

集散体系的效率瓶颈
关键词 流通效率瓶颈加价结构流通损耗率重复检测进场费与摊位费用地税负产业链利润分配
一、第一处卡在环节与加价
农业农村部市场与信息化司的调研口径:我国农产品平均流通链条长度为 4.7 级,每级加价幅度在 8% 到 12% 之间,终端零售价较产地收购价的涨幅可超过 200%,其中非生产性流通成本占比在 70% 以上。
级数多出来的成本分布在每一段上,代办、产地批发、干线运输、销地批发与终端零售各拿一段,每段都要覆盖自己的成本与利润。
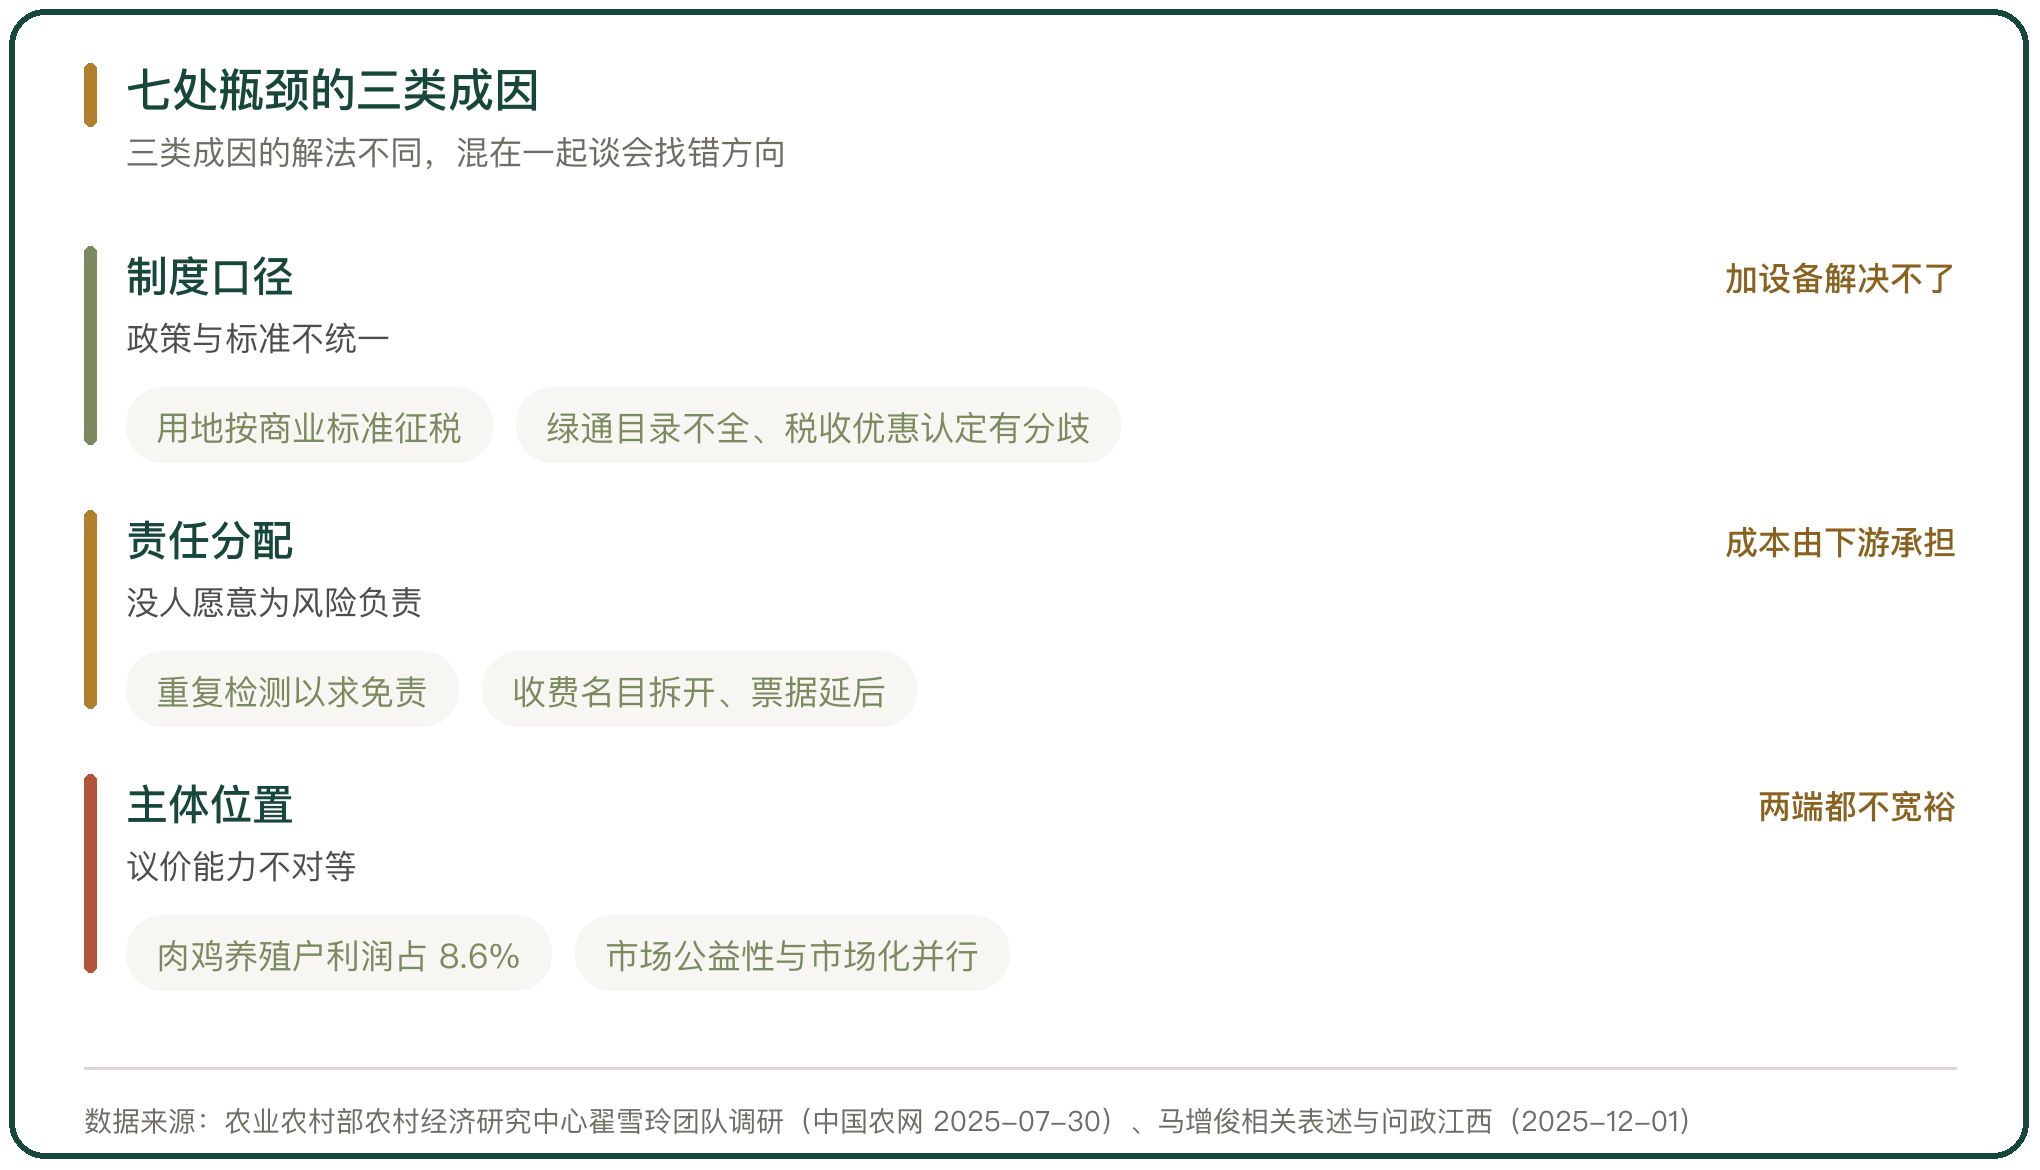
农业农村部农村经济研究中心研究员翟雪玲团队的追踪调研把问题列成六条:流通环节多且价格加成高;农户处于产业链最低端;土地与人工成本大幅上涨;批发市场公益性与市场化矛盾凸显、基础设施陈旧、服务功能单一;绿通政策执行不一、部分特色品种未纳入;税收优惠适用难、进项发票获取困难、优惠税率认定有分歧。
二、第二处卡在损耗与冷链
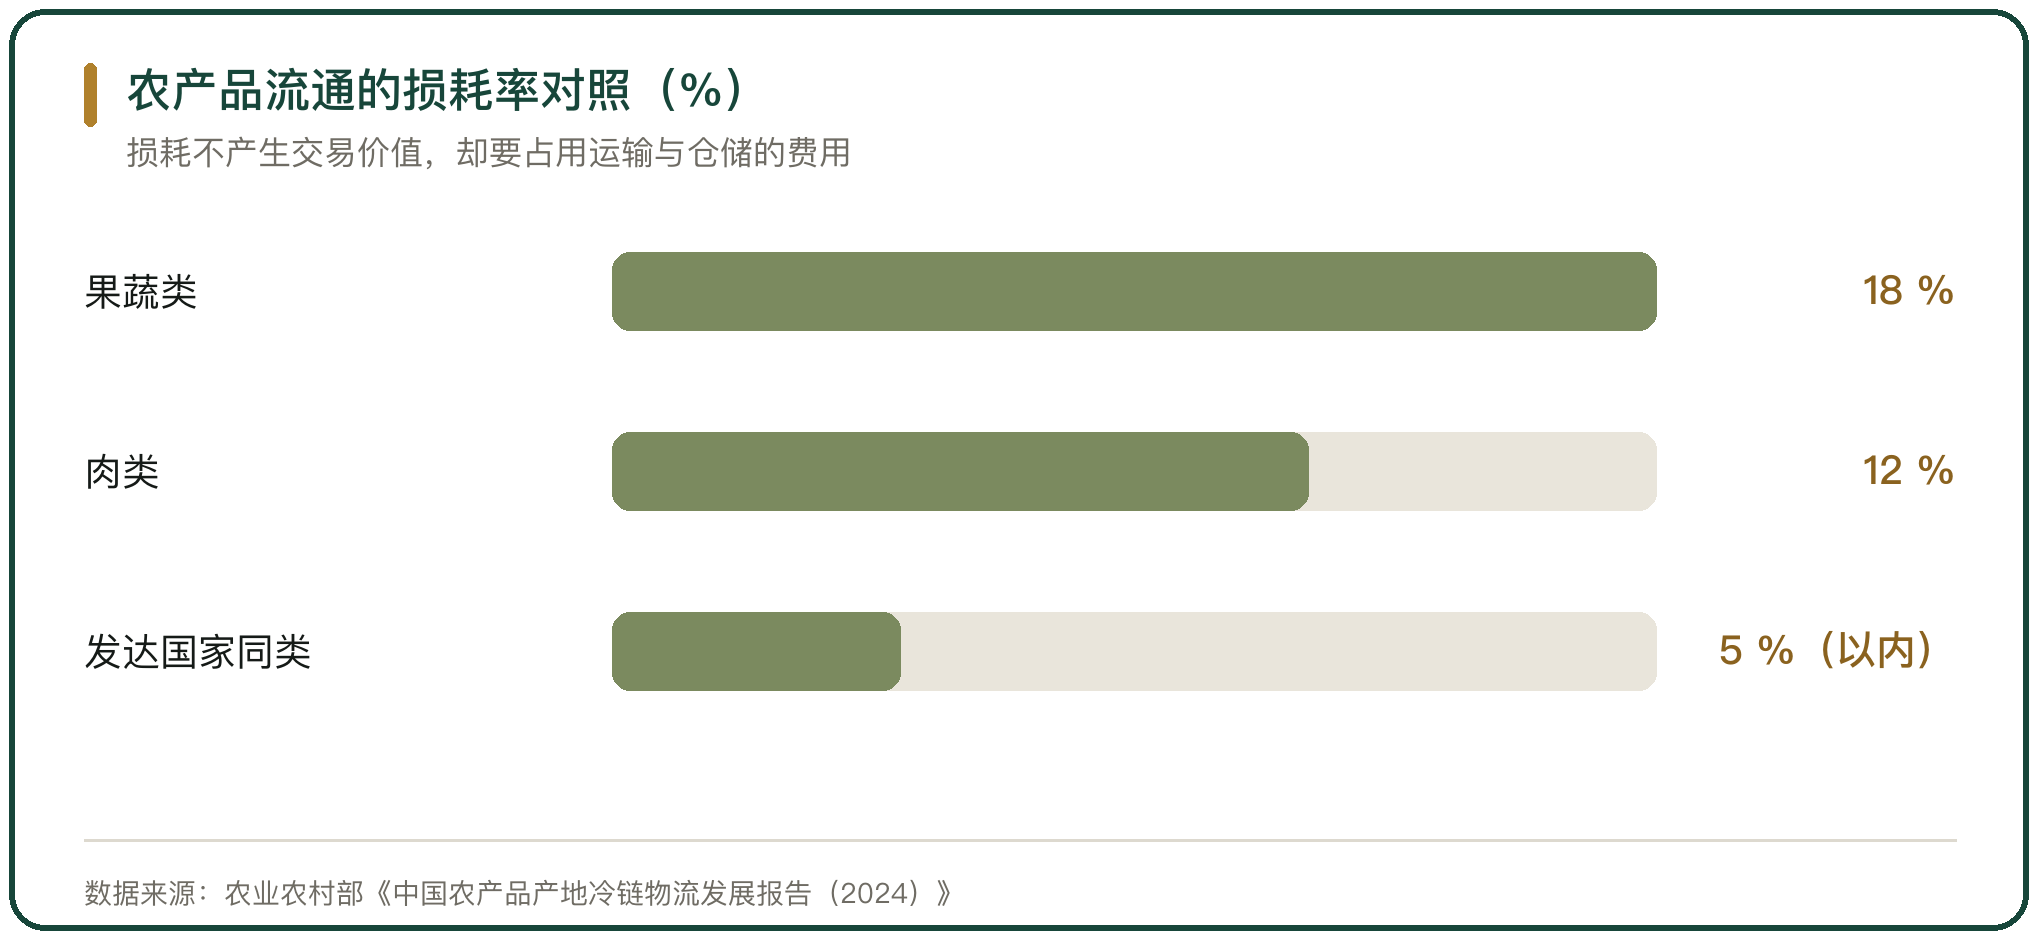
农业农村部《中国农产品产地冷链物流发展报告(2024)》的数字:果蔬类农产品流通平均损耗率约 18%,肉类约 12%,而发达国家同类损耗率普遍控制在 5% 以内。
损耗不产生任何交易价值,却要占用运输与仓储的费用。这一段成本最后计入货价,由链条上游与终端各担一部分。
翟雪玲团队把土地成本与人工成本上涨单列为一条,做的正是同一件事:把不可交易、也无法通过加价赚回来的成本单独摘出来。
三、第三处卡在收费与票据
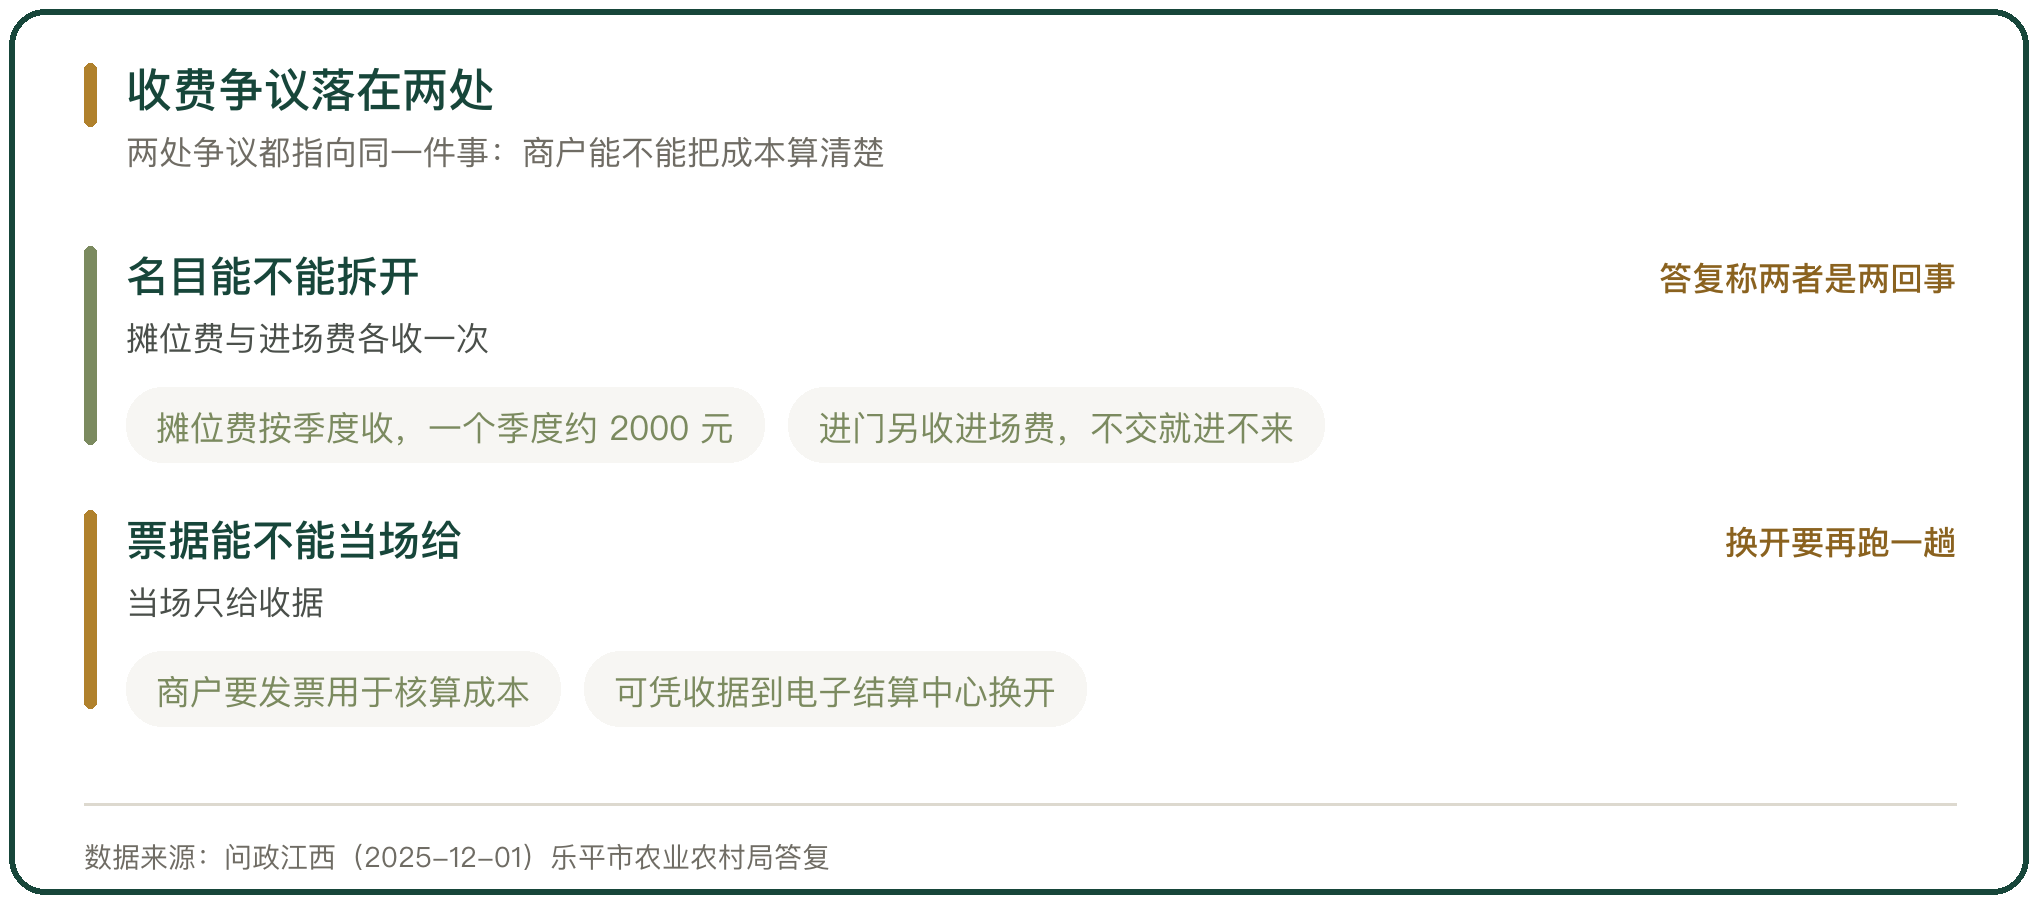
景德镇乐平市的一起投诉把收费结构摆了出来。商户反映,市场每个季度收摊位费,进门还要另收一笔进场费,交了摊位费不交进场费就进不来;位置不大的摊位一个季度约 2000 元、1 年接近 1 万元,收费只给收据、不给发票。
乐平市农业农村局的答复是:摊位费与进场管理是两回事,缴纳摊位费后商户享有正常进场经营的权利;收费标准参照周边同类型市场收费水平并结合运营成本核算,已向物价部门备案;商户可凭本人身份证与缴费收据到市场电子结算中心换开正规发票。
争议落在两处:收费名目能不能拆开计算,票据能不能当场给到位。这两处直接决定商户能不能把成本算清楚。
四、第四处卡在政策口径
马增俊指出的一条是政策落差:市场用地按商业而非工业标准征税,直接推高运营成本。这一项在跨区域经营的企业身上表现更明显。
翟雪玲团队列的两条属于同一类。鲜活农产品运输绿色通道政策执行不一,部分特色品种未纳入目录;税收优惠适用难,进项发票获取困难,优惠税率的认定存在分歧。
政策口径不一致时,企业能做的只有按最严的一处准备,多出来的成本就落在流通环节里,再往下传给货价。
五、第五处卡在重复检测
检测频次上的争议集中在进口肉类与水产品。马增俊的说法是,为规避责任而重复检测,让企业不堪重负,特别是进口水产这一块;部分地区对进口肉类、水产品实施批批检测,既推高经营成本,也损耗了生鲜产品的时间价值。
他给的方向是把住农产品入市质量安全关,让监管抓住主要矛盾,而不是在同一件事上反复设卡。
检测本身不产生交易价值,成本却要计入货价。这一处是责任怎么分的问题,与技术无关:多设一道检测,多一道的人免责,成本由下游承担。
六、第六处卡在建设环节的钱
建设环节的投入也不总能全部变成资产。中国经济网 2025 年 6 月的报道披露,首衡在保定项目的对外宣称总投资为 17.6 亿元,最初合同总价 4.667 亿元、单方平均造价 1460 元每平方米;此后与实控的建筑工程公司签署多份补充协议,最终决算金额增至 9.21 亿元,建筑平均造价提高 90% 以上。
同一组报道还提到,截至 2023 年底,仅河北首衡农副产品有限公司的长期借款余额就超过 100 亿元。
这些是媒体披露的内容,不作定性。它指向一个可以核的环节:建设期的合同变更如果不留痕,投入与形成资产之间就对不上,后期运营再努力也补不回来。
七、第七处卡在主体的位置
翟雪玲团队的测算里有一条最直观:肉鸡养殖户的利润只占链条总利润的 8.6%。
农户处于产业链最低端、议价能力弱,这个位置短期改变不了。批发市场这一层的矛盾是公益性与市场化并行:它承担保供与稳价的功能,同时要靠收费养活自己,基础设施陈旧、服务功能单一正是这种双重身份的结果。
两端都不宽裕的时候,流通环节的每一次加价都会被放大。讨论效率,绕不开分配。
八、效率瓶颈怎么判断
一处瓶颈是真瓶颈还是暂时的不顺,从它是否与技术无关、承担成本的那一方能不能改、制度有没有留出改的口子上能分开。
它与技术有没有关系是第一道分界。重复检测、用地税负与票据问题,加设备、上系统都解决不了,这类问题只在制度层面能松动。
承担成本的那一方能不能改,决定改造会不会发生。改造成本如果落在最没有议价能力的一方身上,改造就不会发生,或者以次一等的方案勉强落地。
制度有没有留出改的口子,是最后一处。长沙把补贴标准与价格约束写进制度,大连把公益性标准写成可比的数,这类写法把责任分清了,瓶颈才有松动的余地。



写点看法