

全国冷库保有量与区域分布
关键词 冷库保有量冷库区域分布冷库空置率冷库租金冷链物流冷库REITs
一、冷库保有量的统计口径
冷库保有量按两种口径统计,一种按容积,单位是立方米;一种按重量,单位是吨。两种口径在换算时要用到库容利用率与货物密度,数字对不上属于口径差异。
另有一层口径差异,统计范围是全部冷库还是以销区为主的公共型食品冷库。范围不同,总量差很多。看保有量数据,先确认统计的是哪一种,再谈增减。
二、全国冷库总容量的规模与增速
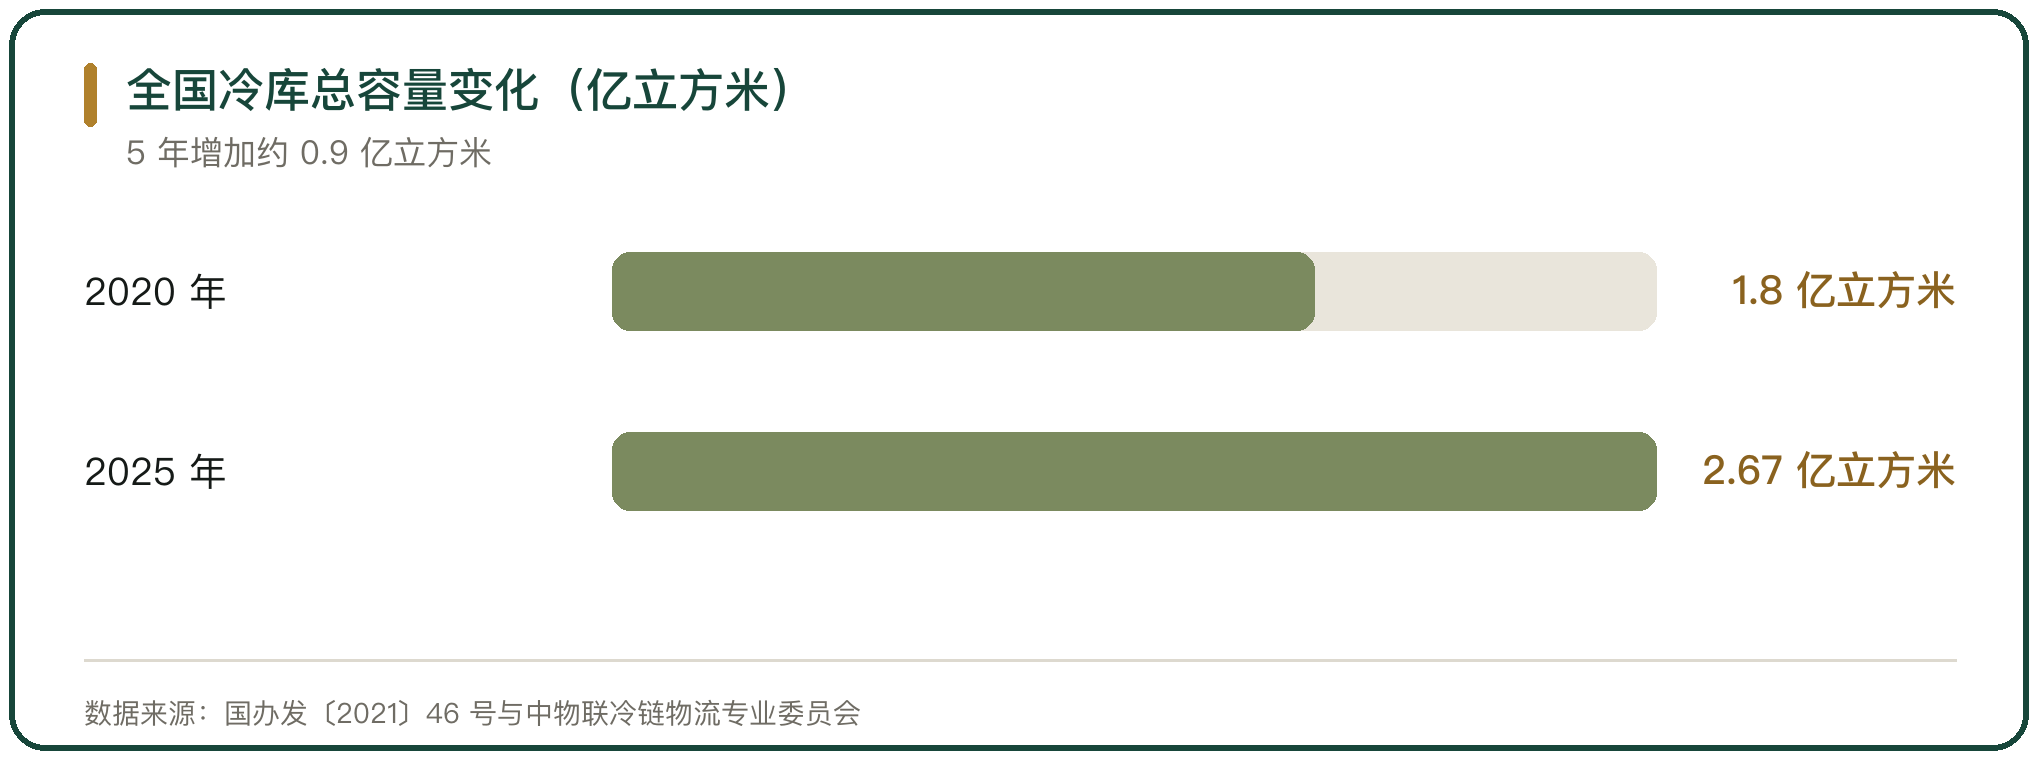
以销区为主的公共型食品冷库计,2025 年全国冷库总容量达到 2.67 亿立方米,同比增长 5.53%,其中第四季度新增容量 350 万立方米(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
拉长时间看,2020 年全国冷库库容接近 1.8 亿立方米(国办发〔2021〕46 号《“十四五”冷链物流发展规划》)。5 年里总量增加约 0.9 亿立方米,扩容的速度快于需求增速。
三、折合库容与吨位口径
按吨位换算,2025 年上半年全国冷库总容量为 2.6 亿立方米,折合库容约为 1.04 亿吨,同比增长 6.12%(中物联冷链物流专业委员会)。
吨位口径更能反映能装多少货。同一座冷库装果蔬与装冻肉,装的重量不一样,用立方米标注的是空间,用吨标注的是容量。做供需比较时,两个口径要统一到同一个基准上。
四、区域分布与集聚特征
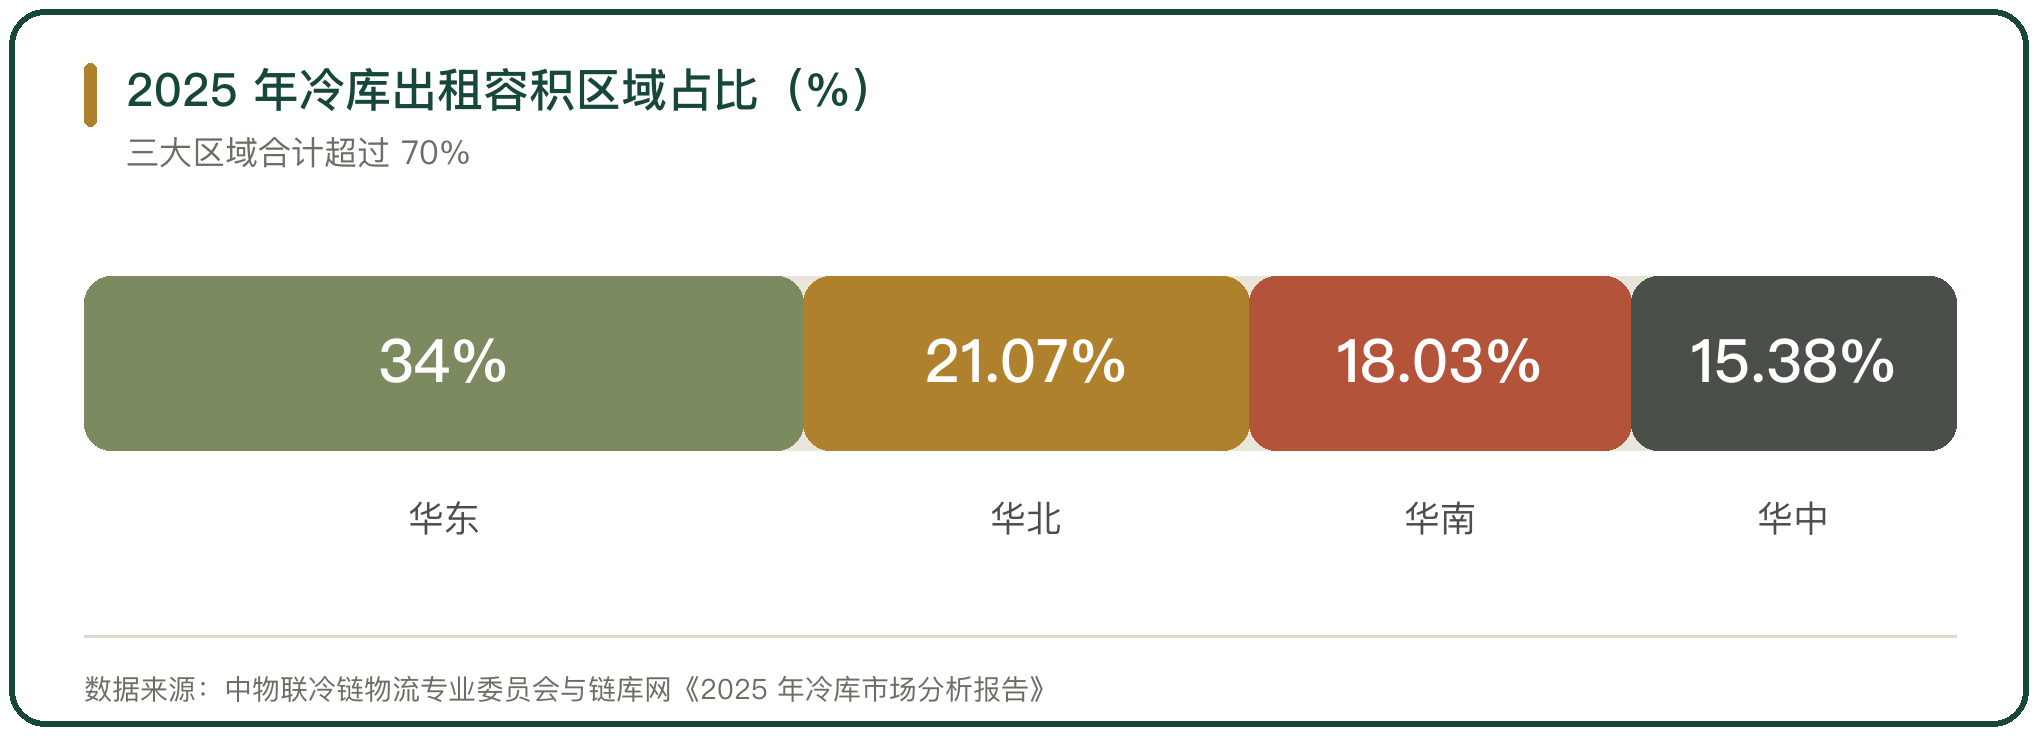
冷库资源集中在东部与南部。2025 年在冷库出租端,华东地区占比 34%,华北地区占比 21.07%,华南地区占比 18.03%,三大区域合计超过 70%;华中地区占比 15.38%(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
华东的占比最高,与其消费规模、食品加工产能与港口通道都有关系。华中的占比低于三大区域,现有冷库以传统低温仓为主,适配生鲜农产品的高标准冷链仓储供给偏紧。
五、需求端的区域分布
需求比供给更集中。超过 84% 的冷库求租需求集中在华东、华南、华北三大区域,其中华东一地占全国求租需求的一半,华南与华北分别占 17.69% 与 16.80%(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
需求与供给在两端的匹配度不同。华东既是供给最密集的区域,又是需求最集中的区域,供需都在这里;华中的供给与需求都不占大头,补短板的缺口明显。
六、空置率与租金的真实水平
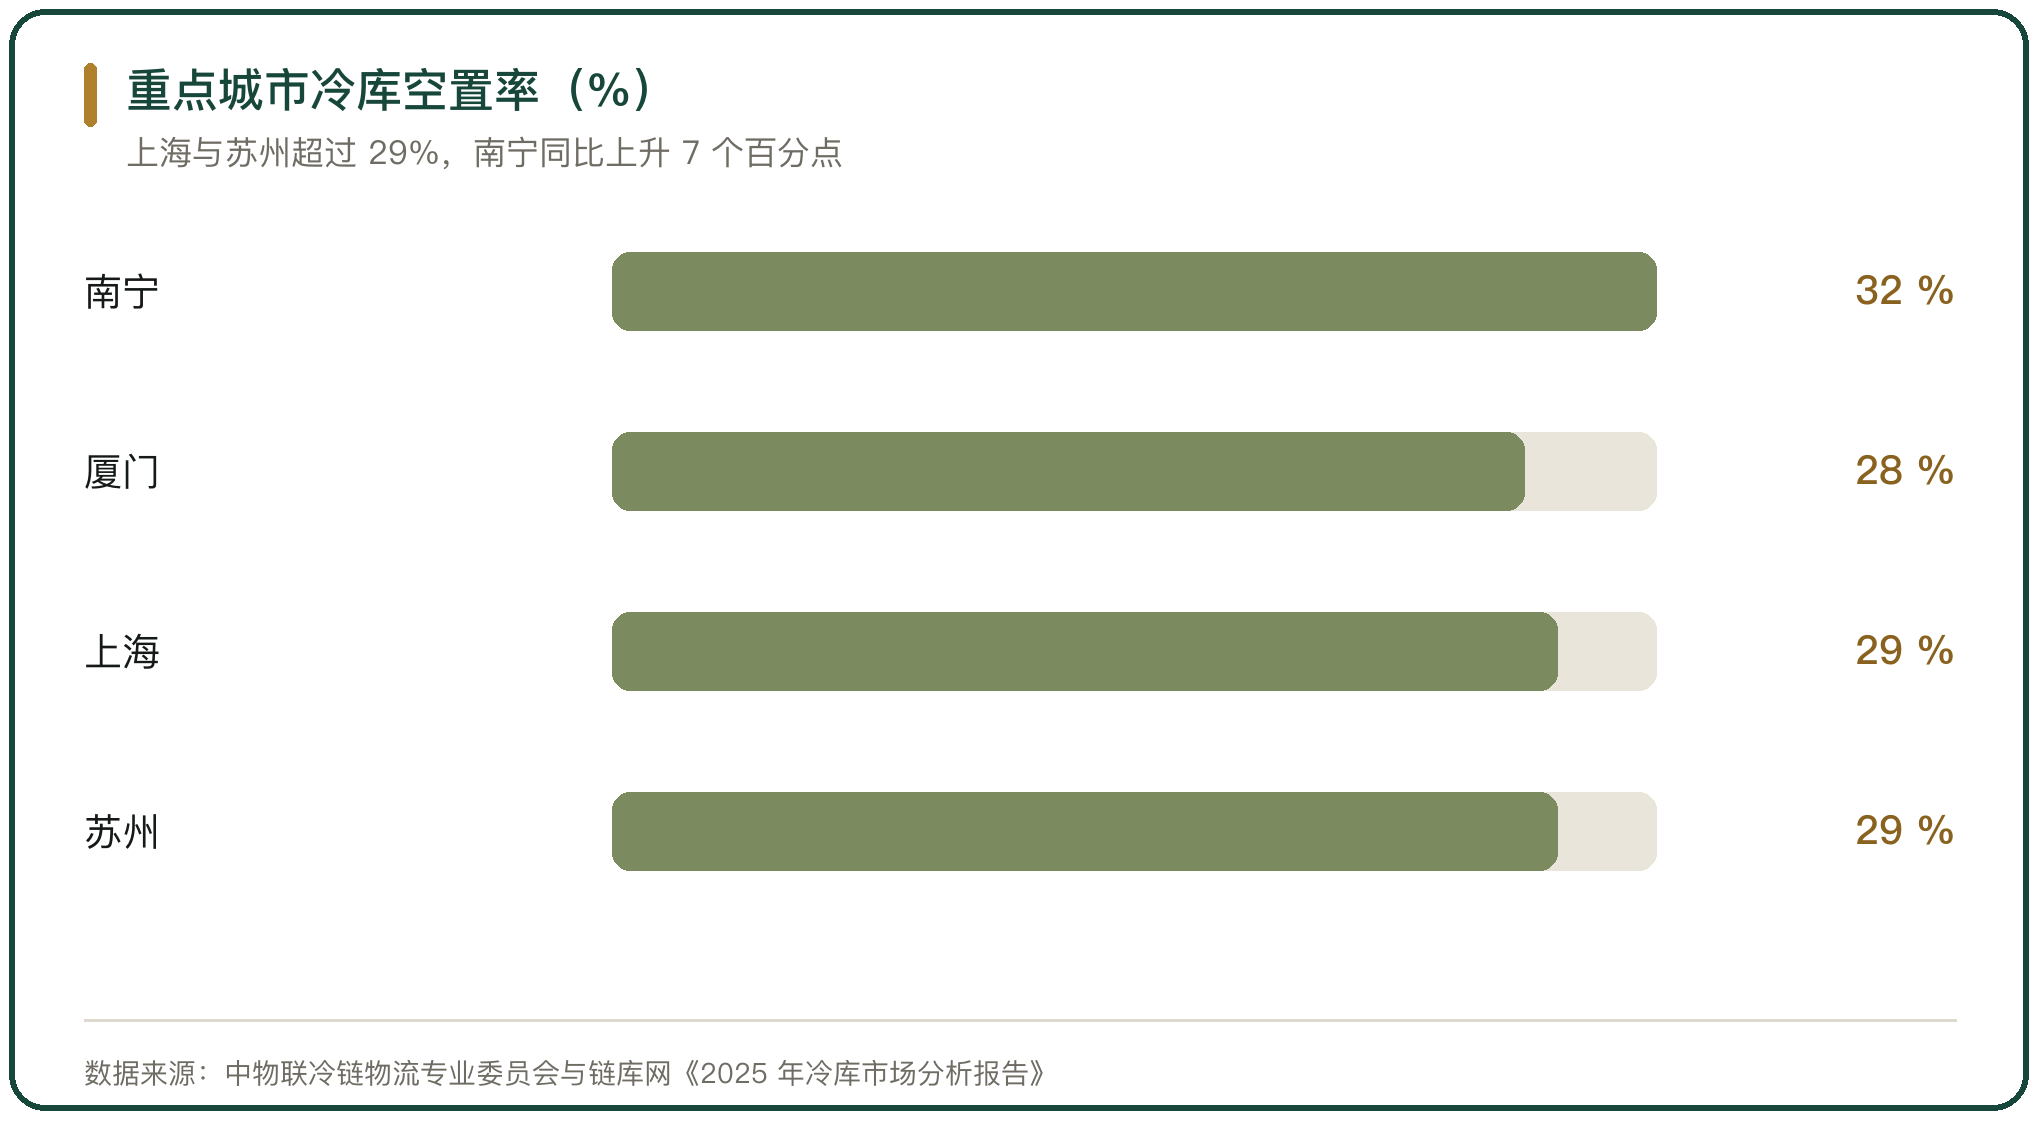
供给扩容之后,空置率与租金承压。2025 年上半年全国冷库平均租金为 69.55 元/平方米/月,同比下降 6.04%;上半年全国冷库空置率为 24.7%,上海、苏州的空置率均超过 29%,天津滨海新区超过 35%(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
城市之间分化明显。南宁冷库空置率为 32%,同比上升 7 个百分点;厦门为 28%,同比下降 8 个百分点。同一个指标在不同城市方向相反,说明空置是局部的结构问题。
七、投资与项目结构
2025 年冷库项目资金投入为 485.40 亿元,同比增长 2.38%,增速较上一年回落;全年冷库建设项目 539 个,其中冷链物流类项目 206 个,占比 38.22%(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
投资结构反映建设重心。冷链物流类项目占比最高,说明新建产能主要面向流通环节;产业融合类项目以预制菜为代表,面向加工环节。建设方向从单纯的仓储转向与加工、流通结合。
八、冷库运营的上市公司样本
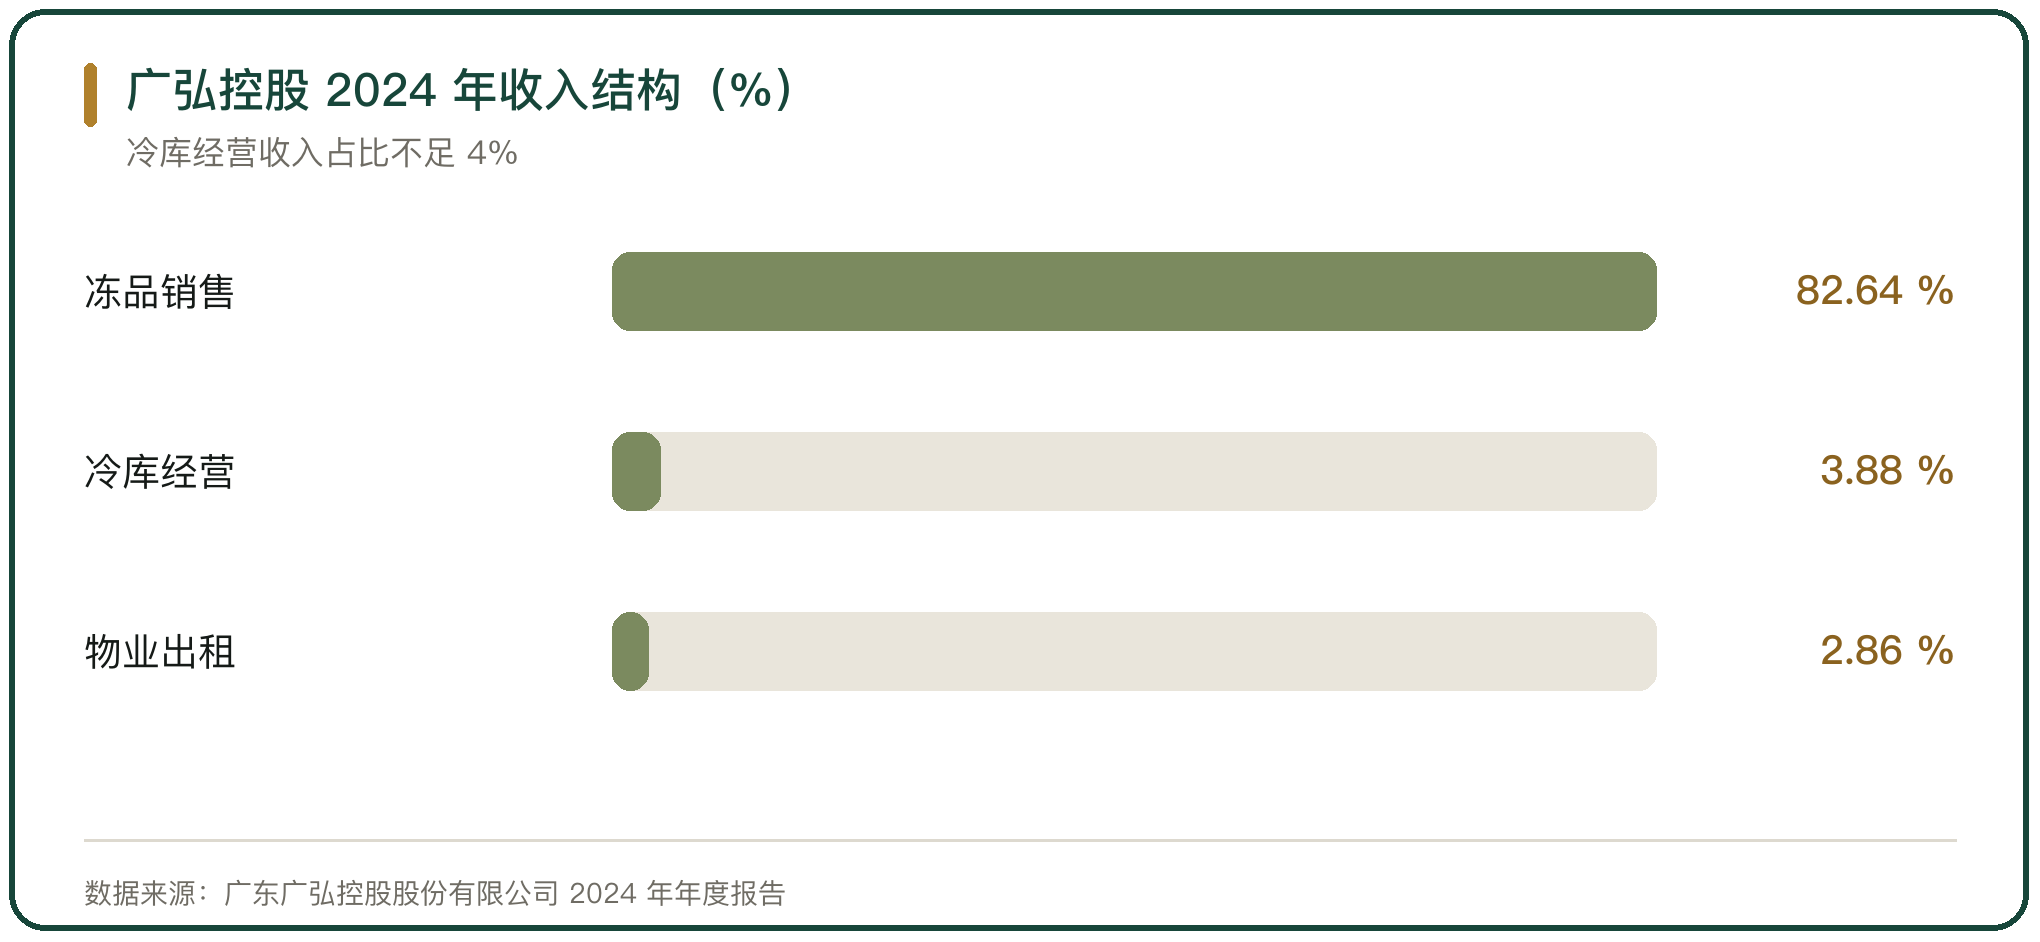
上市的冷库运营主体里,冷库经营收入占比普遍不高。广弘控股 2024 年实现营业收入 23.36 亿元,同比下降 16.29%;其中冷库经营收入 9053.32 万元,同比下降 6.35%,占营业收入的 3.88%;同期冻品销售收入 19.30 亿元,占营业收入的 82.64%(广东广弘控股股份有限公司 2024 年年度报告)。
这家公司的冷库收入占比低,原因是主业为冻品贸易,冷库是配套。自营与管理的冷库库容约 8 万吨,年吞吐量近 100 万吨。冷库在这类主体里的角色是贸易的基础设施,不是独立的利润来源。
九、冷库资产的证券化
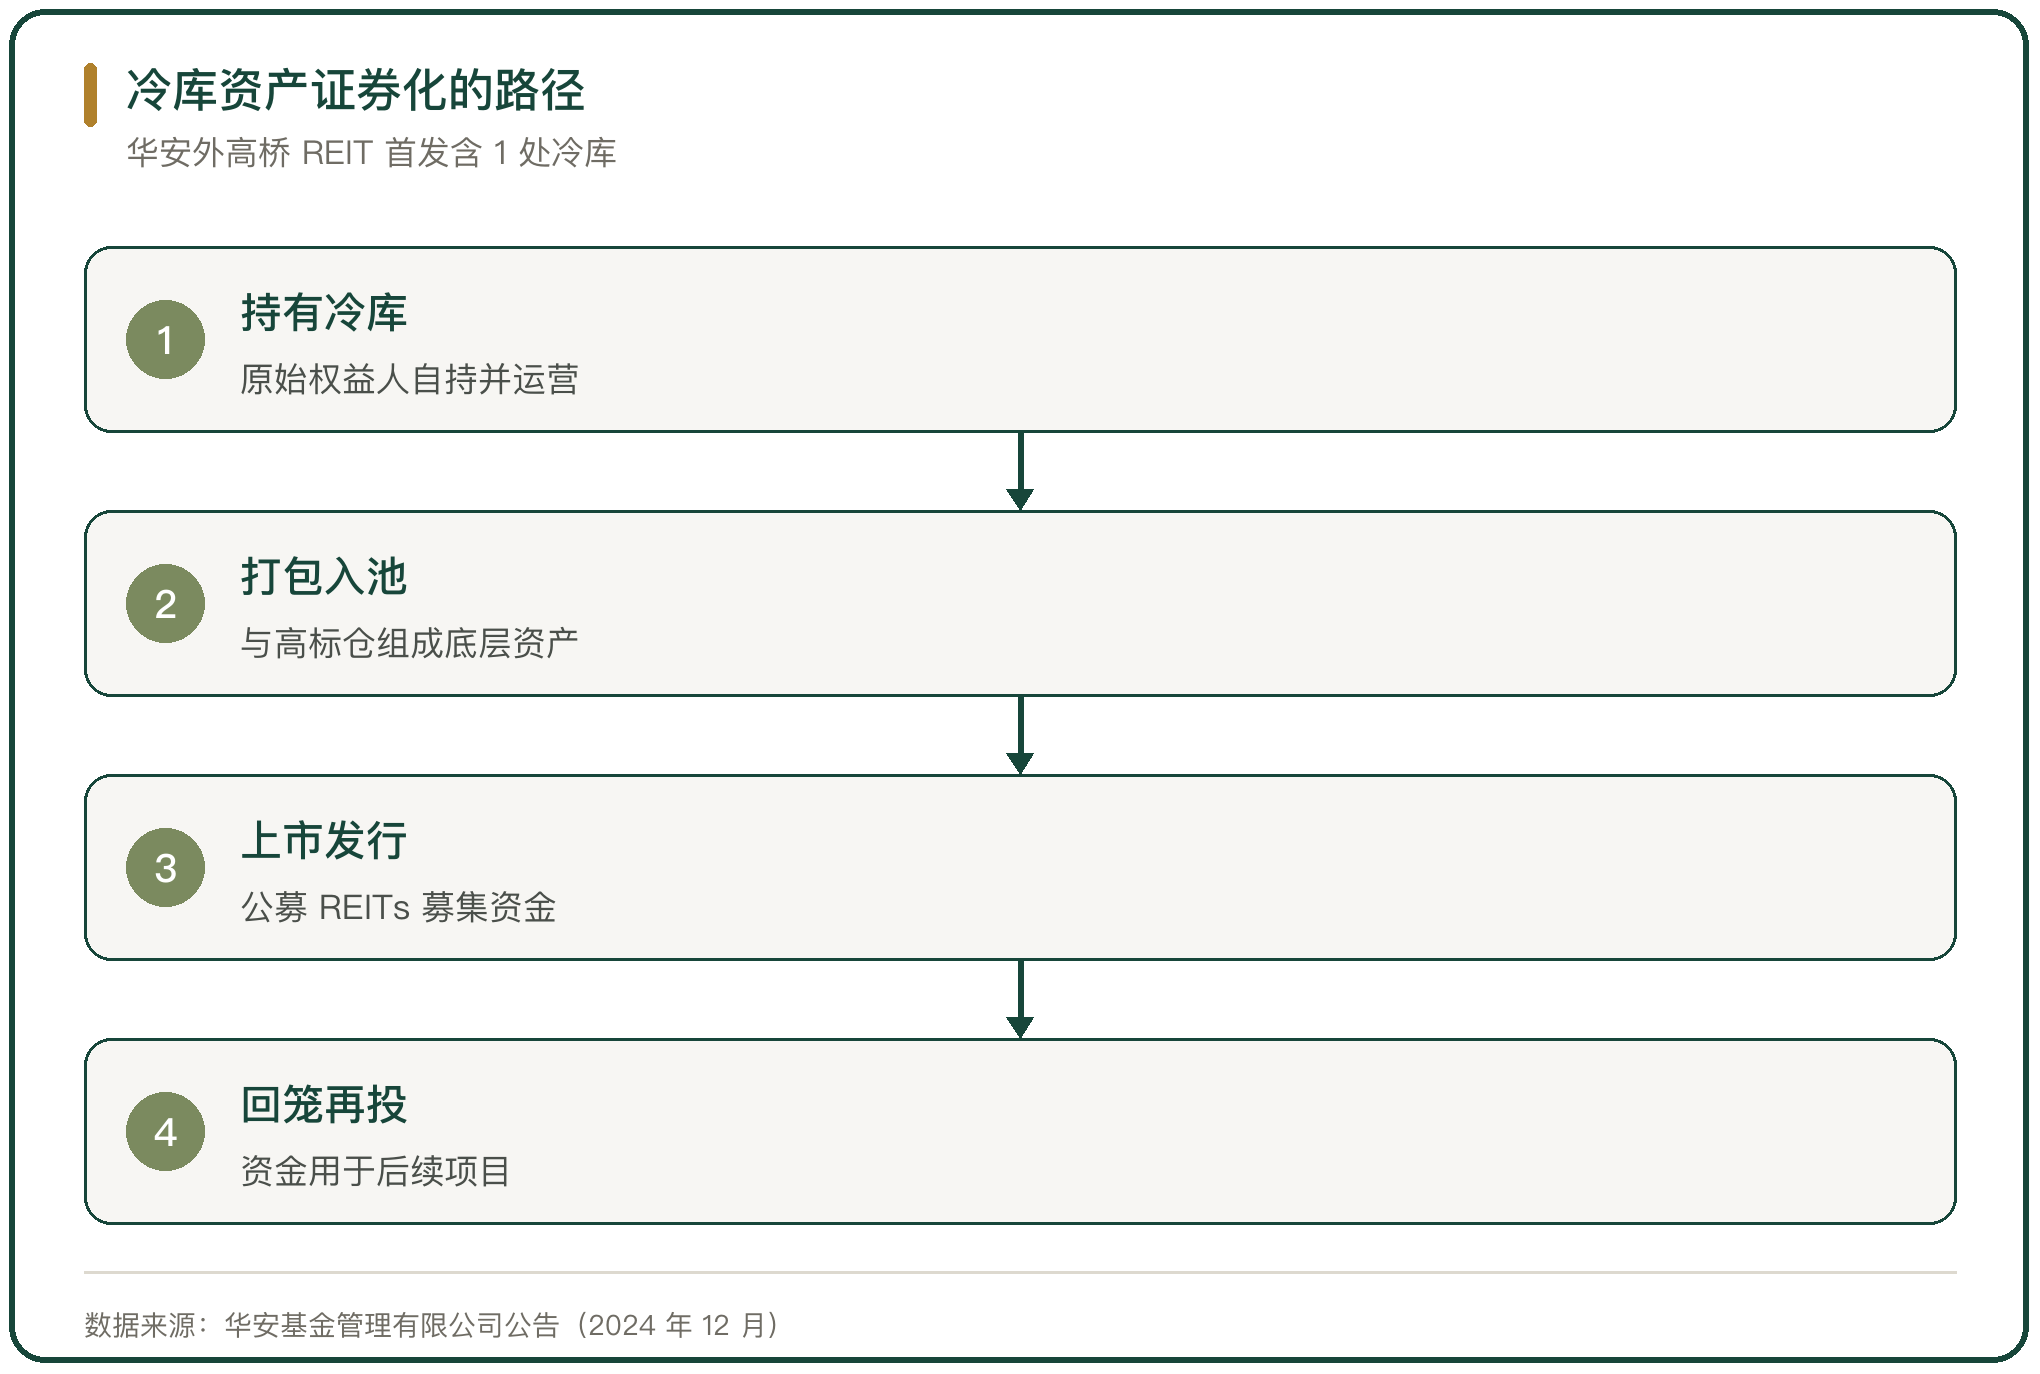
冷库作为不动产,开始进入公募 REITs 的资产池。华安外高桥仓储物流封闭式基础设施证券投资基金于 2024 年 12 月 25 日在上海证券交易所上市,首发底层资产是外高桥物流园区(二期)的 1 处冷库与 3 处高标仓,合计建筑面积约 14.92 万平方米。
该基金募集规模 11.16 亿元,发售 4 亿份,发售价格 2.79 元/份,基金存续期限 36 年;底层资产最近 5 年及一期末的平均出租率超过 95%(华安基金管理有限公司公告,2024 年 12 月)。把稳定的冷库资产打包上市,为持有方提供了一条回收资金的通道。
十、装备与制冷企业的经营状况
冷库扩容带动上游装备需求。冰轮环境 2025 年实现营业收入 70.52 亿元,同比增长 6.28%;归母净利润 5.64 亿元,同比下降 10.14%(冰轮环境技术股份有限公司 2025 年年度报告)。
收入增长与利润下滑同时出现,说明装备端的价格竞争在加剧。冷库建设量还在增加,设备单价与毛利被压低。上游的景气要看新建项目的节奏,下游的空置率会顺着投资传导到装备订单。
11、冷库保有量与区域分布的判断
冷库保有量的增长已经过了高速扩张期,进入结构与效率的阶段。总量在增加,但增量集中在少数区域,部分城市出现空置。
判断一个区域的冷库前景,看三件事。需求是不是跟着人口与消费走,供给的高标仓占比够不够,招商能不能锁住长期货主。三件事里,锁住货主最关键,靠补贴与低价招来的租户留不住,空置率就压不下来。



写点看法