

冷库空置率与租金的真实水平
关键词 冷库空置率冷库租金冷链仓储冷库出租率冷库求租量冷链地产
一、两个口径下的租金与空置率
冷库租金与空置率的数字来自两套统计。中物联冷链委与链库平台《2025 年冷库市场分析报告》盯的是以销区为主的公共型食品冷库,2025 年上半年平均租金 69.55 元/㎡·月,环比下降 1.44%、同比下降 6.04%,同期空置率 28.42%、环比上升 2.74 个百分点。
中国仓储与配送协会《2025 年中国仓储配送行业发展报告》给出 2025 年全年平均租金 70.00 元/㎡·月、同比下降 5.4%,平均空置率 25.0%、同比上升 5.5 个百分点,并提到天津、上饶等地出现 20.00 元/㎡·月 的报价。两套数字的方向一致,绝对值的差来自样本城市与库型结构。
二、租金的城市分化与价格区间
租金在同一个国家里差出数倍。2025 年海口冷库价格同比涨幅居前,低价段上涨 6%、高价段上涨 9%;长春下降最多,低价段降 32%、高价段降 33%。南宁的空置率同比上升 7 个百分点、达到 32%,厦门的空置率同比下降 8 个百分点、处在 28%。
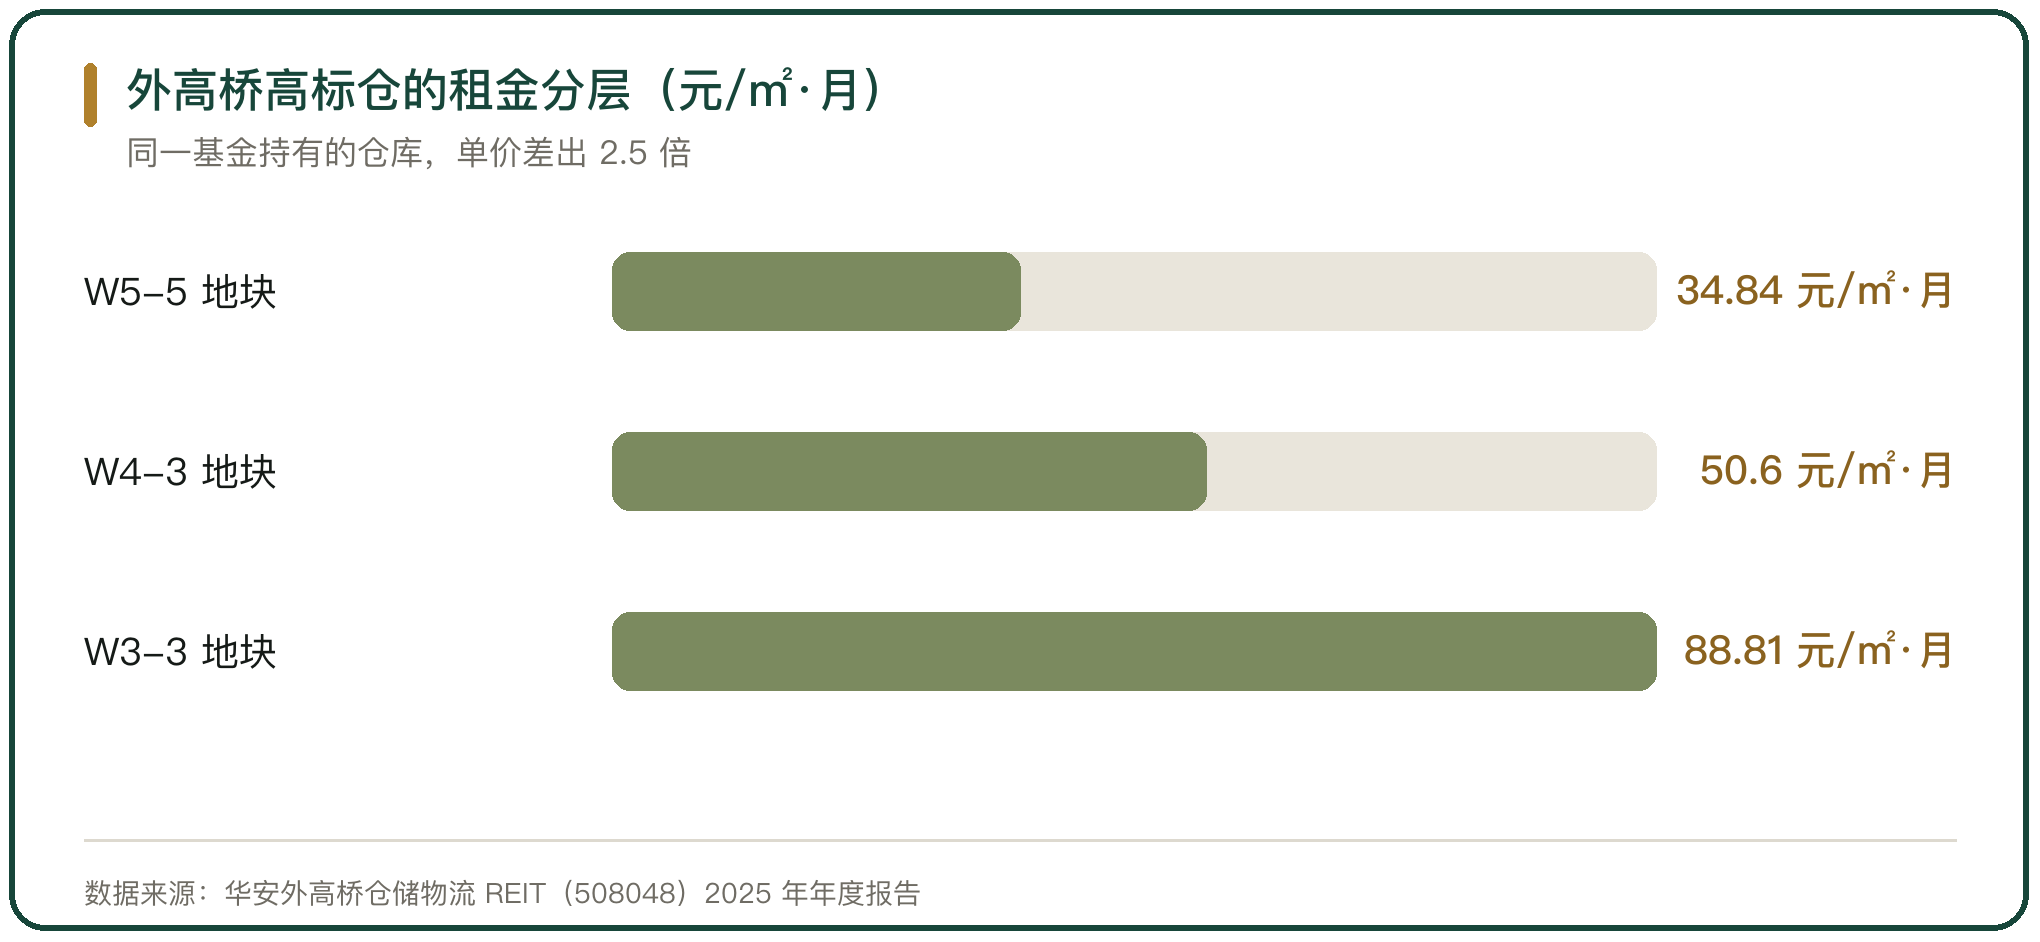
同一园区内部也会分层。华安外高桥仓储物流 REIT(508048)2025 年年度报告显示,其持有的 4 处高标仓报告期末租金单价从 34.84 元/㎡·月 到 88.81 元/㎡·月,最高是最低的 2.5 倍。租金的绝对值要看城市、库型、楼层和可租面积,拿一个报价去套全国没有意义。
三、求租量与出租量的背离
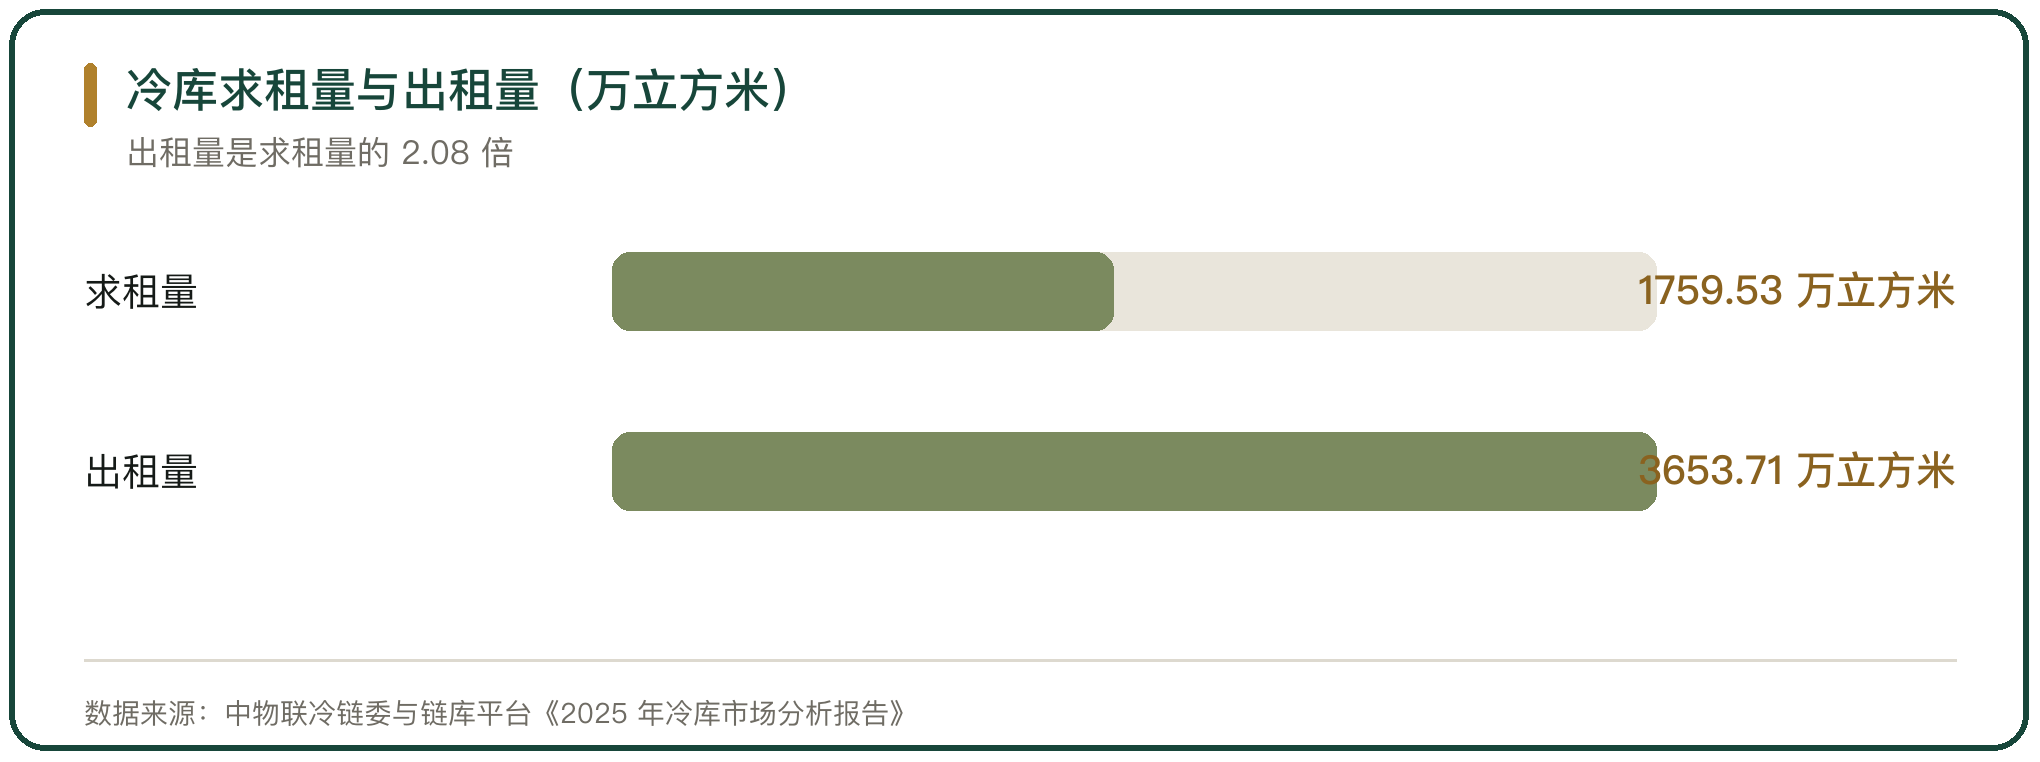
求租量与出租量的对比,比空置率更能说明供需。中物联冷链委与链库平台的统计显示,2024 年冷库求租量 1759.53 万立方米、同比增长 16.51%,出租量 3653.71 万立方米、同比增长 33.44%,出租量是求租量的 2.08 倍。
出租量大于求租量,说明挂牌的库容里有相当一部分在没有明确承租方的情况下就已经进入统计。2025 年求租量 2739.03 万立方米、出租量 3915.65 万立方米,缺口仍在。这个缺口对应的是供给端挂牌量偏大。
四、按面积、按吨天与按托盘天
同一座冷库的报价,可以按面积、按吨天或按托盘天三种方式给出。上海统鲜物流的价目表里,冷库包库 70 元/㎡·月、包库托管 10 元/㎡·月,零存按 100 元/托盘·15 天、150 元/托盘·30 天计。上海海博西郊物流的报价里,冷冻零仓 2.5 至 3.6 元/吨·天、冷藏零仓 2.8 元/吨·天、冷冻按面积 2.2 元/㎡·天。
三种计价对应三种货型。按面积租给长期包库的客户,按吨天租给周转频繁的贸易商,按托盘天租给品类杂、单批量小的客户。折算成同一口径才能比较,比单价会把库型差异当成价格差异。
五、库容利用率不等于出租率
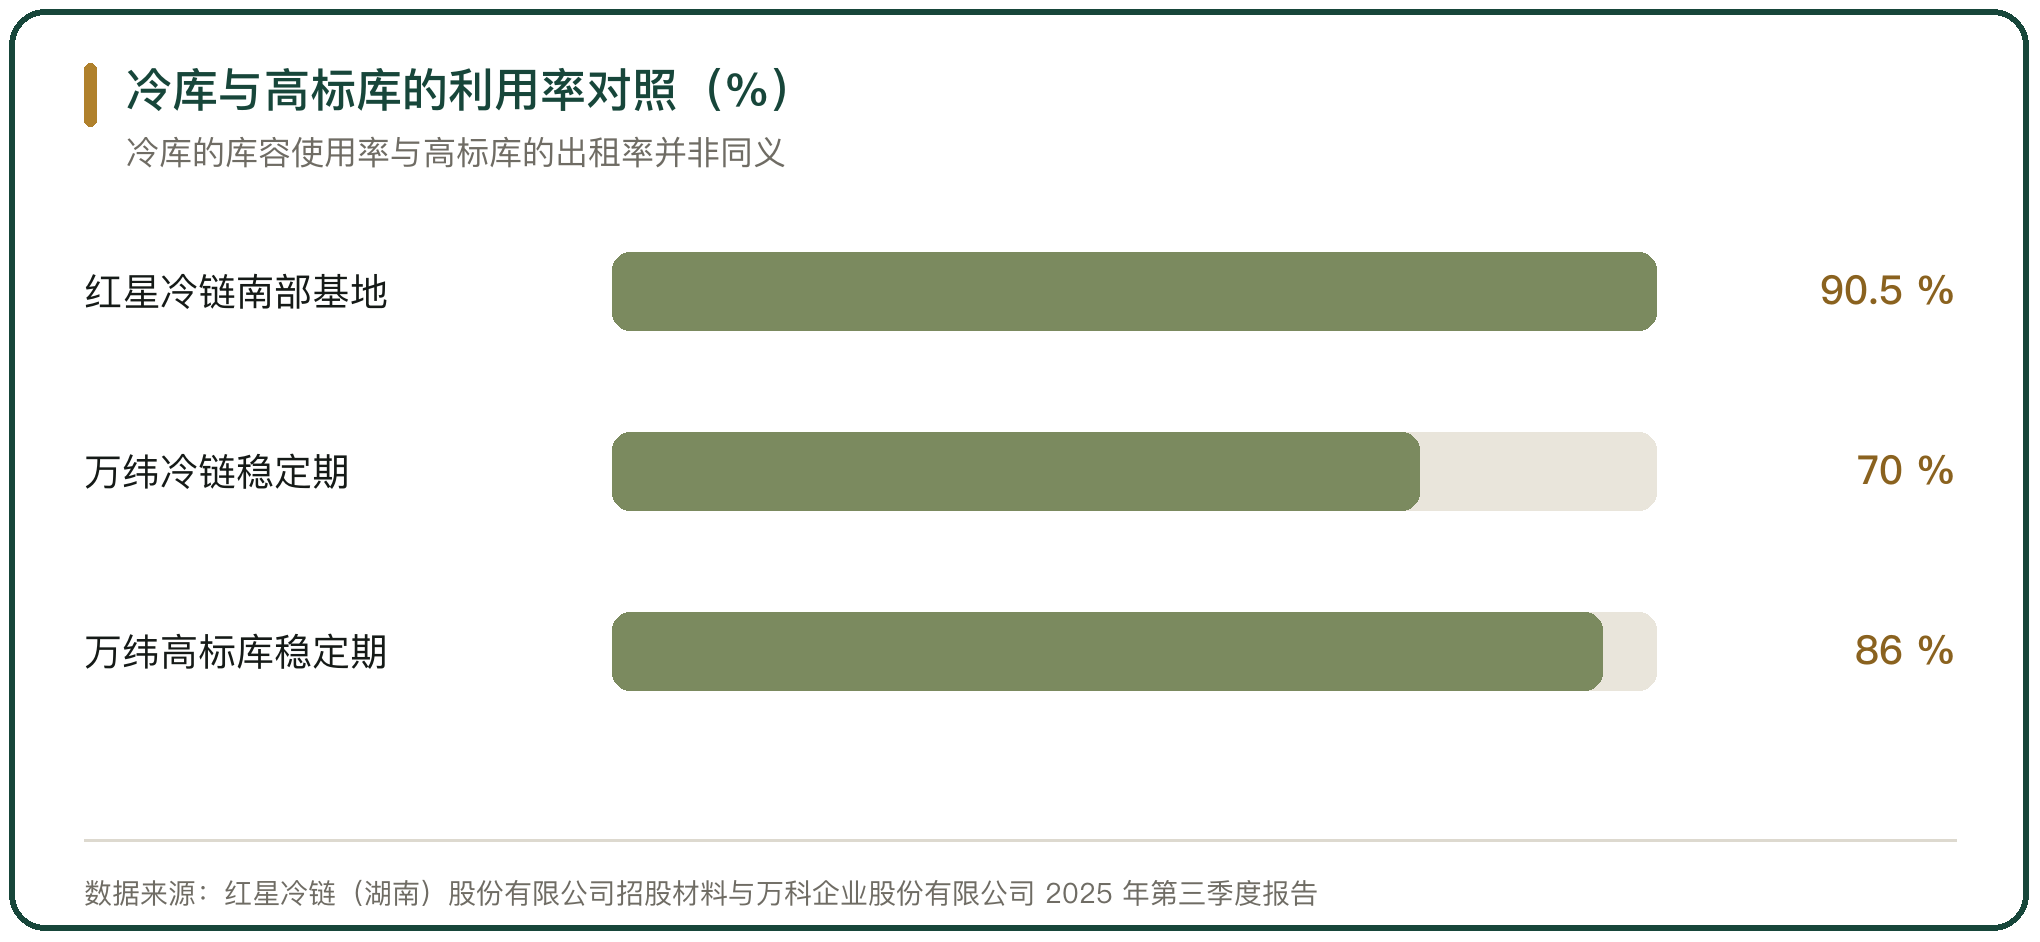
利用率与出租率是两个指标。红星冷链(湖南)股份的招股材料显示,其南部基地 2022 年至 2024 年的库容利用率分别为 98.9%、99.0% 和 90.5%。万科旗下万纬物流 2025 年三季报里,冷链可租赁面积 201 万平方米、稳定期库容使用率 70%,同期高标库可租赁面积 845 万平方米、稳定期出租率 86%。
冷库的利用率高,可能是货周转快把库位占满,也可能是单一客户包库。高标库的出租率高,靠的是标准化的仓间和短租约。两个指标放在一起看,才知道一座库是在靠周转挣钱,还是在靠租金收钱。
六、冷库租金与高标仓租金的对照
冷库的租金长期高于高标仓,两者的空置率走向相反。中国仓储与配送协会研究室《2025 年中国仓储配送行业发展报告》的全年口径里,冷库平均租金 70.00 元/㎡·月、空置率 25.0%;同期全国高标仓平均租金 29.4 元/㎡·月、空置率 17.2%。冷库租金是高标仓的 2.4 倍,空置率高出 7.8 个百分点。
租金高不等于收益好。冷库的单位造价、电费和维护费用都高于高标仓,租金里的很大一部分要拿去覆盖运营成本。空置率偏高时,高租金带来的收入可能抵不过空置带来的能耗支出。
七、回本周期从 3 年到 8 年
冷库的投资回收周期在这轮供给扩张里被拉长。中物联冷链委与链库平台的报告提到,冷库项目的回本周期从过去的 3 至 5 年延长到 8 至 10 年。2025 年全国冷库项目资金投入 485.40 亿元、同比增长 2.38%,第四季度投入 126.60 亿元;全年入库项目 539 个,其中冷链物流项目 206 个、占 38.22%。
投入还在增加,回本周期却在拉长,两者的落差落在租金和空置率上。新库集中入市压低了可比租金,也抬高了空置率,早期按 3 至 5 年回收测算的项目,实际节奏已经偏离。
八、空置率的区域结构
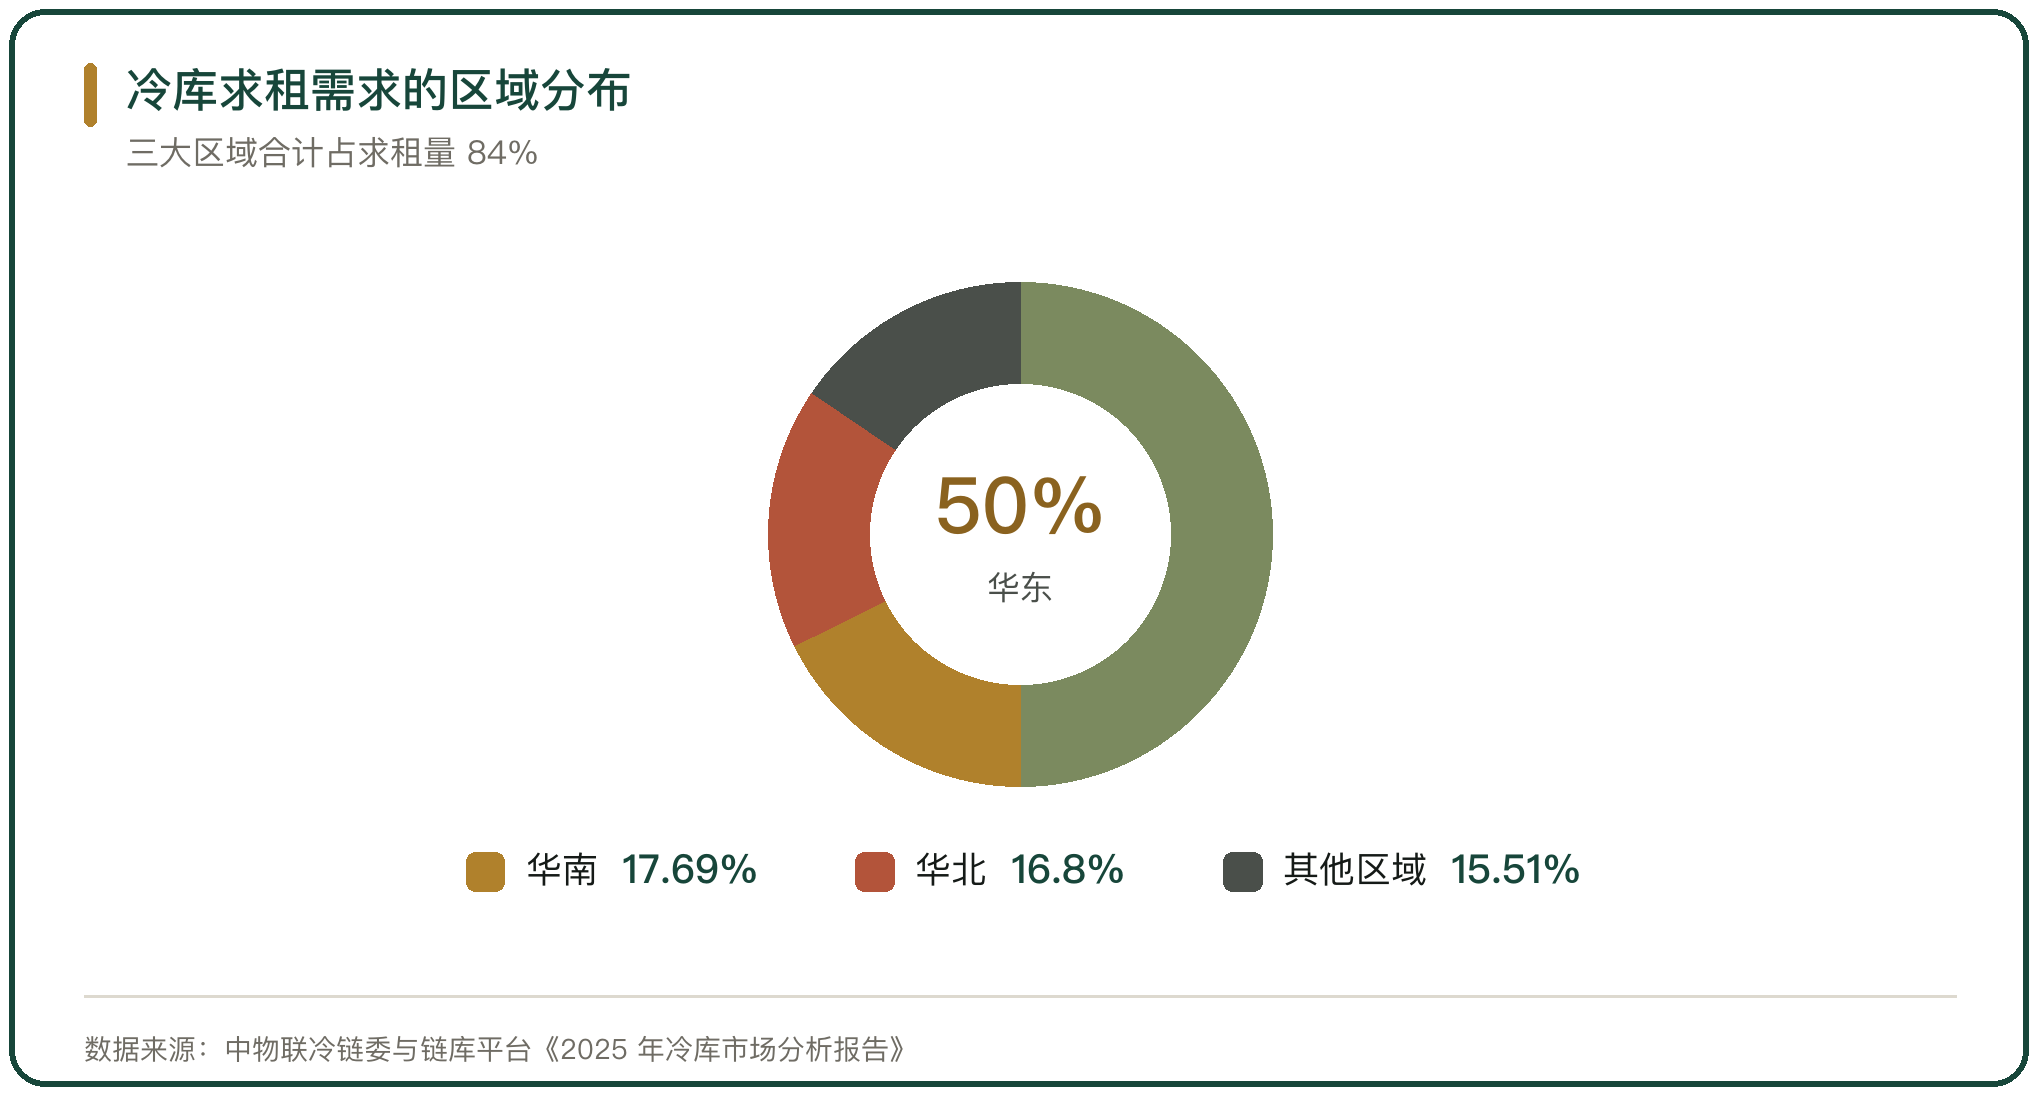
冷库的区域结构决定了空置率的分布。中物联冷链委与链库平台的口径里,截至 2025 年华东冷库容量占全国 34%、华北占 21.07%、华南占 18.03%;求租端 84% 集中在三大区域,其中华东占一半、华南占 17.69%、华北占 16.80%。
供给和需求挤在同样的三个区域,局部空置自然分化。天津、吉林、河北的空置率在部分时段超过 40%,天津滨海新区一度超过 35%,上海、苏州的部分时段超过 29%。空置率是全国指标,落到具体城市要看当地的供给节奏和货源结构。
九、读这两个指标的顺序
冷库租金和空置率要从口径、库型、城市三个层面看。口径决定样本范围,库型决定单价的计价方式,城市决定供需的松紧。三件事确认完,数字才有比较的基础。
从当前数据看,租金处在下行通道、空置率处在上行通道,两者互为因果。判断一座冷库是否值得投资,参考的是它在所在地的可比租金、目标客户的租约形式和当地的库容增量,全国平均租金在这里起不到决定作用。



写点看法