

冷链装备出海的自主品牌建设
关键词 自主品牌ODM 与 OBM品牌收购毛利率销售费用率渠道建设
一、自主品牌建设的三种路径
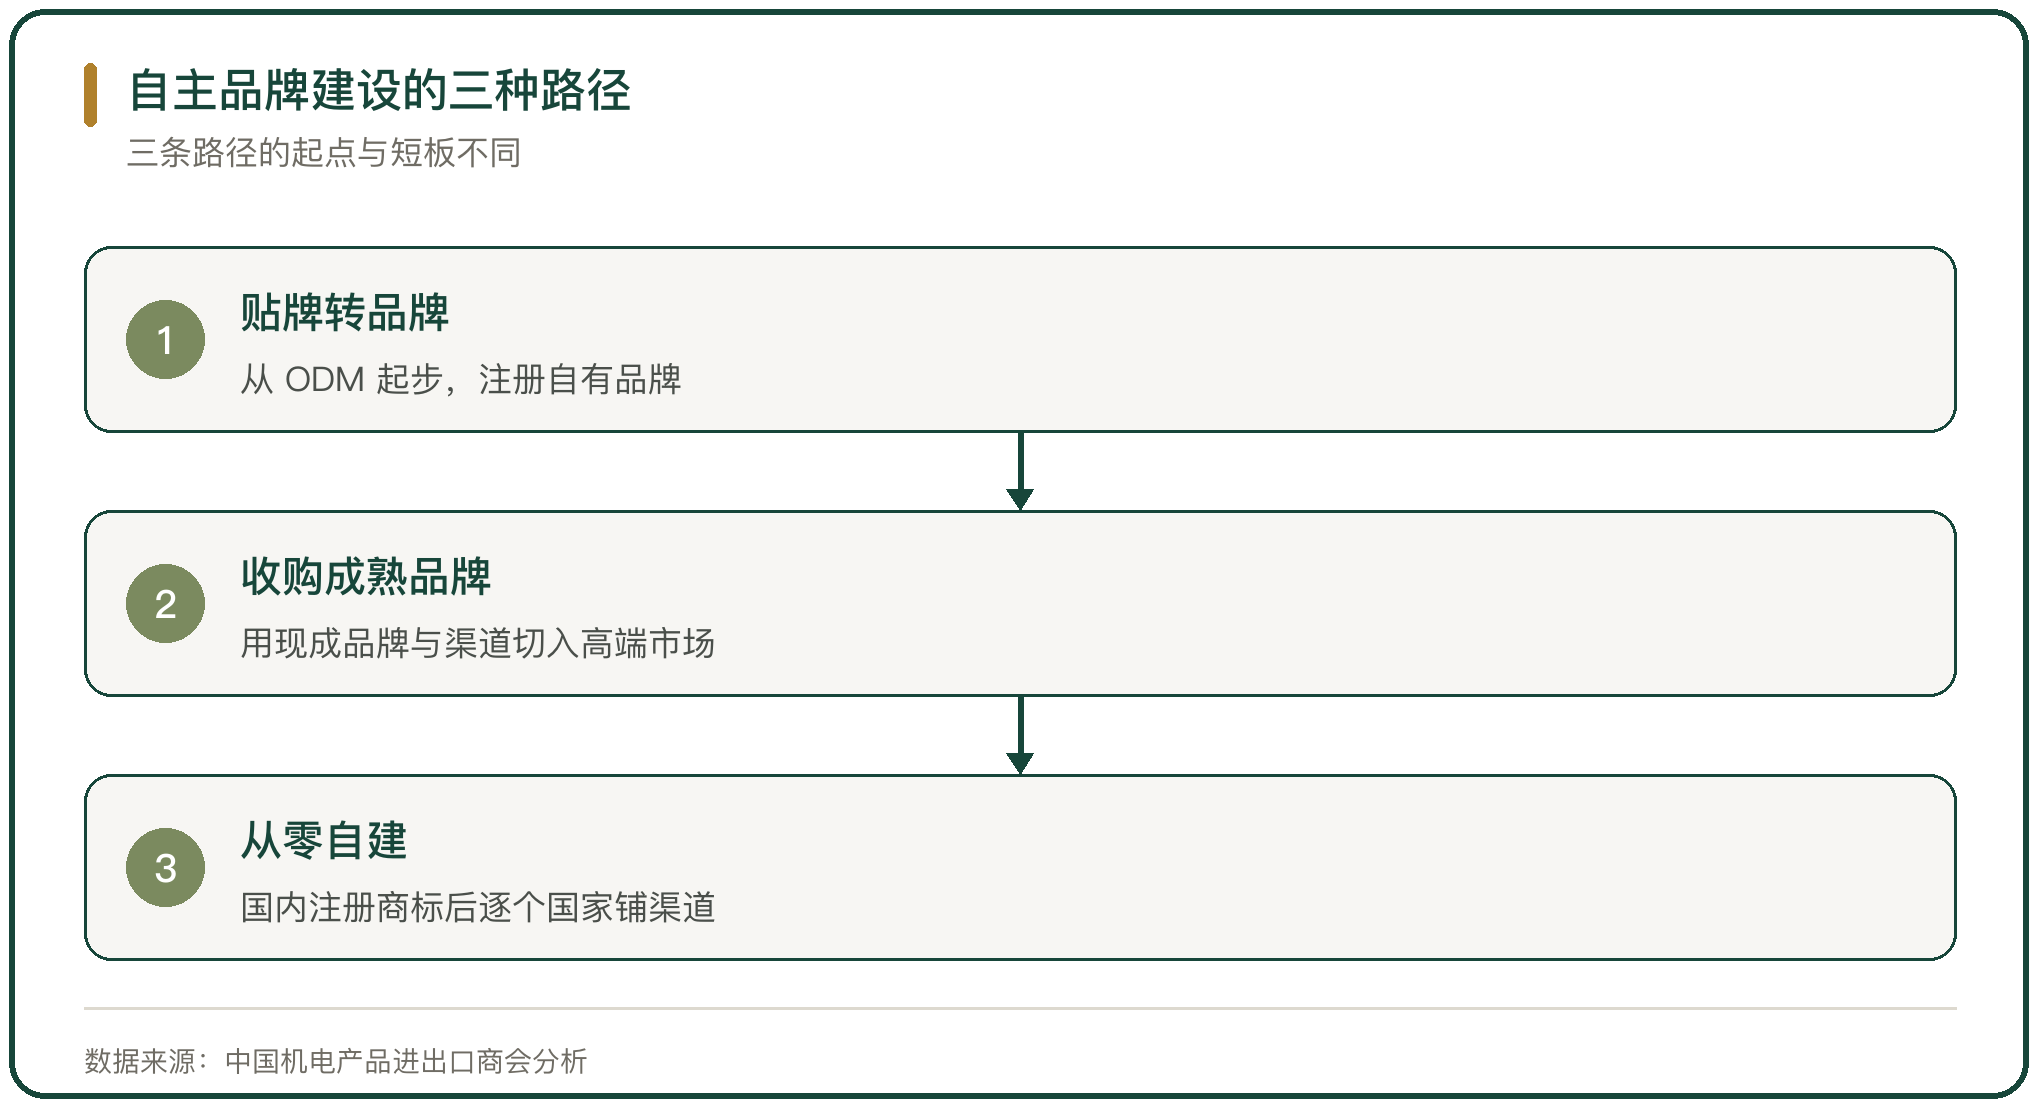
冷链装备出海的品牌路径有三种。一种从贴牌起步,给海外品牌或渠道商做 ODM,积累产能与工艺后注册自有品牌;一种直接收购成熟的海外品牌,用现成的品牌与渠道切入高端市场;一种从零自建,在国内注册商标后逐个国家铺设渠道。
三条路径的起点不同。贴牌转品牌的企业手上有产能与客户,缺的是品牌认知;收购品牌的企业手上有品牌与渠道,缺的是整合能力;从零自建的企业手上什么都没有,缺的是时间。据中国机电产品进出口商会分析,家电出口中自主研发设计(ODM)与自主品牌(OBM)已基本取代传统的代工(OEM)模式。
二、冷链装备出海的市场分层
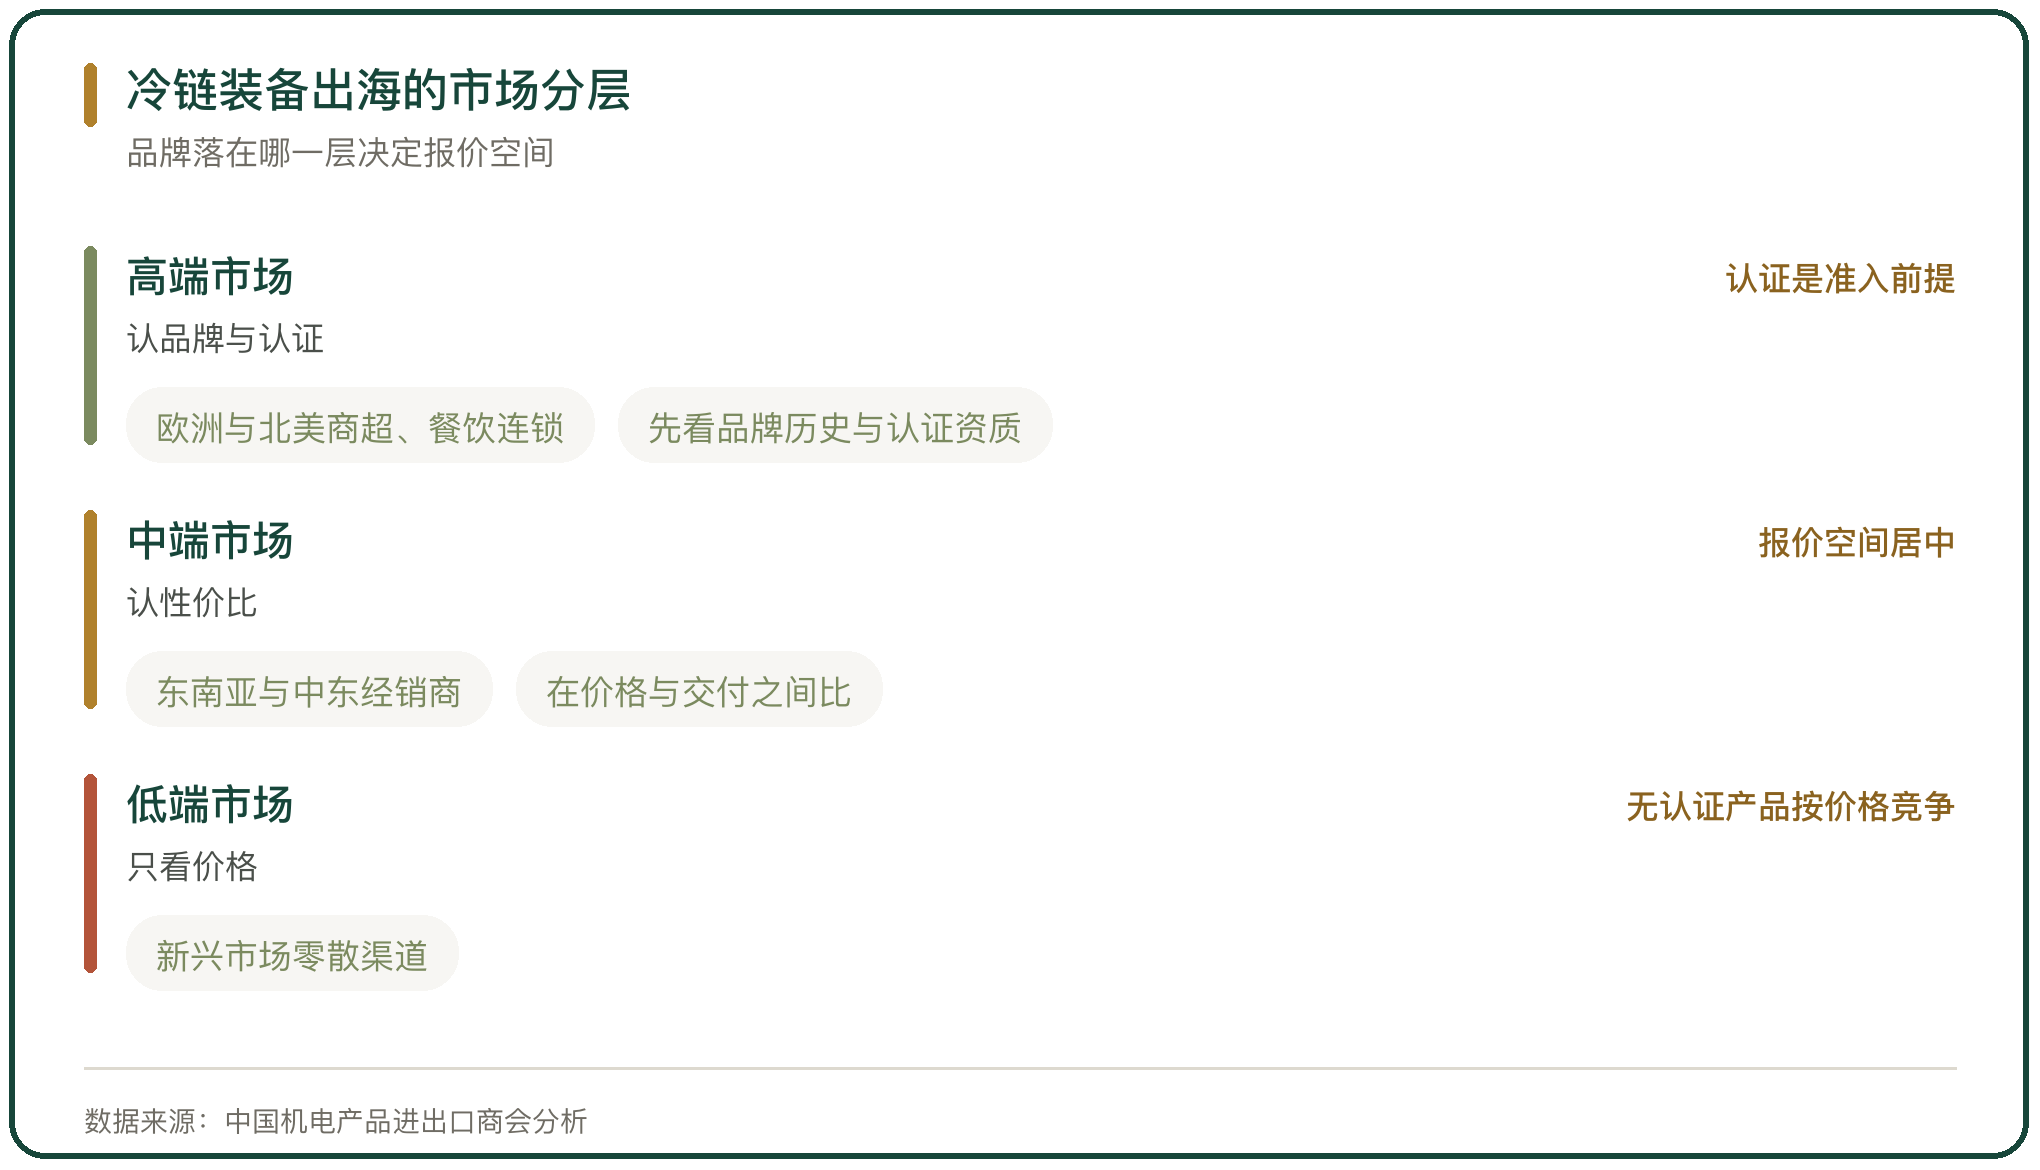
冷链装备的海外市场分层清楚。高端市场认品牌与认证,欧洲与北美的商超、餐饮连锁采购时先看品牌历史与认证资质;中端市场认性价比,东南亚与中东的经销商在价格与交付之间比;低端市场只看价格。品牌落在哪一层,决定报价的空间。
分层的边界在认证上。进入欧洲要满足 CE 与能效要求,进入北美要取得 UL 认证,没有认证的产品连报价资格都没有。澳柯玛的商用冷链设备通过 UL 与 CE 认证后进入欧洲高端商超,同一批产品在没有认证的市场只能按价格竞争。
三、贴牌与自主品牌的毛利率差
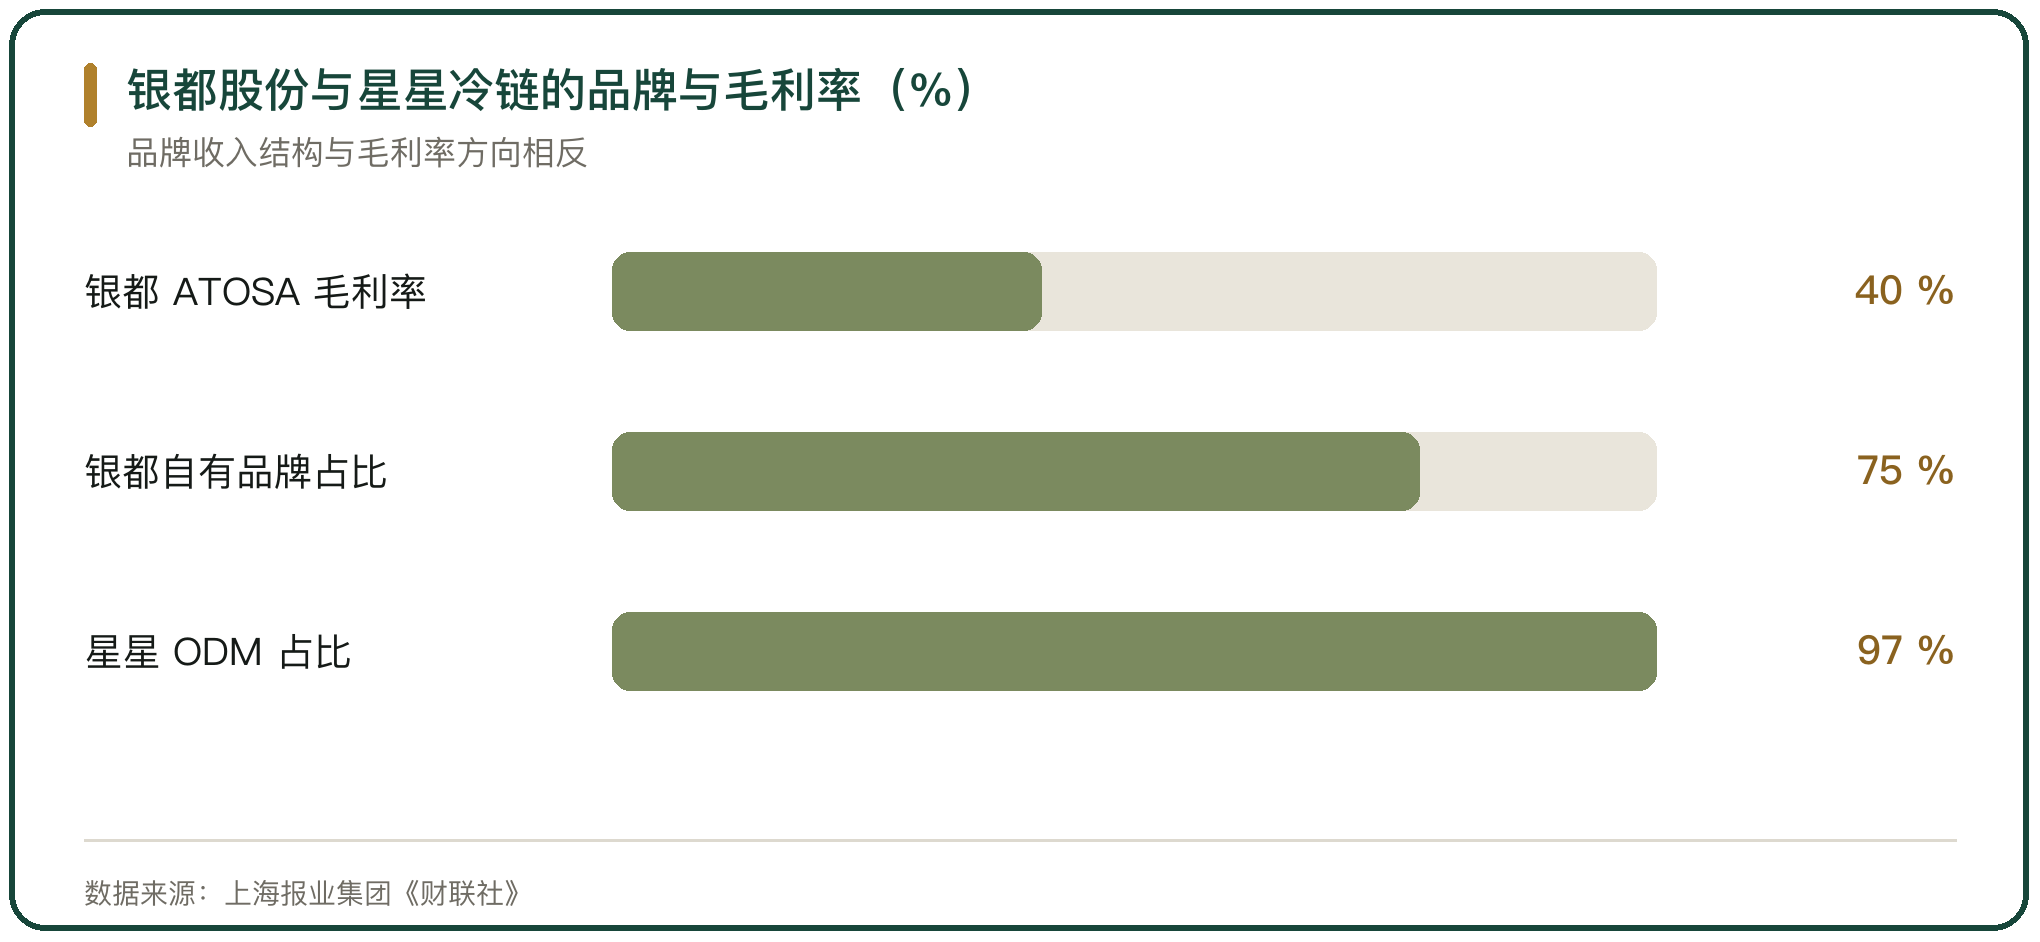
贴牌与自主品牌的毛利率方向相反。据上海报业集团《财联社》对银都股份的分析,银都股份以自有品牌 ATOSA 出口,2021 至 2022 年自有品牌收入占比约 75%,毛利率接近 40%;同业主打贴牌的星星冷链,ODM 收入占比 97% 以上,自有品牌收入占比不足 3%,规模只有几千万元,毛利率明显更低。
差额的来源是品牌在链条里拿到的位置。贴牌模式下,品牌与渠道的利润归海外客户,工厂只拿加工费;自主品牌模式下,品牌溢价与渠道利润留在企业自己手里。这个差额是品牌建设的主要回报。
四、自主品牌的销售费用代价
自主品牌的高毛利要用销售费用换。据上海报业集团《财联社》对银都股份的分析,主打品牌的银都股份,销售费用率比主打贴牌的星星冷链高出 5 至 6 个百分点,与家用厨电行业的销售费用率均值持平。品牌推广、渠道铺设与售后服务都要自己出钱。
费用的方向与市场的距离相关。距离越远,品牌要投的推广越多;售后网点越稀,单台设备的服务成本越高。自有品牌的毛利虽然高,扣掉销售费用之后的净利,未必比贴牌更高。
五、收购成熟品牌的整合
收购成熟品牌是拿到高端市场入场券的快捷方式。冰轮环境 2012 年通过香港子公司收购美国中央空调企业顿汉布什 98.65% 的股权,2015 年将资产注入上市公司。顿汉布什 1906 年在美国成立,是历史悠久的商用暖通空调制造商,在美国市场有品牌认知。
整合的成败在于保留什么。冰轮的做法是保留顿汉布什的品牌、核心团队与文化,让品牌继续以原有身份运作。整合之后,顿汉布什的收入从 2015 年的约 11.3 亿元增长到 2025 年的约 26 亿元。收购品牌买的是时间与认知,不是设备产能。
六、从贴牌到自主品牌的海容路径
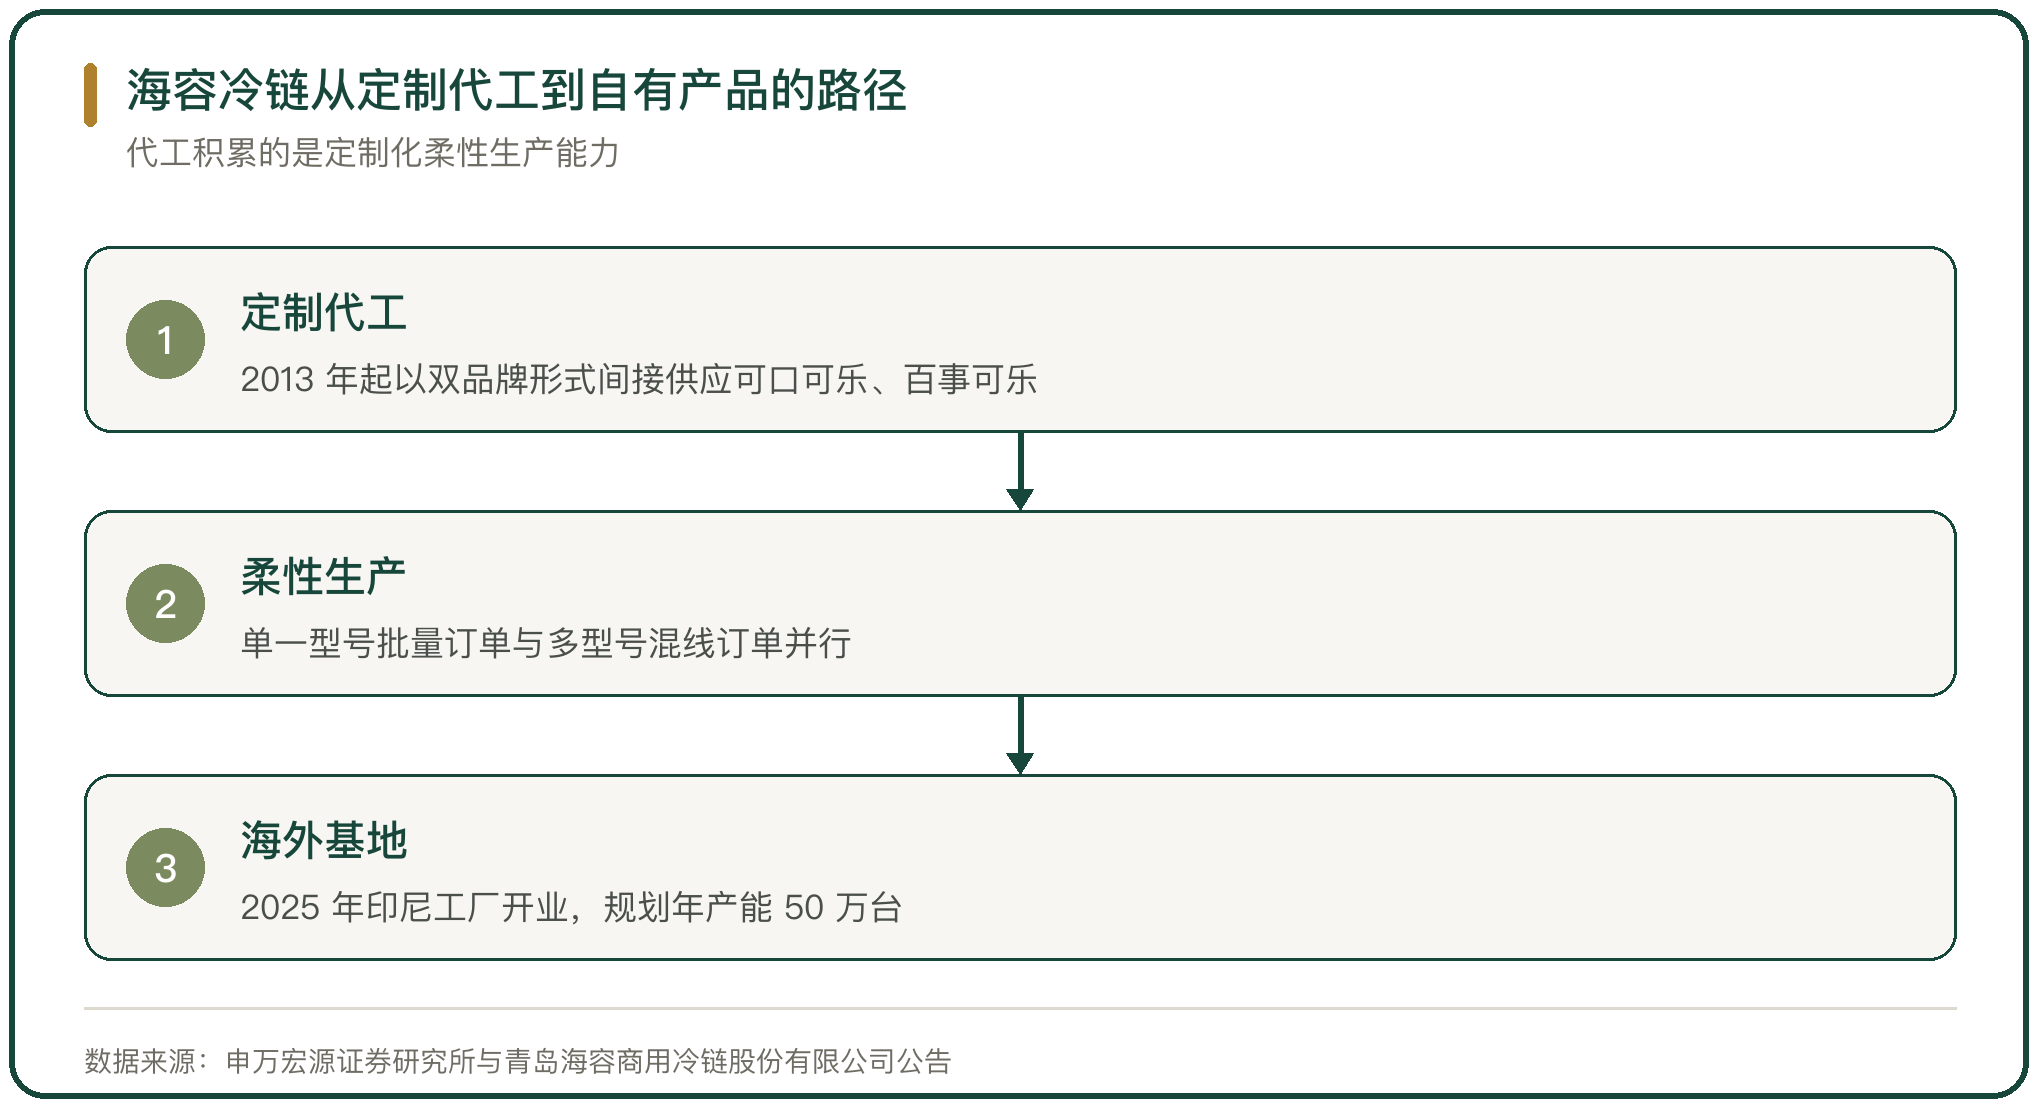
海容冷链的路径是从定制代工走向自有产品。公司自成立起专注商用冷链设备,2013 年通过与设计公司以双品牌形式合作,间接供应可口可乐、百事可乐等跨国饮料公司的商用展示柜;客户名单包括联合利华、雀巢、伊利与蒙牛。
代工积累的是定制化柔性生产能力。海容的生产线可以同时生产单一型号的批量订单与多型号的混线订单,这种能力支撑了海外客户对快速响应与差异化定制的要求。据申万宏源研究,公司 2025 年境外收入 10.8 亿元、占总收入约 32%,印尼工厂规划年产能 50 万台。
七、自主品牌的渠道与售后建设
自主品牌的渠道与售后要自己建。贴牌模式下,渠道与售后由海外品牌负责;自主品牌模式下,企业要自己找经销商、建备件库、配服务人员,否则产品卖出去也留不住客户。
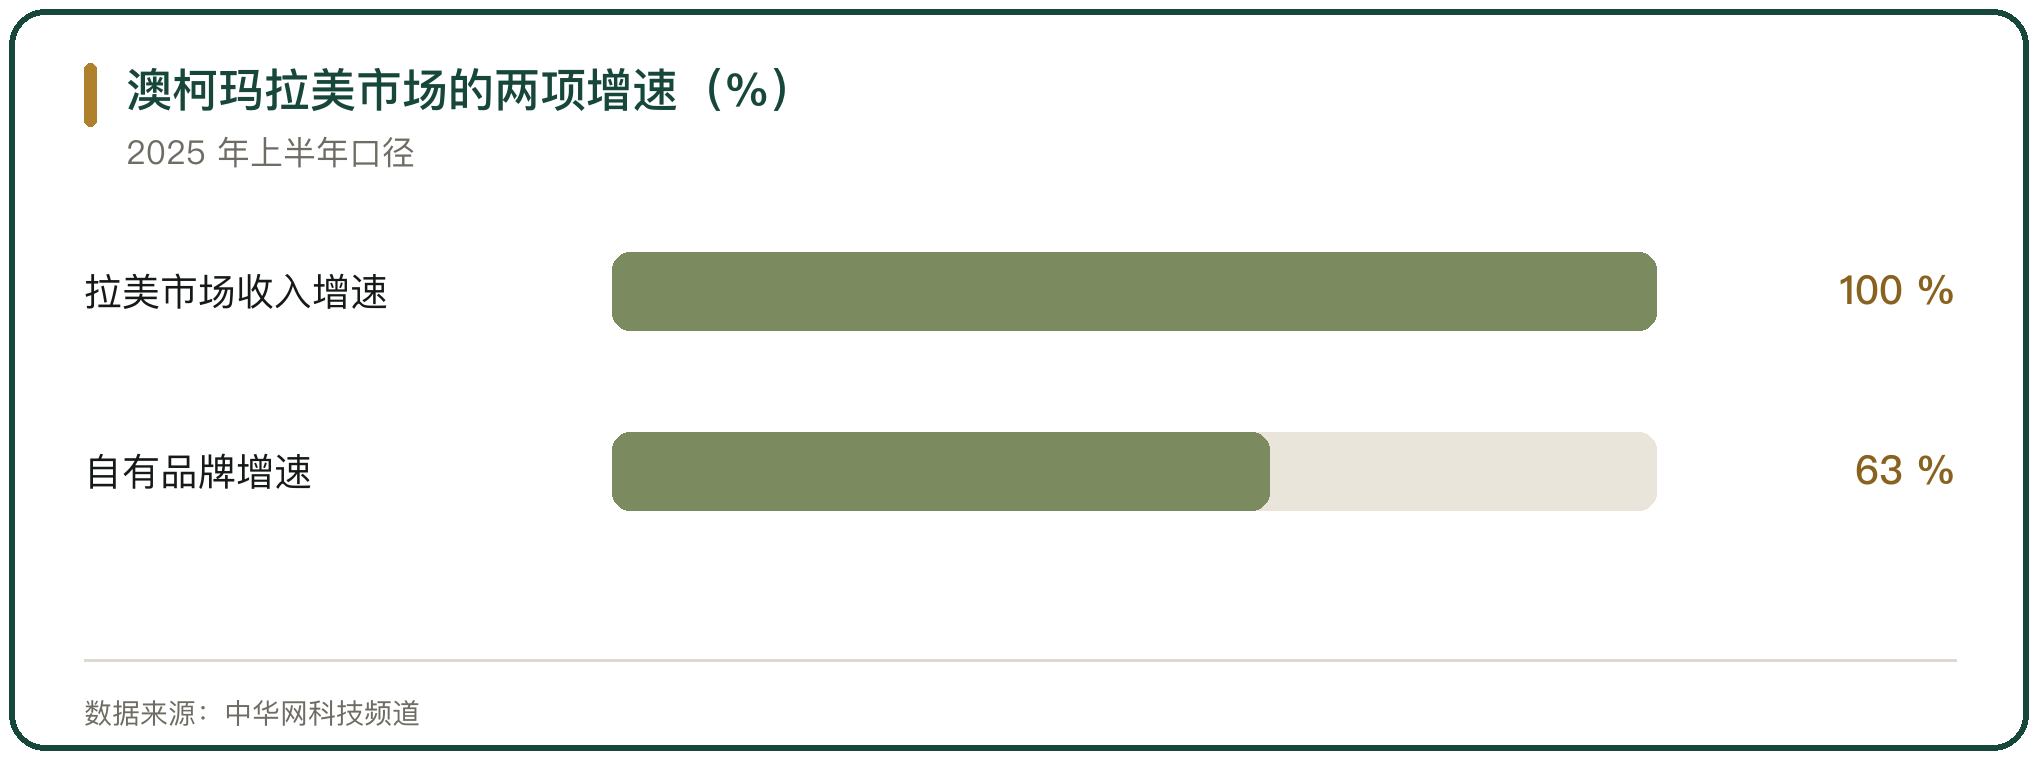
渠道的建设方式按市场分。成熟的欧美市场多通过当地经销商与零售商进入,新兴市场多通过合资合作与品牌收购进入。据中华网科技频道报道,澳柯玛在也门、阿根廷等市场通过合资合作与品牌收购深化本地渠道,推动自主品牌出口占比提升;在拉美市场,2025 年上半年收入与利润增长均超过 100%,自有品牌业务增速 63%。
八、自主品牌建设的地区选择
自主品牌的地区选择按竞争强度定。欧美市场的品牌格局稳定,新品牌进入要打长期战;东南亚、中东、拉美与非洲的品牌格局松散,本地消费者对新品牌的接受度更高,是自主品牌优先落子的区域。
选择与产能布局互相配合。海容在印尼建厂,澳柯玛在印尼布局年产能 50 万台的制造基地,本地生产可以服务本地渠道,缩短交货周期。据新京报报道,澳柯玛以疫苗冷链设备 Arktek 进入非洲,商用冷链设备进入当地商超与餐饮连锁,冷链布局延伸到 70 余个国家和地区。
九、自主品牌的建设周期与投入
自主品牌的回报周期长于贴牌。贴牌模式的订单当年就能回款,自主品牌要先投入推广费用,用几年时间把品牌做起来,才能收到品牌溢价。周期的长短取决于目标市场的竞争强度与企业的投入强度。
投入的方向决定品牌的落点。把研发投入放在产品上,品牌靠性能站住;把投入放在渠道上,品牌靠覆盖率站住;两者都投,回收期更长。品牌建设没有固定的时间表,只有投入与回报的匹配。
十、冷链装备出海自主品牌建设的判断
冷链装备出海的品牌路径分三种,贴牌转品牌、收购品牌、从零自建。三条路径的毛利率与销售费用方向相反,自主品牌的毛利率更高,销售费用率也更高;收购品牌买的是现成的认知,代价是整合能力;从零自建的时间成本最高。
品牌的位置决定企业能拿到的利润段。贴牌模式下,品牌与渠道利润归海外客户,工厂只拿加工费;自主品牌模式下,这部分利润留在企业自己手里。据上海报业集团《财联社》对银都股份与星星冷链的比较,主打品牌的银都股份毛利率接近 40%,销售费用率比主打贴牌的星星冷链高出 5 至 6 个百分点。品牌建设的取舍,落在毛利与费用的差额上。



写点看法