

农产品价格指数保险的实践:目标价格、采价与财政补贴
关键词 价格指数保险目标价格生猪保险保险加期货财政补贴基差风险
一、农产品价格指数保险的触发机制
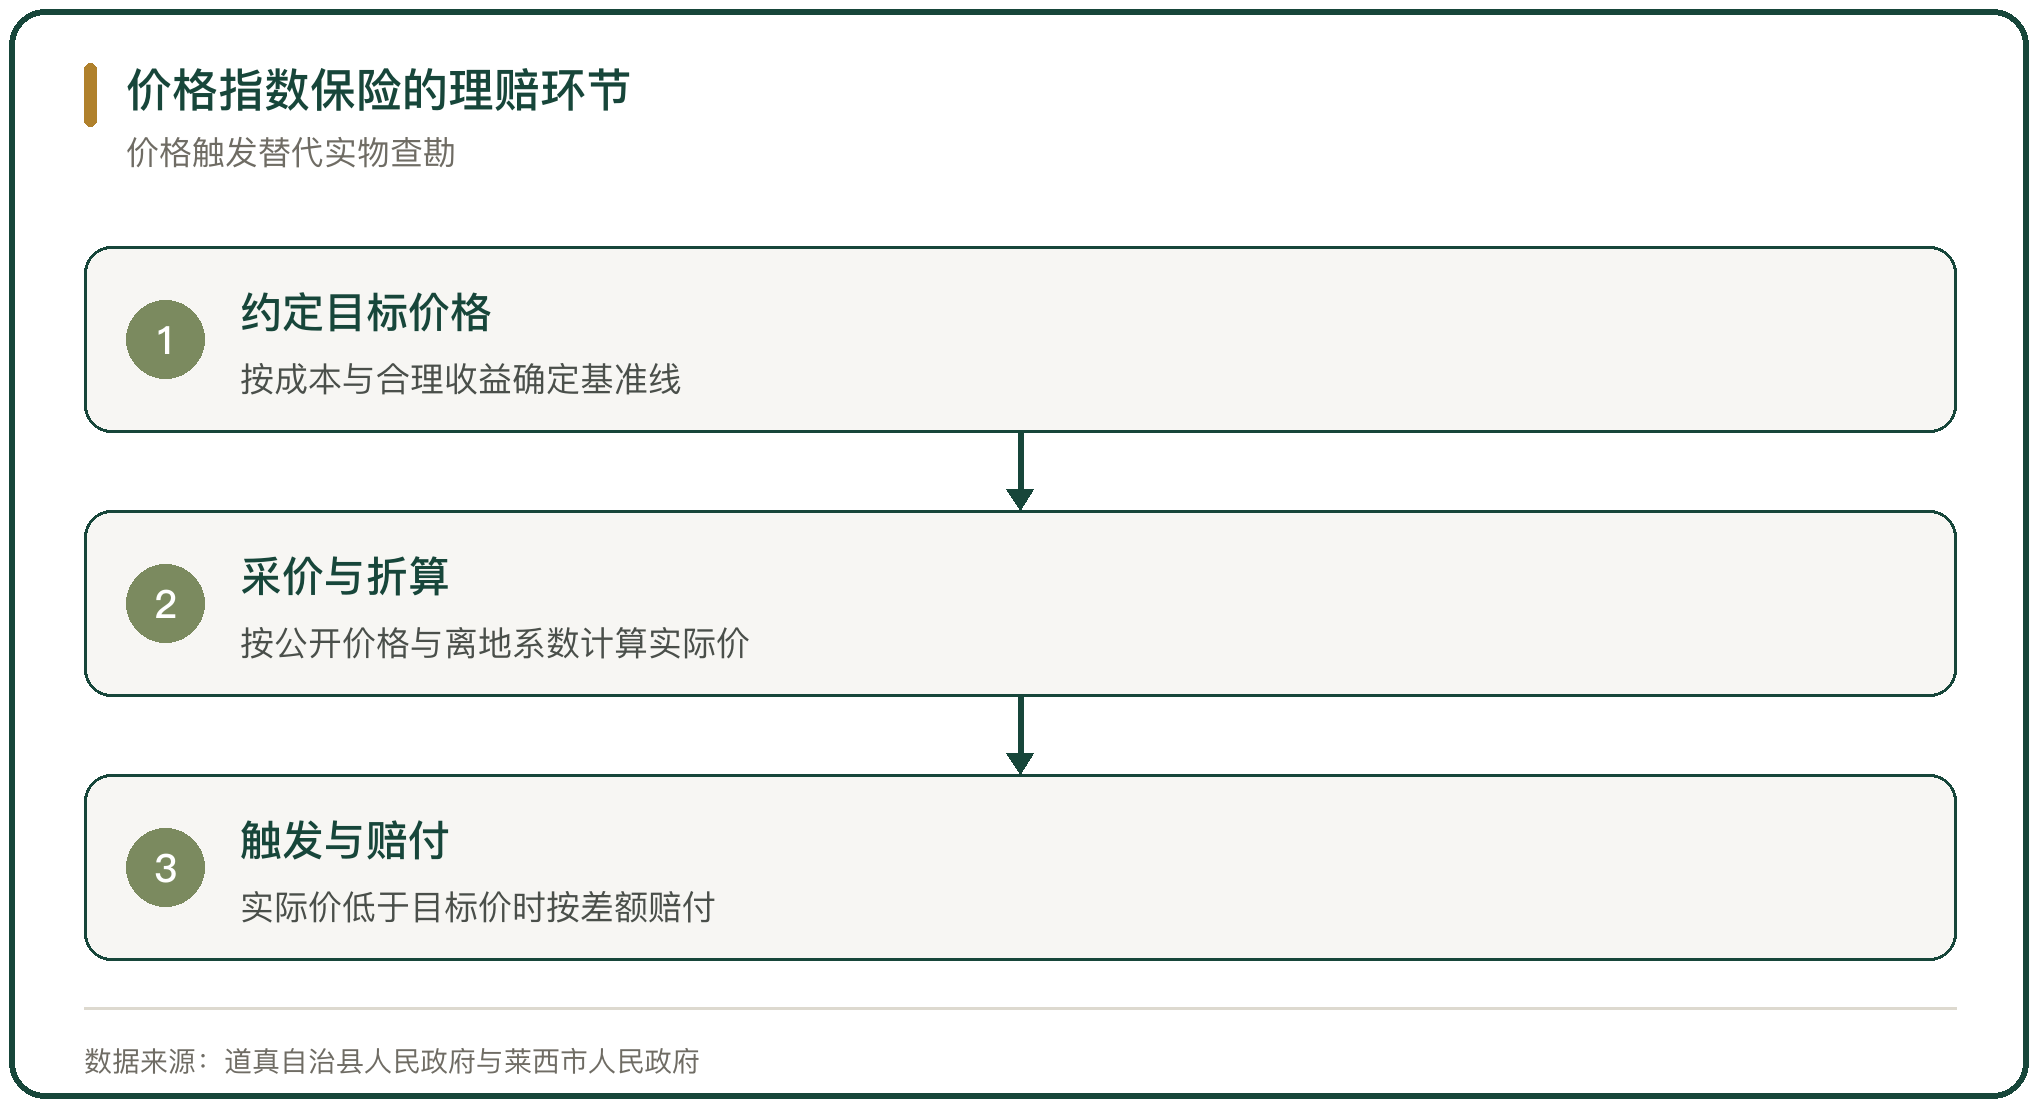
价格指数保险不查勘实物,赔款由公开价格与目标价格的差额决定。当保险期间内标的的平均实际价格低于约定的目标价格时,视为保险事故发生,保险人按合同赔偿。
触发环节省掉了定损。传统农业保险的争议多集中在损失率认定上,价格指数把定损换成采价,赔款的计算过程可以复盘。
风险随之转移到参数上。目标价格定得高低、采价的时点与频次、离地价格系数怎么设,直接决定触发与否和赔付多少。
二、目标价格与保额的设定
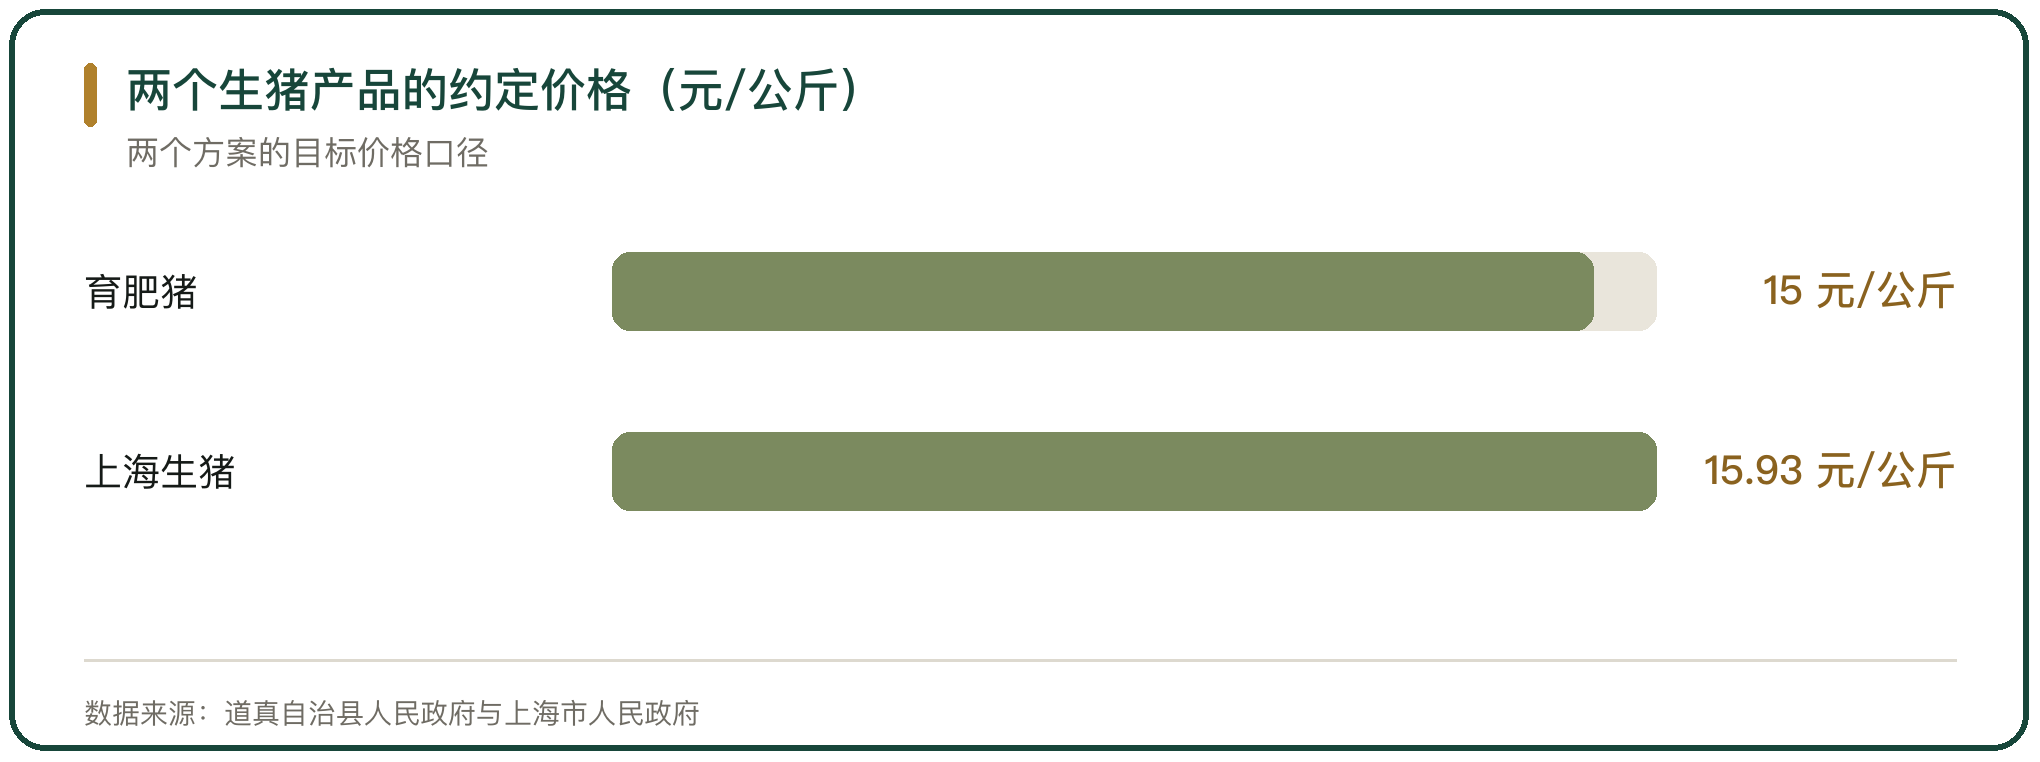
目标价格是产品的基准线,保额是赔付的上限,两者共同决定保费与赔付空间。贵州省道真自治县的实施方案把育肥猪价格指数保险的保险价格约定为 15 元/公斤,约定每头出栏育肥猪重量 120 公斤,保险金额 1800 元/头,费率 7%,保费 126 元/头;当育肥猪实际交易价格低于 15 元/公斤时开始计算保险责任损失。
地方方案的参数各有口径。山东省莱西市的生猪目标价格保险把单位保险金额设为 1000 元/头,保费按保期分档,1 个月保期 50 元/头、3 个月保期 70 元/头,由中国太平洋财产保险股份有限公司青岛分公司承保服务。
目标价格与保额把风险敞口固定下来,参数一旦偏差,产品效果随之打折。
三、采价口径与基差风险
采价口径决定触发结果的客观性。道真的食用菌价格指数保险以贵州省农业农村厅官网按月发布的数据为平均市场价格;莱西由市农业农村局、保险承办机构与 3 至 5 家投保主体代表组成价格监测小组,每 2 天采集 1 次收购价,按采价期内的日均价之和除以采集次数确定实际价格。
采价与实际成交之间仍有差距,这部分差距被称为基差。浙江省台州市椒江区的西兰花收入保险把目标价格定为 2.2 元/公斤,月平均离地价格以农业农村部全国重点农产品市场信息平台发布的批发均价乘以 0.33 的离地价格系数得出;浙江省温岭市采用同一系数。
系数把批发价折算成离地价,折算方法与市场实际成交的偏离,是价格指数产品的主要风险来源。
四、财政补贴与农户自缴
参保率由财政补贴比例与农户自缴水平决定。道真育肥猪价格指数保险的保费由省级财政补贴 40%、市级财政补贴 20%、县级财政补贴 10%,农户自缴 30%;莱西的市级财政补贴 60%,投保主体自担 40%;上海市的生猪收入保险由市级财政承担 50%、区级财政承担 20%,农户自缴 30%,市属企业由市级财政承担 50%、企业自缴 50%。
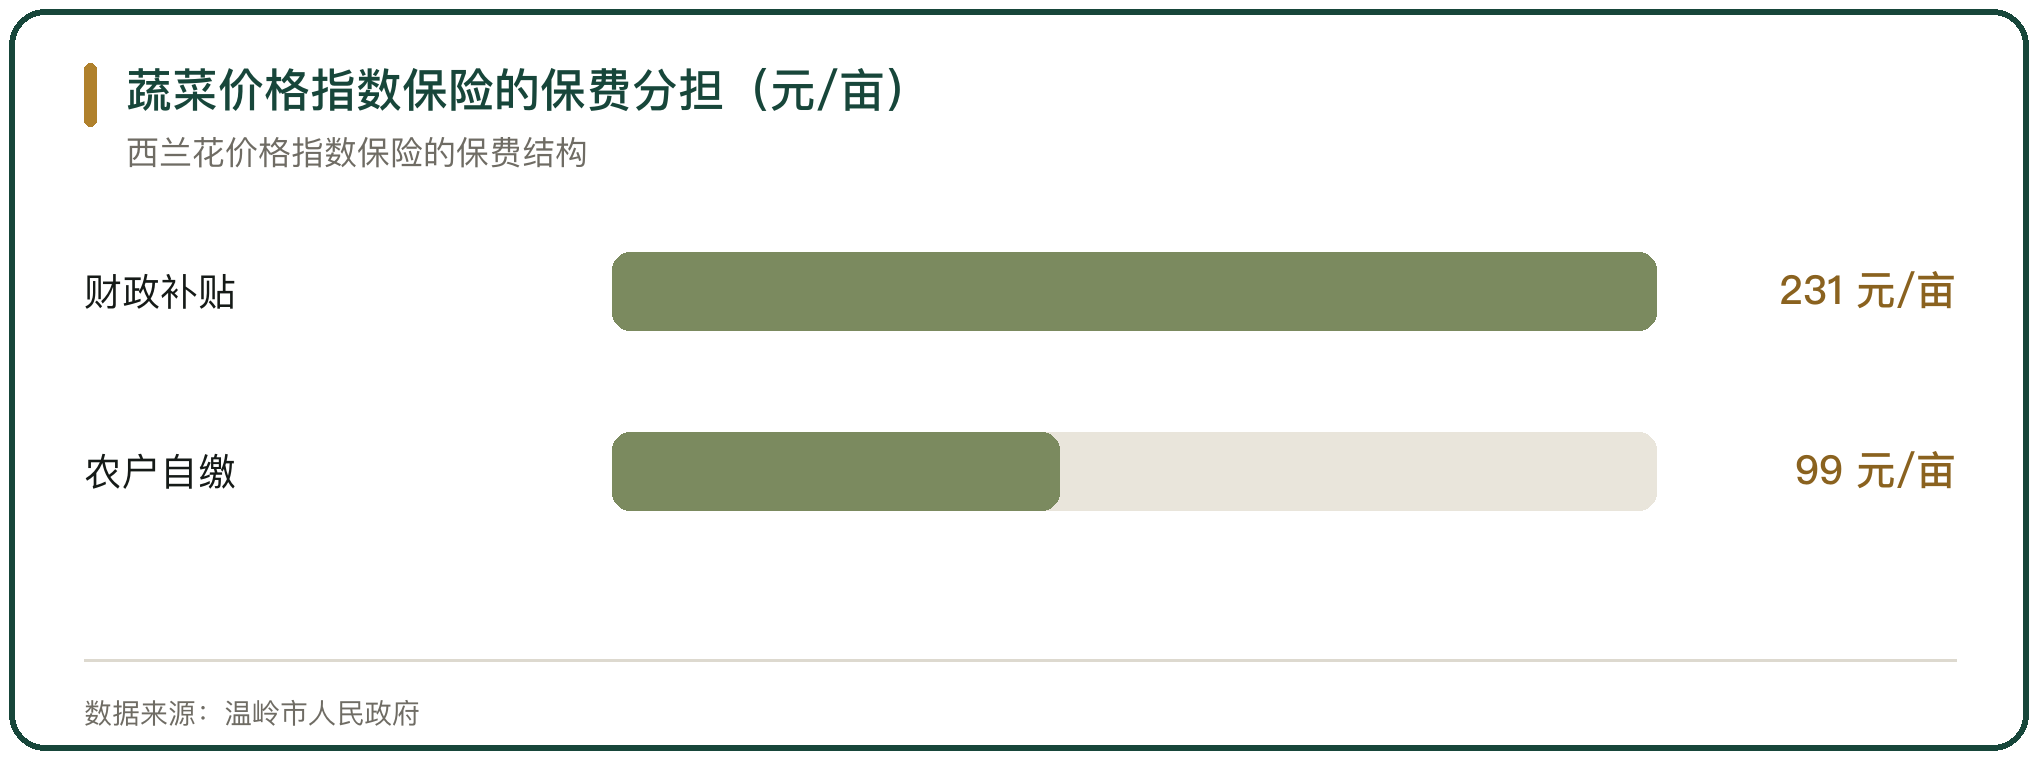
蔬菜类产品的补贴更高。青海省互助县的蔬菜价格指数保险项目总投资 322.5 万元,保费 90% 由财政补贴、10% 由投保人自缴;浙江省温岭市的西兰花价格指数保险每亩保费 330 元,其中财政补贴 231 元、农户自缴 99 元。
补贴比例越高,农户的参保成本越低,产品的覆盖面越大。
五、生猪价格指数保险的落地
生猪是价格指数保险规模较大的品类。上海市把生猪收入保险自 2025 年 12 月起阶段性纳入市级财政农业保险保费补贴常规险种,保险金额 900 元/头,2025 年 12 月至 2026 年 11 月的费率为 5.5%,保险价格 15.93 元/公斤,每年 12 月按过去 36 个月的生猪价格算术平均值调整保险目标价格。
赔付在价格下行时触发。浙江省桐乡市一名养殖户的猪场出栏 290 余头,浙江省发改委公布的 7 月生猪目标价格保险实际价格为 15.21 元/公斤,未达到 16 元/公斤的投保约定目标价格,触发赔付,该养殖户收到约 26000 元赔款。
生猪保额与价格波动匹配,产品在猪周期下行阶段发挥稳定收益的作用。
六、蔬菜价格指数保险的实践
蔬菜价格指数保险按品种与上市窗口设计。互助县的保险蔬菜涵盖娃娃菜、大葱、甘蓝、蒜苗、莴笋与萝卜,投保面积 10000 亩以上,保险责任期 15 天,投保人需在责任期 15 天内采摘上市,未在责任期采摘上市的不接受理赔;各品种的保险金额与约定保险价格按亩设定,娃娃菜 1500 元/亩、约定价格 0.8 元/公斤,大葱 5000 元/亩、1.6 元/公斤。
产品从价格保障走向收入保障。椒江区推出西兰花收入保险,把自然灾害导致的产量损失与价格下跌导致的收入损失一并纳入保障,约定采价期为每年 11 月 1 日至次年 2 月 28 日,覆盖采收旺季。
上市窗口与采价期的对应,是蔬菜类产品能否触发赔付的关键。
七、保险加期货的价格风险转移
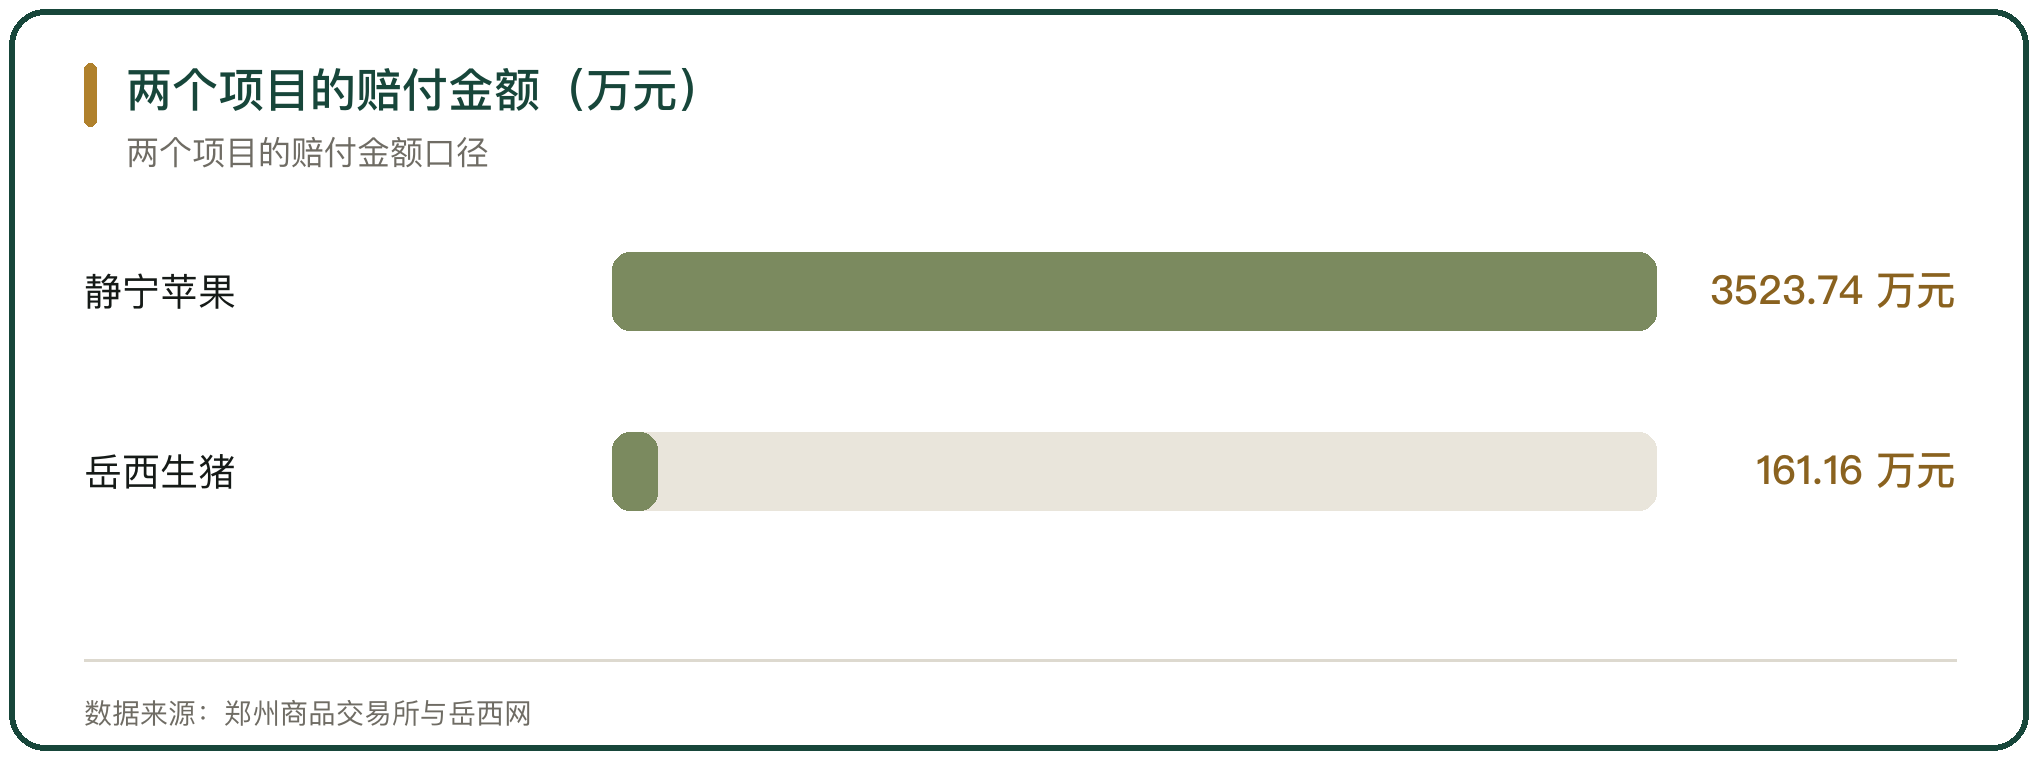
价格指数保险对接期货市场,把价格风险向资本市场转移。郑州商品交易所支持的苹果“保险+期货”项目在甘肃静宁开展多年,2024 年覆盖 18 个苹果主产乡镇 238 个村、20119 户果农,投保面积 5.56 万亩、投保数量 6.67 万吨、保障金额 5.11 亿元,项目总保费 2000 万元,赔付 3523.74 万元,赔付率 176.19%。
模式在向收入险升级。陕西省延长县的苹果“保险+期货”新农提升计划采用价格加产量的双重保障,长江期货对冲价格风险、人保财险承担产量风险,覆盖 67 户果农、1600 亩果园,2025 年总赔付 62 万余元、户均近 9300 元。
期货对冲把系统性价格风险从保险人一侧转移出去,赔付率因此可以高于保费规模。
八、赔付率与产品可持续性
赔付率是产品可持续性的观察窗口。静宁苹果项目 2024 年的赔付率为 176.19%,农户每亩自缴保费 72 元、获得赔付 633.55 元。
生猪类项目的赔付率同样波动较大。安徽省岳西县 2025 年首批生猪“保险+期货”项目赔付资金 161.16 万元、赔付率 201.5%,覆盖 14631 头生猪、惠及 20 户养殖户与 5 家养殖企业,参保农户自缴保费比例降至 40%;陕西省榆林市太保产险承保的政策性生猪期货价格保险承保生猪 25039 头、总保费 200 万元、保险总金额 3200 万元,核定赔付 244 万元。
高赔付率来自价格下行周期,产品在周期高点的可持续性依赖财政补贴与再保险安排。
九、价格指数保险覆盖的扩展
产品从主粮与生猪向地方特色农产品扩展。上海市把生猪收入保险纳入市级财政补贴常规险种,费率按简单赔付率建立动态调整机制。
扩展依赖数据与标准。价格指数产品需要权威、连续、可回溯的价格数据,农业农村部全国重点农产品市场信息平台与地方农业农村部门发布的价格成为采价基础;离地价格系数、上市窗口与产量认定标准,决定产品能否在更多品类复制。
覆盖面扩大的同时,参数设计的工作量随之增加。
十、农产品价格指数保险实践的判断
价格指数保险的实践效果,取决于目标价格、采价口径与财政补贴三个参数的配合。目标价格贴近成本与合理收益,产品在价格下行时才能补上损失;采价口径权威连续,触发结果才可复盘;补贴比例与农户自缴匹配,参保率才有支撑。
产品形态在从保价格走向保收入。生猪收入保险、西兰花收入保险与苹果“保险+期货”收入险,都把产量与价格两类风险纳入同一张保单,赔付计算比单一价格险复杂。
参数与实际成交之间的基差,是价格指数产品需要持续校准的部分。



写点看法