

农业保险在流通环节的延伸
关键词 农业保险完全成本保险种植收入保险保险加期货价格指数保险冷链中断险
一、农业保险在流通环节延伸的制度框架
农业保险的制度框架由《农业保险条例》确定。条例以国务院令第 629 号公布,自 2013 年 3 月 1 日起施行,把农业保险分为中央财政补贴的政策性保险与地方补贴或商业保险两类,并规定建立大灾风险分散机制。
流通环节的保险原先不在政策险的保障范围内。政策险的标的是农作物、牲畜与林木的生产损失,收储、运输与批发的货物损失依靠财产险与货运险。把保障往流通环节延伸,是近几年农险产品创新的一个方向。
延伸的做法是按流通环节的风险类型重新设计产品,把生产险的条款直接搬到流通环节并不适用。价格、库存与温控这三类数据,构成流通环节保险的定价基础。
二、完全成本保险与种植收入保险
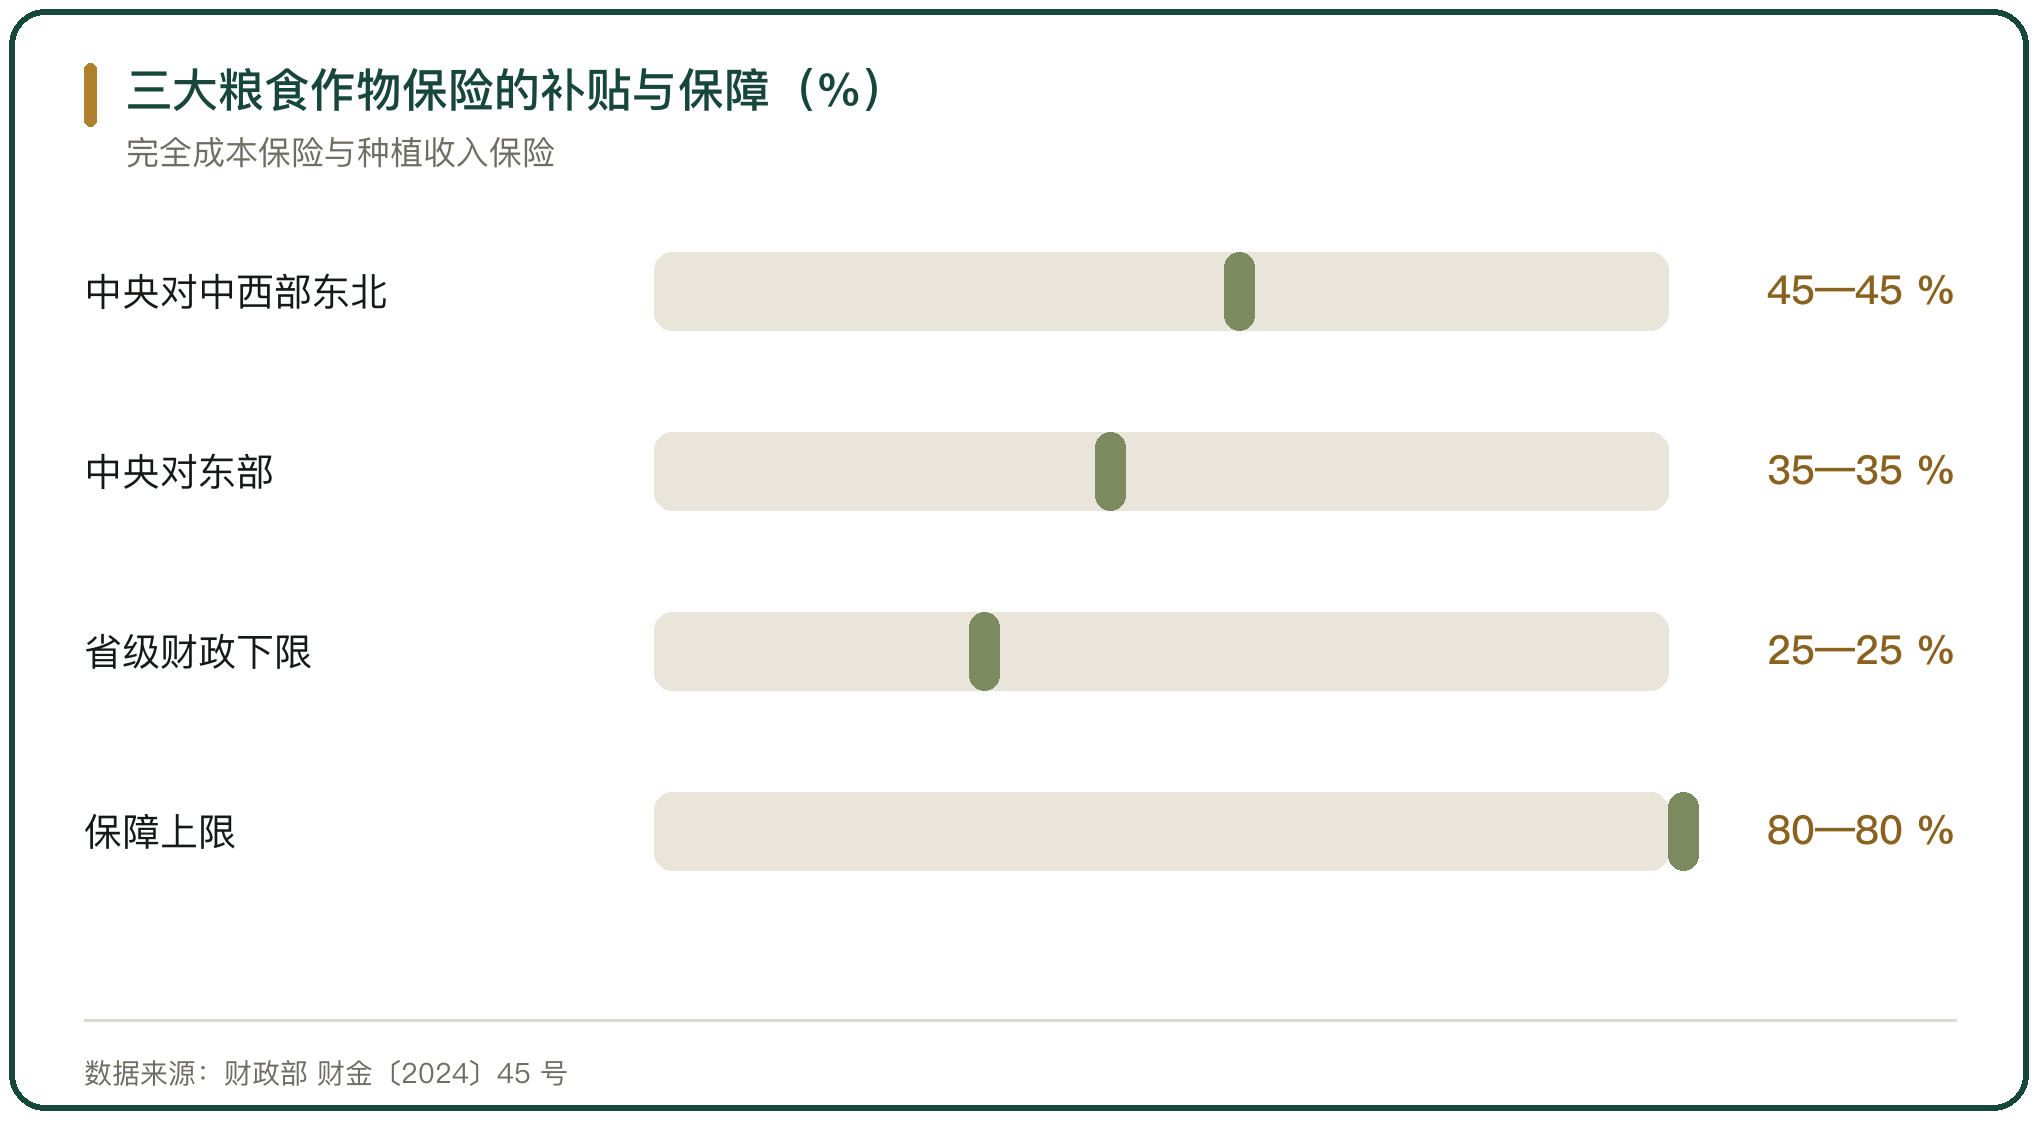
主粮作物的保险从物化成本走向完全成本与种植收入。财金〔2024〕45 号规定,三大粮食作物的完全成本保险与种植收入保险在全国全面实施。保费补贴按区域分档,在省级财政补贴不低于 25% 的基础上,中央财政对中西部与东北地区补贴 45%、对东部地区补贴 35%,保障水平最高可以达到相应品种产值的 80%。
完全成本保险覆盖物化成本、土地成本与人工成本,种植收入保险覆盖产量与价格两个变量。后者在粮食价格下行时保障更充分,因为赔付同时看产量与价格。
两类保险与流通环节的衔接点在收购价。收入保险的赔付参照价格,收储企业与贸易商据此确定收购价,价格传导的链条被打通。
三、农业保险的规模与保障水平
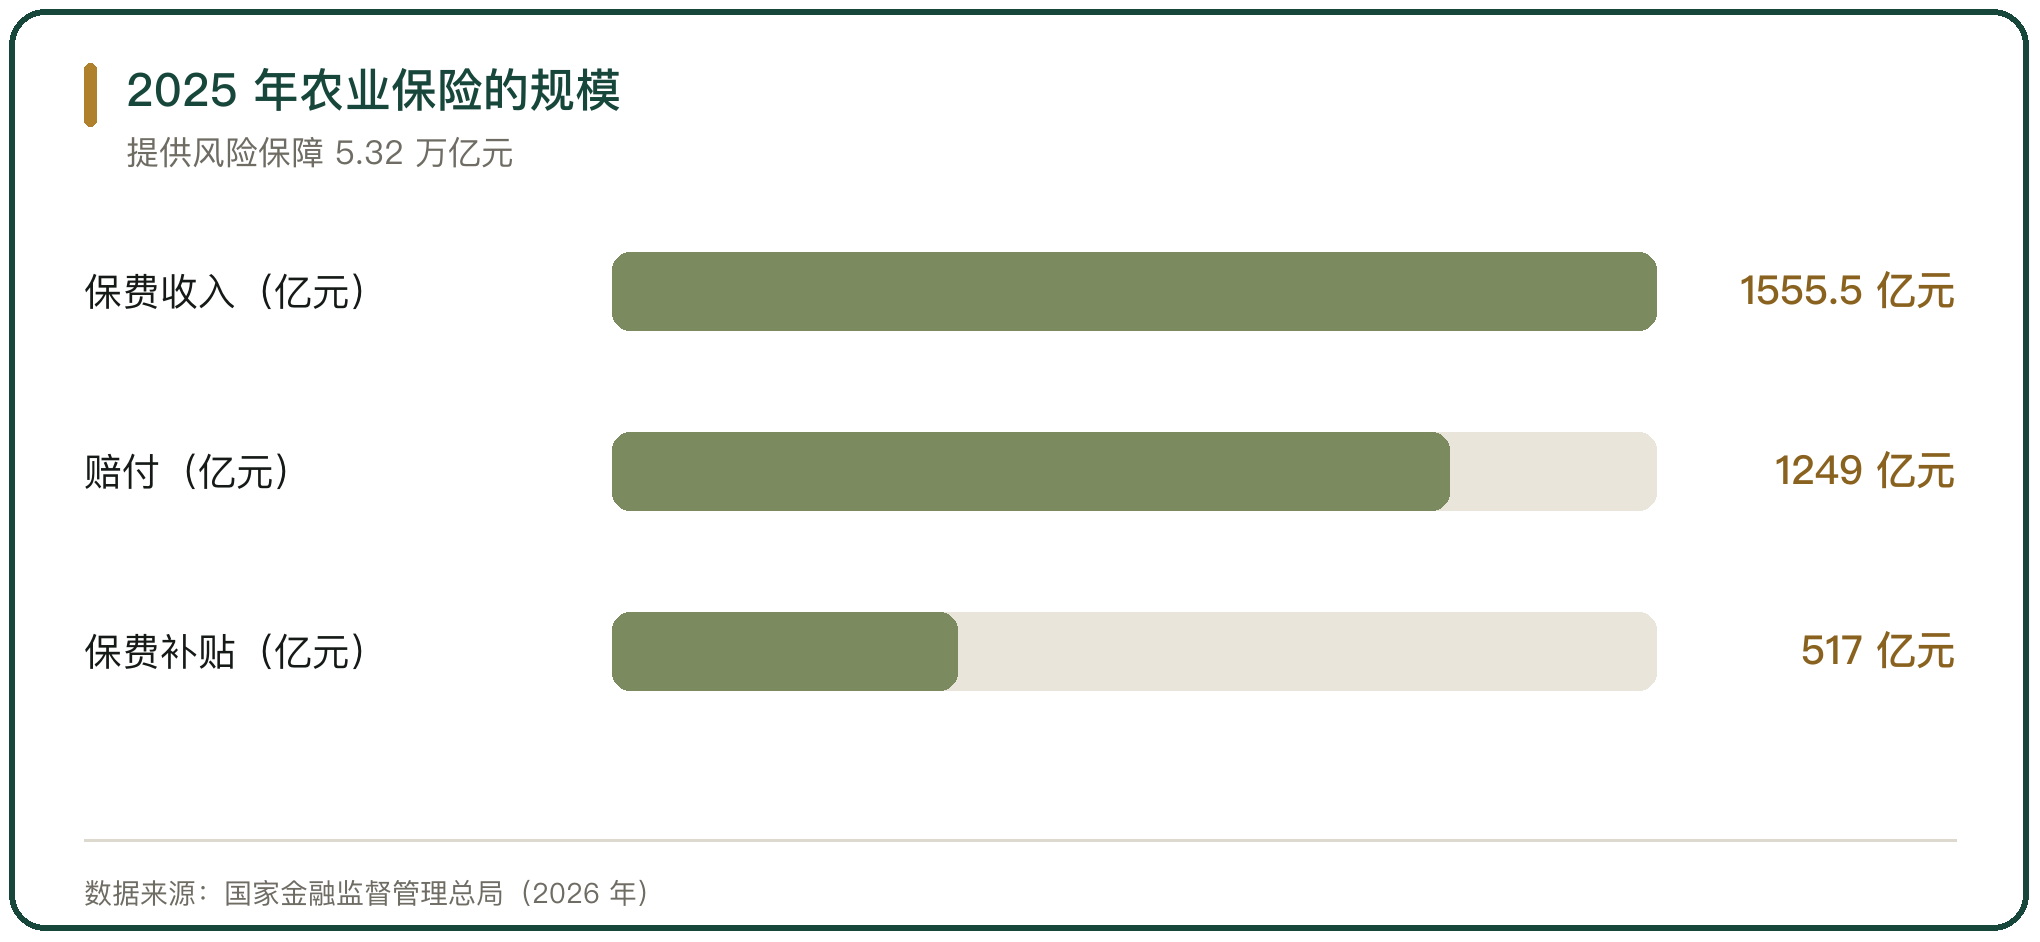
农险的规模可以看几组数字。2025 年,全国农业保险保费收入 1555.5 亿元,为 1.39 亿户次农户提供风险保障 5.32 万亿元,中央财政拨付保费补贴 517 亿元,当年赔付 1249 亿元。大豆保险提供的保险金额 446 亿元、同比增长 37.02%。
保费收入与赔付的比值说明农险的经营特征。赔付 1249 亿元占保费收入 1555.5 亿元的 80% 左右,加上费用与再保成本,农险的承保利润空间有限,主要靠财政补贴维持。
规模上去了,产品结构才有多样化的空间。主粮保险的覆盖面稳定之后,特色农产品与流通环节的产品才有条件推开。
四、保险加期货的价格保障
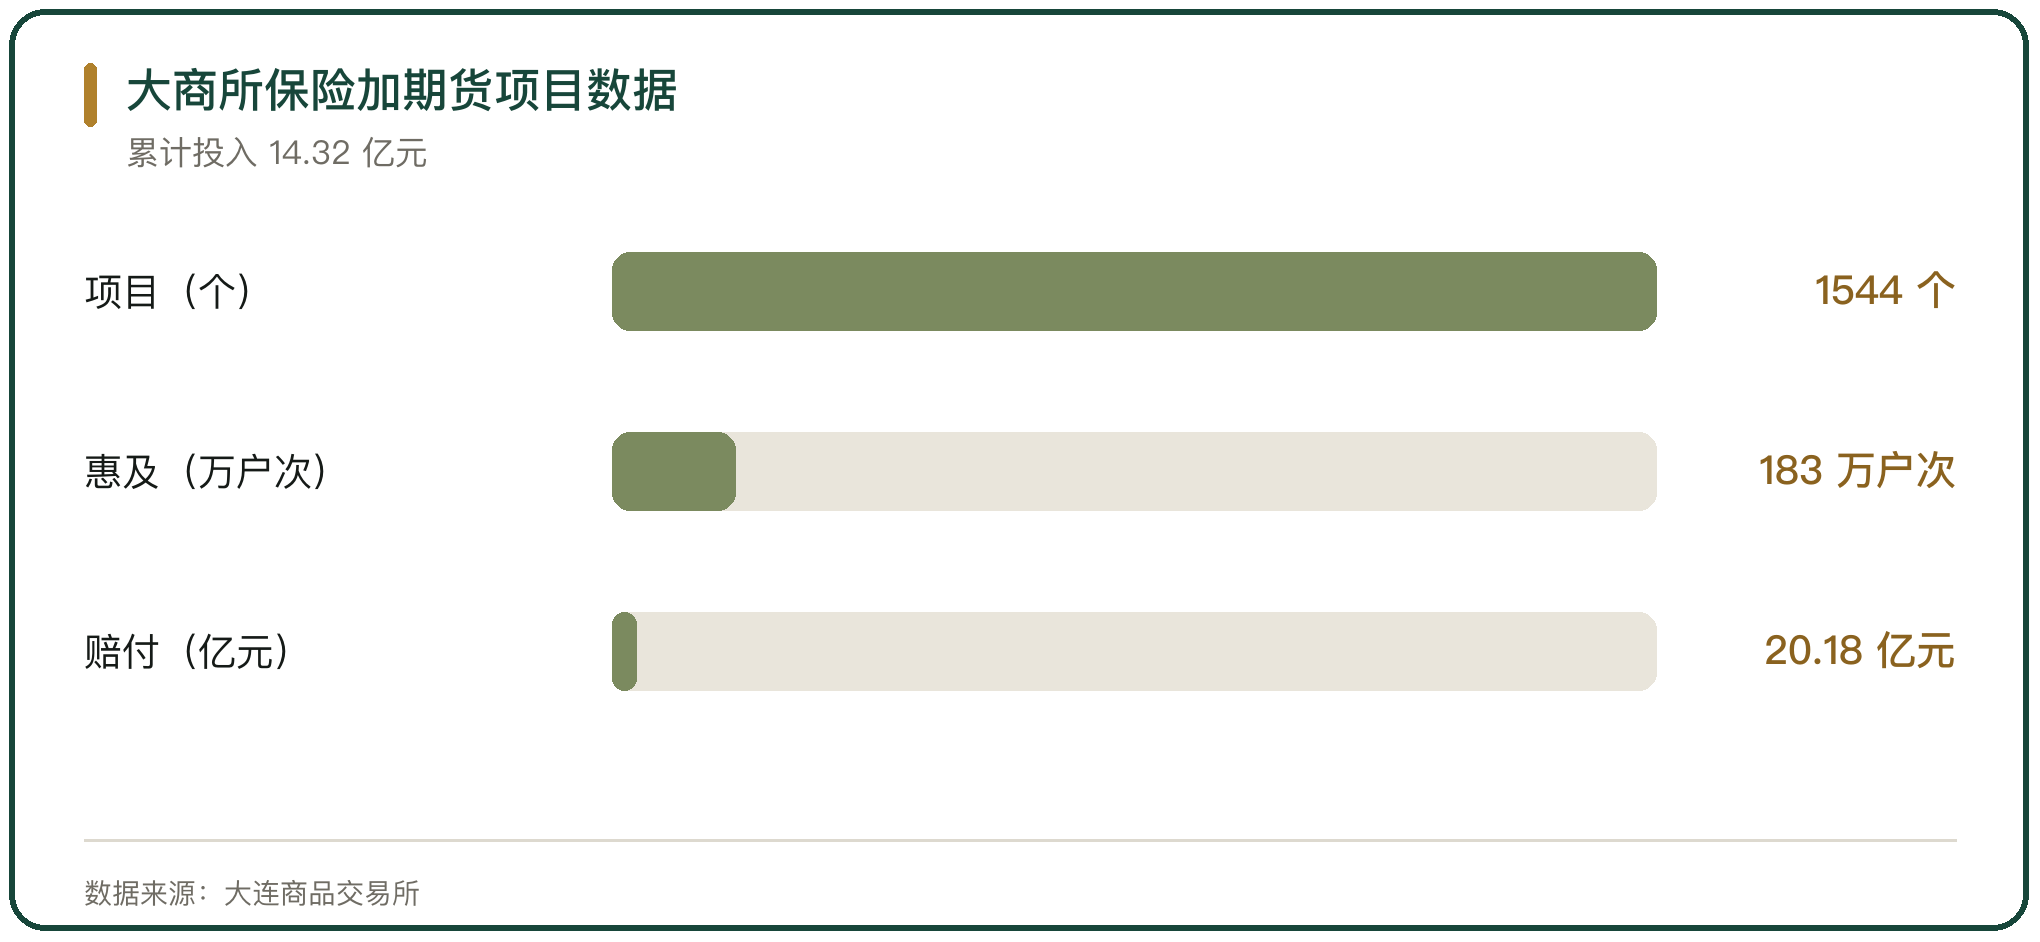
「保险加期货」把价格风险转到期货市场。大连商品交易所截至 2025 年底累计投入 14.32 亿元,支持 1544 个「保险加期货」项目,惠及 183 万户次,累计赔付 20.18 亿元。
这一模式在流通环节的作用是稳定收购价。农户或合作社投保价格,保险公司通过场外期权在期货市场对冲,价格下跌时赔付参照期货价格结算。收储企业与贸易商据此确定收购价,价格传导的链条被打通。
对冲成本是这类产品的约束条件。期权价格随波动率变化,行情剧烈时对冲成本上升,保费随之上涨,投保意愿下降。
五、仓储环节的价格指数保险
仓储环节的保险从财产损失扩展到价格波动。平安产险在东明的山药价格指数保险中,为 5000 吨仓储库存提供保障,覆盖约 53% 的库存量,首月触发 5 次预警,赔付靠区块链自动执行。
价格指数保险的赔付依据是公开价格指数,不依赖逐笔查勘。库存量、保障比例与预警阈值是产品的三个关键参数,指数取样点与结算周期决定赔付的及时性。
指数取样的代表性决定产品的公平性。取样点集中在少数市场,指数容易被单一市场的价格影响,投保人与保险人对取样规则的分歧就会增加。
六、全链条保险的组合设计
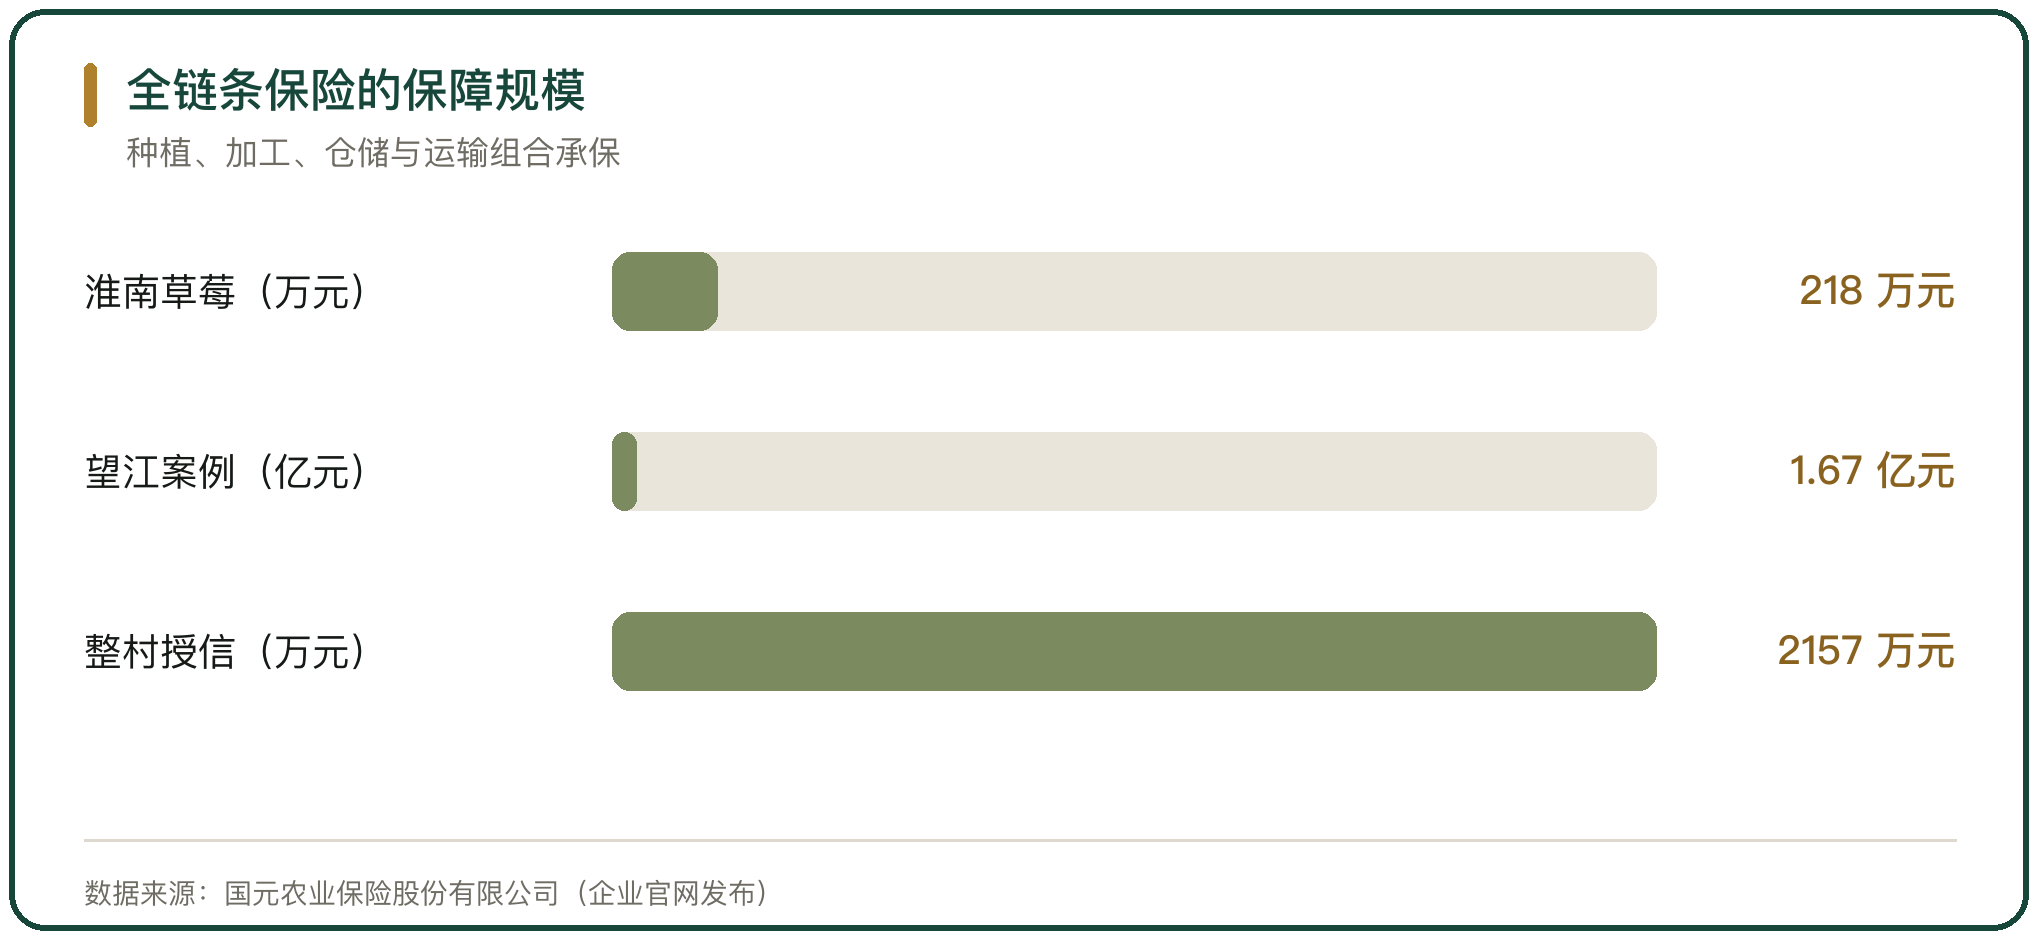
全链条保险把种植、加工、仓储与运输的保障组合在一起。国元保险在淮南的草莓「一链一险」覆盖 545 亩、66 户,总保障 218 万元,配套整村授信 2157 万元,带动亩均增收 5000 元。安徽望江县的农业企业办理的「种、产、储、运」全链条保障金额 1.67 亿元。
全链条保险的要点是各环节的责任边界。种植段看灾害与产量,储运段看货物损失与温控,销售段看价格。一张保单覆盖多个环节时,保额与费率的分配要按各环节的风险敞口确定。
组合设计的难点在归因。一批货物在多环节都可能受损,定损要判断损失发生在哪一段,责任边界不清时,各险种之间容易推诿。
七、冷链中断险与物流环节
流通环节的保险还包括运输与仓储的货物保障。茂名电白区沙琅镇的冷链中断险在一个案例中减少损耗 80 万元。烟台骅达的冷库及仓储货物财产综合保险在 2025 年成交 494800 元,承保方为中国人民财产保险股份有限公司烟台市分公司,项目编号 SDYZ2025-104。
冷链中断的赔付条件通常与断电时长挂钩。冷藏设备连续停止工作达到约定时长,造成的解冻与腐坏才进入赔付范围,短暂断电与设备故障引起的温度波动一般不在保障范围内。
时长门槛把日常的温度波动挡在赔付范围以外,也把保险的责任限定在设备失效这一类事故上,产品的定价因此有了明确的边界。
八、大灾风险的分级分散机制
大灾风险靠分级分散机制消化。《农业保险条例》第八条规定,财政、农业与保险监督管理等部门建立农业保险大灾风险分散机制。机制分三层,保险公司用大灾风险准备金承担第一层,省级与中央的农业保险大灾风险基金承担第二层,超过部分由再保险市场承担。
这一安排的目的是把单个年份的巨灾损失在时间与主体之间摊平,避免一家公司在一次大灾后退出农险经营。
流通环节的保险同样依赖这套机制。一次大范围的运输中断或仓储事故涉及的标的集中,没有分层分散,单一产品的赔付波动就会很大。
九、农业保险在流通环节延伸的判断
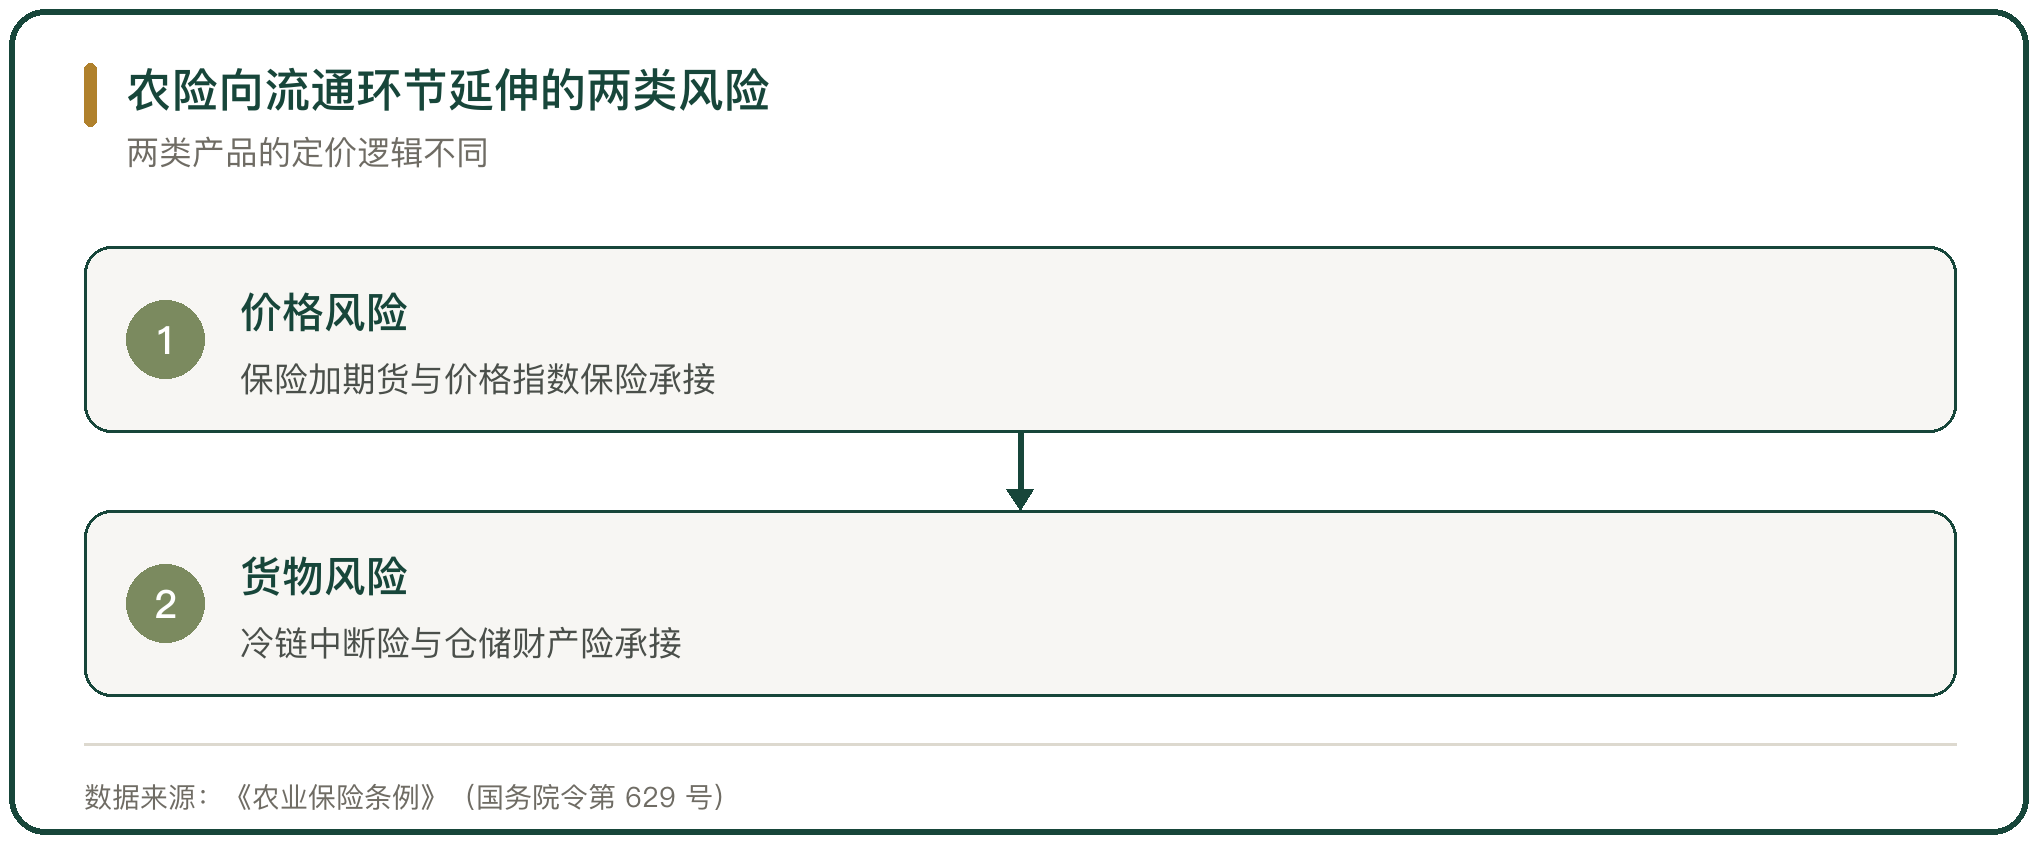
农险往流通环节延伸,落点是价格与货物两处风险。价格风险靠保险加期货与价格指数保险承接,货物风险靠冷链中断险与仓储财产险承接。前者的赔付依据是公开指数,后者的赔付依据是温控记录与损失查勘,两类产品的定价逻辑不同。
延伸的边界由数据决定。价格指数、库存量与温控记录能连续采集,保险就能把保障嵌进流通环节;数据不连续,承保与理赔都要回到逐户查勘,成本上升,产品就难以规模化。



写点看法