

基差贸易与点价模式的运用
关键词 基差贸易点价模式厦门象屿陕西农发油脂郑州商品交易所交割库
一、基差与点价的定价逻辑
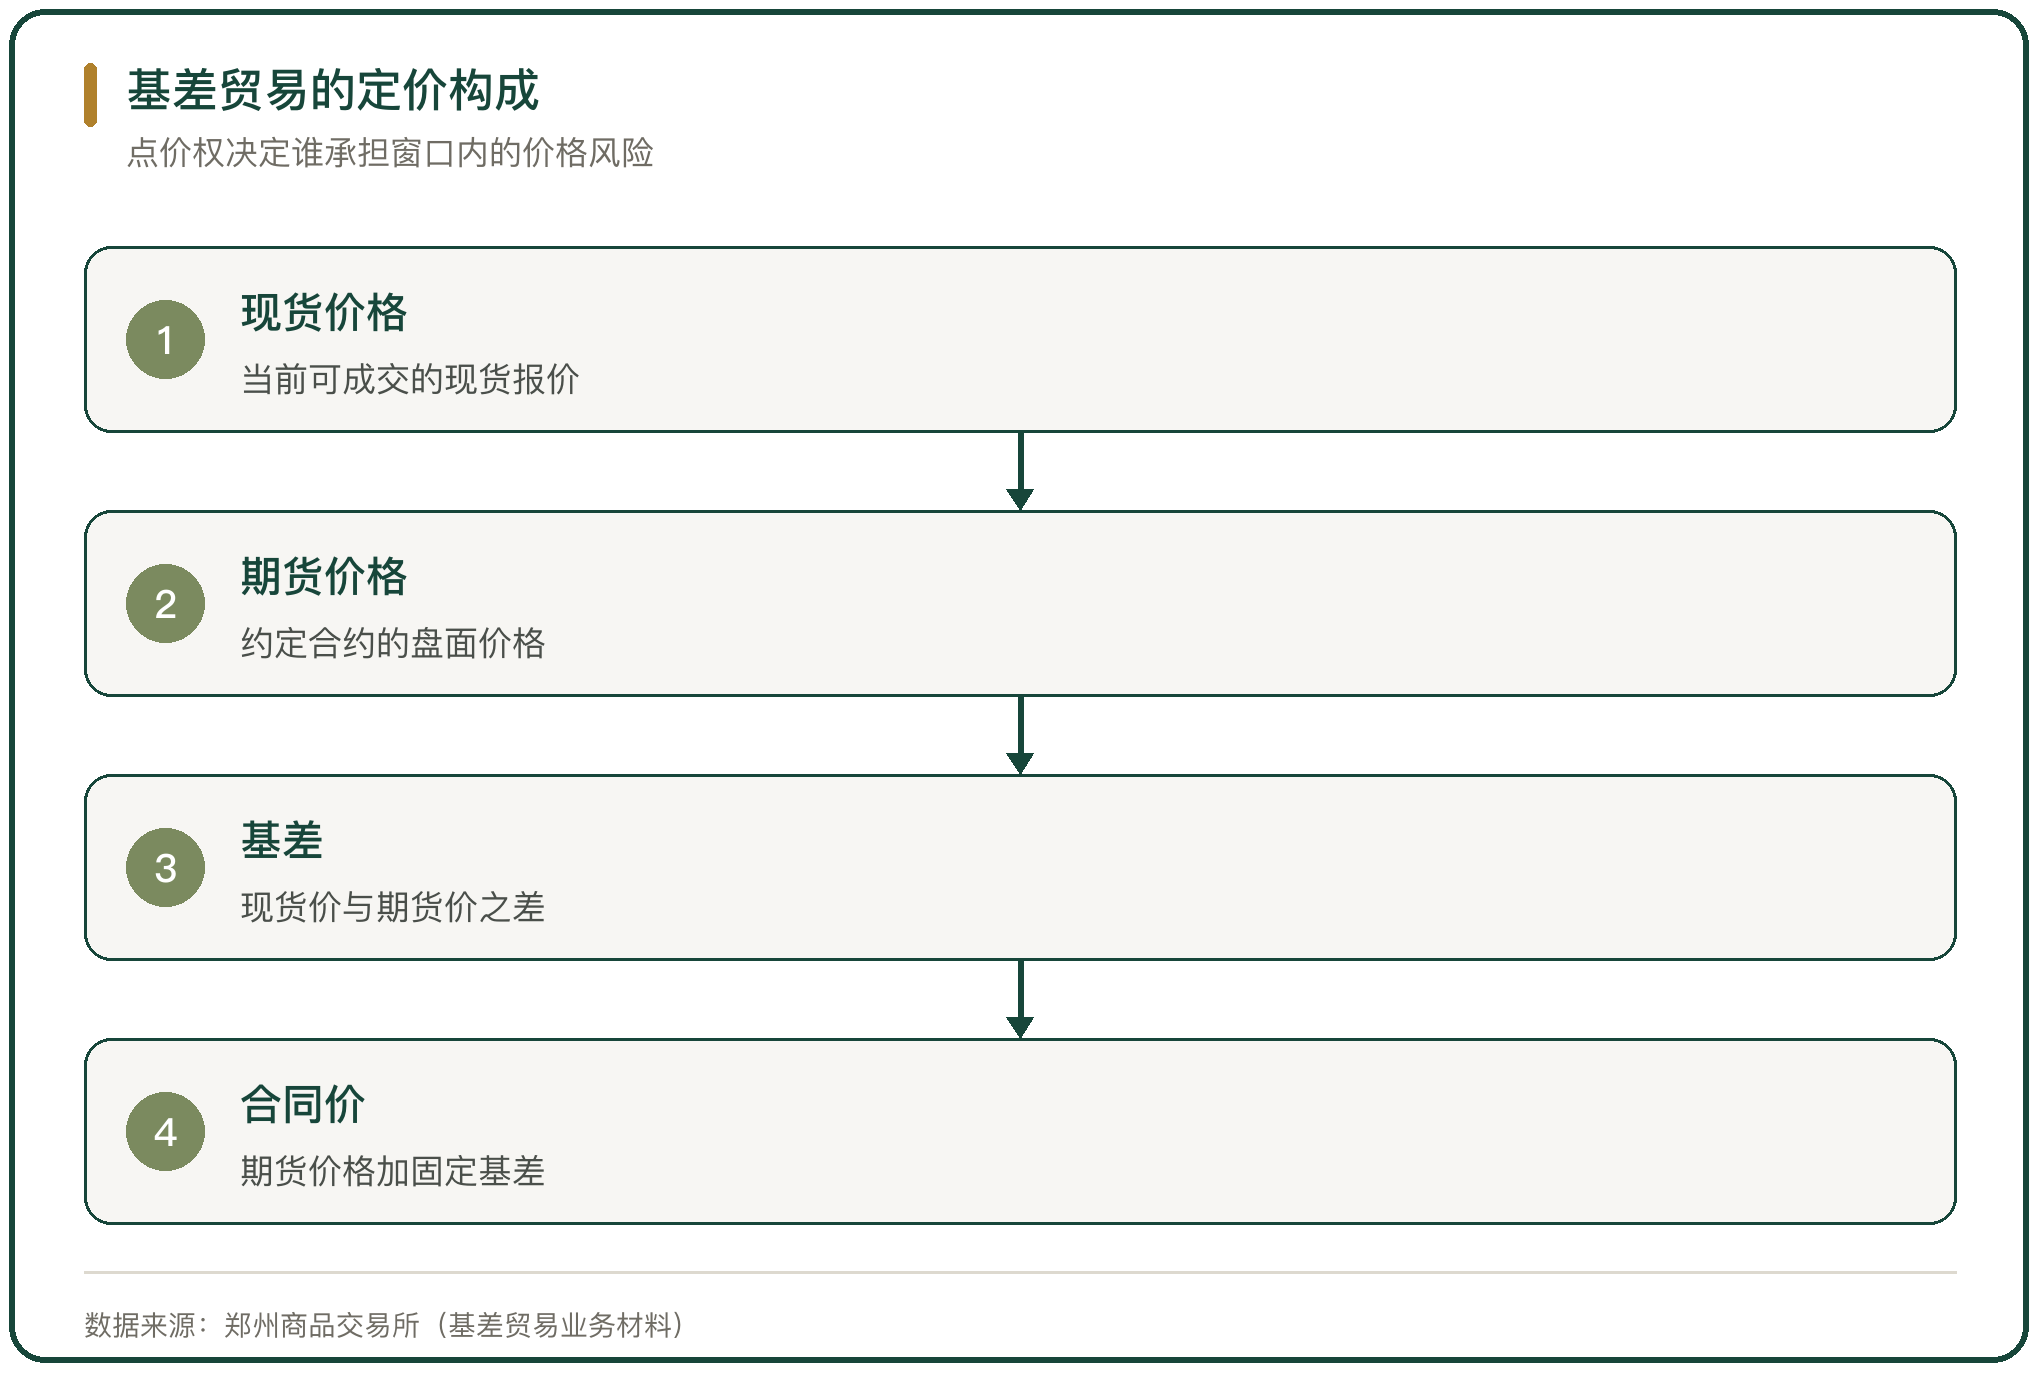
基差是现货价格与期货价格之差,基差贸易把这个差值单独拿出来谈判。合同的最终价格,由约定的期货合约价格加上一个固定基差确定,期货价格随盘面变化,基差在签约时锁定。
点价权决定谁在什么时候把浮动价格变成确定价格。买方点价,是下游在价格低位时点价采购,锁定成本;卖方点价,是上游在价格高位时点价销售,锁定售价。点价权归谁,谁就承担点价窗口内的价格风险,另一方只承担基差风险。基差本身的变动来自持仓成本、区域供需、交割规则与手续费,判断这些变量,是基差贸易的核心技术。
二、基差贸易在主要品种上的普及
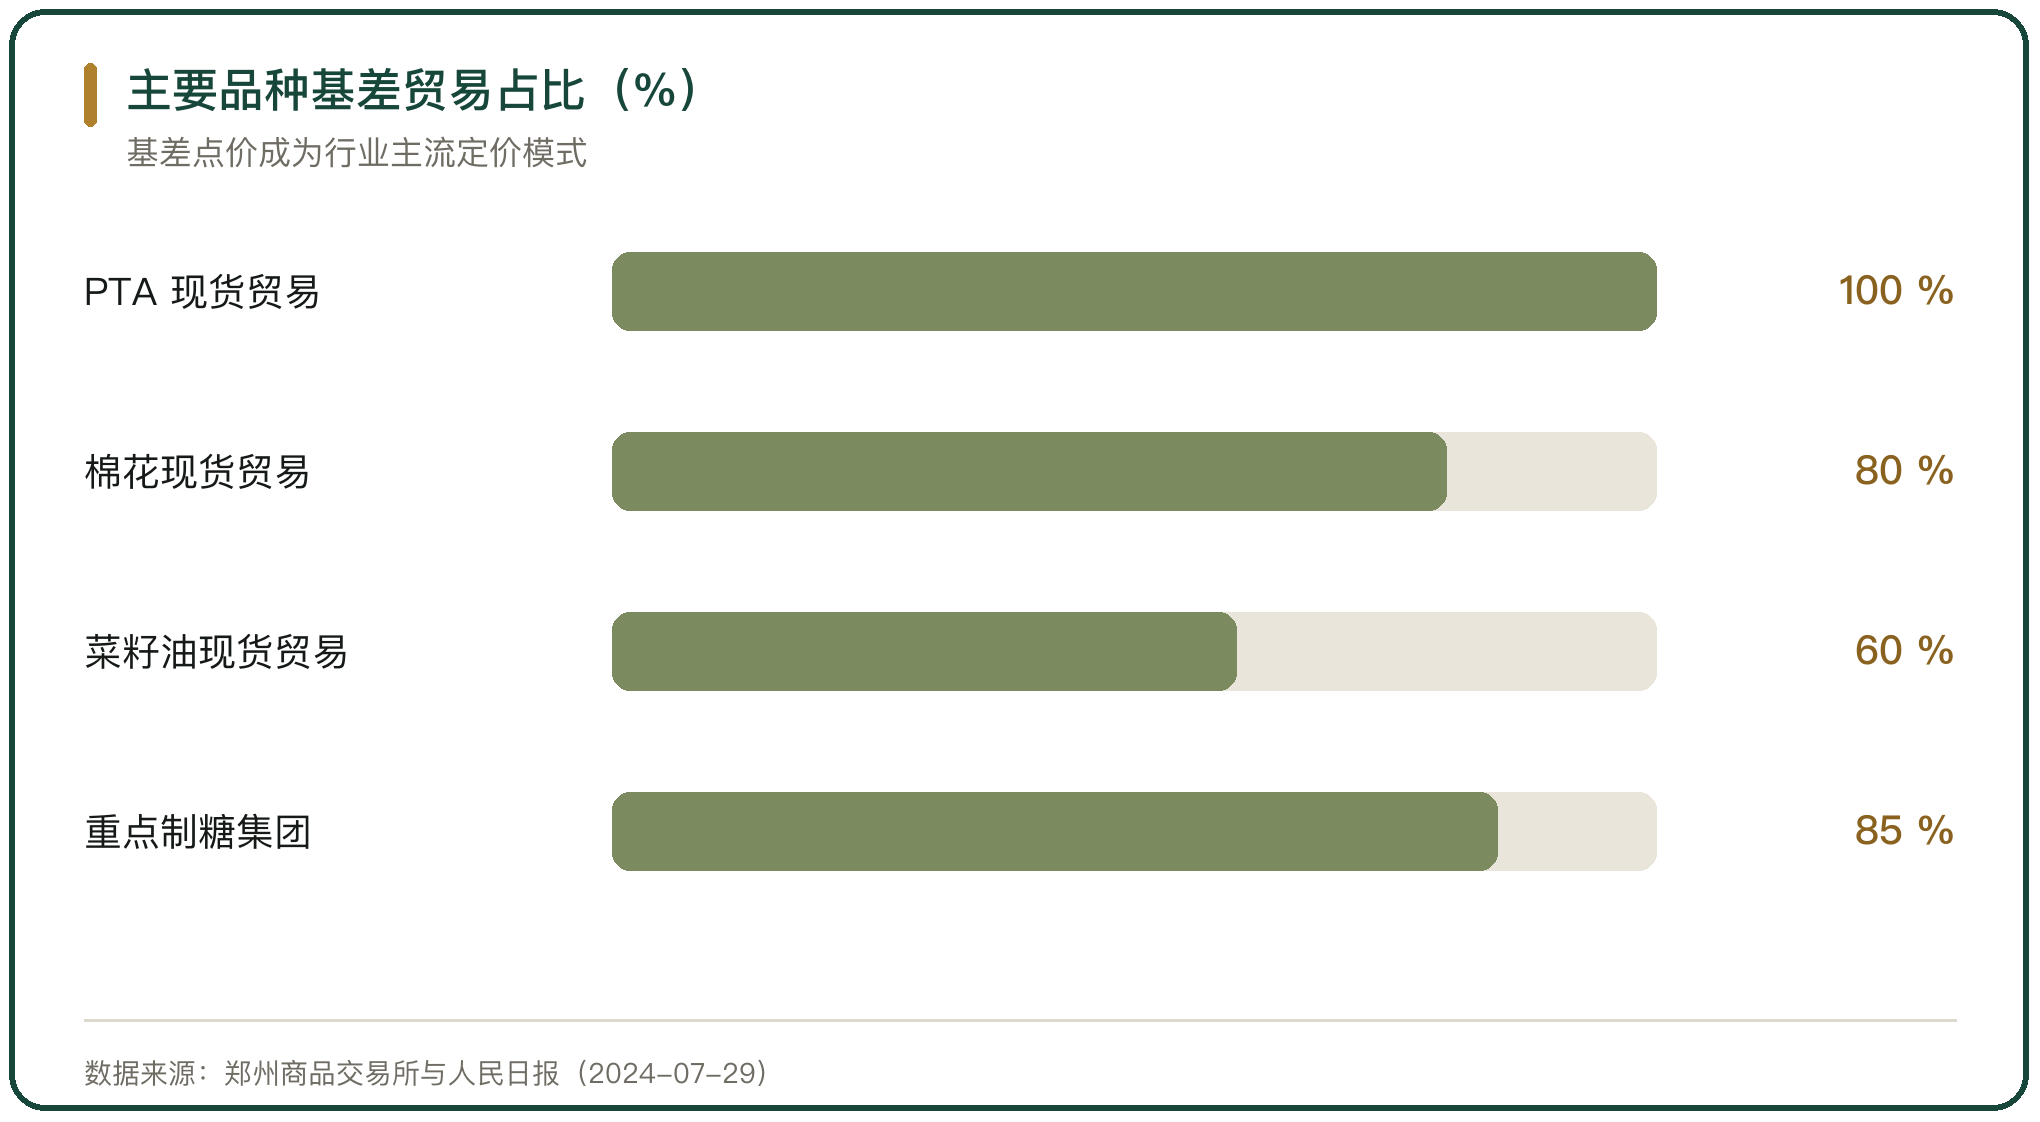
基差贸易在化工与农产品上的普及程度已经很高。郑州商品交易所的数据显示,现阶段近 100% 的 PTA、80% 以上的棉花和菜籽粕、60% 以上的菜籽油现货贸易,均利用期货开展基差贸易,基差点价成为行业主流定价模式;国内 85% 以上的重点制糖集团采用基差点价(郑州商品交易所,人民日报 2024-07-29、新浪财经 2026-03-27)。
规模还在扩大。白糖基差贸易泛糖专区截至 2025 年 6 月累计成交量突破 40 万吨;2025 年,郑商所产业客户期货和期权日均持仓量较 2020 年分别增长约 38% 和 386%。定价基准一旦被产业链普遍接受,现货贸易的形态就会从一口价转向基差定价,这是模式普及的结果,也是流动性积累的结果。
三、厦门象屿:基差扩张的样本
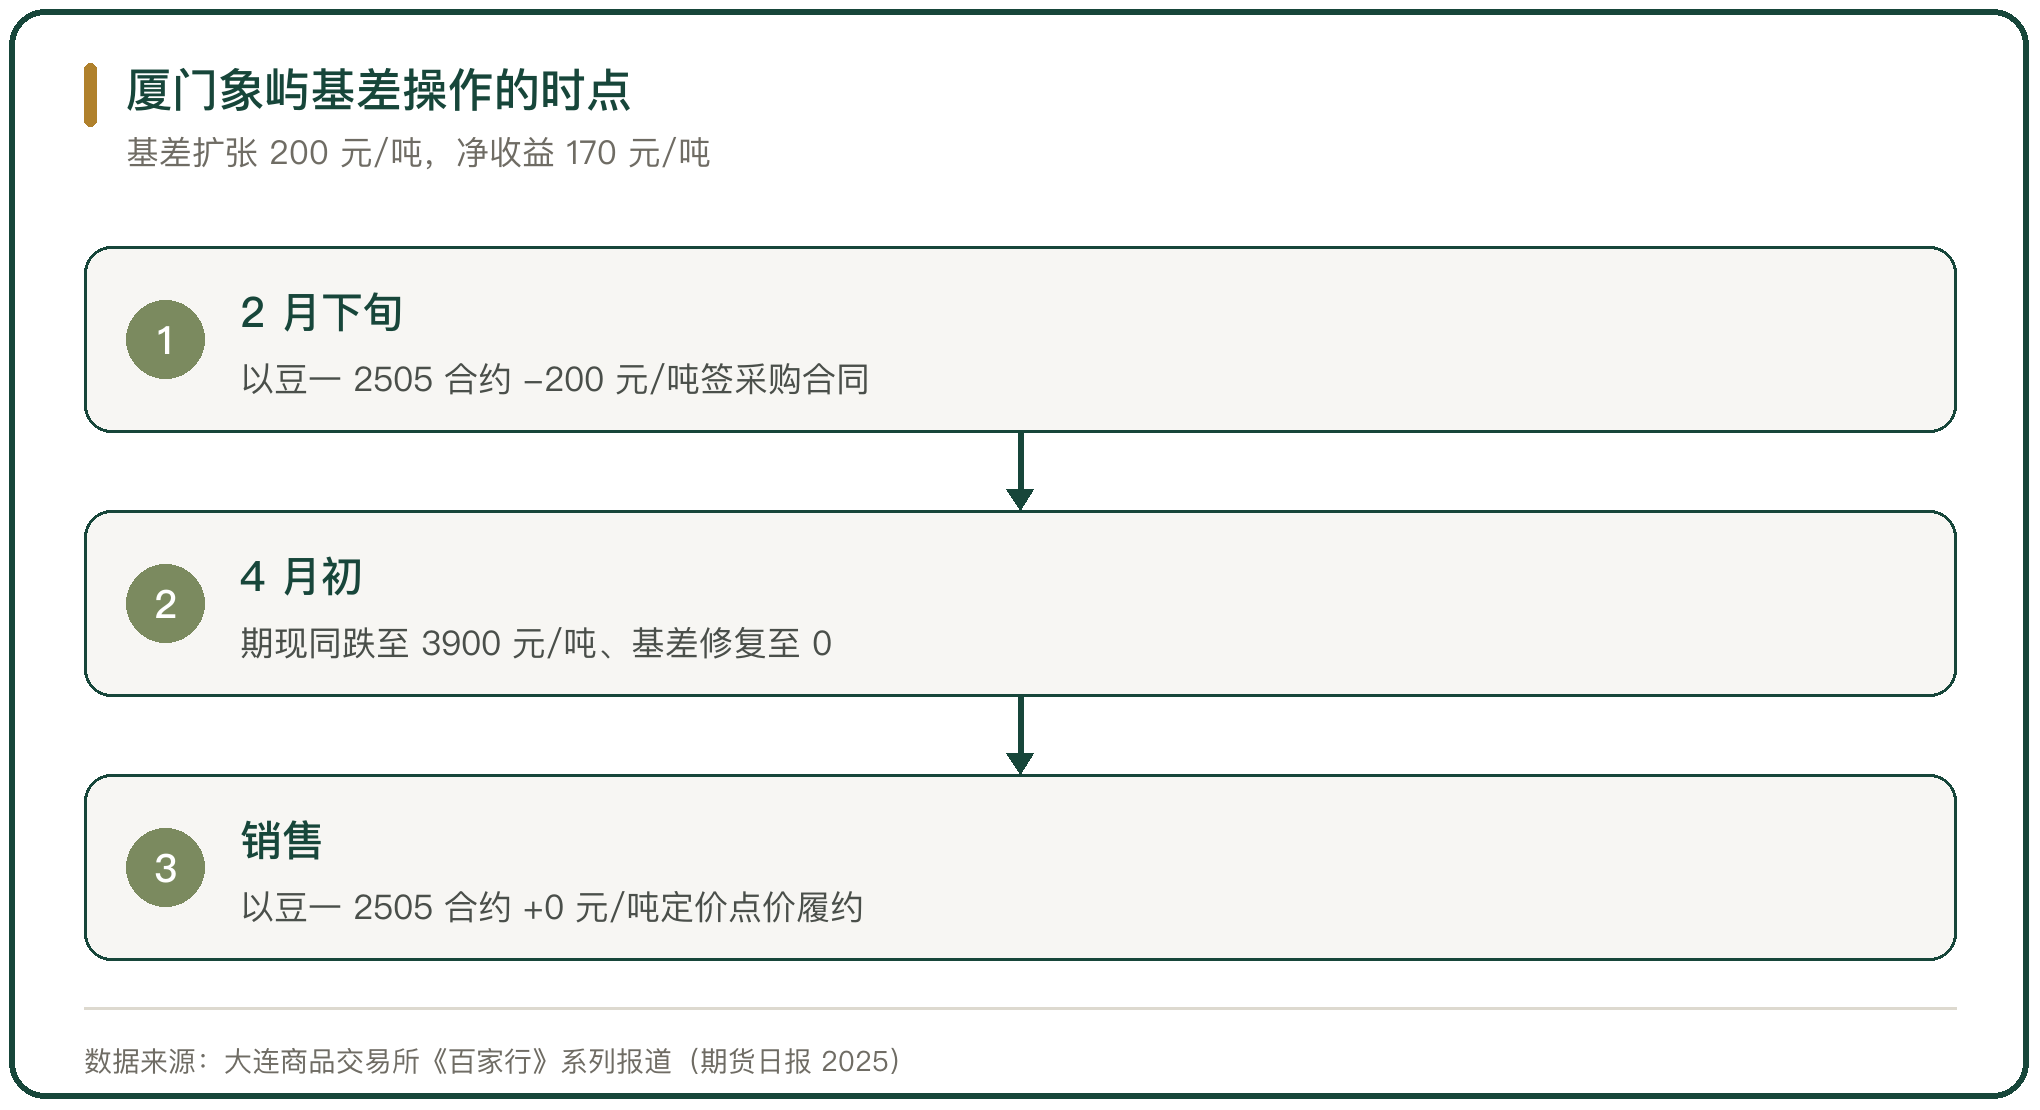
厦门象屿股份有限公司的一次操作,把基差贸易的收益来源说清楚了。2025 年 2 月下旬,国产大豆市场呈现期货升水格局:北安现货价 3940 元/吨,豆一 2505 合约期价 4140 元/吨,基差走弱至 -200 元/吨。公司判断期价升水已覆盖远月持有成本,且交割机制提供风险兜底,遂与北安当地贸易商签订基差采购合同,约定以“豆一 2505 合约 -200 元/吨”定价。
4 月初,市场供需形势变化,期现价格同步下跌至 3900 元/吨,基差修复至 0 元/吨。公司与下游加工企业签订基差销售合同,约定以“豆一 2505 合约 +0 元/吨”定价并点价履约。采购基差 -200 元/吨、销售基差 0 元/吨,基差扩张利润 200 元/吨,扣除 1 个月的仓储及资金成本 30 元/吨后,净收益 170 元/吨(大连商品交易所《期货市场服务上市公司高质量发展百家行》系列报道之十一,期货日报)。这笔收益来自基差从 -200 元/吨修复到 0 元/吨的过程,不来自对价格方向的判断。
四、国投国证投资:点价销售的服务模式
期货风险管理子公司把基差点价做成了服务。国投期货大连分公司联合国投国证投资,与大连商品交易所交割库黑龙江源发粮食物流有限公司签订仓储合同,为客户设计基差点价销售方案:公司在签订后点价合同后按协商的暂定价格向企业支付货款,帮助企业回笼资金,同时依法取得货权;待期货价格回升至企业预期区间,企业实施点价,销售价格按“大连商品交易所 A2505 合约点价价格加固定基差”确定。
方案落地后,双方锁定的合同销售价分别为 3805 元/吨(国产大豆 1000 吨)和 2002 元/吨(国产玉米 2000 吨),为客户增加利润 31 元/吨和 28 元/吨;国投国证投资则在 2025 年 1 月和 3 月分别平仓买入套保头寸,获利约 20 元/吨(期货日报网《以基差贸易为钥 开启金融解困之门》)。企业拿到了更理想的售价,服务方赚到了基差与服务费,双方在同一笔合同里各取所需。
五、陕西农发油脂集团:基差与合约价差结合
储备与加工企业的采购,把基差和合约价差一起用。陕西农发油脂集团承担省级储备油任务,集团 90% 以上的现货贸易通过期货套保和点价操作。2025 年 1 月,公司需要采购豆油现货保障供应,当时大豆原油现货价格较期货 2505 主力合约存在较高升水,基差为 130 元/吨。
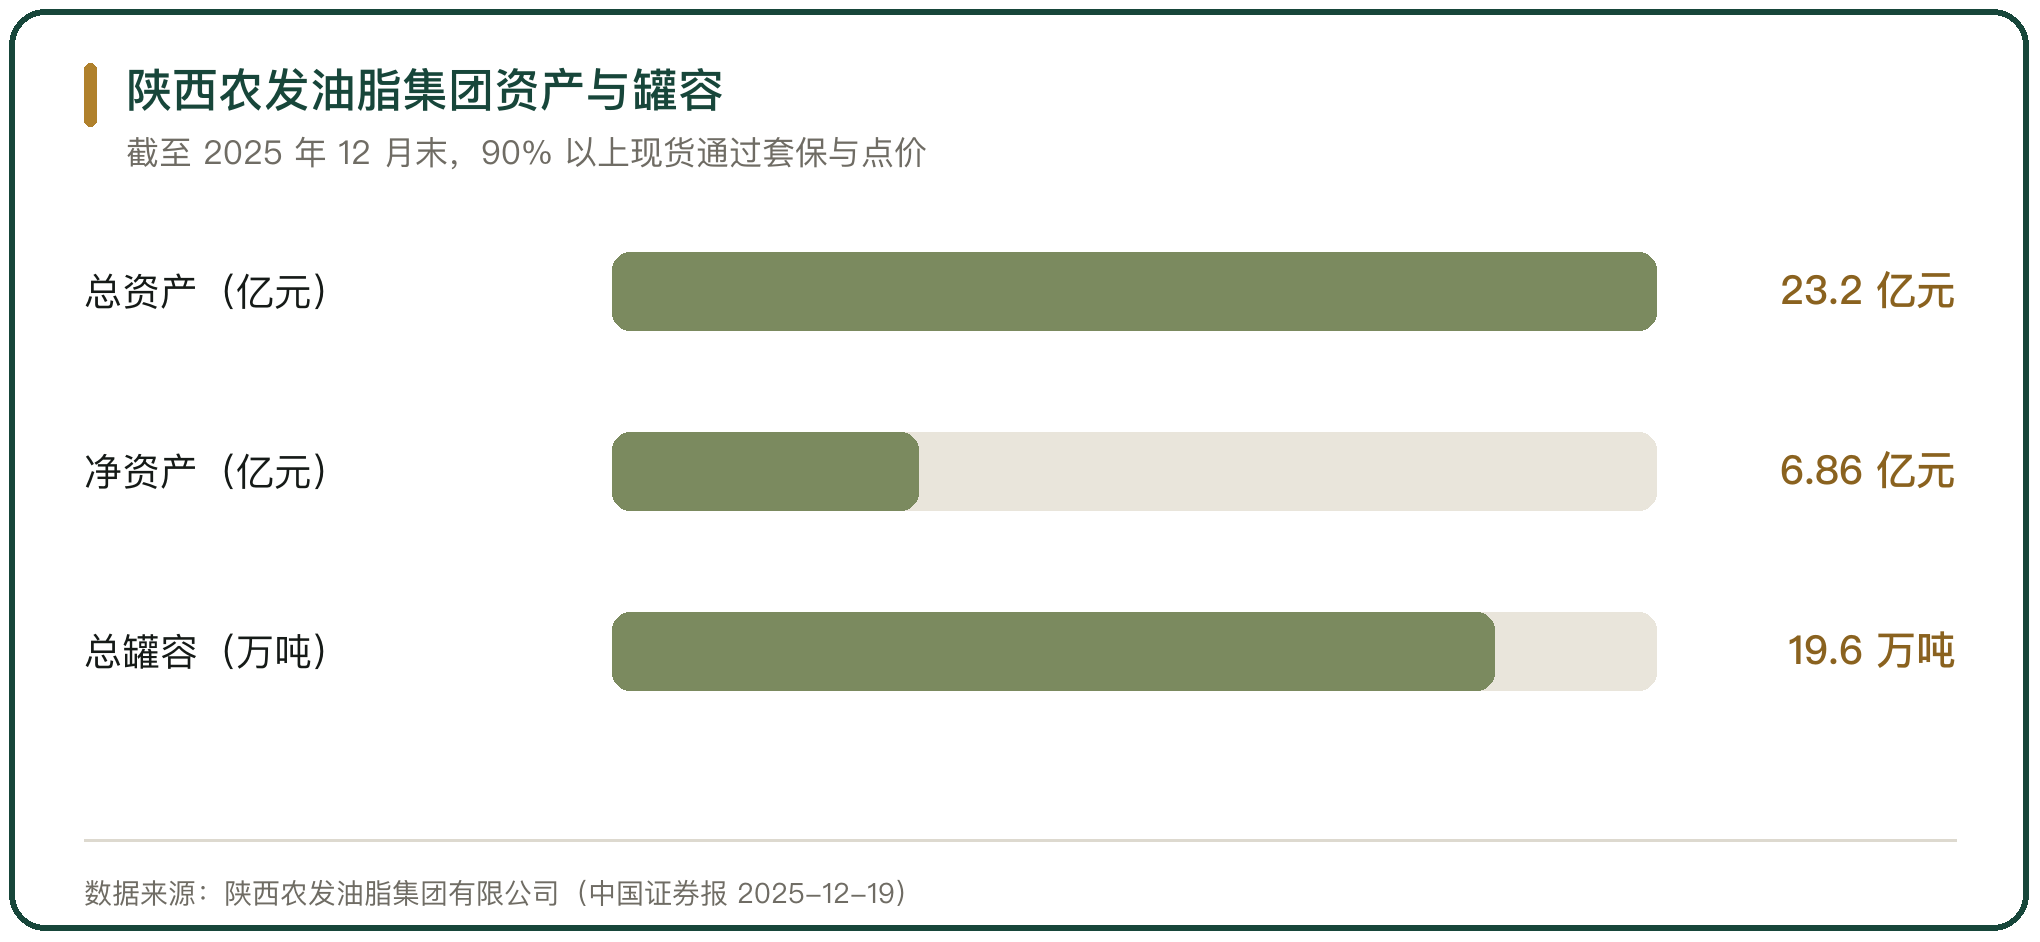
公司判断这一升水偏高、未来可能缩小,于是买入期货 2503 合约锁定近月价格,为后续实物交割做准备,同时卖出 2505 合约建立空头头寸,对冲价格下跌风险;2503 合约到期时,公司选择买入交割、接收实物豆油 5000 吨。综合基差变化与期货盈利后,采购成本总体下降至少 70 元/吨(大连商品交易所“期货市场服务区域经济高质量发展调研行”系列报道之六,期货日报、中国证券报 2025-12-19)。截至 2025 年 12 月末,公司总资产 23.20 亿元、净资产 6.86 亿元,拥有 19.6 万吨总罐容。
六、点价权的分配与风险承担
点价权放在买方还是卖方,决定了风险在链条上如何分配。卖方点价的模式,是生产企业保留在价格高位点价销售的权利,同时给予下游锁定成本的机会。2024/2025 榨季伊始,开泰公司与 20 余家下游企业签订基差贸易合同,以期货合约作价销售自产白糖,与传统一口价模式不同,基差贸易赋予生产企业点价权,让他们能够在价格高位窗口期主动点价销售(腾讯证券《点“糖”成金:解读中国糖企的“期货密码”》)。
买方点价的模式,是下游在价格低位点价采购,锁定原料成本。两种安排对应不同的市场预期:上游看涨时倾向保留点价权,下游看跌时倾向等待点价。点价窗口的长短、点价数量的分批安排,都会影响双方的风险暴露,这也是基差合同需要逐条谈的原因。
七、贸易商角色的变化
基差贸易改变了贸易商的收益来源。厦门象屿把自己定位为大宗商品流动的蓄水池,用期货工具帮助市场缓解产业链上下游阶段性供需错配导致的供需矛盾,并借助衍生工具向产业链输出价格风险管理能力。贸易商的利润,从买卖价差转向基差与服务。
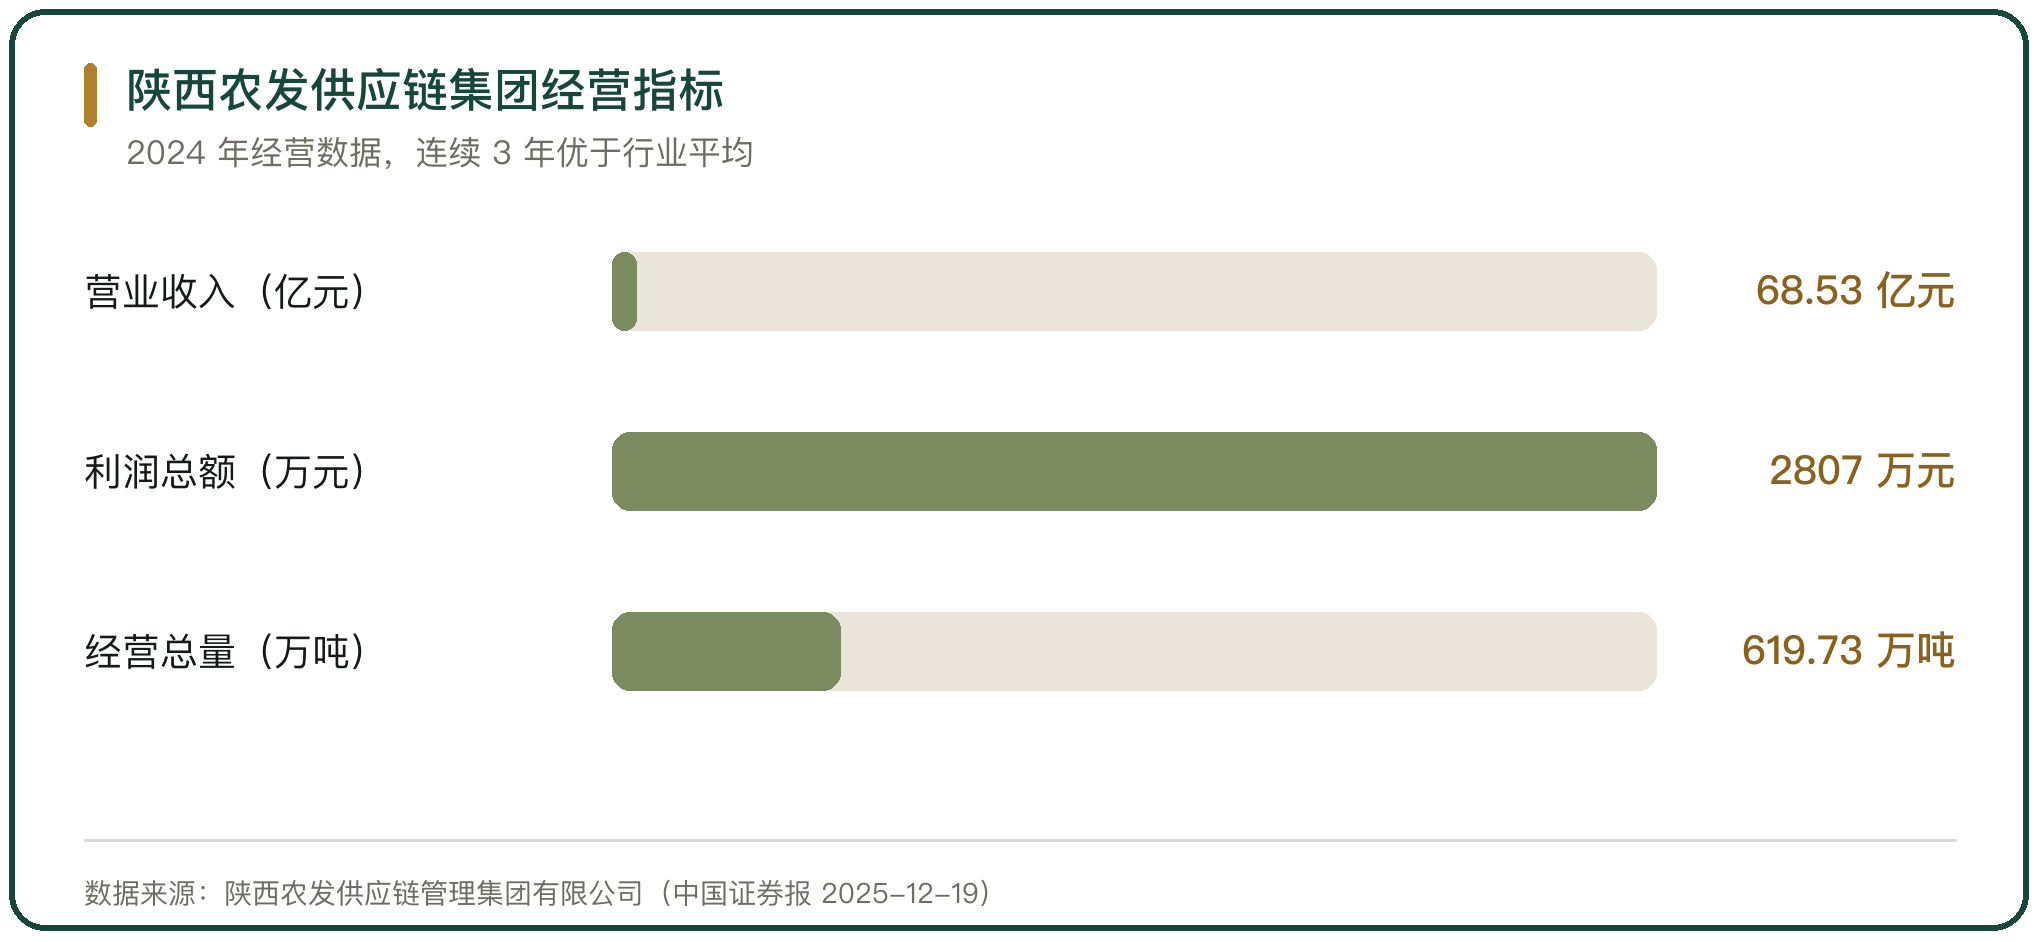
陕西农发供应链管理集团有限公司的实践提供了数据:2024 年粮食价格持续下跌,公司凭借期现结合仍实现营业收入 68.53 亿元、利润总额 2807 万元,经营总量 619.73 万吨;2022 年至 2024 年,公司依托玉米期现结合模式连续 3 年实现 150 元/吨至 200 元/吨的稳定净利润,2024 年在现货价格大幅下跌中实现现货端与期货端同步盈利,合计净利润超过 200 元/吨(中国证券报 2025-12-19)。价格下行年份仍能稳定盈利,靠的是把价格风险转移出去、把基差收益留下来。
八、基差贸易的落地条件
基差贸易要跑通,需要几个条件同时具备。期货品种要有连续报价与足够流动性,供双方约定合约与点价;交割库布局要贴近产销与集散地,仓单要能分割、分批转让,服务客户灵活提货;企业要建立审批、执行、风控与台账相互约束的流程,把基差敞口管住。
对未纳入交易所标准仓单的粮食,可以借助关联度较高的期货品种开展基差贸易。国投国证投资在服务一个企业之后,把基差贸易拓展至非标准仓单粮食贸易,对未纳入交易所标准仓单的粮食,借助豆一、豆二等关联品种开展基差贸易,扩大服务覆盖对象;同时引入期权、保险等工具,为粮食企业配置“期货+期权”组合产品(期货日报网)。落地条件越完整,基差贸易能覆盖的品种与主体就越多。
九、基差贸易的风险点
基差贸易不是没有风险的定价方式,它只是把风险重新分配。基差不收敛甚至反向走扩,会让锁定基差的一方承担损失;交割履约环节的仓单品质争议、交割库容不足,会打乱实物交收;流动性不足会让建仓与平仓的成本上升;交易对手的信用风险始终存在。
风险的落点在判断。基差走强还是走弱,取决于持仓成本、区域供需与交割规则的变化。厦门象屿能赚 170 元/吨,是因为判断基差会从 -200 元/吨修复到 0 元/吨并得到验证;判断相反时,同一套操作会把基差收益变成亏损。基差贸易把价格风险转移出去,却把基差判断的责任留在了企业内部。
十、基差贸易与点价模式的运行判断
基差贸易把绝对价格风险转移给期货市场,买卖双方只就基差谈判,定价效率因此提高,产业链上下游由价格博弈转向风险共担。它的运行取决于三个条件:期货价格被产业链普遍接受为定价基准;交割与仓单体系能支撑实物交收;企业有与现货规模匹配的风控与资金安排。
从普及程度看,这套模式在流动性好、标准化高的品种上已经成熟。郑州商品交易所近 100% 的 PTA、80% 以上的棉花和菜籽粕现货贸易采用基差贸易,说明基差定价可以成为行业的默认规则。品种越标准化、期货越活跃,点价模式越容易落地;相反,非标准品、区域性强的品类,仍需借助关联品种或场外工具来完成基差定价。



写点看法