

粮油的期货与套保
一、期货价格成了现货定价基准
大商所的农产品期货已成为国内农产品贸易定价的重要参考。国内大型油脂压榨企业90%以上的豆油、80%以上的豆粕采用“大商所期货价格+升贴水”的定价模式,下游饲料养殖企业跟随采用基差定价。
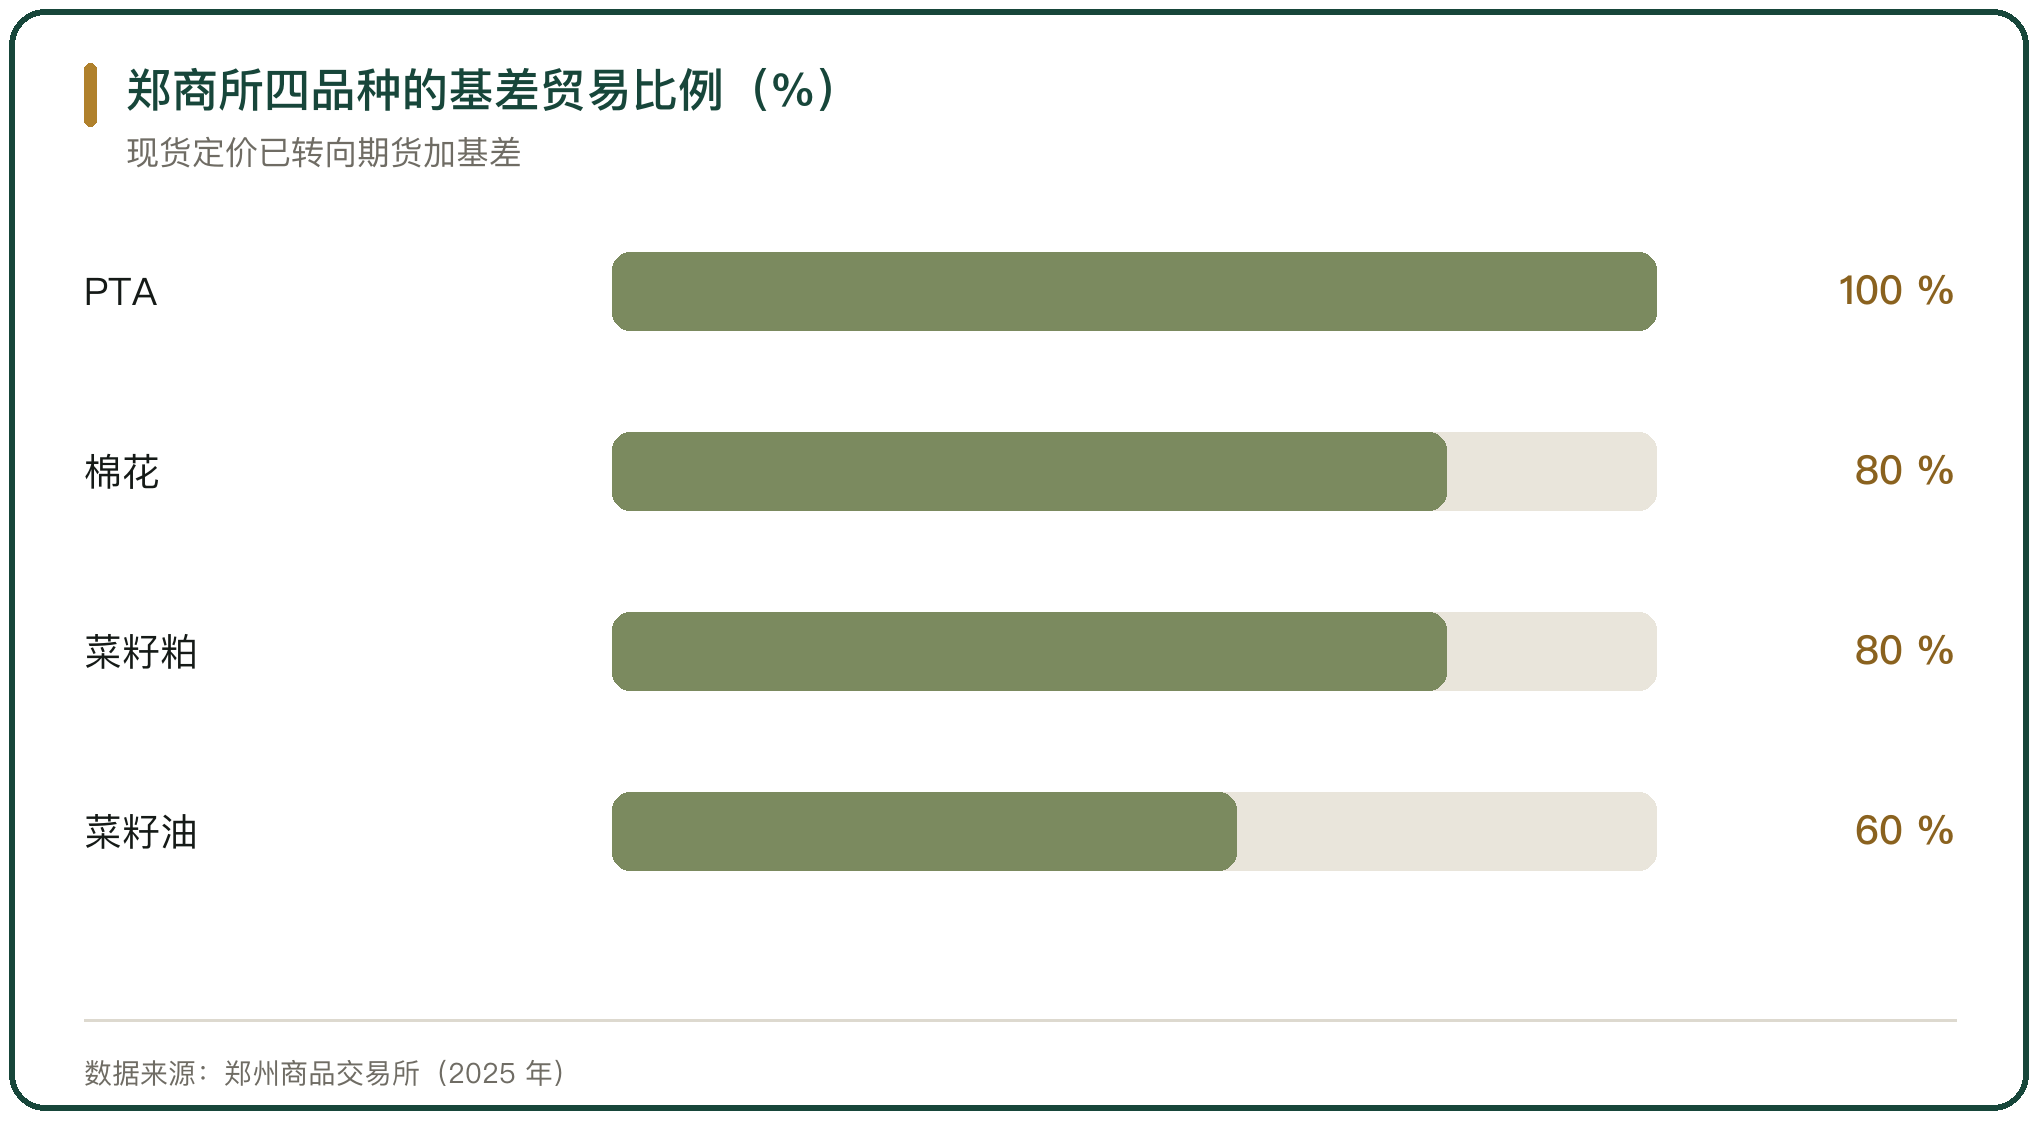
牧原食品每年的豆粕消耗量约200万吨,公司远期豆粕采购用大商所豆粕期货价格进行基差点价。郑州商品交易所的口径是,近100%的PTA、80%以上的棉花和菜籽粕、60%以上的菜籽油现货贸易利用期货开展基差贸易,基差点价成为行业主流定价模式。
二、套保把价格风险换成基差风险
中国供销粮油有限公司的实践从2018年开始。贸易部部长于旭涛的表述是,期货的作用是把不可控的绝对价格风险转化为相对可控的基差风险,公司最早用玉米、豆粕期货开展套期保值,年度套保总量现已超过100万吨。
套保的前提是现货头寸与期货头寸在品种、数量、方向上匹配。现货持有量越大,价格波动带来的敞口越大,用期货锁定的需求越强。
三、一笔玉米基差套保的操作
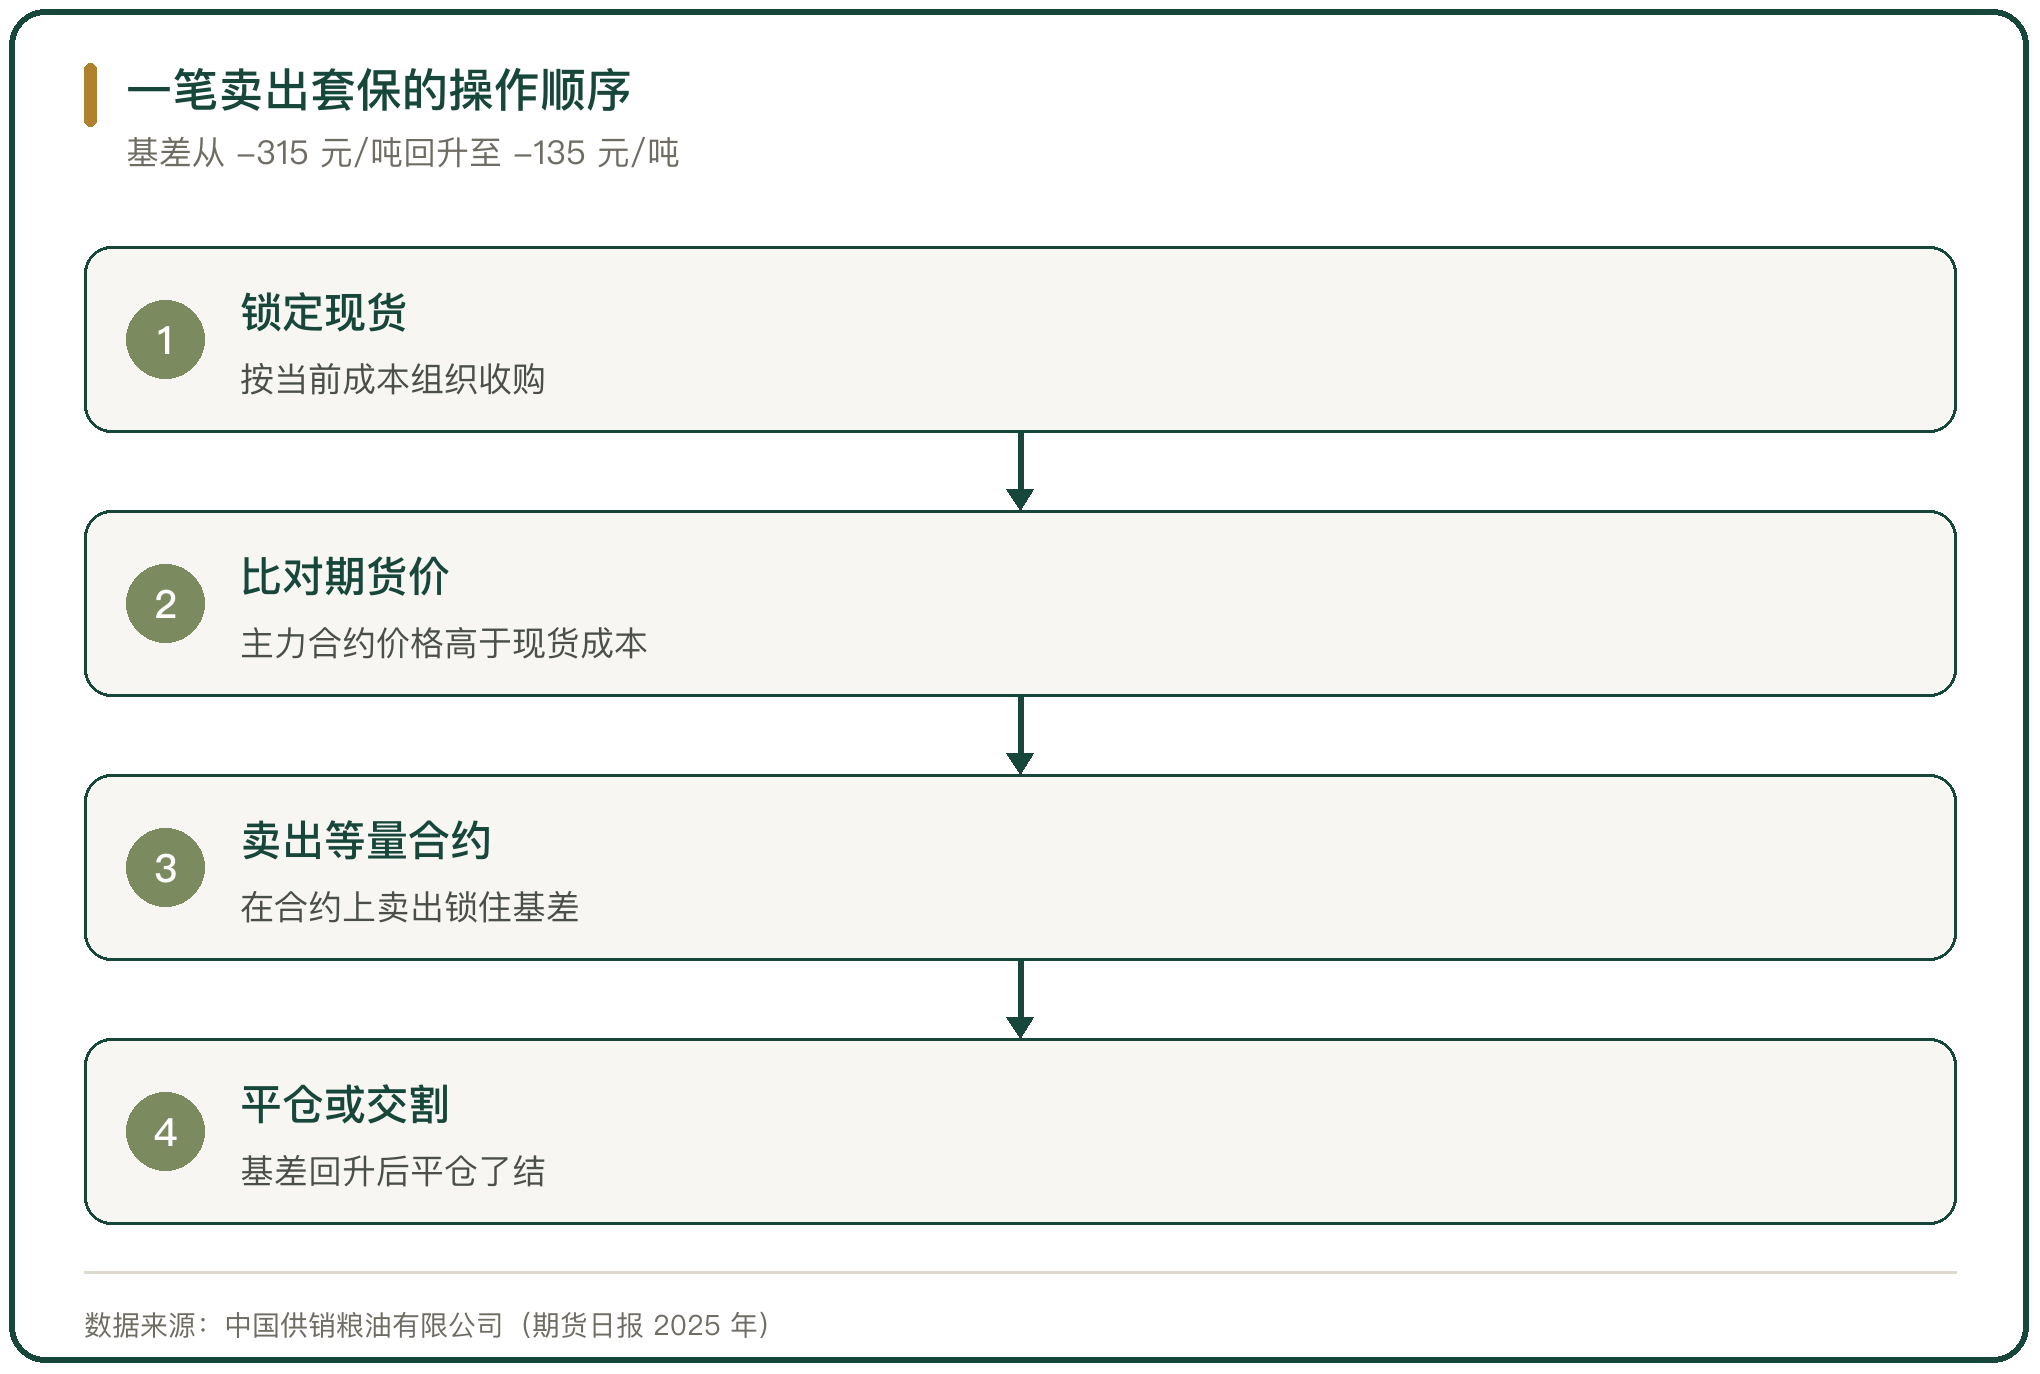
2025年一季度,供销粮油收购黑龙江玉米的现货成本为1960元每吨,即期销售没有利润;同期大连玉米期货主力合约价格为2275元每吨,基差处于负315元每吨的水平,给出了利润空间。
公司在期货市场卖出等量合约锁定基差,随后基差回升,平仓时回到负135元每吨,最终实现每吨盈利180元。这笔操作的关键不在判断价格涨跌,而在判断基差的走向,买入现货的同时在期货端卖出,赚的是基差收敛的那一段。
四、买入套保与卖出套保用在不同位置
辽粮集团2025至2026粮食年度玉米、大豆、豆粕等品种的期现结合业务量约150万吨,整体日均保证金权益规模2亿元至3亿元。2023年至2025年玉米价格下行周期中,卖出套保对冲了库存跌价损失,稳定了贸易和储备轮换的综合价差;大豆、豆粕等品种的套保管理了贸易流通和饲料供应环节的价格风险。
方向由采销结构决定。采购端怕原料涨价,做买入保值;销售端怕产品跌价,做卖出保值。同一家企业在不同环节的方向可以相反,两端的风险敞口对不上时,套保就变成单向持仓。
五、交割库和标准仓单
供销粮油旗下黑龙江双鸭山库获批大商所玉米期货指定交割库,最低保障仓容5万吨,可供标准仓单最大量超过20万吨,2025年交割仓容综合利用率最高25%。
标准仓单具备信用属性,可通过仓单质押融资申请贷款,利率与审批效率优于普通存货质押;也可以在大商所平台开展仓单交易、回购、串换,把静态库存变成可用资金。取得交割库资格还倒逼企业在粮食收购、仓储与智能化监控上升级,满足交易所的品质与管理要求。
六、基差交易搬到了期转现平台
大商所2025年7月12日起把标准仓单交易、基差交易、标准仓单质押业务从综合服务平台迁移至期转现平台,交易所暂免收取现货端业务交易手续费。可开展基差交易的品种包括玉米、玉米淀粉、黄大豆1号、黄大豆2号、豆粕、豆油、棕榈油、鸡蛋、粳米等。
平台迁移把标准仓单的交易、质押与基差点价放在同一套系统里,企业在同一账户下完成现货与衍生品两端的操作,期现之间的对应关系更清楚。
七、套保在财务报表里的落点
套保的效果要看期现合并后的结果。沪深交易所2023年修订相关指引,要求上市公司把被套期项目与套期工具的损益合并披露,该指引自2024年起实施,解决了只看期货端盈亏导致的信息不对称。
京粮控股的披露是一个样本。公司为减少原材料价格波动带来的风险,坚持以套期保值为风控手段,报告期内商品衍生品交易的损益与被套期项目即农产品现货的损益对冲,期货和现货结合实现的损益为8826.78万元。披露把两端的数字放在一起,读者看到的才是套保的实际效果。
八、套保效果不只看期货端
期货端单边亏损不等于套保做错。采购端买入保值时,如果现货价格下跌,期货端会出现浮亏,但现货采购成本同步下降,两端的损益相互抵消。只披露期货端亏损,会让人误判企业经营状况。
制度层面已经作出约束。国资委2020年《关于切实加强金融衍生业务管理有关事项的通知》要求,开展金融衍生业务要严守套期保值原则,与实货的品种、规模、方向、期限相匹配,不得开展任何形式的投机交易,并将金融衍生业务盈亏与实货盈亏进行综合评判。
九、品种的活跃度分化
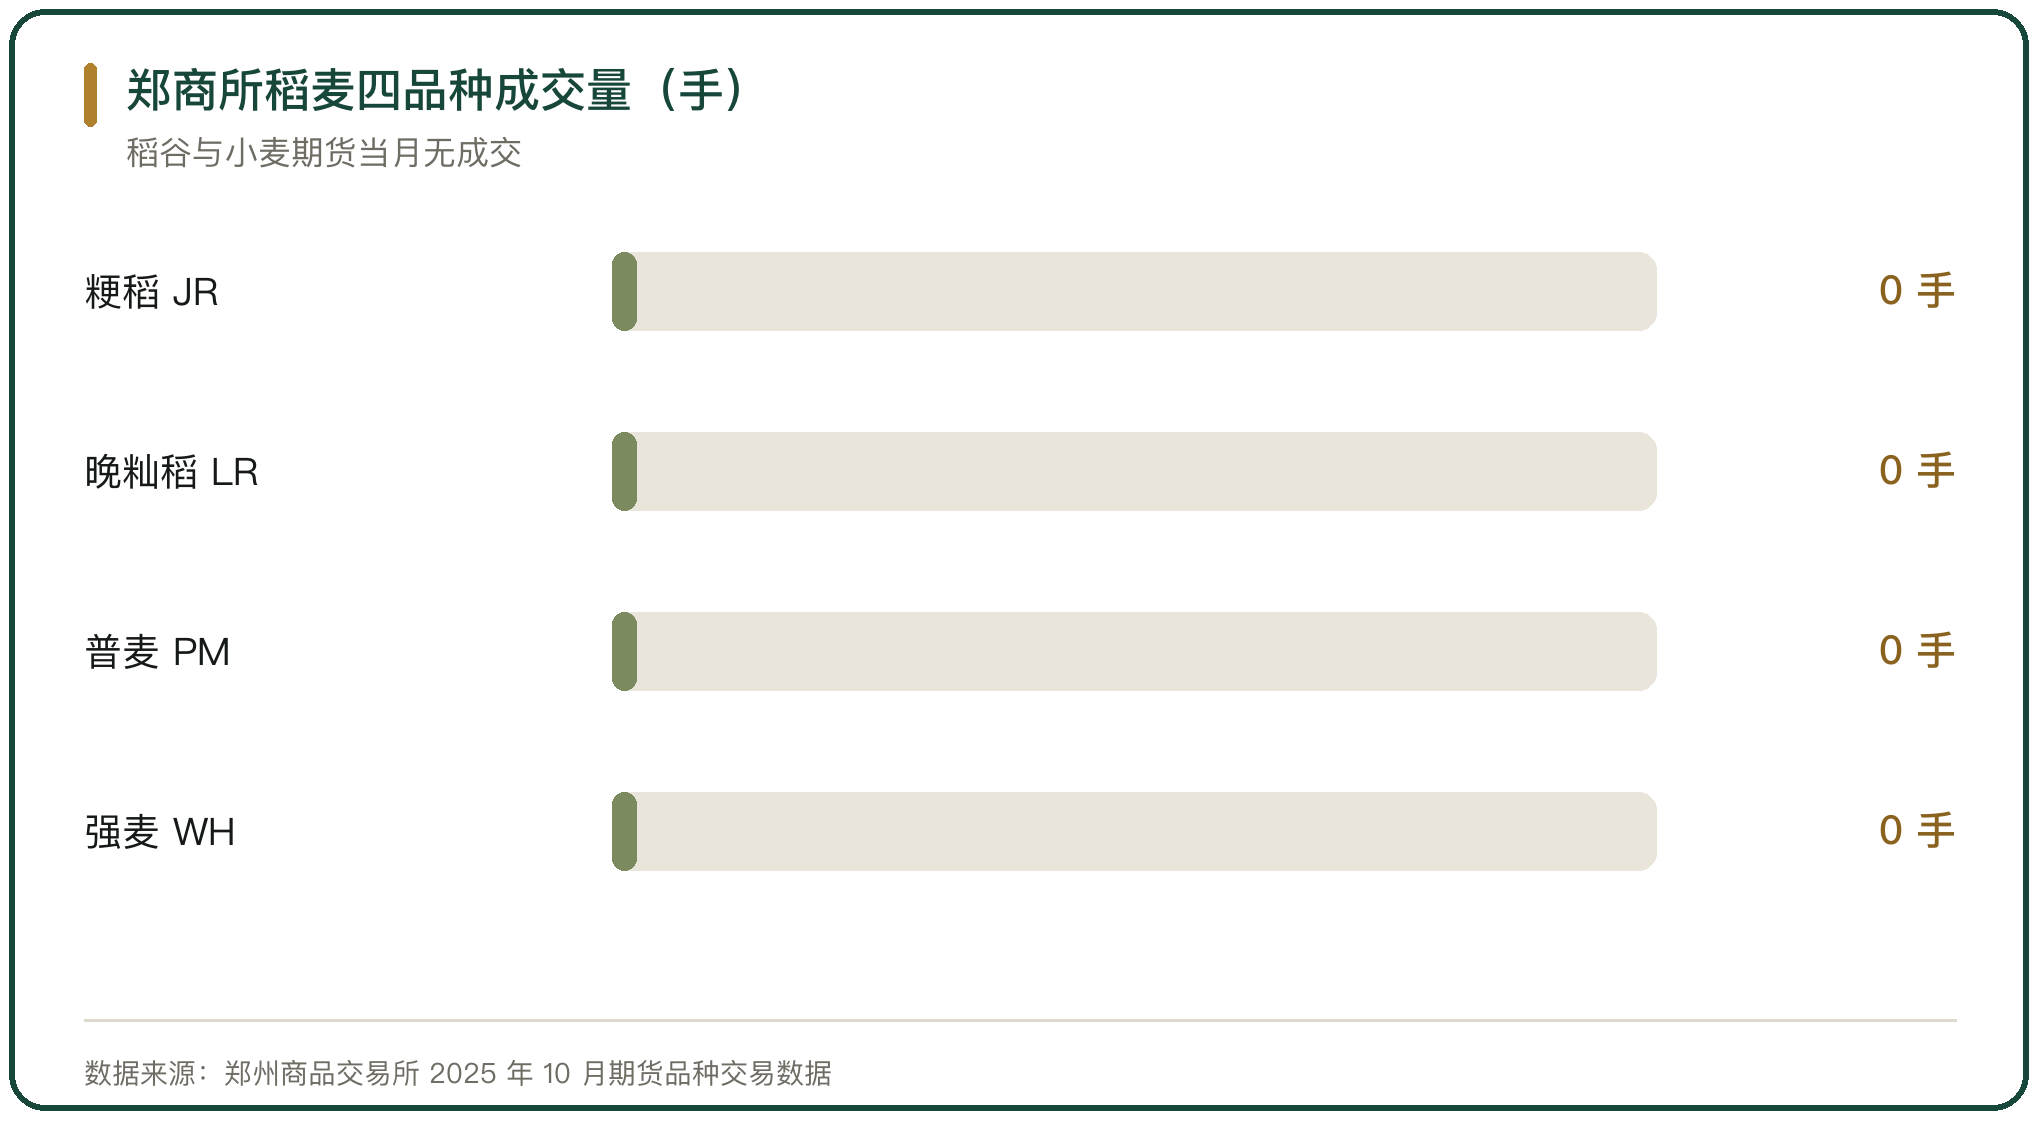
企业的套保集中在油脂油料和玉米上,稻谷与小麦的期货品种基本失去套保功能。2025年10月,郑州商品交易所的粳稻JR、晚籼稻LR、普麦PM成交量均为0,强麦WH当月成交量为0、年内累计成交20手。
同一时间,油脂油料与化工品品种活跃:菜油OI当月成交445.13万手,菜粕RM成交577.81万手,PTA成交1709.02万手。成交量集中在有产业套保需求的品种上,成交萎缩的品种则难以承担套保与价格发现的功能。
十、保险加期货与银期保
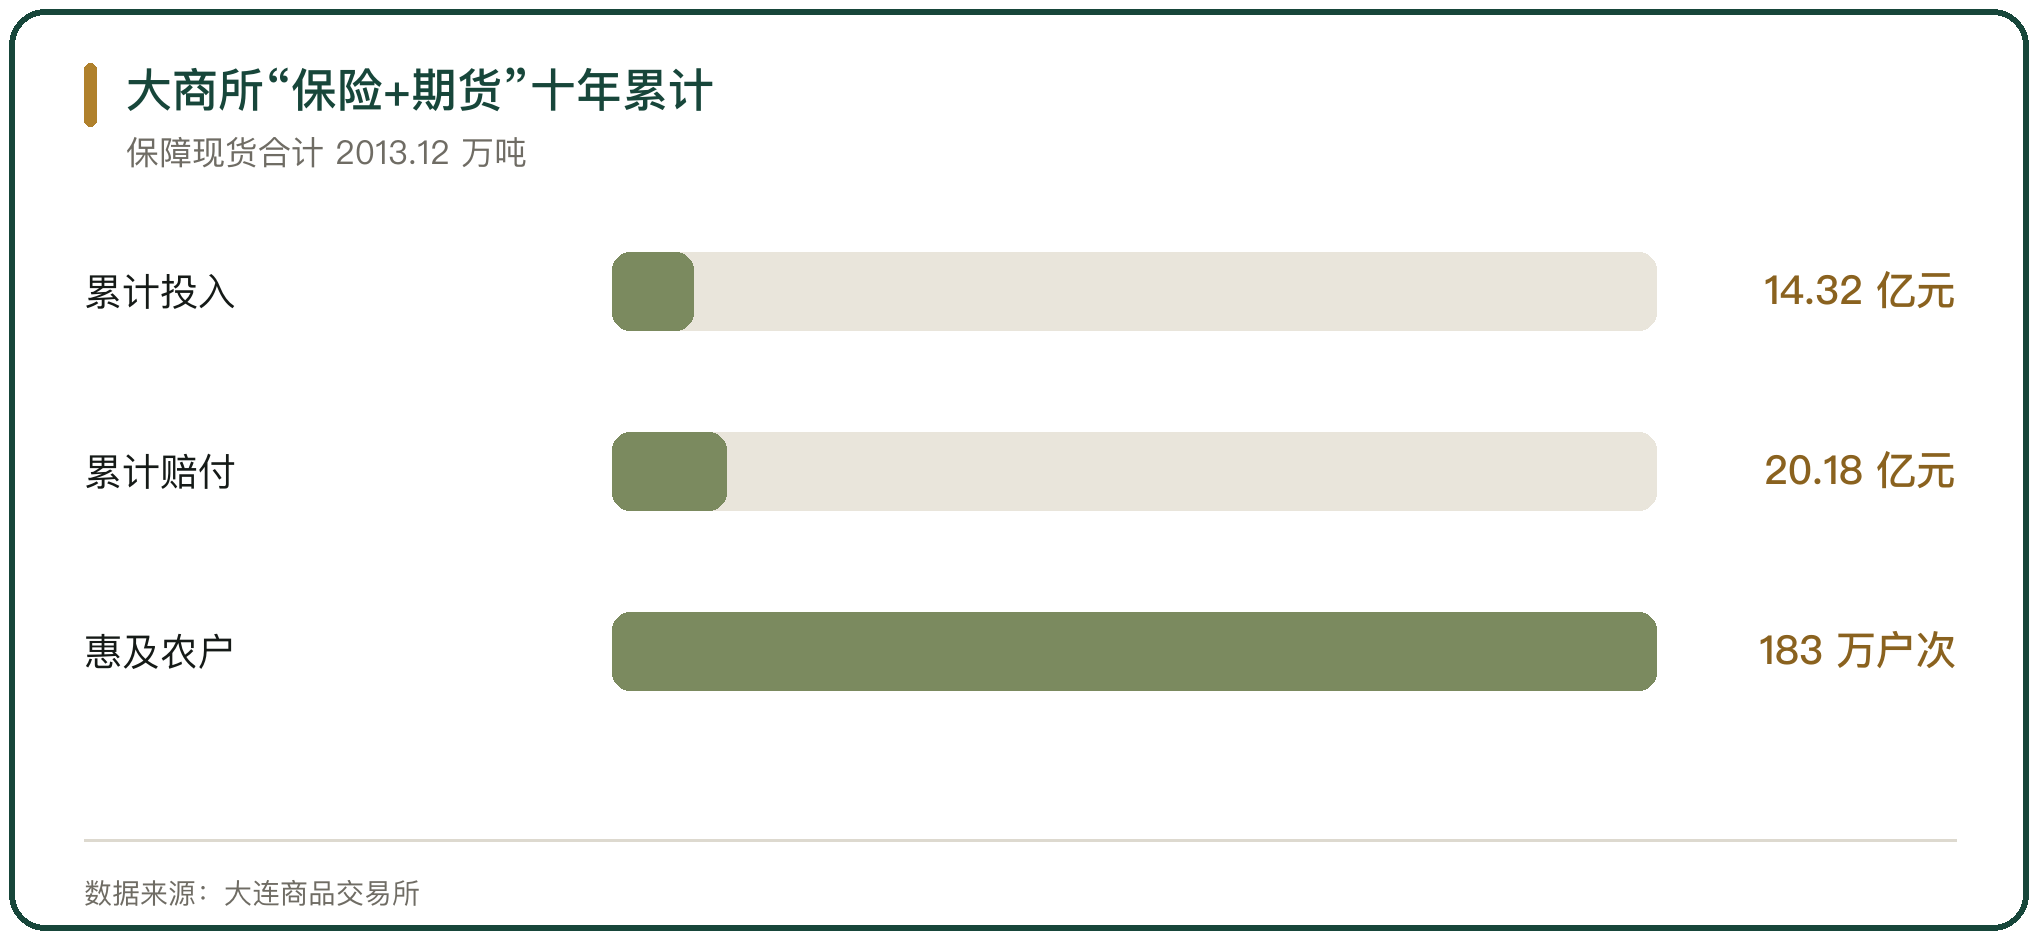
面向生产端的是“保险+期货”。截至2025年底,大商所累计投入资金14.32亿元,在31个省区市支持开展1544个项目,保障玉米、大豆、鸡蛋、生猪等品种现货合计2013.12万吨,惠及农户183万户次,实现赔付20.18亿元。
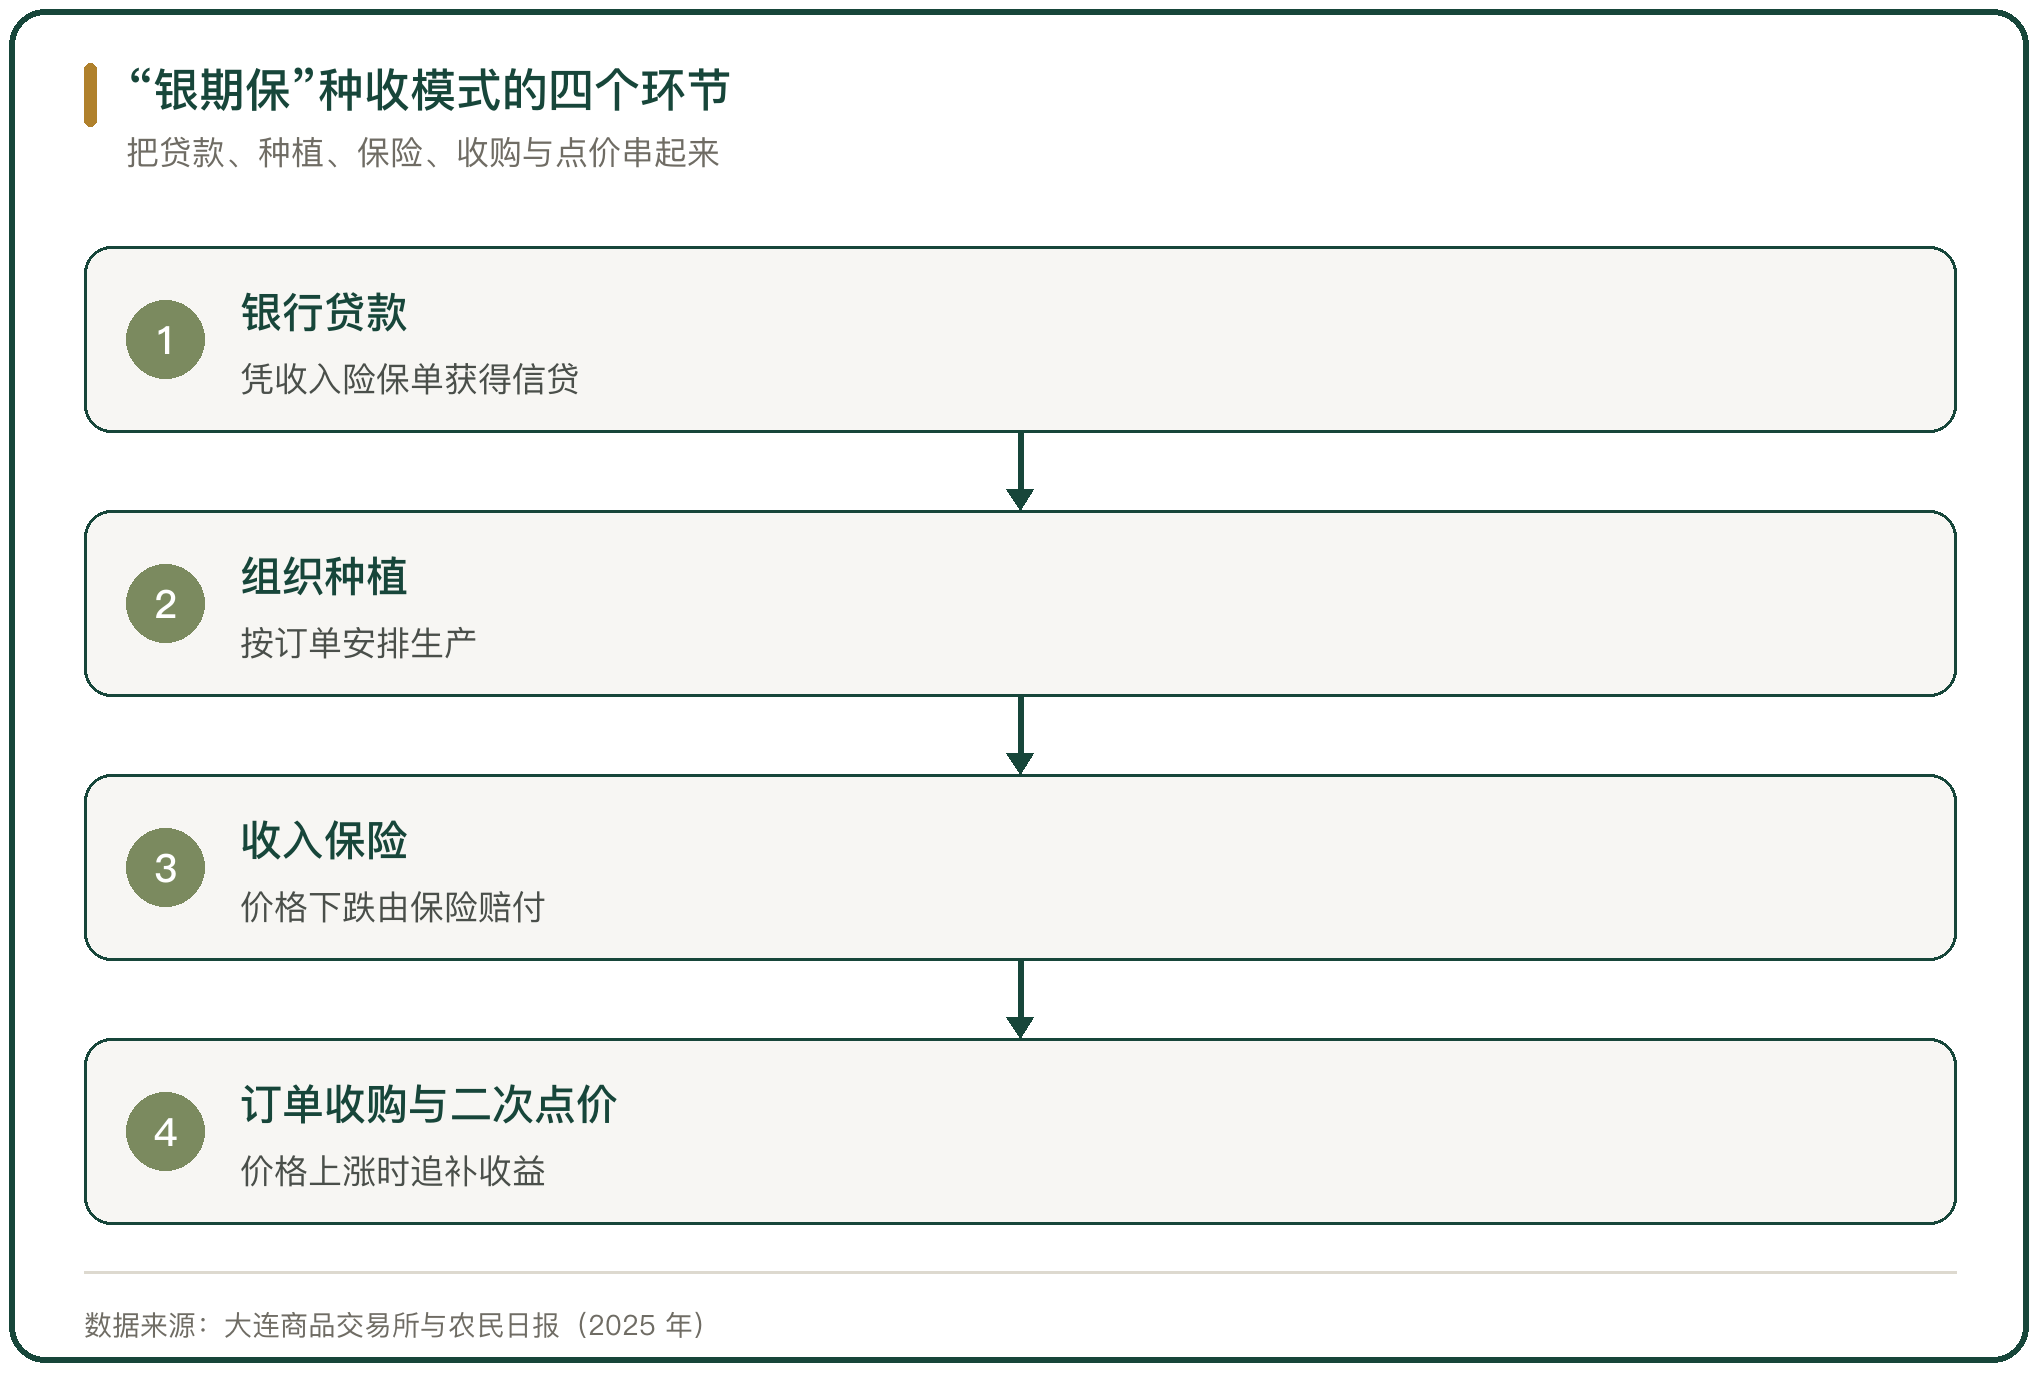
2023年起推出的“银期保”种收模式,把收入保险、订单农业、银行贷款、售后点价串在一起,解决种植主体的资金来源、销售渠道与价格风险。2025年,这一模式的二次点价期从不低于两个月统一延长到不低于六个月。
11、套保与投机的边界
套保与投机的区别在于有没有对应的现货风险敞口。有现货头寸、在期货端做反向操作的是套保;没有现货基础、单纯博取价格波动的是投机。
监管对这条边界有明确要求。深交所规定,上市公司套期保值交易的期货等衍生品公允价值变动减值与风险对冲资产价值变动加总后,合计亏损或浮动亏损达到最近1年经审计归母净利润的10%或绝对金额超过1000万元的,应当及时披露。北京大北农科技集团2025年12月发布的《商品期货套期保值业务管理制度》,把套期保值的定位与披露要求写进了公司制度。
12、油脂企业套保的判断
粮油企业的套保已经从可选项变成日常操作。定价端,豆油、豆粕、菜籽油、菜籽粕与玉米的现货贸易普遍改用期货价格加升贴水的基差定价;操作端,企业通过买入保值锁采购成本、卖出保值锁销售价格,把价格风险压缩到基差范围内。
套保能不能做对,取决于三件事:期现两端的品种、数量与方向是否匹配,基差判断是否成立,以及会计与披露是否把两端合并处理。期货端的单边盈亏不能作为评价标准,套保的实际效果只有在期现合并核算后才能看清。



写点看法