

产地市场与电商产地仓的冲突
关键词 电商产地仓产地直采产地直发电商仓配产地市场转型农产品网络零售
一、电商在产地这一端已经建了不少仓
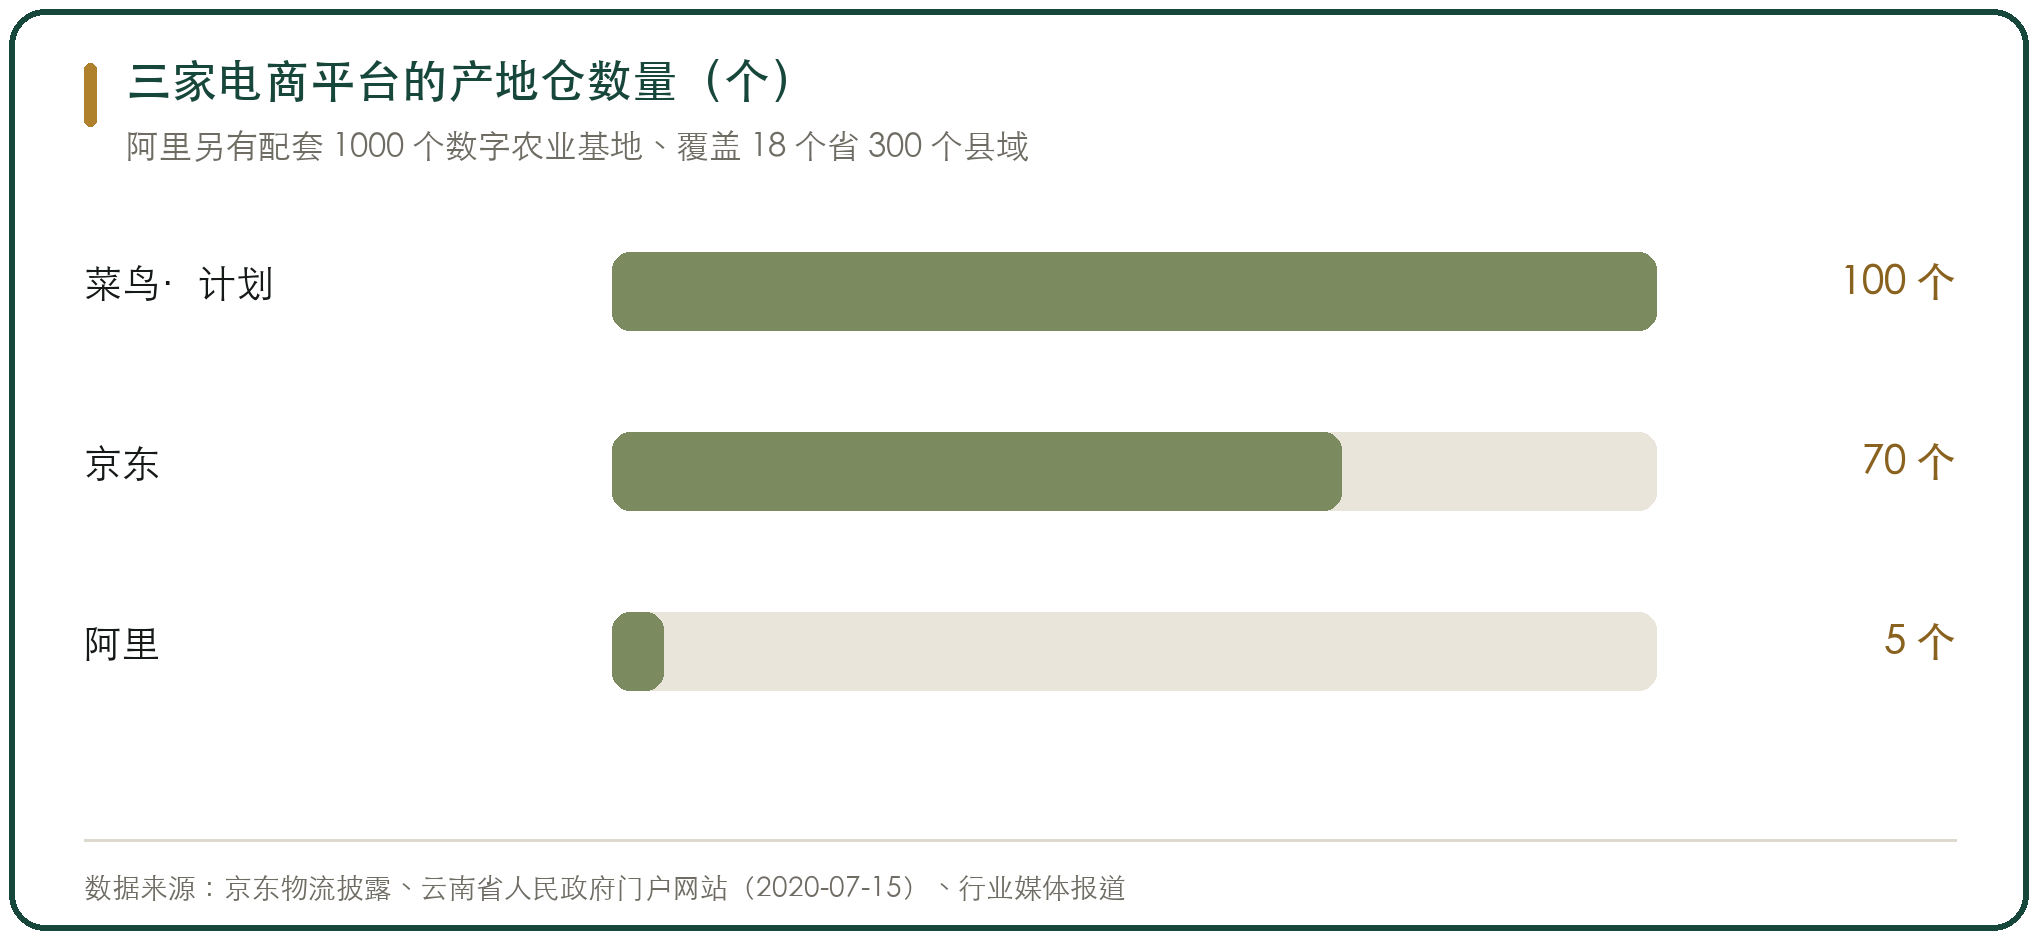
京东物流在荔枝主产区建产地仓:截至 2023 年末国内拥有近 70 个产地仓,2024 年二季度供应链基础设施资产规模 1560 亿元、同比增长 11%。2026 年 5 月京东在广东、海南首次集中投用 4 座荔枝产地仓,海南陵水、海口单仓约 1500 平方米,广东茂名、湛江单仓约 2000 平方米;采摘后 1 小时内入库,荔枝保鲜期从常规 3 天延长到 7 天,商家物流成本降幅 15%。
阿里在昆明、南宁、成都、淄博、西安等地建了 5 大产地仓及集运加工中心,配套 1000 个数字农业基地,覆盖 18 个省 300 个县域,1年可支撑 100 万吨农产品上行。昆明产地仓总投资 1000 万元、面积 7500 平方米、日发货能力 6 万单,按每单平均 2.5 公斤算日均发货 150 吨。
菜鸟 2017 年 6 月在广东茂名建立第一个原产地仓,计划在 20 多个县域开设、2年内扩大到 100 个。
拼多多与美团的产地仓数量、面积、投资额从未公开披露,只能查到连接超 1000 个农产品产区、1600 万农户这类表述。
二、产地仓给的条件比市场好
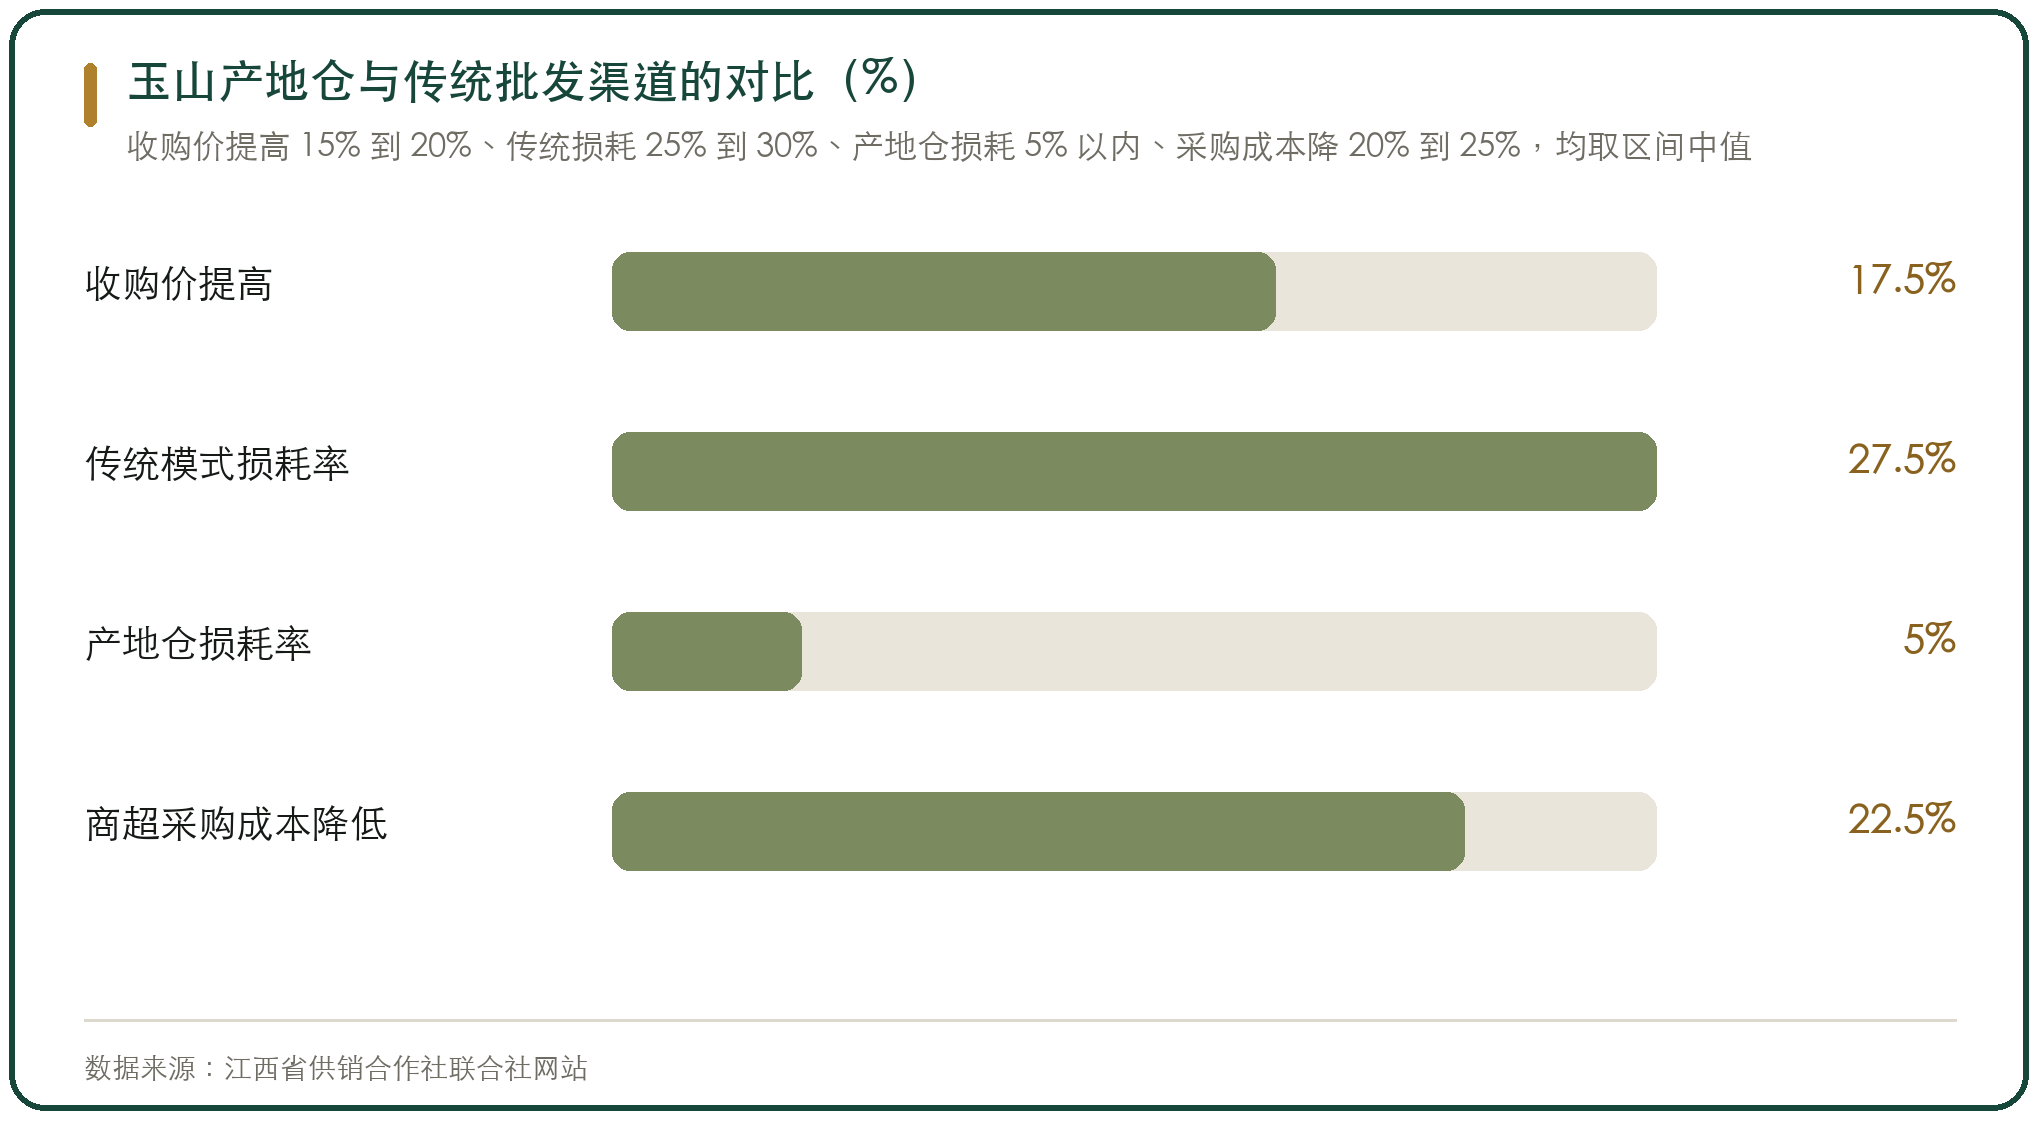
江西玉山县供销联社万吨产地仓公布的一组对比最完整:收购价格比传统批发渠道提高 15% 到 20%;回款周期从 15 到 30 天缩短到 3 到 7 天;损耗率从传统模式的 25% 到 30% 降到 5% 以内;果蔬流通时间压缩到 4 到 8 小时;日均配送果蔬 650 吨、覆盖全县 16 个乡镇;本地生鲜市场供给占比超过 65%,商超采购成本降幅 20% 到 25%、终端售价降 10% 到 15%。
电商这一侧的账期更短:有分析口径称多多买菜的产地直采账期是 T+5 到 T+10。
对农户来说,这两条就是全部理由:价高一点、钱快一点。
产地市场原来的优势是货全、买家多、当场成交,这两条优势在电商直采面前正在变薄。
三、电商的流量确实在往产地走
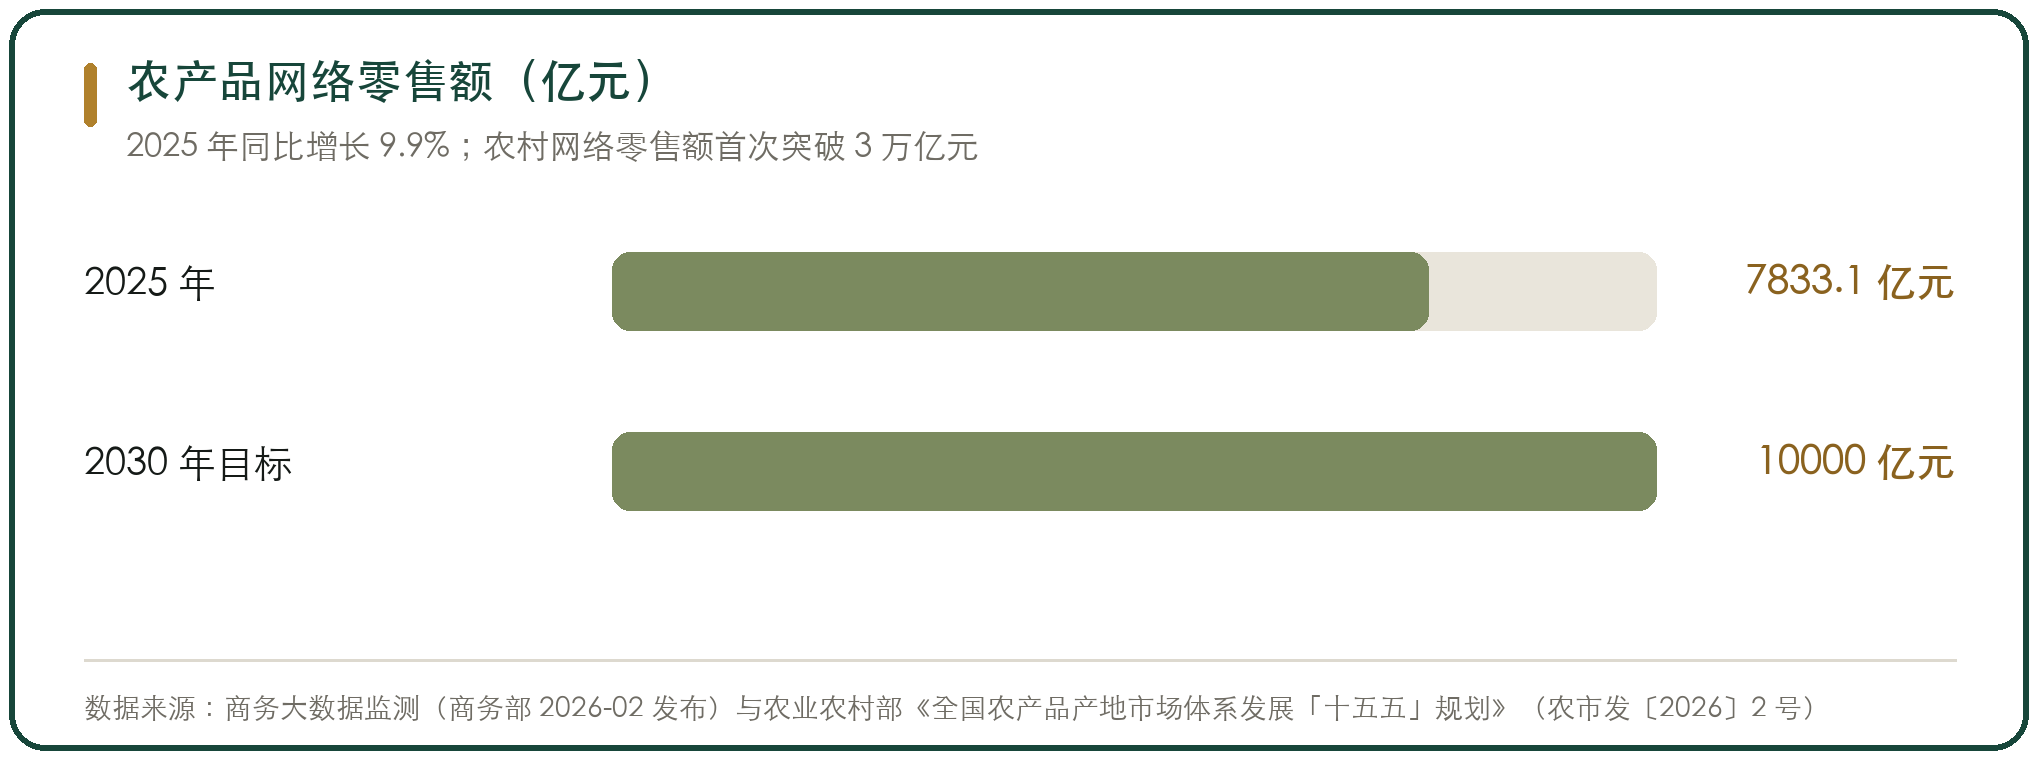
2025 年农产品网络零售额 7833.1 亿元、同比增长 9.9%;农村网络零售额首次突破 3 万亿元、同比增长 6.7%。
2025 年头部电商平台全年开展助农直播超过 400 万场,农特产品销量突破100亿单、日均发货超过 2000 万单;支持建设农产品商品化设施 1428 个。全国县级物流配送中心覆盖率达 100%,2025 年支持建设县级物流配送中心 348 个、乡镇快递物流站点 562 个。
「十五五」规划把农产品网络零售额的目标定在 2030 年 1 万亿元以上,2025 年是 7833 亿元。
流量往产地走这件事已经反映在统计上,产地这一端的仓、设备、直播团队都在增加。
四、但电商产地仓也在收缩
2025 年 6 月 23 日,美团优选多地 App 显示暂停接单,上海、河南、郑州等地暂停服务,广东、浙江、福建等地保持运营;公司内部通知的说法是战略转型升级、退出部分亏损区域。星图数据显示 2025 年 618 期间社区团购销售额 126 亿元、同比下降 9.1%。
更早的收缩集中在仓配网络。每日优鲜 2022 年 6 月 30 日关闭苏州、南京,7 月 1 到 2 日关闭杭州、青岛、深圳、广州、济南、石家庄、太原共 9 城业务,此后仅剩北京、上海、天津、廊坊 4 城;叮咚买菜 2022 年陆续关闭安徽宣城、滁州、厦门等城市站点,2023 年 5 月 29 日停止成都、重庆配送;美菜网 2021 年砍掉全国 15 个城市的中心仓,半年内退出数百个县城和 10 个中心城市。
已核到的关停案例主要集中在前置仓与中心仓。电商平台自建产地仓建成后闲置或关停的公开报道,目前没有查到。
产地仓的资产比前置仓轻,但生鲜这门生意的履约成本是一样的。
五、产地仓缺的是品类经验,这正是市场有的
阿里昆明产地仓的配置能说明技术这一侧:数字化中控室,入库水果经 4 个通道分选设备检测酸甜度、果面光洁度、霉斑、橘皮、划痕。京东荔枝产地仓配预冷设备、智能分果机、标准化打包设备。
设备能解决外观与糖度,解决不了这个问题:这批货今天该不该收、收多少、什么价收。这个判断在产地靠的是长期做同一品类的人。
产地市场手里有两样东西是产地仓短期建不起来的:一是品类的分级经验与报价基准,二是多品类的集散能力。
产地仓按单品类建,产地市场按全品类聚,这是两边最大的差别。
六、产地市场自己也在做电商仓
昆明官渡区的做法有代表性:昆明宏润市场管理有限责任公司运营云南省最大的果品批发市场金马正昌,2024 年交易量 150 万吨、交易额 90 亿元;公司把闲置多年的钢材物流城改造为两亚水果、云果电商产业园,规划 10 栋电商直播分拣区、1 栋选果车间、1 栋优果展示区、152 套线上直播用房、20 个公共品牌展销空间,已有近 50 家商户入驻。
这类改造的实质是把市场的一部分空间从档口改成直播间与分拣线,收的还是租金,客户从批发商变成了电商团队。
「十五五」规划的方向也支持这条路径:鼓励农产品产地、集散地、销地批发市场向生产和消费两端延伸。
市场做电商仓的优势是有现成的货与人,劣势是缺线上运营的能力。
七、两边的账期与损耗口径不一样
产地仓公布的损耗率是 5% 以内(玉山口径),传统模式是 25% 到 30%。这个差距里有一部分是冷链,有一部分是货走得更快。
产地市场的损耗没有统一口径。市场里的货由买卖双方当场交接,出了门就不算市场的。
两边算账的周期也不同:产地仓按订单算,产地市场按当天行情算。
对农户来说哪一种更好取决于品类。耐储的货可以等价,不耐储的货要快;产地仓在快这一项上有明显优势。
八、产地市场要守住的三块
第一块是多品类集散。产地仓按单品类建,一个荔枝仓不会同时收柑橘与毛豆;市场能把这些聚在一起。
第二块是当天的价格基准。产地市场形成的报价是其他渠道的参照,这个功能没有被替代。
第三块是小批量的灵活性。产地仓按标准收,不够标准的货要另找出路,这部分货在市场里能找到买家。
三块里最容易被低估的是第三块。电商的品控标准越高,市场承接的非标货就越多。



写点看法