

低价策略下的品质保障难题
关键词 低价采购无票成本进货查验水分限量以次充好农产品例行监测
一、低价采购的两类成本
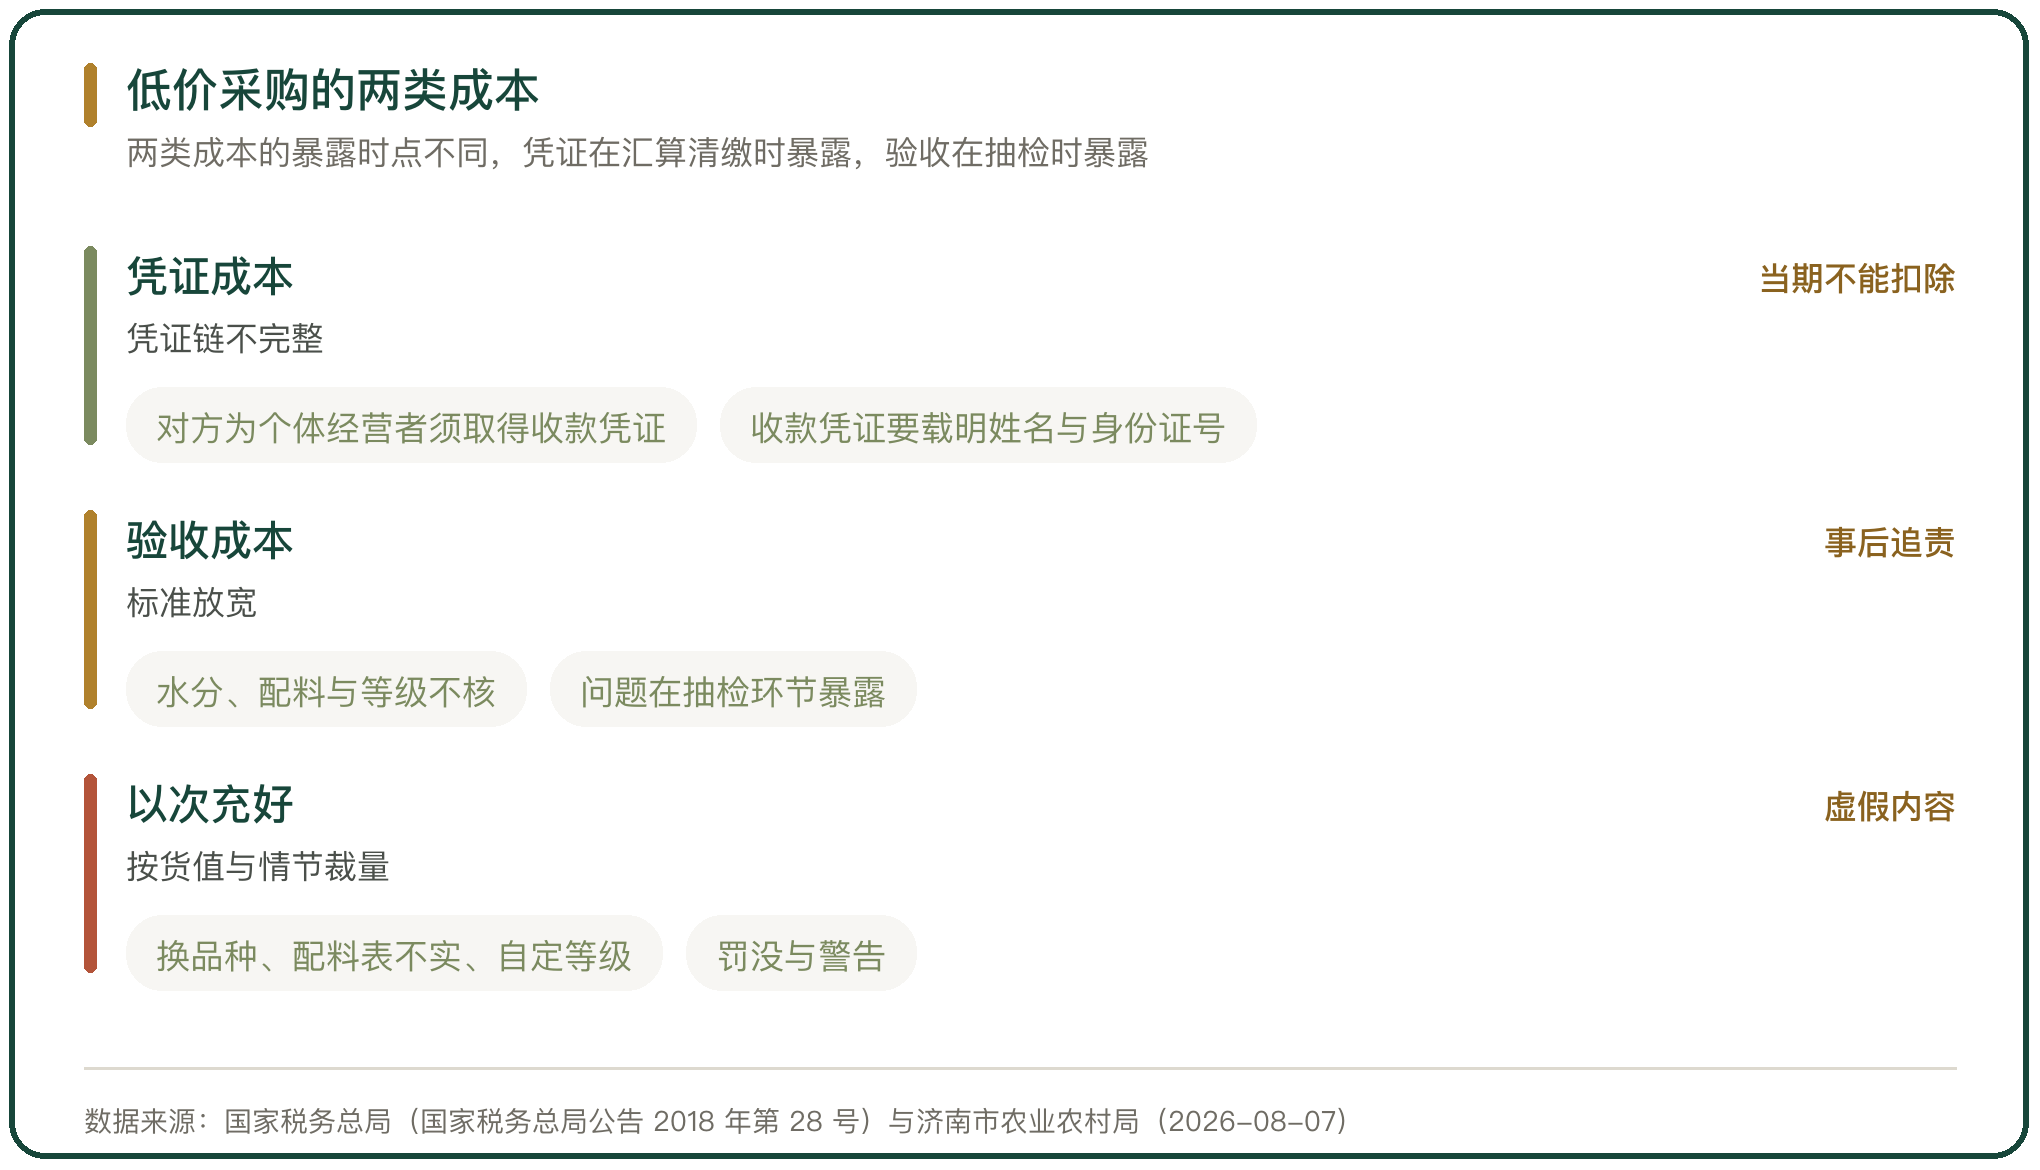
低价货源的成本有两类。一类在凭证上,一类在验收上。
按《企业所得税税前扣除凭证管理办法》,对方为已办理税务登记的增值税纳税人,支出要以发票作为税前扣除凭证;对方为依法无需办理税务登记的单位或者从事小额零星经营业务的个人,可以以税务机关代开的发票或者收款凭证及内部凭证作为凭证,收款凭证要载明收款单位名称、个人姓名及身份证号、支出项目与收款金额。
不合规发票不得作为税前扣除凭证。生鲜采购的供货方大量是农户与个体贩运户,恰好落在这两类里。凭证不齐,这笔成本在当期就不能扣除。
二、低价货源的票从哪里来
凭证的补救窗口写在第十三条:支出真实且已实际发生,但发票或者其他外部凭证未取得的,要在当年度汇算清缴期结束前要求对方补开、换开。
第十四条另开一条口子。因对方注销、撤销、依法被吊销营业执照或者被税务机关认定为非正常户等特殊原因无法补开的,可以凭无法补开原因的证明资料、相关业务活动的合同或者协议、采用非现金方式支付的付款凭证三项,证实支出真实性后税前扣除。窗口的长度决定低价采购能走多远。过了汇算清缴期,缺票的成本要么补开,要么不得扣除。
三、验收是低价与品质之间的界面
验收标准是低价商品唯一可操作的品质界面,也是出问题时最先被查的一环。济南市农业农村局 2026 年第三季度行政执法指导案例里的一起案件:2026 年 5 月 6 日夜间检查某生猪屠宰场,现场没有发现注水工具及设备,执法人员对猪肉产品抽样;5 月 28 日检验检测报告显示两个样品水分含量不合格。
当事人销售不符合农产品质量安全标准的生猪产品货值金额 1984 元、违法所得 1984 元,被没收违法所得并处罚款 50000 元。
判定依据是国家强制性技术标准《畜禽肉水分限量》(GB 18394-2020)中猪肉水分不超过 76.0 g/100g 的规定。
四、现场没有工具也要认
这起案件的价值在法律适用。现场没有发现注水行为与注水工具设备,无法按《生猪屠宰管理条例》的屠宰注水生猪条款处罚,转而适用《中华人民共和国农产品质量安全法》第三十六条第一款第六项与第七十一条第三项。水分不合格本身就是可处罚的事实,不需要另行证明注水的手法。
对采购方来说,这一条把责任推到进货查验上。验收记录里如果没有水分这一项,事后就没有可用的依据,货是谁收的、标准是什么,都无从追溯。
五、以次充好的三种做法
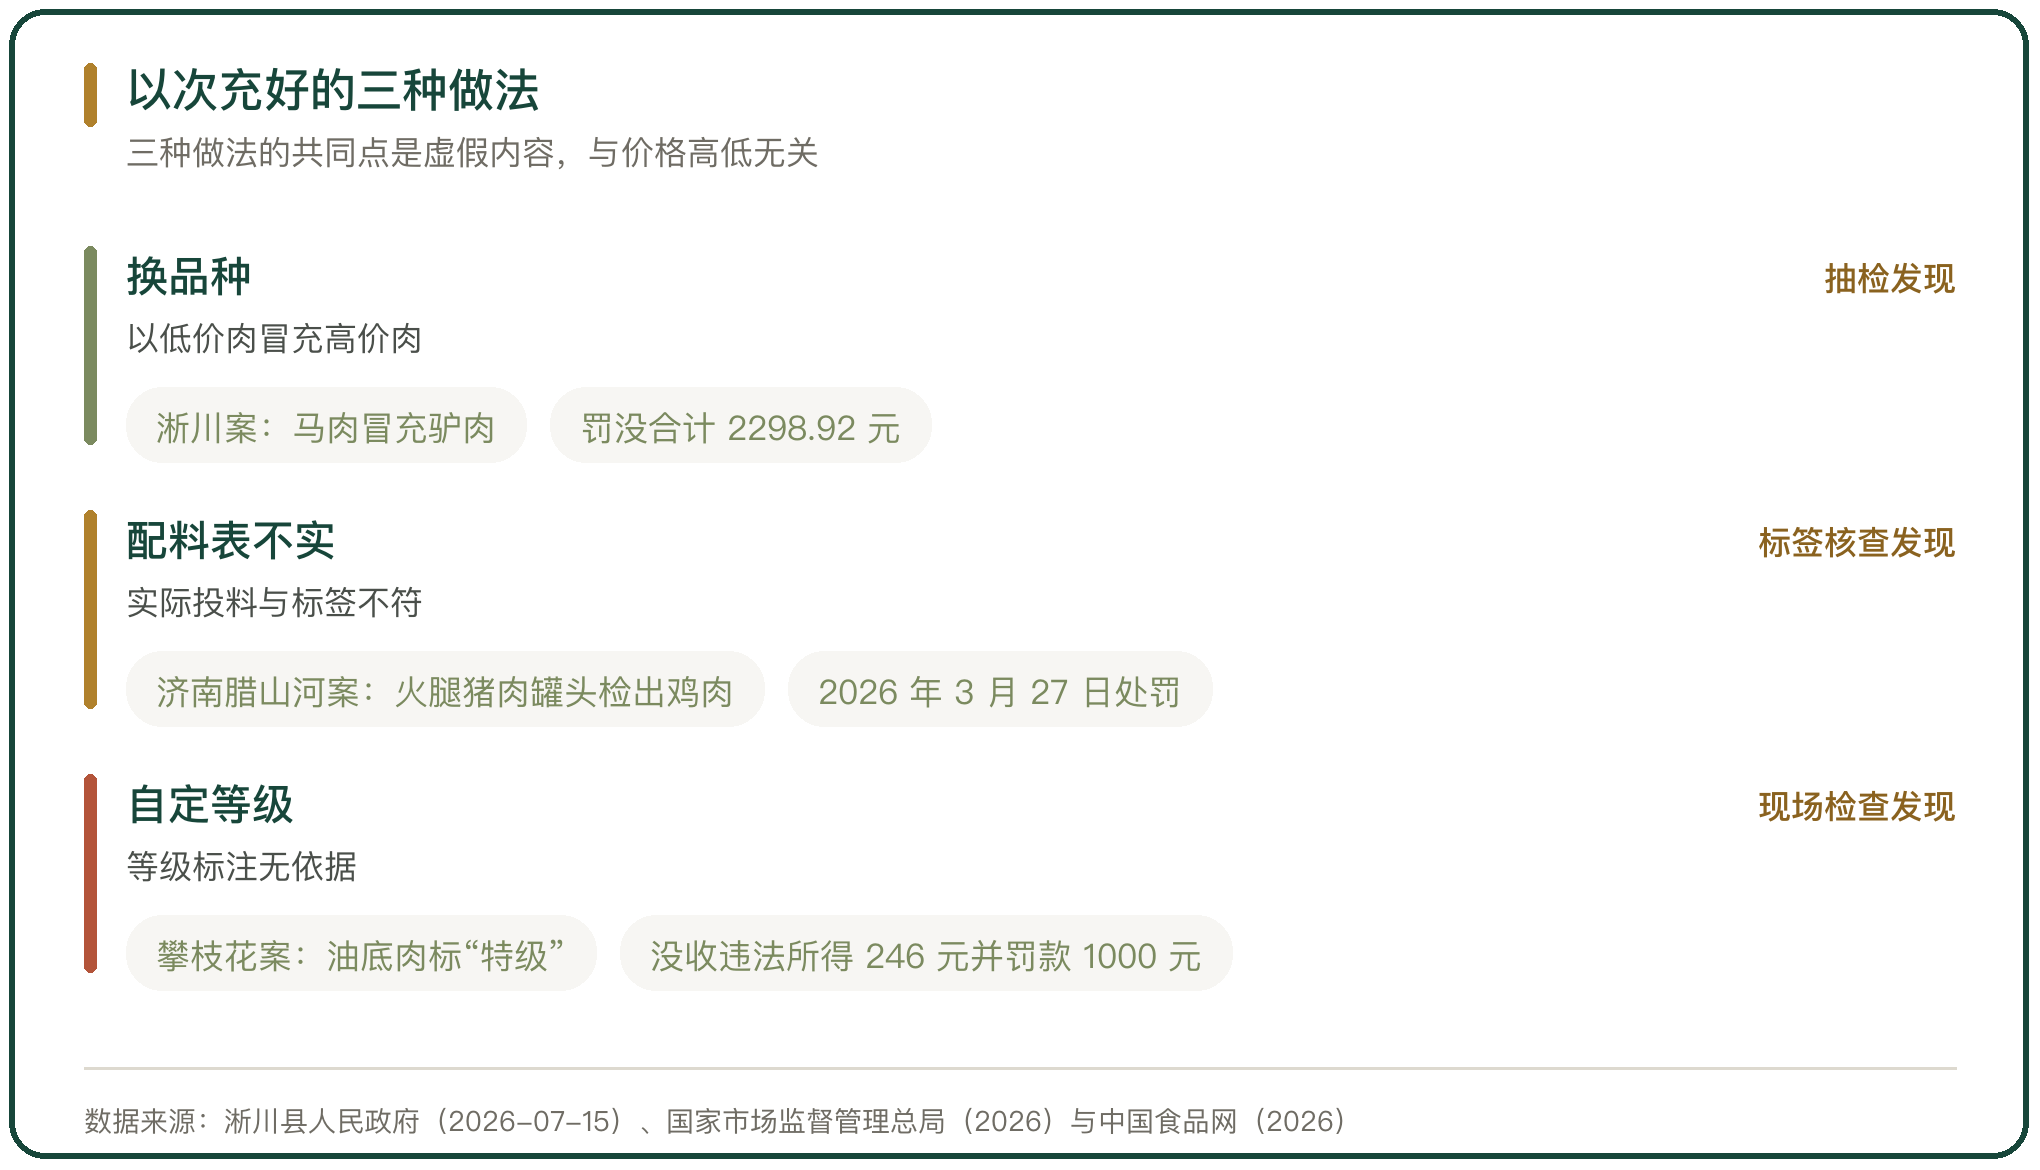
一种做法是换品种。淅川县市场监管局 2026 年查处的一起案件里,某农副产品商行在网络平台销售的鲜驴腱子肉被国家市场监管总局抽检通报涉嫌以马肉冒充驴肉,最终被警告、没收违法所得 298.92 元并处罚款 2000 元,罚没合计 2298.92 元。
一种做法是配料表不实。济南市市场监管局查处山东腊山河食品有限公司,其火腿猪肉罐头实际以猪肉、鸡肉为原料生产,标签配料表未如实标注鸡肉,涉案产品检出鸡肉成分,同时存在虚假标识质量等级的行为,2026 年 3 月 27 日被依法处罚。
一种做法是自定等级。攀枝花市东区市场监管局查处的一起案件里,油底肉外包装标示的等级“特级”系经营者自行认定、无法提供相关证明,被没收违法所得 246 元并处罚款 1000 元。
六、低价与等级的对应关系
分级销售本身是正常的做法。同一种商品按规格、外观与成熟度分成几档,价格跟着档位走,顾客按自己的需求选。问题出在等级标签没有依据。等级标注属于企业自主行为,前提是有可核对的标准与记录。一旦等级由门店自行认定,低价商品与高价商品之间的差别就只剩价签。
攀枝花那起案件的货值很小,被罚的金额也不大。它说明的是另一件事:等级这个词写在包装上就构成声明,声明不实就属于虚假内容。
七、感官手段也在核查范围
驻马店市市场监督管理局 2026 年 3 月的提醒告诫书里列了一条:销售生鲜食用农产品,不得使用对真实色泽等感官性状造成明显改变的照明等设施误导消费者。依据是《食用农产品市场销售质量安全监督管理办法》第七条,拒不改正的处 5000 元以上 30000 元以下罚款。
这类手段不改变商品本身,改变的是顾客对商品的判断。低价区使用照明设施的动因也在这里,色泽看起来好,临期商品就好卖一些。
八、低价商品的抽检底数
2025 年,农业农村部按季度组织开展了 4 次国家农产品质量安全例行监测,抽检蔬菜、水果、茶叶、畜禽产品和水产品五大类 153 个品种 30644 个样品、139 项参数,监测合格率 98%。
分大类看,蔬菜 98%、水果 96.5%、茶叶 99.4%、畜禽产品 99%、水产品 96.5%;畜禽产品中猪肉 99.6%、鸡蛋 98.2%。不合格样品的信息按随检随报、随报随转机制转地方农业农村部门处置。抽到的是少数,处置是确定的。
九、低价降在哪一段
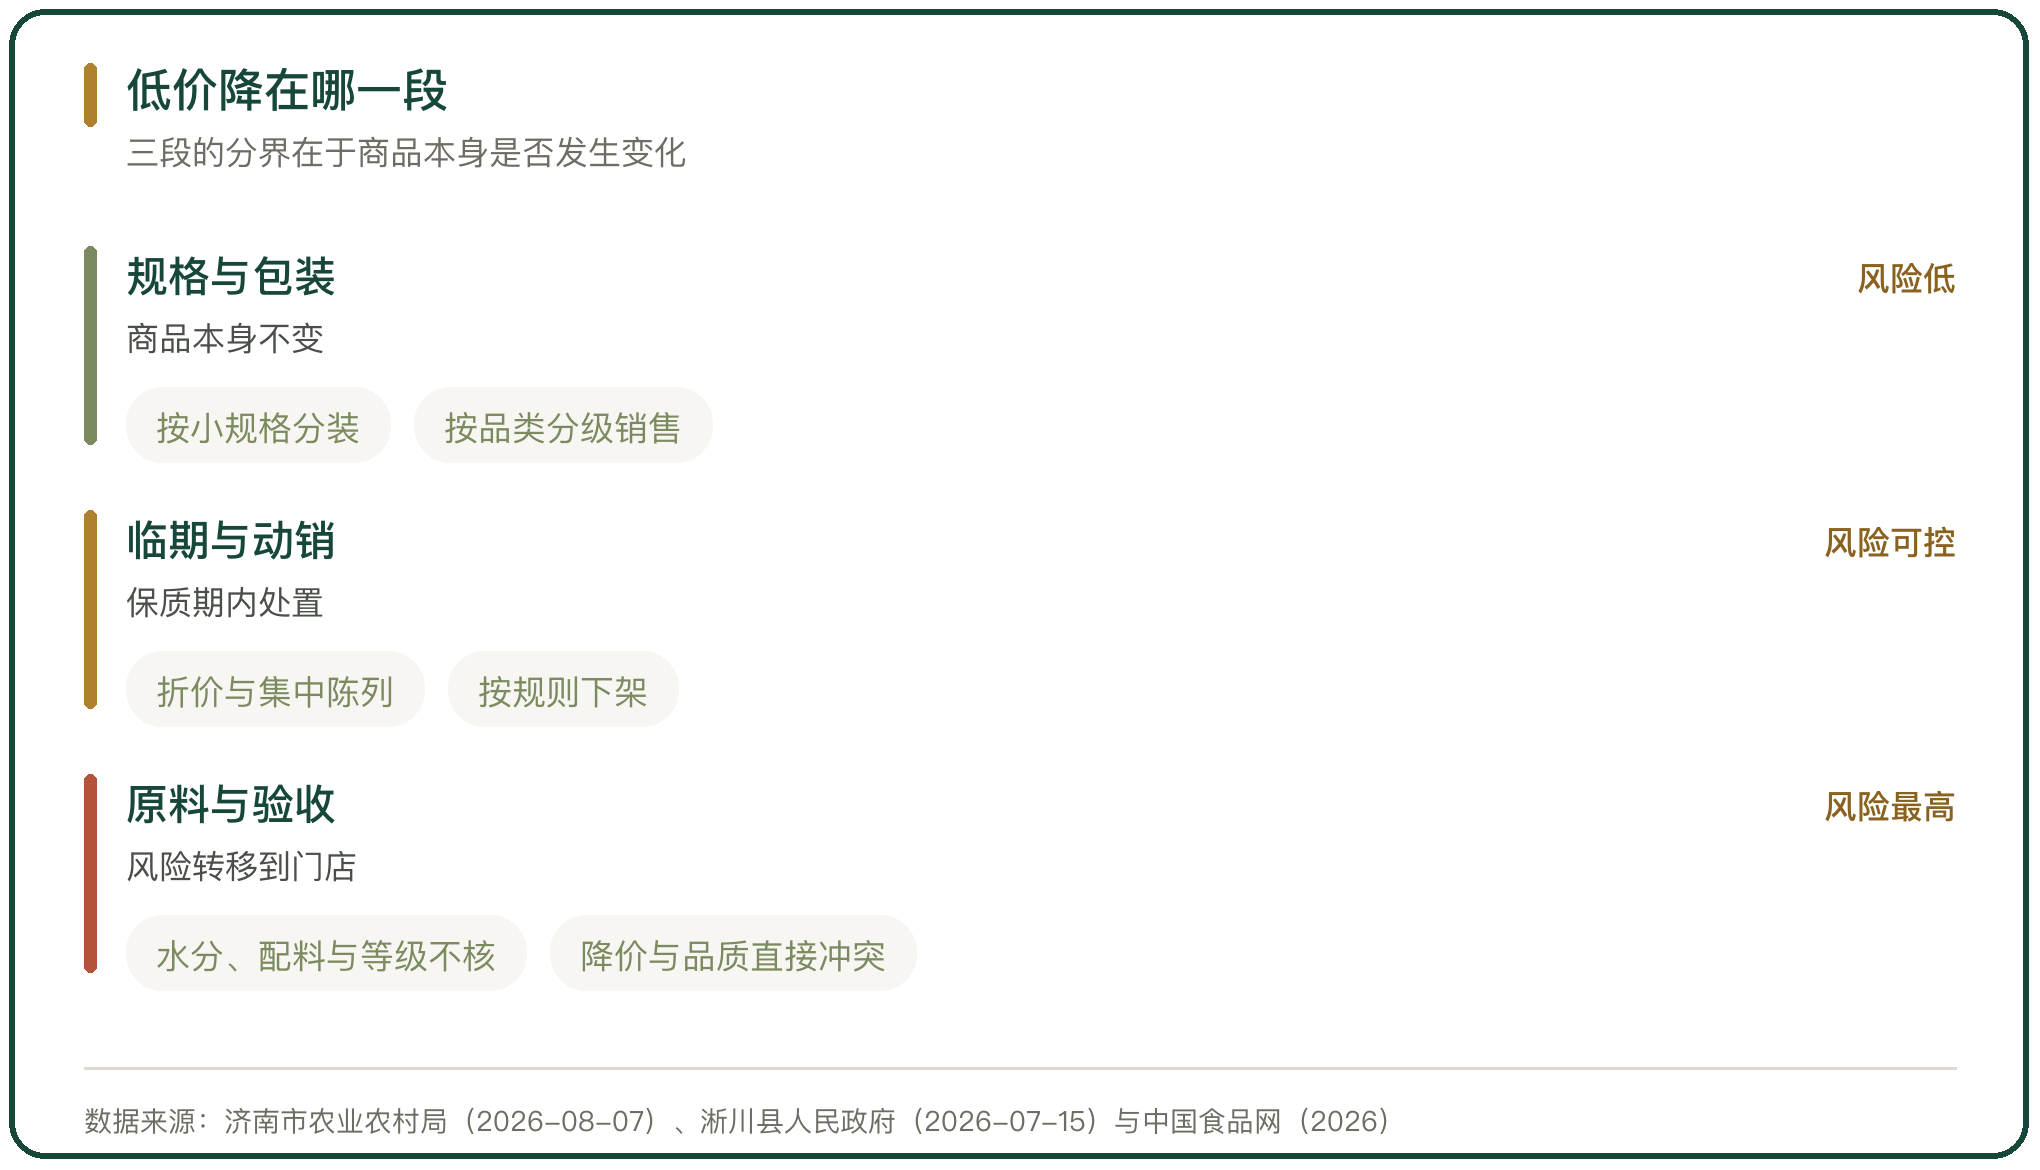
低价策略能不能长期做,取决于降价降在哪一段。降在规格与包装上,商品本身没有变化,只是把一件拆成两件、把大包装换成小包装。降在临期与动销上,商品在保质期内按规则折价与集中陈列,损耗由门店承担。
降在原料与验收上,风险就转到了门店。济南、淅川以及济南腊山河、攀枝花这几起案件的共同点是,问题都出现在原料、配料表与等级标注上,而不在价格高低的本身。
十、低价商品的判断落在验收记录上
验收记录里的项目决定低价商品能不能被追溯。水分、配料、等级与进货凭证这四项都能对上,降价才有底;对不上,降下去的就是责任。进货凭证这一项还连着税。凭证合规,成本能在税前扣除;凭证不合规,这笔成本在汇算清缴期结束后就不得扣除,低价带来的价差会被补回来。
抽检的合格率常年停在 98% 附近,说明绝大多数商品没有问题。低价商品的风险集中在被抽到的那一批上,而那一批能不能被追溯,取决于门店收货时记了什么。



写点看法