

生鲜连锁的现金流与账期管理
关键词 应付账款周转天数货款账期经营现金流逾期付款利息买卖合同纠纷中小企业款项支付条例
一、门店现款与上游账期的时间差
生鲜门店的收款是现款。顾客扫码或者刷卡,钱当天到账或者次日到账,门店这一端基本没有应收账款。
上游的付款是账期。蔬菜、水果、水产这些品类由产地供应商或者一级批发商供货,双方按月对账、按月结款,账期普遍在一个月到两个月之间。
门店当天进钱,上游两个月后才出钱,中间这段时间的货款留在公司账上。规模越大的连锁,留在账上的资金越多。
账期不是免费的。供应商会把资金成本算进报价,账期越长,采购单价越高,这一部分成本通常不会单列在合同里。
二、账期在报表上的体现
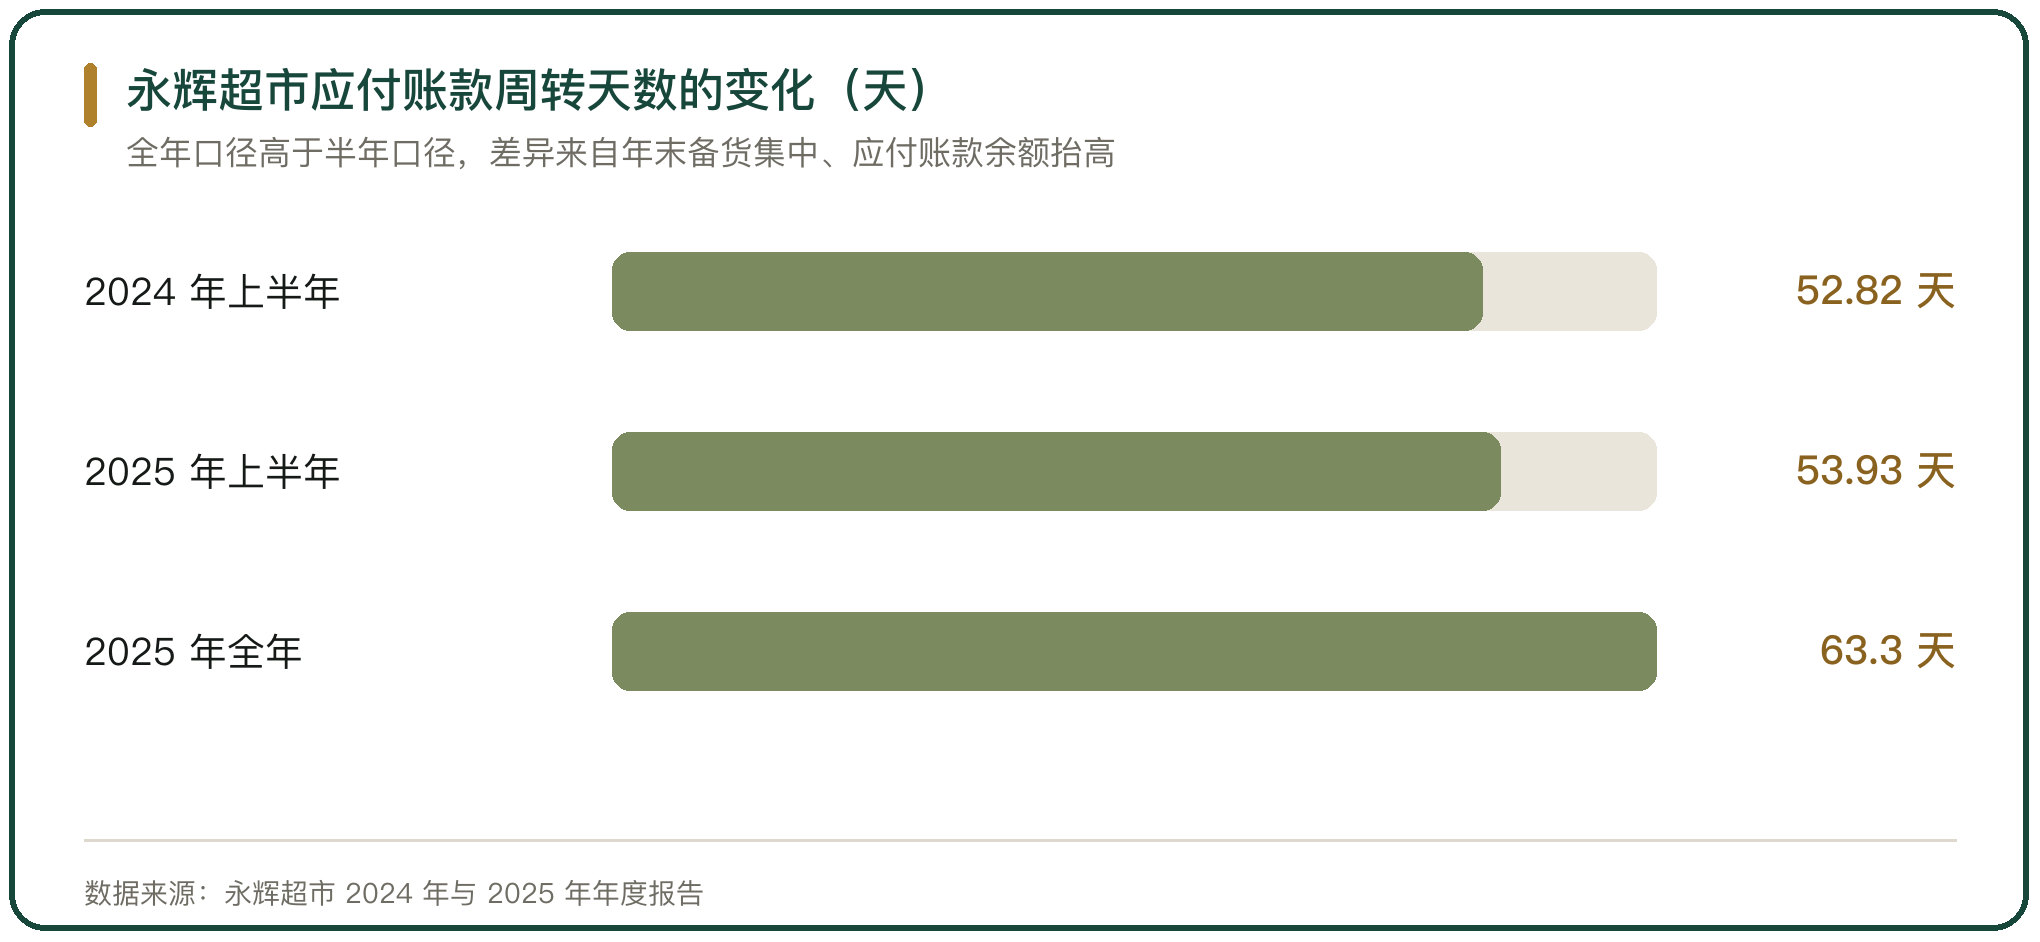
永辉超市 2025 年的应付账款周转天数为 63.3 天,公司披露的货款结算执行 7 至 60 天账期。
这个指标当年的变化幅度不大。2025 年上半年,永辉的应付账款周转天数从上年的 52.82 天升到 53.93 天,多占用的时间约 1 天。到全年口径变成 63.3 天,差异来自年末备货集中,应付账款余额抬高。
报表上看不出账期的结构。同一个数字背后,给产地供应商可能是 30 天,给标品供应商可能是 90 天,账期长短按供应商的议价能力分档。
三、账期收益能撑起多大的资金盘子
账期占用的资金规模,等于日均采购额乘以账期天数。
一家年采购额 3 亿元的连锁,日均采购约 82 万元;60 天账期对应占用资金接近 5000 万元。这笔钱不生息,成本低于银行贷款。
账期收益的边界在供应商的承受力上。中小供应商的融资成本高,账期每延长一个月,它的资金缺口就多一个月;压到一定程度,供应商要么在报价里加价,要么直接停供。
四、大型企业 60 日付款的法定上限
《保障中小企业款项支付条例》2025 年 6 月 1 日起施行。条例规定,大型企业从中小企业采购货物、工程、服务,应当自交付之日起 60 日内支付款项;合同另有约定的从其约定,但要按行业规范与交易习惯合理约定,不能以收到第三方付款作为付款条件。
条例同时堵了几条变相延期的路。商业汇票、应收账款电子凭证这类非现金支付方式,不得强制中小企业接受,也不能用来变相延长付款期限;交易中部分存在争议而不影响其他部分履行的,无争议部分要按期付款。
这一条把过去靠合同自由约定的空间收窄了。60 天成了大型企业付款的基准线,超过这条线需要给出行业规范层面的理由。
五、逾期付款的成本落在利息上
条例对逾期利息写了两档。双方有约定的,约定利率不得低于合同订立时 1 年期贷款市场报价利率;没有约定的,按每日 0.05% 支付逾期利息。
司法实务里的判定更细。湖南湘佳牧业与九江联盛超市的供应合同没有约定逾期付款违约责任,原告主张按 1.5 倍贷款市场报价利率即 4.5% 计算,法院认为缺乏实际损失举证,酌定按 1 年期贷款市场报价利率 3.1% 支持。
另一起案件走了相反的方向。中山万荟鲜商贸拖欠货款的违约金,按年利率 5.175% 自 2023 年 12 月 1 日起算至付清之日;佛山私享生鲜食品的违约金是固定金额 3344.66 元,与货款分列。
约定利率的下限、法院的酌定权、违约金的计法,三种口径在同一类案件里同时存在。
六、拖欠货款进入诉讼后的样子
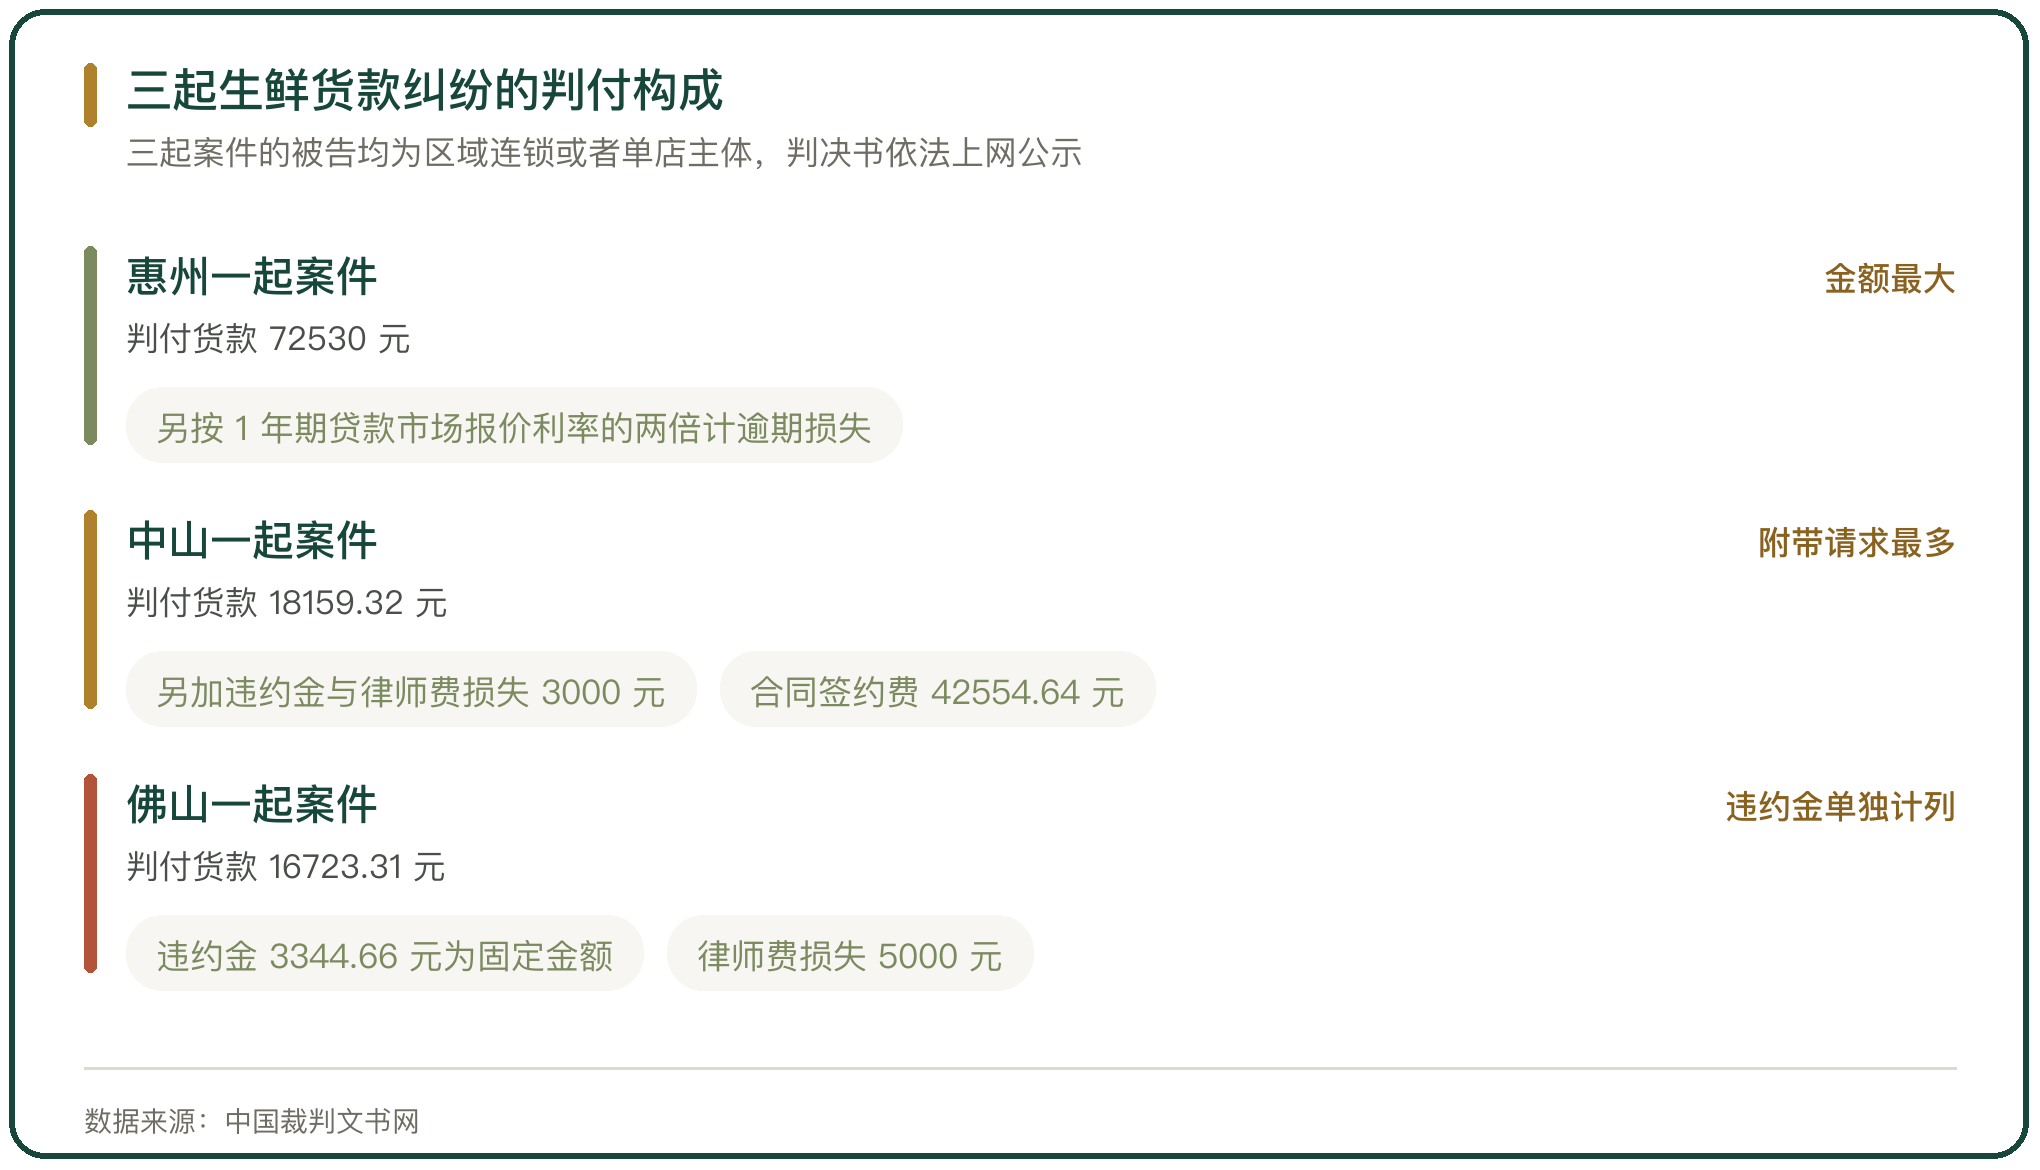
中国裁判文书网收录的生鲜货款纠纷,金额分布很宽。惠州一起案件中,法院判付货款 72530 元,并按 1 年期贷款市场报价利率的两倍计算逾期损失。
中山一起案件的判付货款只有 18159.32 元,另加违约金与律师费损失 3000 元、合同签约费 42554.64 元。佛山一起案件的货款是 16723.31 元,违约金 3344.66 元,律师费损失 5000 元。
单笔金额不大,说明被诉的一方多为区域连锁或者单店主体。这类案件的共同点是被告到庭率低,下落不明时改用公告送达,判决书依法上网公示。
七、信用记录与限制措施
条例把拖欠行为与信用记录挂在一起。拖欠中小企业款项被认定为失信的,受理投诉部门按程序记入相关主体信用记录;情节严重或者造成严重不良社会影响的,纳入全国信用信息共享平台和国家企业信用信息公示系统向社会公示。
大型企业还要多受一层限制。被列入失信信息的,在财政资金支持、投资项目审批、融资获取、市场准入、资质评定、评优评先等方面依法依规受到限制。
大型企业还要把逾期尚未支付中小企业款项的合同数量、金额纳入企业年度报告,通过国家企业信用信息公示系统公示。这一条把账期从商业谈判变成了对外披露事项。
八、备货节奏把现金流拉成锯齿
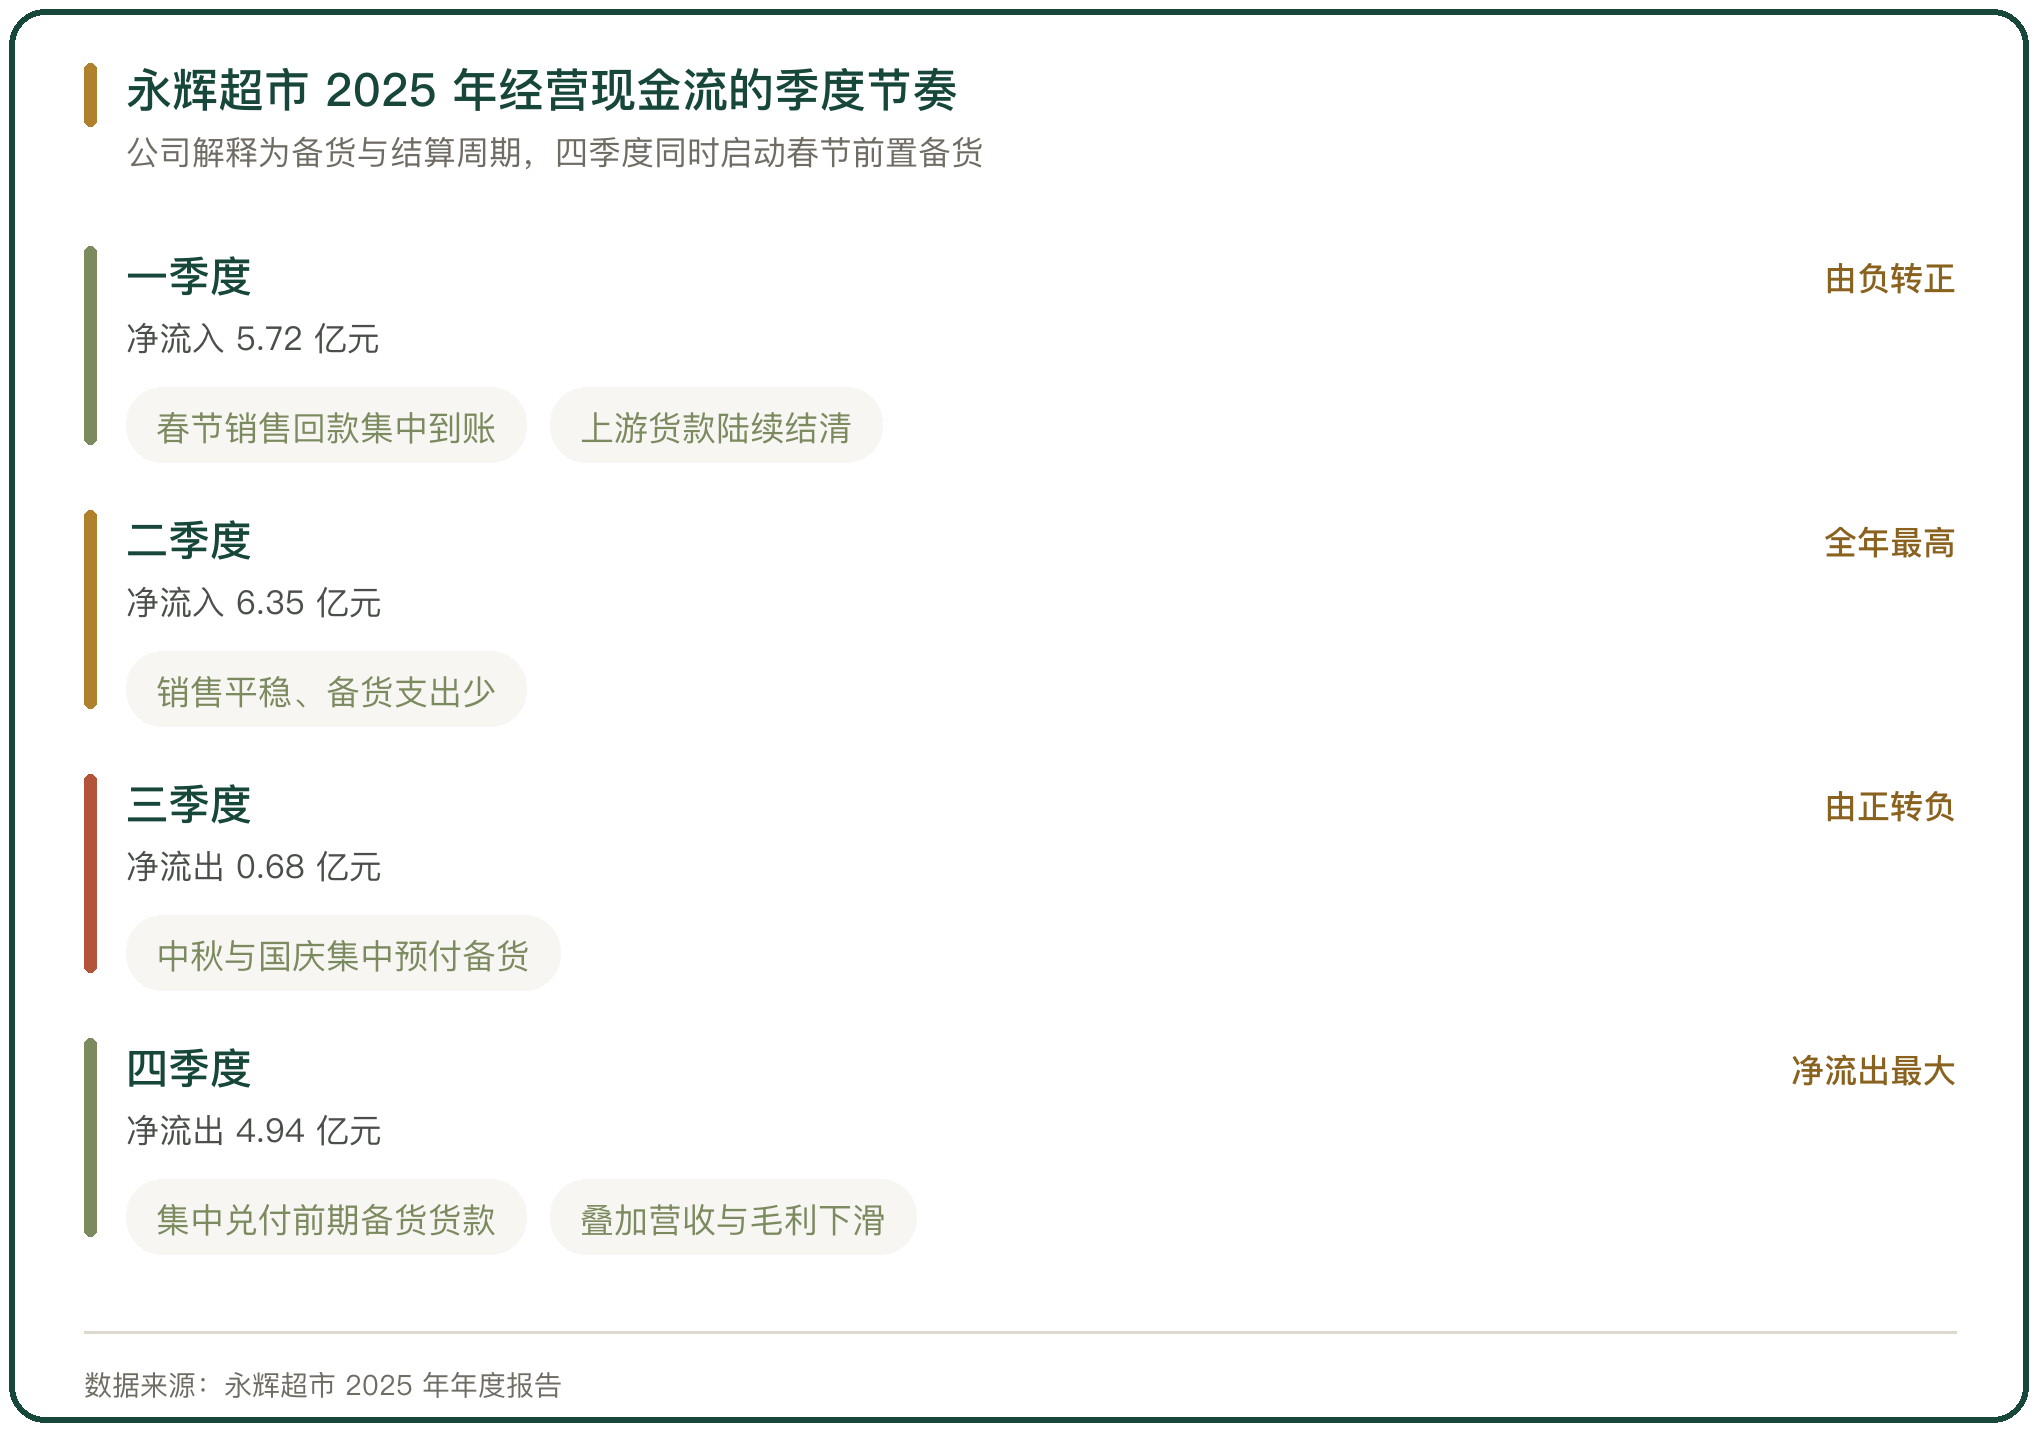
商超的现金流有明显季节性。永辉超市 2025 年一季度、二季度经营现金流分别净流入 5.72 亿元、6.35 亿元,三季度、四季度分别净流出 0.68 亿元、4.94 亿元。
公司给出的原因是备货与结算周期。三季度为中秋、国庆集中预付备货,现金大幅流出;四季度集中兑付前期备货货款,同时启动春节前置备货,叠加营收与毛利下滑,形成大额净流出。
利润按权责发生制确认,现金流按收付实现制确认,两者的节奏本来就不同。生鲜连锁的现金波动幅度大于利润波动,账期管理要盯的是这组时间差。
九、账期继续拉长的空间落在替代性上
账期还能不能上浮,落在供应商的替代性上。产地供应商分散、替代者多的品类,账期有上浮空间;独家专供、季节性断档的品类,账期只能给到行业惯例水平。
账期的真实价格藏在报价里。同一品类换供应商比报价,账期长的那一家通常报价更高,差额就是这笔资金的价格。把这个差额与自身的融资成本放在一起比,账期是赚是亏就有数了。
合同里的付款期限、对账日、发票与付款的先后顺序,直接决定纠纷发生时哪一方举证更有力。



写点看法