

区域生鲜连锁的生存空间
关键词 区域连锁县域商业建设行动政府补助自有物业配送半径本地采购
一、区域连锁的盘子
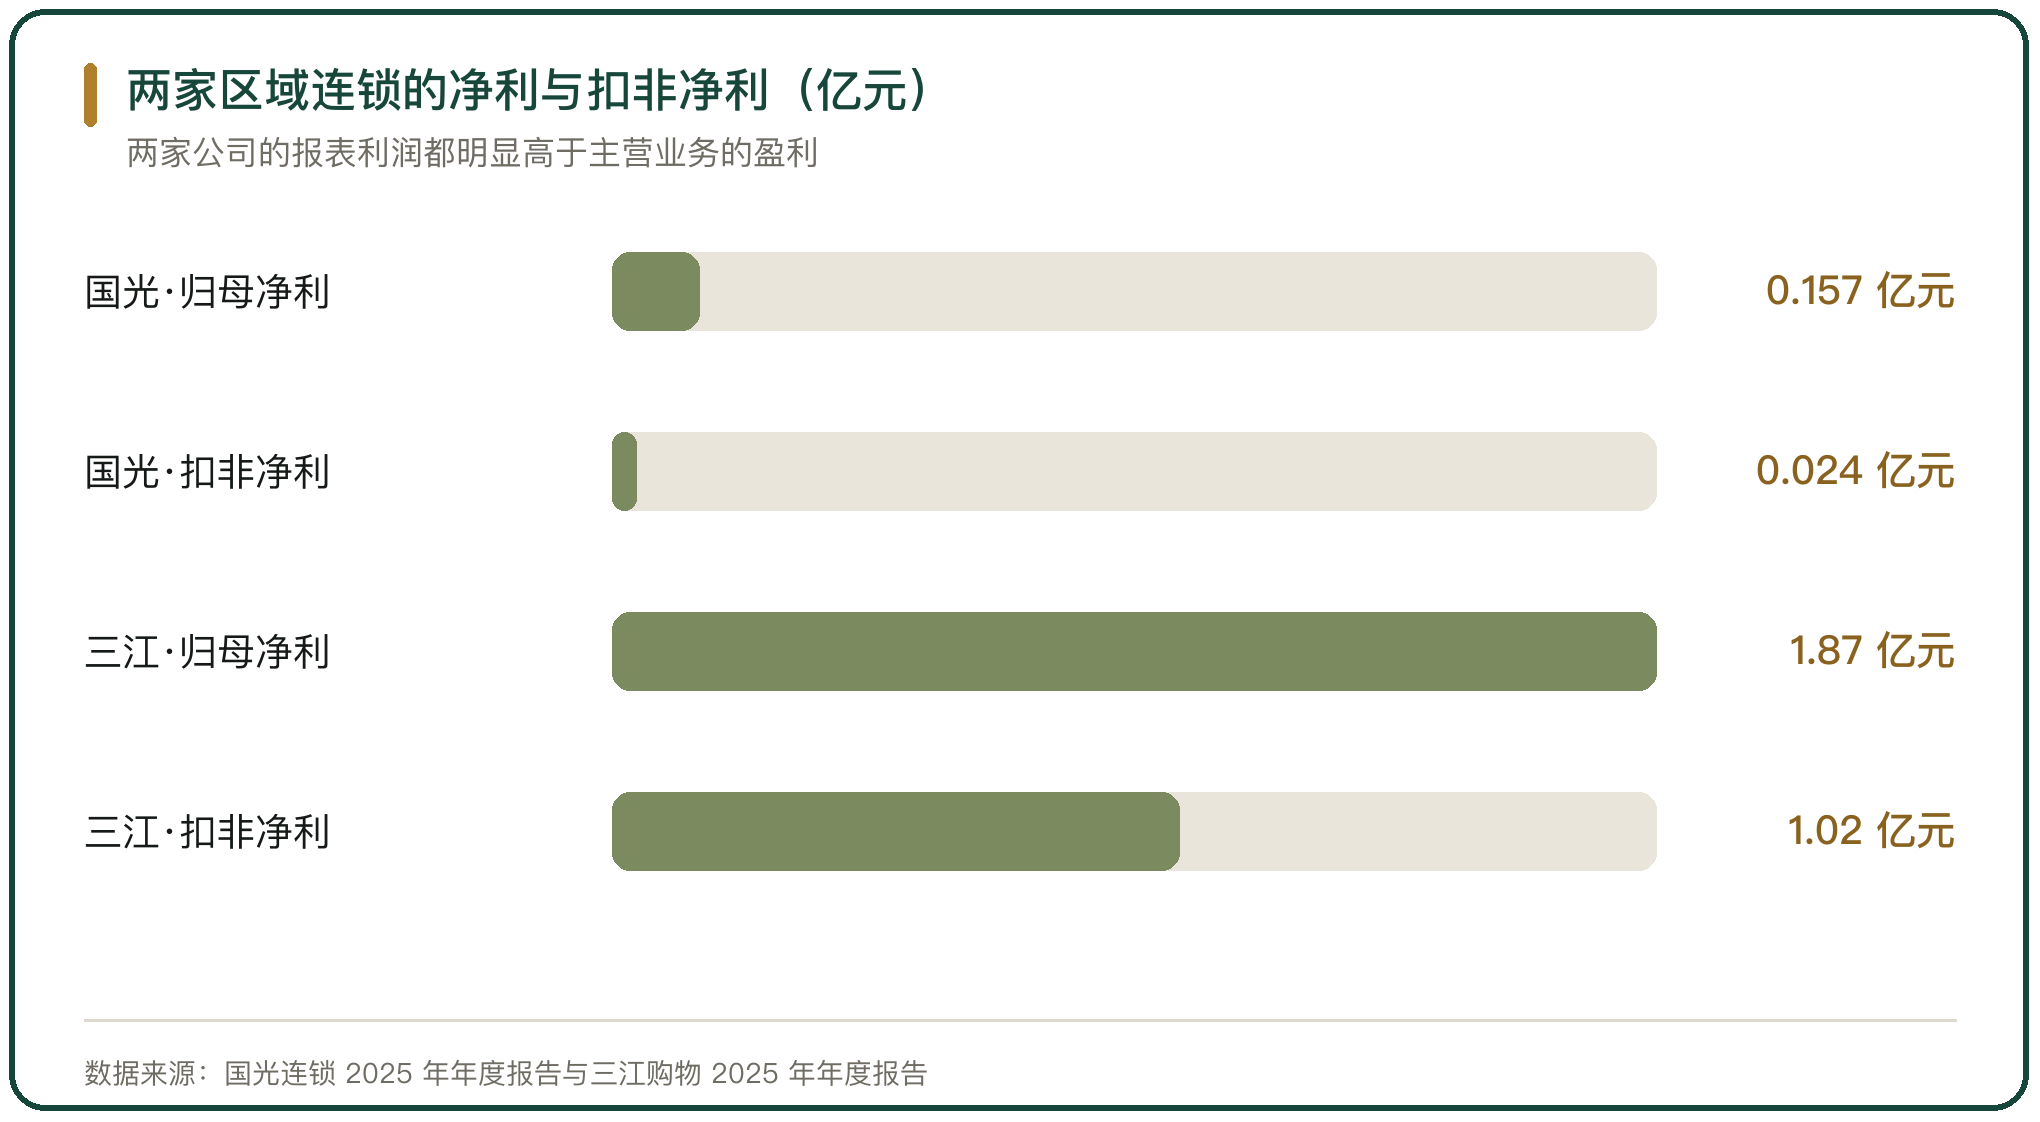
两家区域连锁的规模可以作为参照。国光连锁 2025 年营业收入 28.17 亿元、同比增长 4.80%,归母净利润 1565.31 万元、同比增长 486.22%,扣非净利润 238.34 万元、扭亏为盈;门店 40 家,分布在江西省吉安、赣州、宜春三地。
三江购物 2025 年营业收入 39.27 亿元、同比增长 1.33%,归母净利润 1.87 亿元、同比增长 31.48%,扣非净利润 1.02 亿元、同比下降 11.09%;门店 183 家,核心区域是宁波。两家的门店数差 4 倍以上,收入差不到 1.4 倍,密度带来的单店产出差异是主要原因。
二、净利与扣非净利之间的差
国光连锁 2025 年的非经常性损益合计 1326.96 万元,其中金融资产公允价值变动及处置损益 769.43 万元、非流动性资产处置损益 450.25 万元,扣非净利润只有 238.34 万元。三江购物的口径是归母净利润 1.87 亿元、扣非净利润 1.02 亿元,差额同样来自非经常性损益。
两家公司的报表利润都明显高于主营业务的盈利。看区域连锁的经营质量,扣非净利润比归母净利润更接近真实水平。
三、收入集中的结构
国光连锁 2025 年超市收入 25.92 亿元、占营业收入的 92.04%、毛利率 16.64%;百货收入 3828.71 万元、毛利率 50.34%。分片区看,吉安片区营收 16.01 亿元、同比增长 7.34%,赣州片区营收 9.89 亿元、同比增长 3.29%。
三江购物的口径是宁波地区收入 35.85 亿元、同比增长 2.38%,浙江省内其他地区收入 2.61 亿元、同比下降 13.34%。核心区域在涨、外围区域在跌,这个方向在两家的报告里一致。
四、地方政府支持的形式
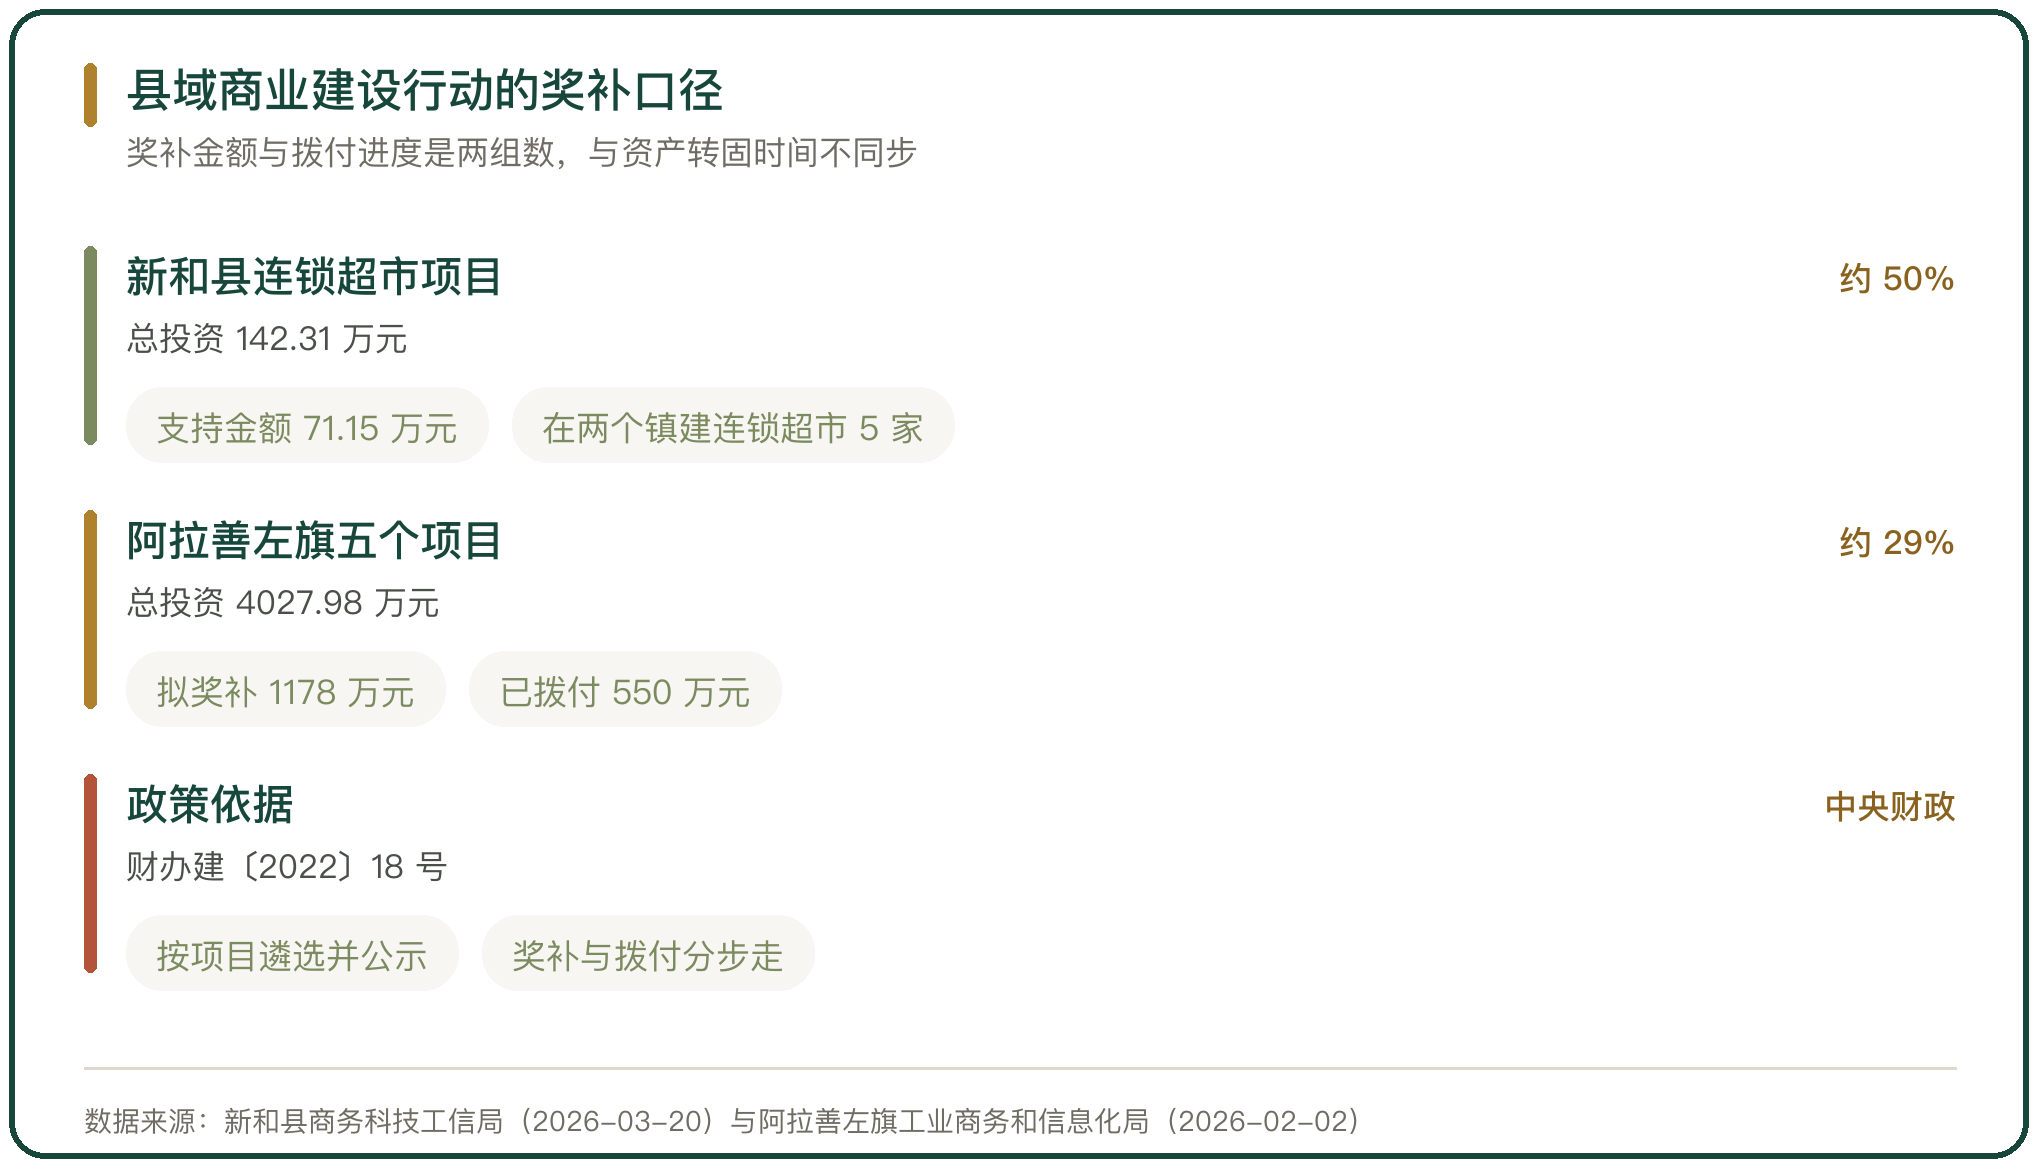
中央财政的县域商业建设行动按项目给奖补,依据是财办建〔2022〕18 号。新和县 2026 年度第一批申报项目里,新和县甄选优品连锁超市(便利店)项目总投资 142.31 万元、支持金额 71.15 万元,建设内容是在两个镇建连锁超市五家,含装修升级、门头改造与货架、收银机、冷柜等设施设备购置。
阿拉善左旗 2026 年 2 月公示的五个项目,计划投资总额合计 4027.98 万元、拟奖补金额合计 1178 万元,已拨付 550 万元。奖补与拨付分步走,是这类资金的通行做法。
五、奖补的确认时点
与资产相关的政府补助计入递延收益,在相关资产使用寿命内按合理、系统的方法分期计入损益;与收益相关的政府补助,用于补偿以后期间相关成本费用的计入递延收益,用于补偿已发生成本费用的直接计入当期损益。判断落在一点:这笔钱补的是已经花掉的支出,还是以后要花的。
项目公示里写的是总投资、奖补金额与拨付进度,这三个数与资产转固的时间并不一定同步。奖补到账的年份与资产开始折旧的年份错开,利润表上就会看到两处波动。
六、自有物业压住的租金风险
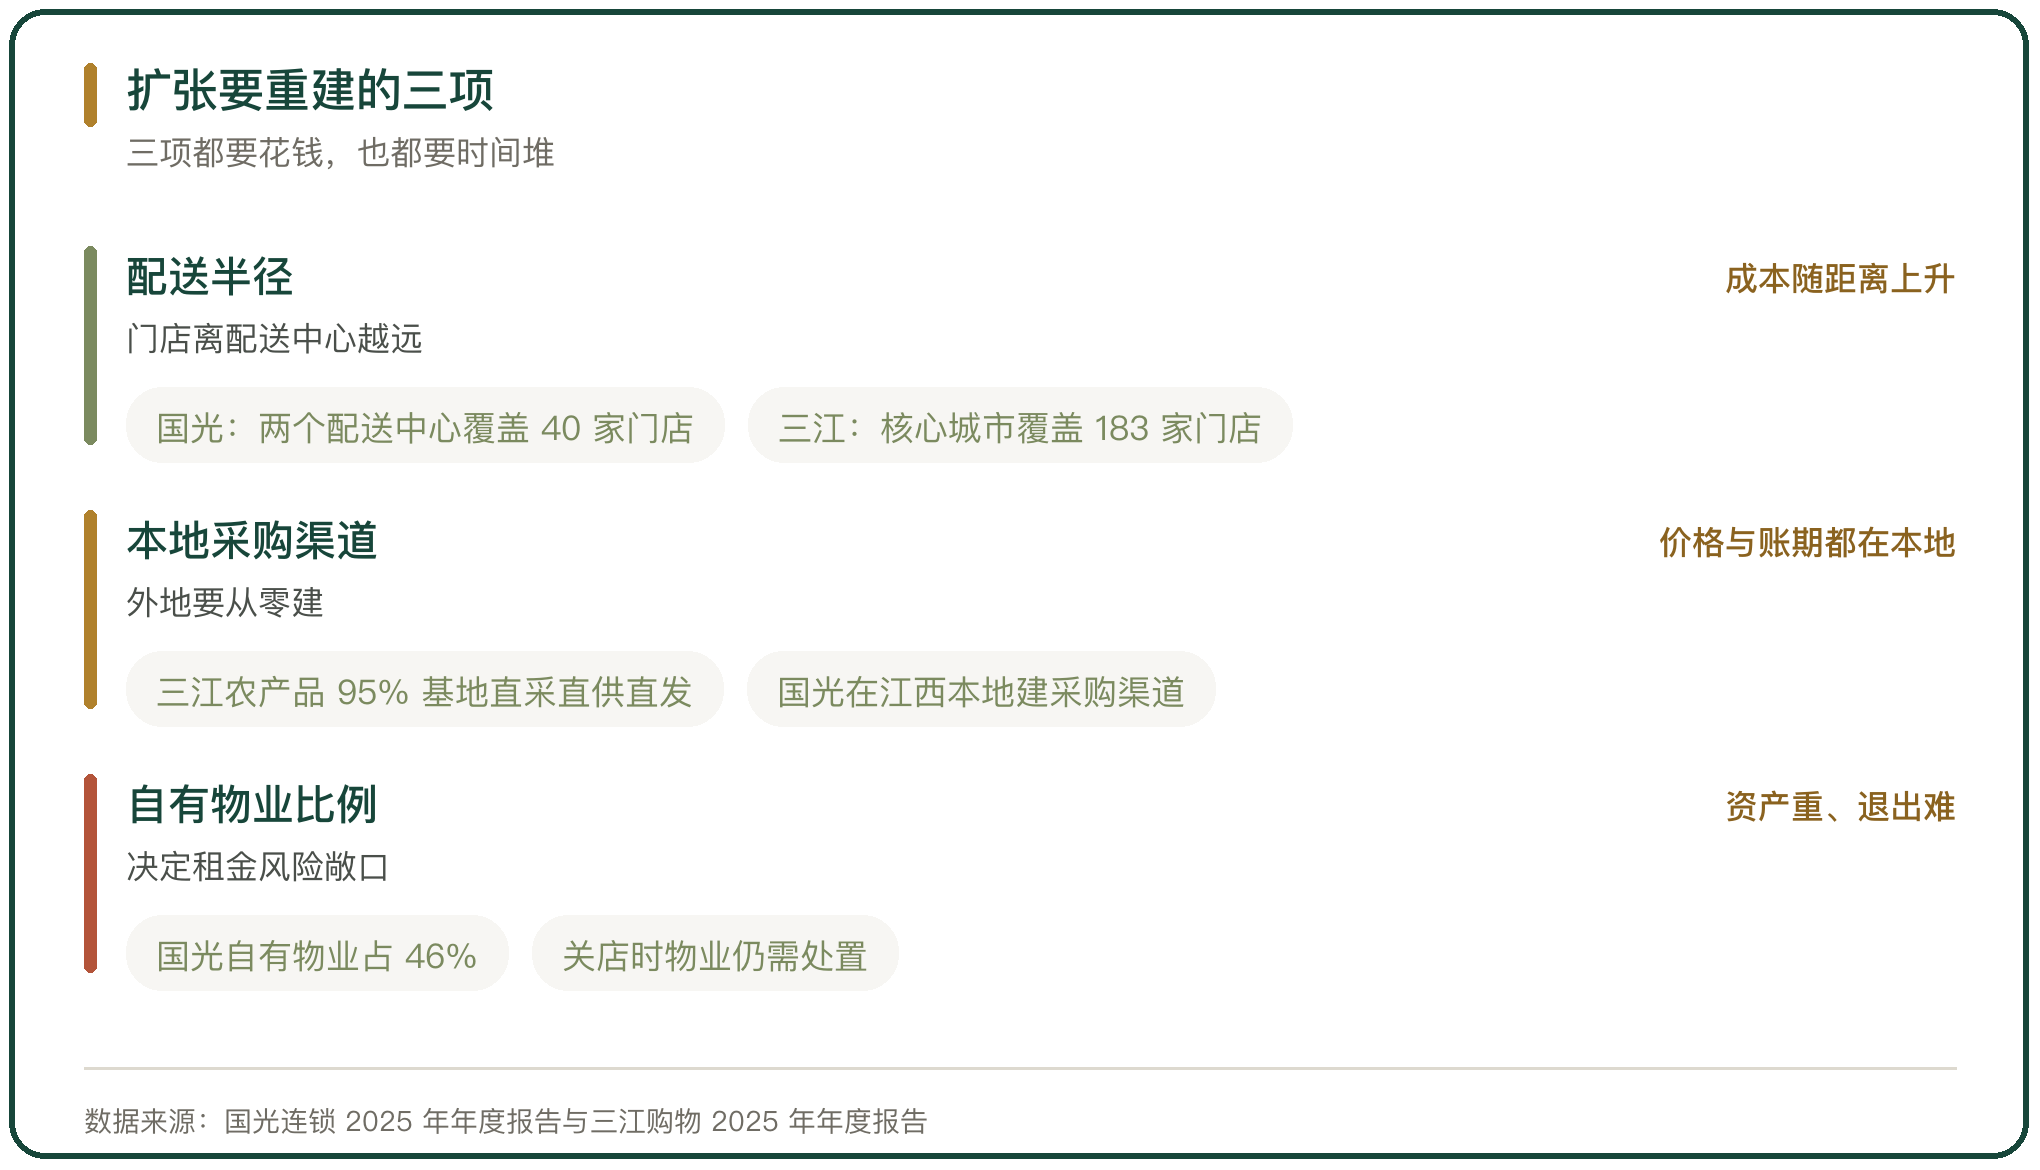
国光连锁截至 2025 年末拥有商业门店物业 43.13 万平方米,其中自有商业门店物业占商业门店经营总面积的 46%。自有物业的价值在于不受续租与租金上涨的影响,坏处是资产重、退出难。关闭门店时,物业仍要处置或者另作他用。
国光连锁 2025 年优化关闭 6 家效益未达预期的门店,主要是社区门店,减少经营面积 6892.66 平方米。关店减掉的是亏损,也减掉了分摊固定成本的规模。
七、生鲜采购的本地网络
区域连锁的供应商网络按城市铺,出了这个市就要重建。国光连锁在江西本地建立采购渠道,拥有吉安、赣州两个配送中心,2025 年推进采购“破价”转型。三江购物 2025 年农产品 95% 实现基地直采、直供、直发。
两个配送中心覆盖 40 家门店,与一个核心城市覆盖 183 家门店,是两种密度。前者的配送半径短,后者的单点吞吐量大,各自对应的成本结构不同。
八、用工与费用
国光连锁 2025 年员工总数 3999 人、同比减少 6.59%,期间费用同比减少 1233.63 万元、下降 2.09%,其中销售费用下降 1.79%、管理费用下降 8.95%。三江购物 2025 年销售费用 7.38 亿元、同比下降 5.78%,管理费用 1.13 亿元、同比下降 10.27%。
两家公司的费用降幅都大于收入降幅,节流是这两年区域连锁的主要利润来源。用工这一侧的动作也一致,关店与精简管理人员是两个共同项。
九、扩张的边界落在两处
一处是配送半径。门店离配送中心越远,配送成本与损耗越高,冷链品类的损耗上升得更快。另一处是采购本地化程度。在外地没有本地采购渠道,进货价与账期都不占优,价格上也就打不过本地同行。
三江购物 2025 年宁波地区收入增长 2.38%,浙江省内其他地区收入下降 13.34%,这两个方向说明离开核心区域之后收入是往下走的。区域连锁的扩张边界,在数据上比在口头上清楚。
十、区域连锁的空间落在密集度上
区域连锁的空间不等于门店数量,落在单城门店密度、本地采购渠道与自有物业比例三项上。门店密度决定配送与督导成本的摊薄程度,本地采购渠道决定进货价与账期,自有物业比例决定租金风险的敞口。三项都要花钱,也都要时间堆。
地方政府支持以项目奖补的形式出现,覆盖面与金额都有限。区域连锁的生存空间最终还是要靠核心城市的密度撑住,出了这个范围,规模带来的优势会迅速减弱。



写点看法