

本土会员店与国际玩家的差距
一、差距落在哪几个指标上
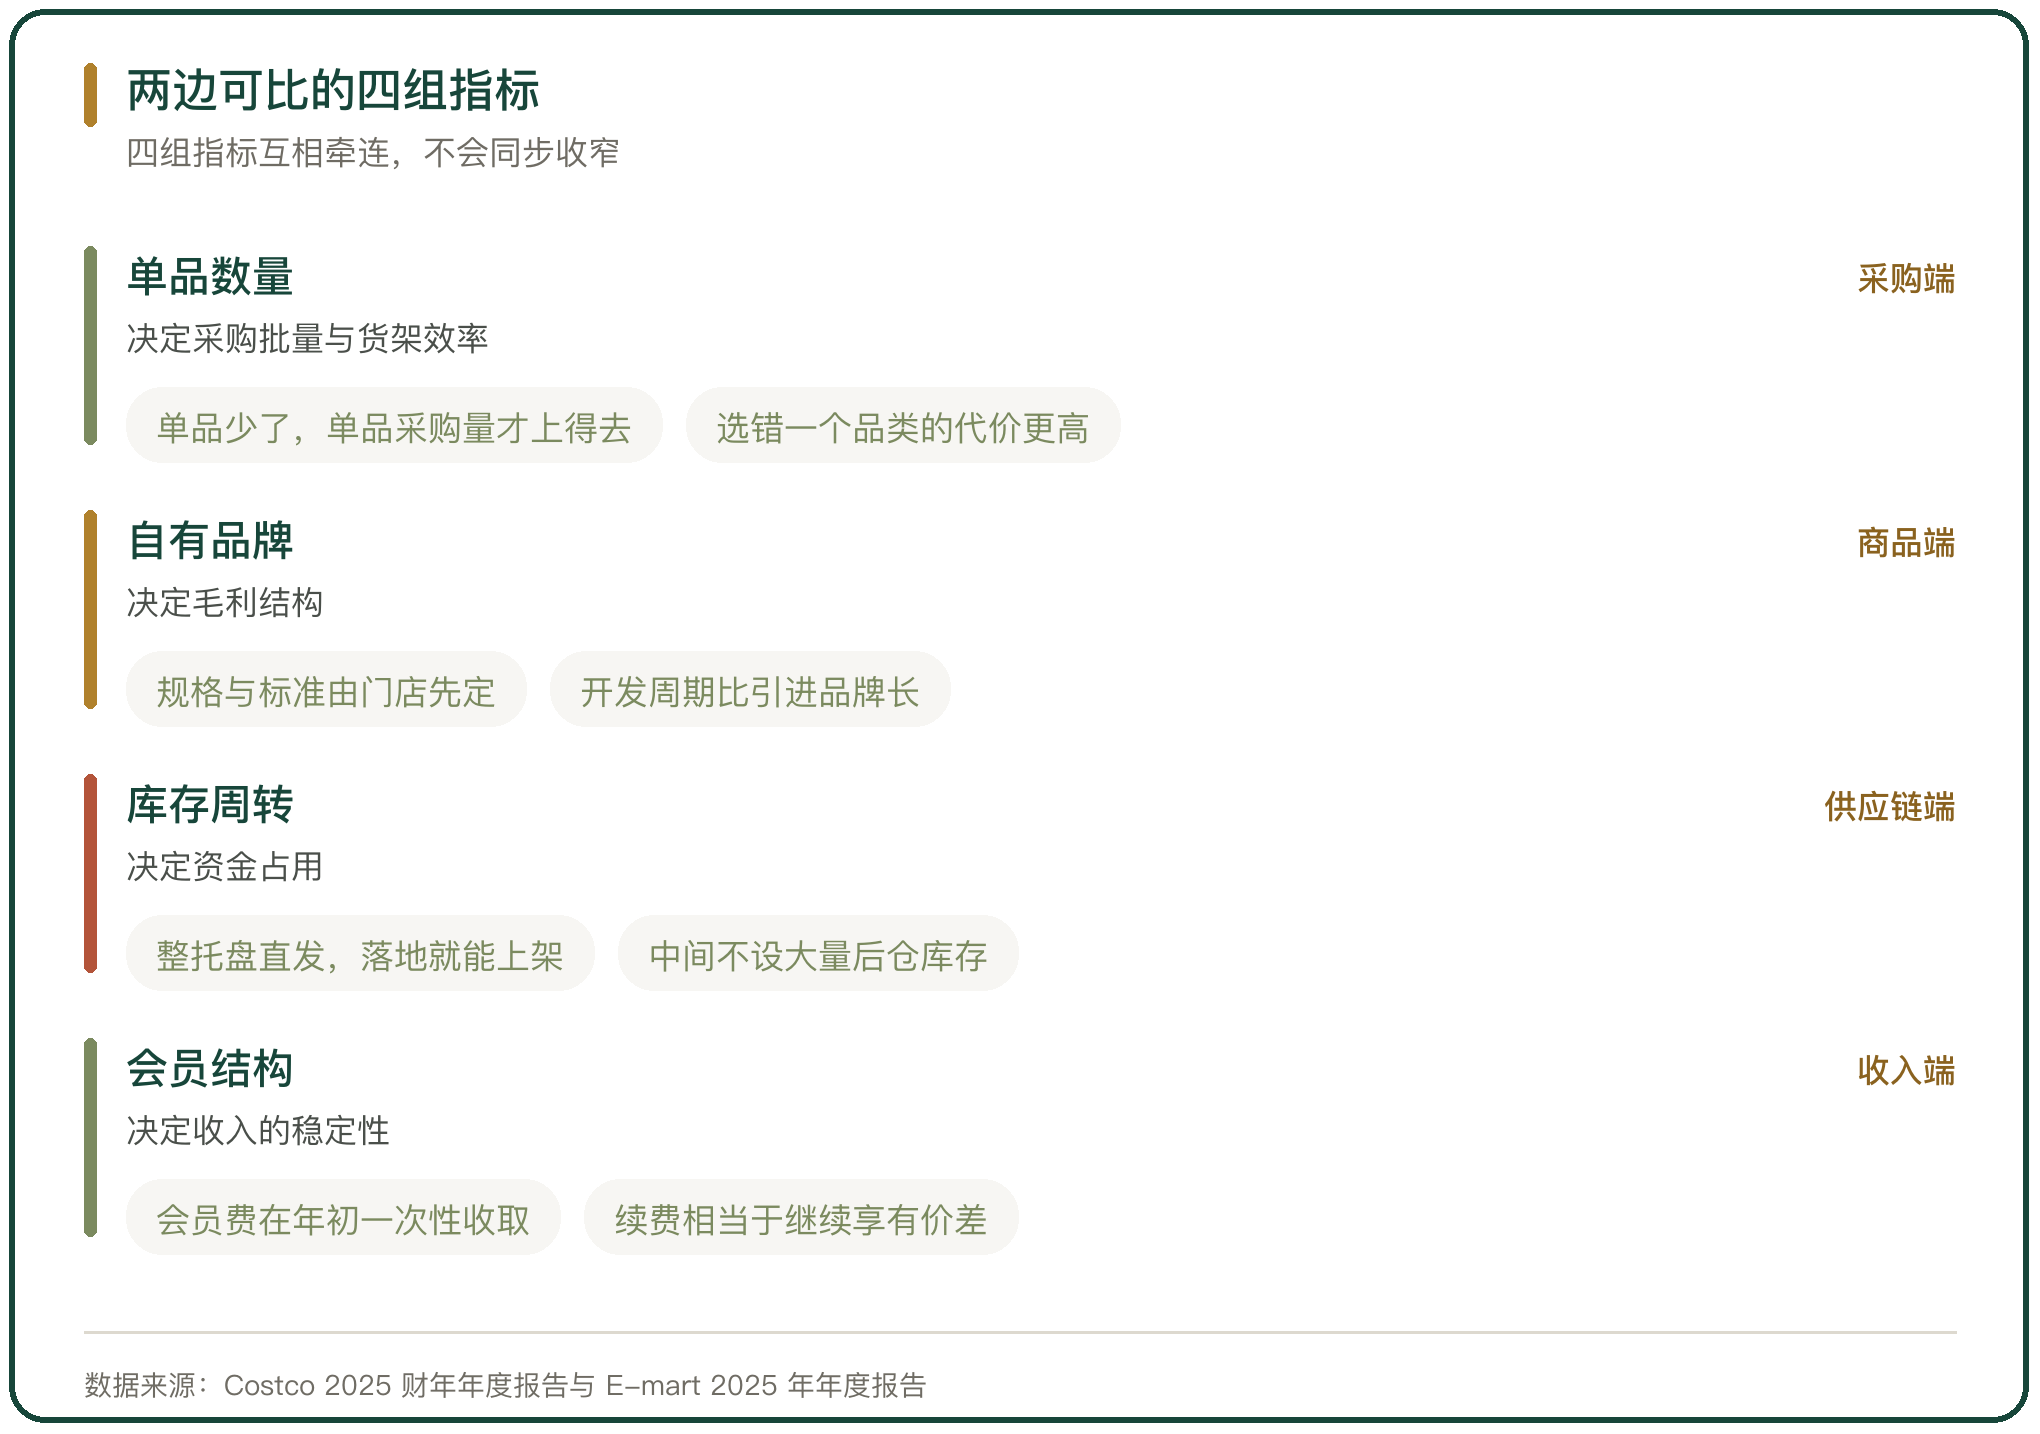
两边的差距可以用几组已披露的数字量出来。单品数量决定单品的采购批量与货架效率,自有品牌占比决定毛利结构,库存周转决定资金占用,会员的结构与续费率决定收入的稳定性。
这四组数字互相牵连。单品少了,单品的采购量才上得去;采购量上去了,供货成本才有下降空间;成本降下来,自有品牌才有定价余地。
经营数据以外还要计入合规成本。跨境关联交易要按独立交易原则定价,本土企业没有这一层。
二、单品数量上的差距
Costco 的做法是把单品数量压到很低。公司的年度报告披露,单仓的商品数量维持在有限的范围里,供货以整托盘直发为主,商品不拆箱上架,门店的搬运与陈列环节因此减少。
本土会员店在单品数量上接近这个量级,差别在背后的采购体系。单品少的时候,每一个单品的选择余地都很小,选错一个品类的代价比品类齐全的卖场高。
单品压缩之后的另一个变化在库存。单品少、单品采购量大,缺货与积压的两端都更容易管住。
三、自有品牌占比上的差距
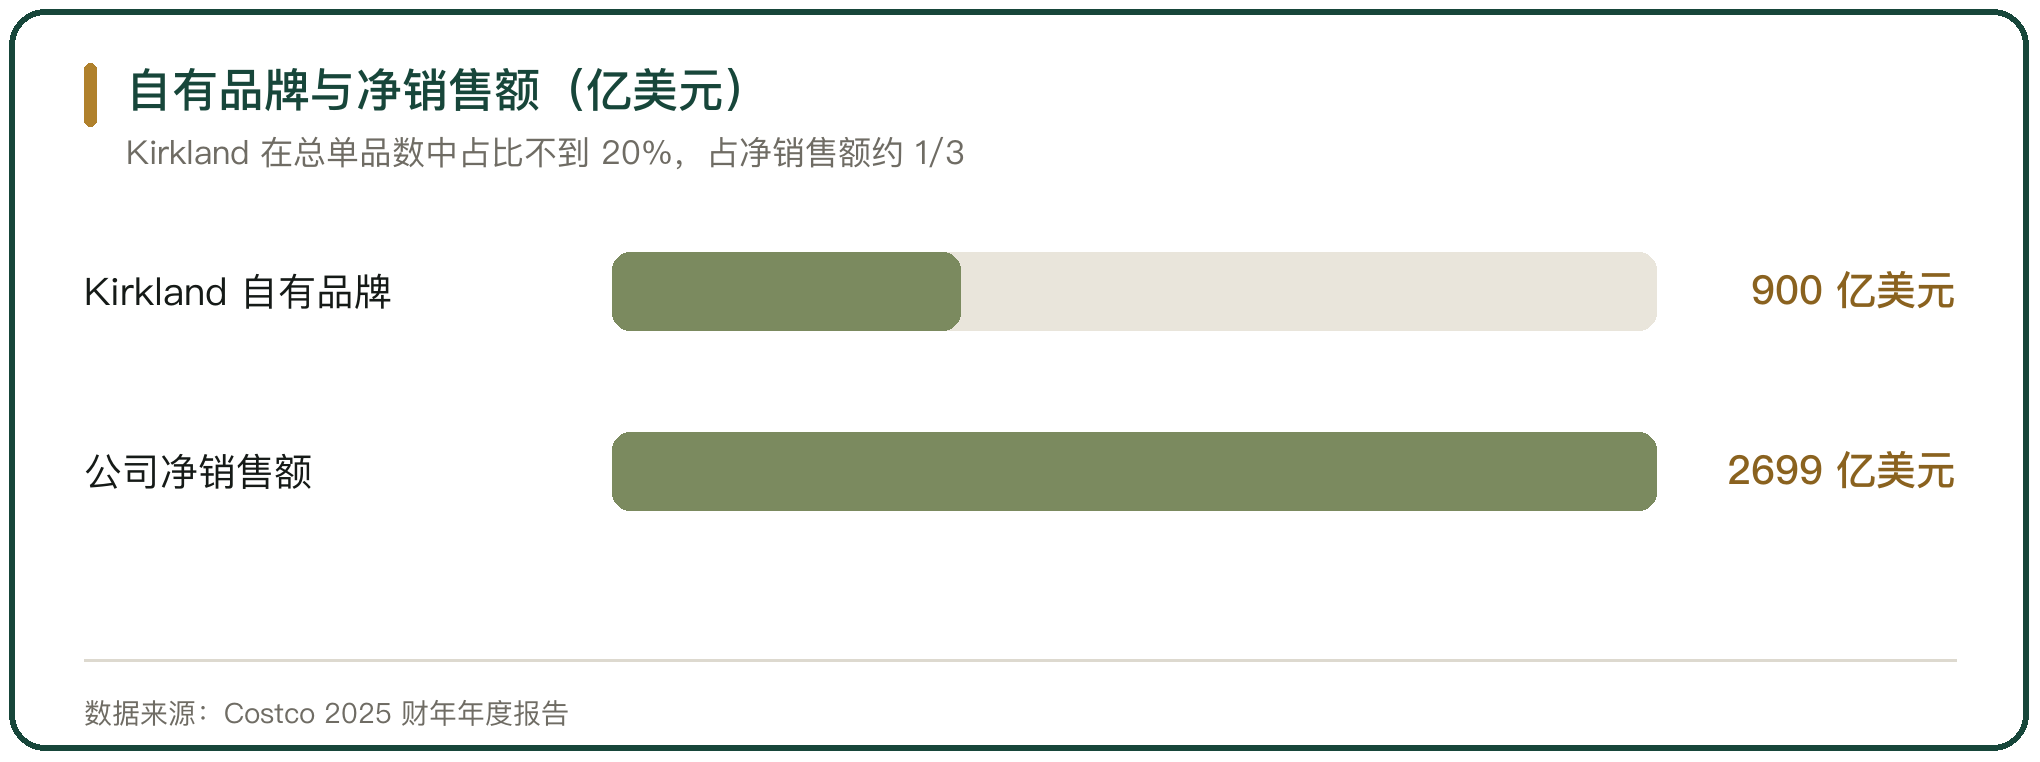
自有品牌是会员店毛利结构的支点。Costco 的 Kirkland Signature 涵盖的商品数量不多,在总单品数中的占比不到 20%,却贡献了公司近 1/3 的年销售额,规模超过多数同类消费品牌。
自有品牌的开发周期比引进品牌长。门店要先定义规格与标准,供应商按要求组织生产,产品上架后还要经过销量考核,未达目标的会被替换。
本土会员店的自有品牌起步晚。海外的会员店用自有品牌重新划分了供应链的利润,本土企业更依赖引进品牌与联名商品,毛利结构因此不同。
四、库存周转与供应链的差距
库存周转把供应链效率量成一件事。单仓单品数量少、供货以整托盘直发为主,商品落地就能上架,中间不设大量后仓库存,周转因此快。
这一套要靠供应商配合。货物按整托盘、预堆码的方式发到门店,供应商的交付节奏与门店的档期直接对接,交付延迟没有中间库存可以缓冲。
本土会员店在这一环上的差距不在硬件。冷库、车辆与系统都可以采购,难的是让选品、订货与交付三者的节奏相互匹配,这需要时间与规模去磨。
五、会员运营上的差距
会员的结构决定收入的稳定性。Costco 的付费会员规模在全球以千万计,连带家庭副卡的持卡人数更多,续费率接近 90%,美国与加拿大超过 92%。
高续费率来自会员费的定价方式。会费买的是进场资格与一套商品,会员在店内以低于非会员渠道的价格买到同类商品,续费相当于继续享有这个价差。
本土会员店的会员规模较小,续费率与单店会员数是衡量它的直接指标。规模不到一定量级时,会员费还摊不平单店的固定成本,扩张的节奏因此要跟着供应链的成熟度走。
六、韩国市场的另一个样本
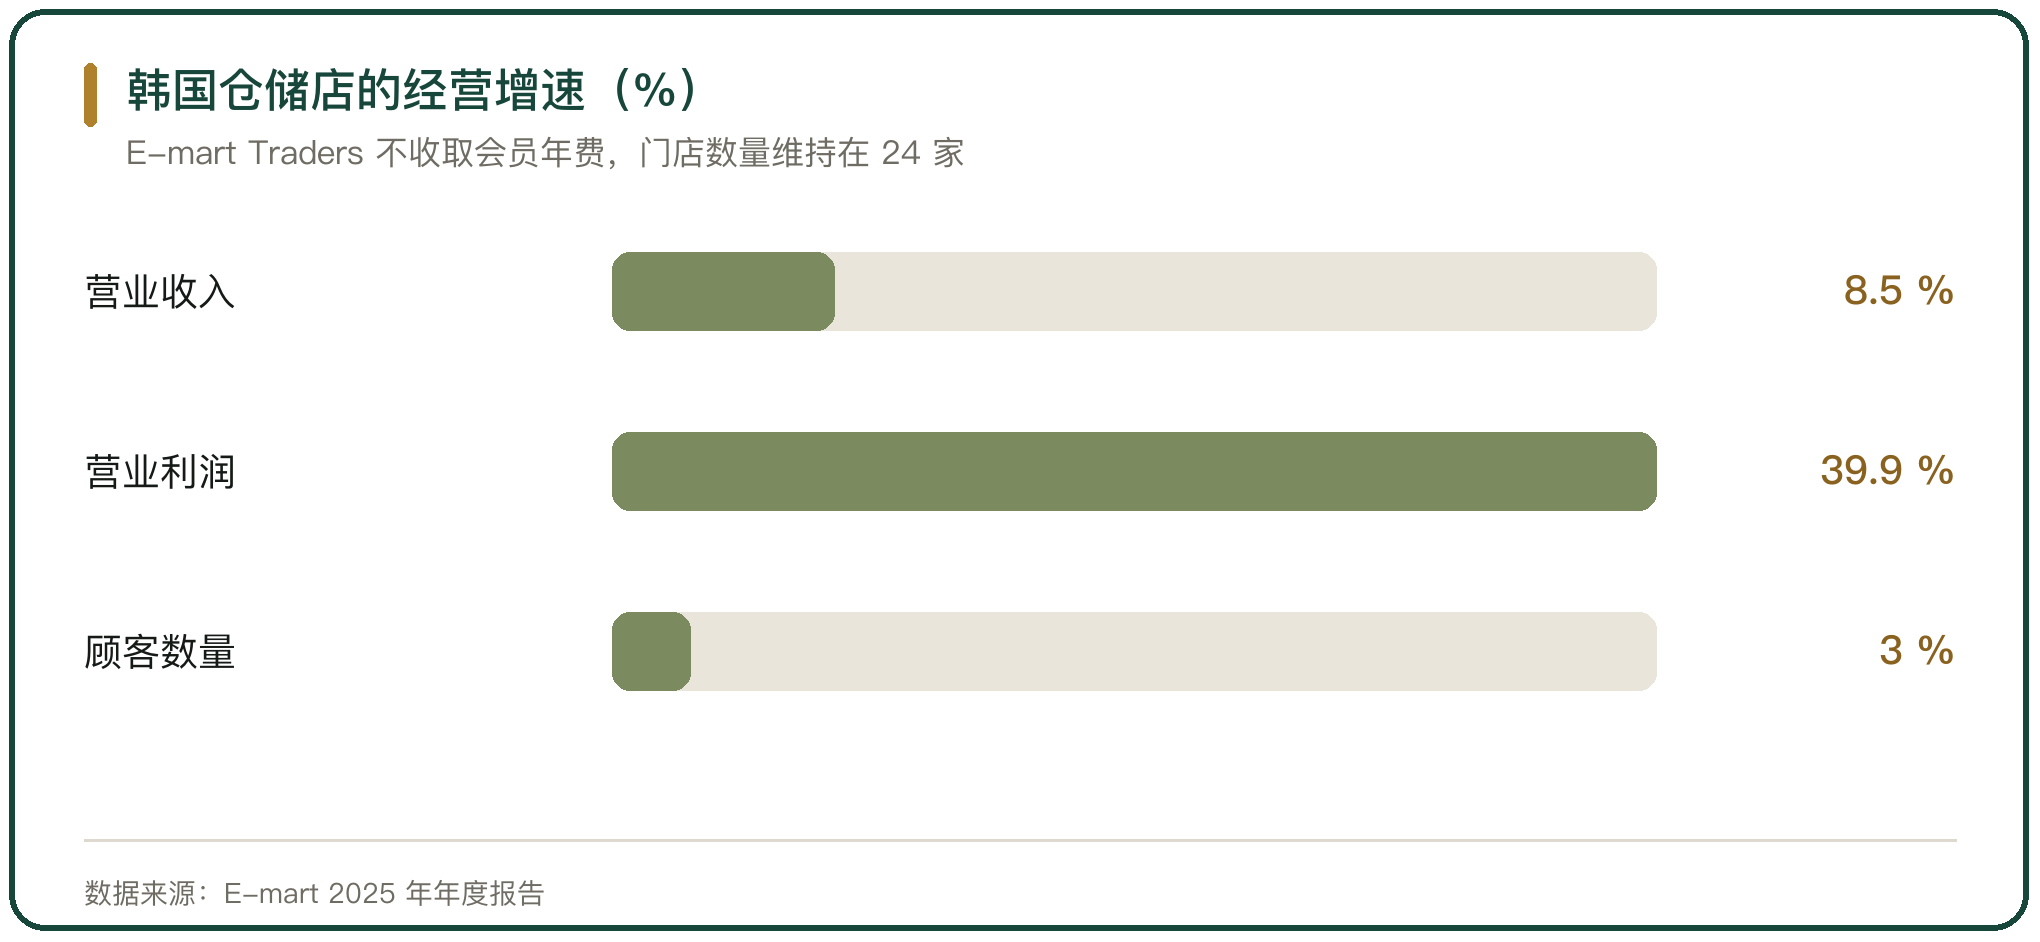
韩国市场的样本给出了另一种做法。E-mart 旗下的 Traders 仓储折扣店不收取会员年费,靠大包装与低价吸引顾客,门店数量在 2025 年末维持在 24 家。
这家门店的经营数据在 2025 年明显改善。E-mart 的经营业绩显示,Traders 的年度营业收入同比增长 8.5%,营业利润同比增长 39.9%,顾客数量同比增加 3%。
它同时在做自有品牌,2020 年推出的 T Standard 覆盖了 150 余种日用品,2025 年第三季度的销售额同比增长 25%。不收入场费与会员制是两个不同的解法,前者靠价格差带来客流,后者靠会费筛选客群,两家在韩国的门店数量已经接近。
七、外资企业的转让定价口径
外资会员店与境外关联方之间的交易,要按独立交易原则定价。《中华人民共和国企业所得税法》第四十一条规定,企业与其关联方之间的业务往来,不符合独立交易原则而减少企业或者其关联方应纳税收入或者所得额的,税务机关有权按照合理方法调整。
定价是否合理,要看关联交易与独立企业间可比信息的对照。国家税务总局公告 2016 年第 42 号第十四条第四款规定,可比性分析考虑交易资产或者劳务特性,交易各方功能、风险和资产,合同条款,经济环境,经营策略等因素。
功能和风险的配置是判断的起点。承担研发、采购与营销的关联方,与只负责制造或者分销的一方,利润水平本就不在同一档,可比对象选错,分析结果会失真。
八、同期资料的准备与调整机制
达到一定规模的关联交易要准备同期资料。有形资产所有权转让的关联采购与销售金额合计超过规定门槛,或者金融资产与无形资产转让、其他关联交易金额合计超过各自门槛的,要在规定期限内准备本地文档;关联交易总额更高的还要准备主体文档。
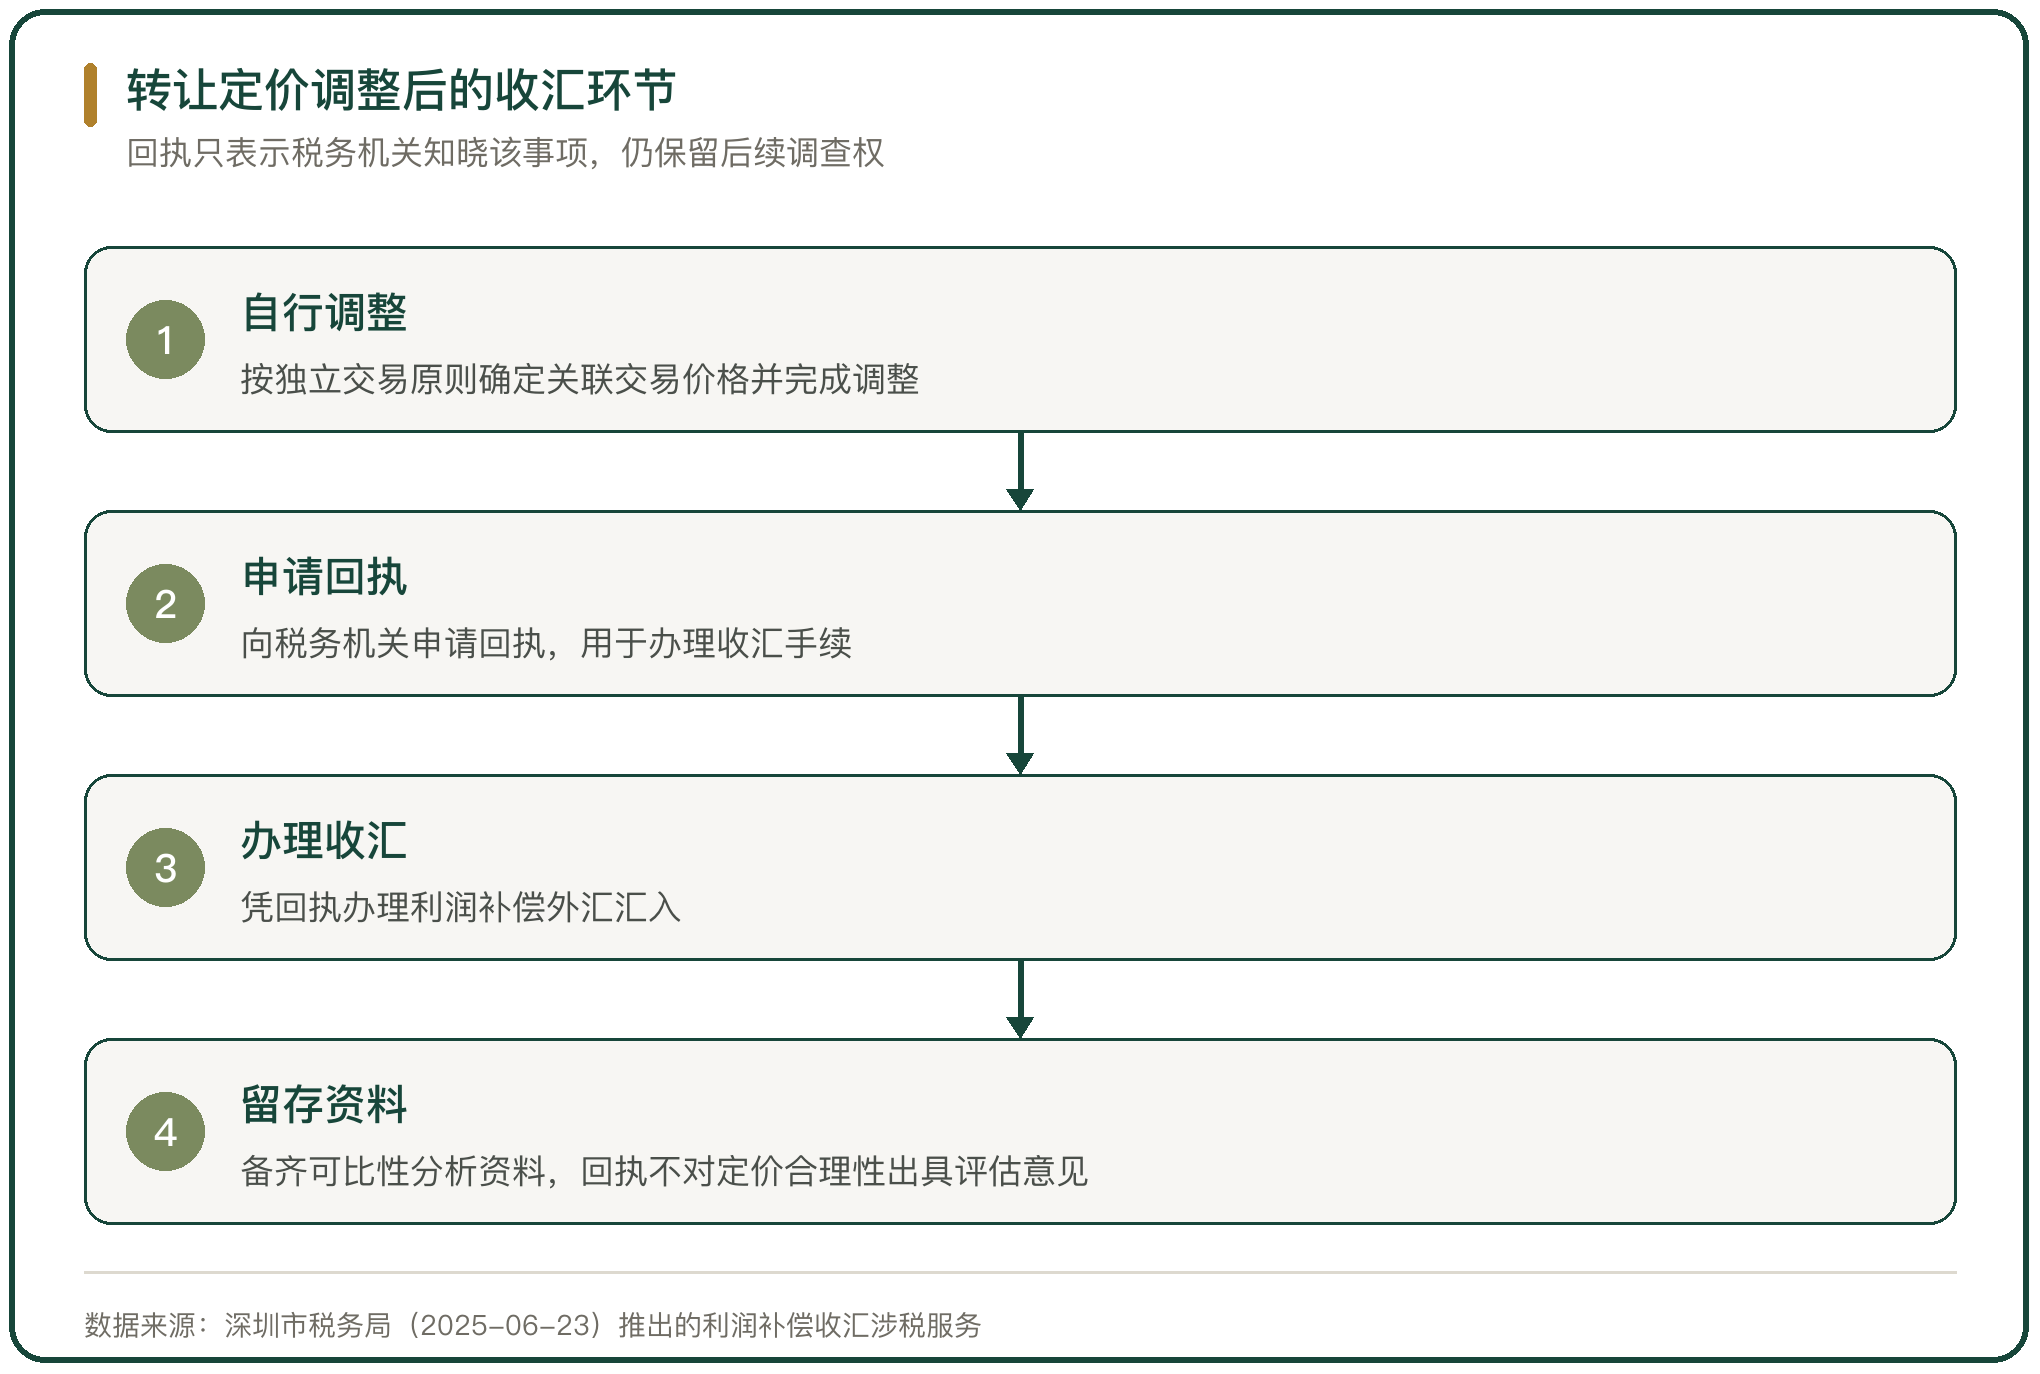
调整发生之后还有收汇的环节。深圳市税务局在 2025 年 6 月推出境内企业按转让定价方式办理利润补偿外汇汇入的涉税服务,企业完成自行调整后可以向税务机关申请回执,用于办理收汇手续。
税务机关保留对调整事项的后续调查权。回执只表示税务机关知晓该事项,不对定价的合理性出具评估意见,企业仍要备齐可比性分析的资料。
九、本土会员店与国际玩家的差距判断
两边差距的大小,落在单品数量、自有品牌占比、库存周转与会员结构这四组指标的相对位置上。指标之间的差距不会同步收窄,自有品牌与供应链的追赶周期比门店数量的追赶周期长。
合规这一端的差距是结构性的。外资企业要在两套税制之间说明关联交易的定价依据,本土企业没有这一层成本,在价格上反而更轻。
本土会员店的路径不唯一。韩国的样本说明,不收取会员年费同样可以做成仓储折扣业态,规模与盈利模式的选择空间比单一模式更大。



写点看法