农产品流通研究|一、渠道与业态 | 3、线上与新渠道| 9 生鲜电商与产地直发 |
慕飞鸿 · 农产品流通行业研究 · 渠道端·全品类·平台企业
获客成本的分母是新客,留存率的分母是全部用户。生鲜电商的获客支出集中在补贴上,补贴能不能转成复购,取决于商品结构与履约体验。用户规模仍在增长,但增速已经回落到 3.29%,增长空间转到复购频次与客单价上。
关键词 获客成本复购率用户留存补贴的税务处理刷单客单价
关键数据
生鲜电商 APP 的月活规模
1.28亿(2025 年 5 月)
同比增长 15%;同期叮咚买菜、朴朴超市、小象超市的去重用户分别为 3431 万、1706 万与 1210 万,同比为 -9%、27.8% 与 59.8%。QuestMobile 研究院
高等级会员的月复购率
75%
客单价超过 100 元;同期全国平均客单价约 70 元。网经社《2025 年度中国网络零售市场数据报告》
一起刷单案的虚构交易笔数
104764笔
当事人销售领夹麦克风标注「疯抢」10.5 万余件、评价仅 404 条,实际交易不足千件;拆出「配件」链接以 0.21 元成交 9524 件、设置 2000 元优惠,用 11 次循环虚增交易。北京市海淀区市场监督管理局(2025-06,新华网)
一起刷单案的刷单量
53万支(60 余万支中)
深圳某生物科技公司抖音店铺售出牙膏 60 余万支中 53 余万支为刷单、刷单金额约 694 万元;真实交易 6.9 万支、获利 34.61 万元。广东省市场监督管理局(2025-08-29)
财政补贴计缴增值税的判据
1项(挂钩即计税)
财政补贴与销售货物、劳务或者服务的收入或数量直接挂钩的,应按规定计缴增值税。国家税务总局公告 2019 年第 45 号第七条
某企业补贴事项的补缴金额
300余万元
电价补贴与售电数量挂钩,补缴企业所得税及滞纳金 300 余万元、调减增值税留抵约 1500 万元。中国税务报(2025-08-21)
一、获客成本由哪几笔拼起来
获客支出由三笔组成:流量投放、新客补贴,以及地推与人力。
流量投放按曝光或者点击结算,单价由平台与品类竞争决定。新客补贴按订单结算,形式是首单立减、免配送费或者满减券。地推与人力按人头结算,包括社区推广、团长激励与客服配置。
三笔的性质不同。投放与地推属于一次性支出,补贴的一部分会变成用户的长期价格预期。补贴退坡之后,用户的留存曲线会直接反映这笔支出的真实效率。
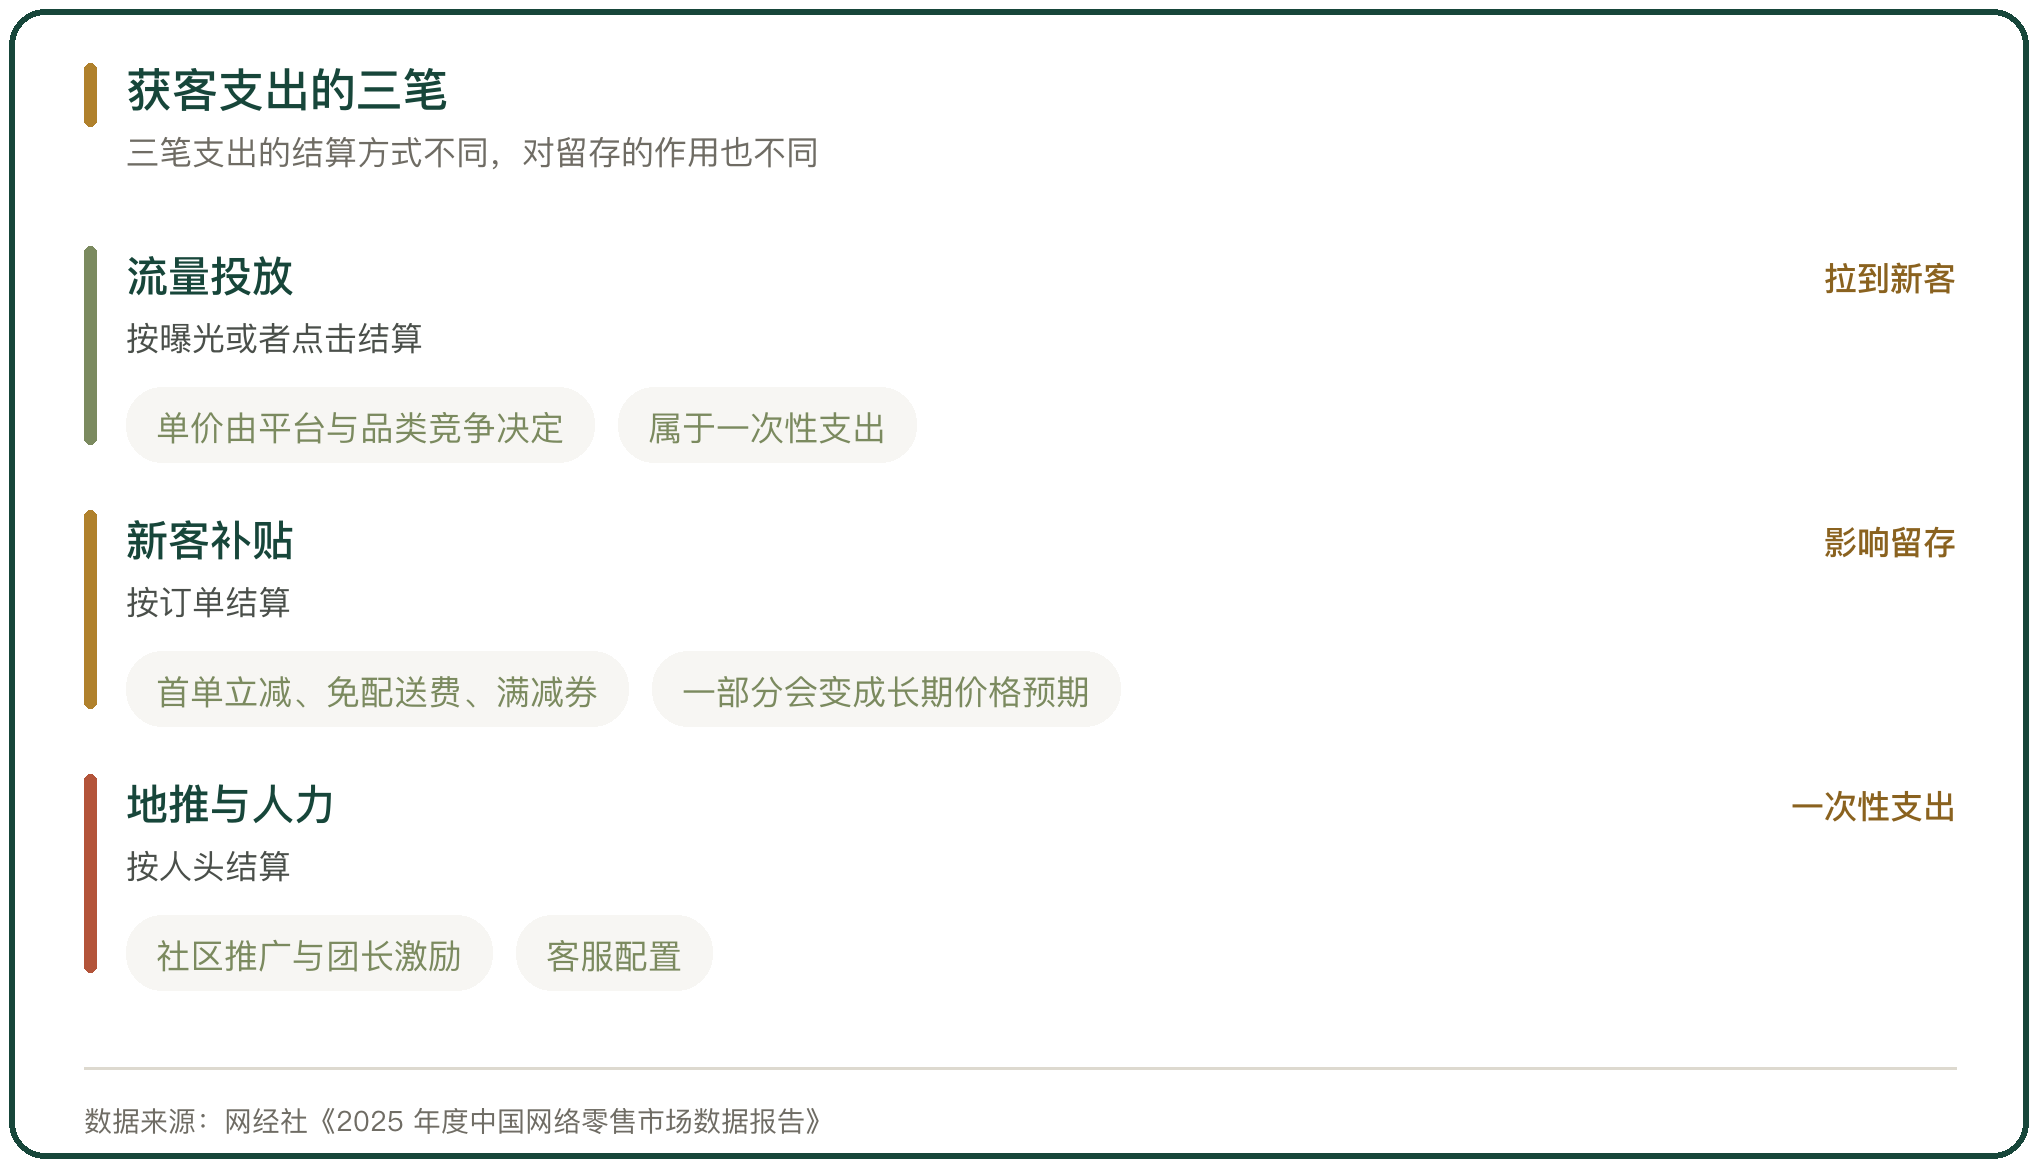
图 1 获客支出的三笔
二、补贴在账上落在哪一栏
补贴在会计上通常冲减收入或者计入销售费用,两种处理对毛利率的影响不同。
冲减收入的做法会把客单价与毛利率同时压低,销售费用率看起来正常;计入销售费用的做法保住客单价与毛利率,费用率随之上升。同一个平台在不同时期可能采用不同处理,跨期比较毛利率时要先确认口径。
税务上的处理与会计不同。财政补贴与销售货物、劳务或者服务的收入或数量直接挂钩的,应当按规定计缴增值税,依据是国家税务总局公告 2019 年第 45 号第七条。
三、月活与去重用户的变化
QuestMobile 的数据显示,截至 2025 年 5 月生鲜电商 APP 的月活规模为 1.28 亿、同比增长 15%。
同期叮咚买菜、朴朴超市、小象超市的去重用户分别为 3431 万、1706 万与 1210 万,同比分别为 -9%、27.8% 与 59.8%。
大盘在涨,三家平台的方向不同。这门生意的获客已经不靠新增用户,而靠把已有用户留下来。
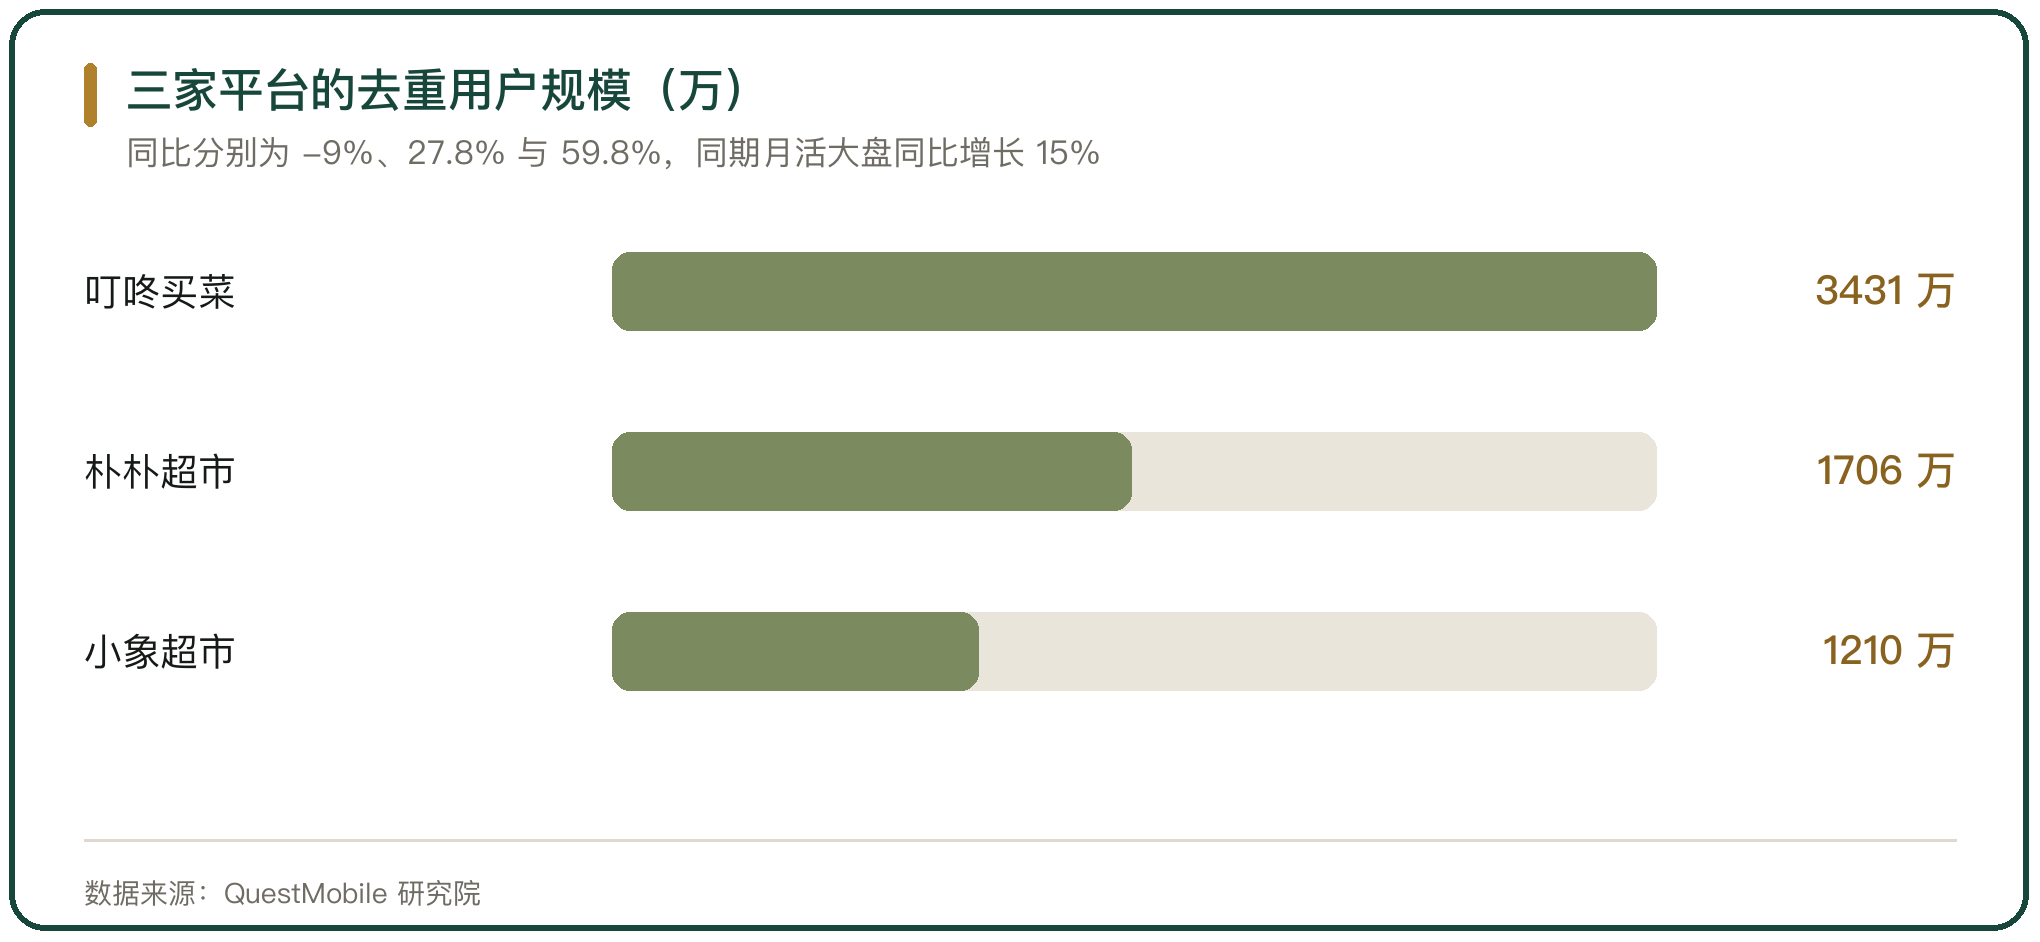
图 2 三家平台的去重用户规模(万)
四、复购率的分层
复购率要分层看。高等级会员的月复购率 75%、客单价超过 100 元,同期全国平均客单价约 70 元。
会员与非会员之间的差距来自两个方向:会员为了用掉权益会提高下单频次,平台也会向会员倾斜商品与运力资源,会员的复购率与客单价因此同时高于平均。
把会员与非会员合在一起算一个复购率,得到的数会被低频用户拉低,看不出真实结构。分层之后,才能判断留存来自商品力还是来自权益。
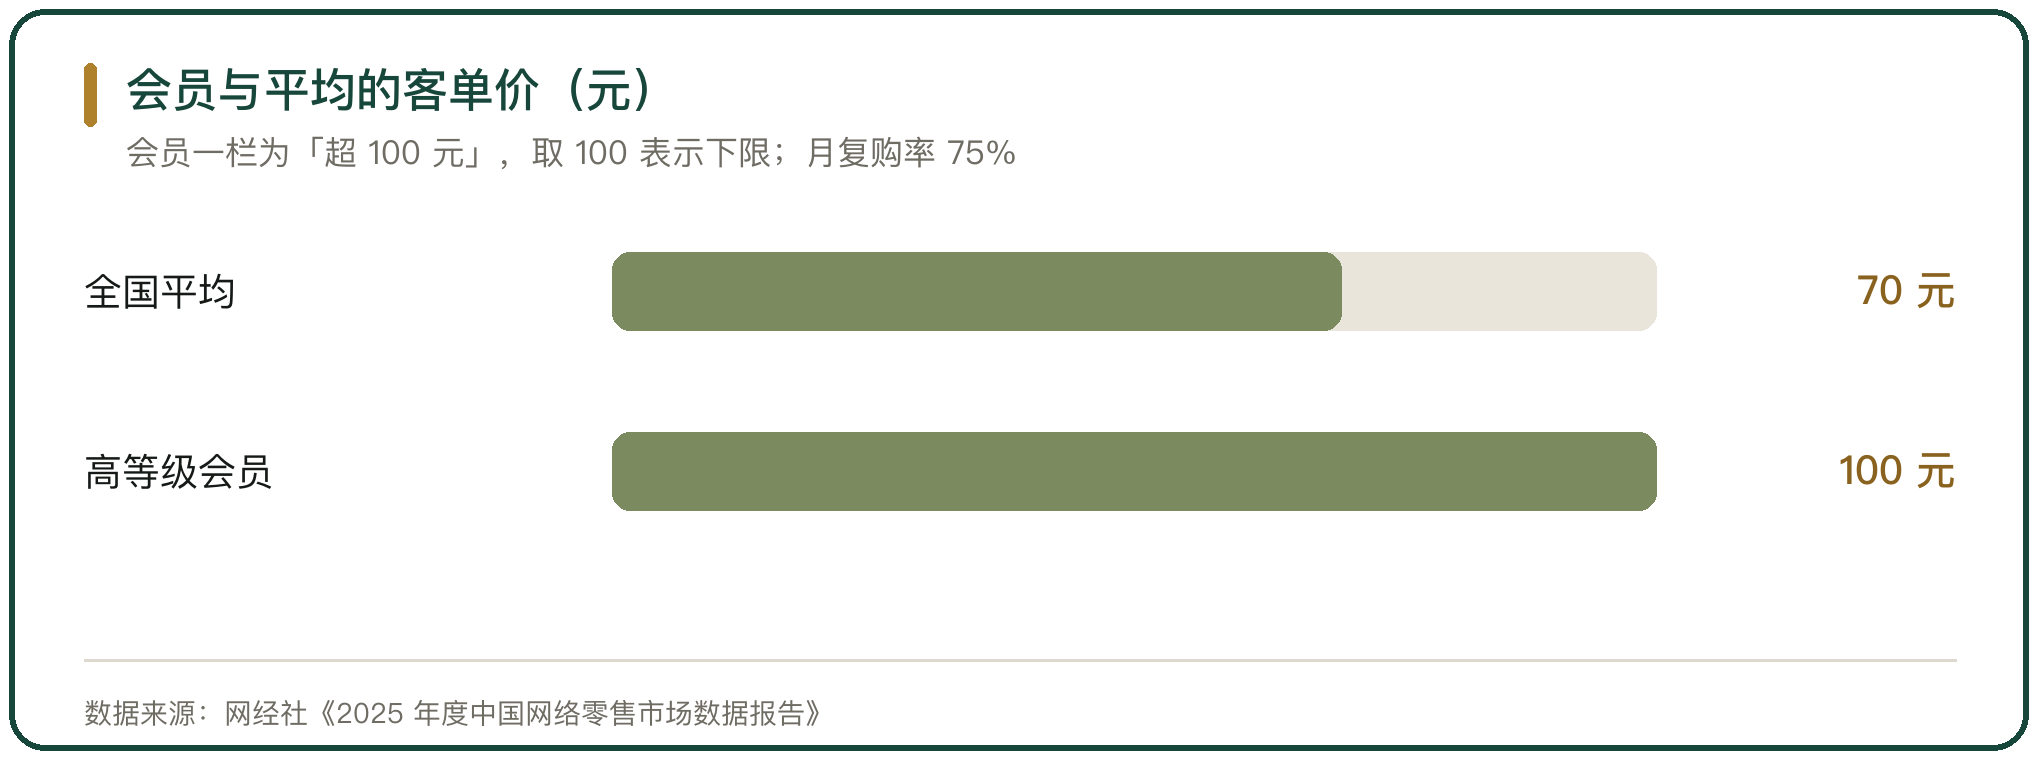
图 3 会员与平均的客单价(元)
五、补贴的增值税怎么处理
与销售数量或者金额直接挂钩的财政补贴,按规定计缴增值税。国家税务总局公告 2019 年第 45 号第七条给出的判据是挂钩即计税。
财税〔2008〕151 号的口径是,企业取得的各类财政性资金,除国家投资和需要归还本金的以外,均计入企业当年收入总额。
国家税务总局公告 2021 年第 17 号明确,企业按市场价格销售、由政府财政部门按销售数量与金额的一定比例给予的补贴,按权责发生制确认收入。
财税〔2011〕70 号给出了不征税收入的三个条件:有专项用途的拨付文件、有专门的资金管理办法、对该笔资金单独核算。三个条件同时满足,才不征税。
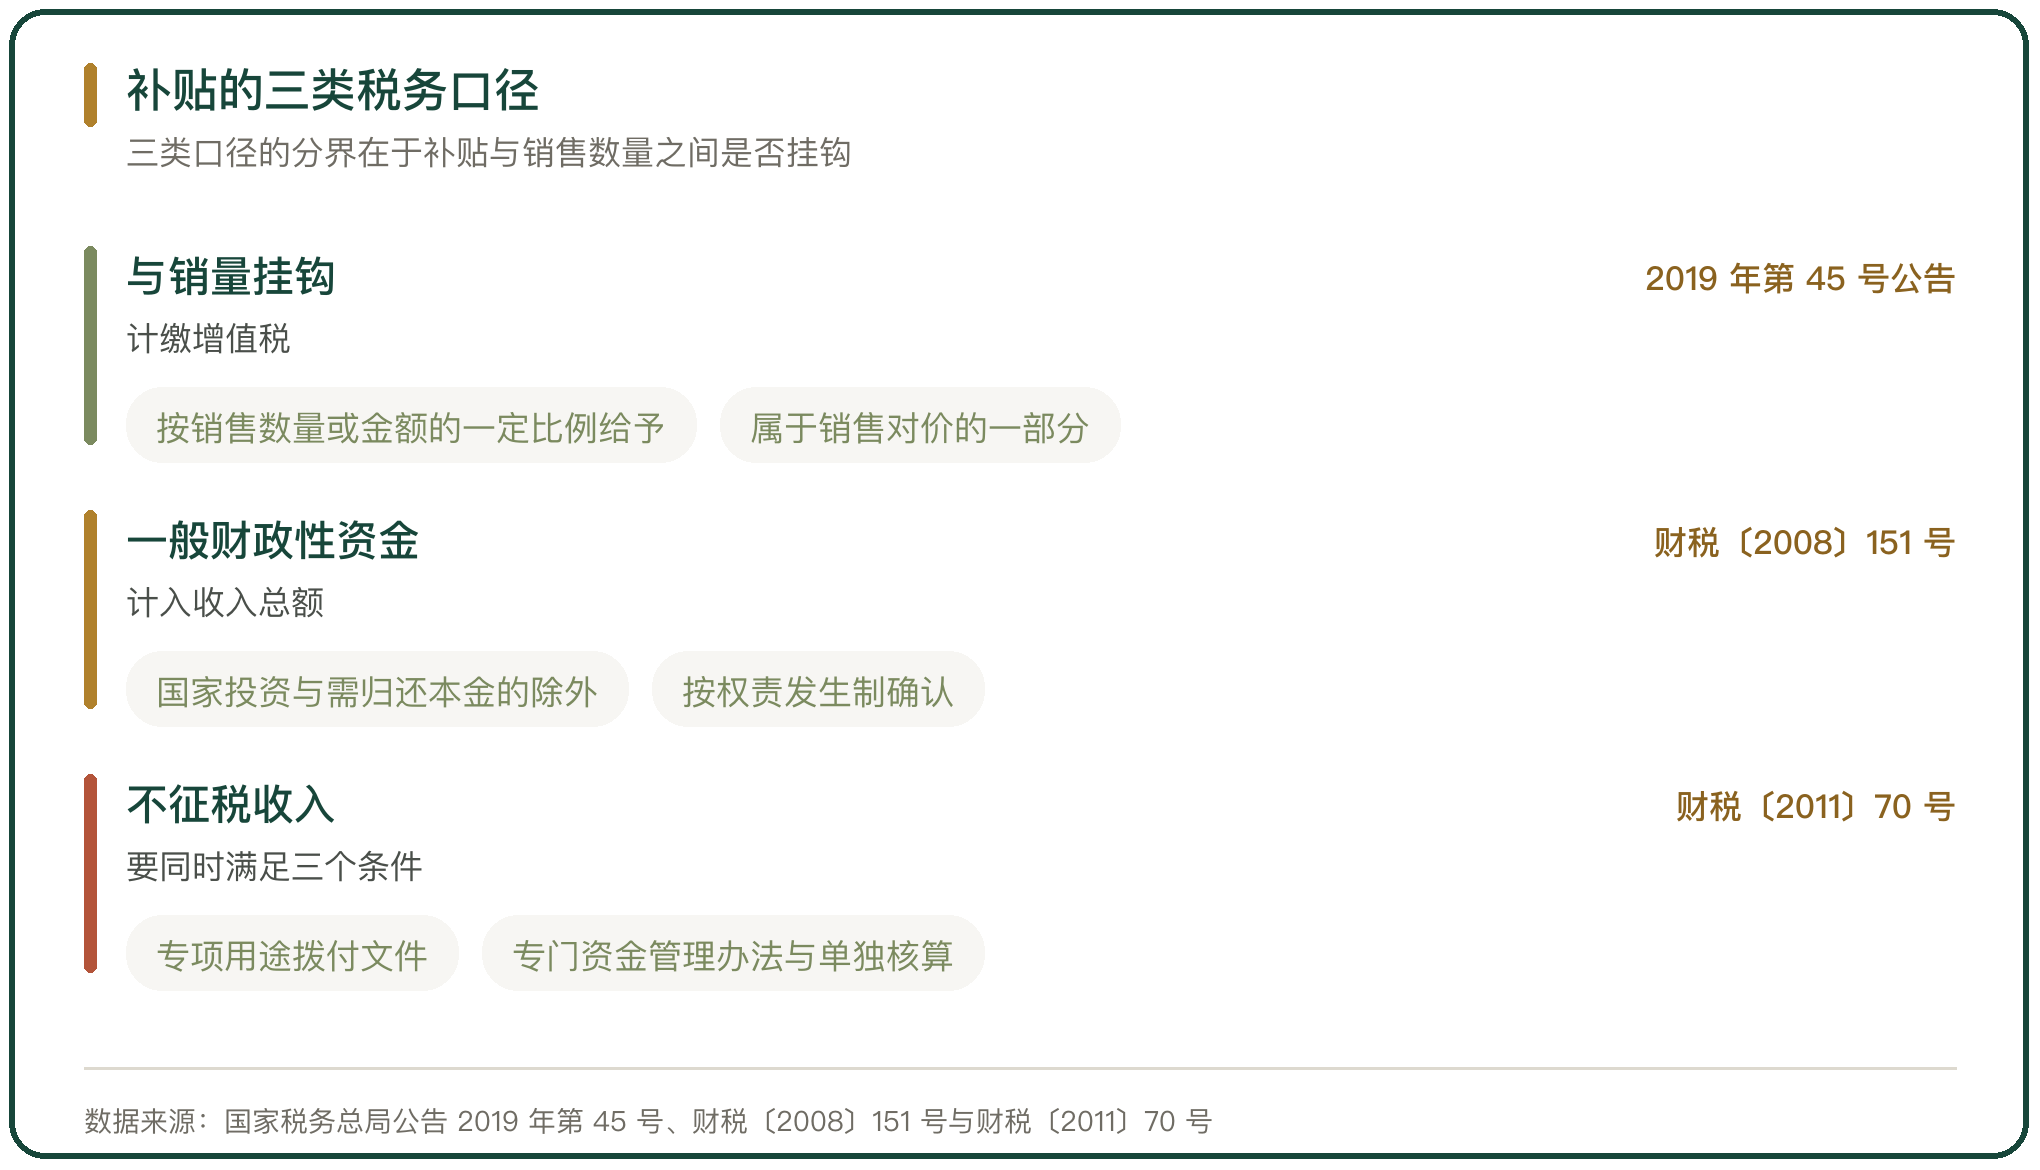
图 4 补贴的三类税务口径
六、补贴的所得税口径与实例
中国税务报(2025-08-21)披露的一起案例中,某新能源企业的电价补贴与售电数量挂钩,最终补缴企业所得税及滞纳金 300 余万元、调减增值税留抵约 1500 万元。
这起案例的关键在于补贴与销售数量之间的挂钩关系。补贴与销量挂钩,就属于销售对价的一部分,要计入增值税计税依据;补贴与销量不挂钩,则按财政性资金处理,进入收入总额。
判断挂钩与否,看的是补贴文件里的计算方式。拨款的名目不起决定作用。
七、刷单把交易数据做成了假象
刷单直接影响的是获客与转化的数据。北京市海淀区市场监督管理局(2025-06,新华网)公布的一起案例中,当事人销售的领夹麦克风标注「疯抢」10.5 万余件、评价仅 404 条,实际交易不足千件;当事人拆出「配件」链接以 0.21 元成交 9524 件、设置 2000 元优惠,用 11 次循环虚增交易 104764 笔。
江苏省南通市如东县市场监督管理局(2026-06 公布)的案例中,两个拼多多店铺使用从闲鱼购买的刷单软件虚构交易 10912 件、虚假交易金额 1272.98 元。安徽省滁州市市场监督管理局的「行税衔接」案件中,6 家网店修改订单金额刷单 31 次、每次 10 万件以上、合计超过 310 万件,转账 1.84 万元给刷单人员,最终被罚 25 万元。
广东省市场监督管理局(2025-08-29)公布的案例中,深圳某生物科技公司的抖音店铺售出牙膏 60 余万支,其中 53 余万支为刷单、刷单金额约 694 万元,真实交易 6.9 万支、获利 34.61 万元。
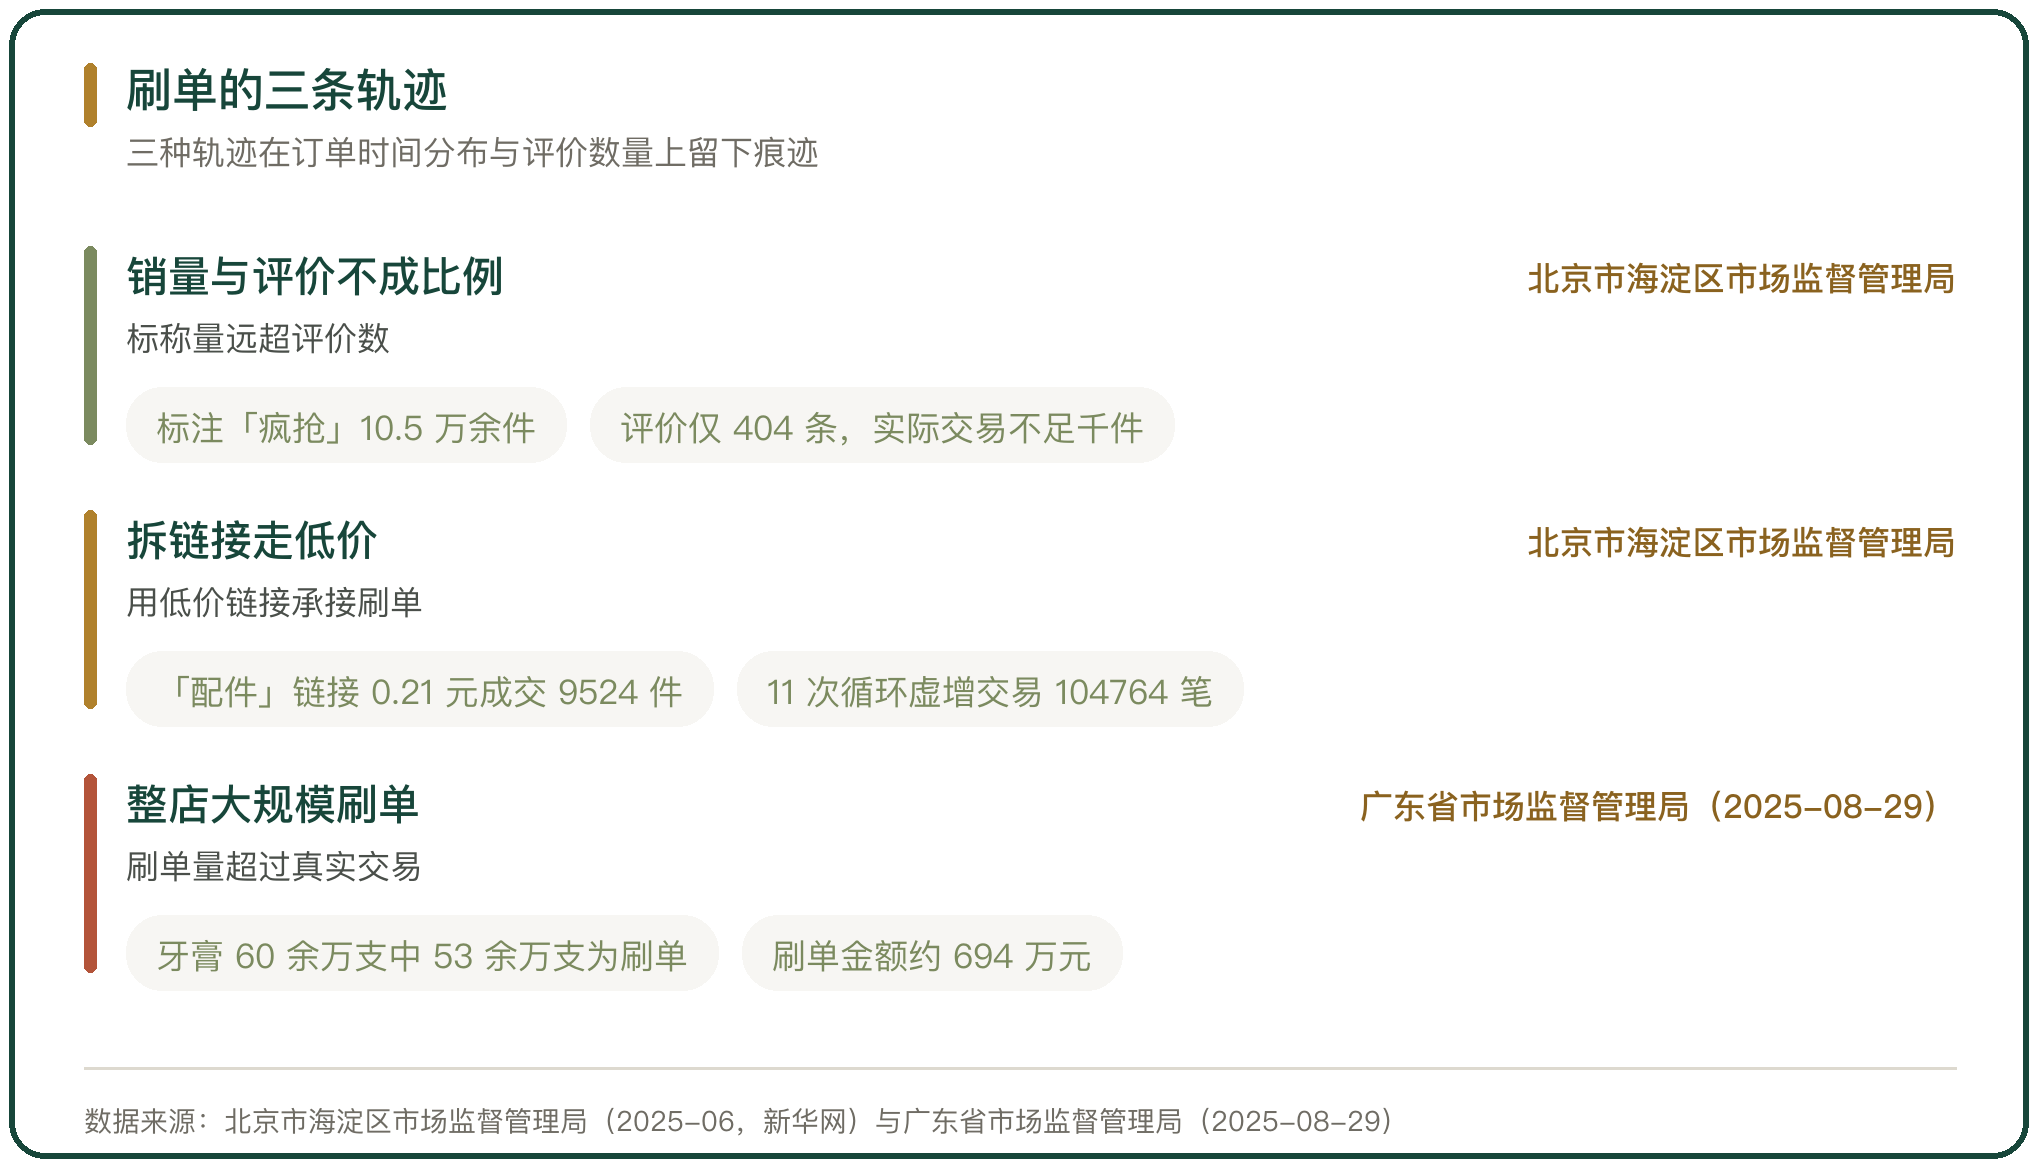
图 5 刷单的三条轨迹
八、竞争回到留存上
网经社的这份报告里,分析师吴夏雪的判断是竞争已经从抢用户转向留用户。
这个转向有数据支撑。用户规模同比增长 3.29%,月活同比增长 15%,两个增速都低于前几年。新增用户的空间收窄之后,平台的增长只能来自复购频次与客单价的提升。
留存的成本比获客低,前提是商品力与履约体验能撑住。这两项都落在供应链与仓配效率上,属于要长期投入的部分。
九、获客成本与复购留存怎么判断
判断这两个数,看的是获客支出与留存率的变化是否同步。
获客支出上升而留存率不动,说明补贴没有转成复购,支出变成了价格的让利;获客支出下降而留存率稳定,说明用户留下来是因为商品与履约,补贴只是入口。
复购率要分层看,月活要看去重口径。大盘月活增长而单平台去重用户下降,说明用户在平台之间流动,行业的获客竞争仍在继续。
补贴的税务口径会影响净利,与销售数量挂钩的部分需要计缴增值税,这一条在设计补贴规则时就已经决定了成本。
获客支出由投放、补贴与地推三笔组成,其中补贴对留存的影响最直接。QuestMobile 的数据显示,截至 2025 年 5 月生鲜电商 APP 月活 1.28 亿、同比增长 15%,同期叮咚买菜、朴朴超市、小象超市的去重用户分别为 3431 万、1706 万与 1210 万,同比为 -9%、27.8% 与 59.8%;网经社《2025 年度中国网络零售市场数据报告》的口径是高等级会员月复购率 75%、客单价超过 100 元,全国平均客单价约 70 元。补贴的税务处理按挂钩原则判断,与销售数量或金额直接挂钩的财政补贴须计缴增值税,依据是国家税务总局公告 2019 年第 45 号第七条;中国税务报(2025-08-21)披露的一起案例中,某新能源企业因电价补贴与售电数量挂钩,补缴企业所得税及滞纳金 300 余万元、调减增值税留抵约 1500 万元。刷单会同时抬高交易与转化的数据,北京市海淀区市场监督管理局(2025-06)公布的一起案例中,商家用 11 次循环虚增交易 104764 笔。用户规模仍在增长,增速已经回落到 3.29%,增长空间转到复购与客单价上。
行内实情
获客成本的分母是新客,留存率的分母是全部用户,两个数要放在一起看
补贴与销售数量挂钩的部分要计缴增值税,这一条在设计补贴规则时就已经定了成本
刷单把成交笔数做大,也让获客与转化的数据失去参考价值
相关问题
获客成本为什么算不准。
因为口径不统一。投放按曝光或者点击结算,补贴按订单结算,地推按人头结算,三笔的计量单位不同。加上补贴在会计上可以冲减收入也可以计入销售费用,冲减收入的做法会把客单价与毛利率同时压低,销售费用的口径随之变化。跨平台比较获客成本时,要先确认补贴的会计处理方式,否则得到的差额未必反映经营效率的差别。三笔支出的结算周期也不同,投放与地推按月结,补贴按单实时发生。
补贴的增值税什么时候要交。
看补贴与销售数量或金额是否挂钩。国家税务总局公告 2019 年第 45 号第七条的口径是,与销售货物、劳务或者服务的收入或数量直接挂钩的财政补贴,应当按规定计缴增值税;财税〔2008〕151 号的口径是财政性资金除国家投资和需要归还本金的以外均计入收入总额;财税〔2011〕70 号给出不征税收入的三个条件,要有专项用途拨付文件、专门资金管理办法并单独核算。中国税务报(2025-08-21)披露的一起案例中,某新能源企业因电价补贴与售电数量挂钩,补缴企业所得税及滞纳金 300 余万元、调减增值税留抵约 1500 万元。
复购率多少算健康。
要分层看。网经社《2025 年度中国网络零售市场数据报告》的口径是高等级会员月复购率 75%、客单价超过 100 元,全国平均客单价约 70 元。会员与非会员的差距来自两个方向:会员为了用掉权益会提高下单频次,平台也会向会员倾斜商品与运力资源。QuestMobile 的数据显示,截至 2025 年 5 月生鲜电商 APP 月活 1.28 亿、同比增长 15%,而叮咚买菜、朴朴超市、小象超市的去重用户同比分别为 -9%、27.8% 与 59.8%,用户在大盘内部流动的迹象明显。
名词解释
产地直发:产地收货后不经批发市场、直接发给销地或消费者的流通方式。
生鲜电商:以互联网销售生鲜产品为主的电商模式。





写点看法