

平台生鲜布局的差异化路径
关键词 平台生鲜自营与撮合佣金税目资质审核电子商务法平台收费合规
一、两种模式的责任与成本分布
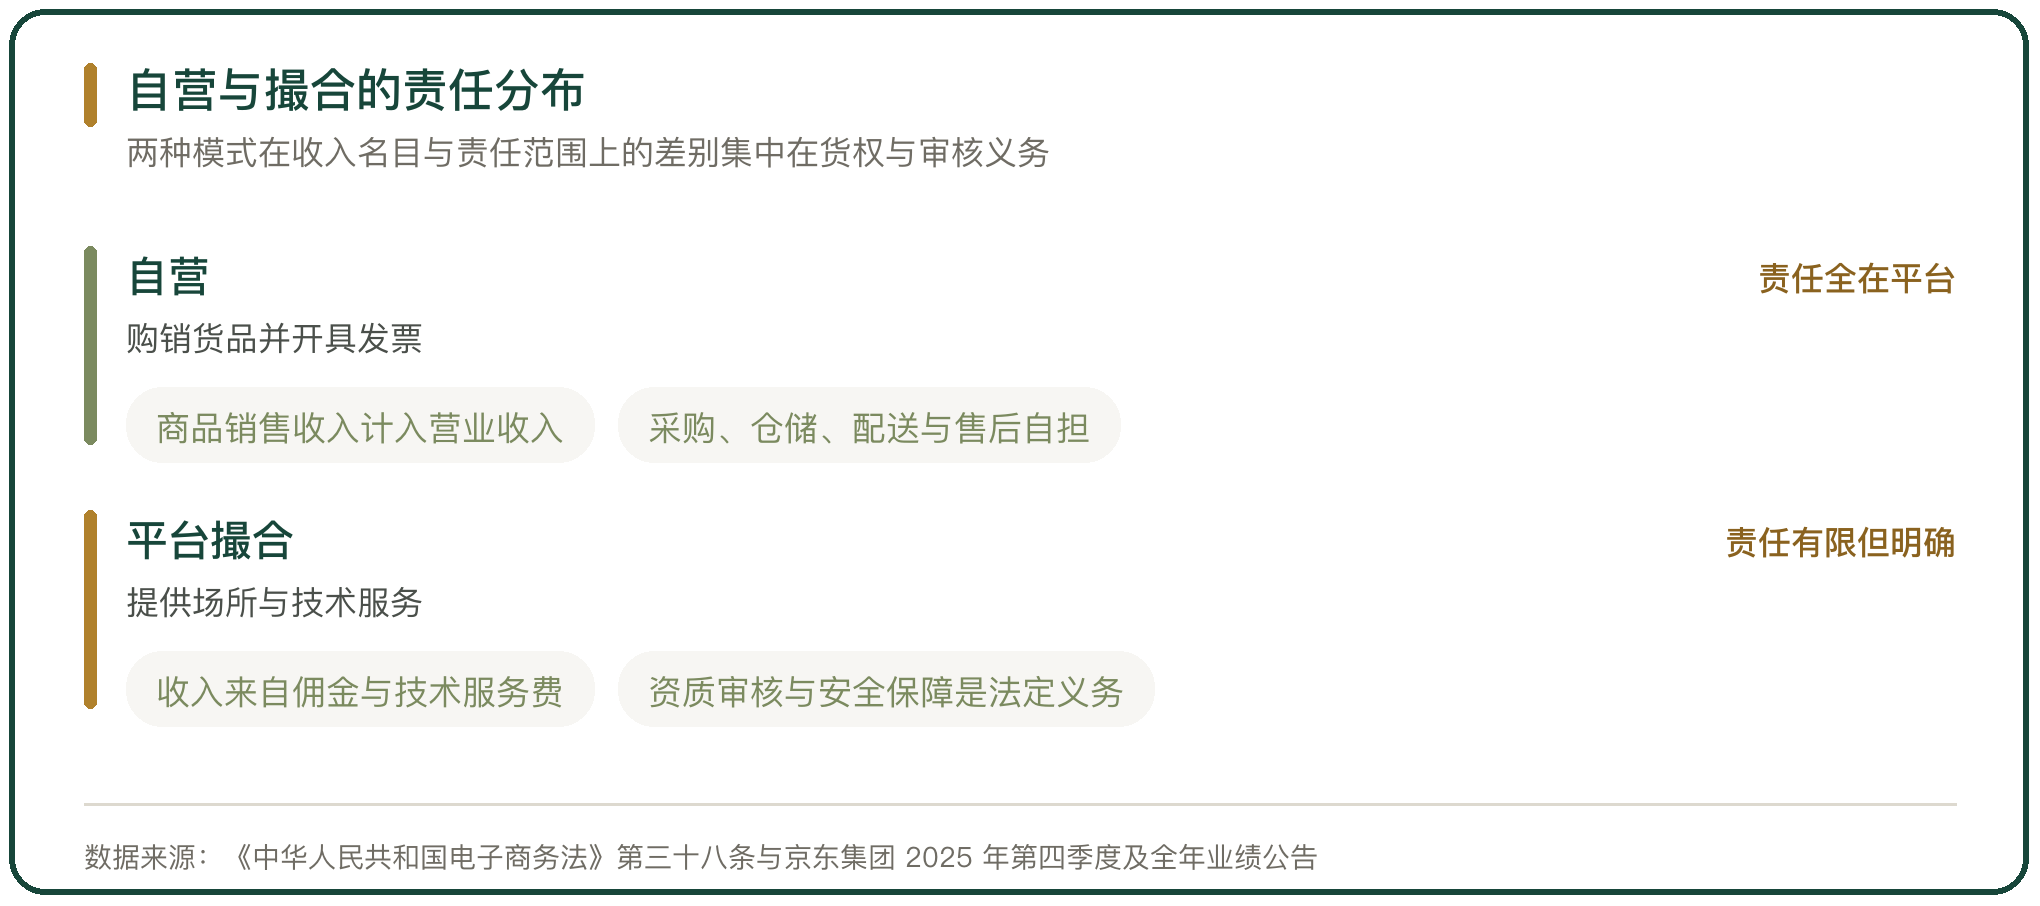
平台做生鲜有两条路。一条是自营,平台自己采购、自己定价、自己配送,货权与售后都在自己手上;另一条是撮合,平台提供经营场所与技术服务,商品由入驻商家销售。
两条路的收入名目完全不同。自营的收入是商品销售价款,撮合的收入是佣金、技术服务费与广告费。名目不同,成本结构与纳税口径也不同。
责任范围跟着货权走。自营要对商品的合规与履约负全责,撮合平台虽不持有货品,但对入驻商家的资质审核与安全保障负有法定义务,这项义务不因不持有货品而免除。
二、自营模式的成本结构
自营的固定成本沉在仓与运力上,规模不够就摊不薄。京东集团 2025 年的履约开支同比增长超过 20%,增速高于收入增速,履约开支占收入的比重比上一年抬高。
同期营销开支增长更快,占收入比重从 4.1% 升到 6.4%,主要投在新业务推广上。京东零售的经营利润率处在个位数区间。
自营生鲜的口径与整个零售盘子不同。生鲜客单价低、损耗高,履约成本摊到每单更重,集团层面的费用率只说明方向,具体到生鲜品类要另算。
三、平台模式的收入与税目
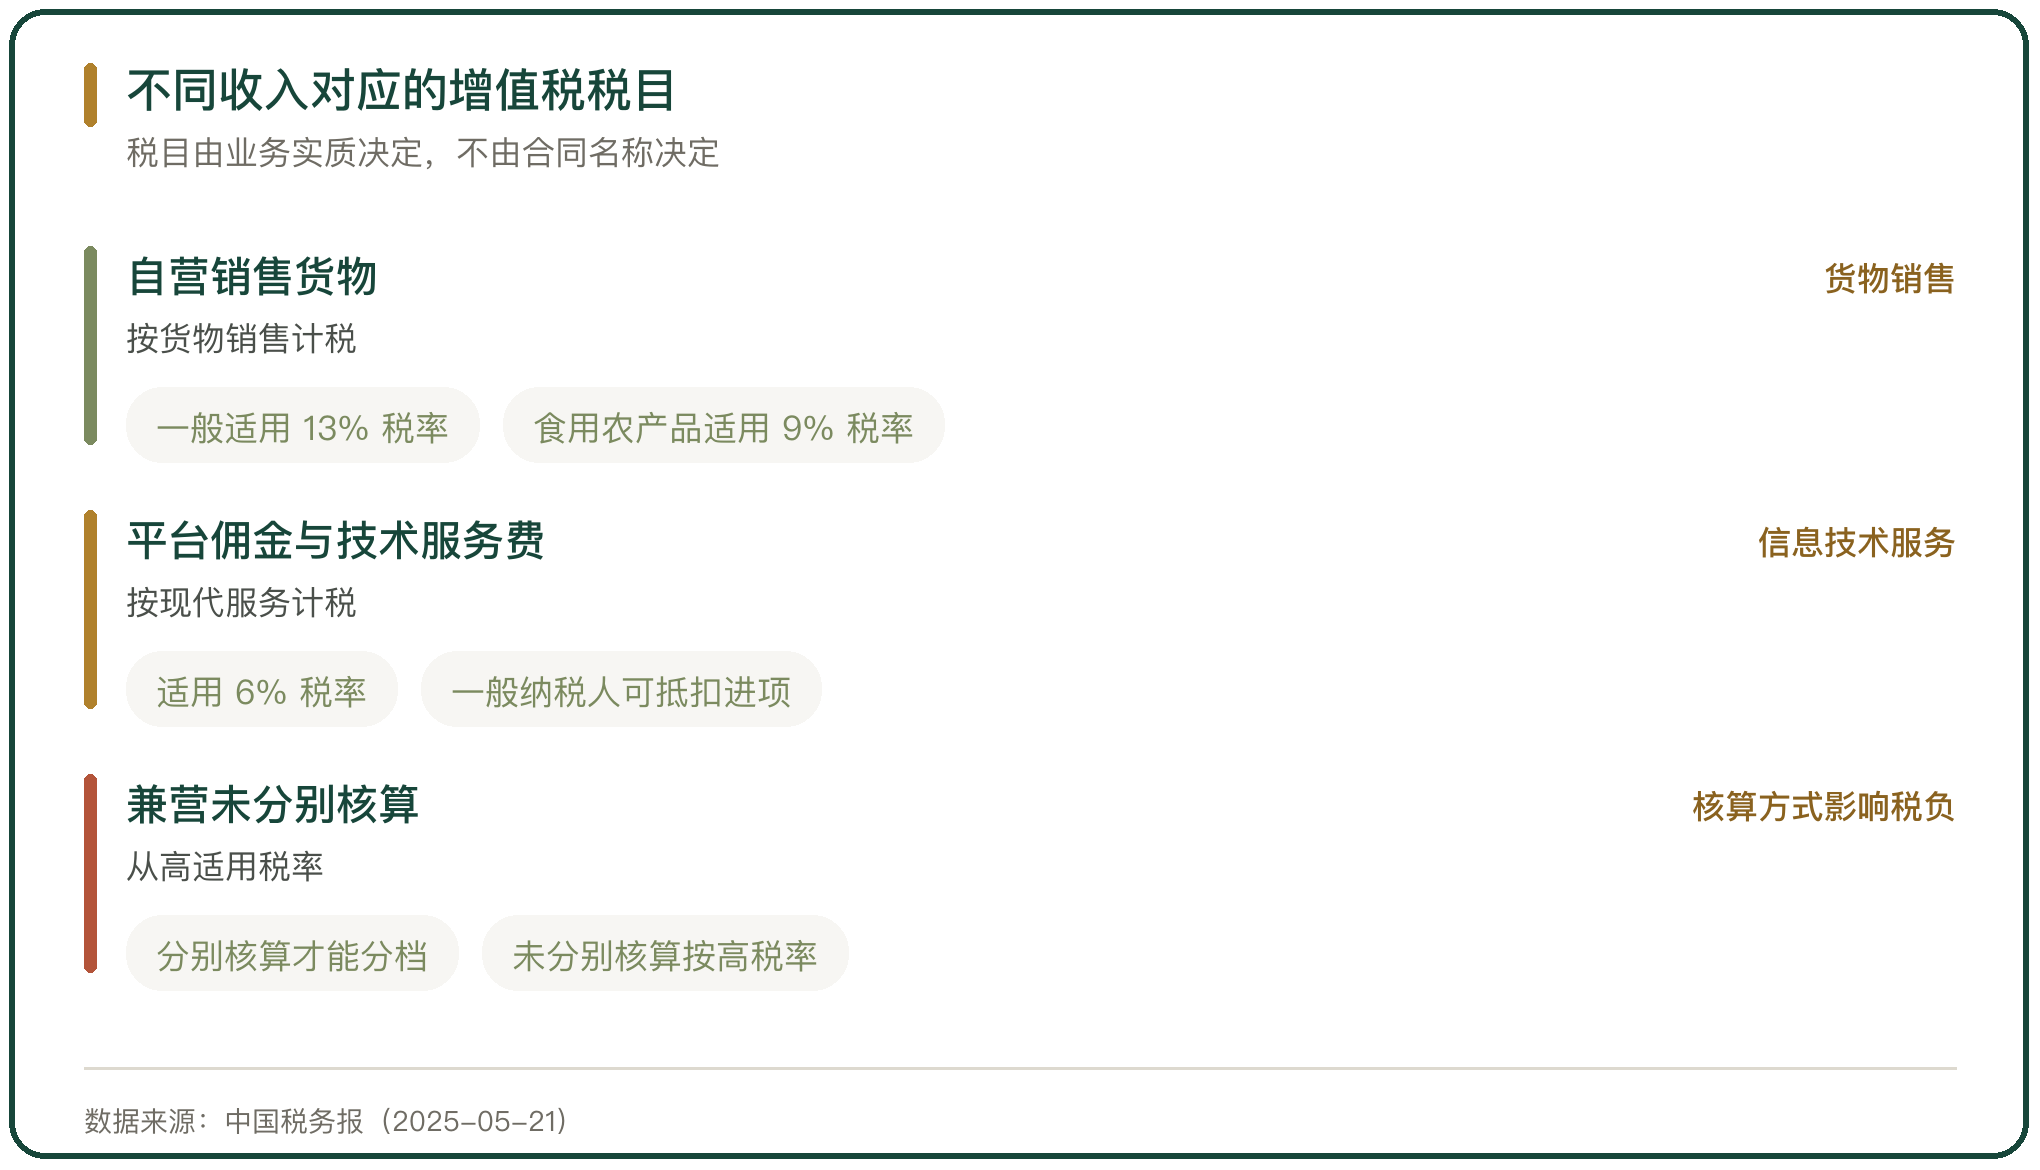
撮合平台的收入来自佣金与技术服务费。这类收入在增值税上按现代服务税目计税,一般纳税人适用 6% 的税率,进项税额可以按规定抵扣。
自营销售货物走的是另一档。销售货物按 13% 税率计税,销售食用农产品等适用 9% 税率,享受优惠的还要看具体品类与政策。
兼营两种业务要分别核算。纳税人兼营不同税率或征收率的业务,应当分别核算销售额,未分别核算的从高适用税率。这一条决定同一笔收入按哪一档计税。
四、自营生鲜的进项与票流
自营的税负能不能压下来,取决于进项。采购生鲜取得的合规发票、运费发票与仓储服务发票,都能形成进项。进项越足,实际缴纳的增值税越少。
上游是农户或合作社时,取得进项的方式会更复杂,农产品收购发票可以自行开具,第一环缺少第三方凭证,这也是涉税风险的集中处。
票流与货流要对得上。采购、入库、销售三段的记录与发票一致,进项转出与损失认定才有依据,否则一处对不上会牵连整条链条。
五、品类的侧重差异
两条路在品类上各有侧重。自营把资源放在能标准化、能直采的品类上,蔬菜、水果、肉禽与水产这类高频刚需商品是主力,靠产地直采控成本与品质。
撮合平台覆盖的是长尾。标品、包装食品与地方特产由入驻商家提供,平台提供流量与履约工具,品类的宽度来自商家而不是平台自己。
侧重不同,投入方向也不同。自营要投冷链与产地网络,撮合要投规则、审核与争议处理,两者对组织能力的要求不一样。同一平台同时做两条路时,团队与系统要按模式分开配。
六、商家资质审核的法律义务
平台对入驻商家的资质审核是一项法定义务。电子商务法第三十八条第二款以关系到消费者生命健康的商品或服务为对象,确立了平台的资质资格审核义务与安全保障义务;食品安全法第六十二条要求平台对入网食品经营者实名登记并审查许可证。
这项义务带有准监管色彩,不是简单的信息中介职责。平台即便自称技术服务商,只要实际提供商家入驻、订单生成等核心功能,就要履行平台经营者的义务。
审核的内容包括营业执照、许可证是否在有效期内、公示信息与实际是否一致。形式上的上传不构成实质审核,许可证过期、地址不符、证照伪造都属于审核缺位。
七、资质审核缺位的执法案例
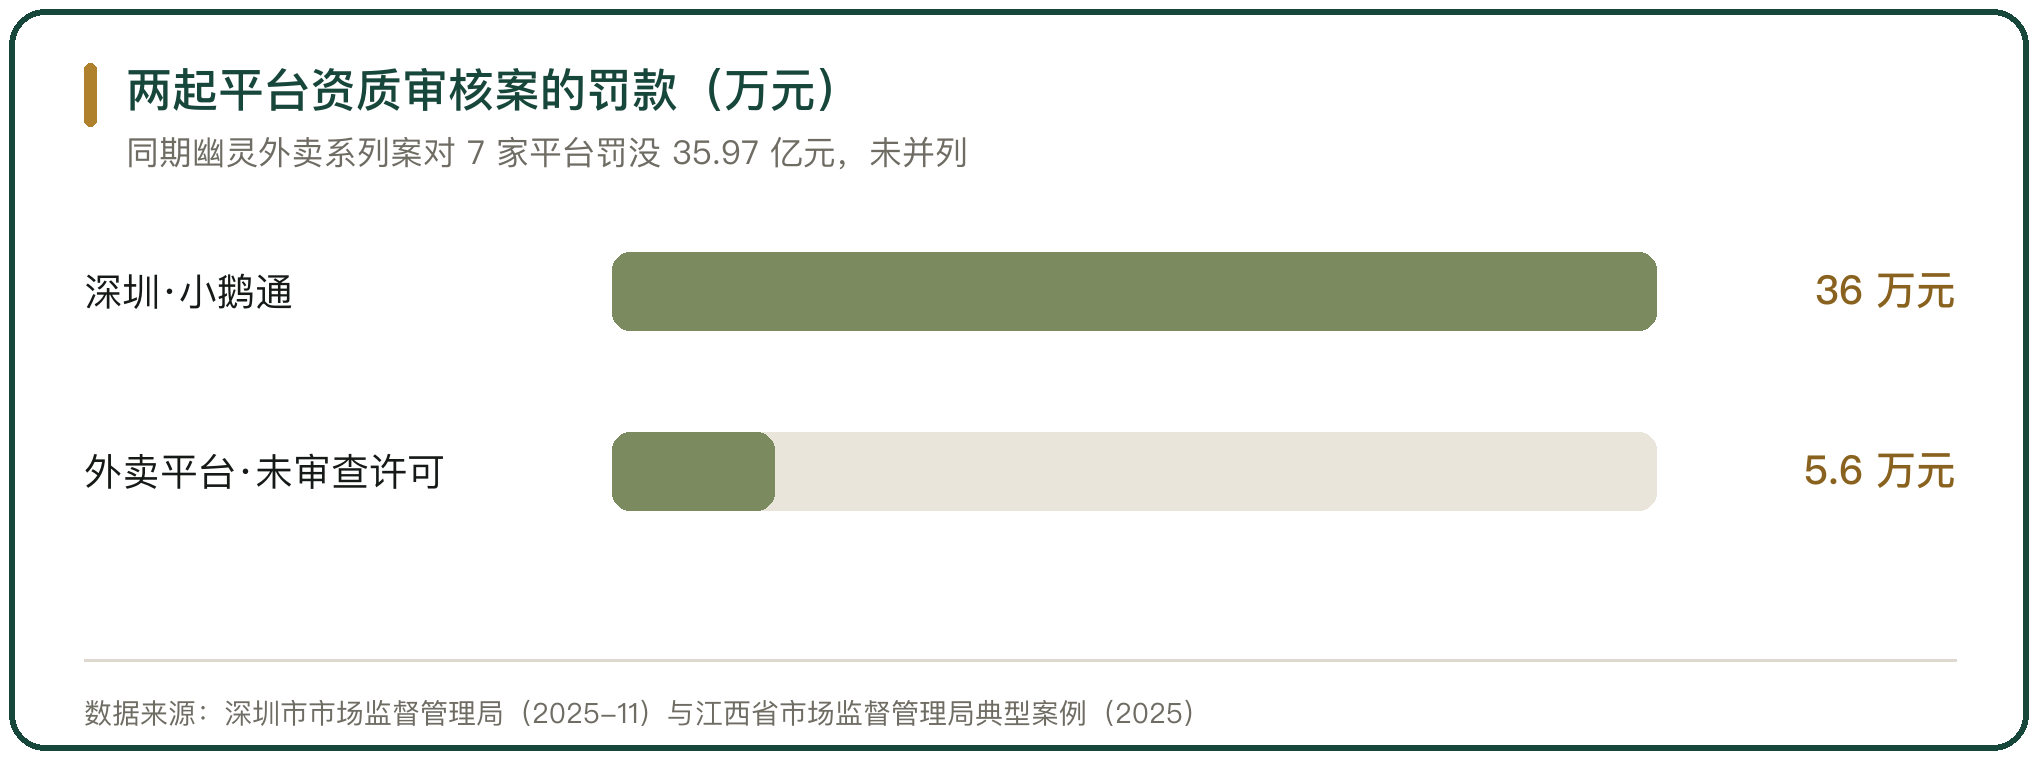
执法已经把审核缺位与平台责任直接挂钩。深圳市市场监督管理局对小鹅通 App 的运营主体作出责令限期改正并处罚款的决定,理由是平台内经营者资质审核与安全保障义务未履行到位。
江西省曝光的一起外卖平台案里,平台内有多户商户仅公示营业执照未公示许可证,另有多户许可证已过期且持续经营。执法部门没收违法所得并处罚款。
更重的一起是幽灵外卖系列案。市场监管总局认定 7 家平台对入网食品经营者的许可证审核把关不严,且与转单平台合作未采取必要措施,按每家违规店铺单独认定为一次违法行为。
八、审核义务与连带责任
审核缺位除了罚款,还会触及连带责任。食品安全法第一百三十一条规定,平台未对入网食品经营者实名登记、审查许可证,使消费者合法权益受到损害的,应当与食品经营者承担连带责任;平台不能提供入网经营者真实名称、地址与有效联系方式的,由平台先行赔偿,赔偿后依法追偿。
幽灵外卖案里,平台除了被罚没,还被暂停新增蛋糕店铺数月。暂停新增是经营资格上的限制,对业务的约束更实。这一处理把审核的效果挂在了平台的业务扩张上。
审核义务的边界由法律划定,平台可以通过技术与流程把风险前置,但无法通过与商家的合同约定免除这项义务。核验许可证有效期要落在日常。
九、平台收费规则的边界
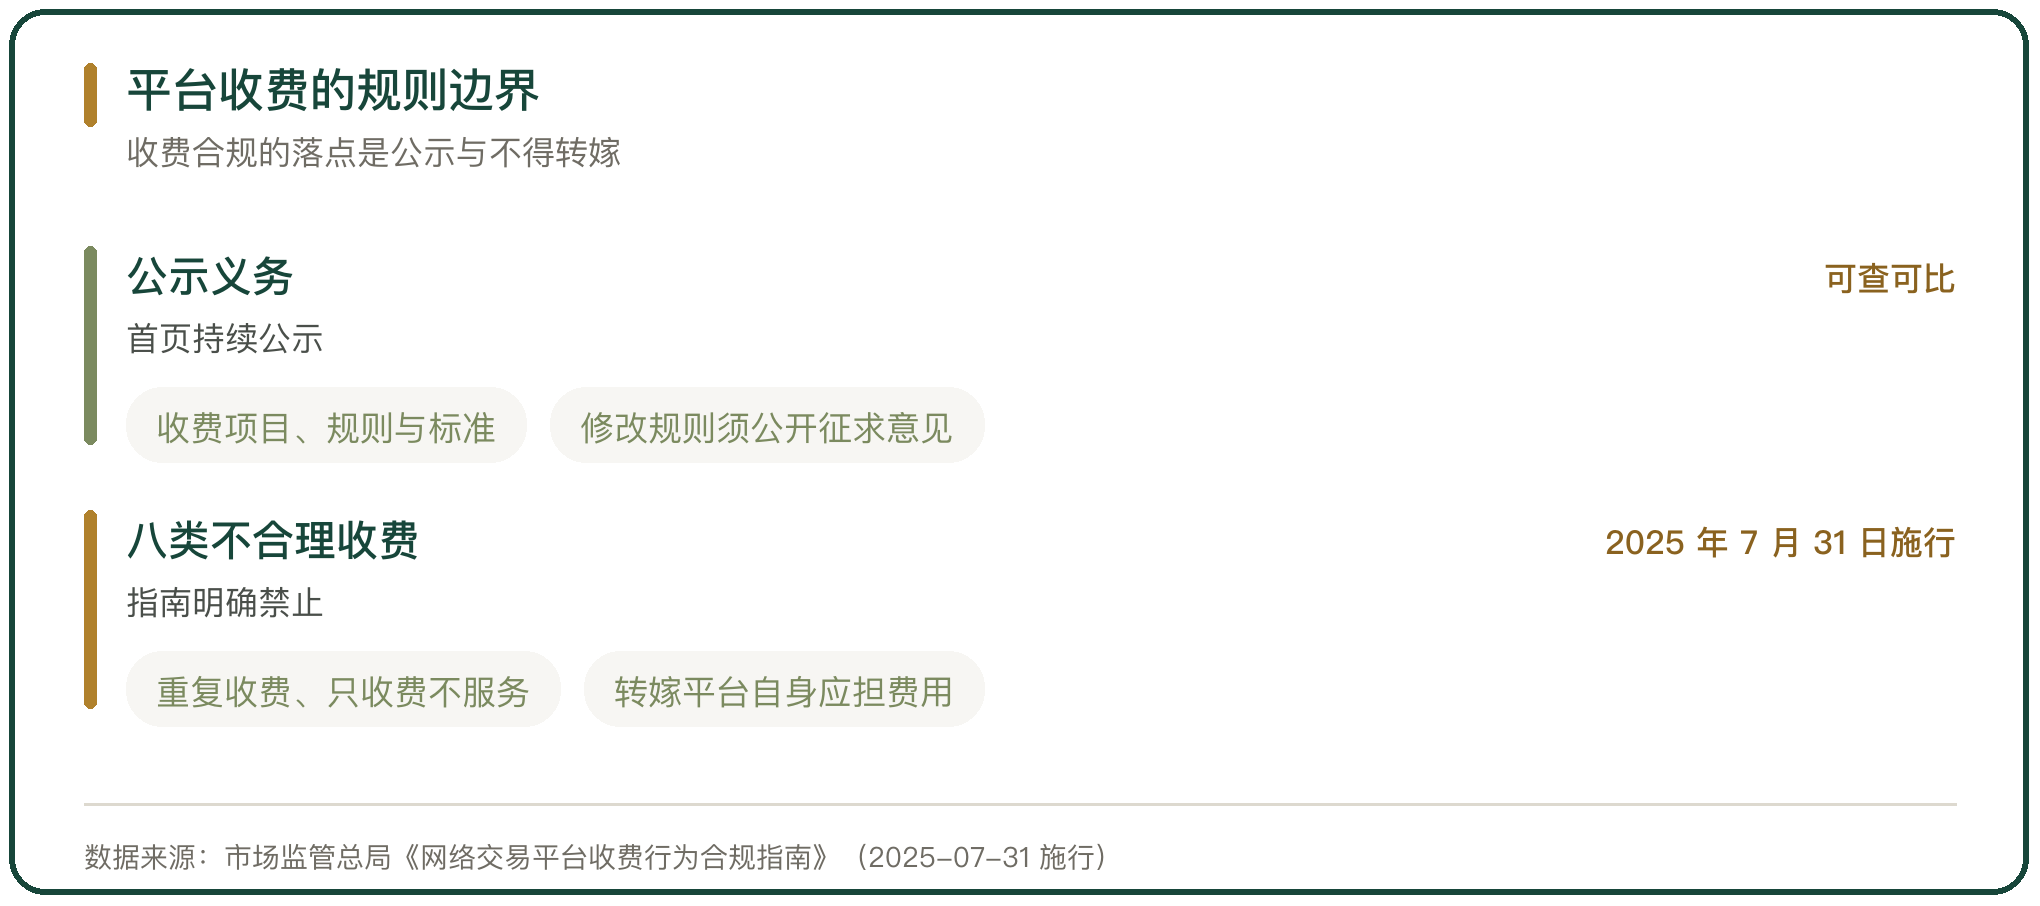
平台向商家收费本身是正当商业模式,边界在于收费是否清晰、是否转嫁了本应由平台承担的成本。市场监管总局 2025 年发布的《网络交易平台收费行为合规指南》列了八类不合理收费。
指南要求平台在首页持续公示收费项目、规则与标准,修改收费规则要依法公开征求意见,并要求保存修改后版本生效前 3 年的全部历史版本。
明令禁止的情形包括重复收费、只收费不服务或少服务、把平台自身应承担的费用转嫁给商家、对同等交易条件的商家实行价格歧视。收费规则透明,商家才能把平台费用计入成本核算。
十、模式选择与合规义务的判断
选自营还是选撮合,先看企业能不能承担货权带来的成本与责任。自营把毛利留在自己手上,同时把采购资金、冷链投入与售后风险一并接下;撮合把成本转出去,也把商品结构与定价权让给商家。
选撮合就要把审核义务做实。资质审核、许可证有效期核验、公示信息比对是固定动作,缺一项就可能落入执法认定。这项义务由法律设定,不由商业模式的表述决定。
生鲜的品类特性会放大两种模式的差别。损耗高、保质期短的品类更依赖自营的全程控制,长尾与标品更适合撮合,一个平台同时做两条路时,核算与责任要分开落。



写点看法