农产品流通研究|一、渠道与业态 | 4、餐饮与团餐| 14 中餐出海与餐饮供应链国际化 |
慕飞鸿 · 农产品流通行业研究 · 国际端·加工食品·平台企业
中餐出海的供应链由两段组成,国内段提供难以替代的辅料与调味品,海外段提供新鲜食材与末端配送。两段的成本结构相反,门店密度高的市场自建中央厨房更划算,门店少的市场把加工与配送交给第三方。
关键词 中餐出海餐饮供应链海外中央厨房海外供应商调味品出口仓配网络
关键数据
特海国际合作供应商数量(2024 年)
1907家
其中东南亚 1177 家、东亚 154 家、北美 323 家、其他地区 253 家。特海国际控股有限公司 2024 年年度报告(2025-03-25)
颐海国际 2024 年收入
65.396亿元
同比增长 6.4%,第三方收入 45.7 亿元、关联方收入 19.7 亿元。颐海国际控股有限公司 2024 年年度报告(2025-03-25)
颐海国际实现销售的海外国家和地区数量
49个
在泰国与马来西亚设有海外工厂,泰国工厂产能稳定在每月 100 吨以上。颐海国际控股有限公司 2024 年年度报告与格隆汇研报(2025-05)
蜀海供应链服务的餐饮企业数量
4000家
据蜀海供应链官网披露,其冷链配送网点超过 10 万个、冷链车 5000 余辆。蜀海供应链官网(2025)
蜜雪冰城饮品食材自产率
60%
核心饮品食材自产率 100%,截至 2024 年 9 月 30 日在东南亚 4 个国家运营 7 个自主仓库。蜜雪冰城股份有限公司招股书(2025)
特海国际从颐海国际的采购额占比(2024 年)
2.5%
颐海国际为特海国际当年最大供应商。特海国际控股有限公司 2024 年年度报告(2025-03-25)
一、中餐出海的供应链支撑需求
中餐出海的供应链支撑需求,来自门店与货源地之间的距离。火锅底料、复合调味料、酸菜与腌制品在海外难以找到同标准的替代品,靠国内供应链出口;蔬菜、鲜肉与海鲜在海外采买更划算,靠本地供应商。两段合起来构成一家海外门店的供应结构。
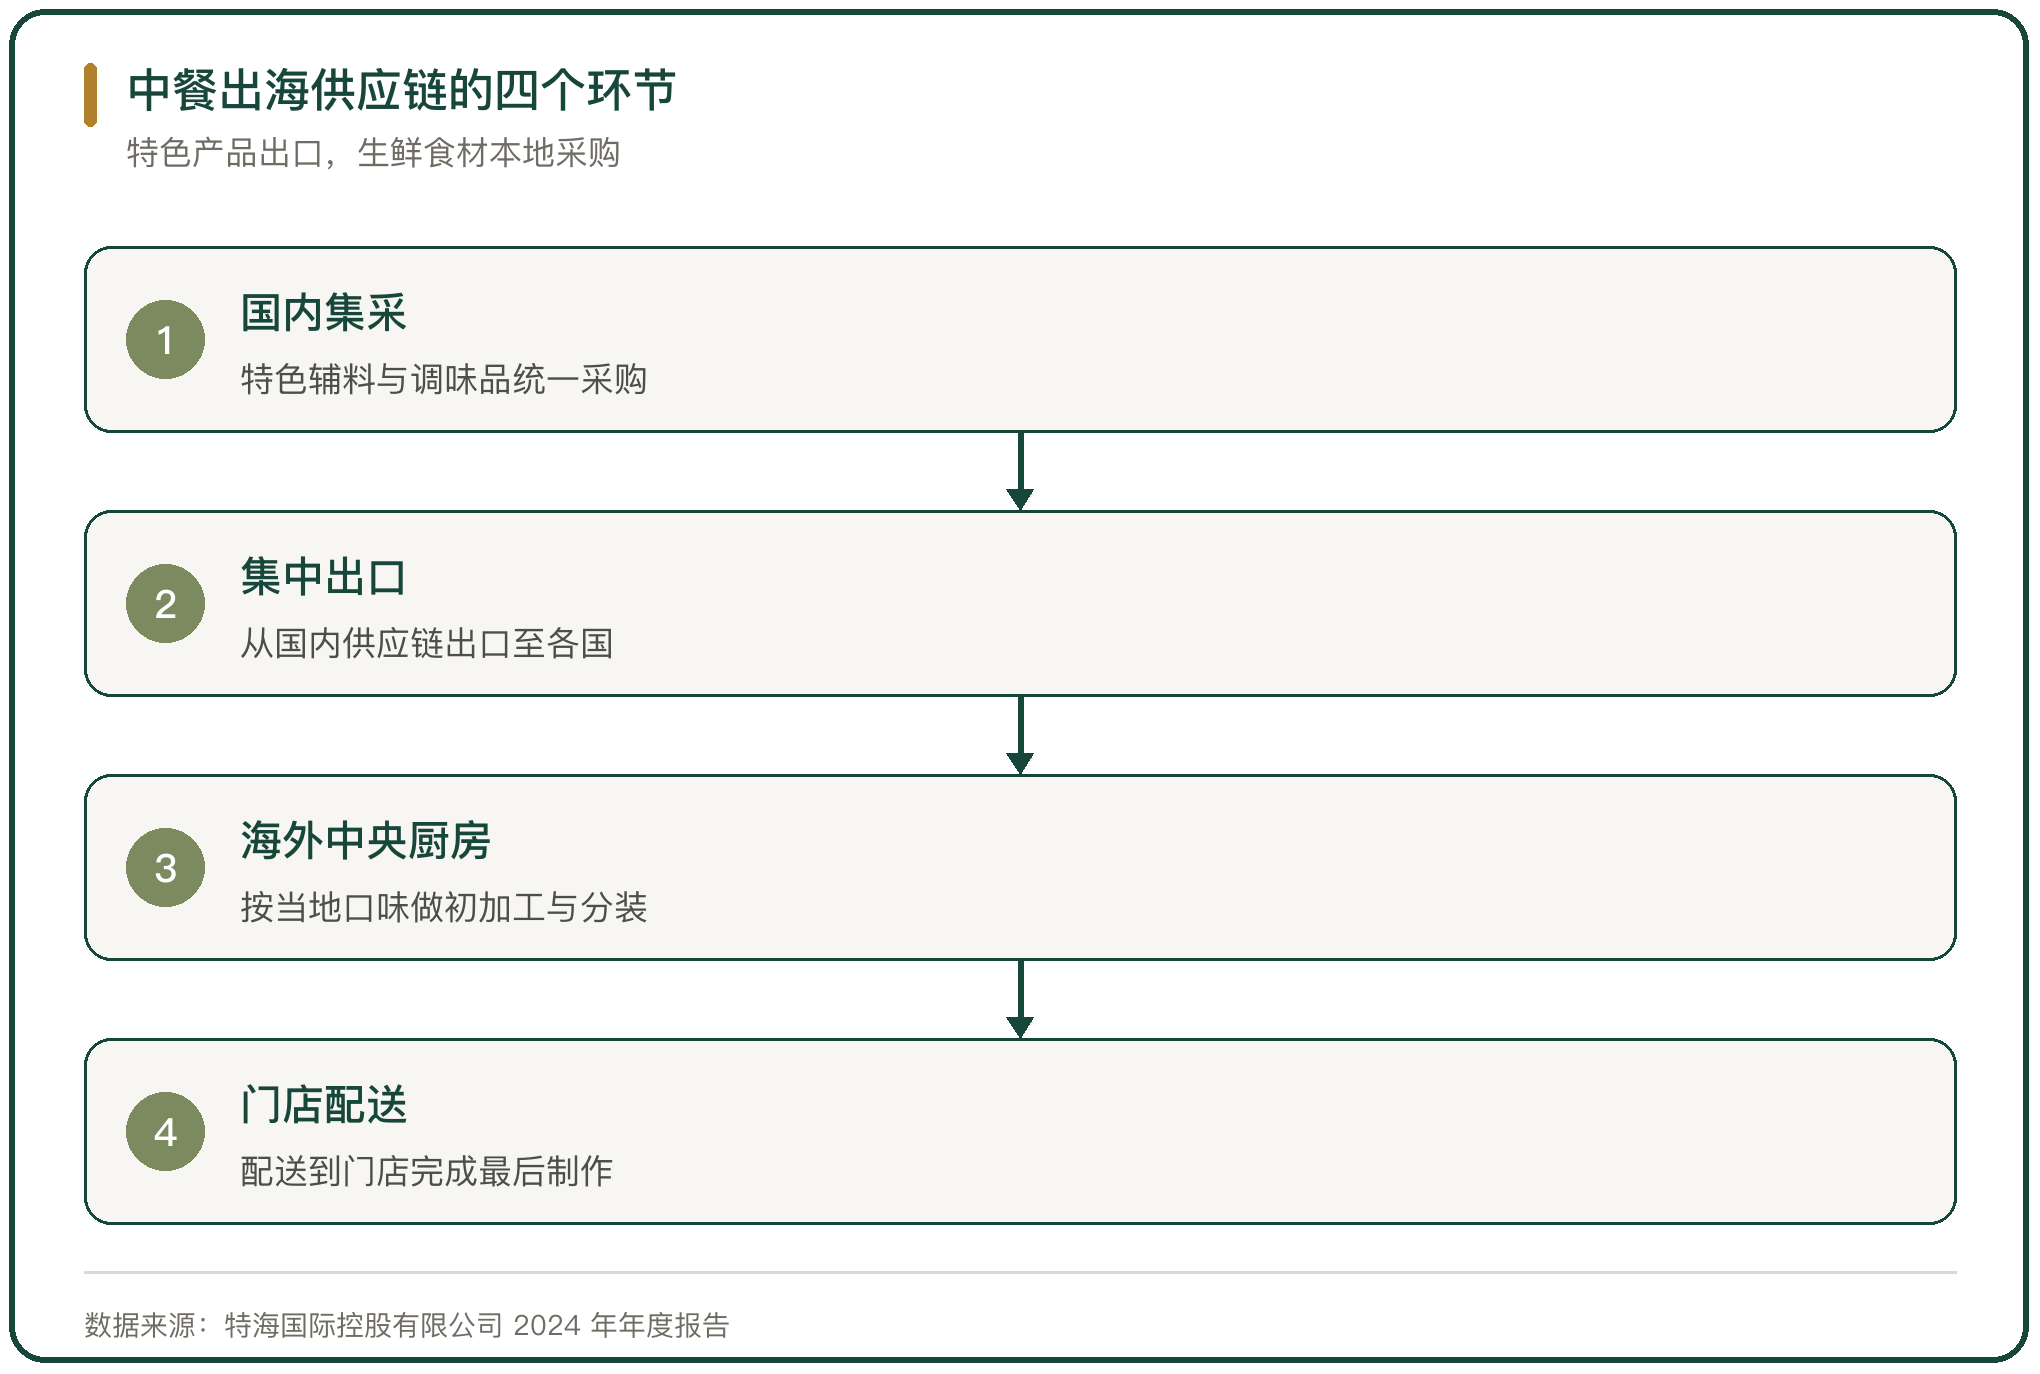
图 1 中餐出海供应链的四个环节
二、国内段的采购与供应主体
国内段的主体是调味品与食材加工企业。特海国际的特色产品从国内的蜀海供应链出口到各国,生鲜蔬菜与肉品按各国情况在当地采购。
颐海国际是特海国际当年的最大供应商,产品线分火锅调味料、中式复合调味料与方便速食三类。2024年其第三方渠道收入占总收入的69.8%,增速高于关联方渠道。
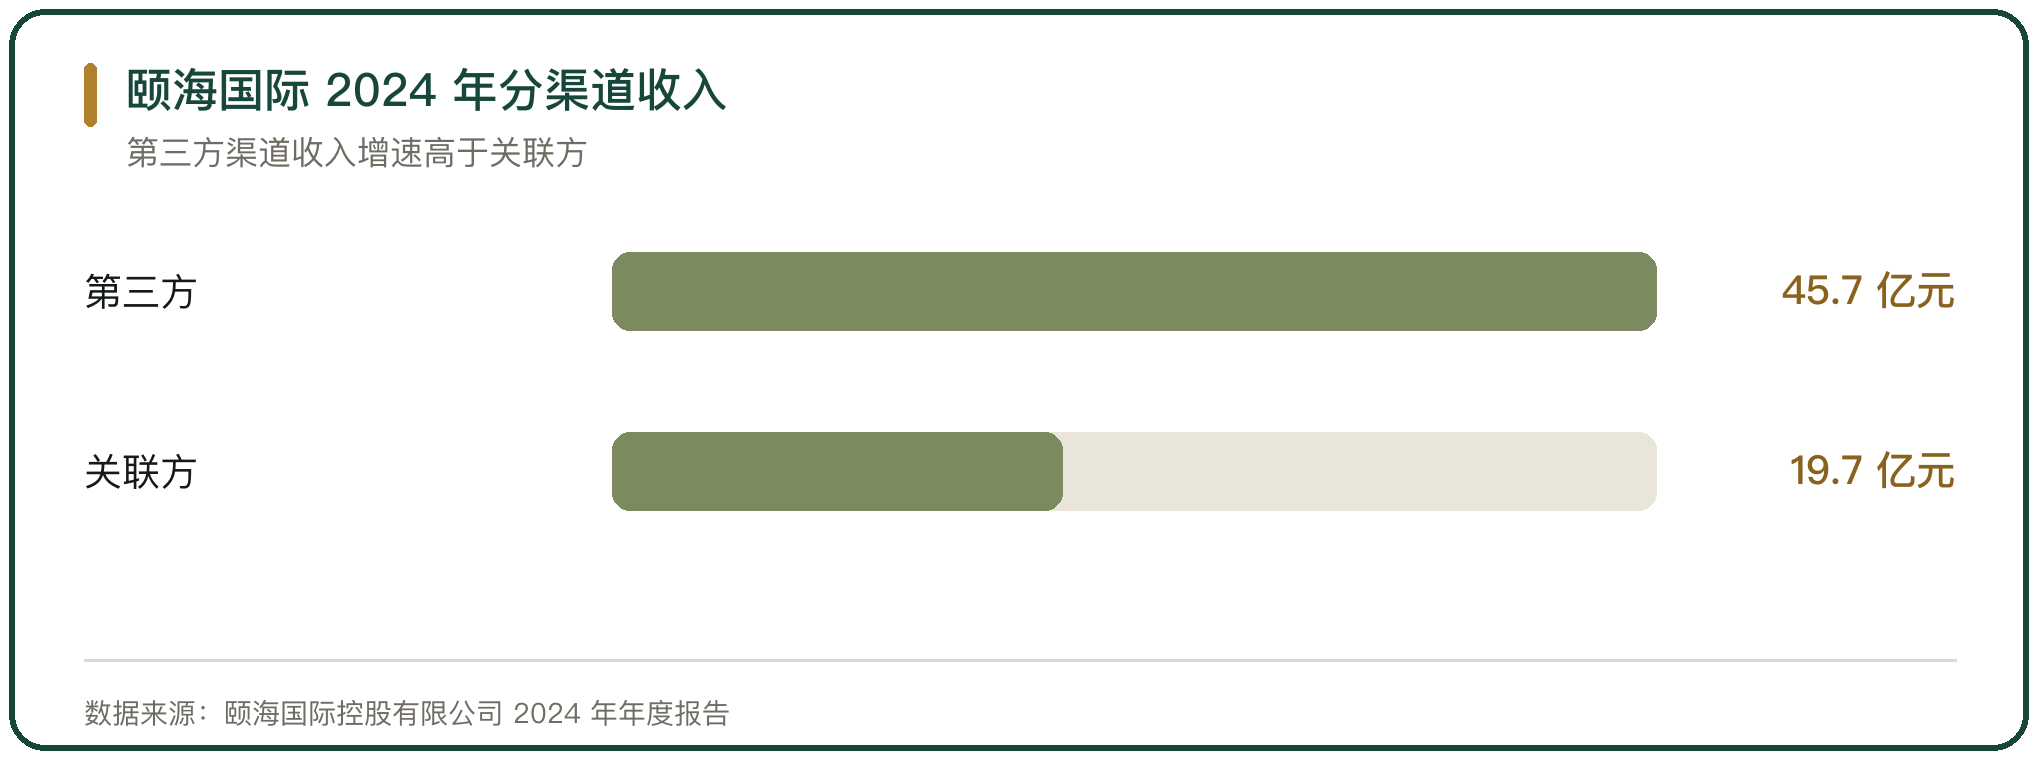
图 2 颐海国际 2024 年分渠道收入
三、海外段的供应商分布
海外段的供应商分布跟随门店分布。特海国际2024年的合作供应商中,东南亚的供应商数量最多,其余分布在北美、其他地区与东亚。
供应商的选择标准按可得性与稳定性排序。门店优先选当地知名品牌或全球排名靠前的产品供应商,同一地区的新店与既有门店共用供应商,减少单独开发。
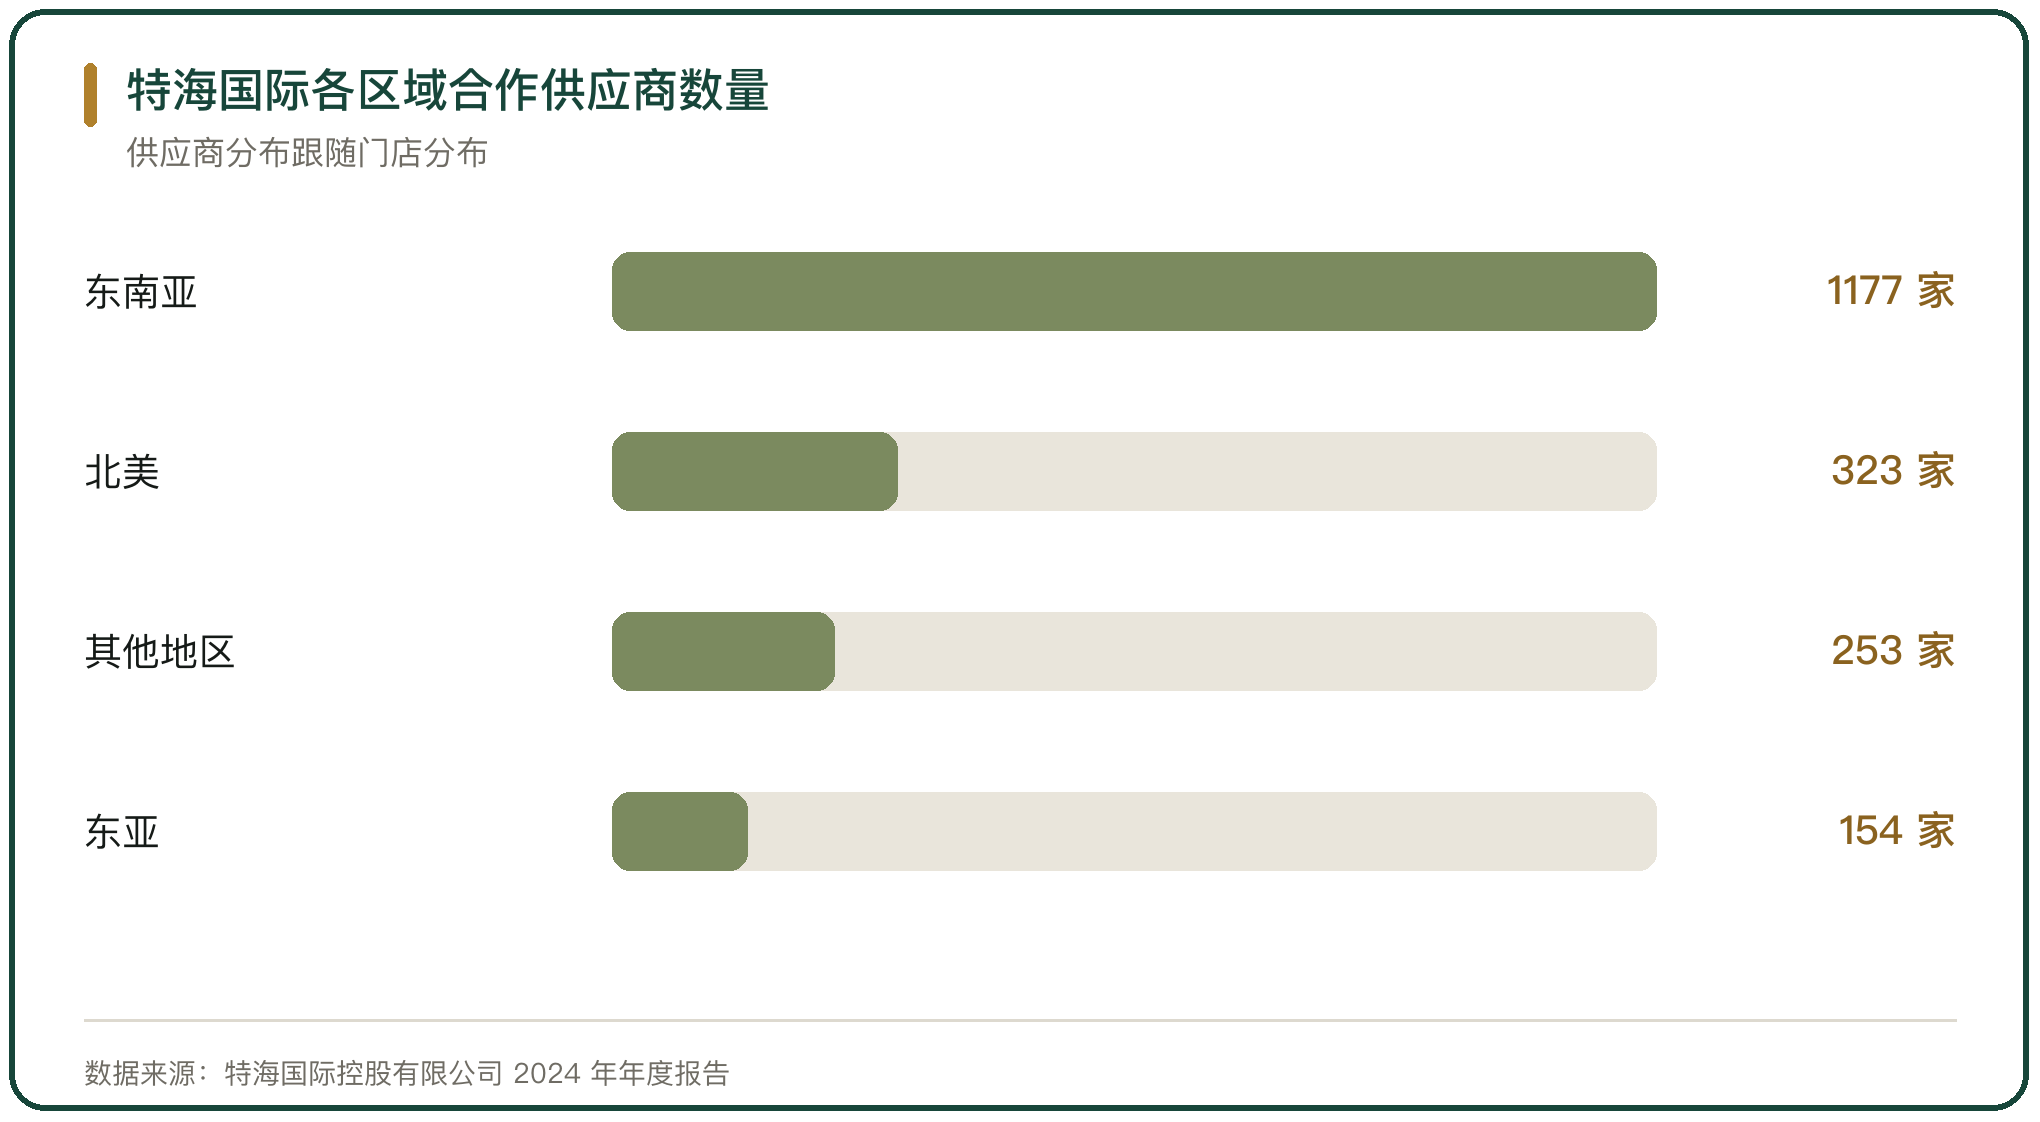
图 3 特海国际各区域合作供应商数量
四、中央厨房与仓库的配置
中央厨房在海外承担把辅料做成半成品的工作,仓库承担把半成品按门店订单周转的工作。两者的选址跟随门店密度,门店集中在一个城市时共用一处设施,门店分散在多个国家时分别在当地设点。
中央厨房的另一个作用是产品本地化。新加坡门店的部分锅底在中央厨房当日现熬,口味按当地习惯调整,这部分产品无法从国内直接出口。
五、物流仓配网络的建设
餐饮品牌以外,茶饮品牌的仓配网络在海外铺得更开。蜜雪冰城在中国内地运营多个大型仓库,在东南亚多个国家运营自主仓库,配送网络覆盖内地多个地级市与县城。
仓配网络的建设方式分两种。一种是自建仓库与配送队伍,固定投入高,适合门店密度高的区域;另一种是租用当地冷库并委托配送,按单结算,适合门店少的市场。
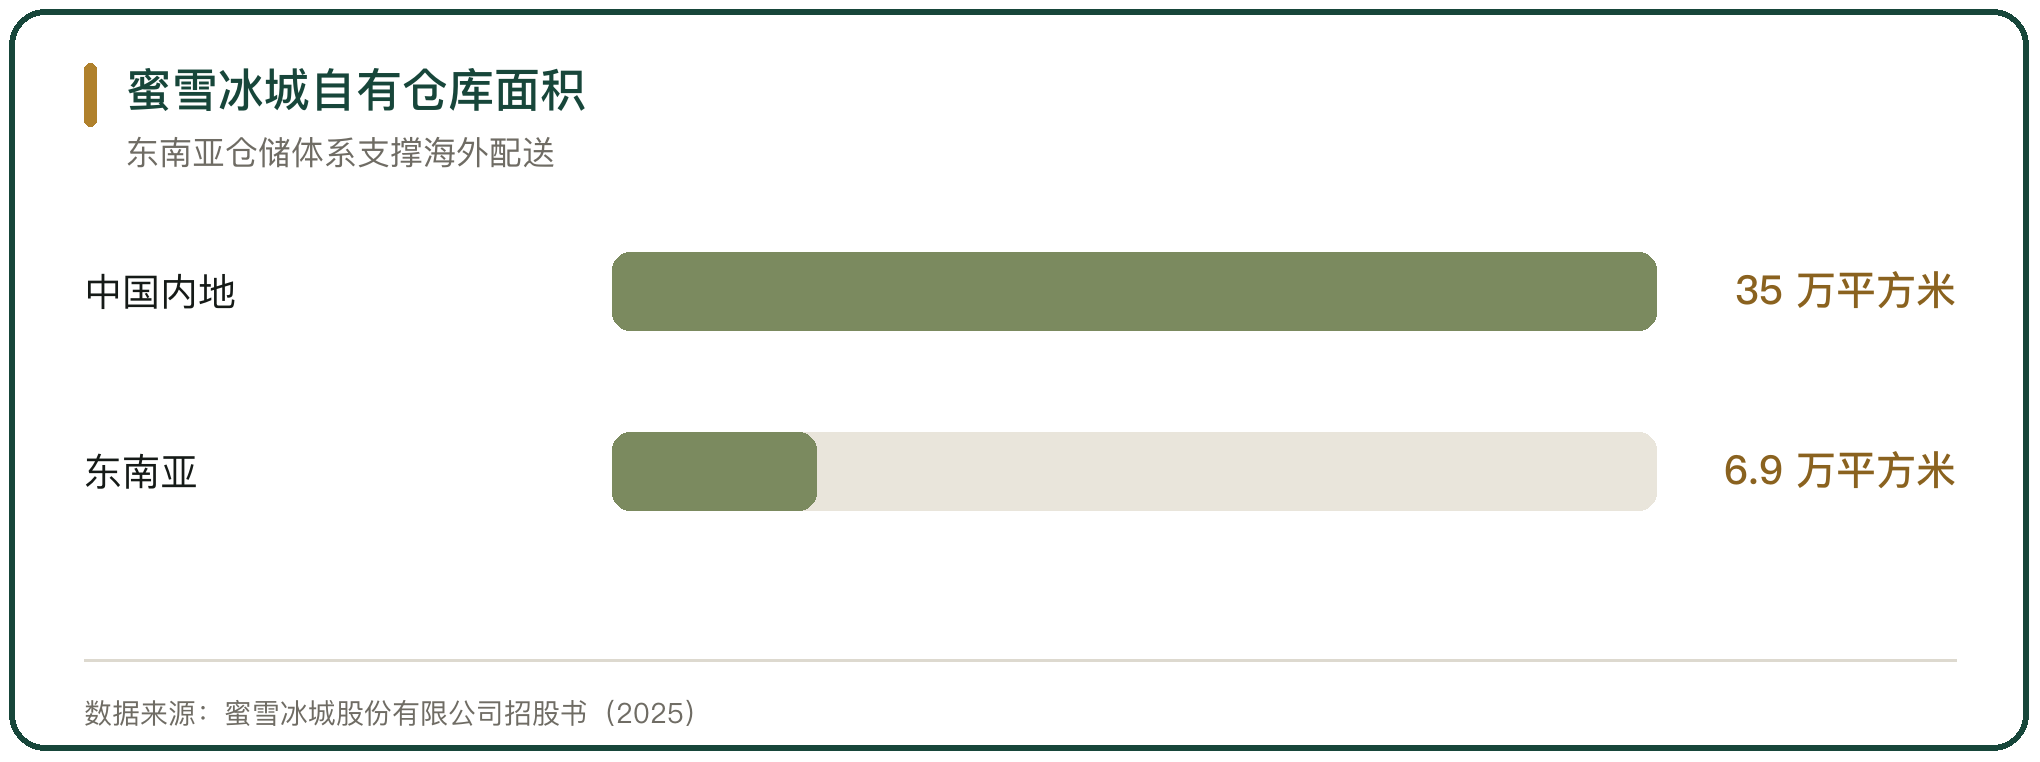
图 4 蜜雪冰城自有仓库面积
六、连锁品牌的供应链自建比例
自建与外包的边界由门店数量决定。蜀海供应链2007年从海底捞的体系中独立运营,此后向外部餐饮企业开放,服务对象从集团内部扩展到行业客户,配送点位与冷链车规模随之扩大。
门店密度高的市场自建更划算。中央厨房与仓库的固定成本要靠门店订单量摊薄,门店数量不足时,自建设施的利用率上不去,单位成本高于外包。
七、供应链支撑的成本约束
海外供应链的成本高于国内。颐海国际的海外业务毛利率高于国内,但运输费用与经销商费用拉高了费用率,净利率低于国内;泰国工厂投产后,本地生产替代了一部分成品出口。
运费与关税是另一部分。特色辅料从国内出口,要承担海运费用与目的国关税;本地采购的食材省掉运输,但受当地产量与季节性影响,价格波动更大。
八、中餐出海的供应链支撑判断
中餐出海的供应链支撑分两段。国内段提供难以替代的辅料,海外段提供新鲜食材与末端配送。两段的成本结构相反,国内段的成本在运输与关税,海外段的成本在仓储与门店密度。
自建与外包的边界由门店数量决定。门店密度高的市场能摊平中央厨房的固定成本,自建更划算;门店少的市场把加工与配送交给第三方,用采购价换固定投入。
供应主体的规模决定议价能力。调味品企业把海外市场从华人商超扩展到当地连锁商超,采购量上升带动单位成本下降,这部分改善发生在国内段,海外段仍受当地人工与租金制约。
中餐出海的供应链分两段。国内段的主体是调味品与食材加工企业,特海国际2024年的合作供应商共1907家,其中东南亚1177家、东亚154家、北美323家、其他地区253家,当年从颐海国际的采购额占其采购总额的2.5%。颐海国际2024年收入65.396亿元,第三方渠道收入45.7亿元、关联方收入19.7亿元,已在49个海外国家和地区实现销售。海外段的配置按门店密度分三种,门店密度高的市场自建中央厨房与海外仓,门店少的市场交给第三方供应商。物流端的规模同步扩张,蜜雪冰城在东南亚四个国家运营七个自主仓库、面积约6.9万平方米,饮品食材自产率超过60%。两段的成本结构相反,国内段的成本在运输与关税,海外段的成本在仓储与门店密度,自建与外包的边界由门店订单量决定。
行内实情
特色辅料从国内出口,生鲜食材在当地采购,两段供应链的成本结构相反
门店密度决定中央厨房与仓库能否摊平固定成本,自建与外包的边界随之移动
调味品企业的海外工厂用同一配方生产,替代了一部分成品出口
相关问题
中餐出海的供应链为什么分两段。
因为食材的可替代程度不同。火锅底料、复合调味料、酸菜与腌制品在海外难以找到同标准替代品,靠国内供应链出口;蔬菜、鲜肉与海鲜在当地采买更划算。特海国际 2024 年的合作供应商共 1907 家,其中东南亚 1177 家、北美 323 家、其他地区 253 家、东亚 154 家,供应商分布跟随门店分布。两段合起来构成一家海外门店的供应结构,成本分别落在运输关税与仓储门店密度上。
中央厨房在海外承担什么工作。
把辅料做成半成品,再按门店订单周转。门店集中在一个城市时,一处中央厨房可以覆盖全部门店;门店分散在多个国家时,品牌方分别在当地设点,配方与工艺标准仍由总部掌握。特海国际在新加坡、马来西亚、越南设有中央厨房与自建海外仓,泰国在规划中,美国与加拿大交给第三方供应商完成加工与配送。新加坡门店的部分锅底在中央厨房当日现熬,这部分产品无法从国内直接出口。
海外供应链的成本为什么高于国内。
颐海国际的海外业务毛利率高于国内,但运输费用与经销商费用拉高了费用率,净利率低于国内;泰国工厂投产后,本地生产替代了一部分成品出口。另一部分是关税,特色辅料从国内出口要承担海运费用与目的国关税。餐饮品牌自建的比例由门店数量决定,门店密度高的市场能摊平固定成本,蜀海供应链这类第三方平台服务的餐饮企业约 4000 家,中小企业多用外包方式接入。
名词解释
冷库:用于低温贮藏的专用建筑,按温区分为高温库、低温库、速冻库等。
利用率:设施实际使用量与其设计能力之比,产地仓建成后利用率偏低是普遍问题,直接影响投资回收。





写点看法