

快消品的品牌与渠道博弈
一、品牌与渠道博弈的三个层面
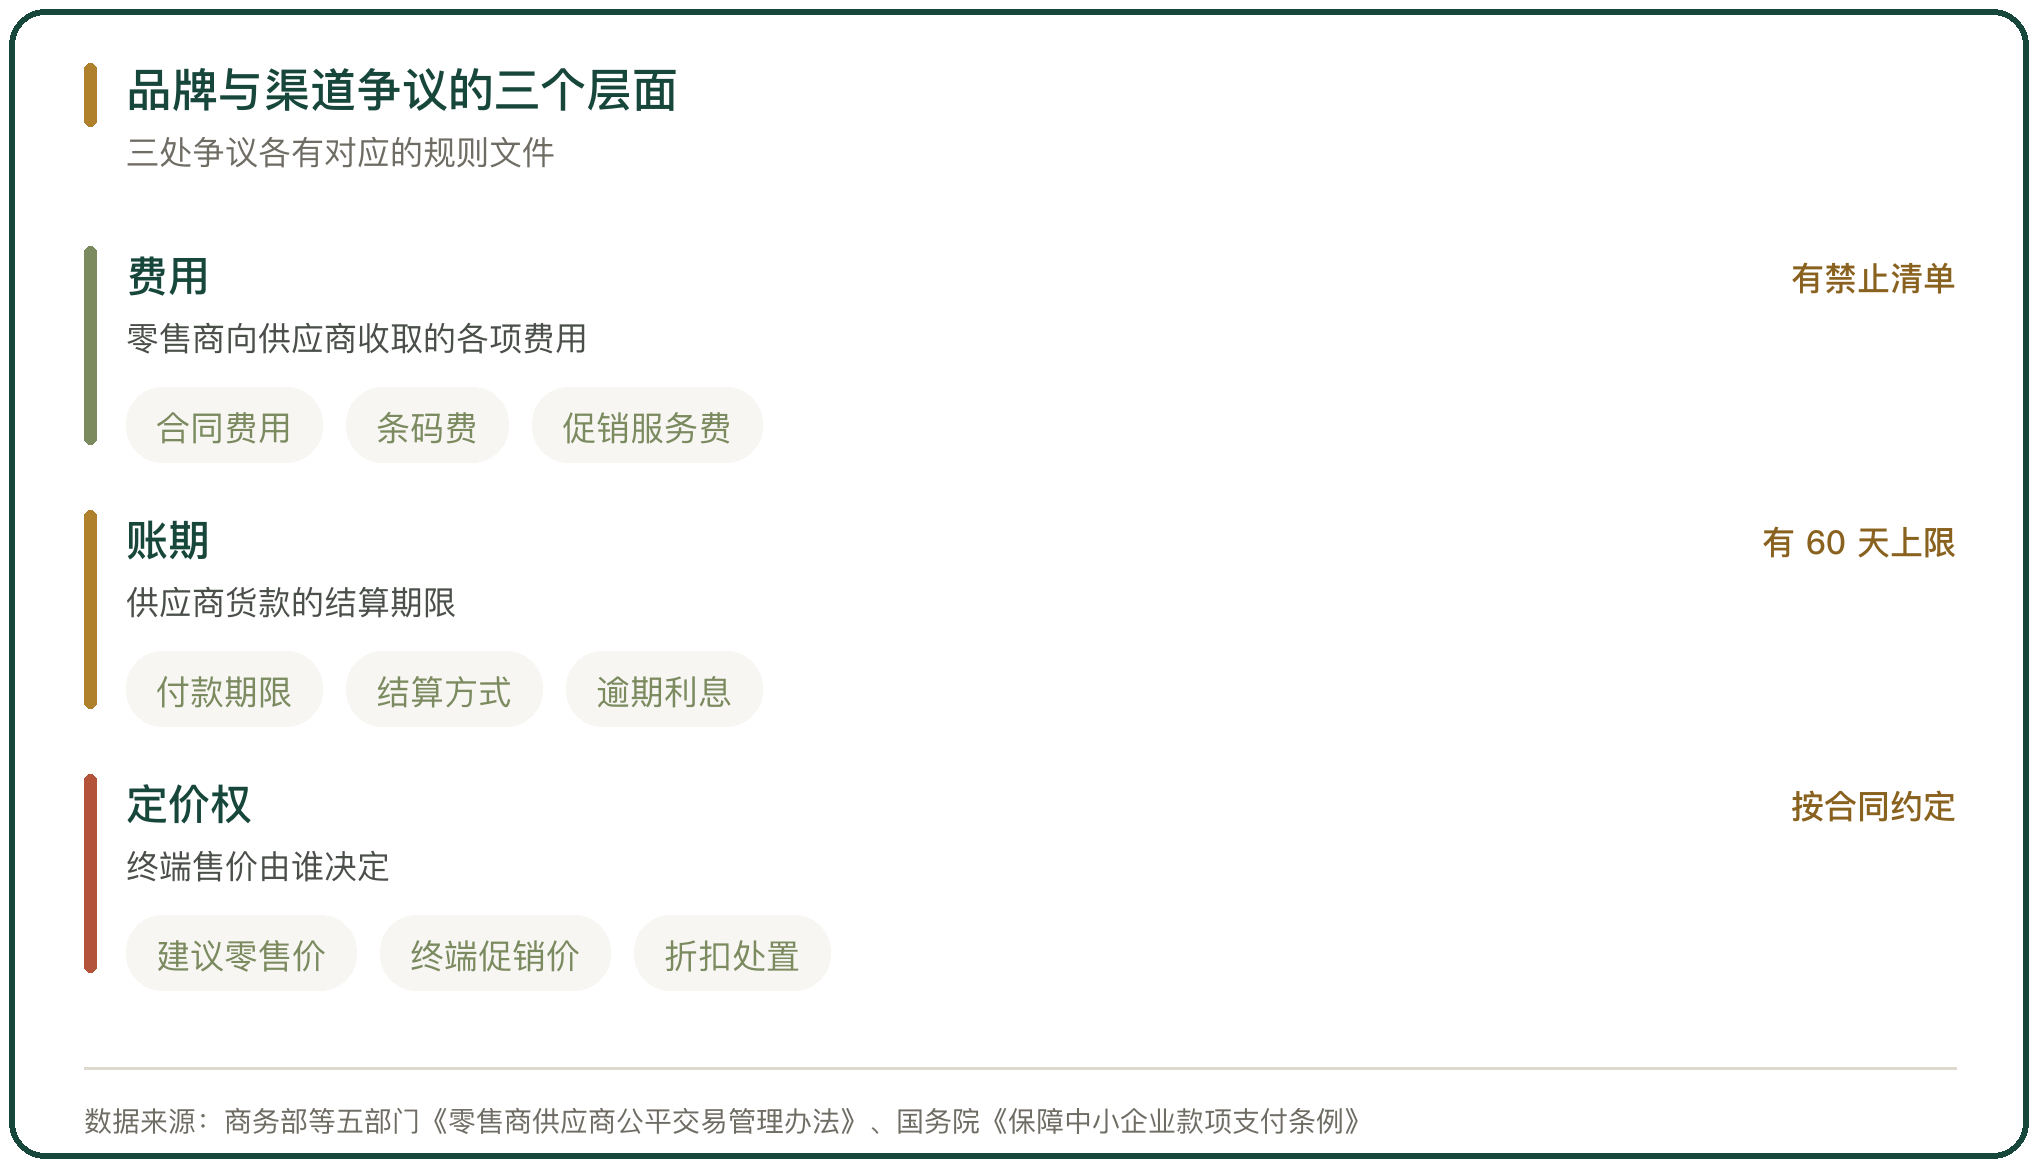
快消品的品牌方与渠道方之间的争议集中在三处:零售商向供应商收取的费用、供应商货款的结算期限、终端售价由谁决定。三处争议都有对应的规则文件,也都有各自的执行难度。
争议的强度与双方的规模差有关。品牌越强、铺货能力越全的厂商,谈判余地越大;门店密度越高的零售商,对货架的支配力越强。双方的规模接近时,争议更多落在具体的费用项目与结算条款上。
二、零售商向供应商收费的规则
收费项目由部门规章划定。《零售商供应商公平交易管理办法》由商务部、发展改革委、公安部、税务总局、工商总局联合颁布,是商务部2006年第17号令,自2006年11月15日起施行。
办法第十三条列出零售商不得收取或变相收取的费用,包括以签订或续签合同为由收取的费用,向已取得商品条码的供应商收取店内码费用,向使用店内码的供应商收取超过实际成本的条码费,店铺改造装修时收取的未专门用于该供应商特定商品销售区域的装修费,未提供促销服务而以节庆、店庆、新店开业等为由收取的费用。
罚则有明确上限。按办法第二十三条,违反规定的,有违法所得的可以处违法所得三倍以下罚款,最高不超过3万元;没有违法所得的可以处1万元以下罚款。2011年12月,五部委发布《清理整顿大型零售企业向供应商违规收费工作方案》,把合同费、搬运费、配送费、节庆费、店庆费、新店开业费、条码费、开户费与无条件返利列为违规收费。
三、账期与结算方式的规则
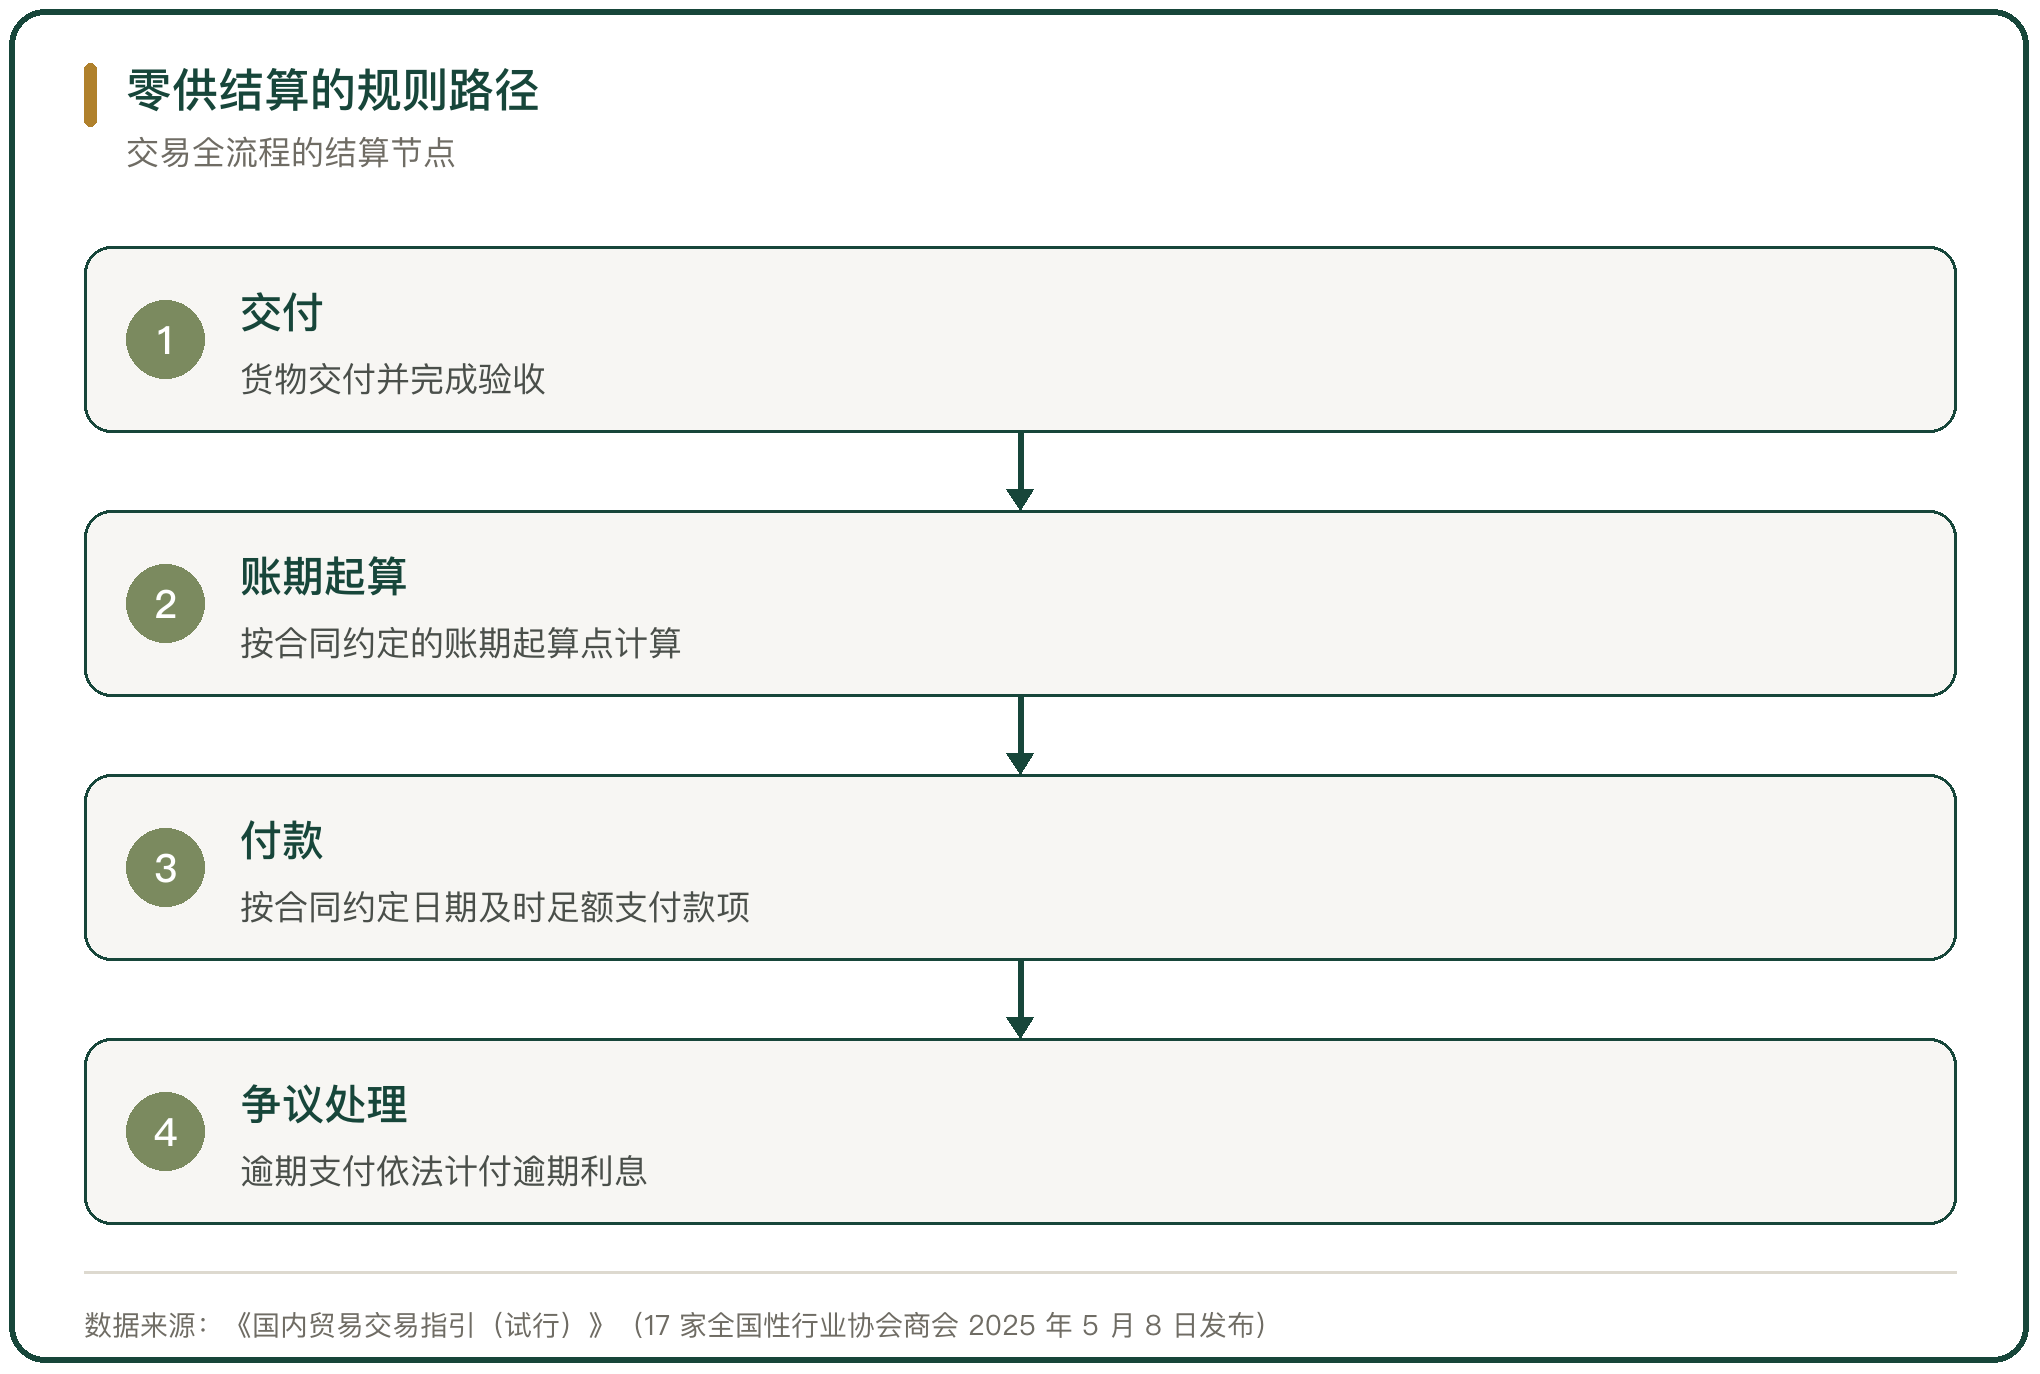
付款期限的规则在2025年收紧。国务院2025年3月17日修订的《保障中小企业款项支付条例》要求,机关事业单位须在采购交货后30天内结清账款,大型企业最长付款周期不得超过60天,并禁止以拖延验收、强制非现金支付等方式变相延长账期。
行业协会的指引给出同一口径。2025年5月8日,中国物流与采购联合会、中国商业联合会等17家全国性行业协会商会在商务部、国家发展改革委、司法部、中央网信办等部门指导下发布《国内贸易交易指引(试行)》。
指引共7章38条,鼓励采购货物自交付之日起30日内支付款项,付款期限最长不超过60日,并禁止强制中小企业接受商业汇票、应收账款电子凭证等非现金支付方式。
四、品牌方的渠道结构与直营比例
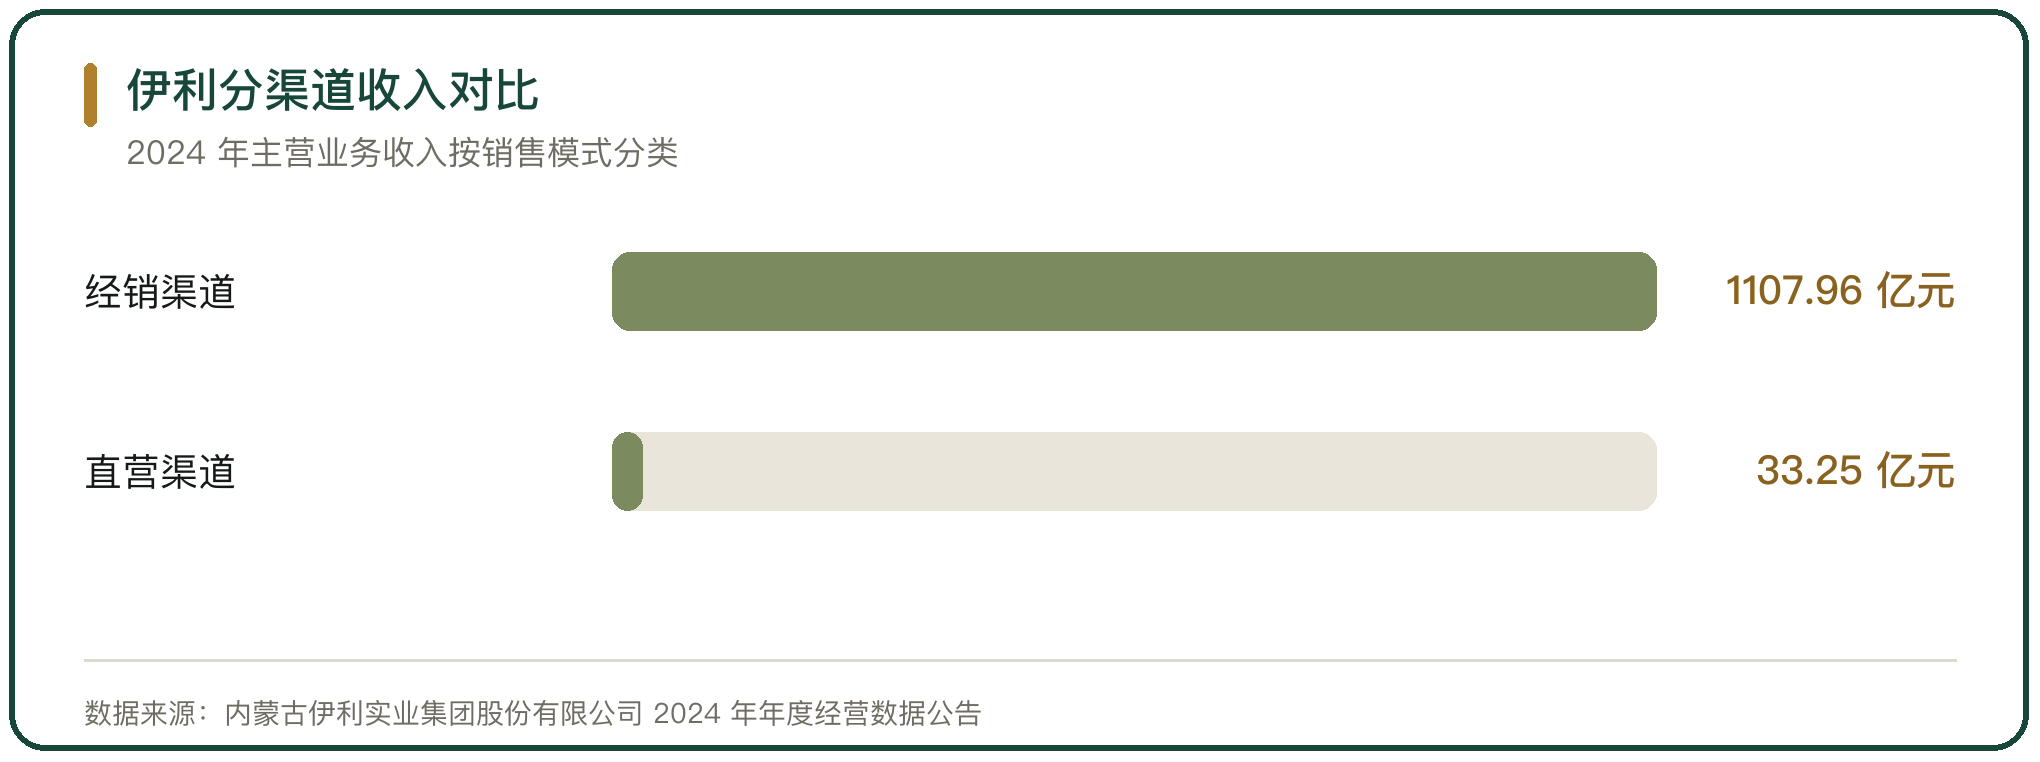
品牌方用经销与直营的比例调节对渠道的依赖。伊利股份2024年年度经营数据公告显示,公司主营业务收入1141.21亿元,其中经销渠道1107.96亿元、直营渠道33.25亿元;报告期末经销商17273个,较上年同期减少2224个;前五大客户合计销售金额占总销售金额的6.17%。
经销体系的收缩分布在各个区域分部,华北减少610个、华南减少176个、华中减少573个、华东减少255个。区域之间减少的数量差异,与各区域的分销密度和渠道下沉程度相关。
五、白酒品牌与经销体系的利益平衡
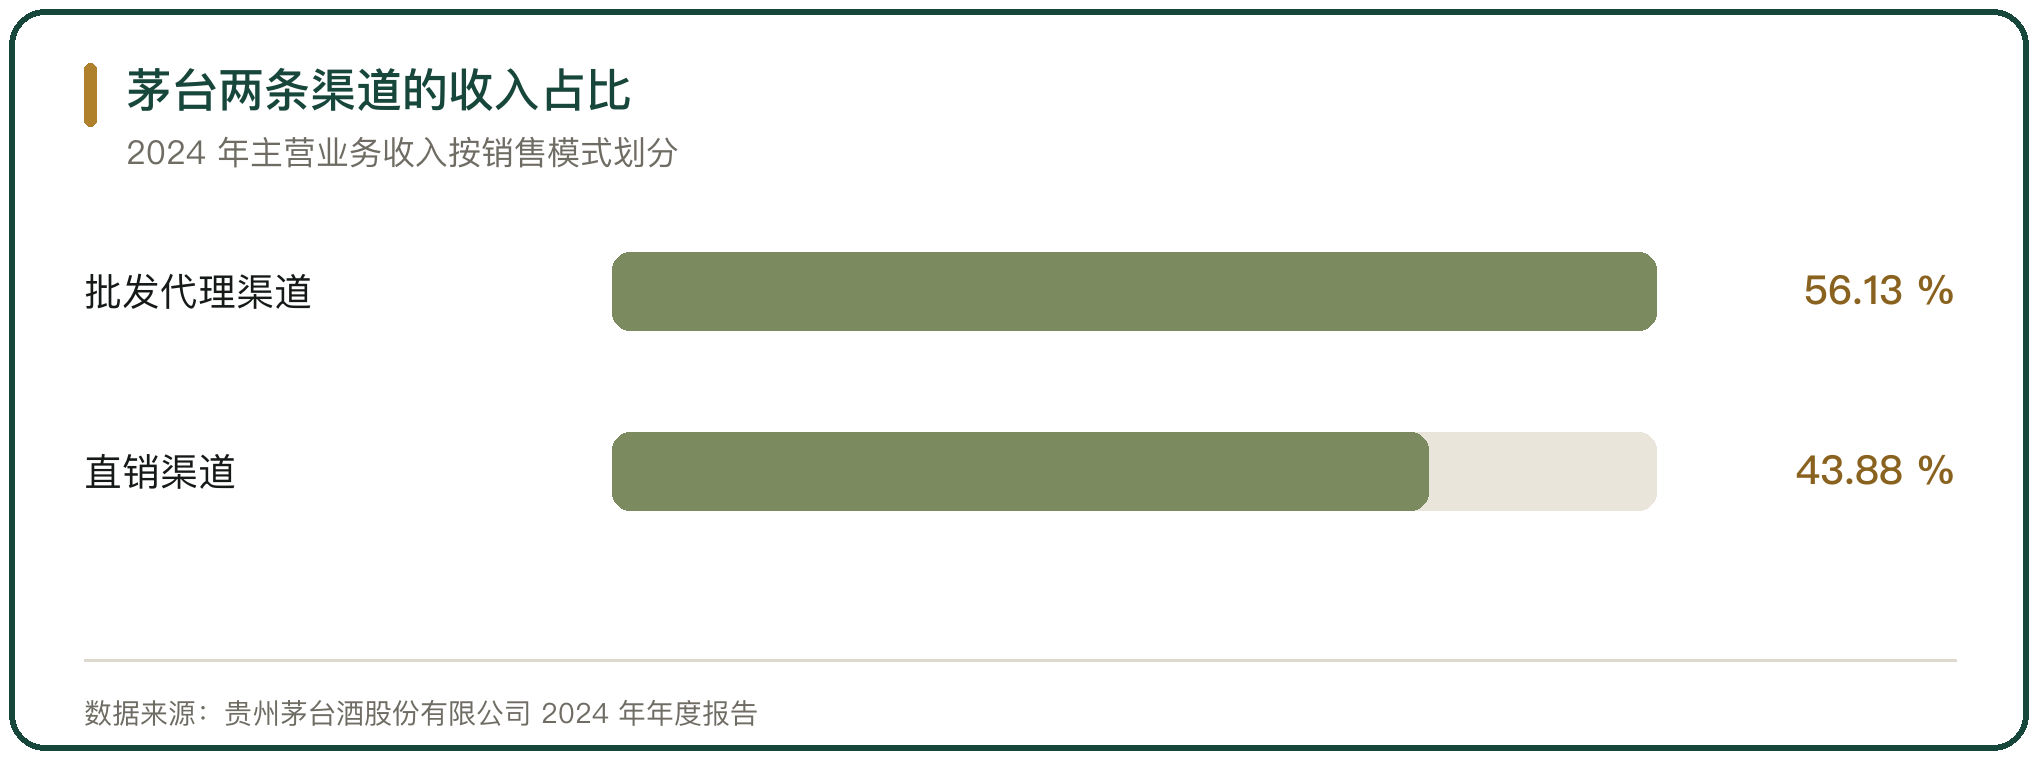
白酒品牌对经销体系的调整更直接。贵州茅台2024年年度报告显示,公司当年营业收入1708.99亿元,其中批发代理渠道实现营业收入957.69亿元,占主营业务收入的56.13%,同比增长19.73%;直销渠道实现营业收入748.43亿元,占43.88%,同比增长11.32%。
线上的节奏出现回落。“i茅台”数字营销平台2024年实现销售收入200.24亿元,同比下降10.51%;报告期末国内经销商2143个、国外104个,国内经销商较上年净增63个;合同负债95.92亿元,较上期期末减少32%,公司解释主要是经销商预付货款减少。
六、零食品牌的渠道迁移
零食品牌的渠道结构在近几年被改写。良品铺子2024年年度报告显示,公司当年营业收入71.59亿元,同比下降11.02%,归属于上市公司股东的净利润亏损4610.45万元;门店数量从2023年的3293家减少到2704家,其中直营门店1033家、加盟门店1671家,分别净减少223家与366家。
分渠道的收入变化不同步。电子商务业务收入29.3亿元,同比下降7.43%;加盟业务收入18.7亿元,同比下降21.94%;团购业务收入5.8亿元,同比增长18.66%。公司累计对500余款产品下调价格,2024年毛利率26.14%,同比下降两个百分点。
七、折扣零售商的采购与自有品牌
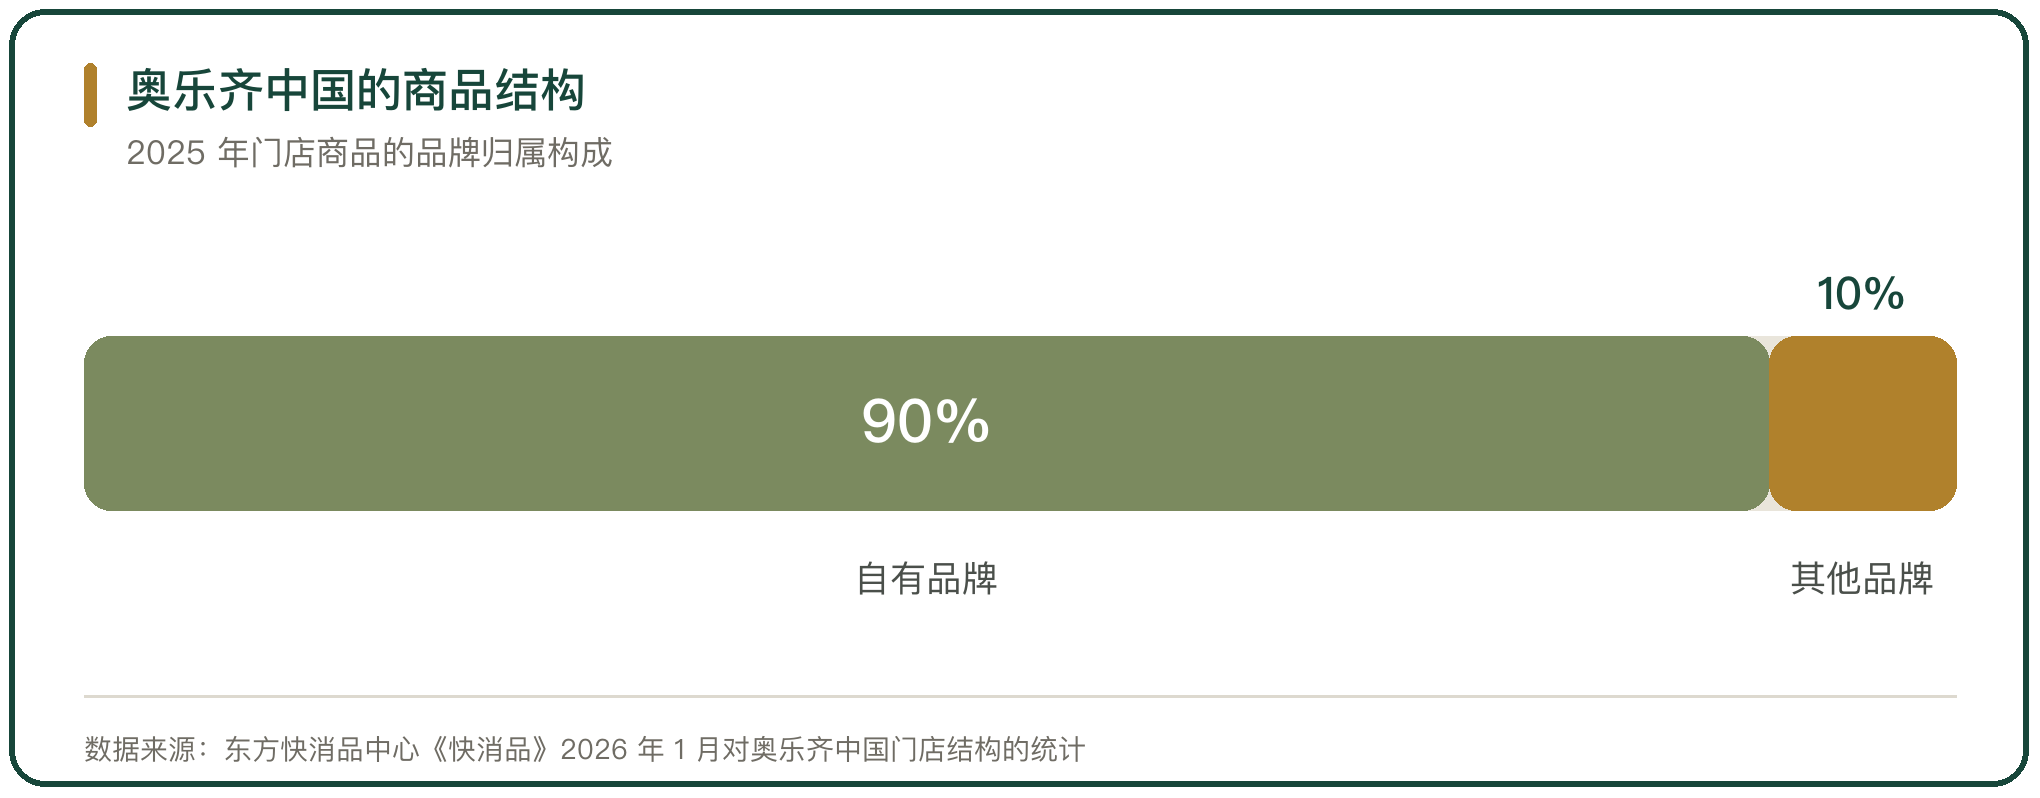
折扣零售商把品牌溢价压到最低。奥乐齐中国2025年的门店结构数据显示,其自有品牌占比在90%以上,本土供应商占比超过80%,生鲜直采比例达到95%,单店SKU维持在1500个左右;2025年底在华门店88家,其中上海72家、苏州九家、无锡六家、常州一家。
采购关系随之改变。合作供应商以长期订单换取稳定产量,产品外包装不显示供应商名称。奥乐齐2025年累计对700余款产品实施长期降价,最高降幅45%,其中600余个SKU的价格低至9.9元及以下。
八、品牌方议价能力的影响因素
品牌方的议价能力由三个条件决定。商品的差异化程度越高,渠道的替代难度越大;品牌的复购率越高,零售商越难把它从货架上拿掉;渠道的自有品牌越弱,品牌方被替换的概率越低。
渠道方的议价能力也来自三处。门店密度决定铺货价值,采购规模决定进货单价,自有品牌占比决定对品牌的替换能力。双方的条件同时变化,博弈的结果才会移动。
九、规则约束下的零供关系走向
规则把零供关系的边界划在了费用与账期两处。收费项目有部门规章的禁止清单,付款期限有国务院条例的60天上限,行业协会的指引给出了同一口径的可操作版本。
执行层面的差异仍在。争议的焦点从收费项目转向结算方式,非现金支付与应收账款电子凭证是否变相延长账期,成为新的判断点。规则落地之后,双方的谈判重心随之移动。
十、快消品品牌与渠道博弈的判断
快消品的品牌与渠道博弈围绕费用、账期与定价权展开。收费一侧,零售商不得收取的费用有明确的禁止清单,违法所得的罚款上限为3万元;账期一侧,大型企业的付款周期被限定在60天以内,非现金支付不得强制使用。
品牌方的应对落在渠道结构上。伊利股份2024年的主营业务收入中,经销渠道占绝大部分,经销商总数17273个、较上年减少2224个;贵州茅台的批发代理渠道收入占比56.13%,直销渠道占43.88%,两条渠道的增速出现分化。渠道方则用自有品牌与直采提高替代能力,奥乐齐中国的自有品牌占比超过90%,生鲜直采比例达到95%。
双方的强弱由商品差异化程度、品牌复购率与渠道自有品牌占比共同决定;规则划定的只是费用与账期两处的边界。条件不变时,边界之内仍有相当的谈判空间。



写点看法