

快消品的渠道费用结构
关键词 渠道费用通道费用进场费促销服务费销售费用率经销商成本
一、渠道费用在快消品流通过程中的位置
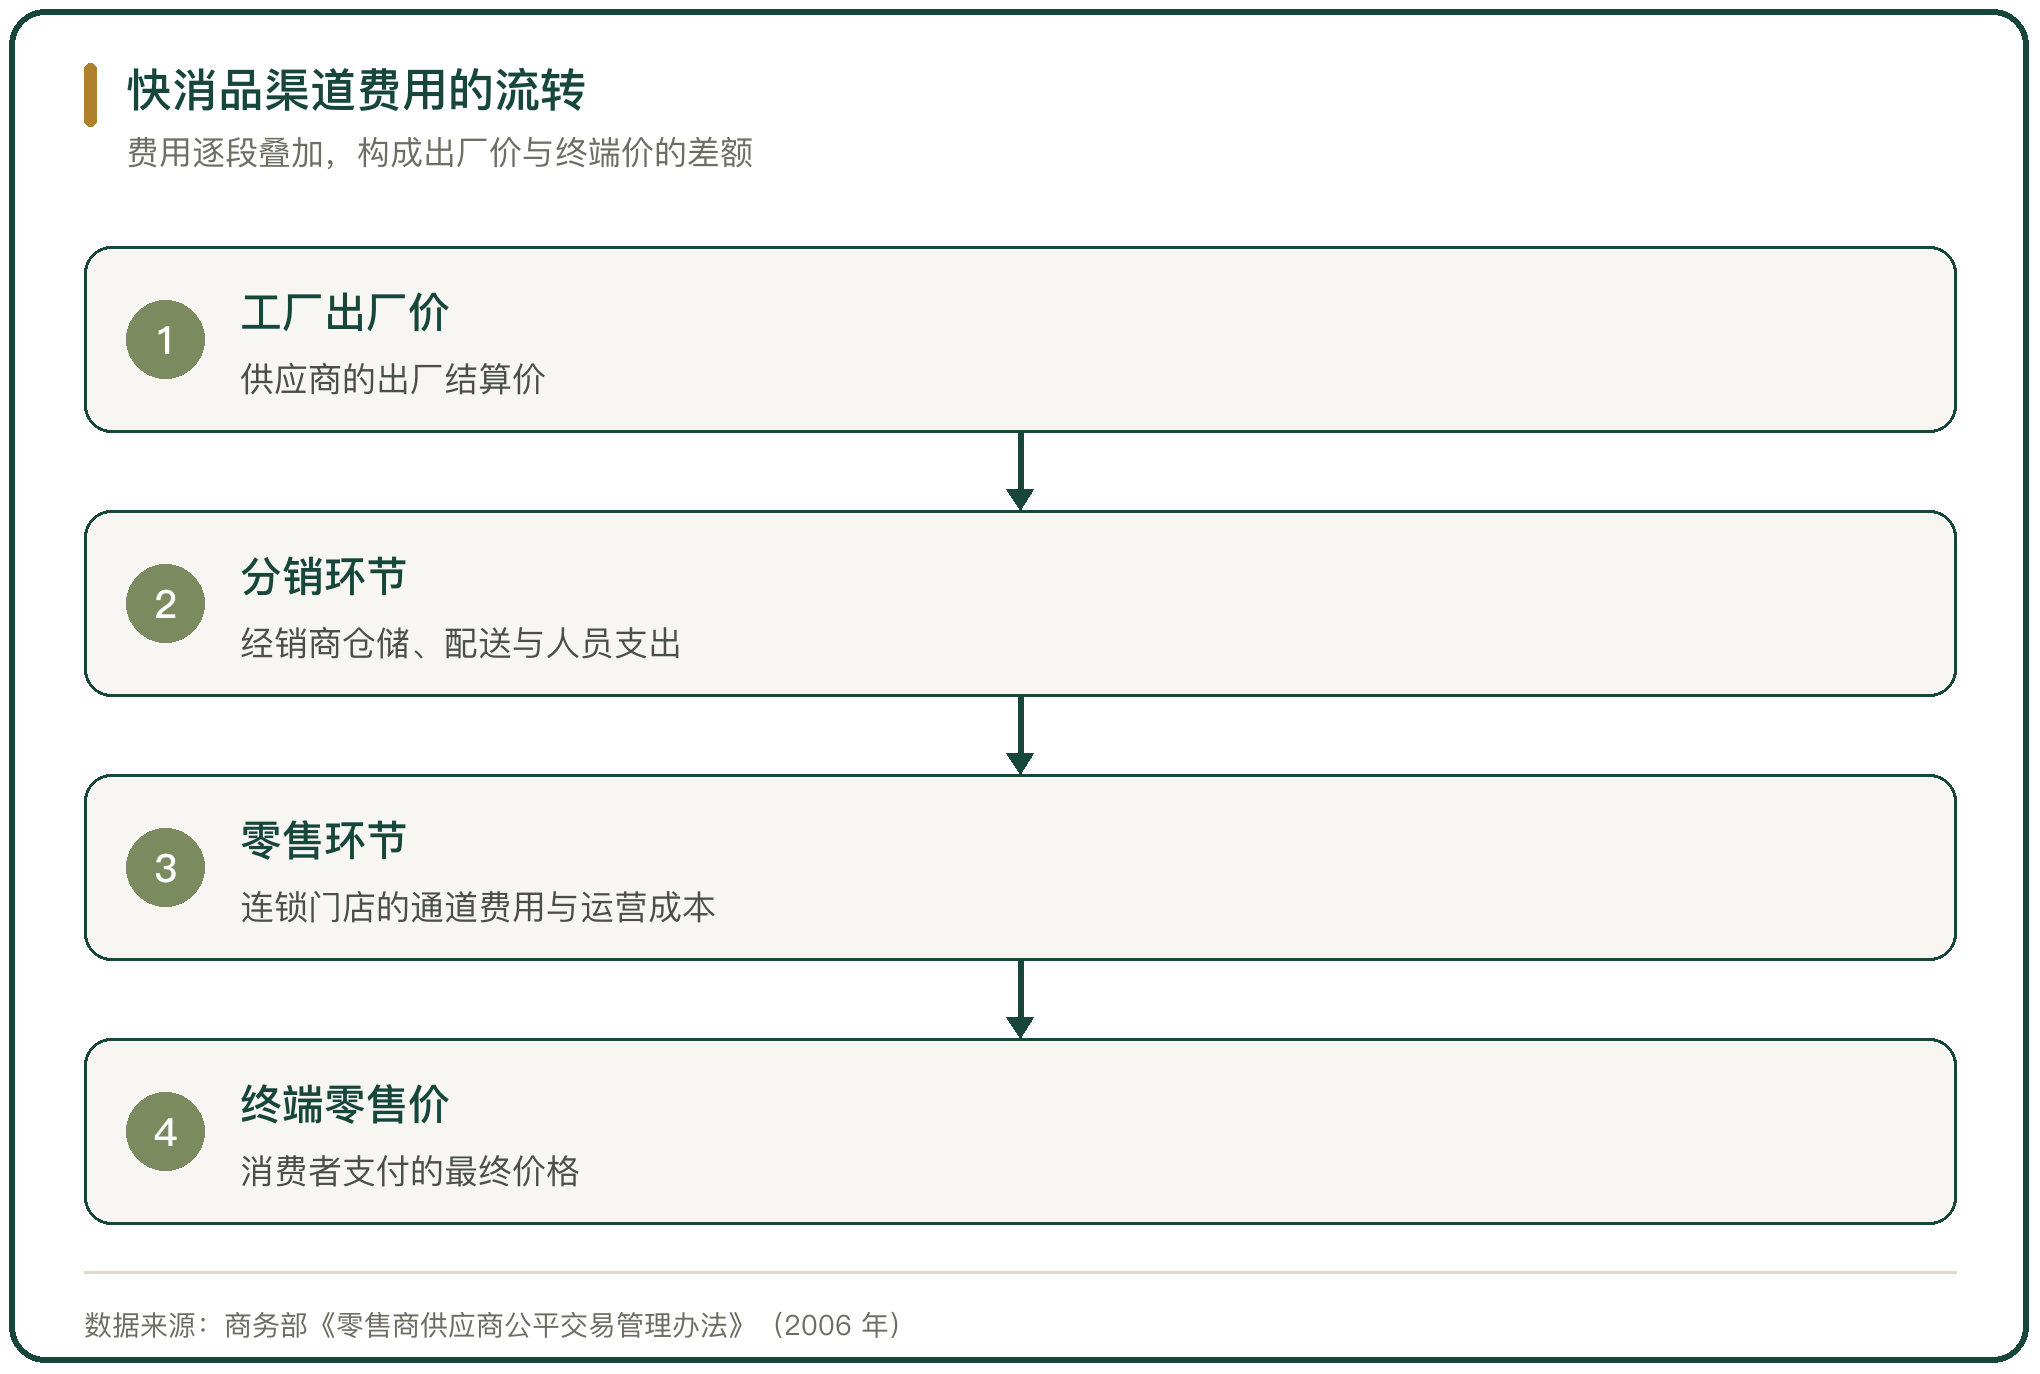
快消品从工厂到货架,要经过经销商、批发市场、连锁门店或平台仓几段交接。每经过一段,就产生一笔费用,这些费用最终都计入零售价。
渠道费用包含两部分。一部分是零售商向供应商收取的名目,另一部分是分销商在仓储、配送与人员上的实际支出。两部分加总,构成出厂价与终端价之间的差额。
费用在供货额中的占比随渠道类型变化。连锁超市的通道费用按年度合同约定,电商平台按成交额抽佣,批发市场按摊位与进场收费。三种计费方式对应三类流通主体,供应商要分别核算。
二、渠道费用的结构:进场类、陈列类与促销服务类
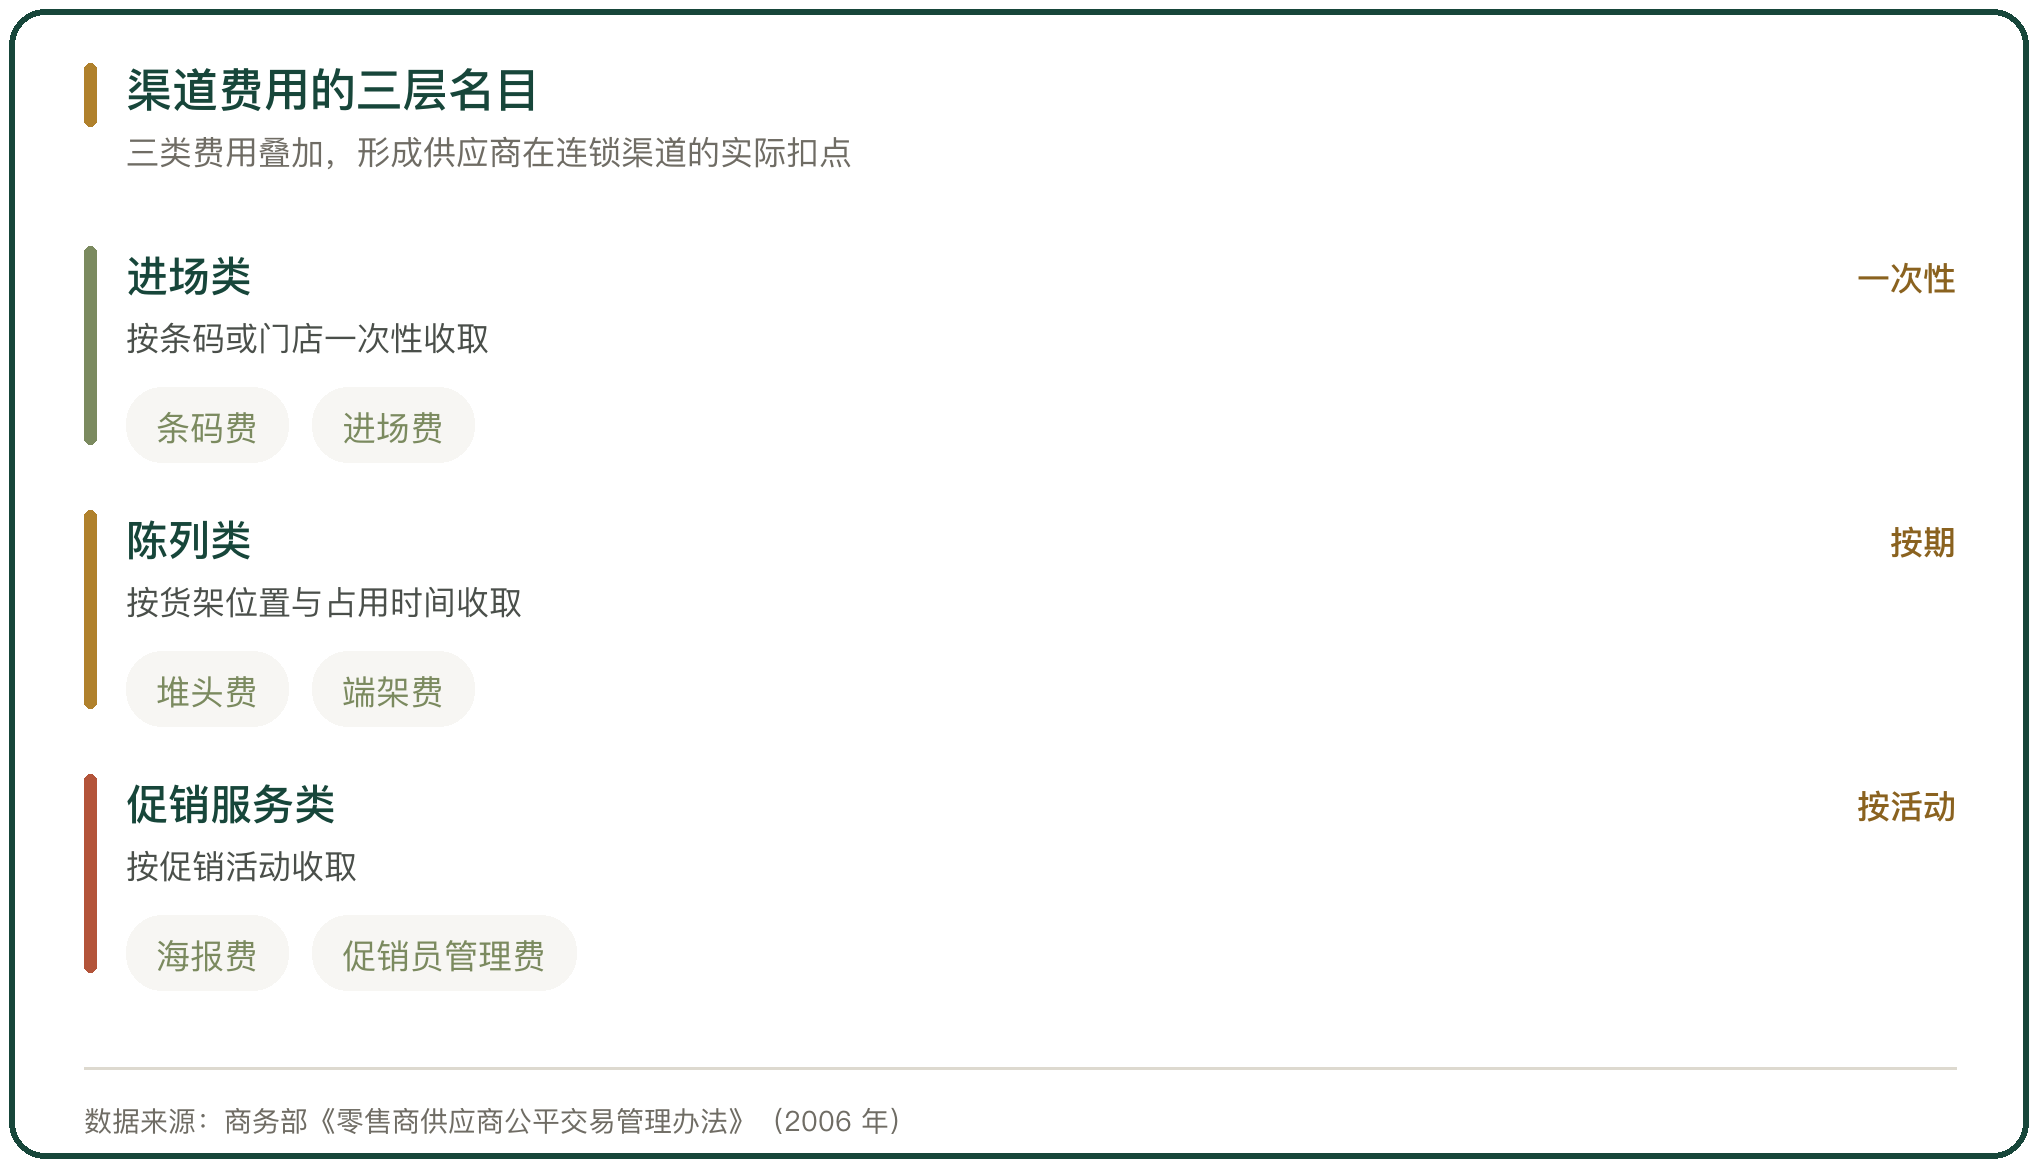
零售商向供应商收取的费用集中在三类名目上。进场类按条码或门店收取,条码费与进场费多在一次进场时结算。陈列类按货架位置与占用时间收取,堆头费与端架费属于这一层。促销服务类按活动收取,海报费与促销员管理费属于这一层。
三类名目逐笔叠加,形成供应商在连锁渠道的实际扣点。扣点高低与品类周转有关,周转快、货值低的商品,扣点在供货额中的占比反而更高。
名目与金额在不同品类之间分布不均。周转慢、货值高的商品,零售商更愿意用固定费用锁定收益;周转快、单价低的商品,费用更多按销售额比例收取。同一家供应商在不同品类上面对的费用结构并不相同。
三、收费行为的合规边界
商务部 2006 年发布的《零售商供应商公平交易管理办法》把零售商收费划成两种情形。经双方约定并事先征得供应商同意的促销服务费可以收取,其余名目被明确列为不得收取。
办法要求零售商在收到货物后 60 天内支付货款,违反规定的可处最高 3 万元罚款。这份部门规章的处罚额度不高,但它给出了渠道收费是否越界的判断基准。
办法执行至今的效力有限,3 万元的罚款上限低于不少单笔争议金额,供应商多选择协商解决。这份文件的实际作用,是给渠道收费划出一条可供参照的线,争议发生时双方有据可依。
四、连锁超市企业的费用率水平
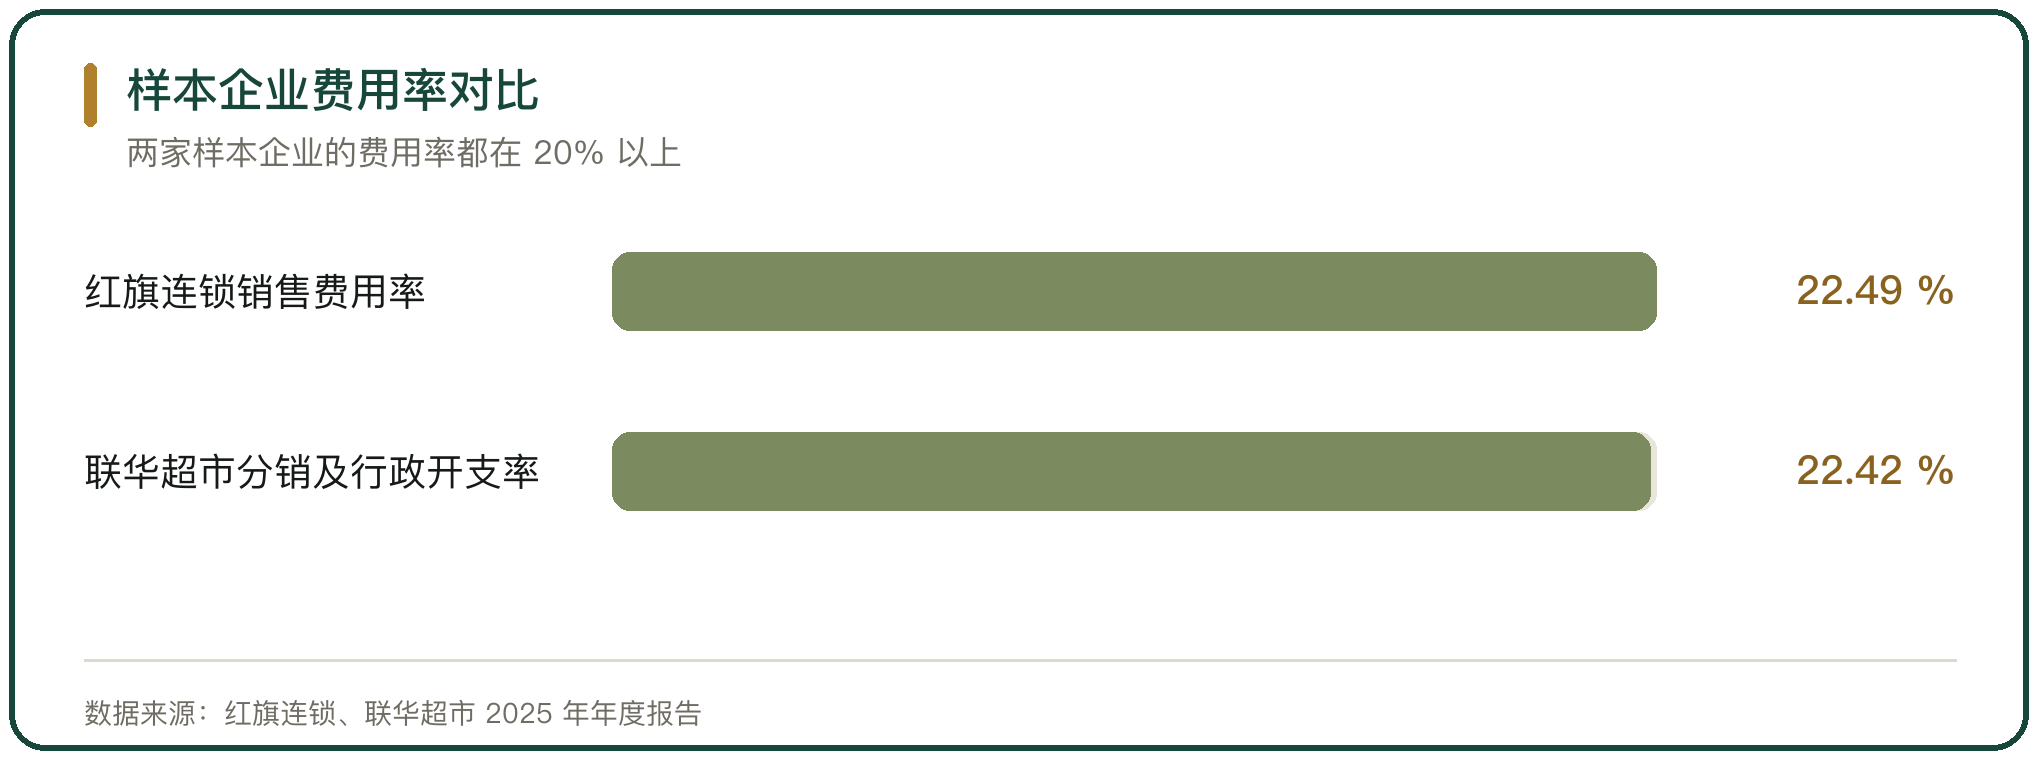
红旗连锁 2025 年年度报告显示,公司实现营业收入 95.56 亿元,销售费用率 22.49%,管理费用率 1.31%,财务费用率 0.39%,净利润 4.81 亿元。
商品结构上,食品收入 42.73 亿元,占营业收入的 44.72%;烟酒收入 33.36 亿元,占 34.81%;日用百货收入 12.00 亿元,占 12.56%。门店维持在 3000 余家。
五、大型连锁超市的分销与行政开支
联华超市 2025 年年度报告显示,公司营业额 177.53 亿元,同比下降 9.9%,毛利率 11.76%,归属于公司股东的亏损 2.00 亿元。
分销成本及行政开支合计 39.81 亿元,占营业额的 22.42%。按业态分,超市业态营业额 94.26 亿元,占 53.10%;大卖场业态 69.96 亿元,占 39.41%;便利店业态 12.72 亿元,占 7.17%。
大卖场业态的营业额占比接近 40%,卖场面积大、固定成本高。收入下滑 9.9% 时,租金与人工无法同比例压缩,费用率被动抬升,这是分销成本与行政开支占比维持在高位的直接原因。
六、分销企业的毛利与费用错配
怡亚通 2025 年年度报告显示,公司实现营业收入 681.94 亿元,同比下降 12.14%,归属于上市公司股东的净利润为亏损 3.19 亿元,综合毛利率 4.28%。
分销和营销业务收入 572.21 亿元,占营业收入的 83.91%,该业务毛利率约 4%,收入同比下降 17.74%。分销环节的毛利率维持在低个位数,费用相对刚性,收入规模收缩时利润被迅速压缩。
七、线上渠道的平台服务与推广费
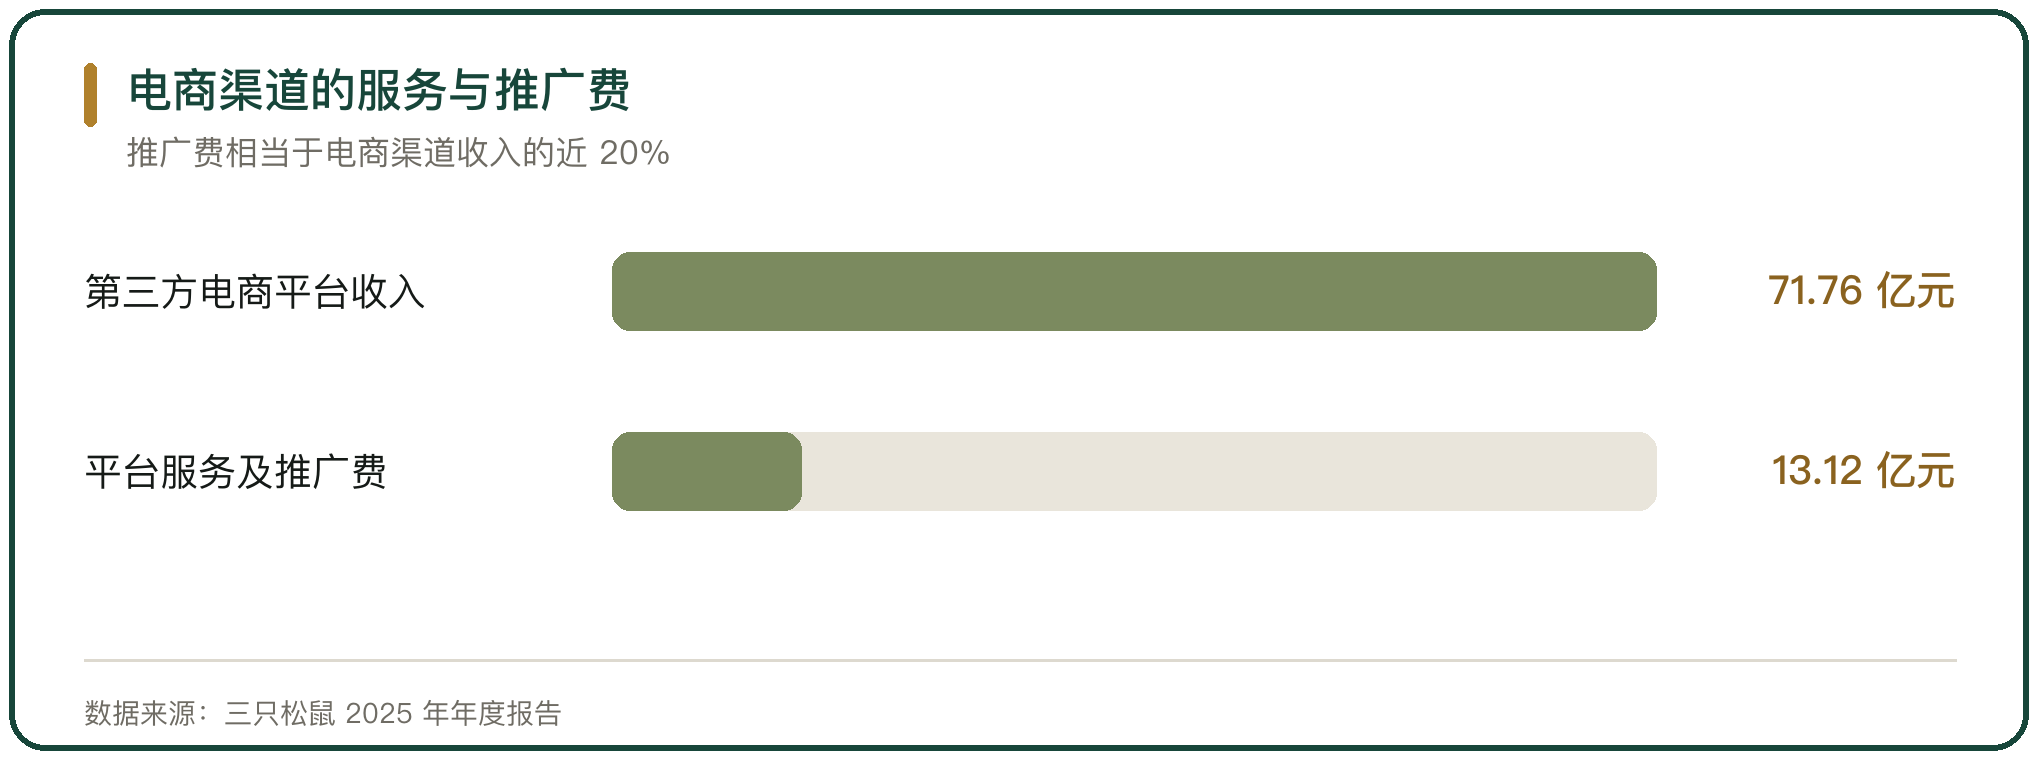
三只松鼠 2025 年年度报告显示,公司第三方电商平台收入 71.76 亿元,占营业收入的 70.42%;平台服务及推广费 13.12 亿元,相当于电商渠道营业收入的近 20%。
线上渠道的费用名目与线下不同,条码费与堆头费不再出现,平台佣金、流量推广费与仓配履约费构成主要项。名目换了一批,费用在售价中的占比并没有降下来。
平台费率的调整直接影响供应商的定价。佣金按类目设定,推广费按竞价投放,两者的合计比例在促销季会明显上升。供应商在电商渠道定价时,要把佣金与推广费一并计入成本。
八、经销环节的成本结构
《下一代经销商白皮书:中国快消品流通洞察(2026)》基于 366 家经销商的调查显示,2025 年上半年利润下滑的经销商占 53.6%,营收增长的占 41.3%,营收下跌的占 39.3%。
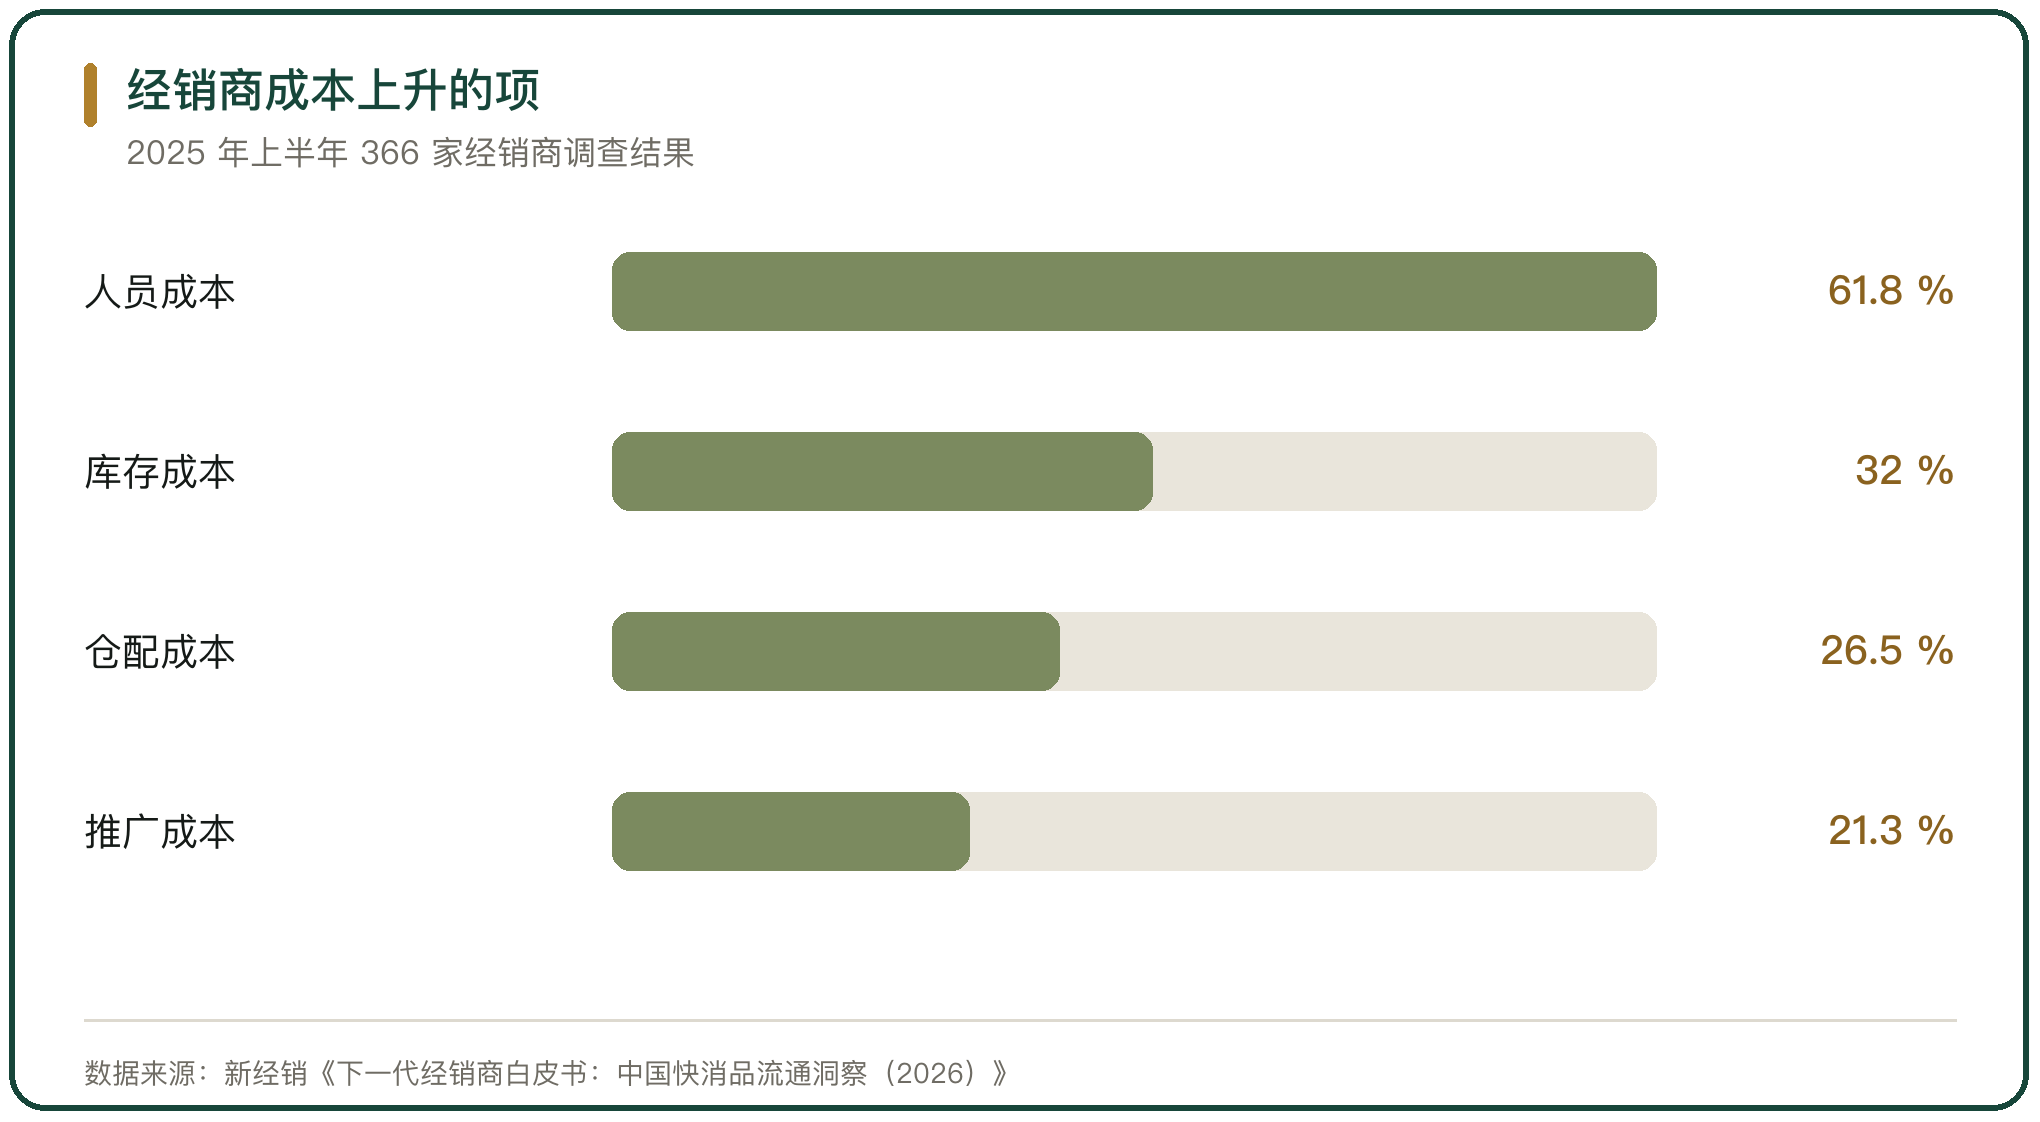
成本上升集中在人、货与履约三处。人员成本上升的经销商占 61.8%,库存成本上升的占 32.0%,仓配成本上升的占 26.5%,营销推广成本上升的占 21.3%。
成本上升与利润下滑同时出现,说明经销环节的费用没有随规模下降。单品数量增多、配送频次提高、终端账期拉长,都推高了单位履约成本。
九、渠道费用的变化方向
渠道费用维持在较高水平,并且在不同环节之间重新分配。连锁超市的费用率保持在 20% 以上,线上渠道的推广费占到电商收入的近 20%,经销环节的人员与履约支出仍在上升。
零售商把部分通道费用转到线上服务费,分销商把部分仓储支出转到平台履约费。名目换了,费用总额仍然要由零售价承担。
从上市公司的报表看,红旗连锁 2025 年销售费用率 22.49%,联华超市分销成本及行政开支占营业额 22.42%,两家样本企业的费用率都在 20% 以上。分销环节的空间更窄,怡亚通同年综合毛利率 4.28%,收入下降 12.14% 时利润转为亏损。
线上渠道的费用并未更低。三只松鼠平台服务及推广费 13.12 亿元,相当于电商渠道营业收入的近 20%。经销环节的成本压力集中在人员与仓配,《下一代经销商白皮书:中国快消品流通洞察(2026)》调查的 366 家经销商中,2025 年上半年利润下滑的占 53.6%。渠道费用的名目在变,它在零售价中的分量没有减少。



写点看法