

马铃薯的价格波动与周期
关键词 马铃薯价格商品薯批发价淀粉出厂价价格指数库存指数行情周期
一、马铃薯价格的年度盘子
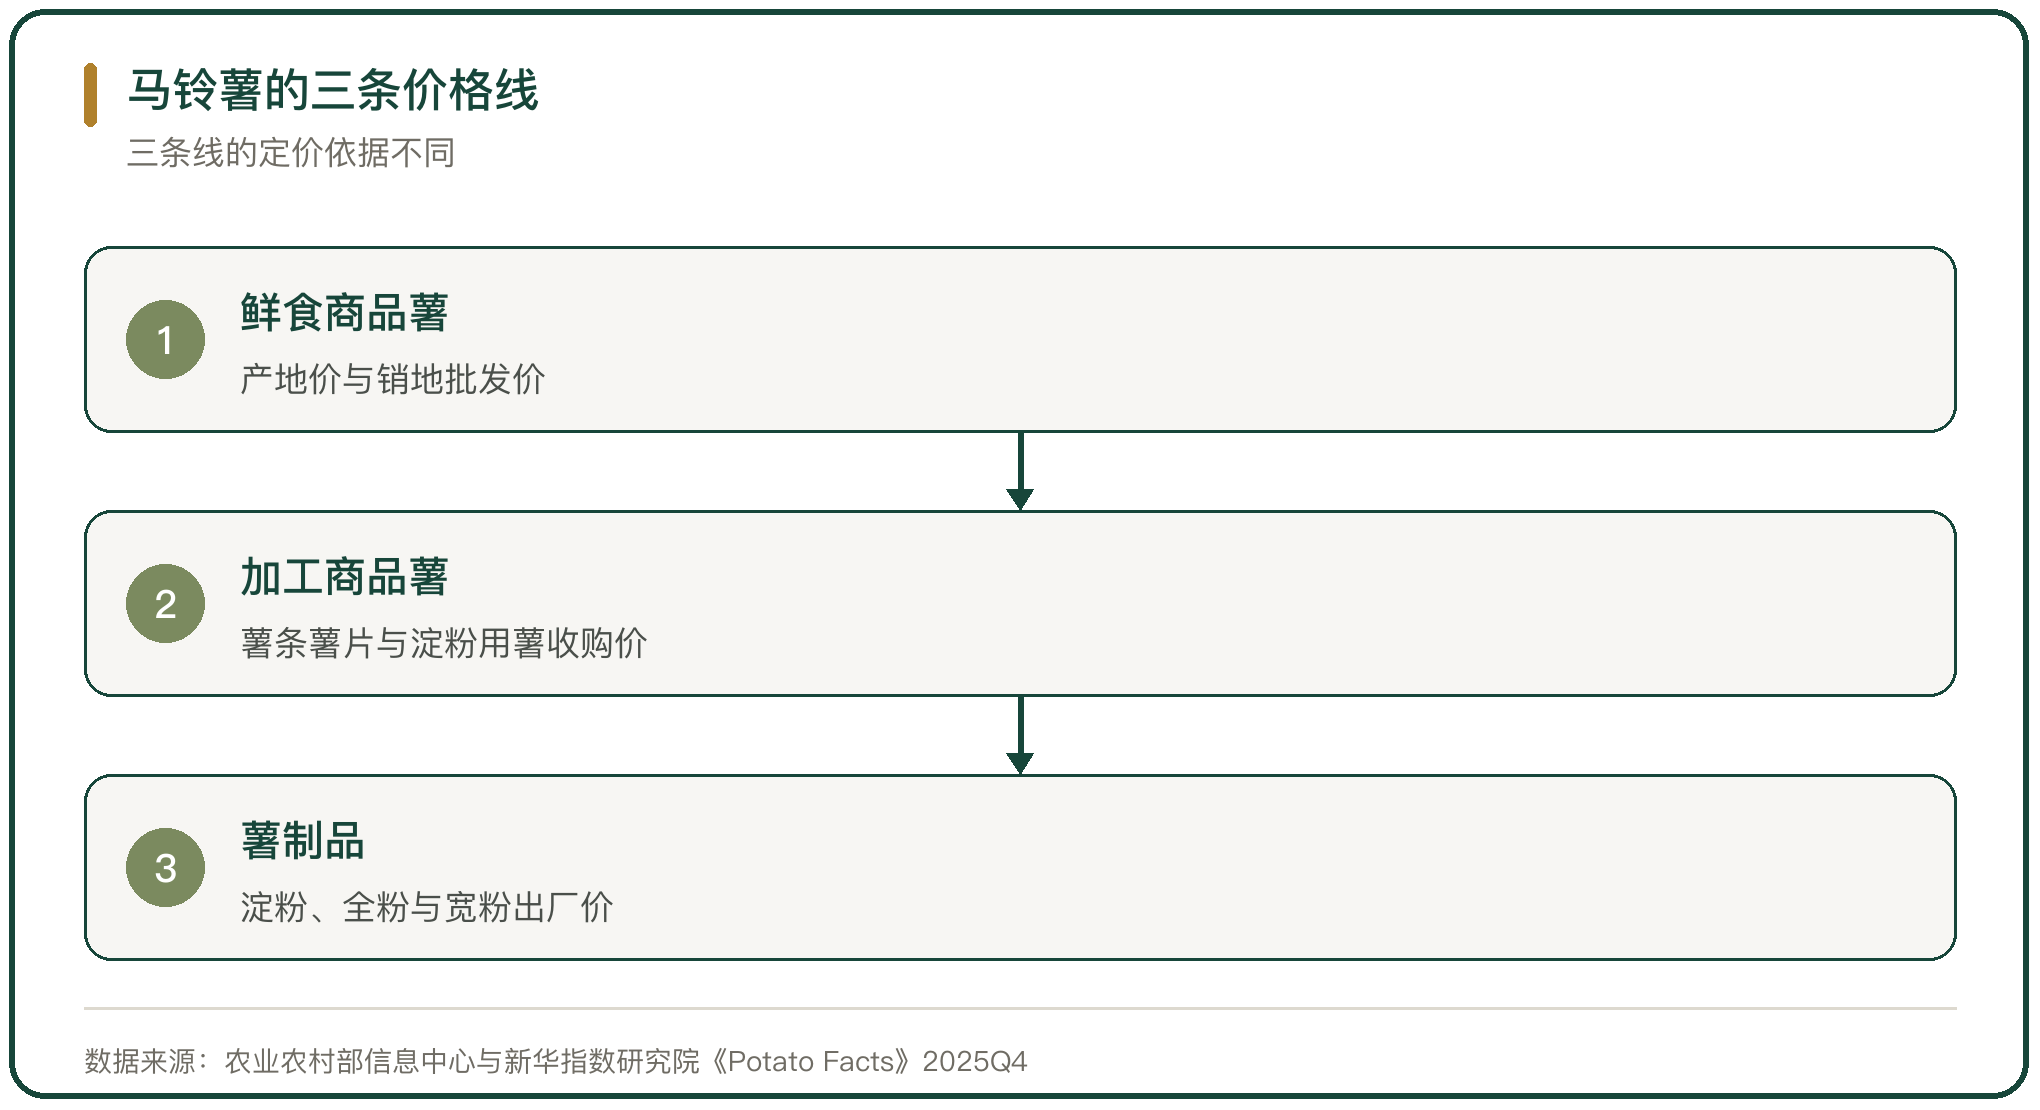
马铃薯的价格分三条线,鲜食商品薯、加工商品薯、薯制品。三条线的定价依据不同,鲜食看销地批发价与替代蔬菜,加工看淀粉与全粉行情,薯制品看下游订单与进口货源。
2025 年全国薯类播种面积 1.05 亿亩,比上年减少 44.0 万亩、下降 0.4%。面积的小幅收缩与夏秋交替之际的降雨叠加,使当年优质商品薯的供应偏紧,价格在年度内走出先低后高的形态。
二、鲜食商品薯的批发价波动
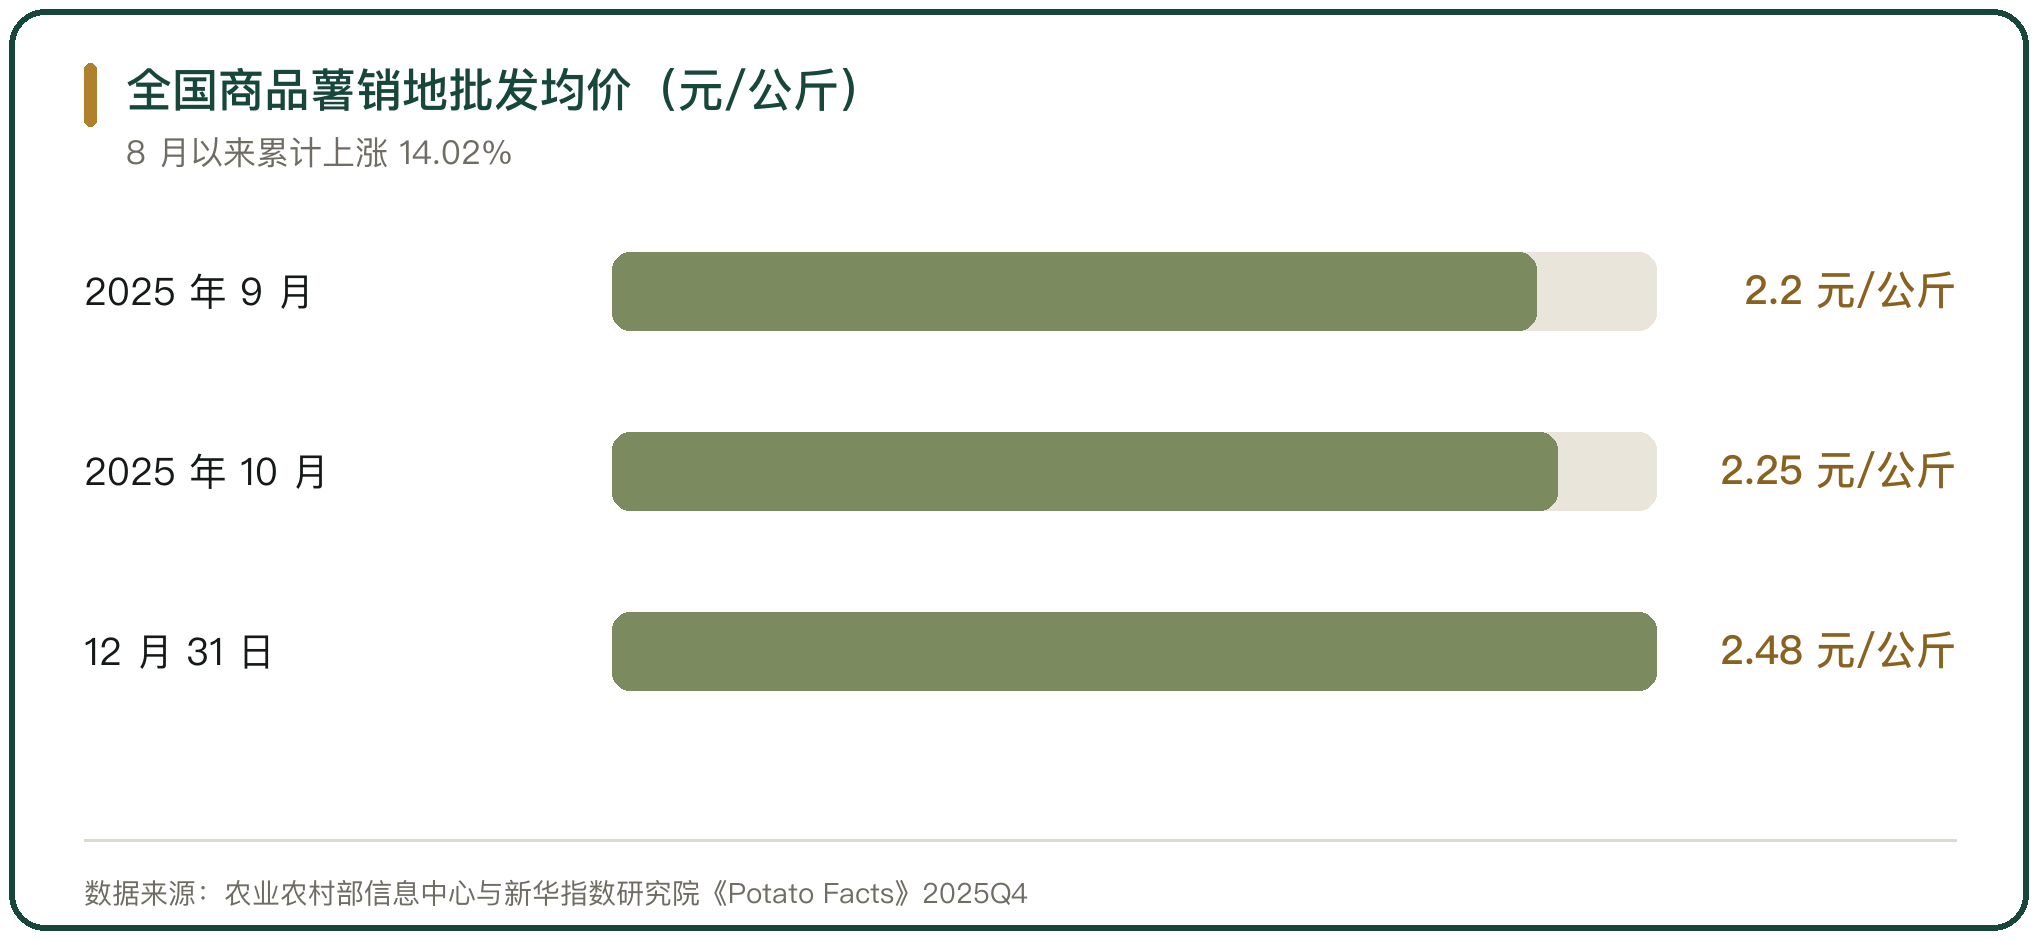
鲜食商品薯的价格随库存与替代蔬菜起落。2025 年 9 月,全国马铃薯月均批发价 2.20 元/公斤;10 月升到 2.25 元/公斤;到 12 月 31 日,全国商品薯销地批发均价为 2.48 元/公斤,月度环比上涨 3.61%,8 月以来累计上涨 14.02%,月度同比上浮 4.56%。
价格上行的原因有几条。夏秋交替之际降雨频繁,优质商品薯的入库比重不足;低温天气提早来临,消费需求提前进入上升通道;同期蔬菜价格偏高,替代品的比价把一部分需求推到马铃薯上。
三、加工商品薯的收购价波动
加工商品薯的收购价跟着下游走。2025 年新产季以来,欧亚大陆的加工商品薯收购价处在低位,加工产能同时扩容,国内加工薯的价格承压。
同一市场里不同品种的报价相差一截。2025 年 12 月 26 日,定西的产地批发价里,新大坪为每吨 1631.11 元,希森6号为每吨 1477.78 元,陇薯7号为每吨 1371.11 元,青薯9号为每吨 1162.00 元。品种之间的价差来自干物质含量与鲜食口感,也来自库存水平。
四、淀粉与全粉的价格周期
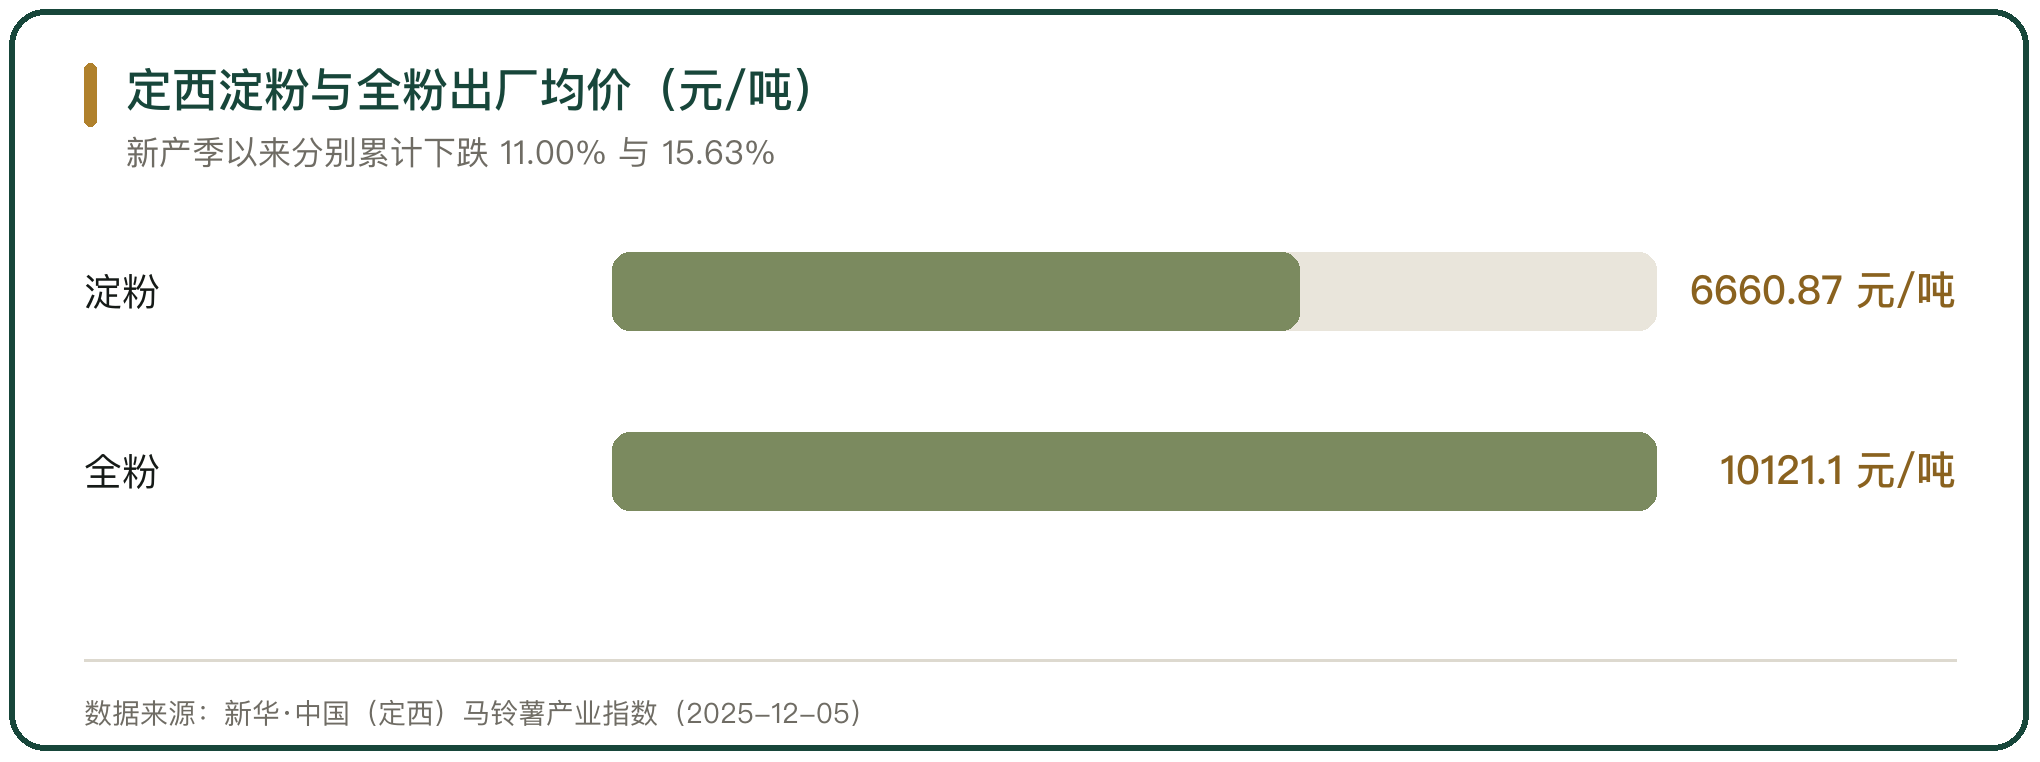
薯制品的价格由成本与库存两头夹。2025 年 12 月 5 日,定西的马铃薯淀粉出厂均价为每吨 6660.87 元,新产季以来累计下跌 11.00%;定西的马铃薯全粉出厂均价为每吨 10121.07 元,新产季以来累计下跌 15.63%。围场的淀粉出厂均价为每吨 6150.00 元,全粉为每吨 10214.29 元。
产量数据解释了这段下行。中国淀粉工业协会马铃薯淀粉分会的数据显示,2024 年全国马铃薯淀粉产量为 107.12 万吨,是近年峰值;2025 年下滑到 92.57 万吨,仍处在高位。库存高、下游采购缩量,出厂价因此承压。
五、内蒙古三类马铃薯价格指数
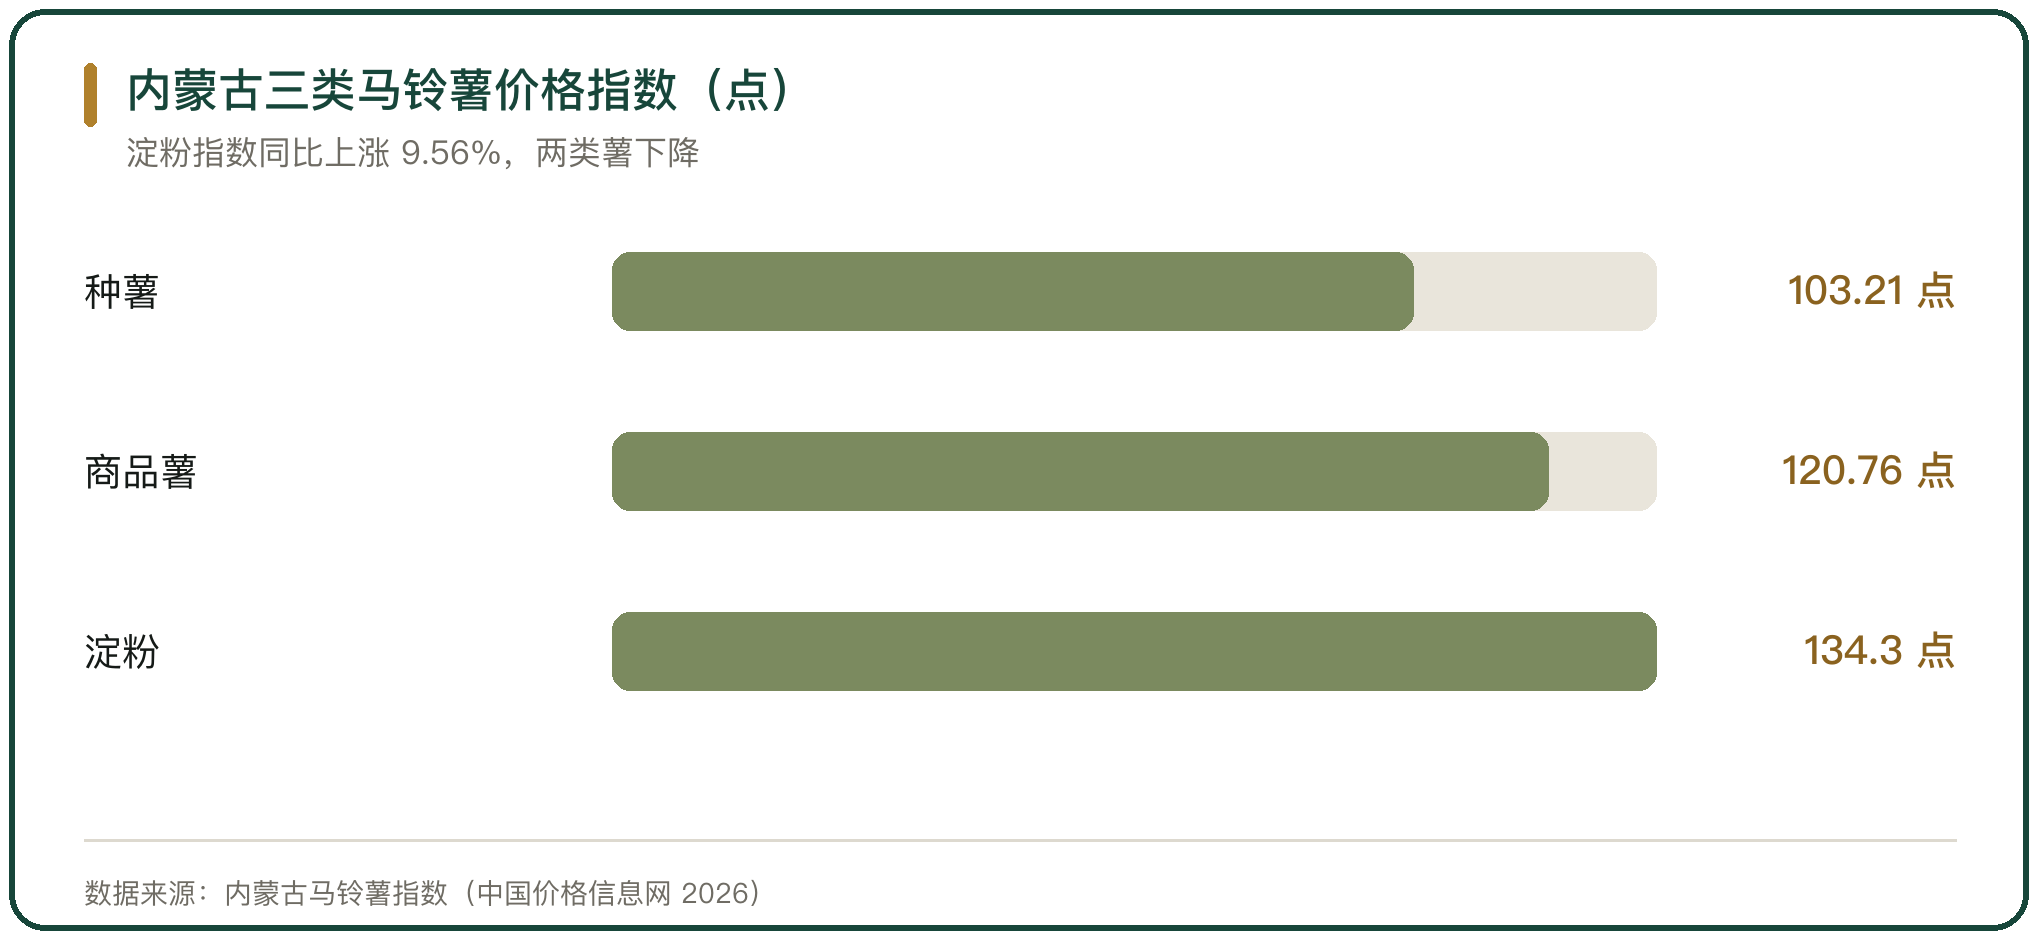
同一年的三条价格线出现分化。内蒙古马铃薯指数显示,12 月的淀粉价格指数同比上涨 9.56%,种薯与商品薯两条线都是同比下降;行业景气指数 12 月收于 105.50 点,延续扩张。
淀粉一条线独强的原因在原料与需求。原料薯种植面积缩减抬高了成本,食品加工与粉丝粉条生产在四季度进入旺季,淀粉需求季节性增长,两头的力量把价格推高。
六、库存与出货节奏对价格的影响
产地库存决定短期价格的弹性,也决定农户的出货意愿。薯块入库之后,价格的支撑来自惜售与库存水平,压力来自资金与仓储条件,两头的力量在出货节奏上体现出来。
围场满族蒙古族自治县的库存指数可以看这条线。2025 年 11 月 7 日,新华·围场马铃薯库存指数为 90.00%,环比缩减 1.44 个百分点,同比仍是上浮 1.69 个百分点。当期围场的马铃薯出货均价为每吨 1408.00 元,同比上涨 16.22%;不耐储藏品种的出货价开始下跌,耐储品种继续上涨。
七、进口量价对国内价格的传导
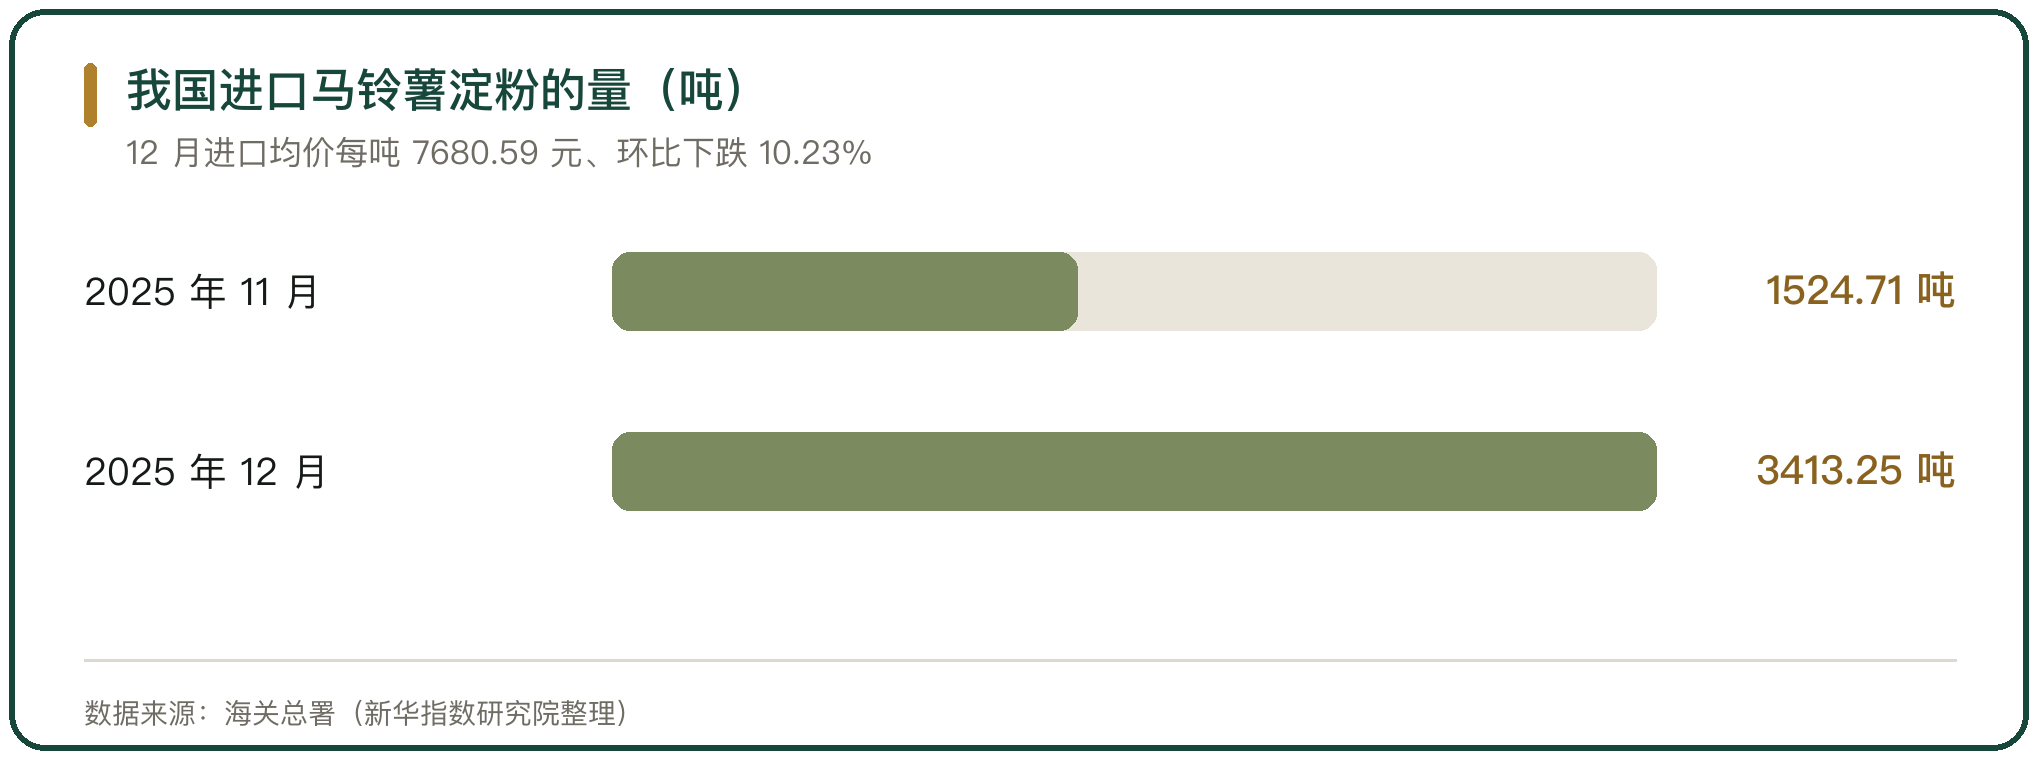
薯制品的进口量价把外部行情传导进来。海关总署数据显示,2025 年 12 月我国进口马铃薯淀粉 3413.25 吨,环比上涨 123.86%、同比下跌 33.07%,进口均价每吨 7680.59 元,环比下跌 10.23%。
当月进口马铃薯全粉 797.73 吨,环比上涨 51.45%、同比上涨 92.17%,进口均价每吨 14236.50 元,环比下跌 4.80%。
欧盟的薯制品产能恢复之后,出口报价下移,国内下游企业按需采购,部分终端用进口粉替代国产粉,国内出厂价的上行空间因此受限。
八、周期低谷出现的年份
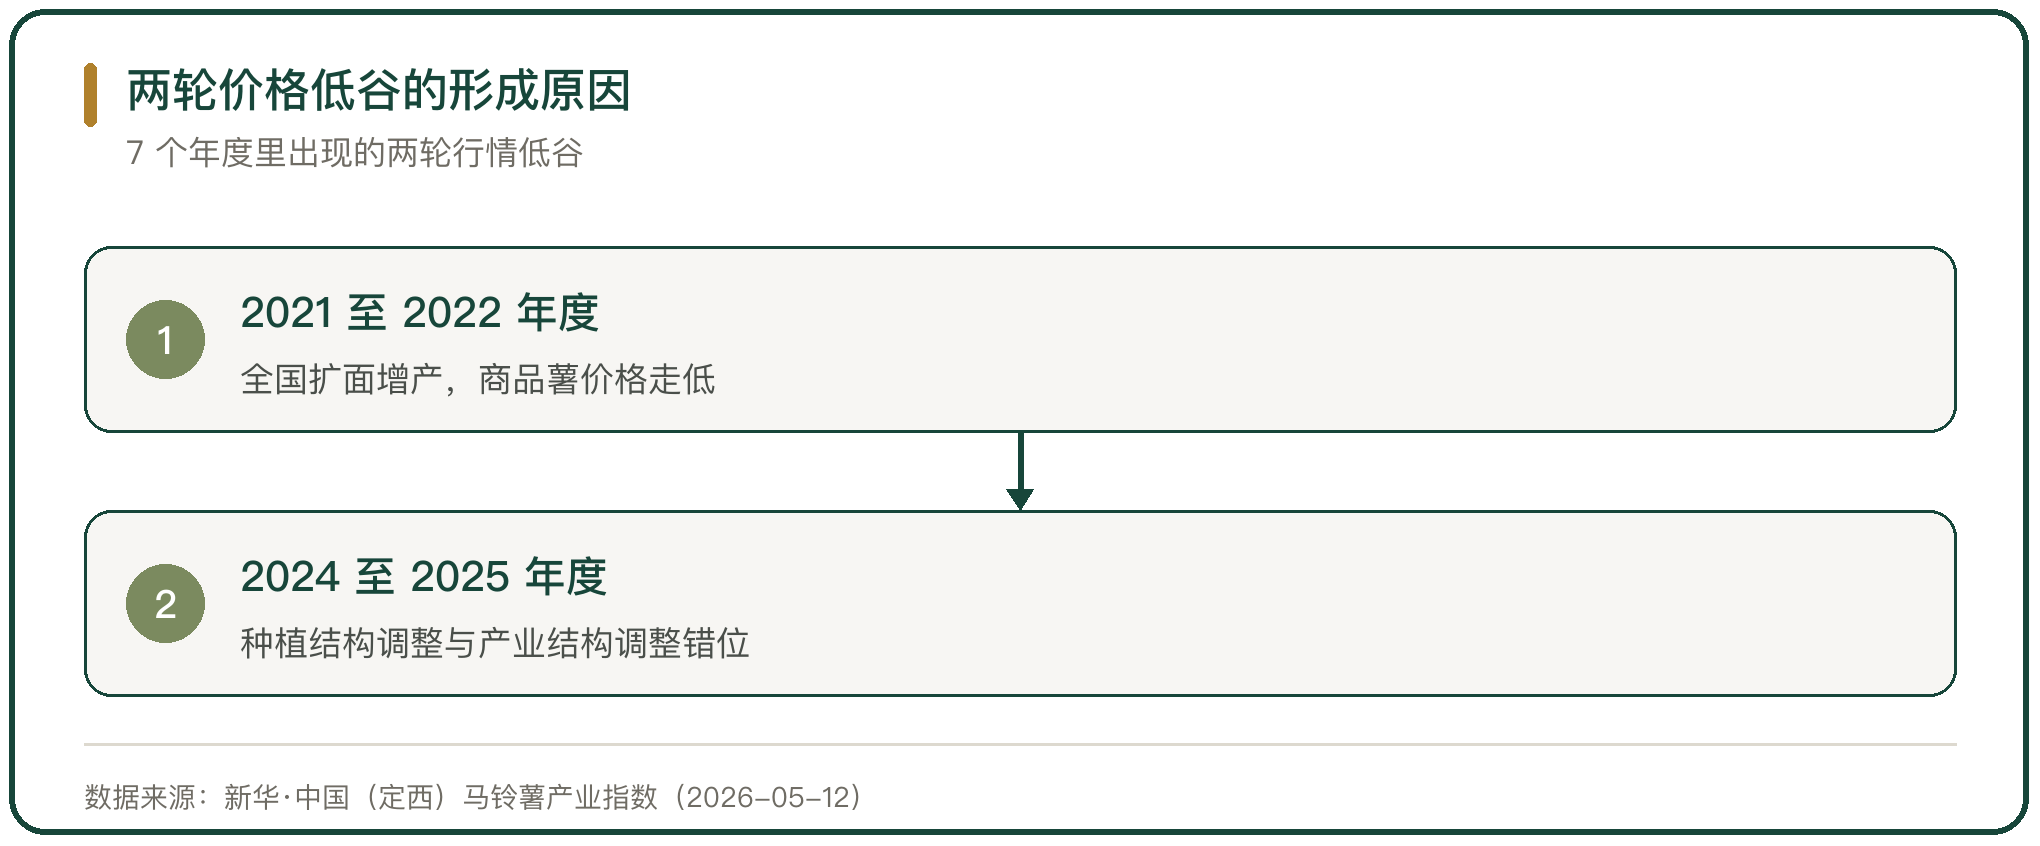
新华·中国(定西)马铃薯产业指数已经运行 7 个年度,经历了两轮商品薯行情周期,两个低谷分别是 2021 至 2022 年度与 2024 至 2025 年度。
低谷的成因不同。2021 年全国马铃薯扩面增产,商品薯价格走低;2024 年国内种植结构调整与产业结构调整错位,加工商品薯收购价降到低位。
2025 年至 2026 年度,定西一级鲜食商品薯产地批发综合价格指数均值为 925.07 点,较上一年度上涨 2.46%,较 2022 年至 2023 年度仍下跌 36.11%。
九、马铃薯价格波动与周期的判断
马铃薯价格的三条线在 2025 年走出不同形态。鲜食商品薯的销地批发价在 8 月之后累计上涨 14.02%,12 月 31 日到每公斤 2.48 元;淀粉与全粉的出厂价在下行,定西的淀粉出厂均价全年累计下跌 11.00%,全粉下跌 15.63%。
价格的位置由库存与产能决定。定西产业指数运行 7 个年度里的两个低谷是 2021 至 2022 年度与 2024 至 2025 年度,低谷的成因从扩面增产转到结构调整错位。
进口薯制品的量价把外部行情传进来,欧盟产能恢复后报价下移,国内出厂价的上行空间受限。三条线里,淀粉一条在 2025 年 12 月的价格指数同比上涨 9.56%,是唯一同比上行的一条。



写点看法