

乳品临期与损耗的处理
一、乳品临期与损耗的处理
乳品的保质期短,低温巴氏奶只有 7 天到 15 天,发酵乳 21 天到 28 天。产品从出厂起就在消耗货架期,仓库、运输、货架各占一段,任何一段慢下来,剩下的销售时间就少一段。
临期与损耗是同一个问题的两面。临期是还能卖但时间不够,损耗是已经不能卖。处理临期要花渠道资源与折价空间,处理损耗要花销毁成本,两项都落在渠道的利润率上。
损耗不只发生在货架。上游生鲜乳过剩时,多余的奶要在工厂喷成粉,喷粉的成本高于成品售价,这一段的账面损失记在乳企的存货减值里。
二、临期的界定与规则来源
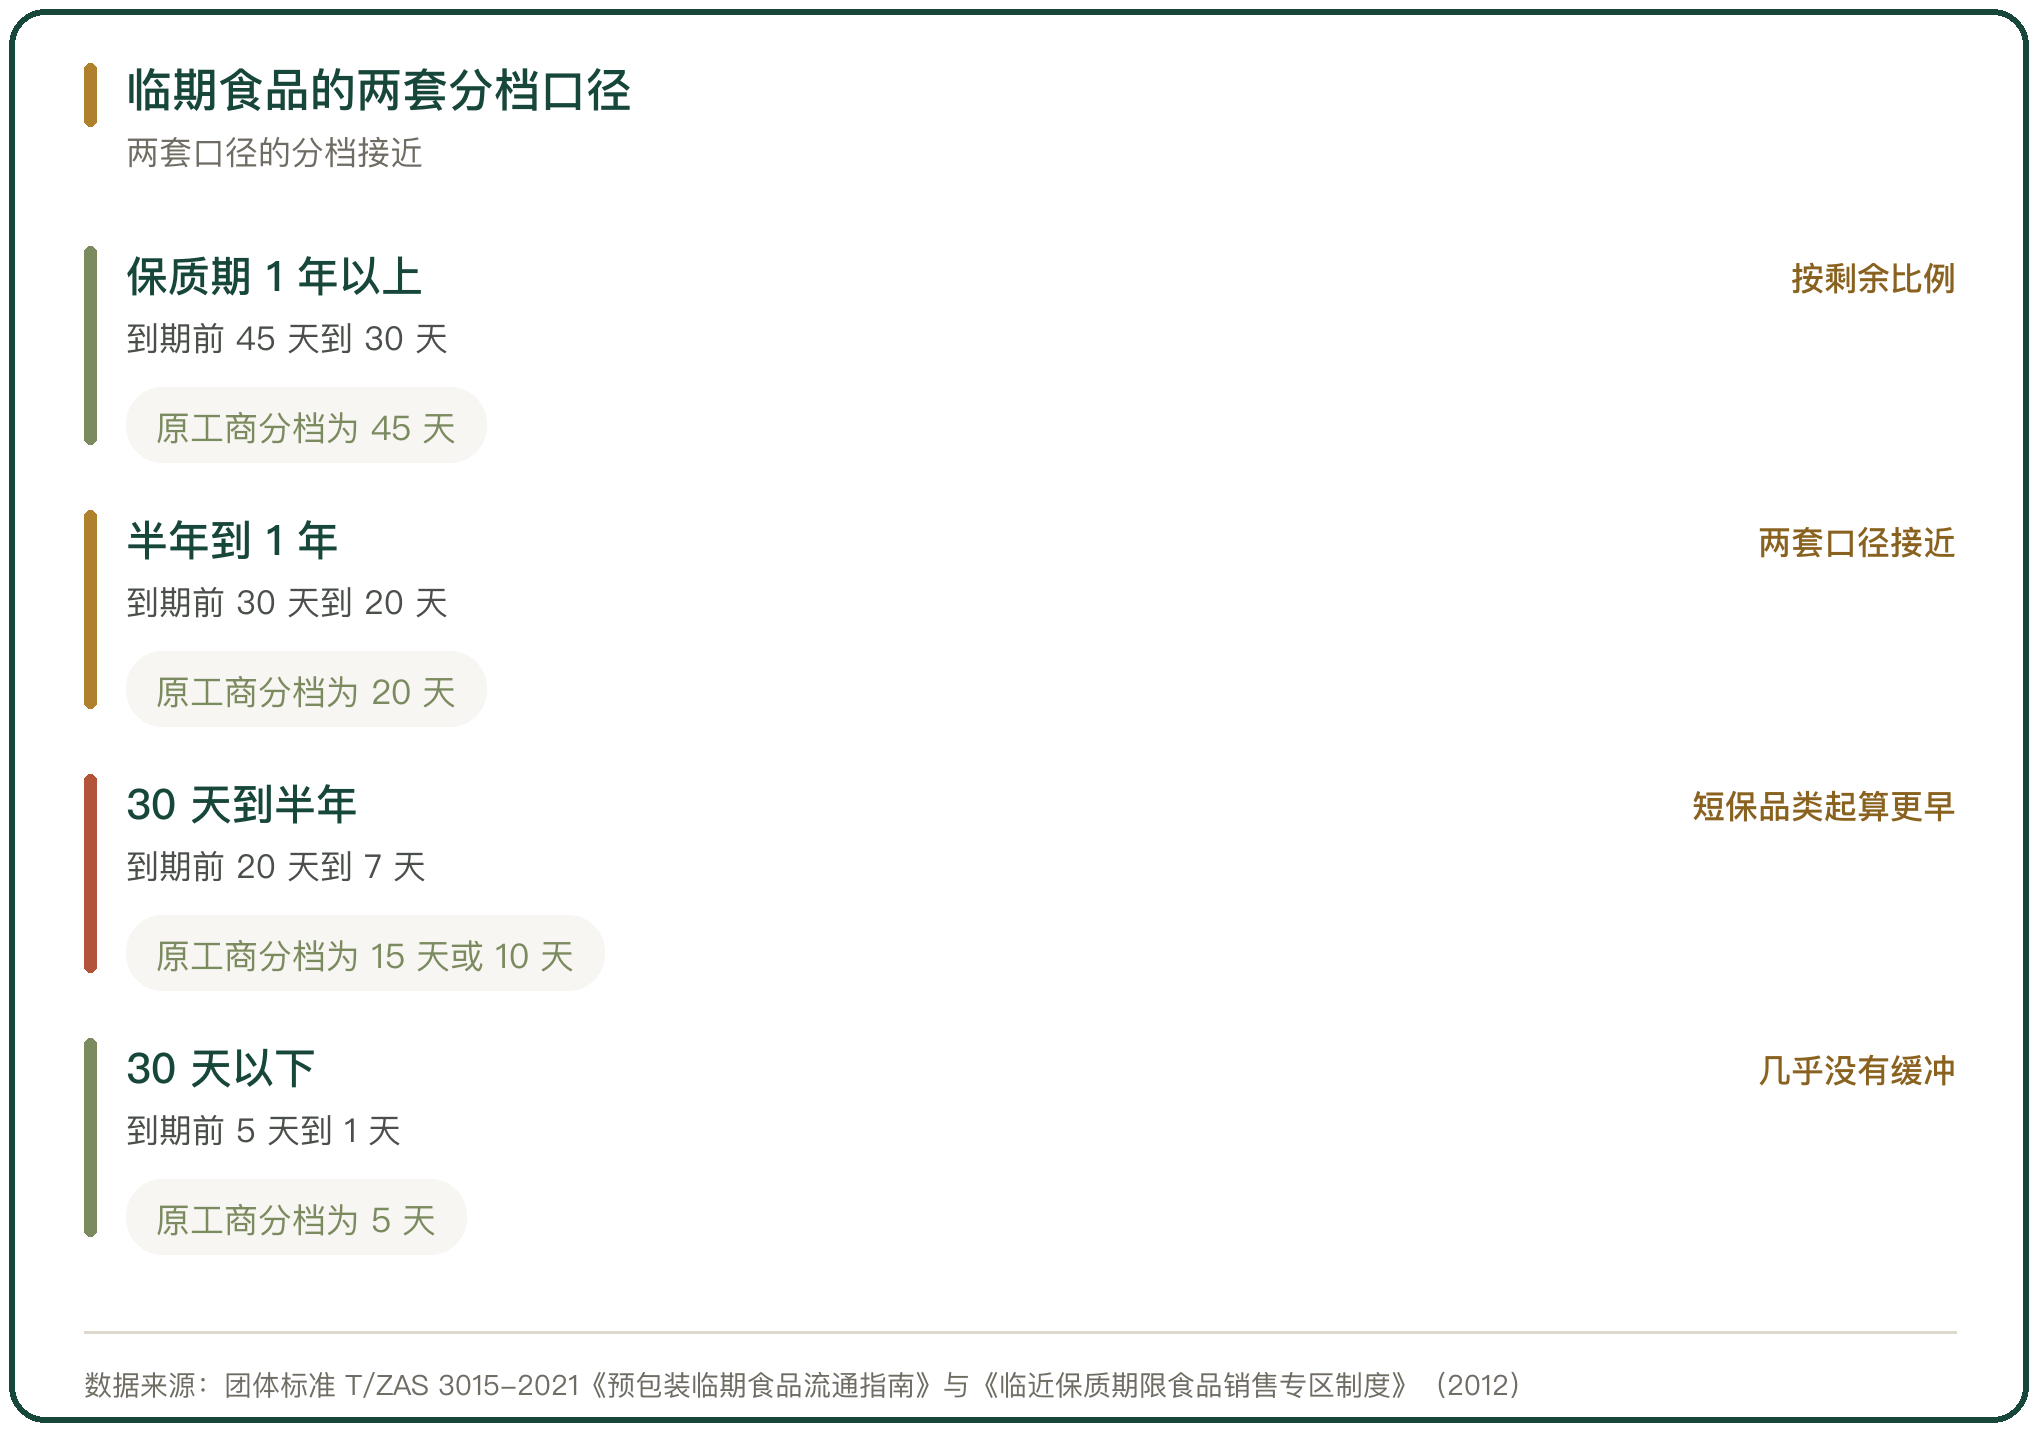
临期的界按剩余保质期占整个保质期的比例划分。原北京市工商行政管理局 2012 年发布的《临近保质期限食品销售专区制度》给的分档是:保质期 1 年以上的,到期前 45 天起算;保质期 6 个月到 1 年的,到期前 20 天起算;保质期 90 天到 6 个月的,到期前 15 天起算;保质期 30 天到 90 天的,到期前 10 天起算;保质期 30 天以下的,到期前 5 天起算。
团体标准 T/ZAS 3015-2021《预包装临期食品流通指南》给的分档略宽,保质期 1 年以上的按到期前 45 天到 30 天,半年到 1 年的按到期前 30 天到 20 天,30 天到半年的按到期前 20 天到 7 天,30 天以下的按到期前 5 天到 1 天。
《中华人民共和国反食品浪费法》第十二条要求食品经营者对临近保质期的食品分类管理,作特别标示或者集中陈列出售;第二十三条规定民政部门等建立捐赠需求对接机制。
三、损耗集中在货架与仓库哪一段
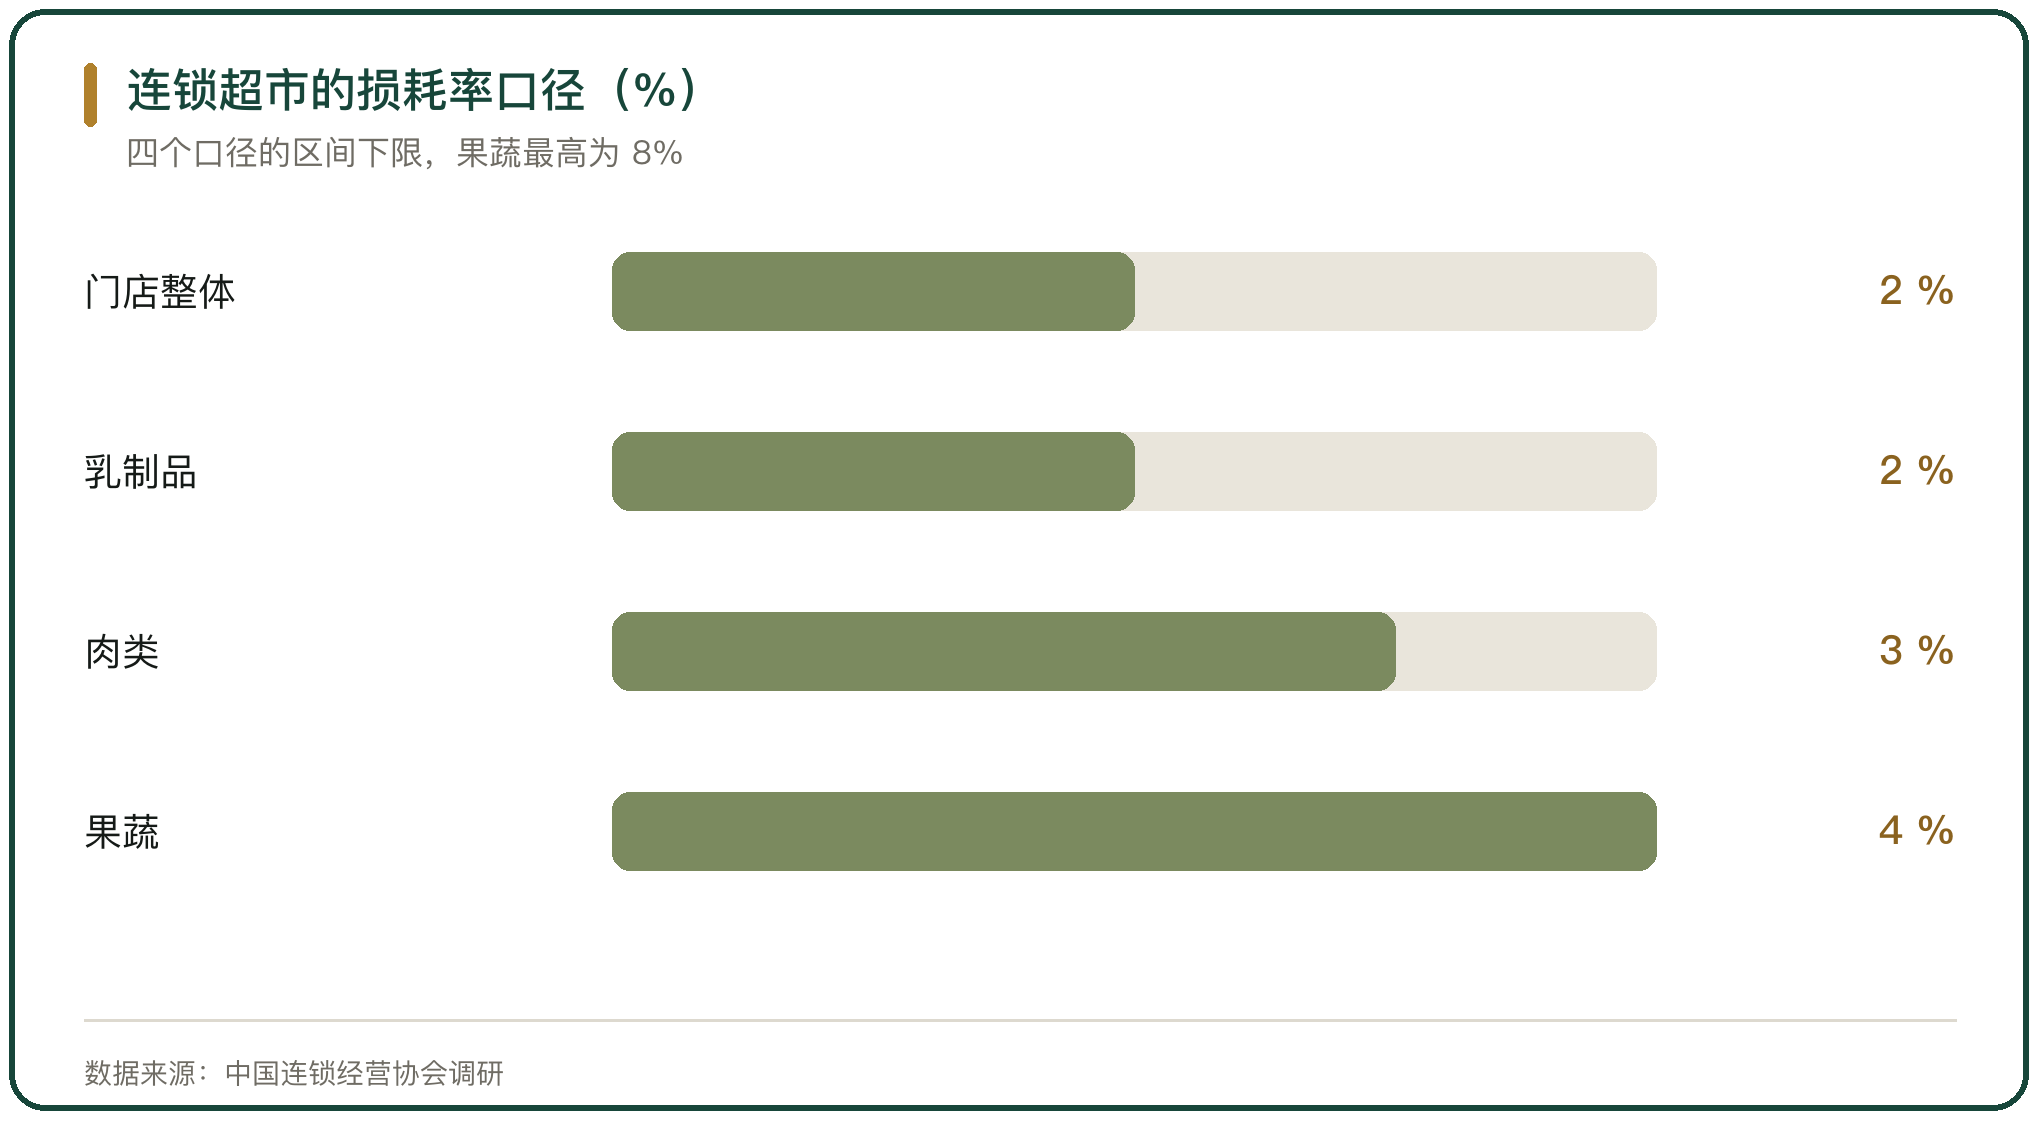
渠道的损耗集中在短保品类。中国连锁经营协会的调研口径是,门店整体损耗率占销售额的 2% 到 4%,其中果蔬 4% 到 8%、肉类 3% 到 5%、乳制品 2% 到 4%,中心门店(生鲜占比低的门店)在 1% 到 2%。乳制品处在中间一档。
同一调研里,大型连锁的综合损耗率在 8% 到 12% 之间,管理较好的企业做到 4% 到 6%,个别标杆企业压到 1% 以内。损耗率的差距来自订货、陈列与打折决策的时点。
低温奶的损耗更陡。经营低温巴氏奶的传统门店,损耗率在 12% 到 18%;做日日鲜的企业把损耗压到 2% 上下(中国连锁经营协会调研口径)。差距来自库存周转与折价出售的节奏。
四、临期折扣渠道的形态
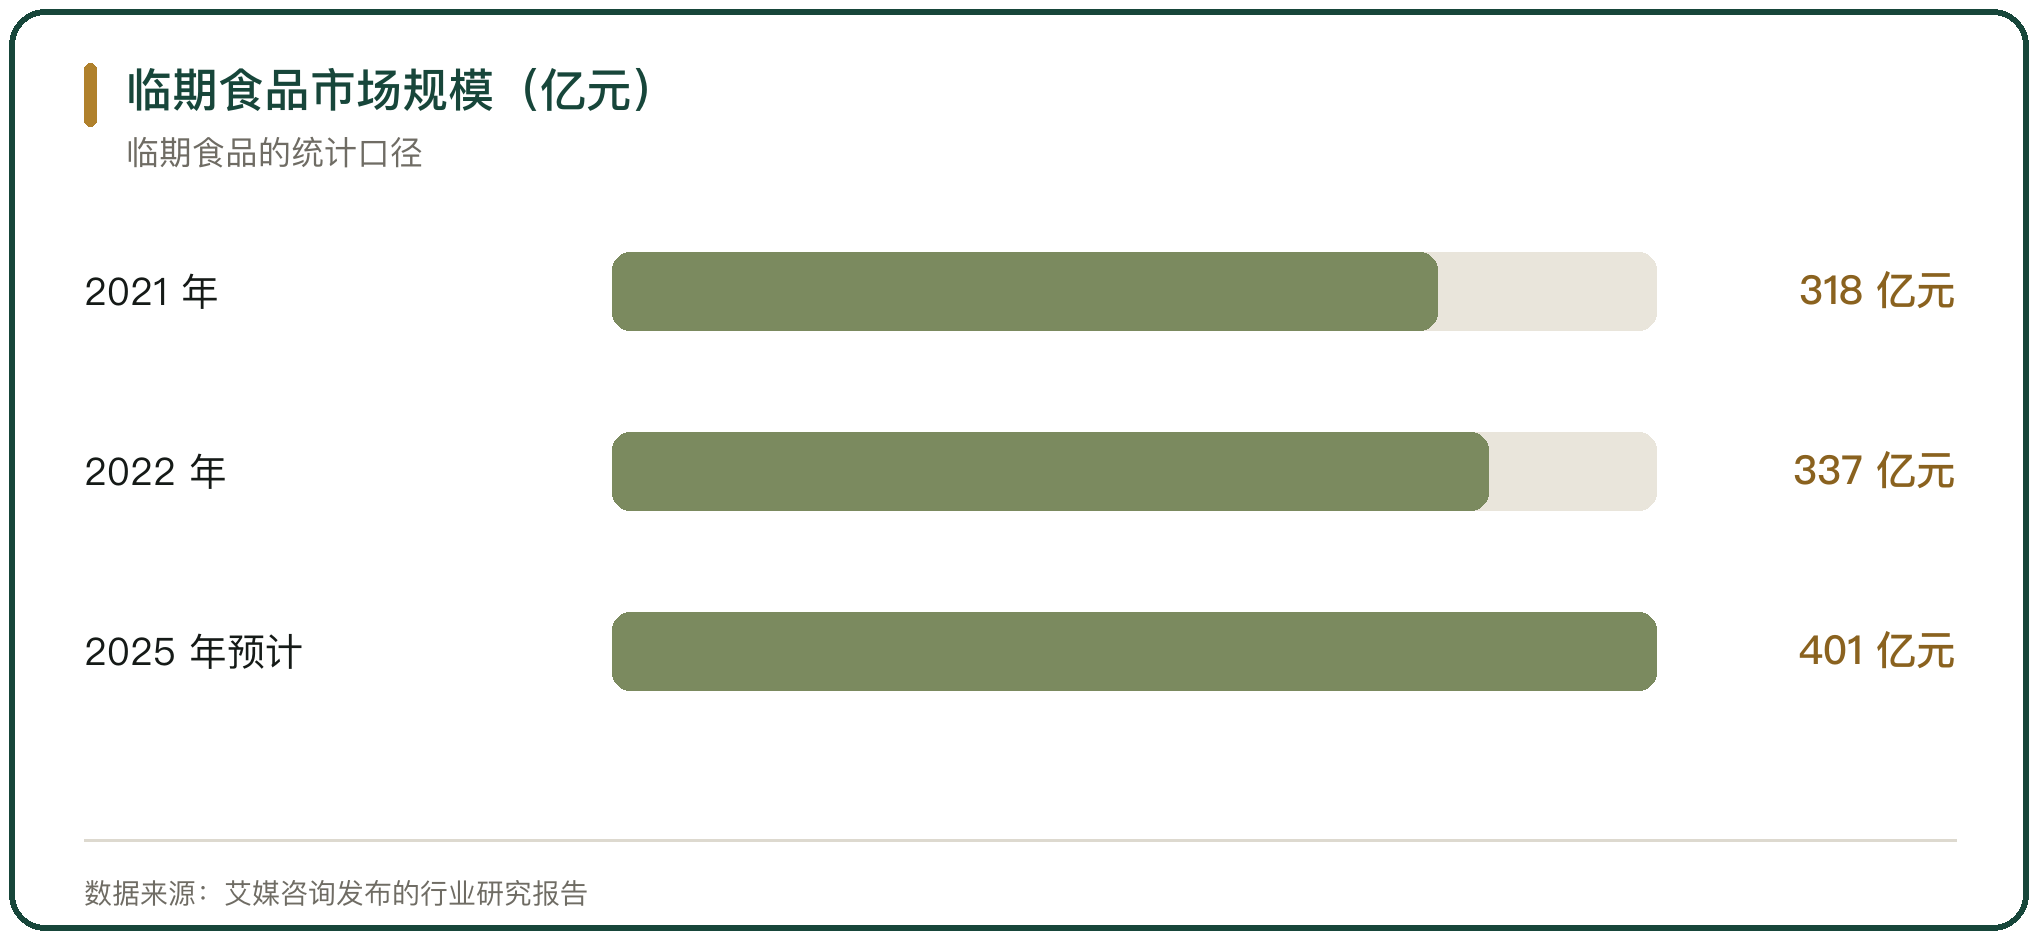
临期乳品的主要出口是折扣渠道。艾媒咨询的统计口径是,临期食品市场规模 2021 年 318 亿元、2022 年 337 亿元,预计 2025 年 401 亿元。
折扣店的毛利结构与传统商超不同。艾媒咨询的统计是,临期折扣店的综合毛利率可达 50%,部分小店净利润率达到 40%;门店坪效每平方米 800 元到 1200 元,是传统大卖场的 2 倍到 3 倍。
折扣渠道的品牌格局分散。好特卖的自有品牌占比在 30% 到 40% 之间;京东在 2025 年设立「临期清仓专区」,关注人数超过 190 万;黑猫投诉平台上与「临期」相关的累计投诉约 1.6 万条。
五、上游的喷粉去库存
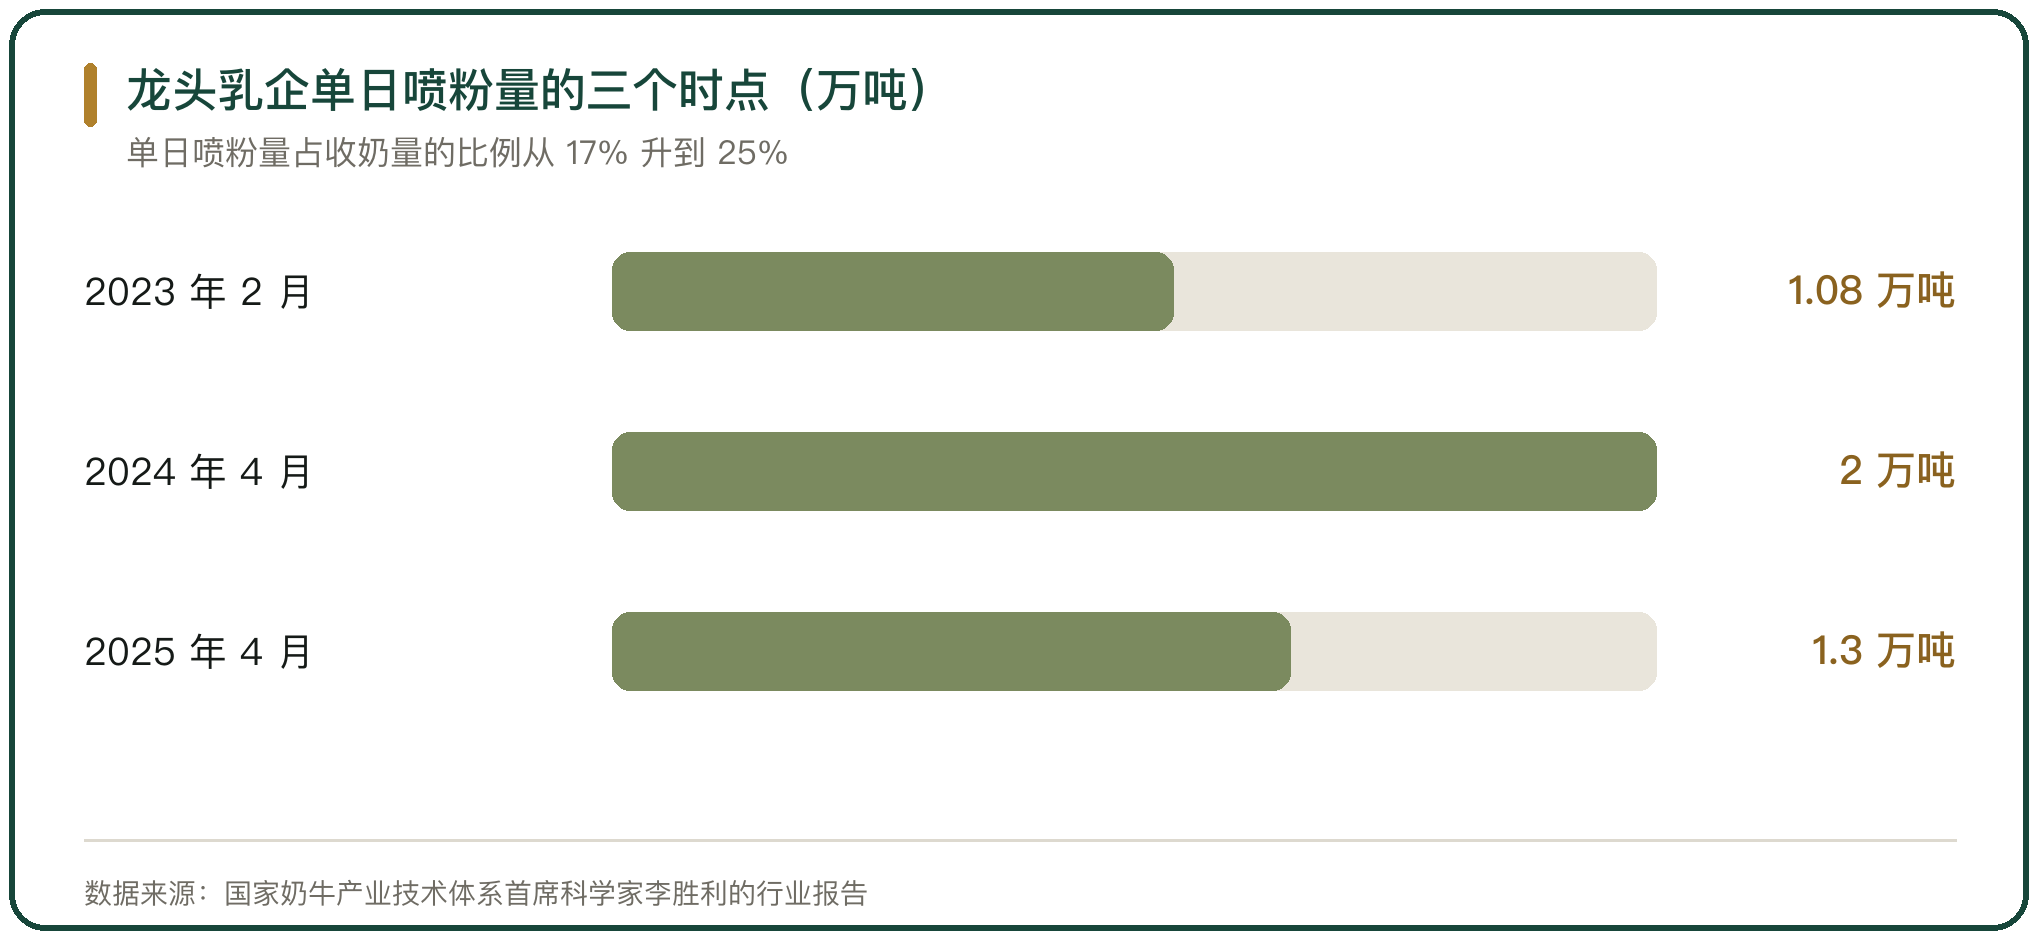
生鲜乳过剩时,多余的奶要在工厂喷成粉。国家奶牛产业技术体系首席科学家李胜利的行业报告给出的口径是,2023 年 2 月龙头乳企日均喷粉生鲜乳 1.08 万吨,占收奶量的 17%;2024 年 4 月单日喷粉达到 2 万吨,占比升到 25%;2025 年 4 月日均超过 1.3 万吨,5 月到 7 月维持在 5000 吨到 6000 吨,占比回到 9% 到 10%。
喷粉这一段是亏的。1 吨奶粉的售价约 1.5 万元到 1.9 万元,喷 1 吨粉的成本约 3.5 万元,两者之间的差额记在乳企的账上。
差额以存货减值的形式体现。蒙牛 2024 年上半年计提存货减值 3.46 亿元,2023 年同期为 0.23 亿元;天润乳业 2024 年 4 月拟计提存货跌价准备 1907.02 万元,2024 年 8 月为 4629.82 万元,2025 年 4 月为 4188.12 万元。
六、改日期与翻包的处罚
改日期是这一类里处罚最重的情形。最高人民法院 2024 年 3 月 15 日发布的涉未成年人食品安全典型案例里,靳某收购超过保质期的奶制品,喷涂篡改生产日期与批号,已销售金额 272142 元、未销售货值 23498 元,被以销售伪劣产品罪判处有期徒刑 3 年 3 个月、罚金 20 万元。
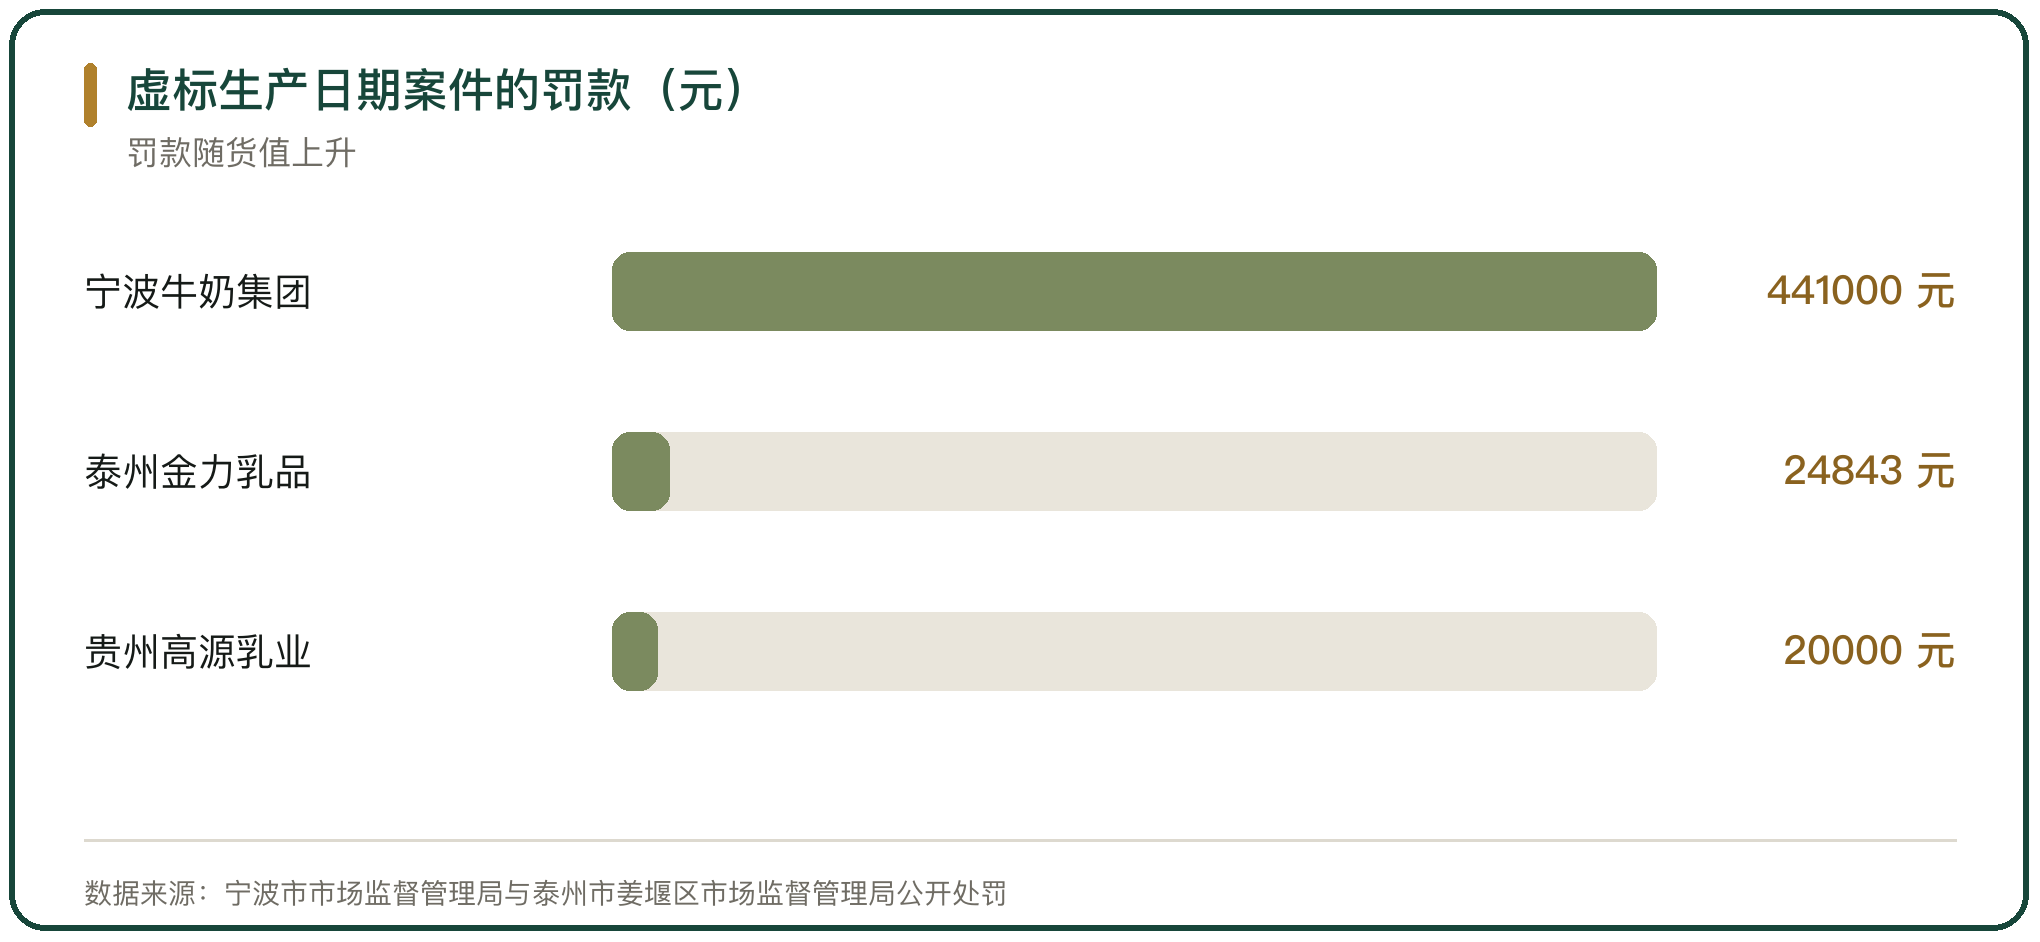
地方监管的处罚集中在虚标生产日期。南宁市江南区市场监督管理局 2025 年的处罚决定(桂南江市监处罚〔2025〕81 号)显示,冯姐粮油经营部经营标注虚假生产日期的「一只水牛」纯牛奶 95 件,经广西皇氏乳业鉴定为篡改日期的产品;泰州市姜堰区市场监督管理局 2026 年的处罚决定(泰姜市监处罚〔2026〕238 号)显示,金力乳品虚假标注生产日期 4158 瓶、货值 4968.6 元,被罚款 24843 元。
同类的处罚还有几起。贵州高源乳业生产的甘字牌消毒鲜牛奶虚标生产日期 334 包、货值 1002 元,被罚款 2 万元;宁波牛奶集团有限公司虚标生产日期超过 3 万盒,被罚款 441000 元。
七、销毁的税务处理
过期乳品的销毁涉及进项与所得税两项。按《中华人民共和国增值税暂行条例实施细则》第二十四条,非正常损失指因管理不善造成货物被盗、丢失、霉烂变质的损失。产品到期后主动报废销毁不属于这一情形,对应的进项税额不需要转出。
所得税一侧可以列支。按《中华人民共和国企业所得税法》第八条与《中华人民共和国企业所得税法实施条例》第三十二条,以及财税〔2009〕57 号的规定,存货报废损失经清单申报或者专项申报后在税前扣除。
实际执行与规定之间有差距。到期销毁的数量、时点与凭证如果没有留存,专项申报就缺少依据,多数企业因此没有把损失申报完整。
八、降损的几种做法与代价
降损的做法分三类。一类是把临期产品集中到专区打折出售,按《中华人民共和国反食品浪费法》第十二条作特别标示或者集中陈列;一类是捐赠,按同法第二十三条由民政部门等建立对接机制;一类是直接销毁。
销毁有操作规范。贵阳市市场监督管理局《贵阳市食品经营者临近保质期食品管理工作指引(试行)》要求,销毁须采取破坏包装、粉碎、蒸煮等不可逆方式,严禁转售或者作为食品原料再加工。
折价出售与销毁之间有一段价格区间。折价出的货占用正常货架的曝光,也影响正价产品的价格参照;销毁不占用货架,但要承担处置成本与账面损失。企业在这两者之间按品类的毛利与品牌定位选择。
九、乳品临期与损耗的判断
乳品的临期与损耗分布在渠道与上游两段。渠道这一段,损耗率的高低取决于订货与折价的时点,低温巴氏奶的损耗率从传统门店的 12% 到 18% 压到 2% 上下,靠的是库存周转;上游这一段,过剩生鲜乳喷粉的成本高于售价,差额记入存货减值。
临期的界定有据可依。原北京市工商行政管理局 2012 年的分档与团体标准 T/ZAS 3015-2021 给的比例接近,保质期越短的品类,起算的天数越少。
处置的合规边界清楚。改日期与翻包是刑事与行政处罚的重灾区,报废销毁要按不可逆方式操作;税务上,正常报废的进项不需要转出,损失可以申报扣除,前提是销毁的数量、时点与凭证留存完整。



写点看法