

乳制品与奶粉进口
关键词 乳制品进口大包粉婴幼儿配方奶粉奶酪新西兰零关税乳清粉
一、乳制品净进口的品类结构
乳制品以进口为主。2025 年中国进口各类乳制品 265.74 万吨、进口额 127.8 亿美元,折合生鲜乳 1668 万吨(国家奶牛产业技术体系《中国奶业贸易月报》)。
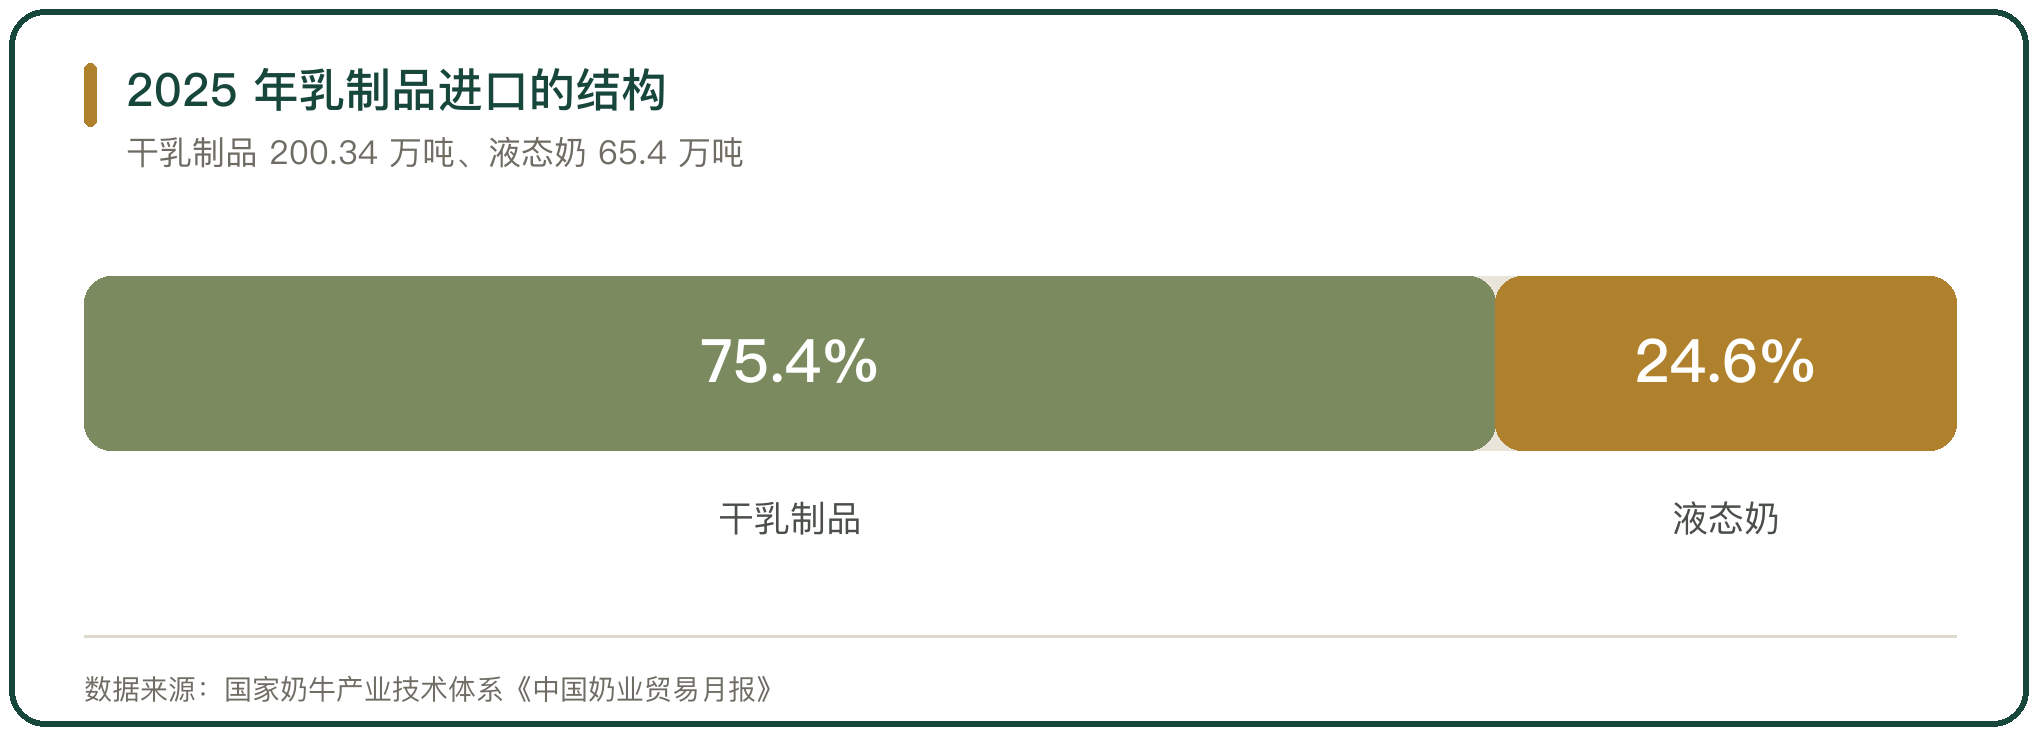
干乳制品是主体。进口干乳制品 200.34 万吨、同比增加 5.8%;进口液态奶 65.4 万吨、同比减少 9.5%(国家奶牛产业技术体系《中国奶业贸易月报》)。
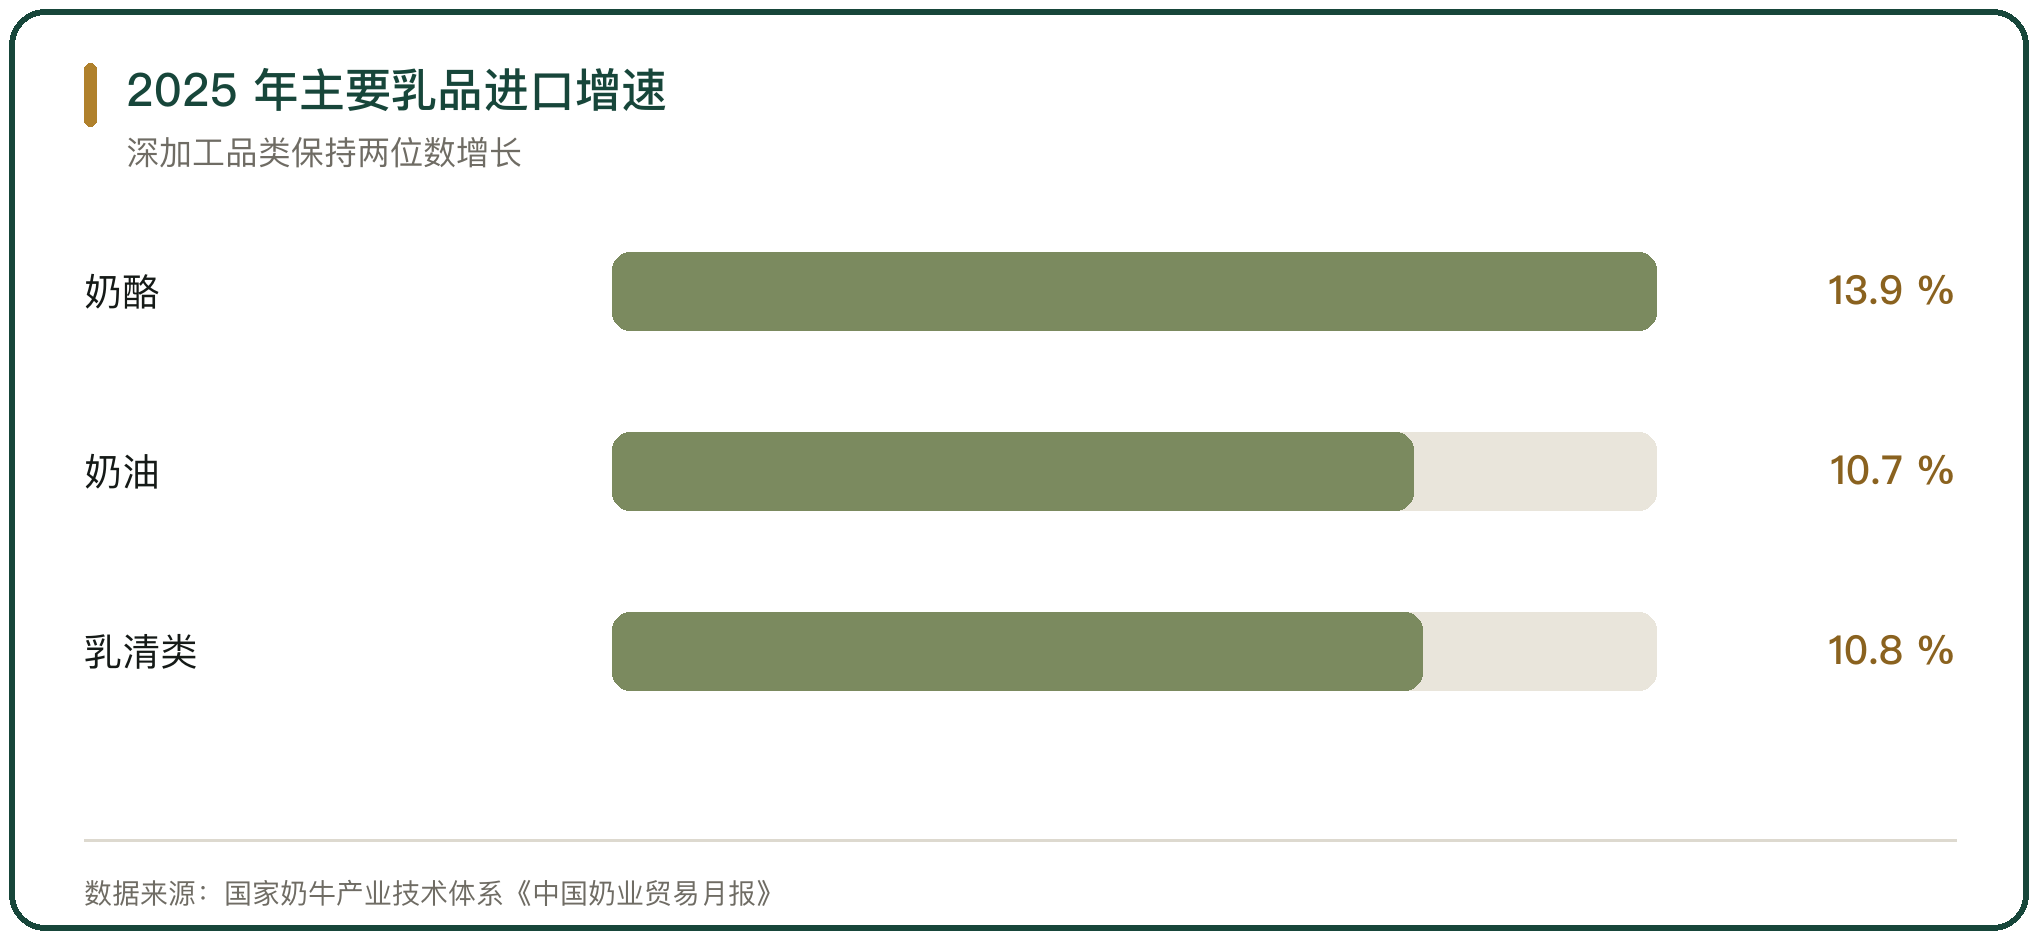
两类产品的走势在分化。奶酪、奶油、乳清类同比增幅超过 10%,包装牛奶和炼乳降幅超过 10%(国家奶牛产业技术体系《中国奶业贸易月报》)。
二、2025 年的规模与价格
进口量微增、进口额快增。2025 年中国进口乳品 265.7 万吨、同比增加 1.6%;进口均价 3.44 万元/吨、同比上涨 12.5%(海关总署《重点商品进出口行情》)。
均价已连续上涨。2025 年 12 月乳品进口均价 3.54 万元/吨,同比上涨 11.8%,连续 20 个月上涨(海关总署《重点商品进出口行情》)。
进口量在年末达到峰值。2025 年 12 月进口乳品 25.4 万吨,为年内最高(海关总署《重点商品进出口行情》)。
三、大包粉:新西兰主导的原料进口
大包粉进口量基本持平。2025 年中国进口大包粉 63.61 万吨、同比减少 0.3%;进口额 26.64 亿美元、同比增加 14.8%;均价 4188 美元/吨、同比上涨 15.2%(国家奶牛产业技术体系《中国奶业贸易月报》)。
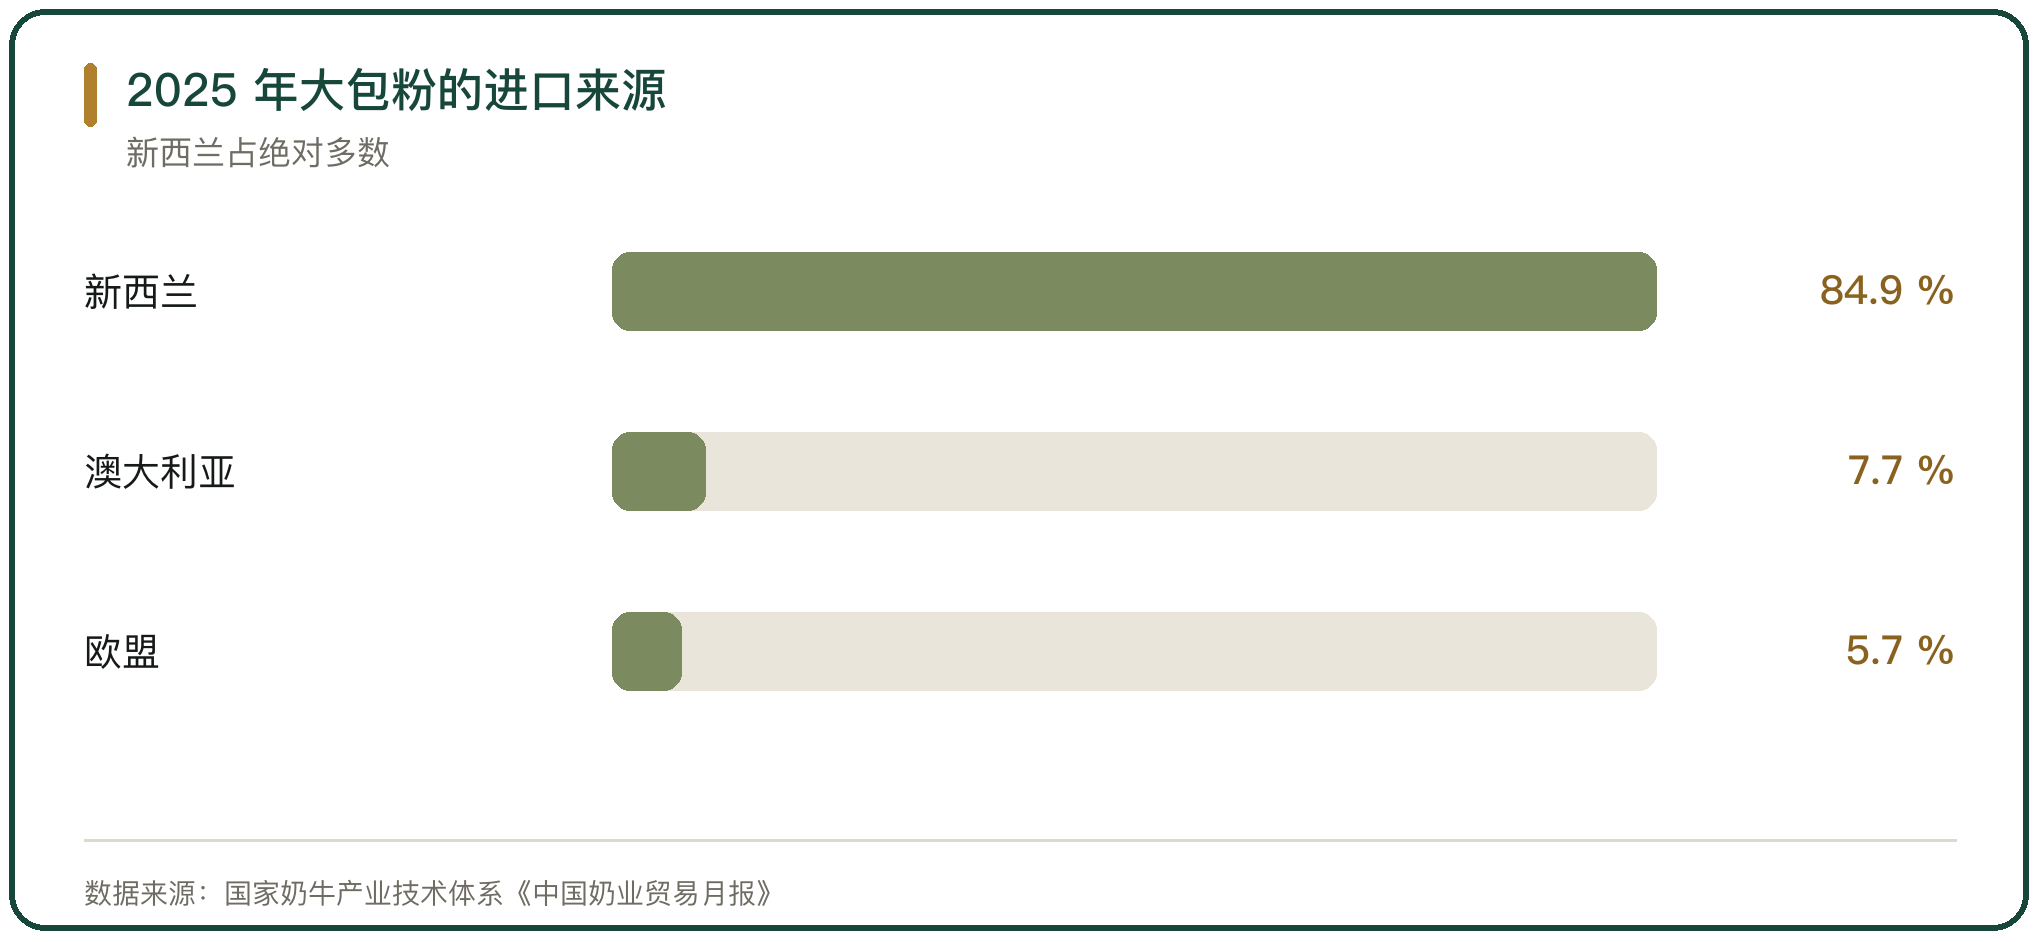
来源集中在新西兰与澳大利亚。自新西兰进口占 84.9%、澳大利亚占 7.7%、欧盟占 5.7%(国家奶牛产业技术体系《中国奶业贸易月报》)。
大包粉是工业原料。它用于还原奶、酸奶与烘焙,价格随国际全脂奶粉报价波动。
四、婴幼儿配方奶粉的欧盟来源
婴配粉进口小幅增长。2025 年中国进口婴幼儿配方奶粉 21.81 万吨、同比增加 4.4%;进口额 45.53 亿美元、同比增加 12.7%(国家奶牛产业技术体系《中国奶业贸易月报》)。
来源以欧盟为主。自欧盟进口占 66.7%、新西兰占 29.1%(国家奶牛产业技术体系《中国奶业贸易月报》)。
均价在各类乳品中最高。婴配粉进口均价 20878 美元/吨、同比上涨 7.9%(国家奶牛产业技术体系《中国奶业贸易月报》)。
五、奶酪与奶油:餐饮工业拉动
奶酪进口两位数增长。2025 年中国进口奶酪 19.66 万吨、同比增加 13.9%;进口额 10.85 亿美元、同比增加 21.2%(国家奶牛产业技术体系《中国奶业贸易月报》)。
奶油同步增长。2025 年进口奶油 15.08 万吨、同比增加 10.7%;均价 8082 美元/吨、同比上涨 16.4%;自新西兰进口占 87.7%(国家奶牛产业技术体系《中国奶业贸易月报》)。
需求来自餐饮与烘焙。烘焙、茶饮、咖啡与连锁餐饮把黄油、奶酪从餐桌食材变为加工原料(消费日报)。
六、乳清粉与蛋白类
乳清类已是进口量最大的乳品。2025 年中国进口乳清类 73.27 万吨、同比增加 10.8%;自美国进口占 42.8%、欧盟占 32.3%、白俄罗斯占 9%(国家奶牛产业技术体系《中国奶业贸易月报》)。
乳清粉是婴配粉与饲料的原料。乳清类产品的进口量超过大包粉,成为进口量最多的类别(国家奶牛产业技术体系《中国奶业贸易月报》)。
蛋白类进口在下降。2025 年蛋白类进口 5.34 万吨、同比减少 7.2%;均价 14546 美元/吨、同比上涨 28.4%(国家奶牛产业技术体系《中国奶业贸易月报》)。
七、中新自贸协定的零关税
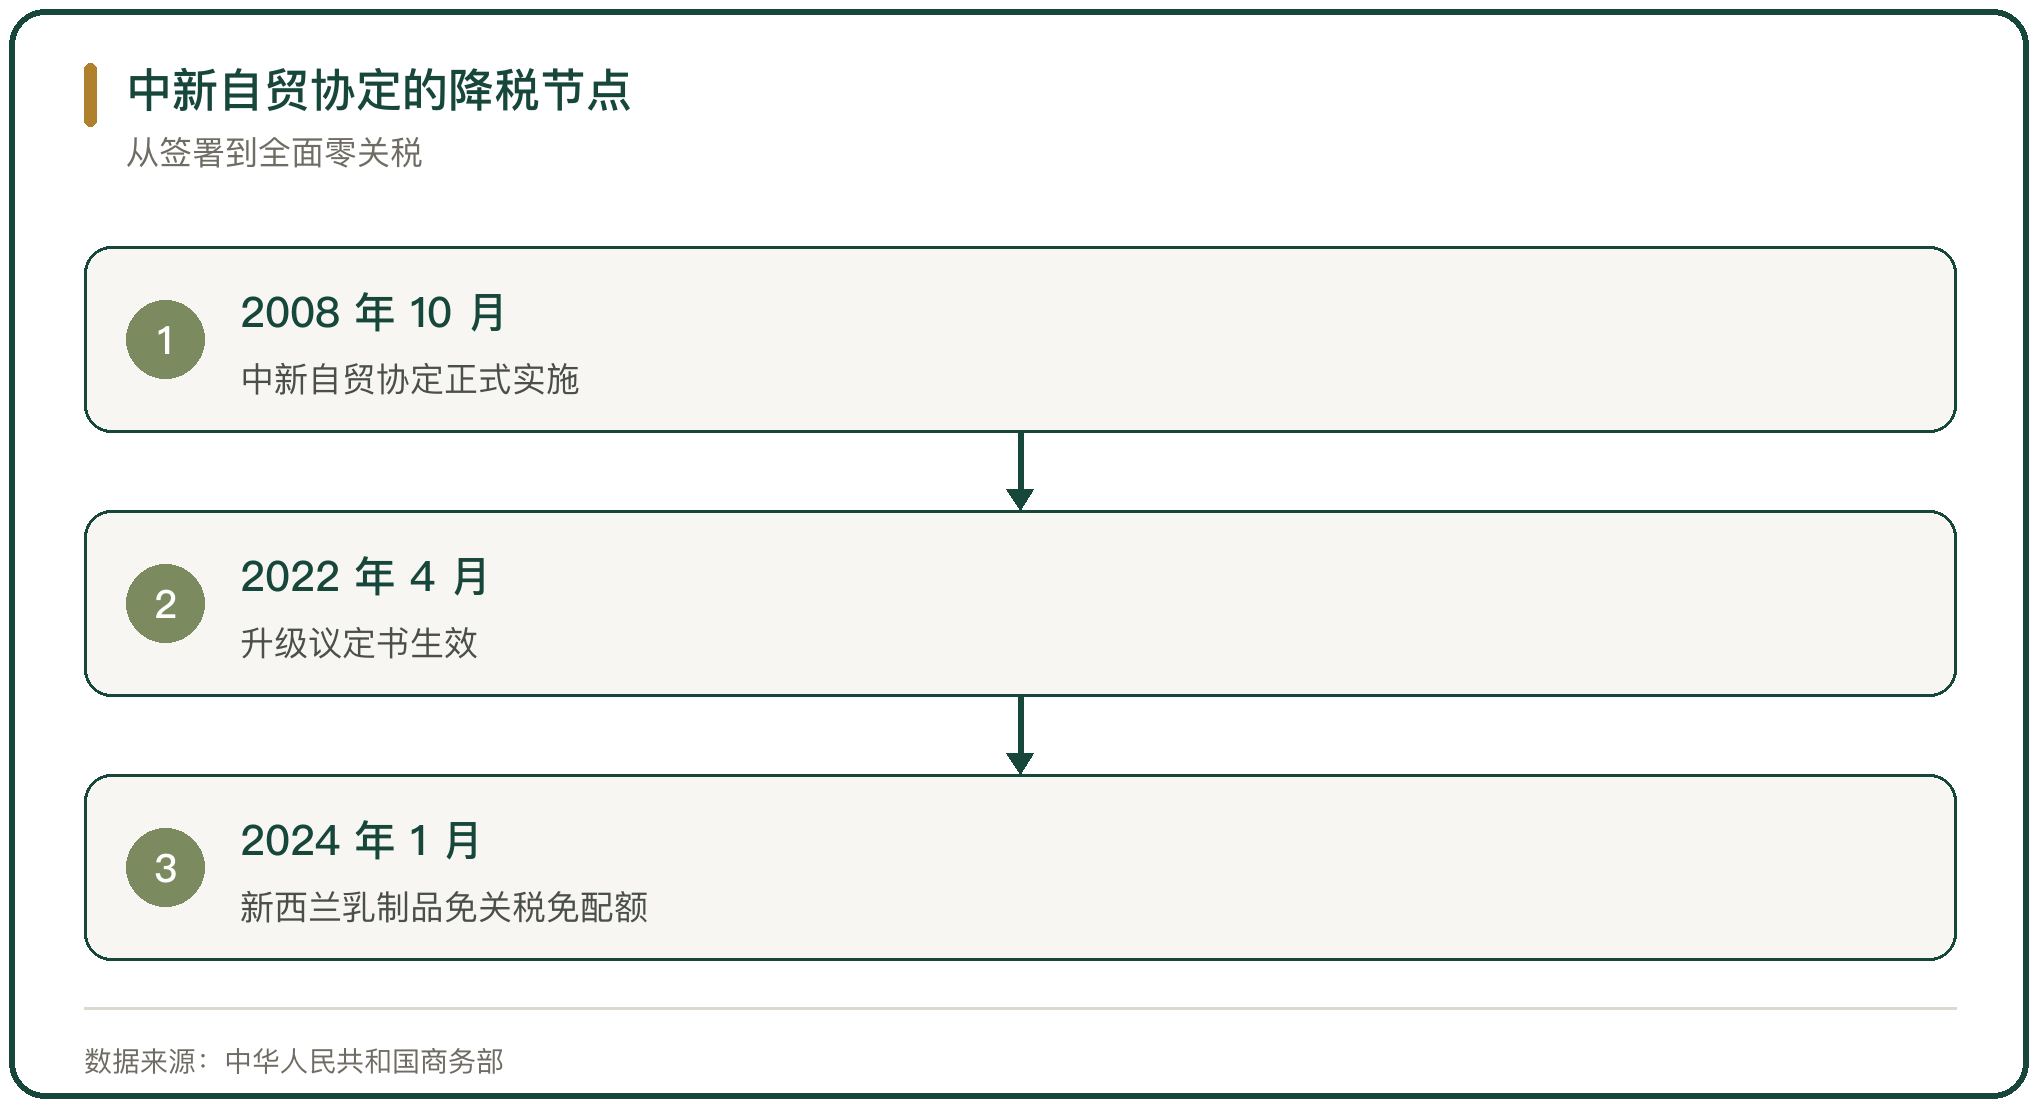
新西兰乳制品已免关税免配额。2024 年 1 月 1 日起,所有新西兰乳制品可免关税、免配额进入中国,新西兰对华出口 98% 以上的产品实现零关税(中华人民共和国驻奥克兰总领事馆经济商务处)。
关税减免落到实处。黄埔海关 2025 年 1 至 10 月监管中新自贸协定项下享惠进口货物货值 26.3 亿元,帮助企业享受税款减让 3.3 亿元(中华人民共和国商务部)。
协定 2008 年签署、2022 年升级。2008 年 10 月 1 日协定实施,2022 年 4 月 7 日升级议定书生效(中华人民共和国商务部)。
八、国内原奶过剩与进口并存
国内原奶产量微增。2025 年全年牛奶产量 4091 万吨、比上年微增 0.3%(国家统计局)。
原奶过剩与进口增长同向出现。国内生鲜乳价格低于成本线,而黄油、奶酪、乳糖的进口仍在快速增长(新华社《经济参考报》)。
结构失衡是核心。原奶阶段性过剩与关键乳品原料依赖进口并存,问题出在产业结构上(消费日报)。
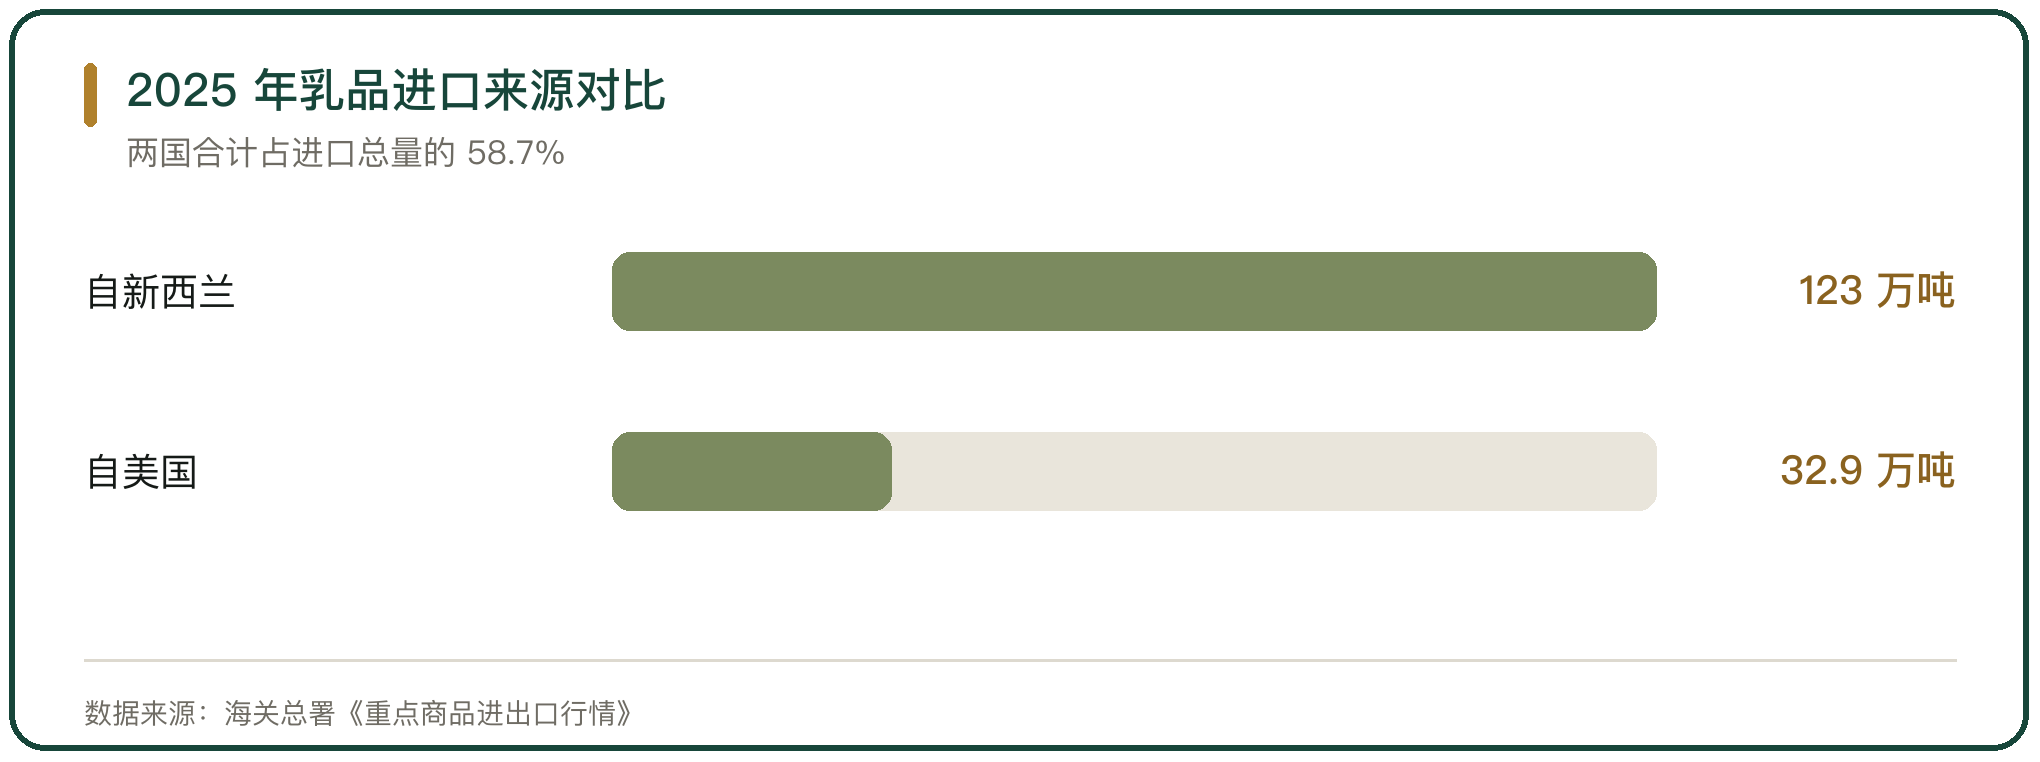
九、海外资产的经营风险
光明乳业出现了多年未见的年度亏损。2025 年公司营业收入 238.95 亿元、同比下降 1.58%;归母净利润亏损 1.49 亿元(光明乳业 2025 年年度报告)。
亏损来自海外子公司。新西兰子公司新莱特 2025 年营业收入 76.50 亿元、净利润亏损 4.07 亿元,原因是生产基地出现生产问题(光明乳业 2025 年年度报告)。
海外资产在处置。光明乳业拟以 1.7 亿美元向雅培子公司出售新莱特北岛资产,交割日预计为 2026 年 4 月 1 日(光明乳业 2025 年年度报告)。
十、深加工的国内突破
国内在补深加工产能。宁夏已建成规模化乳品深加工产业集群,落地富杨、原源、牛佰仕、昆宁森态等十余个深加工项目,全面投产后日均可消化生鲜乳超 5000 吨(中国报告大厅)。
乳企在转向 B 端原料。主流乳企液态奶收入下滑,奶油、黄油、奶酪等高附加值原料产品增长超过 20%(中国报告大厅《2025-2030 年中国黄油产业运行态势及投资规划深度研究报告》)。
奶酪消费在扩容。奶酪市场渗透率已从 10 年前的 8% 提升到 30% 左右(中国报告大厅)。
11、乳制品进口的落点
乳制品进口的总量趋稳,结构在变。液态奶进口连年下降,奶酪、奶油、乳清粉保持增长,反映的是消费从喝奶转向吃奶(国家奶牛产业技术体系《中国奶业贸易月报》)。
新西兰的地位由零关税确立。2024 年起新西兰乳制品免关税免配额,2025 年自新西兰进口乳品 123 万吨、占 46.3%(海关总署《重点商品进出口行情》)。
国内乳业的出路在深加工。把过剩生鲜乳转为奶酪、黄油、乳清等高附加值产品,是消化原奶与减少进口依赖的同一条路(新华社《经济参考报》)。



写点看法