

乳品冷链的外包与自营
一、乳品冷链的自营与外包两条路
乳品冷链有两种组织方式。自营是企业自己建冷藏车队与冷库,配送由内部团队完成。外包是把运输与仓储委托给第三方冷链企业,按件或按吨公里计价。
两种方式的适用条件不同。产品结构以低温鲜奶为主、日均配送量大的企业倾向自营,因为温控标准与配送频次要求高。产品以常温奶为主、低温只占一部分的企业倾向外包,用第三方网络覆盖波动的订单。
二、两种模式的成本对比
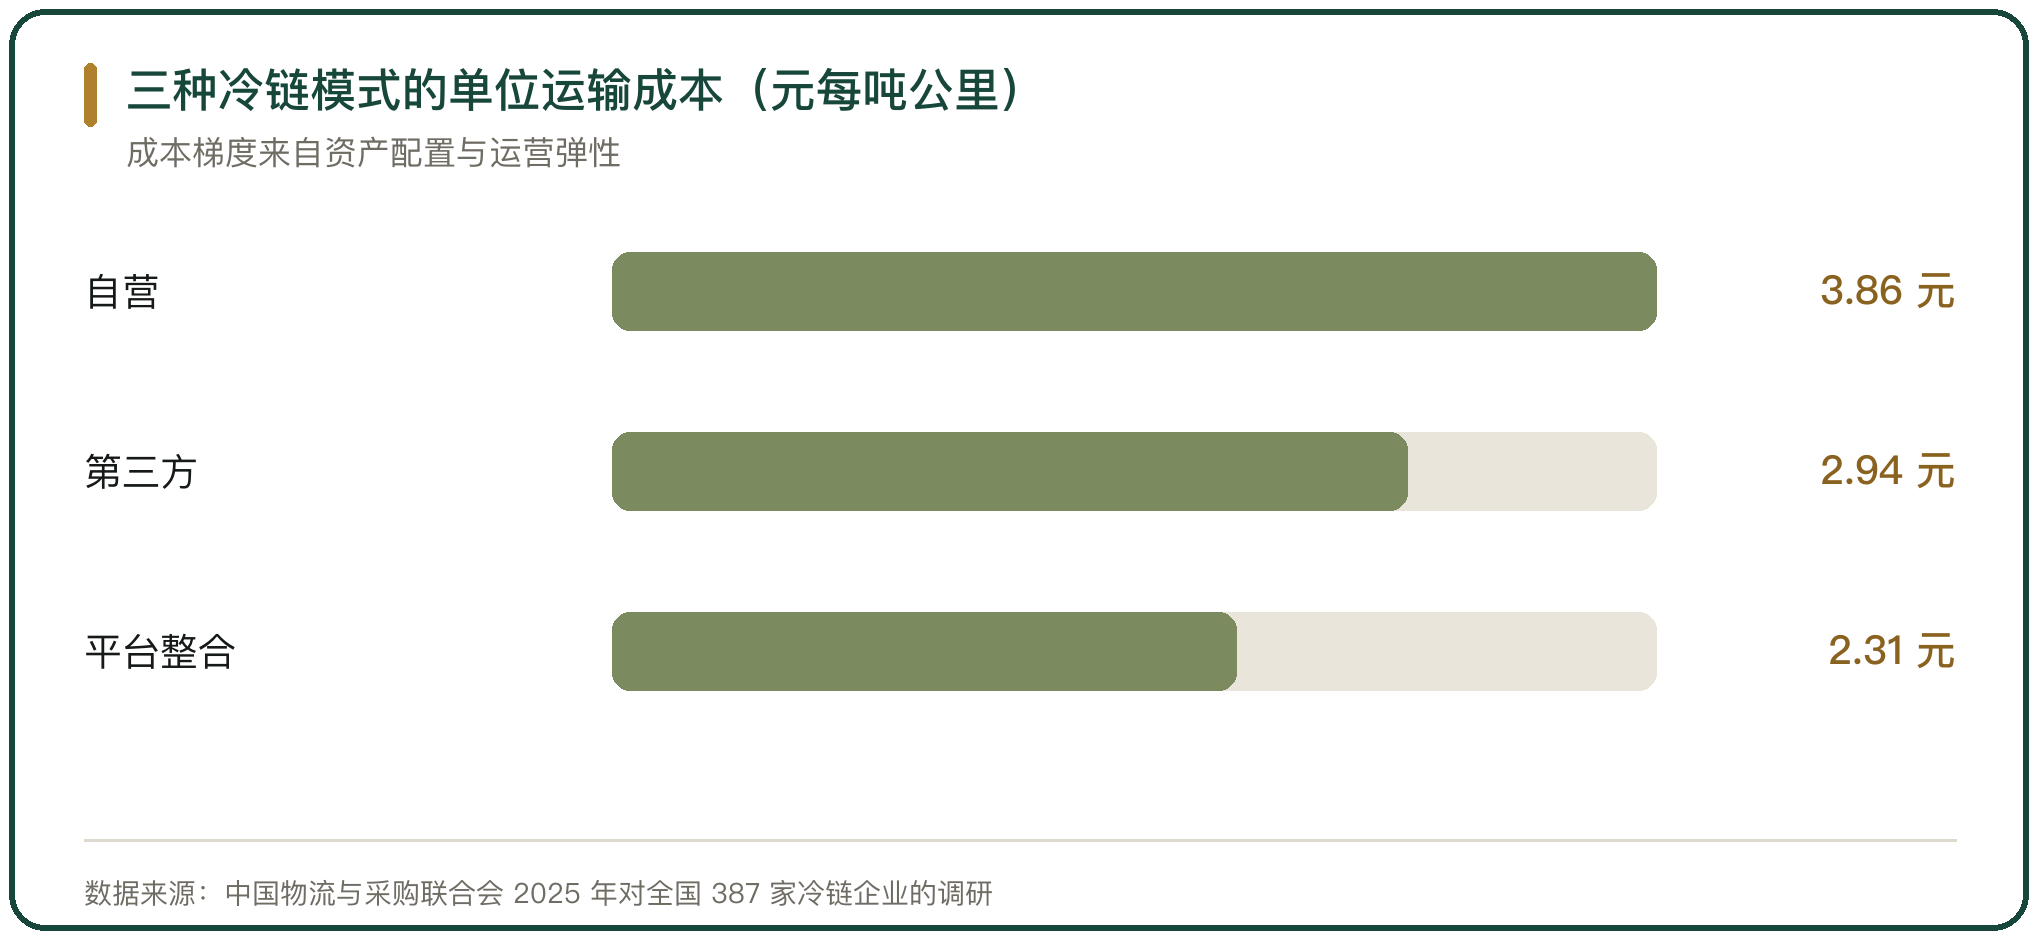
成本差别可以用单位运输成本比。中国物流与采购联合会 2025 年对全国 387 家冷链企业的调研显示,自营模式的平均单位运输成本为 3.86 元每吨公里,第三方模式为 2.94 元每吨公里,平台整合模式为 2.31 元每吨公里。
托管测算给出一个分界。日均配送量低于 8000 件时,第三方的单位配送成本比自建低 18% 到 22%。日均超过 15000 件时,自建长期可节约约 12% 的成本,但要承担 2.3 亿元到 3.5 亿元的前期固定资产投资(行业托管测算)。
三、自营冷链的资产与周转
自营的成本压力集中在固定资产。某乳企自建冷链网络覆盖全国 28 个省份,拥有冷藏车 1200 余辆、冷库容量超过 80 万立方米,2025 年冷链资产折旧与能源支出合计占营收的 14.7%,行业均值为 9.2%。
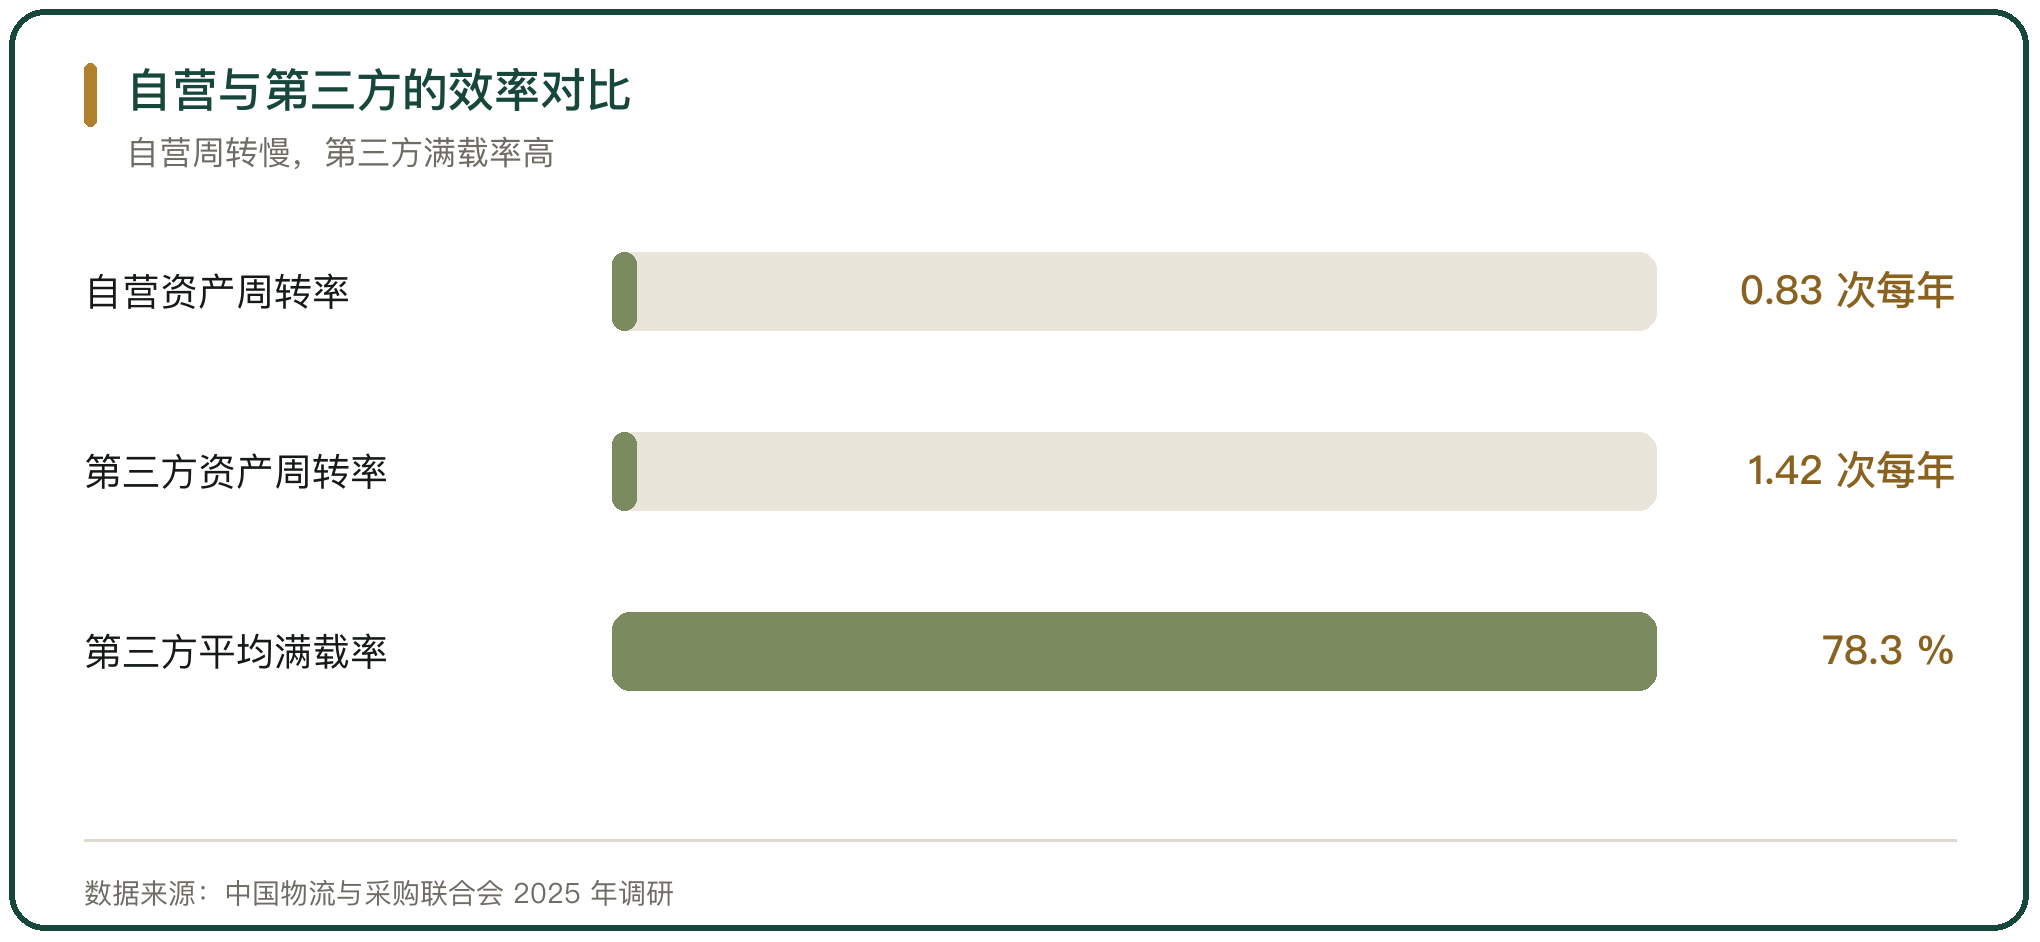
自营的收益体现在货损控制。该企业高端产品的货损率控制在 1.2% 以下,市场平均为 6.7%。代价是资产周转慢,自营的资产周转率为 0.83 次每年,第三方为 1.42 次,重资产在需求波动时的刚性开销更大(中国物流与采购联合会调研)。
四、第三方冷链的网络与满载率
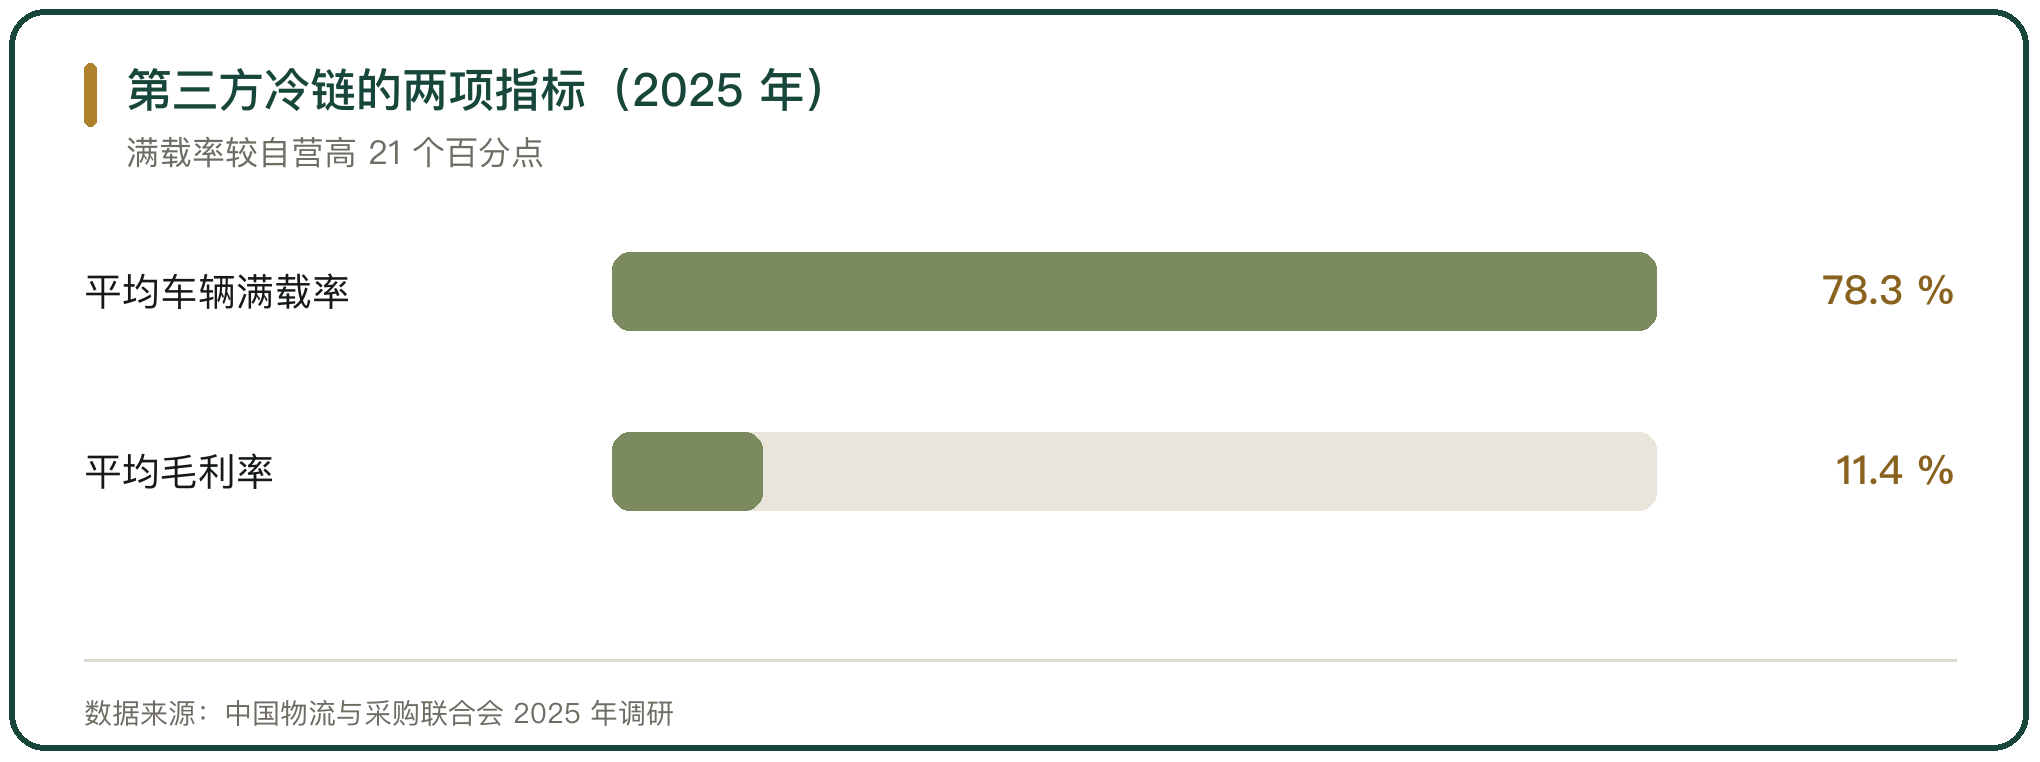
第三方的优势来自拼单与网络复用。第三方把多个客户的货拼在一台车上,车辆的满载率更高。2025 年第三方冷链企业的平均车辆满载率为 78.3%,比自营模式高 21 个百分点。
第三方的利润在被压缩。2025 年第三方冷链企业的平均毛利率为 11.4%,比 2021 年下降 3.2 个百分点,原因是价格竞争与客户压价。报价下行的同时,服务要求在上行,第三方要靠规模化网络与技术复用摊薄成本(中国物流与采购联合会)。
五、乳企的冷链组织方式
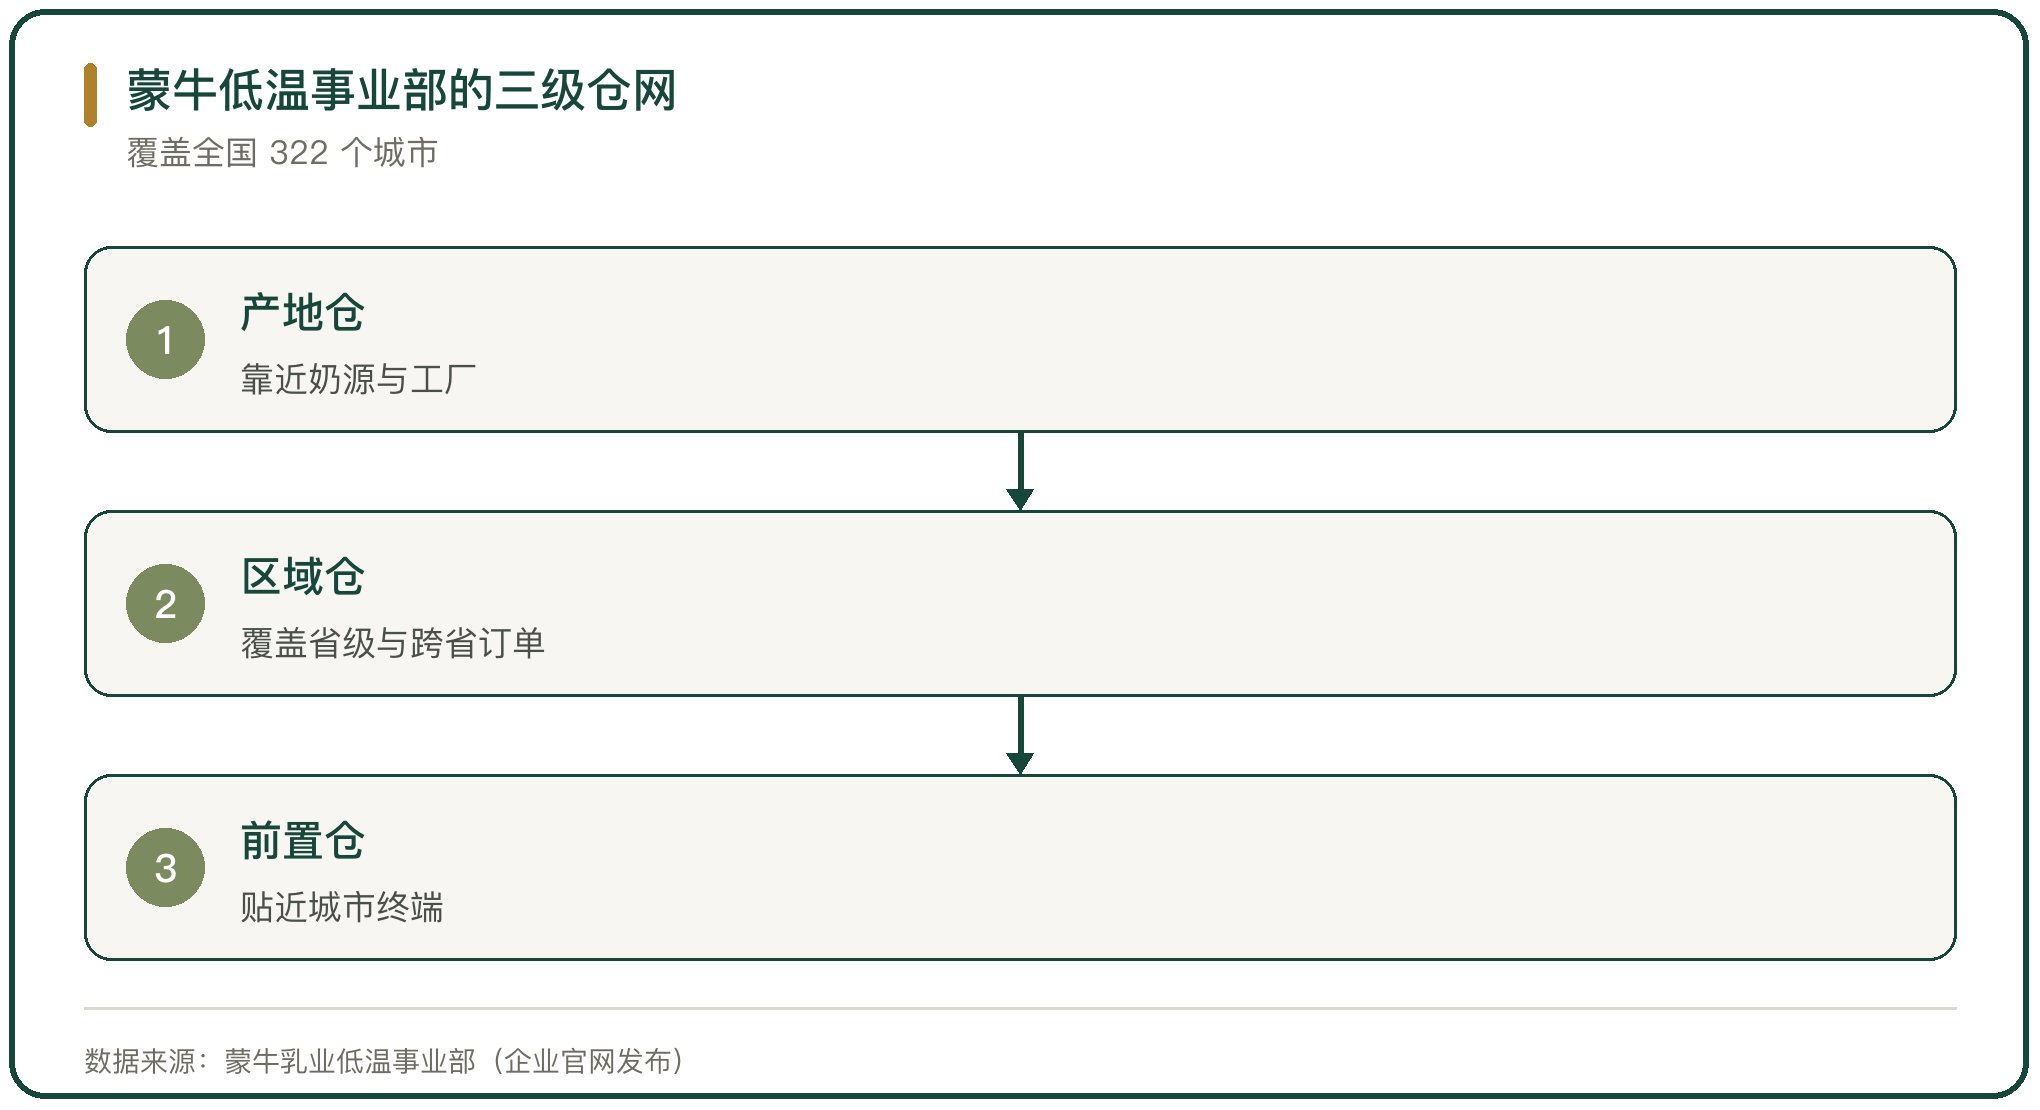
头部乳企在自营与外包之间做组合。蒙牛低温事业部用产地仓加区域仓加前置仓的三级仓网,覆盖全国 322 个城市,整合 3200 余台冷藏车与 1050 余条运输线路,依托 WMS 与 TMS 调度,与多家合作伙伴协同。
伊利把运输交给物流服务商。内蒙古伊顺供应链管理有限公司承接伊利液奶、酸奶、奶粉与冷饮事业部的产品运输,承接伊利配送业务规模的 80% 以上,正在建设 4 个物流仓库,并获得建设银行 1.4 亿元固定资产贷款(伊利与伊顺物流官网发布)。
六、自建物流对外经营的样本
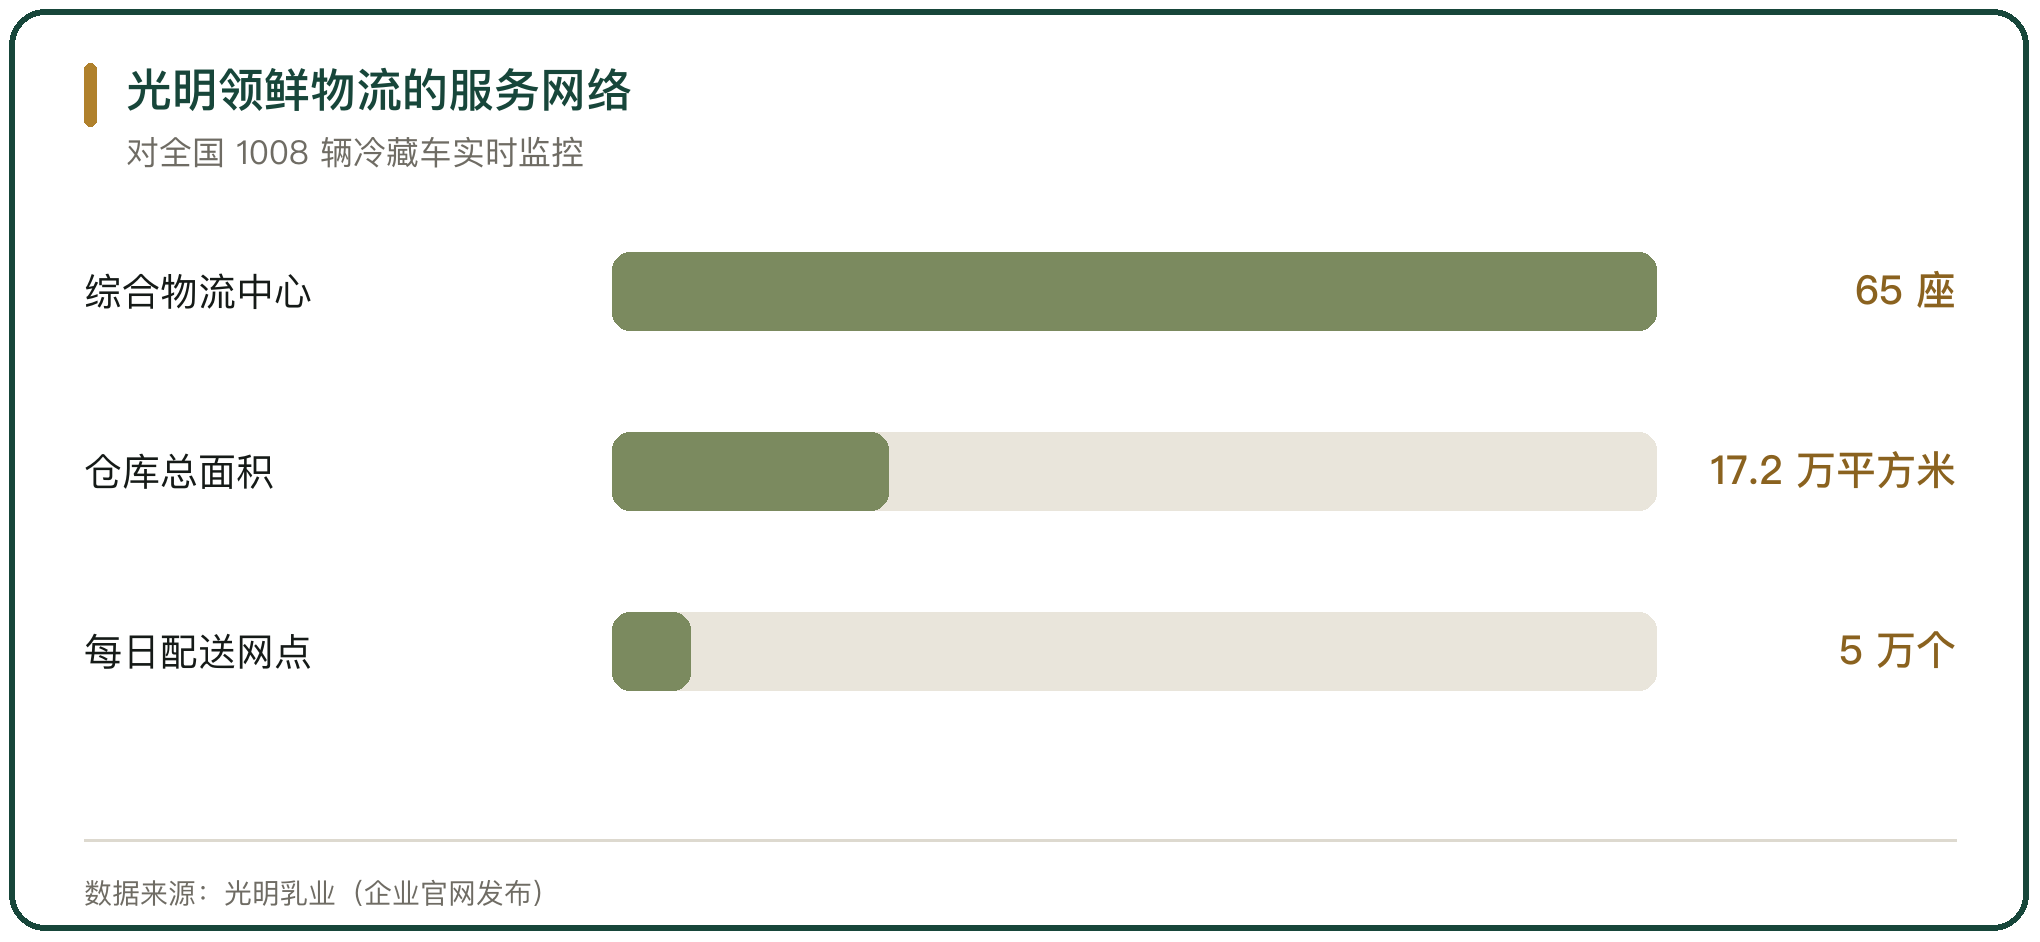
部分乳企的自建物流转向对外经营。光明领鲜物流成立于 2003 年,是光明乳业旗下的专业冷链公司,在全国 5 大区域设 65 座综合物流中心,仓库总面积超过 17.2 万平方米,日配送终端网点 5 万余家,拥有 1000 余辆冷藏配送车,对全国 1008 辆冷藏车做实时跟踪与温度监控。
领鲜物流从企业物流转型为第三方物流,成为全国首批五星级冷链物流企业之一,行业内首家通过 BRC S&D 最高级别认证。它用 6 摄氏度低温占比分析法管控冷链质量,从 2018 年起连续为进博会提供餐饮食品物流保障(光明乳业官网发布)。
七、第三方冷链服务商的能力
第三方服务商的规模在扩大。鲜生活冷链成立于 2016 年,由新希望集团旗下平台孵化,在全国有 100 余家分支机构,服务超过 5400 家 B 端客户,履约网络触达 115 万家门店,覆盖 31 个省份与 2800 个区县,年交付食材超过 2000 万吨、营收规模超过 100 亿元。
2025 年 12 月,鲜生活冷链获中冷联盟评定的 2025 冷链服务能力第一名。截至 2025 年 9 月 30 日,公司总资产 38.64 亿元、净资产 19.56 亿元,前三季度营业收入 74.77 亿元、净利润 1.24 亿元(新希望乳业关联交易公告)。
八、温控设备与区域差异
温控能力决定外包与自营的分工边界。第三方头部企业在温控感知设备上加大投入,2024 年行业前十大冷链服务商在温控感知设备上的单箱投入达 87 元,GPS 与温湿度双通道监控覆盖率接近 100%,数据实时采集频率提升到每 5 分钟一次。
模式选择还有区域差别。华东与华北因第三方网络密集,第三方物流渗透率已达 64% 以上。西北与东北因线路覆盖不足、货源单向,自建冷链占比维持在 55% 左右。区域冷链网络的成熟度,决定企业在外包与自营之间的空间。
九、乳品冷链外包与自营的判断
自营与外包的选择由三个变量决定,日均配送量、产品结构里的低温占比、所在区域的第三方网络密度。配送量大且以低温鲜奶为主的企业,自营的单位成本会随规模下降。配送量小或订单波动大的企业,外包更有弹性。
两种模式的成本差别可以量化。自营的单位运输成本 3.86 元每吨公里,第三方 2.94 元每吨公里,平台整合 2.31 元每吨公里。自营的货损率更低、周转更慢,第三方的满载率更高、毛利率在下行。乳企的常见做法是把干线与仓网自建、末端配送外包,用组合方式兼顾温控与弹性。



写点看法