

酱油醋的流通与渠道
一、酱油与食醋的三类渠道
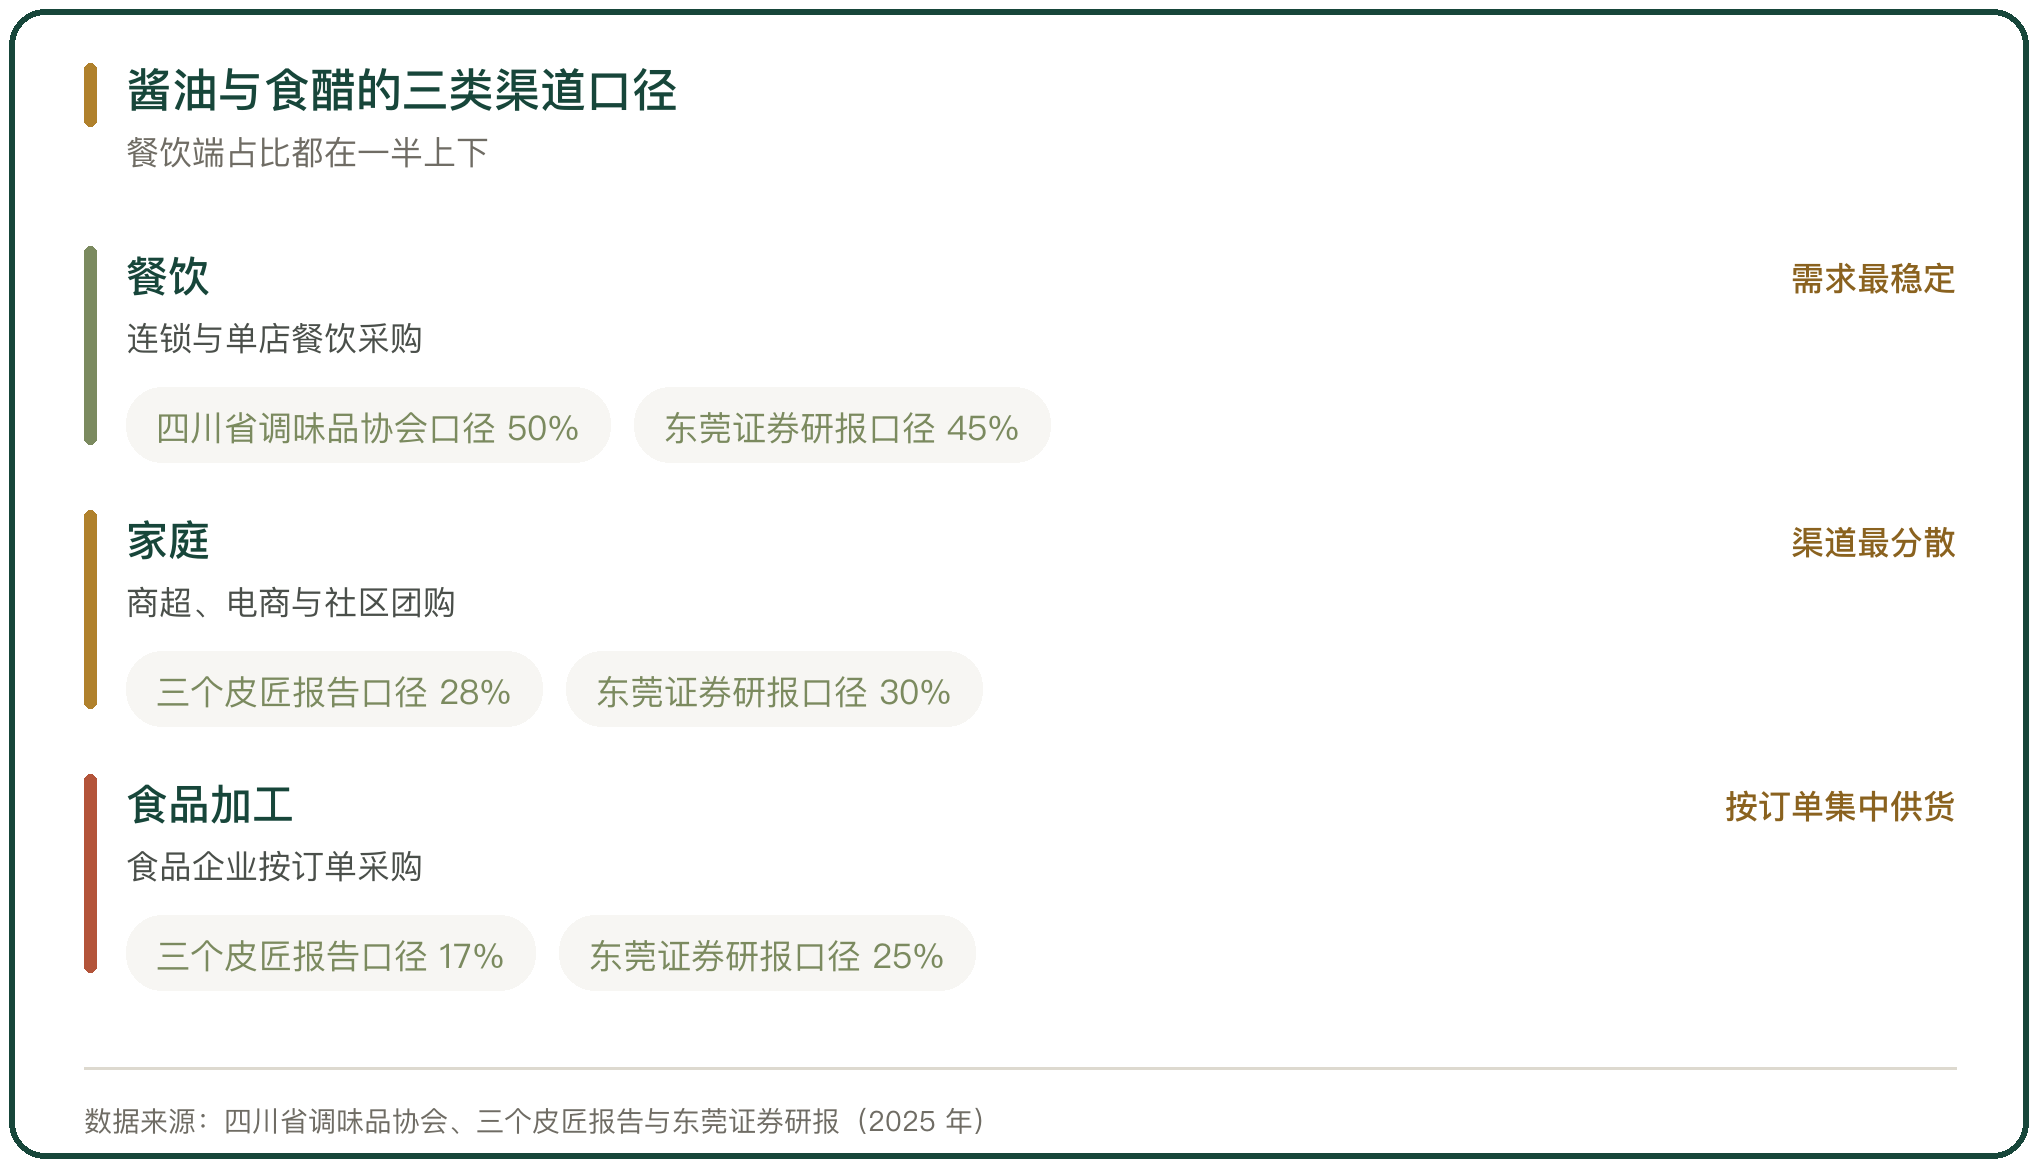
酱油与食醋的消费分餐饮、家庭与食品加工三类。四川省调味品协会给出的口径是,餐饮渠道占调味品渠道的 50%;三个皮匠报告的口径是餐饮 55%、家庭 28%、食品加工 17%;东莞证券研报的口径是餐饮 45%、家庭 30%、食品加工 25%。三处口径不同,餐饮端占比都在一半上下。
餐饮端的用量大且稳定,连锁餐饮集中采购之后,供应商面对的订单对象变得确定。家庭端的需求分散,渠道数量多、单品价格低,费用投入的方向在铺市与促销;食品加工端按订单集中供货,价格随原料行情调整。
二、经销流通与加价层级
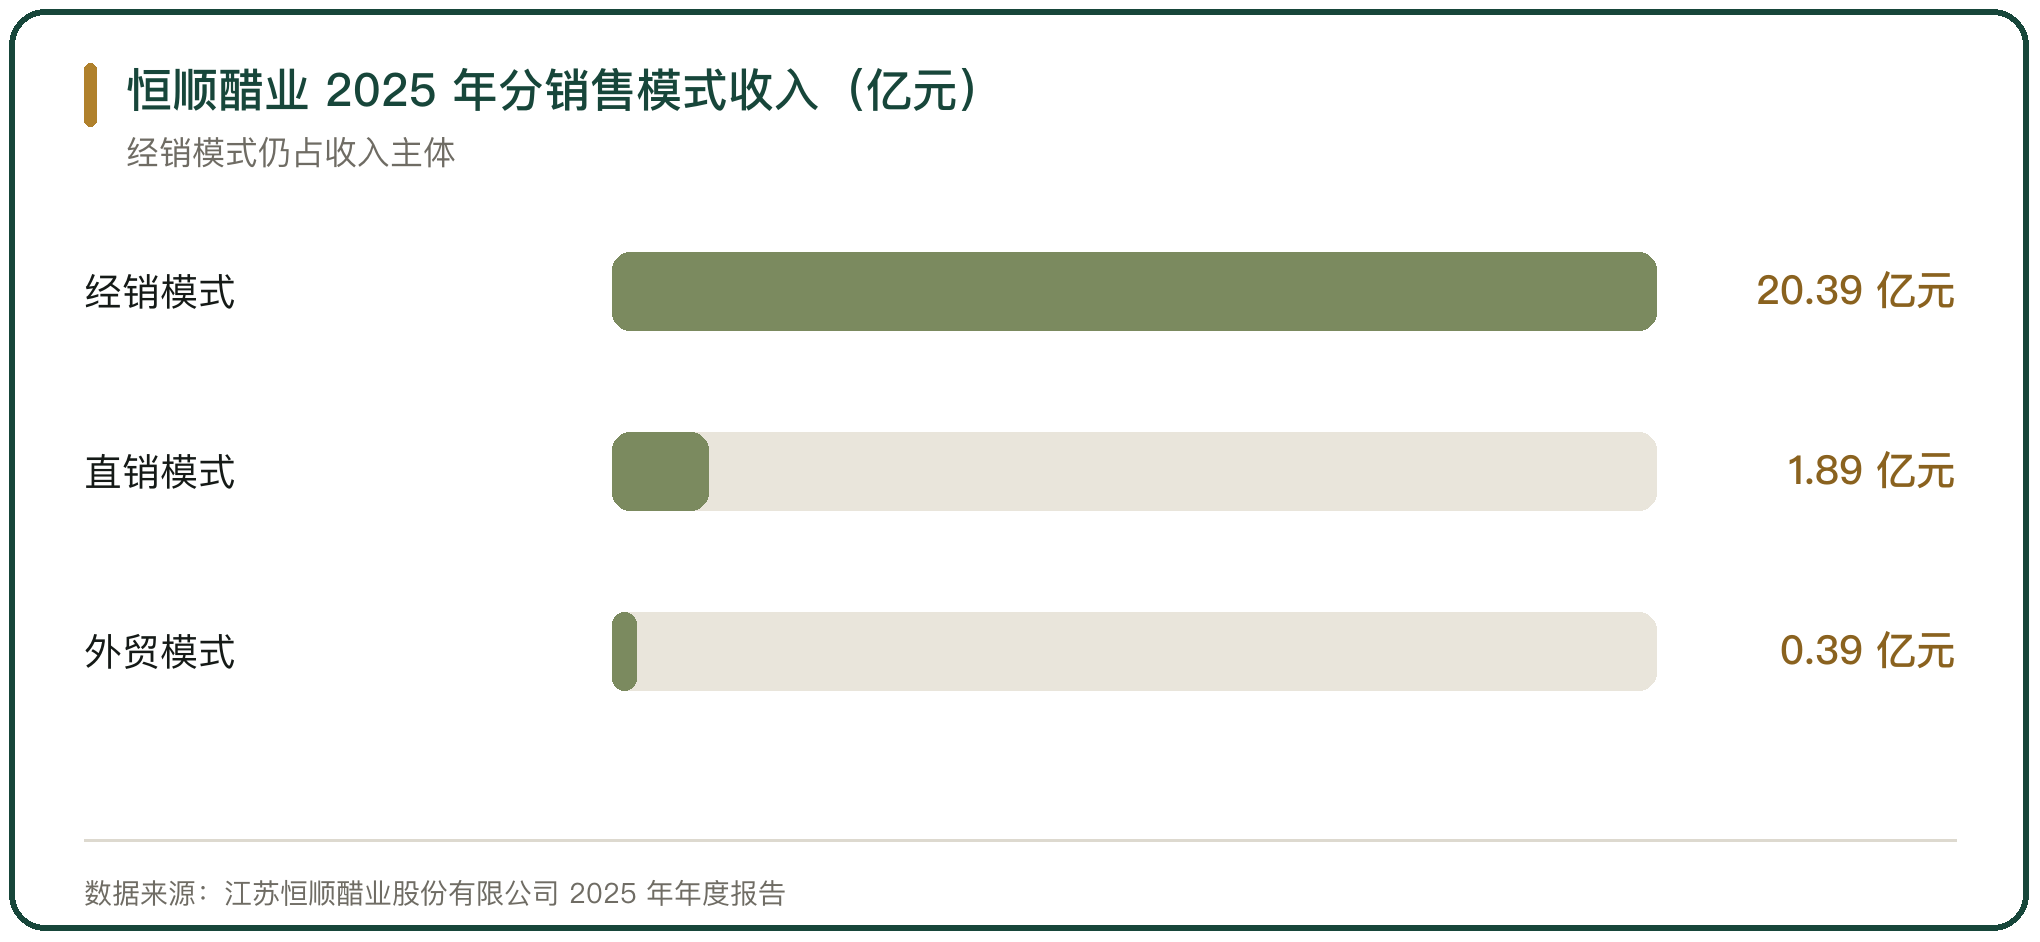
酱油与食醋的流通以经销模式为主。恒顺醋业 2025 年年度报告披露,当年经销模式收入 20.39 亿元、同比增长 5.00%,直销模式收入 1.89 亿元、同比增长 81.84%,外贸模式收入 0.39 亿元、同比下降 17.95%;截至年末经销商总数 2107 家、年内净增 93 家。
经销链条从品牌方到一级经销商,再到二级分销商与终端,每一层留一段价差。加价率随品类流转速度与品牌方的市场管控力度变化。经销模式的收入确认发生在品牌方与经销商之间,终端的动销情况不直接进品牌方的报表,渠道库存的调整因此会滞后于终端需求。
三、餐饮渠道的替换成本
餐饮端的替换成本高。厨师对某一品牌的酱油与醋形成使用习惯后,为保证成菜品质的连贯性,不会轻易更换;品牌方的做法是靠大单品与厨师的使用习惯绑定,推出大包装的餐饮装。
新进入者发力餐饮端难度较大。四川省调味品协会的口径是,中炬高新、恒顺、千禾味业等企业发力餐饮渠道的难度较大,通常选择先发力家庭渠道。餐饮端的份额格局由早期进入者与厨师的使用习惯共同维持,替换一个品牌的成本包含单价与后厨的适应、培训两项。
四、恒顺醋业的渠道结构
恒顺醋业以醋系列为核心。2025 年年度报告披露,当年营业总收入 22.87 亿元、同比增长 4.13%,归母净利润 1.44 亿元、同比增长 12.80%;调味品主业收入 22.66 亿元、同比增长 8.29%。分产品看,醋系列收入 13.21 亿元、同比增长 4.38%、毛利率 46.27%;酒系列收入 3.04 亿元、同比下降 7.60%;酱系列收入 1.74 亿元、同比下降 3.34%、毛利率 2.39%。
渠道结构上,经销模式占比接近 90%,直销模式增速最快、毛利率却只有 9.13%。增长的来源从经销的存量转向直销与电商的增量,利润结构随之变化;醋系列的库存量年末为 18409.49 吨、比年初增长 69.22%,渠道去化的压力落在下1年。
五、中炬高新的渠道调整
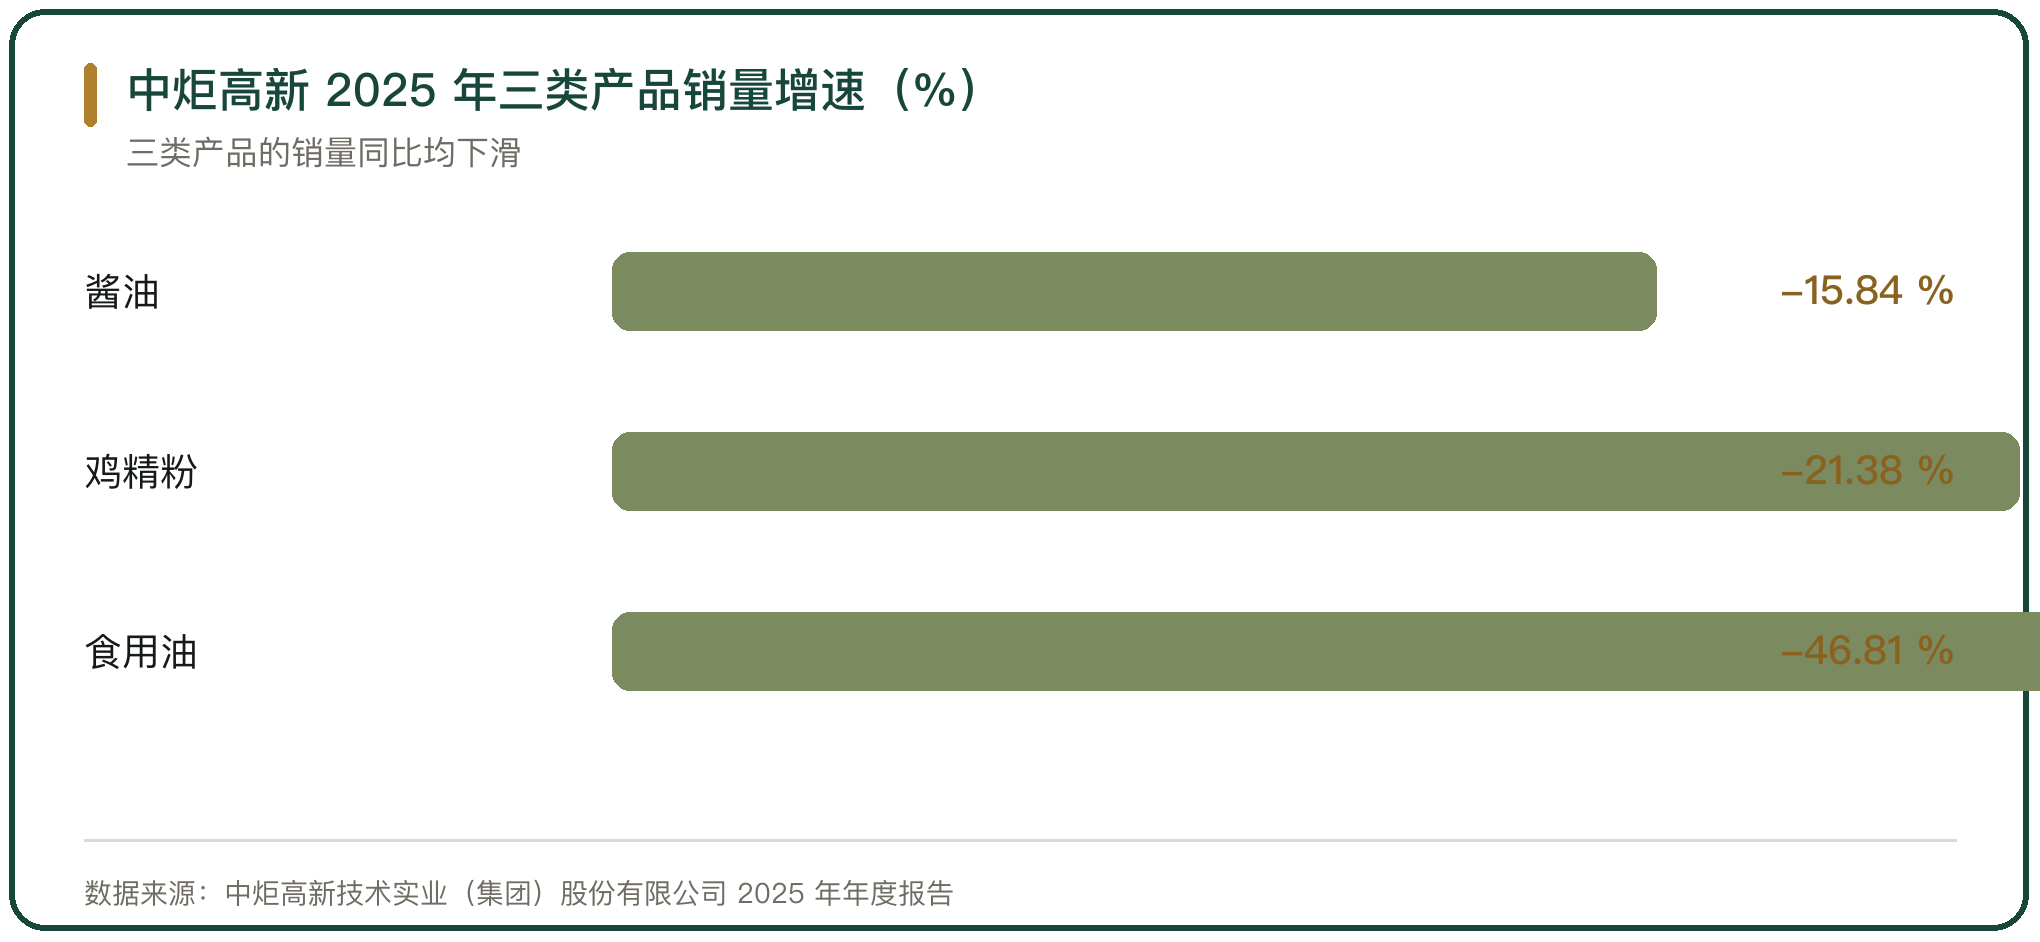
中炬高新在 2025 年对分销渠道做了系统性调整。年度报告披露,当年营业收入 42.00 亿元、同比下降 23.90%,归母净利润 5.37 亿元、同比下降 39.86%;调味品业务收入 41.30 亿元、同比下降 18.61%。酱油销量 44.82 万吨、同比下降 15.84%,鸡精粉销量 3.06 万吨、同比下降 21.38%,食用油销量 2.07 万吨、同比下降 46.81%。
调整的动作包括优化出货节奏、重塑经销商结构、推动渠道库存去化。分销渠道收入同比下降 21.91%,经销商净增量从 2024 年的 470 个降到 270 个;同期直销渠道收入同比增长 19.63%,线上渠道收入占比从 2.64% 升到 4.76%。传统经销商仍贡献调味品业务接近 90% 的收入,新渠道的增量还补不上分销端的下滑。
六、千禾味业的线上与线下
千禾味业的渠道在 2025 年出现分化。年度报告披露,当年营业收入 25.72 亿元、同比下降 16.32%,归母净利润 3.48 亿元、同比下降 32.40%;酱油收入 16.49 亿元、同比下降 16.02%,食醋收入 2.99 亿元、同比下降 19.05%。
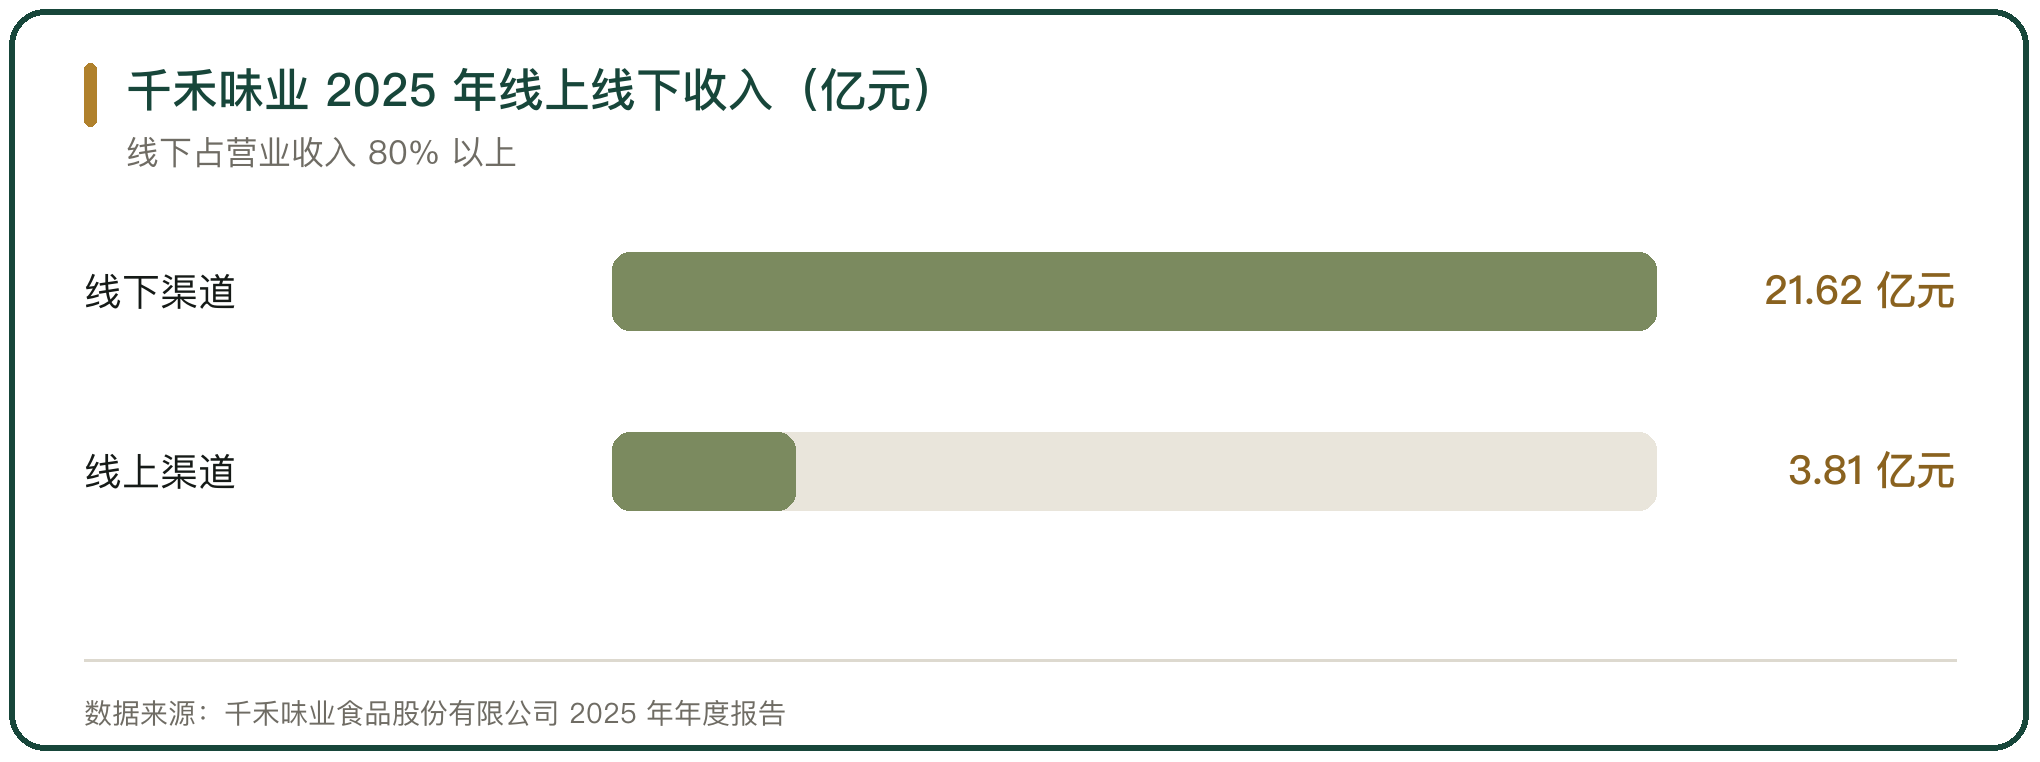
线上收入 3.81 亿元、同比下降 36.45%,线下收入 21.62 亿元、同比下降 11.13%,线下占营业收入的 80% 以上。经销商净减少 10 家、期末共 3306 家,其中新增 511 家、关闭或淘汰 521 家。销售费用 4.44 亿元、同比增长 4.91%,销售费率从 15.21% 升到 17.26%,收入下滑而费用上升,利润被两头压住。
七、电商与即时零售
电商把家庭端的渠道结构改写了一段。2025 年调味品类目在即时零售渠道的增速超过 40%,社区团购渠道保持高增长;家庭端的低盐、零添加与有机产品销售额同比增长 23%,线上渠道销售占比突破 35%。
线上渠道的成本结构与传统渠道不同。电商与直播的流量成本、平台扣点与履约费用替代了经销商的价差,线上线下同一款产品的定价要处理渠道冲突。常见的处理方式是分规格、分包装设置线上专供款,把两条渠道的比价空间隔开。
八、酱油与食醋的出口
酱油与食醋有稳定的出口通道。中华人民共和国海关总署广东分署 2026 年 8 月披露,2025 年中国调味品市场产值 5126 亿元,其中出口额 190.2 亿元;江门市当年出口调味品 16.7 亿元、占全国出口总额的 8.9%,销往全球 90 个国家和地区。
酱油出口保持量增价减。海关总署的口径是,2020 年到 2024 年酱油出口量从 15.78 万吨增至 23.26 万吨;2025 年 1 到 11 月出口 22.35 万吨、同比增长 6.13%,出口额 14.47 亿元、同比增长 1.33%,均价 6473.91 元/吨、同比下降 4.52%。量增价减的年份里,出口的利润弹性来自结构升级与高单价品类。
九、区域品牌的份额格局
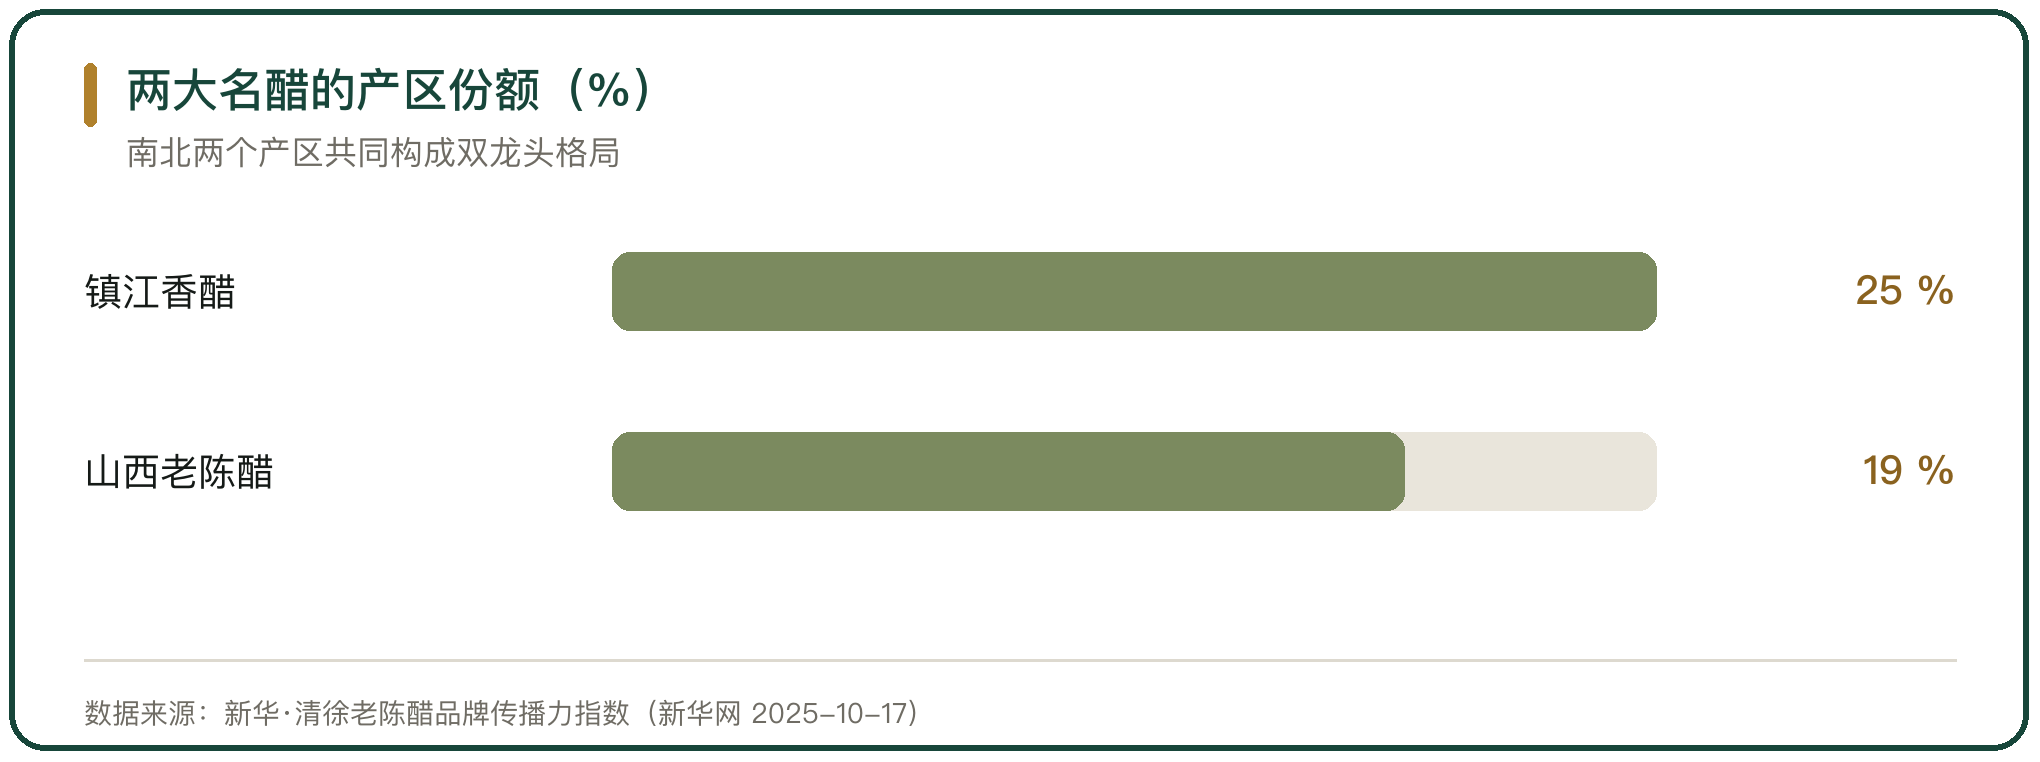
食醋的份额格局呈南北两个产区对峙。新华·清徐老陈醋品牌传播力指数显示,镇江香醋市场份额约 25%、山西老陈醋约 19%;清徐年产食醋 85 万吨、占全国产量的 20%。马上赢《2025Q4 调味品市场回顾》的口径是,醋类目份额排前五的集团为恒顺、海天、紫林、千禾与保宁,合计 53.67%。
中国调味品协会的百强口径显示,2025 年入围的 29 家食醋企业生产总量 148.4 万吨、同比增长 3.3%,增速高于百强企业整体的 1.6%。区域品牌依靠产区的工艺与口味维持份额,跨区域扩张要面对当地品牌的替换成本;产区之间的互渗早已开始,恒顺在山西设厂,山西品牌也推出香醋产品。
十、酱油醋渠道结构的判断
酱油与食醋的渠道由餐饮、家庭与食品加工三类构成,餐饮端占比在一半上下。餐饮端的替换成本高、需求稳定,家庭端的渠道碎、费用投入大,食品加工端按订单集中供货。企业的增长位置,由它在哪一类渠道里占位决定,中炬高新与千禾味业选择先发力家庭渠道,原因就在这里。
渠道的变化集中在家庭端的线上部分与出口市场。线上占比上升,社区团购与即时零售的增速较高,传统商超承压;出口保持量增价减,均价下行压缩利润空间。经销模式仍是收入的主体,终端动销与渠道库存的调节,决定下1年的出货节奏,恒顺醋业醋系列库存年末增长 69.22% 就是需要消化的量。



写点看法