

复合调味料渠道结构:餐饮B端与线上的分流
一、复合调味料的品类与渠道起点
复合调味料用两种或两种以上调味料为原料加工而成(GB 31644-2018)。按用途分火锅调料、菜谱式调料、鸡精鸡粉与西式酱料几类,2025 年市场规模约 2815 亿元,同比增长 22.34%,高于调味品整体 14.70% 的增速(勤策消费研究《2026年中国复合调味品行业研究报告》)。
同一包调料可以走不同渠道。定制品跟着连锁餐饮的菜单走,通用品跟着零售货架走。渠道的分叉在产品开发阶段就定了下来,包装规格、起订量与交付节奏随之不同。
二、渠道结构与四类通路
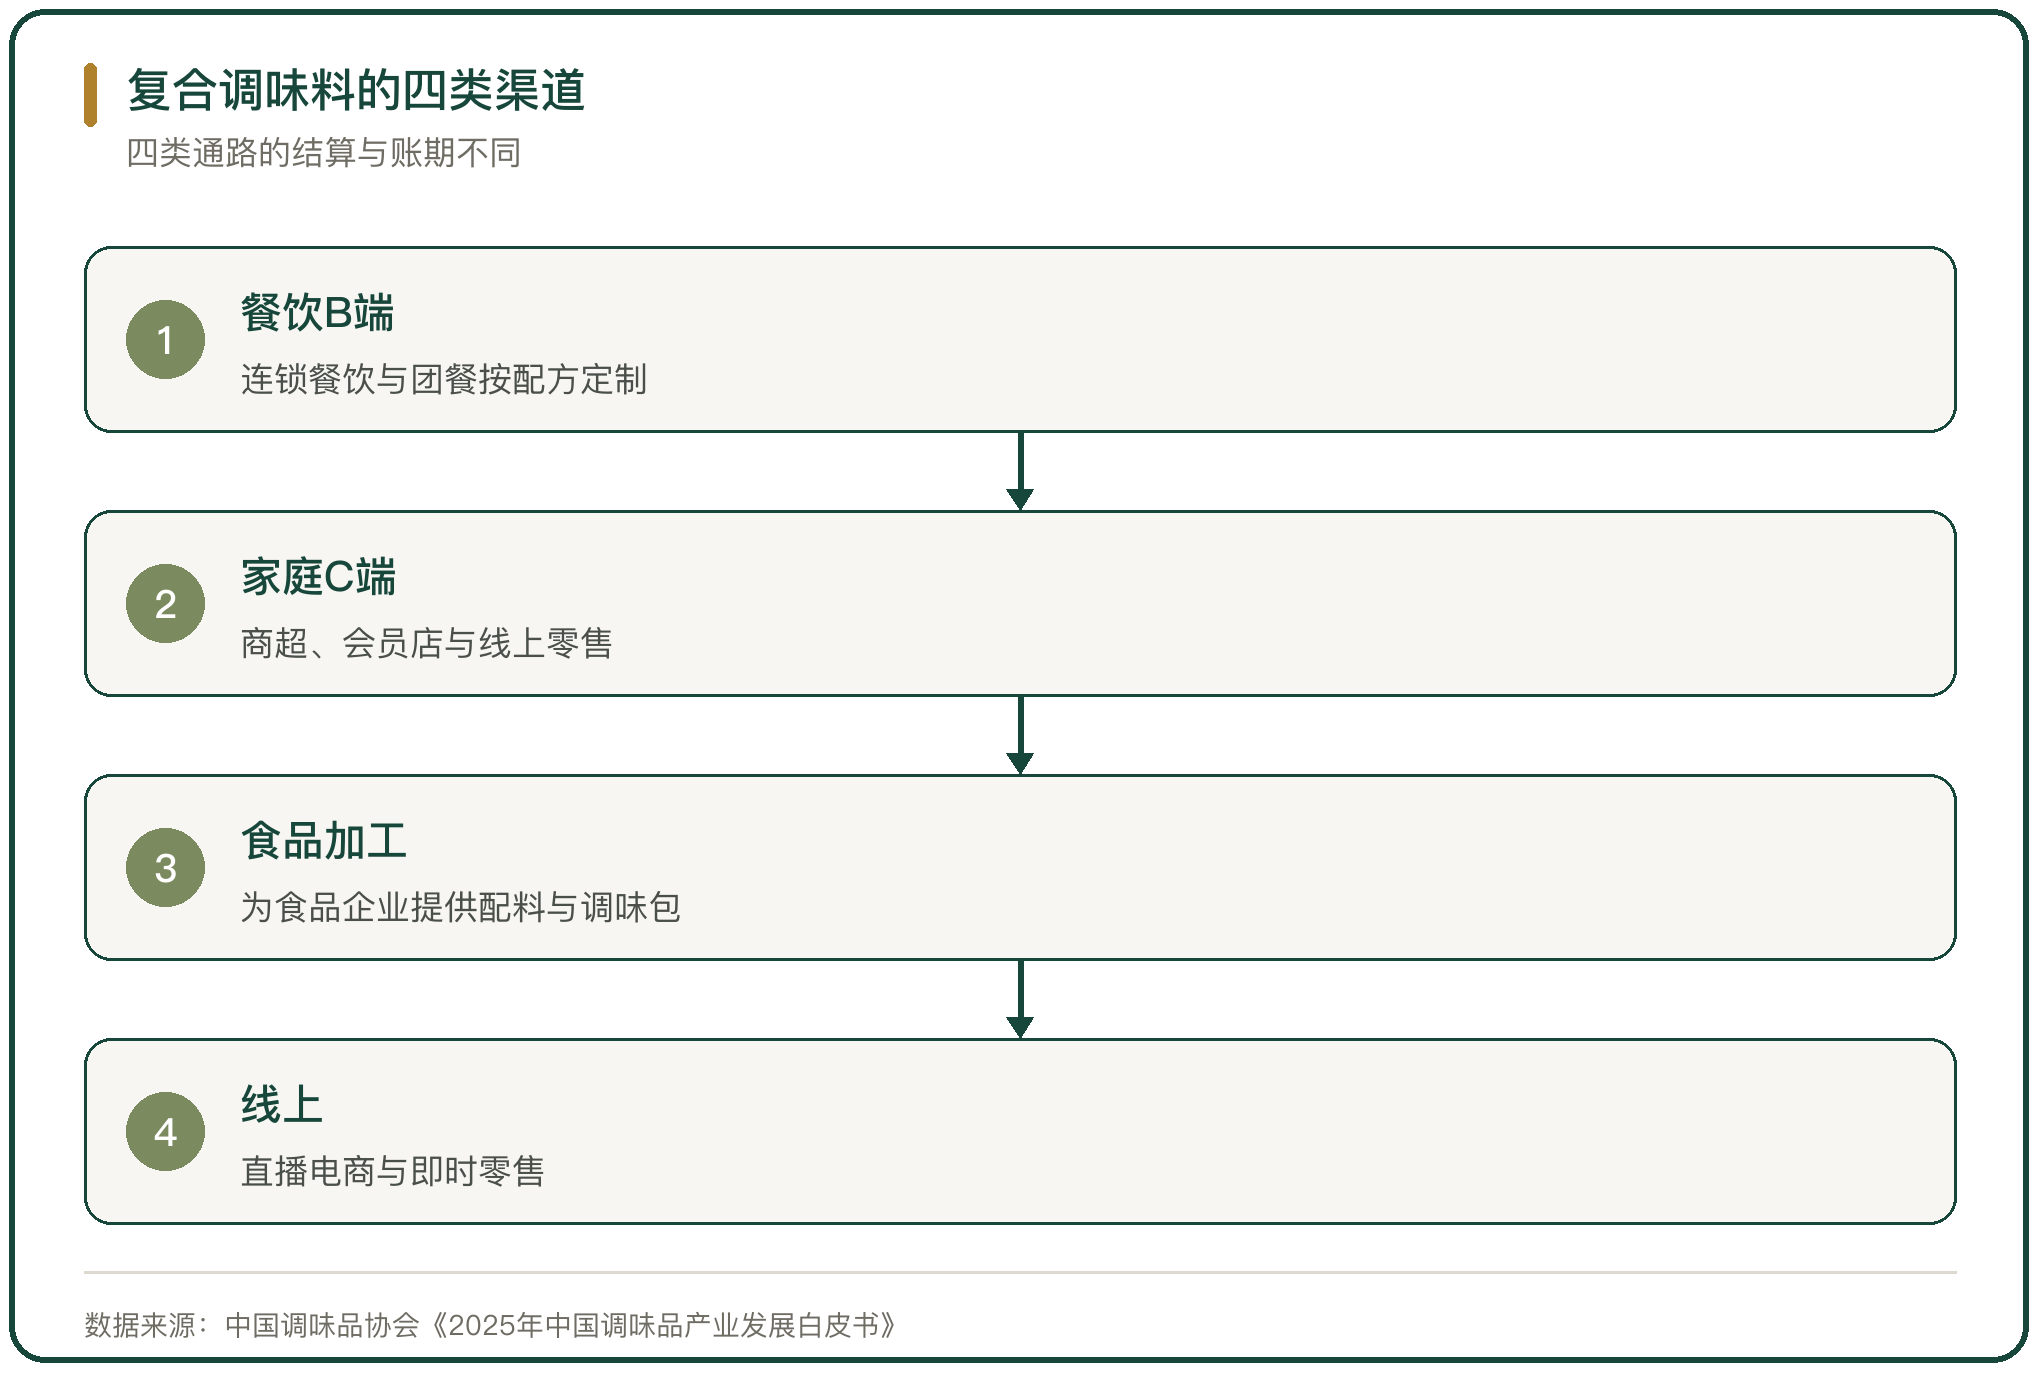
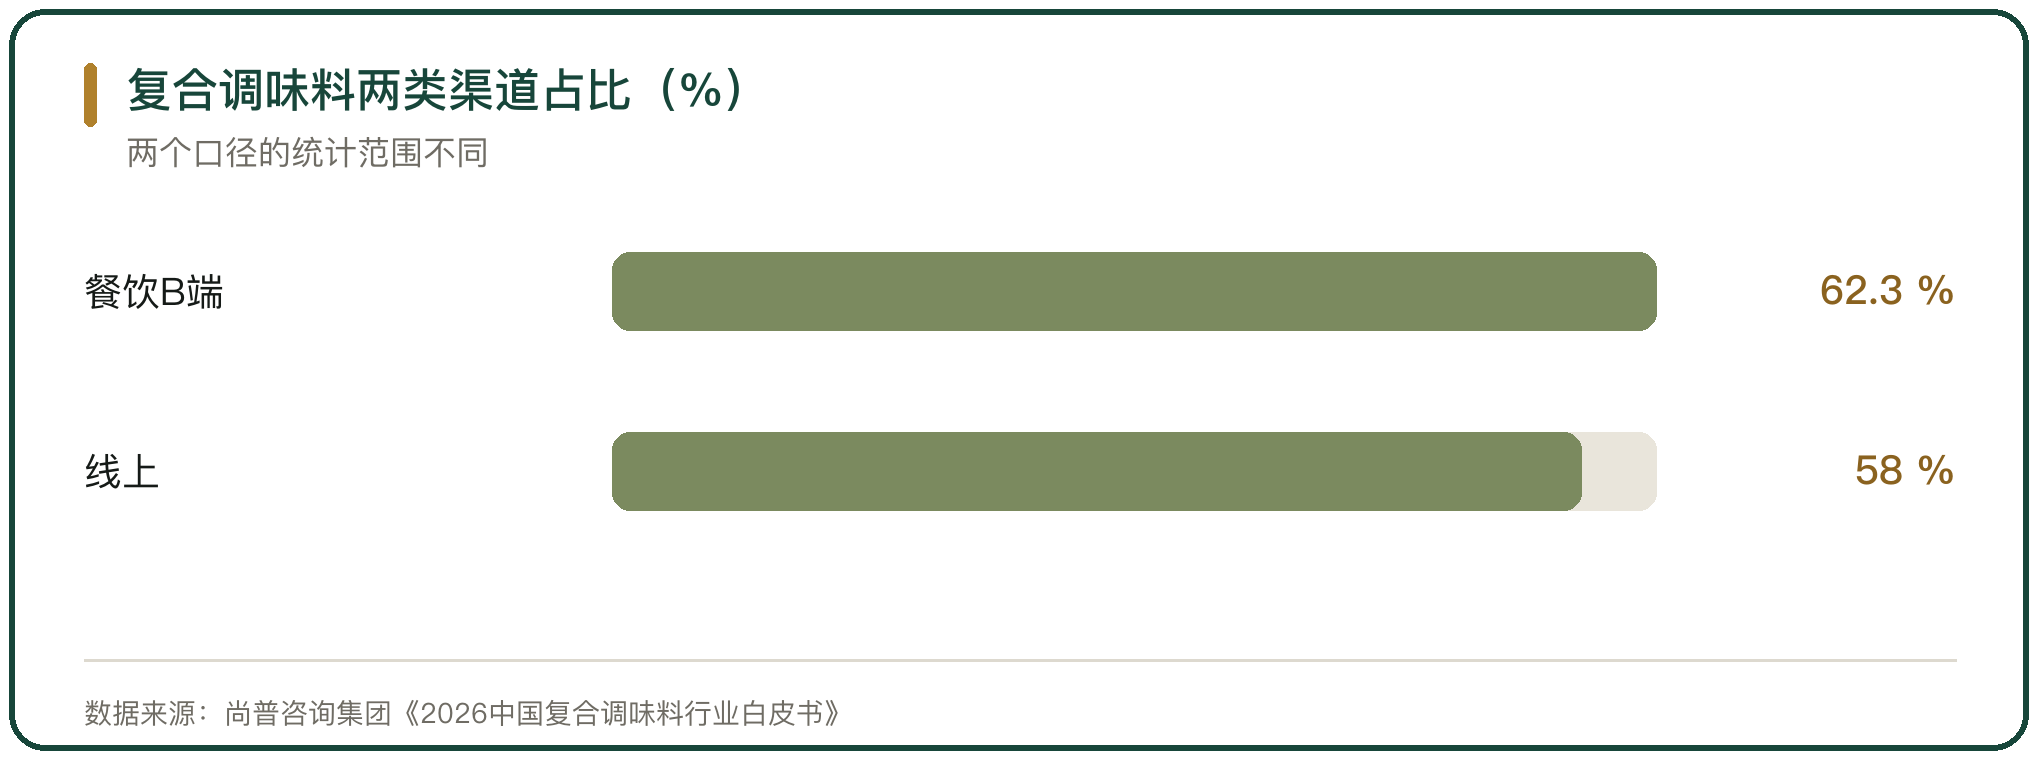
复合调味料的通路分四类,餐饮B端、家庭C端、食品加工与线上。2025 年餐饮B端与工业市场在复合调味料中的销售额占比 62.3%,约 1757 亿元;线上销售额占比 58%,首次超过线下(尚普咨询集团《2026中国复合调味料行业白皮书》)。两个占比的统计范围不同,B端口径只算餐饮与工业,线上口径含家庭零售的电商部分。
四类通路的结算方式不一样。餐饮B端按配方与订单结算,账期由合同约定;家庭零售走经销与商超,先货后款或买断;食品加工按配料标准供货;线上按平台规则结算,退货与流量费用计入成本。
三、餐饮B端渠道的份额与稳定度
餐饮是复合调味料用量最大的场景。连锁餐饮一旦选定调味品供应商,替换周期比零售渠道长,供应商因此获得一段稳定的订单。
颐海国际 2025 年第三方 B 端销售收入 3.00 亿元,同比增长 73.3%;火锅底料收入 40.38 亿元,同比增长 1.2%(颐海国际控股有限公司 2025 年年度业绩公告)。底料的标准化程度高,可以跨门店复制,餐饮渠道的增量主要来自连锁门店数量的扩张与菜品的增加。
餐饮渠道的门槛在配方与交付。门店数量多的品牌要求供应商按门店节奏分批到货,旺季的供应能力成为准入条件。
四、线上渠道的增速与毛利
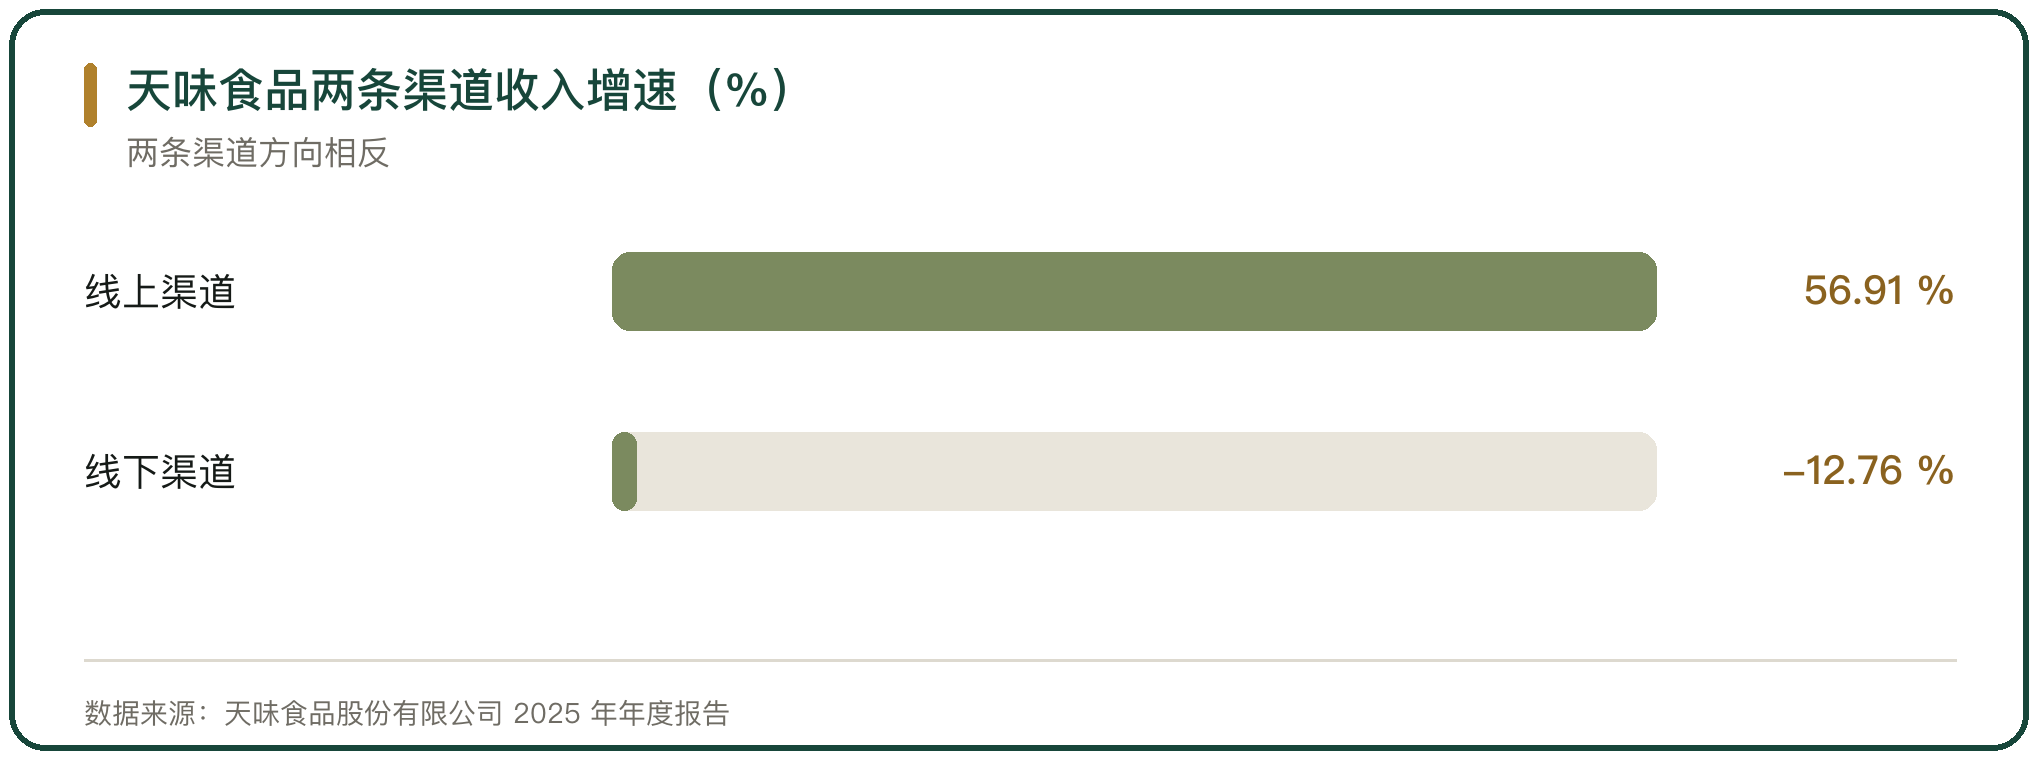
线上是复合调味料增速最快的通路。天味食品 2025 年线上渠道收入同比增长 56.91%,线上毛利率 50.76%,高出线下渠道近 14 个百分点(天味食品股份有限公司 2025 年年度报告)。
线上的高毛利来自定价空间,代价是流量费用与退货。低于 16 元的产品贡献了线上销量的大头,却只换回较小的销售额份额,定价被平台流量分配影响(华信人咨询《2025年中国中式菜品调料市场洞察报告》)。这一段的收入增速高,利润改善要看费用率。
五、商超与会员店渠道
商超是家庭消费的传统入口,份额在下降。会员店与折扣业态把选品权握在零售端,向品牌方提出定制要求。
宝立食品把山姆、盒马列为重要增长来源,并继续拓展其他新零售客户的定制业务;2025 年线上渠道收入 8.69 亿元,毛利率 55.31%(宝立食品科技股份有限公司 2025 年年度报告)。天味食品 2025 年进驻山姆会员店,并与盒马合作上架产品(中国证券报 2026-03)。会员店的单品数量少,进入门槛在配方与规格,一旦上架,单点销量相对集中。
六、经销商渠道的分层
经销商渠道覆盖中小餐饮与乡镇门店。天味食品 2025 年末经销商总数 3363 家,较期初增长 11.47%,增长来自下沉市场与空白区域拓展,同时淘汰低效经销商(天味食品股份有限公司 2025 年年度报告)。
经销商渠道的收入在 2025 年承压。天味食品线下渠道收入同比下降 12.76%,传统经销渠道的终端动销放缓。经销商数量增加而线下收入下降,网点数量的扩张没有换来同比例的出货,渠道需要先消化库存。
七、定制与通用产品的渠道差异
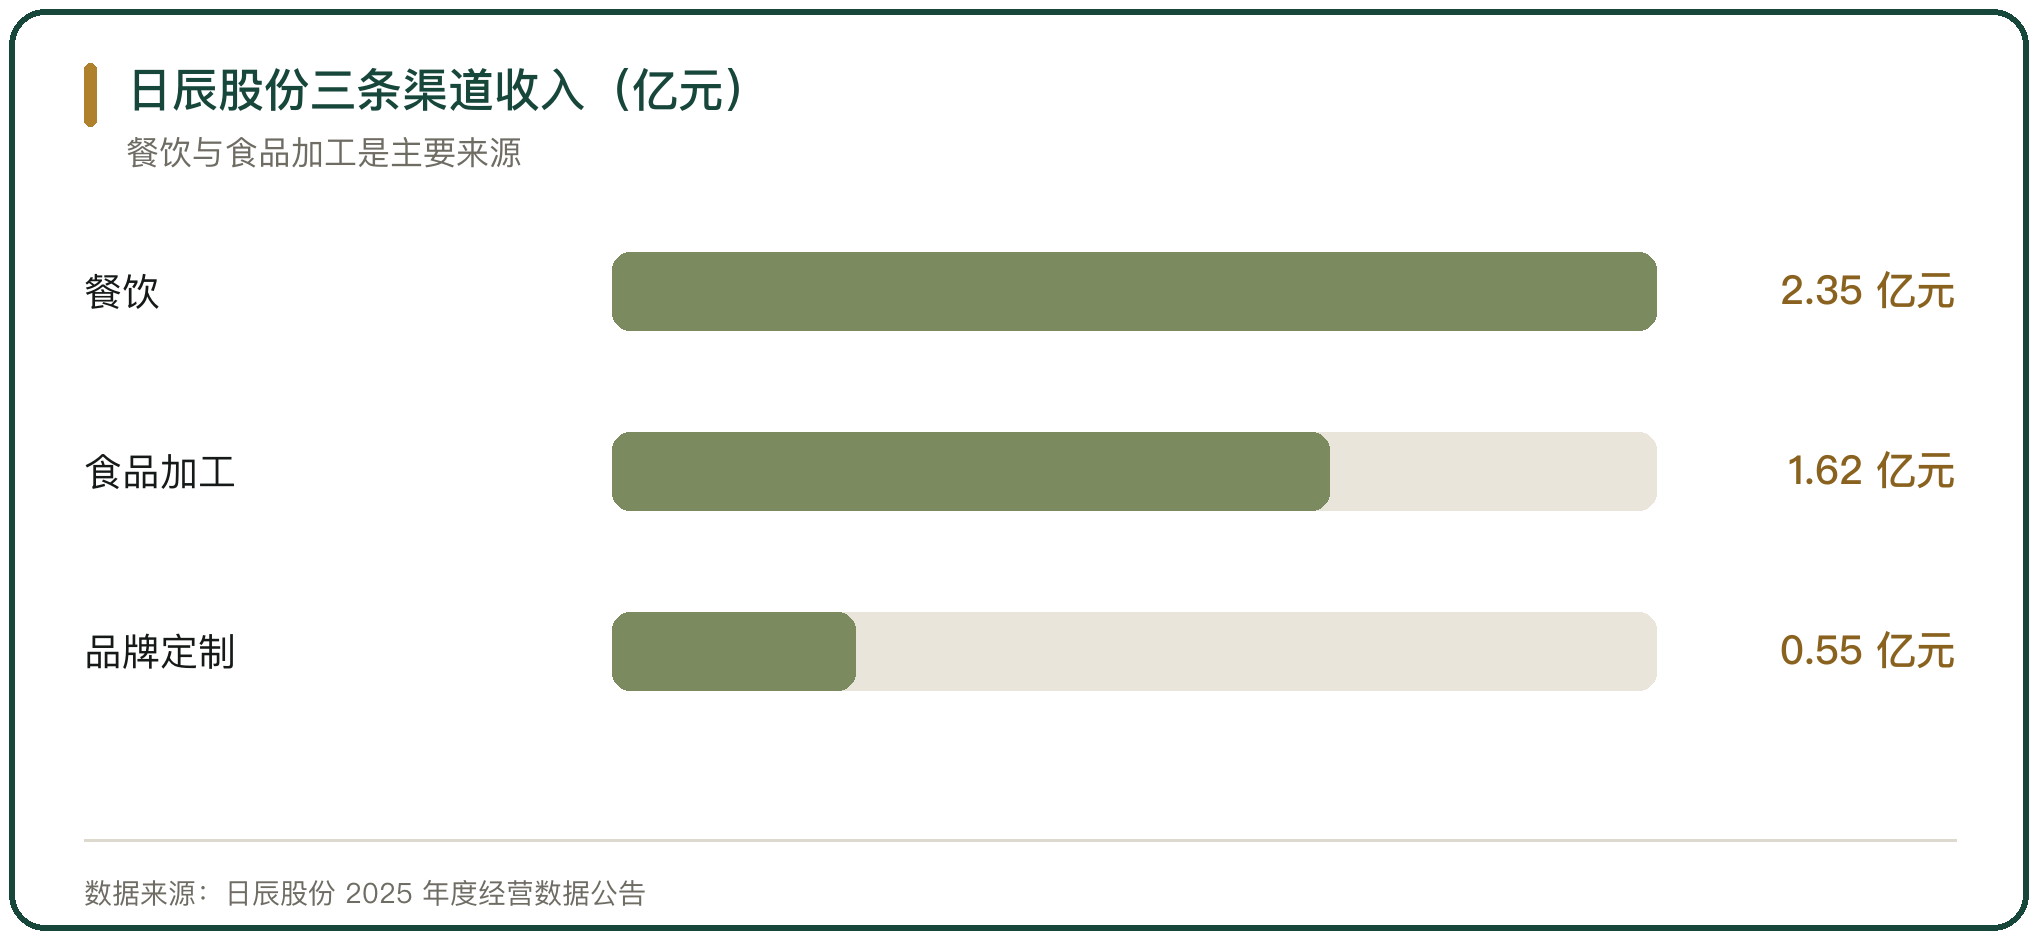
定制品的渠道跟着客户走,通用品的渠道跟着货架走。日辰股份 2025 年餐饮渠道收入 2.35 亿元、同比增长 17.38%,食品加工渠道收入 1.62 亿元、同比增长 15.88%,品牌定制渠道收入 5505 万元、同比增长 9.10%(日辰股份 2025 年度经营数据公告)。三条渠道的客户不同,餐饮与食品加工是主要来源。
宝立食品 2025 年直销模式收入占比近 85%,直销客户是连锁餐饮与食品工业企业(宝立食品科技股份有限公司 2025 年年度报告)。定制品对直销的依赖高于通用品,客户数量少而单个订单大,渠道结构更集中。
八、渠道结构的判断
复合调味料的渠道结构由产品类型决定。定制品走餐饮B端与食品加工,客户少、订单大、替换周期长;通用品走商超、经销与线上,客户多、单笔小、价格敏感。
两条线的走向在 2025 年分开。餐饮B端占比 62.3%,份额稳定;线上增速高于线下,毛利也高,但费用与退货占去一部分利润。天味食品的线下与线上收入一降一升,日辰股份三条渠道同时增长,差别在产品结构与客户类型。
渠道的完整度决定收入的稳定性。只做零售的企业受商超份额下降与线上价格竞争影响,只做定制的企业受连锁客户扩张节奏影响。把两条线分开看,比看一个总数更能说明收入的来源。



写点看法