

飞鸿品农 飞鸿品农

糖企渠道与直销体系

2026-10-03 慕飞鸿 食糖与糖料流通 阅读 35 评论 0
农产品流通研究|二、品类流通 | 3、大宗与粮油| 27 食糖与糖料流通 |
糖企卖糖有三条路:直销给大客户、经经销商分销、上电商平台撮合。中粮糖业 2025 年食糖业务收入 243.36 亿元,靠的是产销研一体的直销与贸易;广农糖业维持经销商为主、终端为辅的模式,广西区内收入占 42.19%;泛糖电商平台的购销总量从 2023 年的 6.7 万吨升到 2025 年的 20 万吨。渠道结构决定糖企在糖价下行时能不能稳住销量与回款。

关键词 糖企渠道直销体系经销商分销电商平台订单农业食糖销售

关键数据
中粮糖业 2025 年食糖业务收入
243.36亿元
同比下降 18.64%;当年食糖总经营量约 370.18 万吨,自产糖产量 127.56 万吨。中粮糖业控股股份有限公司 2025 年年度报告
中粮糖业 2025 年食糖总经营量
370.18万吨
其中自产糖销售量约 126.49 万吨、同比增长 6.26%;公司拥有 13 家制糖企业,炼糖产能超过 200 万吨/年。中粮糖业控股股份有限公司 2025 年年度报告
广农糖业 2025 年自产糖收入占比
69.34%
自产糖收入 17.10 亿元、毛利率 10.77%;物流仓储收入 2.11 亿元、占 8.55%。广西农投糖业集团股份有限公司 2025 年年度报告
广农糖业 2025 年广西区外收入占比
57.81%
广西区内收入占 42.19%;当年机制糖销售维持经销商为主、终端为辅的模式。广西农投糖业集团股份有限公司 2025 年年度报告
泛糖专区 2025 年购销总量
20万吨
2023 年 6.7 万吨,2024 年 15 万吨,2025 年 1 至 10 月超过 18 万吨;交易品类以白砂糖为主。期货日报 2025 年报道

一、糖企的三条销售路径

糖企的客户分两类:一类是用糖量大的食品饮料企业,一类是分散的贸易商与终端。大客户走直销,糖厂按订单定规格与包装,签年度合同;分散客户走经销,经销商承担仓储、配送与账期;电商平台近年成为第三条路,把现货挂牌、竞拍与基差交易搬到线上。

三条路的分工由客户规模决定。用糖量稳定的饮料与乳品企业适合直销,中小终端与区域市场适合经销,跨区域的中小客户适合平台撮合。同一家糖企往往三条路并用。
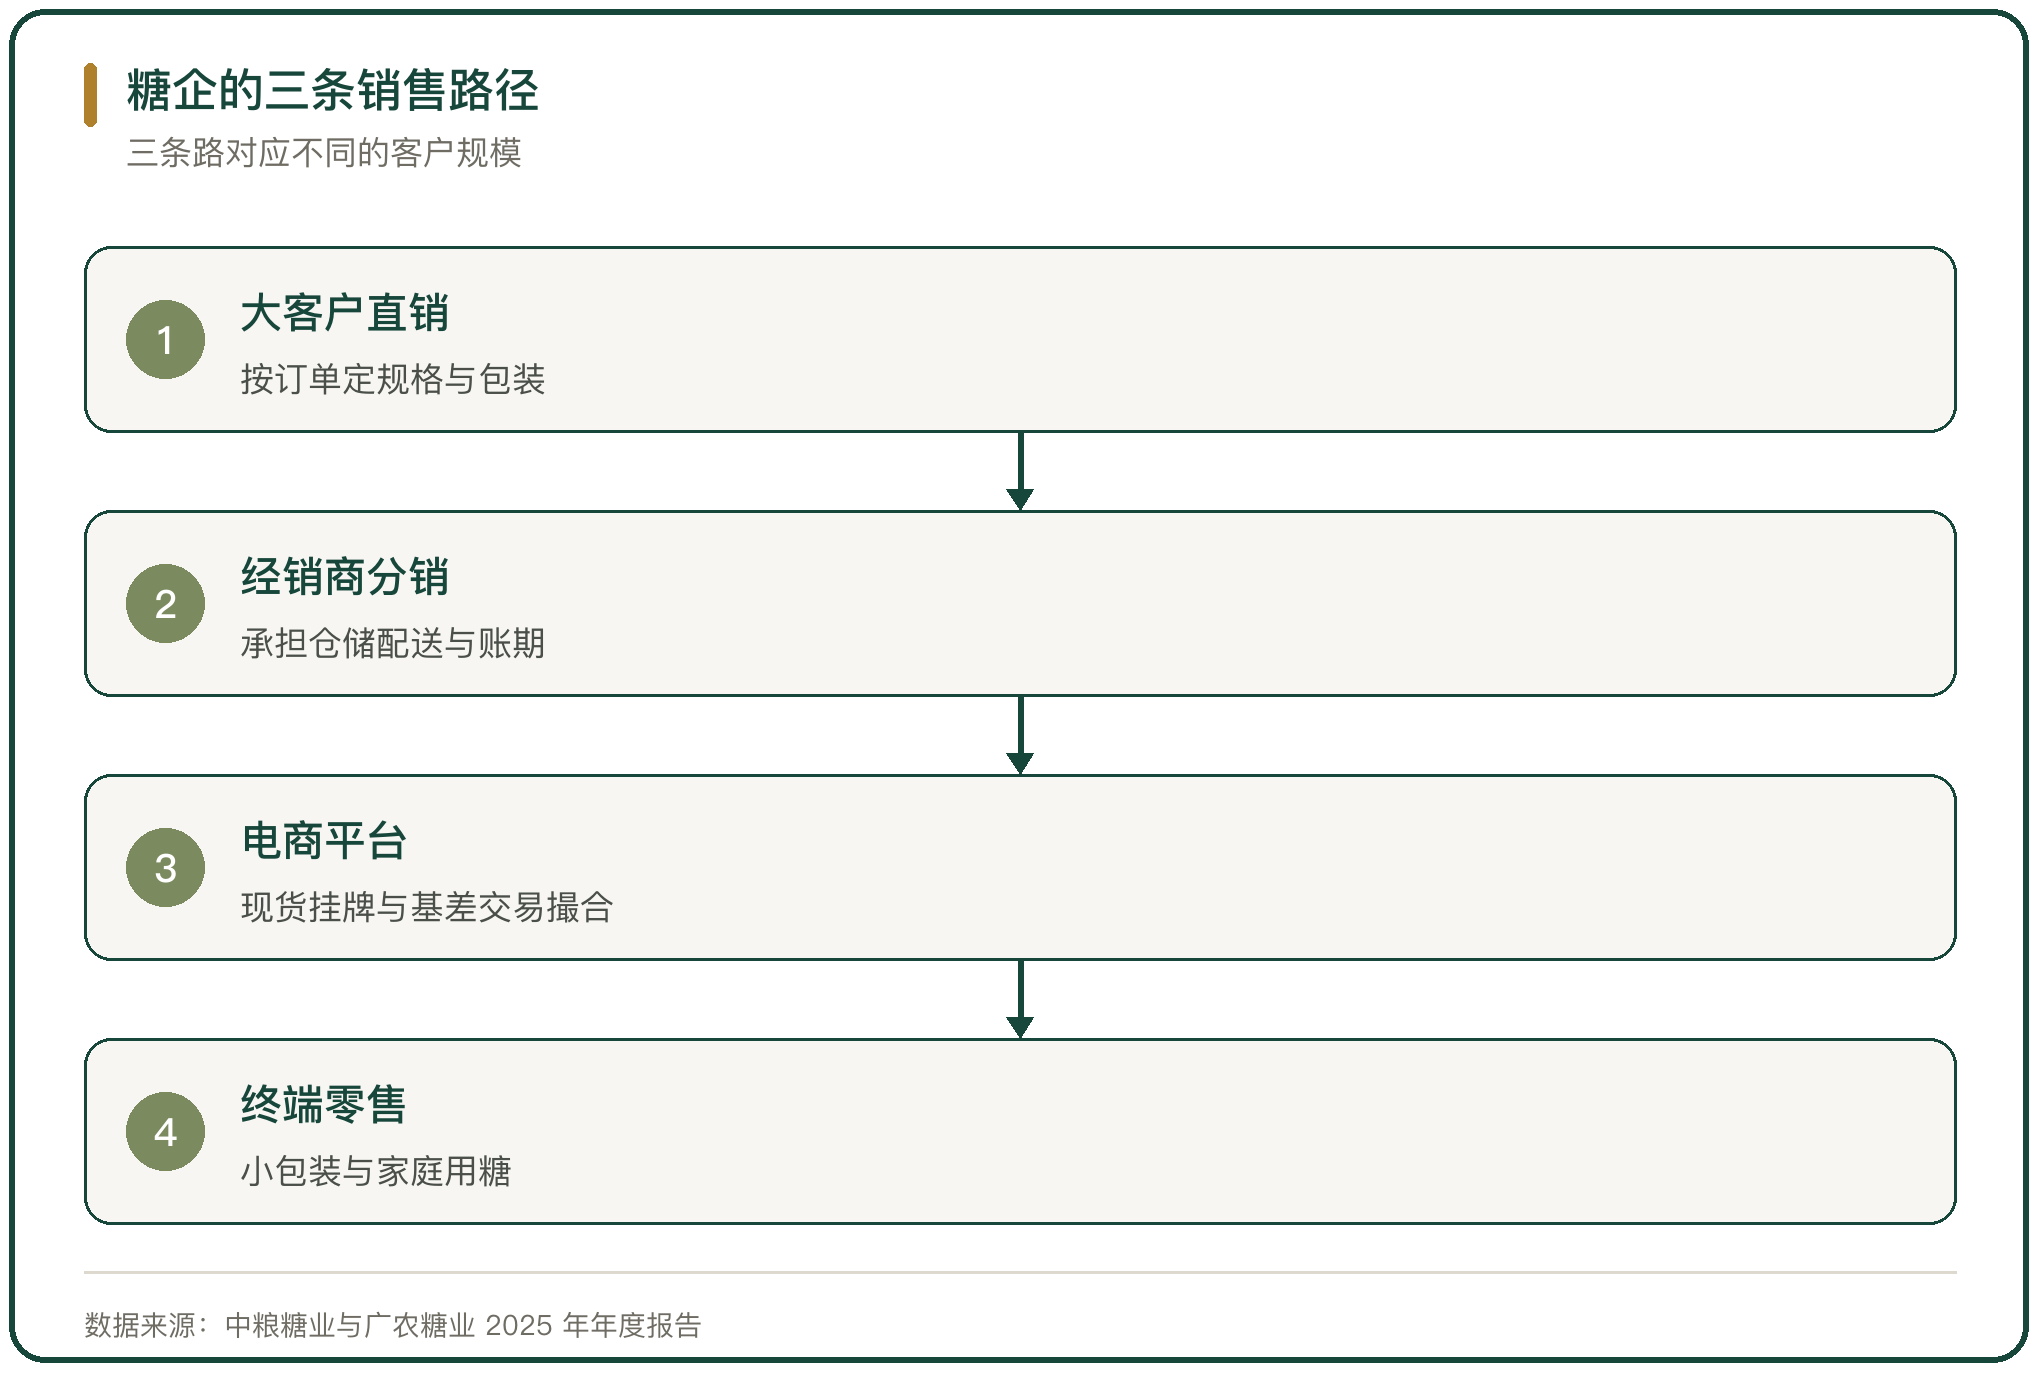
糖企的三条销售路径

图 1 糖企的三条销售路径

二、大客户直销的绑定方式

直销的核心是把产品做到客户的生产线上。中粮糖业以客户需求为导向,为客户定制不同包装规格,客户含亿滋、嘉吉、可口可乐、蒙牛、玛氏、雀巢、伊利、好丽友等食品饮料企业,并配套液体糖、药用糖等品类(中粮糖业控股股份有限公司 2025 年年度报告)。

直销的黏性来自认证与配方。客户更换糖源要先做供应商认证与配方验证,周期长,一旦进入供应链就不容易换。糖企靠这一点稳住销量。

三、经销商体系的层级与职能

经销商是糖企覆盖分散市场的主要通道。广农糖业 2025 年机制糖销售维持经销商为主、终端为辅的模式,主要客户包括需求量大、信誉好的大型食品饮料企业和大型糖类的专业经销商(广西农投糖业集团股份有限公司 2025 年年度报告)。

经销商的职能是仓储、配送与垫资。糖厂给经销商的账期与返利,换来经销商对中小终端的覆盖。经销商再往下分到二级商与零售商,同一批糖经手两次以上,链路拉长。
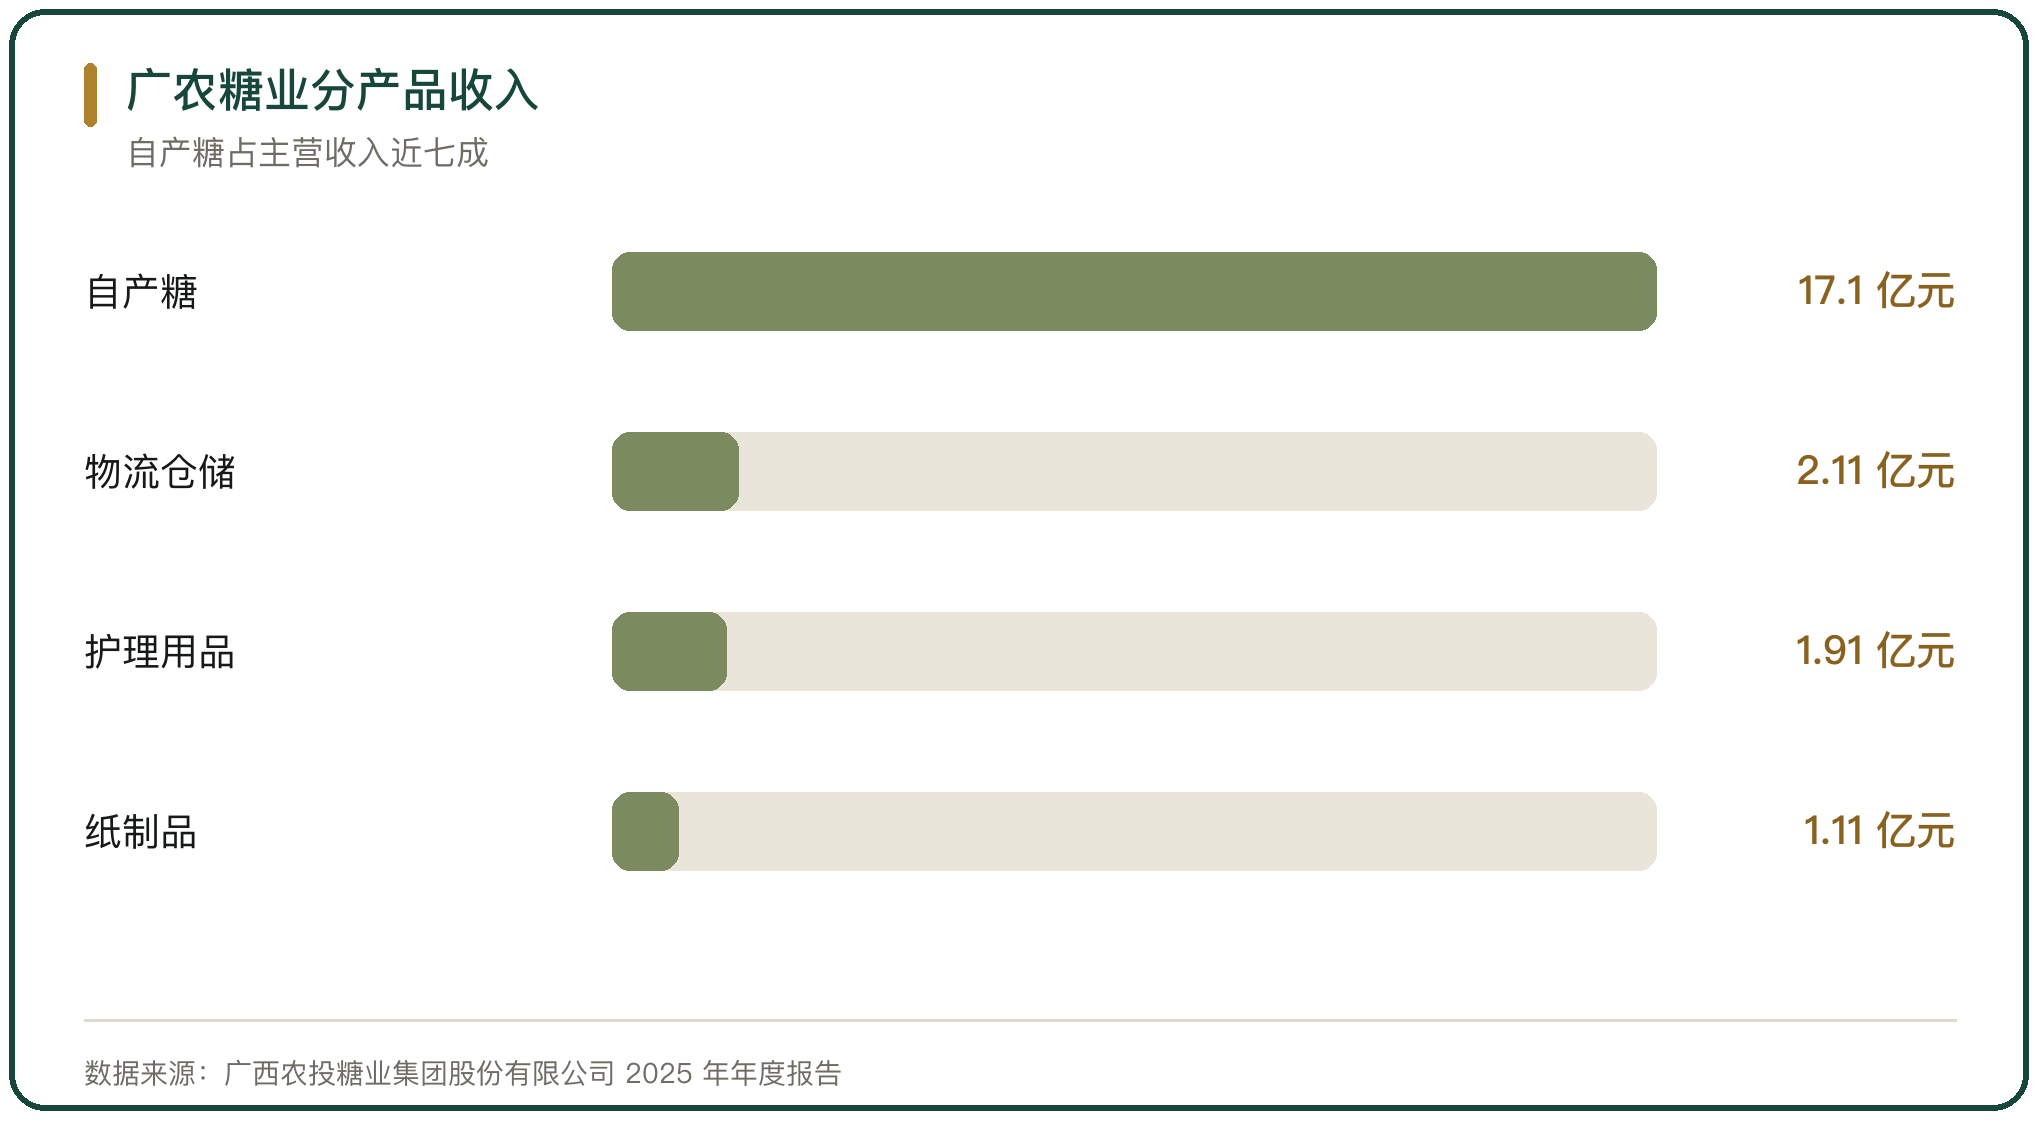
广农糖业分产品收入

图 2 广农糖业分产品收入

四、区域收入结构与直销的比重

糖企的收入结构反映渠道重心。广农糖业 2025 年广西区内收入 10.41 亿元,占主营业务收入的 42.19%;广西区外收入 14.26 亿元,占 57.81%(广西农投糖业集团股份有限公司 2025 年年度报告)。区内靠产地半径与经销商网络,区外靠批发与终端配送。

分产品看,自产糖收入 17.10 亿元,占 69.34%,毛利率 10.77%;物流仓储收入 2.11 亿元,占 8.55%,毛利率 1.19%。糖企把仓储物流并入经营,是为直销与经销两头提供履约支持。
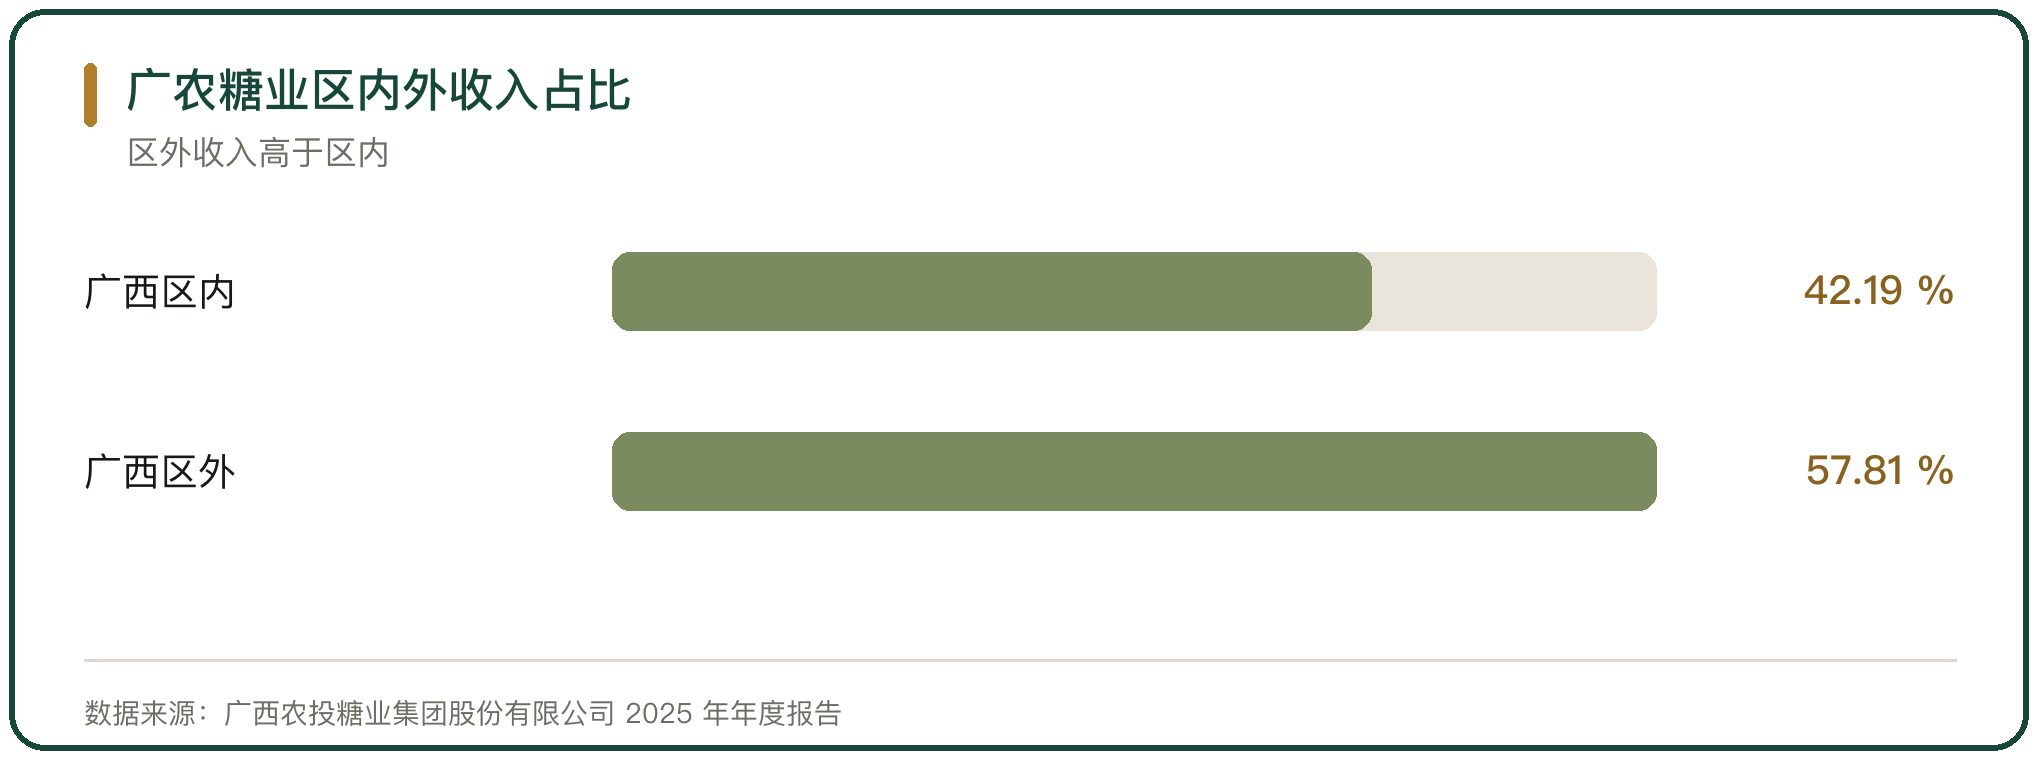
广农糖业区内外收入占比

图 3 广农糖业区内外收入占比

五、电商平台把现货交易搬到线上

电商平台撮合的是标准化现货。泛糖电商平台 2025 年 7 月上线 2.0 版本,糖源覆盖全国主要产区,品类包括白砂糖、绵白糖、冰糖、红糖及制糖副产品,购销模式含现货挂牌、竞拍、基差交易与产能预售(泛糖科技(人民网广西频道 2025 年报道))。

平台把隐性规则转成线上流程。泛糖专区的购销总量从 2023 年的 6.7 万吨升到 2024 年的 15 万吨,2025 年 1 至 10 月超过 18 万吨(期货日报 2025 年报道)。电子仓单与统一保证金替代了双边信用博弈,交易差错率降到 1% 以下。
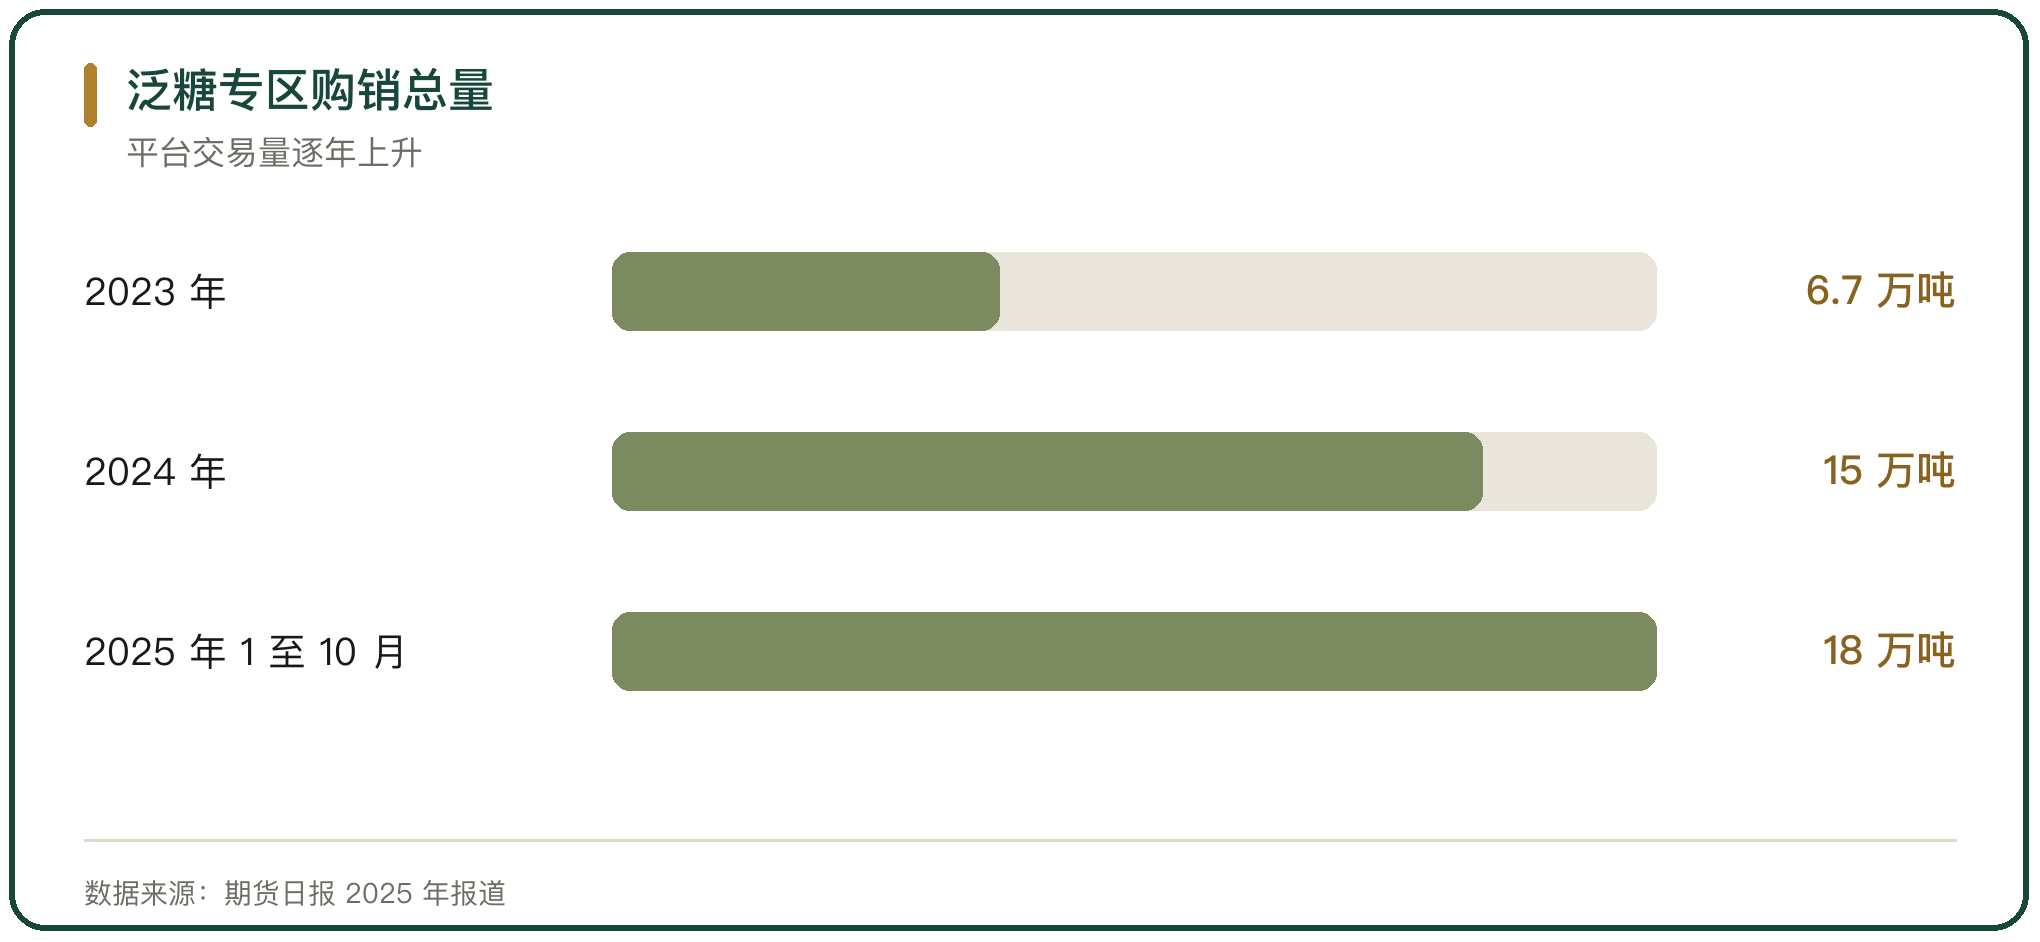
泛糖专区购销总量

图 4 泛糖专区购销总量

六、订单农业与蔗款兑现

糖企向上游延伸的是订单农业。糖厂与蔗农签收购合同,锁定蔗区原料与价格,蔗款按约定周期兑现。合同把糖企与蔗农绑在一起,也把糖企的成本与糖价联动起来。

兑现效率影响蔗农的种植意愿。来宾 2025/26 榨季糖料蔗首付价 510 元/吨,加价品种 540 元/吨,糖价超过 6300 元/吨时启动 6% 的二次结算(来宾市糖业协会)。支付越及时,蔗农愿意种的面积越大,糖企的原料越稳。

七、品牌与终端的直销尝试

糖企往终端走,靠小包装与品牌。中粮糖业把产品分成工业用糖、厨房用糖、高端健康糖三个层次,崇左糖业主打“中糖”品牌,覆盖白砂糖、红糖、液体糖、小包装糖与药用蔗糖的产品体系(中粮崇左糖业有限公司)。小包装糖面向家庭与餐饮,单价高于工业糖。

终端渠道的投入回报周期长。家庭用糖的采购分散、复购稳定,但建设品牌与铺货要花时间。糖企在直销大客户以外做终端,是想在工业糖价格波动以外多一条稳定的收入。
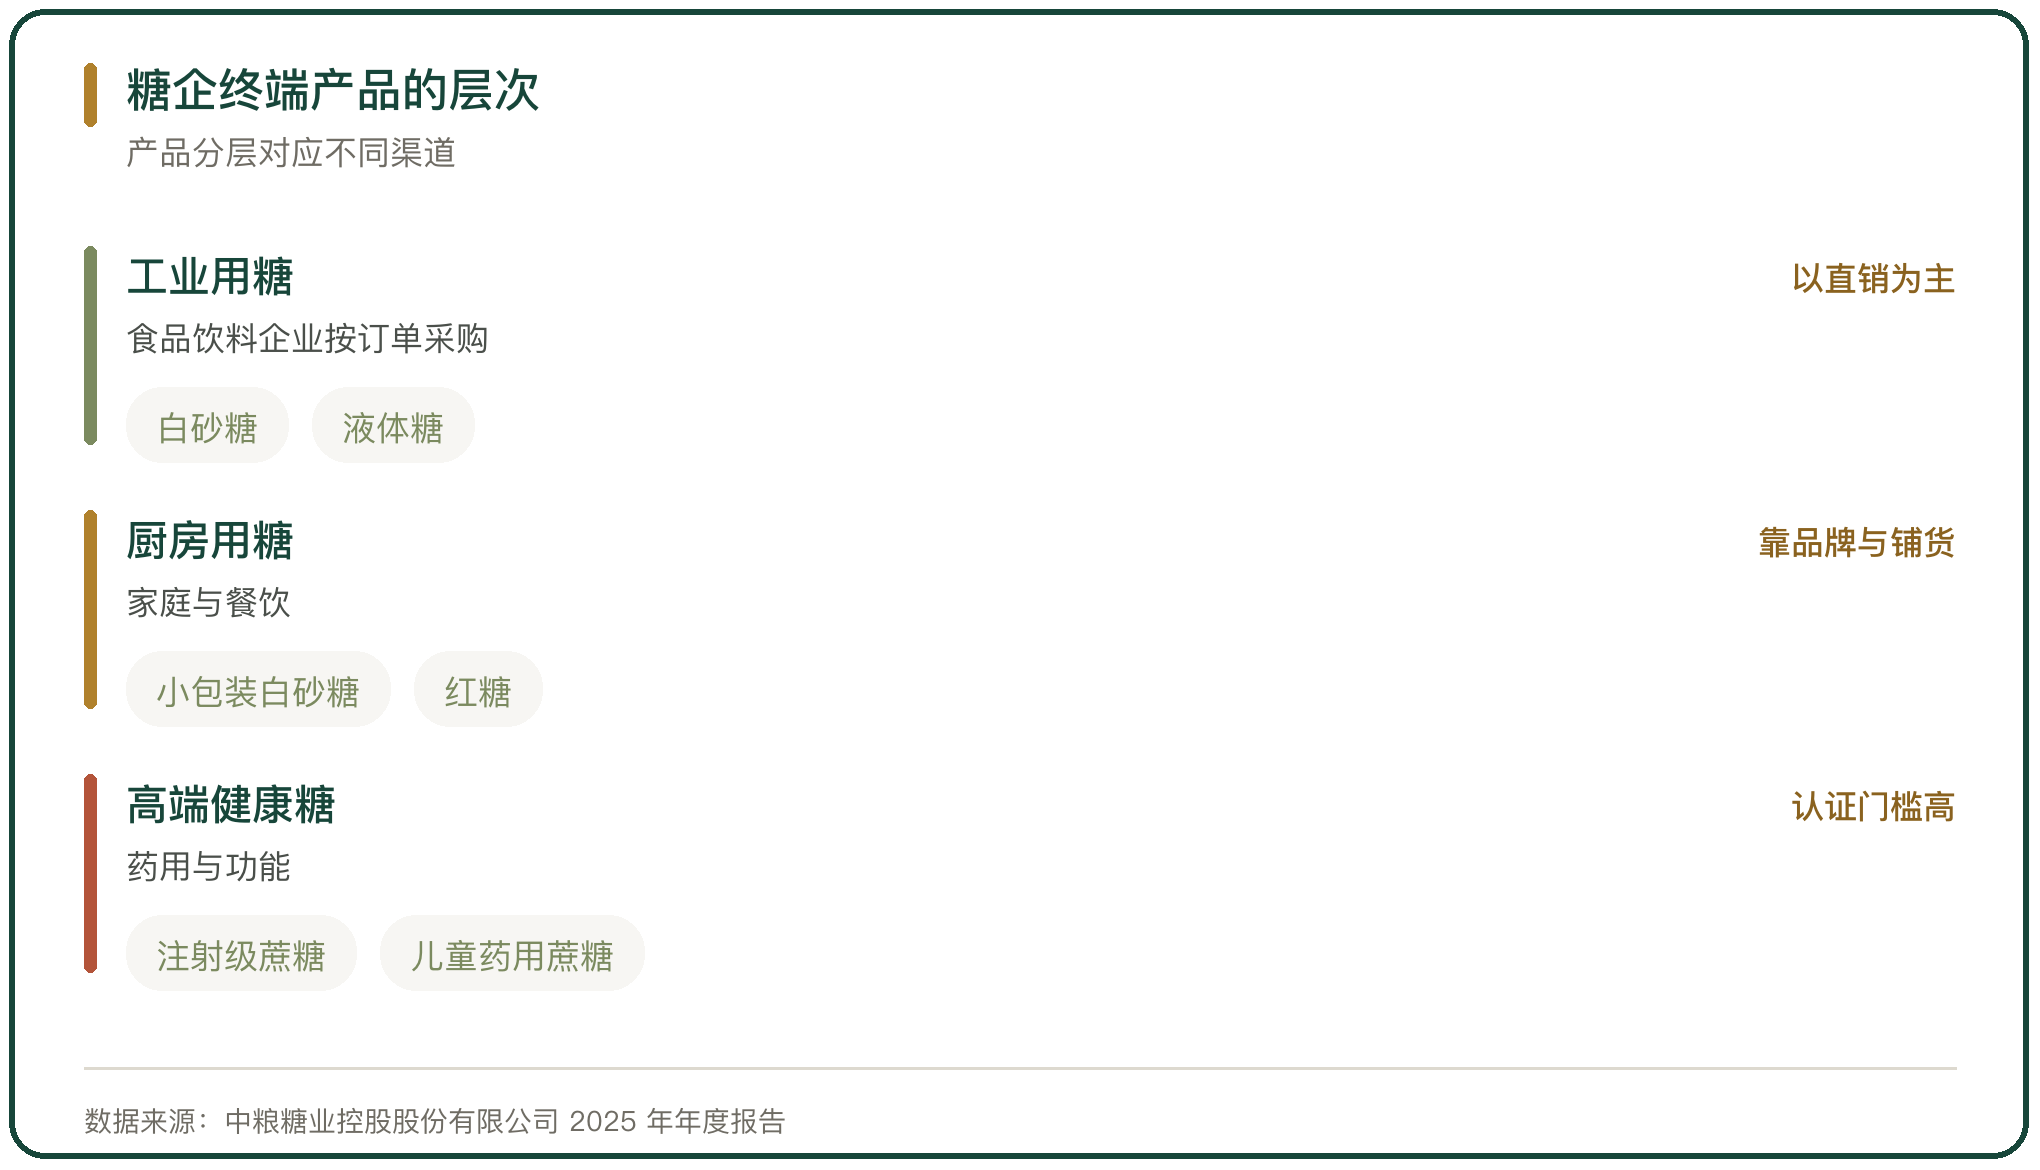
糖企终端产品的层次

图 5 糖企终端产品的层次

八、渠道结构对糖价下行的缓冲

糖价下行时,渠道结构决定糖企的销量与回款。直销大客户的合同周期长、价格随行就市,订单量相对稳定;经销商随价采购,糖价跌时观望,糖厂出货变慢;平台交易把现货转成标准化合约,成交更快。

2025 年国内糖价走低,一级白砂糖批发均价约 6025 元/吨。中粮糖业食糖业务收入 243.36 亿元,同比下降 18.64%,经营量约 370.18 万吨;广农糖业自产糖收入靠区内经销网络与终端保持增长。渠道越稳,糖企越能扛过价格低位。


糖企的销售分直销、经销与平台三条路。中粮糖业 2025 年食糖业务收入 243.36 亿元,食糖总经营量约 370.18 万吨,自产糖销售量约 126.49 万吨;广农糖业维持经销商为主、终端为辅,自产糖收入占主营业务收入的 69.34%、毛利率 10.77%,广西区外收入占 57.81%(两家公司 2025 年年度报告)。电商把现货交易标准化,泛糖专区购销总量从 2023 年的 6.7 万吨升到 2025 年的 20 万吨。糖价下行时,直销合同稳量、经销随价摆动、平台加速成交,三种渠道的组合决定糖企的销量与回款节奏。

行内实情

大客户直销的黏性来自供应商认证与配方验证,进入供应链后不易更换
经销商承担仓储、配送与垫资,糖厂用账期与返利换取对中小终端的覆盖
电商平台把现货交易转成标准化合约,电子仓单与统一保证金替代双边信用博弈

相关问题

糖企的销售渠道有哪几种。
三条:直销给用糖量大的食品饮料企业,经经销商覆盖分散终端,用电商平台撮合跨区域的中小客户。中粮糖业 2025 年食糖业务收入 243.36 亿元,经营量约 370.18 万吨;广农糖业维持经销商为主、终端为辅的模式,广西区内收入占 42.19%(两家公司 2025 年年度报告)。
直销大客户为什么黏性强。
客户更换糖源要先做供应商认证与配方验证,周期长,进入供应链后不易更换。中粮糖业为客户定制包装规格,客户含亿滋、可口可乐、蒙牛、玛氏、雀巢、伊利等,并配套液体糖、药用糖等品类(中粮糖业控股股份有限公司 2025 年年度报告)。
电商平台改变了什么。
平台把现货交易转成标准化合约。泛糖电商平台 2.0 支持现货挂牌、竞拍、基差交易与产能预售,泛糖专区的购销总量从 2023 年的 6.7 万吨升到 2025 年的 20 万吨(期货日报)。电子仓单与统一保证金替代双边信用博弈,交易差错率降到 1% 以下。
名词解释

加价:商品从上一环节到下一环节的价格抬升,常用”加价倍数”衡量链条长短。
基差:现货价格与期货价格之差,是套期保值与定价的重要参考。
账期:买方从收货到付款的时间间隔,直接占用供应商资金。
订单农业:先签订收购合同再组织生产,以锁定数量与价格的产销方式。
总第0718篇 | 二、品类流通|27-食糖与糖料流通-017

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。
