

广西云南主产区流通节点
一、主产区的产量与地位
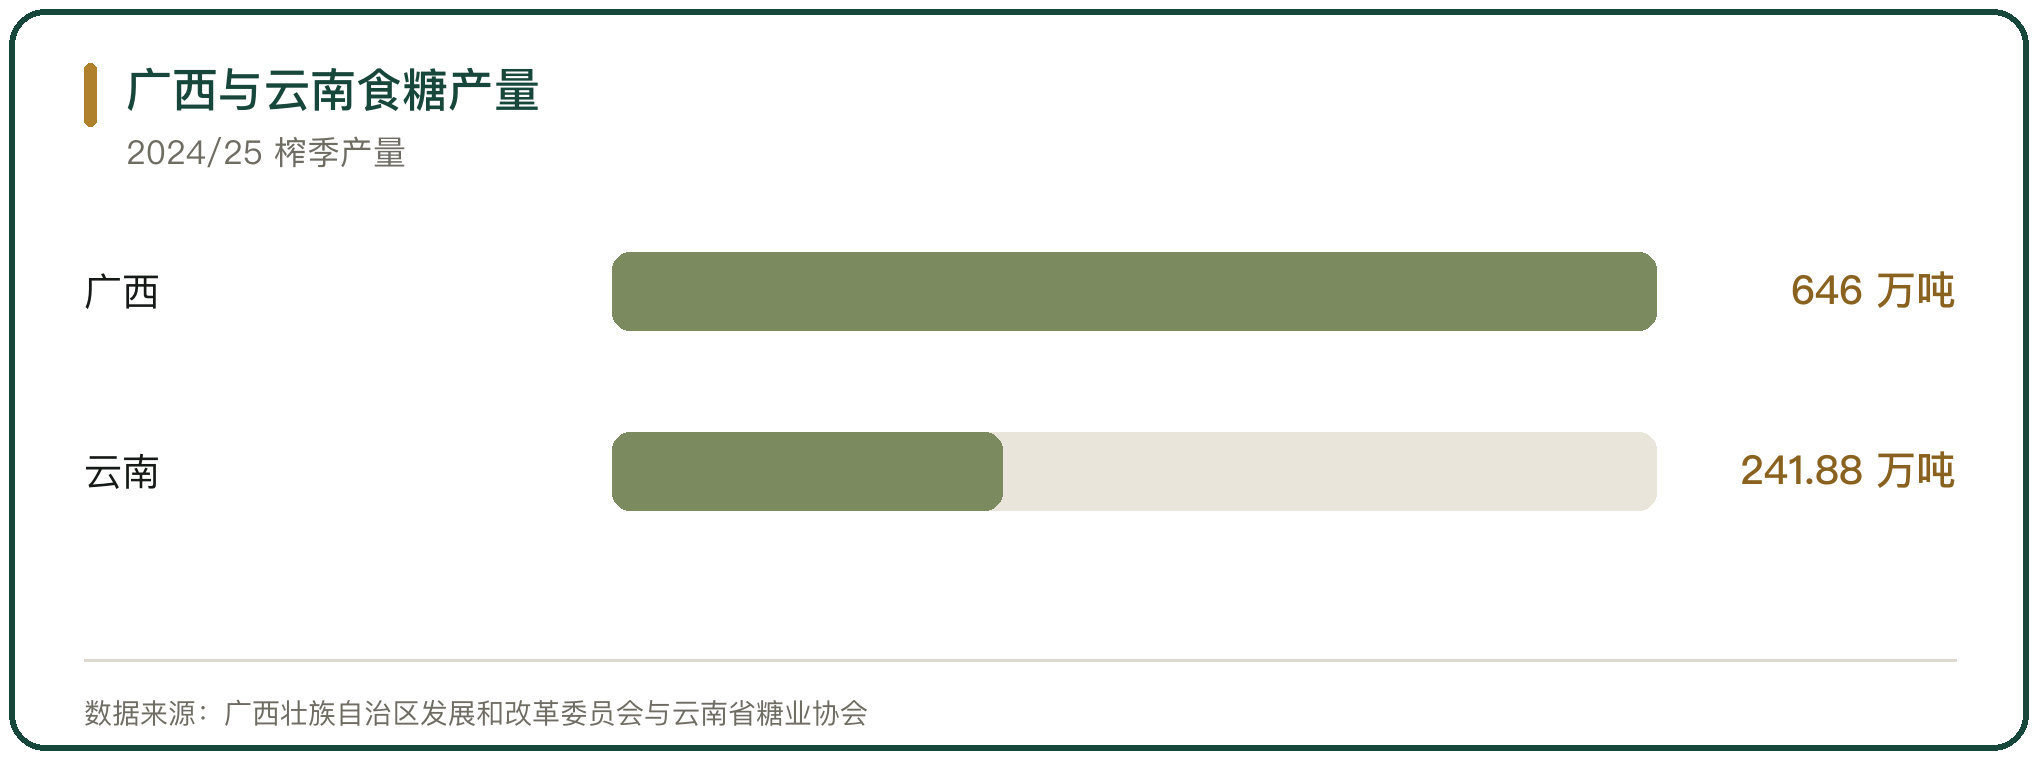
广西与云南撑起国内甘蔗糖的绝大部分。2024/25 榨季,广西糖料蔗种植面积 1135 万亩,同比增加 11 万亩;食糖产量 646 万吨,同比增加 28 万吨,创近 10 年新高,产糖率 13.3%,创广西历史最高(广西壮族自治区发展和改革委员会)。
广西的种植面积与产量连续 34 个榨季居全国第一。2025/26 榨季,广西糖料蔗种植面积增加到 1234 万亩,同比增加 99 万亩,是近 10 年最高(广西壮族自治区农业农村厅)。
二、广西主产区的节点分布
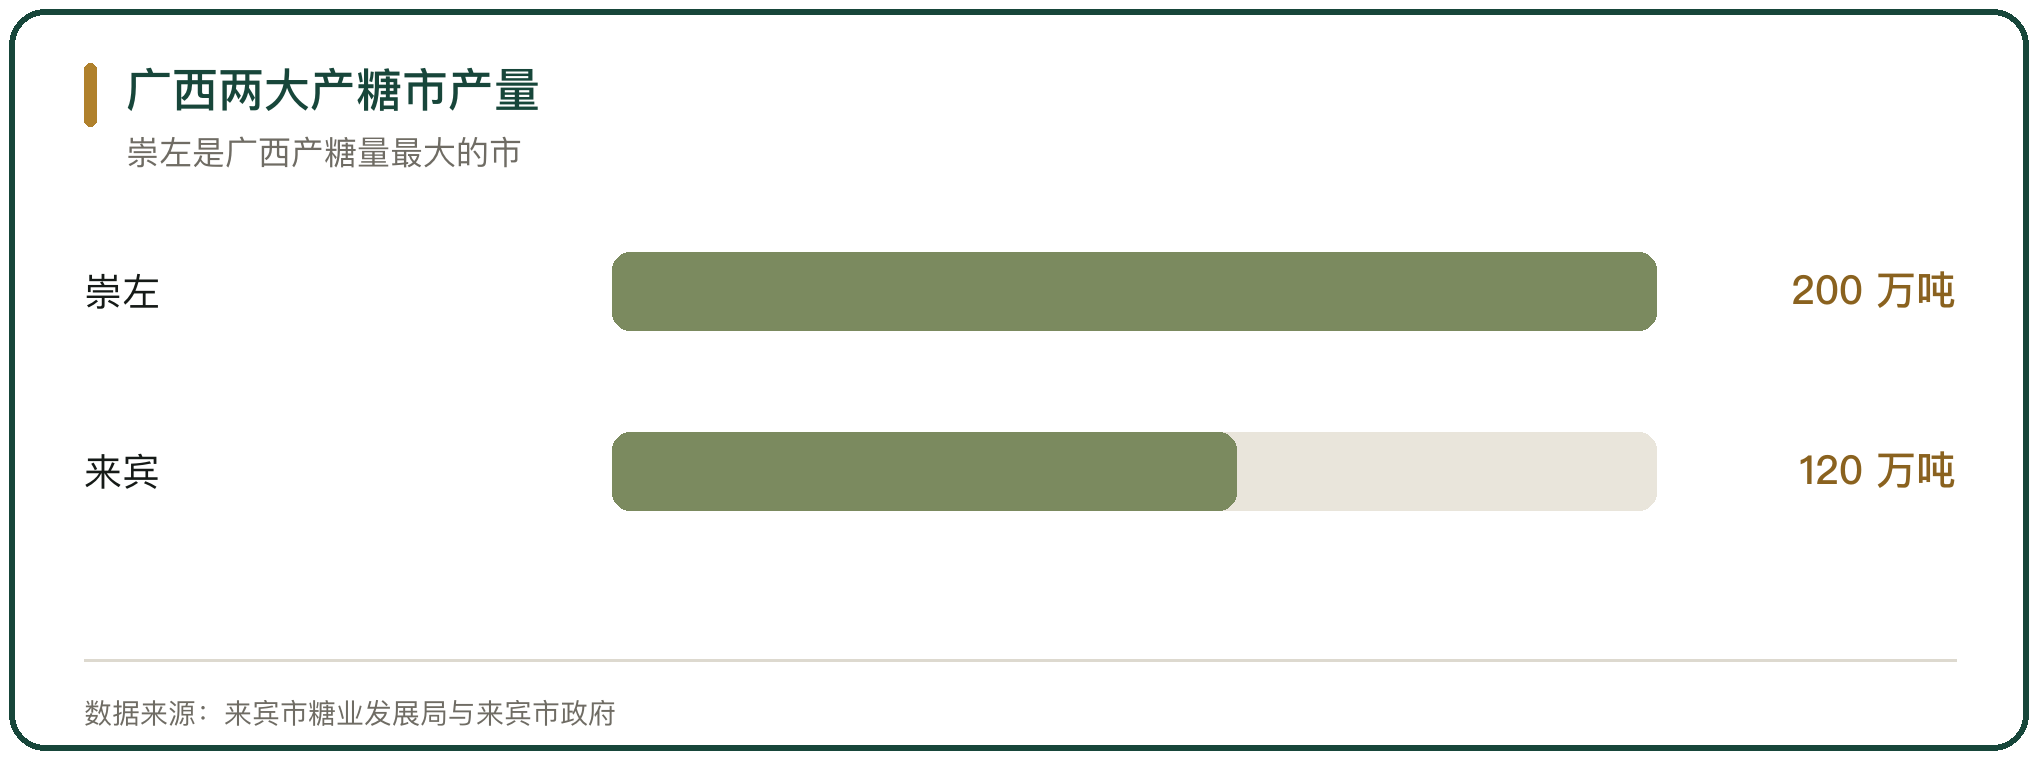
广西的糖厂沿蔗区分布,崇左与来宾是两大集中区。来宾 2024/25 榨季糖料蔗种植面积 182.12 万亩,预计进厂糖料蔗 950 万吨以上、食糖产量 120 万吨以上,13 家制糖企业总产能超过 10 万吨/日(来宾市糖业发展局)。
崇左每年生产白砂糖超过 200 万吨,是广西产糖量最大的市。蔗田到糖厂的距离决定砍、运、榨的衔接,糖厂多建在蔗区中心,减少原料运输的损耗与时间。
三、云南主产区的产量与糖厂
云南是国内第二大产区。2024/25 榨季,云南入榨甘蔗 1806.30 万吨,产糖 241.88 万吨,产糖率 13.39%,全省 52 家糖厂全部收榨(云南省糖业协会)。临沧、保山、普洱、玉溪、德宏、西双版纳、红河、文山等州市种植甘蔗。
云南糖的价格与运费有优势。2025 年云南糖报价长期低于广西糖,2025 年 5 月内陆地区云南糖报价 6100 至 6150 元/吨,沿海港口广西糖 6230 至 6270 元/吨(泛糖科技)。价差与运费差让云南糖往福建、浙江、山东等地辐射。
四、糖料蔗的收购价与联动机制
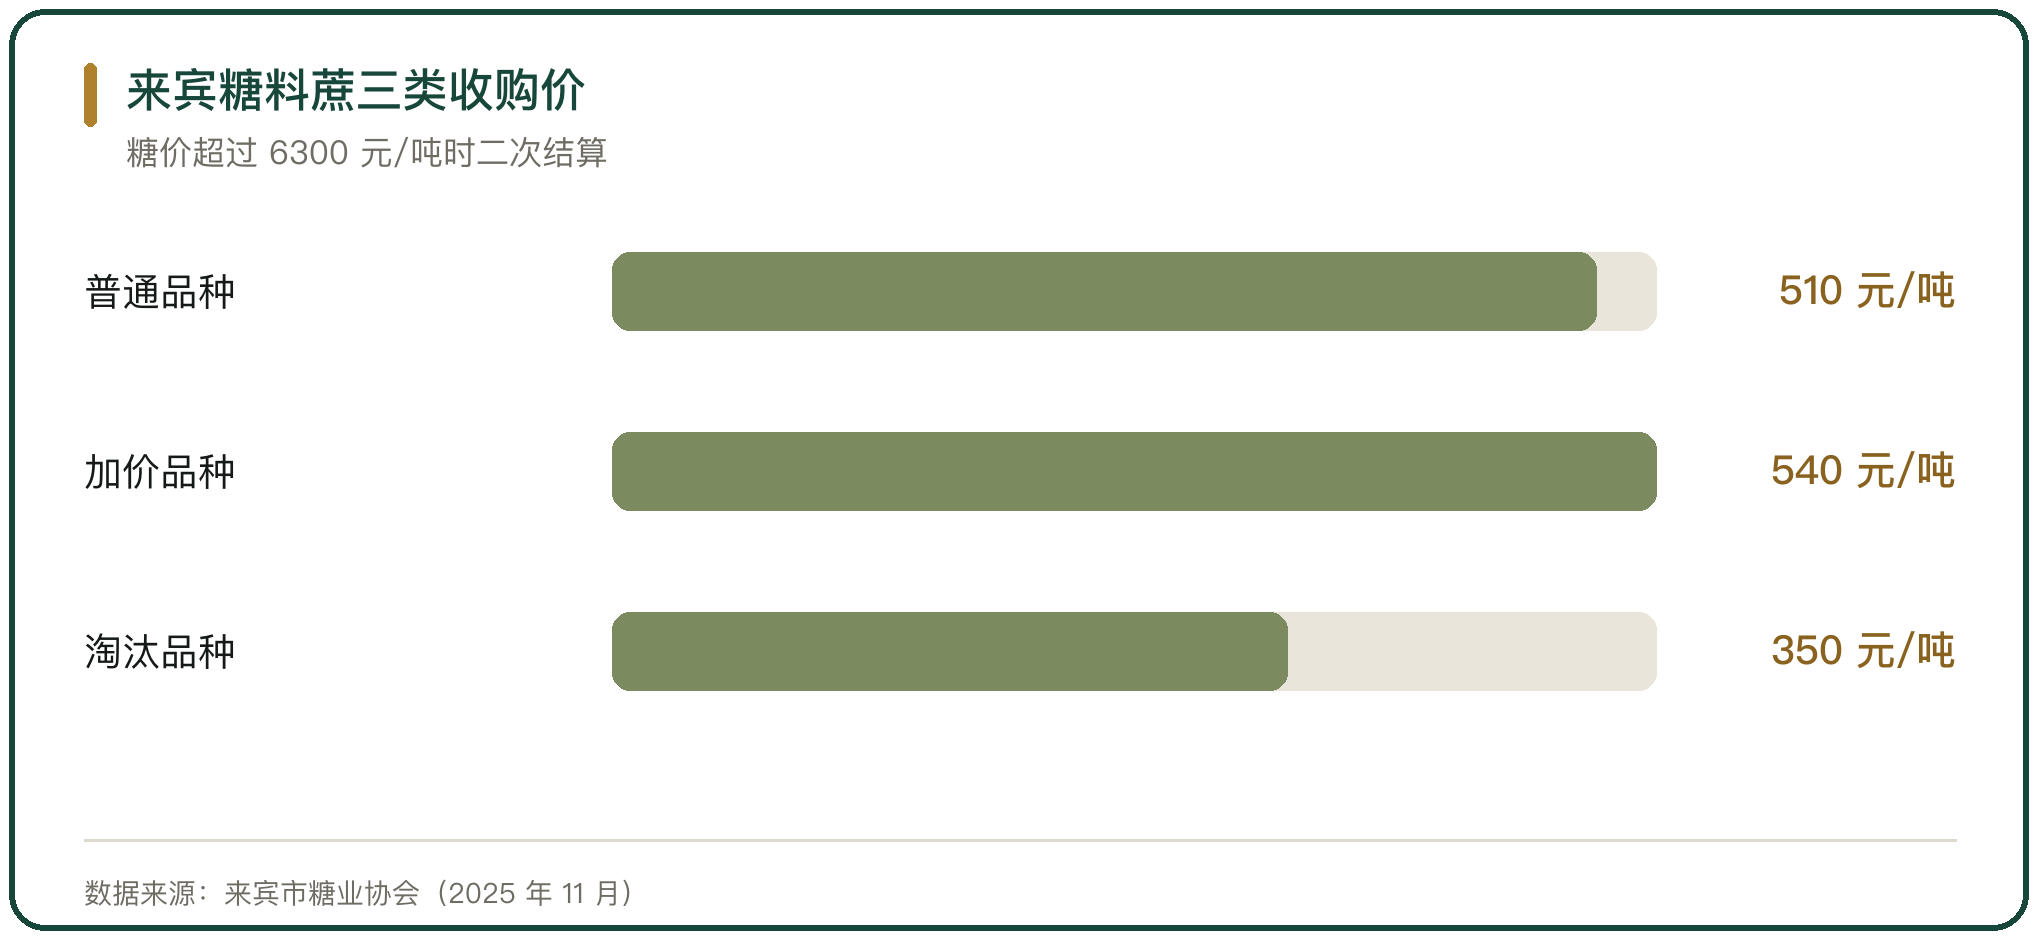
糖料蔗收购价由糖蔗价格挂钩联动决定。来宾 2025/26 榨季普通品种首付价 510 元/吨,桂糖 42 号等加价品种 540 元/吨,淘汰品种 350 元/吨且不参与联动,糖价超过 6300 元/吨时启动 6% 的二次结算(来宾市糖业协会)。
联动机制把蔗农与糖厂的收益绑在一起。糖价高时蔗农拿二次结算,糖价低时按首付价结算,风险由两方分担。品种之间有价差,糖厂借此引导蔗农种高糖品种。
五、糖厂的加工与副产品节点
糖厂不只产糖。甘蔗入厂后产出白砂糖、糖蜜与蔗渣,三者都有去向。2024/25 榨季广西蔗渣、糖蜜、滤泥利用率达到 100%,蔗叶离田综合利用率超过 40%;来宾建成蔗渣环保餐具生产与出口基地,崇左开发甘蔗醋、甘蔗啤酒等产品(广西壮族自治区农业农村厅)。
副产品把糖厂的收入拉长。糖蜜流向酒精与酵母,蔗渣用于发电、造纸与餐具,滤泥还田。副产品的销路稳定时,糖厂在主产品价格下行时仍有缓冲。
六、仓储与运输节点
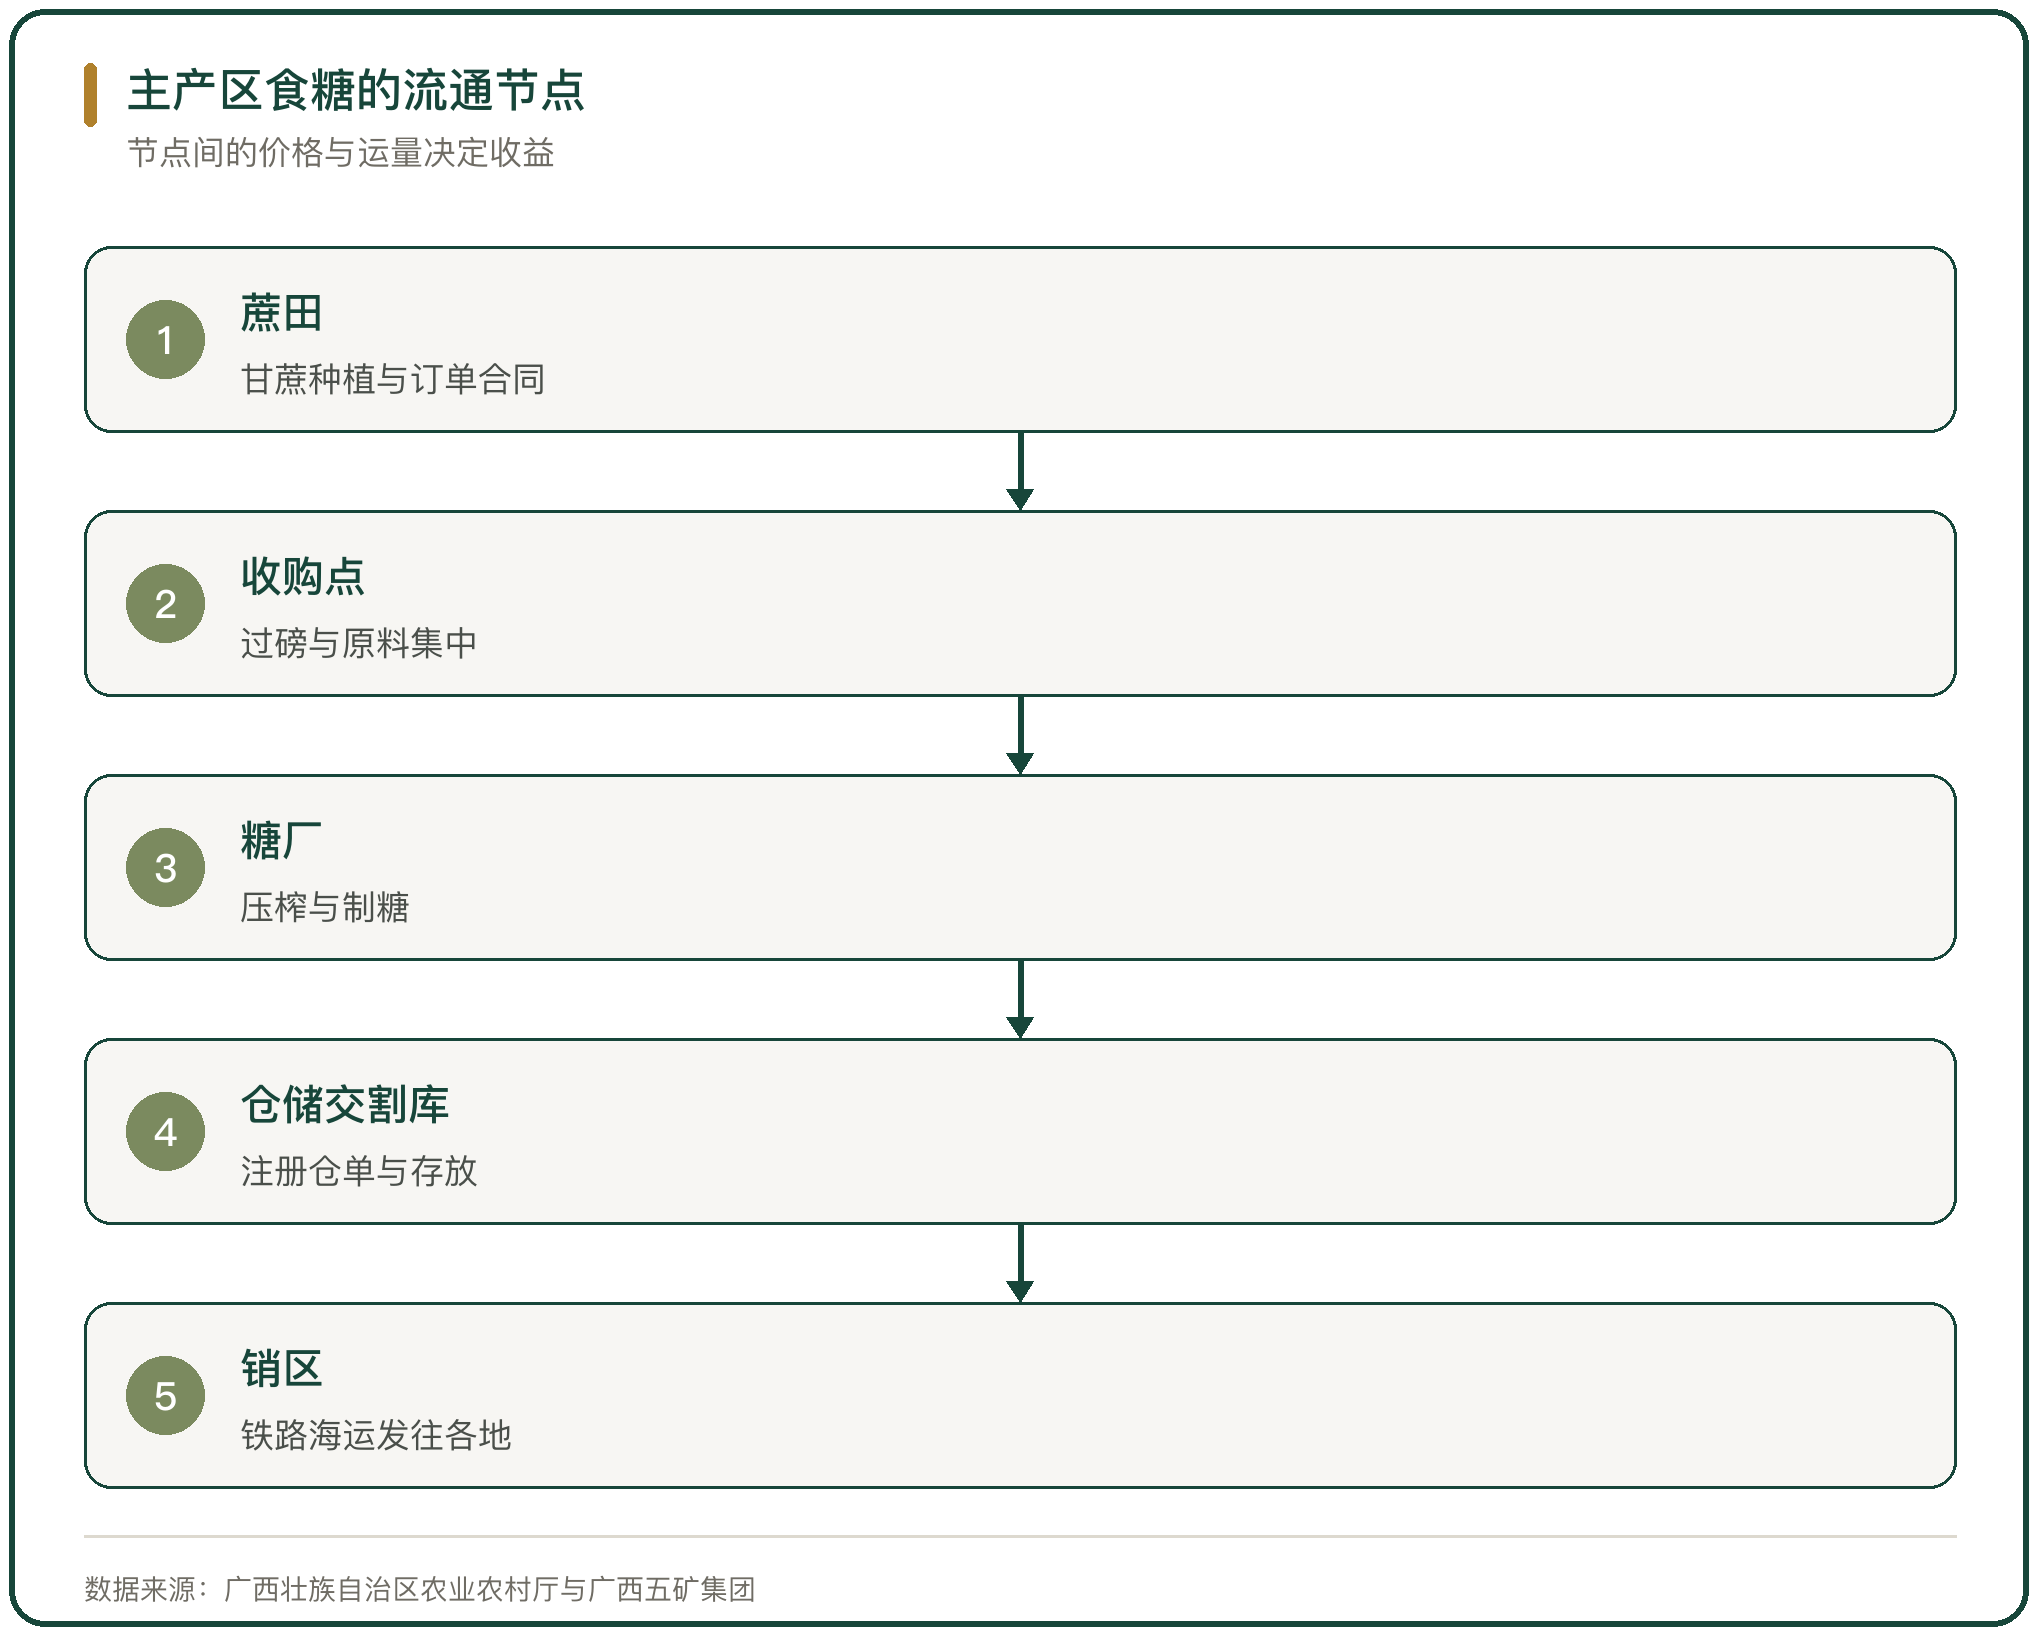
产区的糖先入仓储,再往销区走。广西五矿集团在钦州、贵港、来宾等地拥有超过 80 万吨库容,所属仓库均为郑州商品交易所白糖期货指定交割库,白糖交割库容量 64 万吨、占广西交割库容量的 75%(广西五矿集团(宏桂资本发布))。
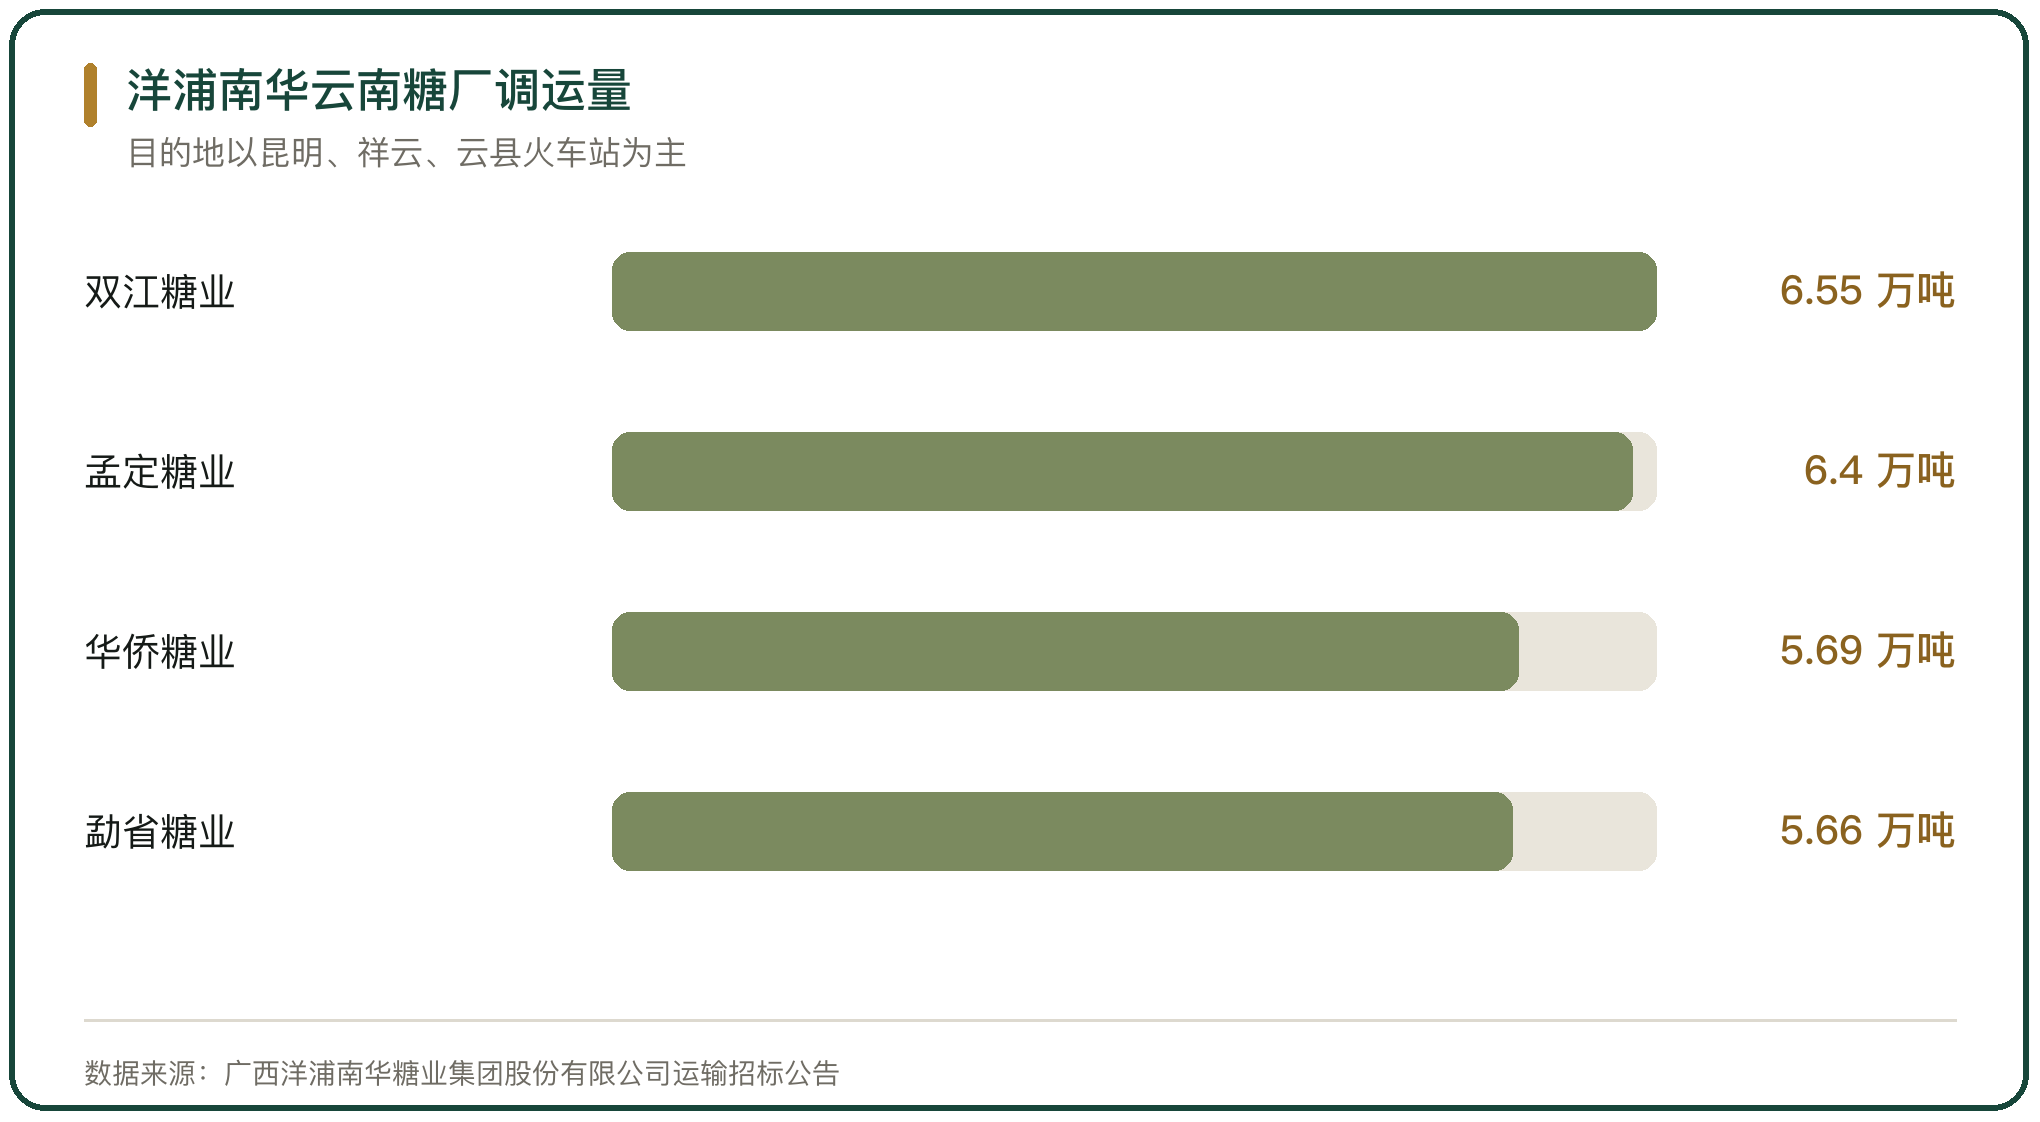
运输靠铁路、公路与海运。广西洋浦南华糖业集团云南片区各糖厂的 2025/26 榨季白砂糖运输招标里,双江糖业 6.55 万吨、孟定糖业 6.40 万吨、华侨糖业 5.69 万吨,目的地以昆明、祥云与云县火车站为主(广西洋浦南华糖业集团股份有限公司运输招标公告)。糖从厂内装车,经铁路或公路往销区。
七、销区通道与铁海快线
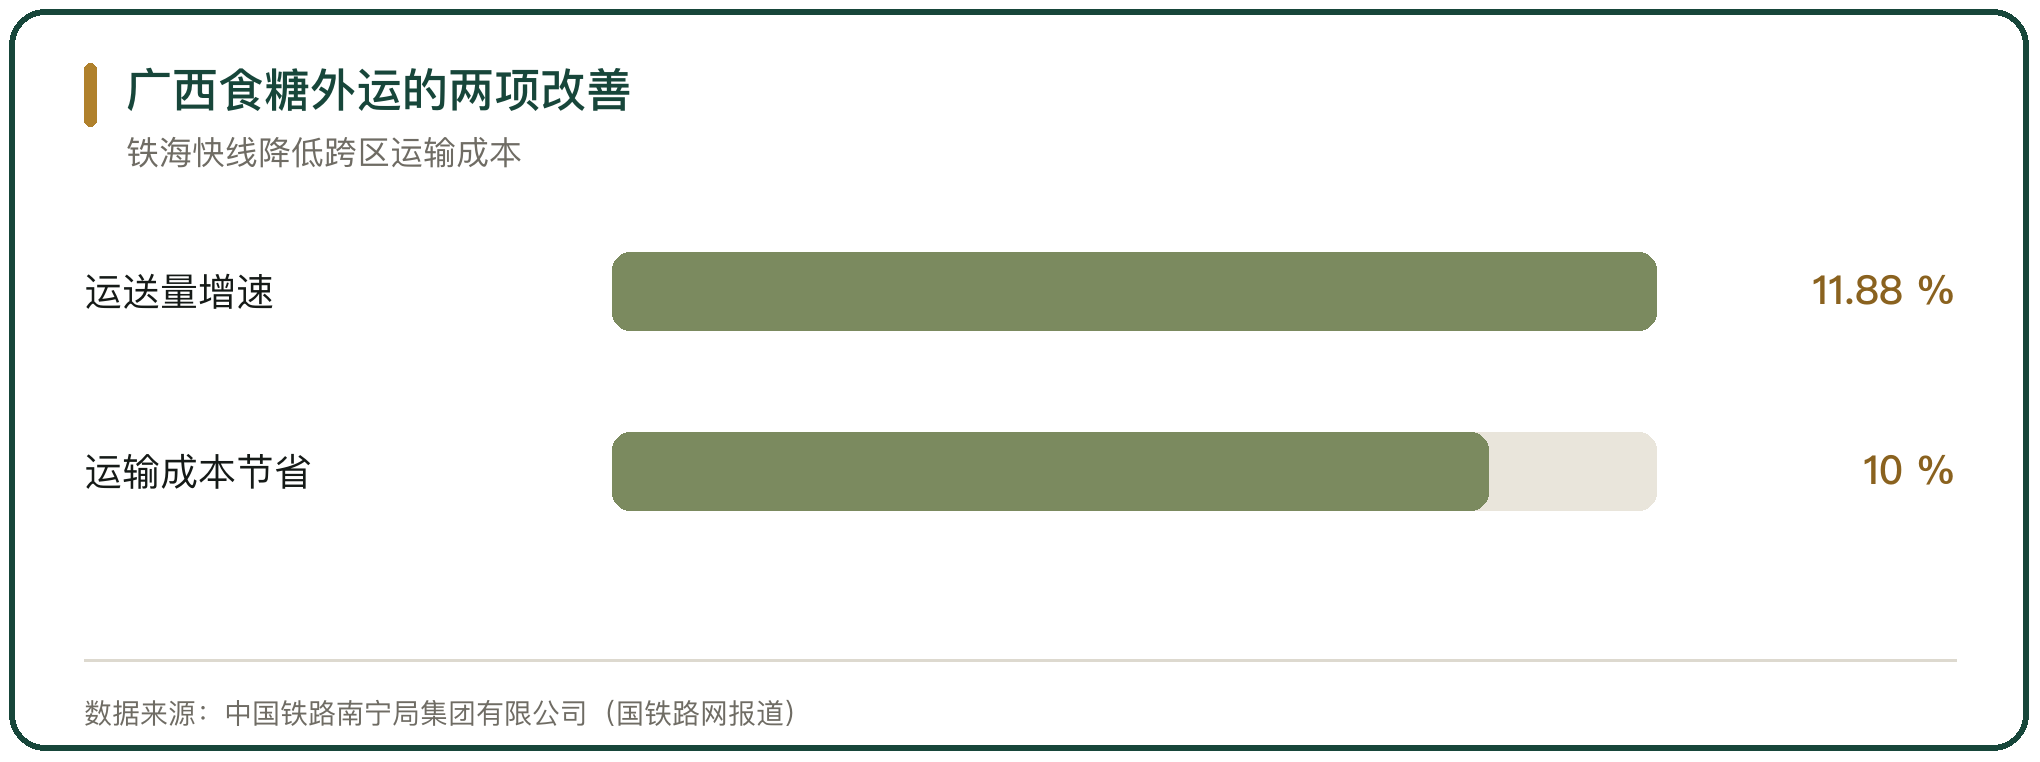
广西的糖往区外走,靠铁海快线。西部陆海新通道新增南宁南、六景、良江至北部湾港的食糖铁海快线,以班列加班轮方式发运,2025 年以来食糖运送量同比增长 11.88%,运输成本比过去节省约 10%(中国铁路南宁局集团有限公司(国铁路网报道))。
崇左的糖经钦州港内贸出海,走平陆运河通道每货柜运费可降到 1850 元,比铁路通道下降 29%。通道一通,产区到销区的运距与成本重新排布。
八、产区政策的支持方向
主产区的支持落在良种与机械化上。广西 2024/25 榨季糖料蔗良种覆盖率接近 99%,自育品种覆盖率 92% 以上,综合机械化水平 72% 以上;建有组培苗生产机构 13 家、良种繁育基地 170 个(广西壮族自治区农业农村厅)。
云南的办法是补贴与扩种。2024/25 榨季云南糖料蔗种植面积 344.5 万亩,同比增长 6.8%,是 10 年来首次止跌回升;推广健康种苗 115 万亩,蔗农收入近 100 亿元(农民日报)。
九、主产区流通节点的约束
产区流通的约束集中在三处:原料的收与运、产品的储与发、跨区的通道。原料端,砍收与运输的组织决定糖厂开机是否稳定;产品端,仓储与交割库的容量决定糖能压多久;通道端,铁路运力与港口航线决定糖到销区的成本。
产量还在增长。2025/26 榨季广西预计入榨糖料蔗 5500 万吨左右,甘蔗糖产量有望继续上升。产量增时,仓储与运输节点承压,销区的价格竞争随之加剧。



写点看法