

农资电商对传统渠道的冲击
关键词 农资电商线上渗透率渠道层级农药经营许可厂家直营田田圈
一、农资电商在渠道里的位置
农资电商是把农资交易搬到线上,交易对象既有经销商,也有零售店与种植大户。平台做撮合与自营两种业务,产品以农药与肥料为主,物流靠第三方快递与自建仓。
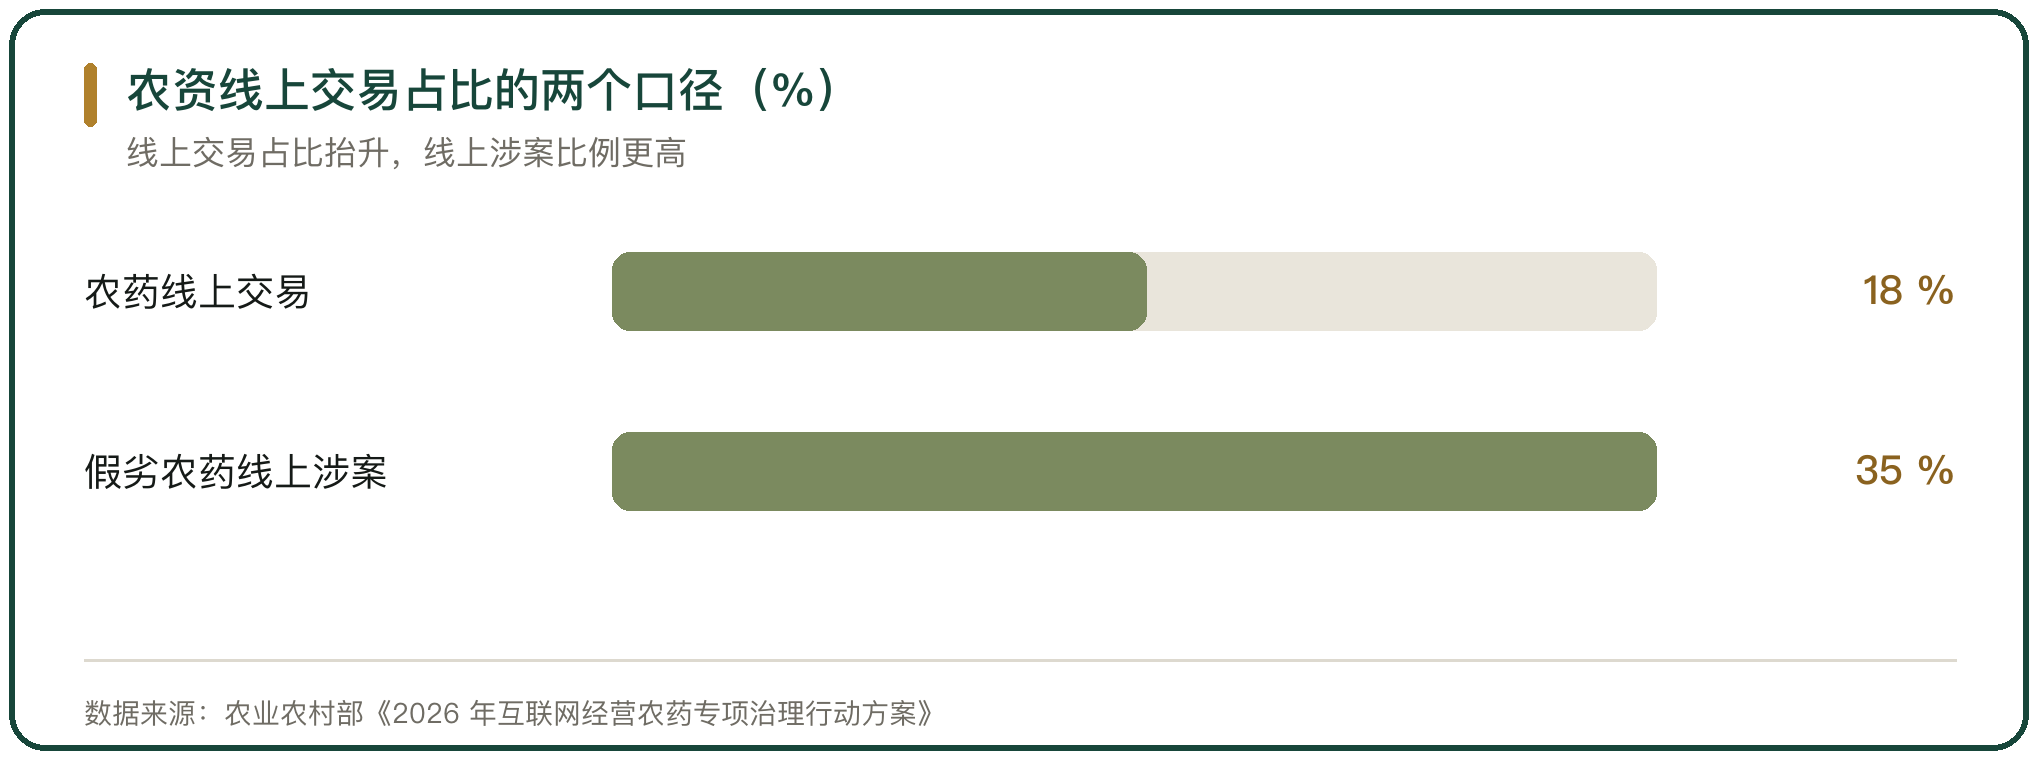
线上渠道在农资流通里的份额还不高,增速偏快。农业农村部《2026 年互联网经营农药专项治理行动方案》披露,2024 年我国农资线上交易额突破 3200 亿元,其中农药线上交易占比 18%,较 2020 年提升 11 个百分点。
二、农资流通的传统层级与加价
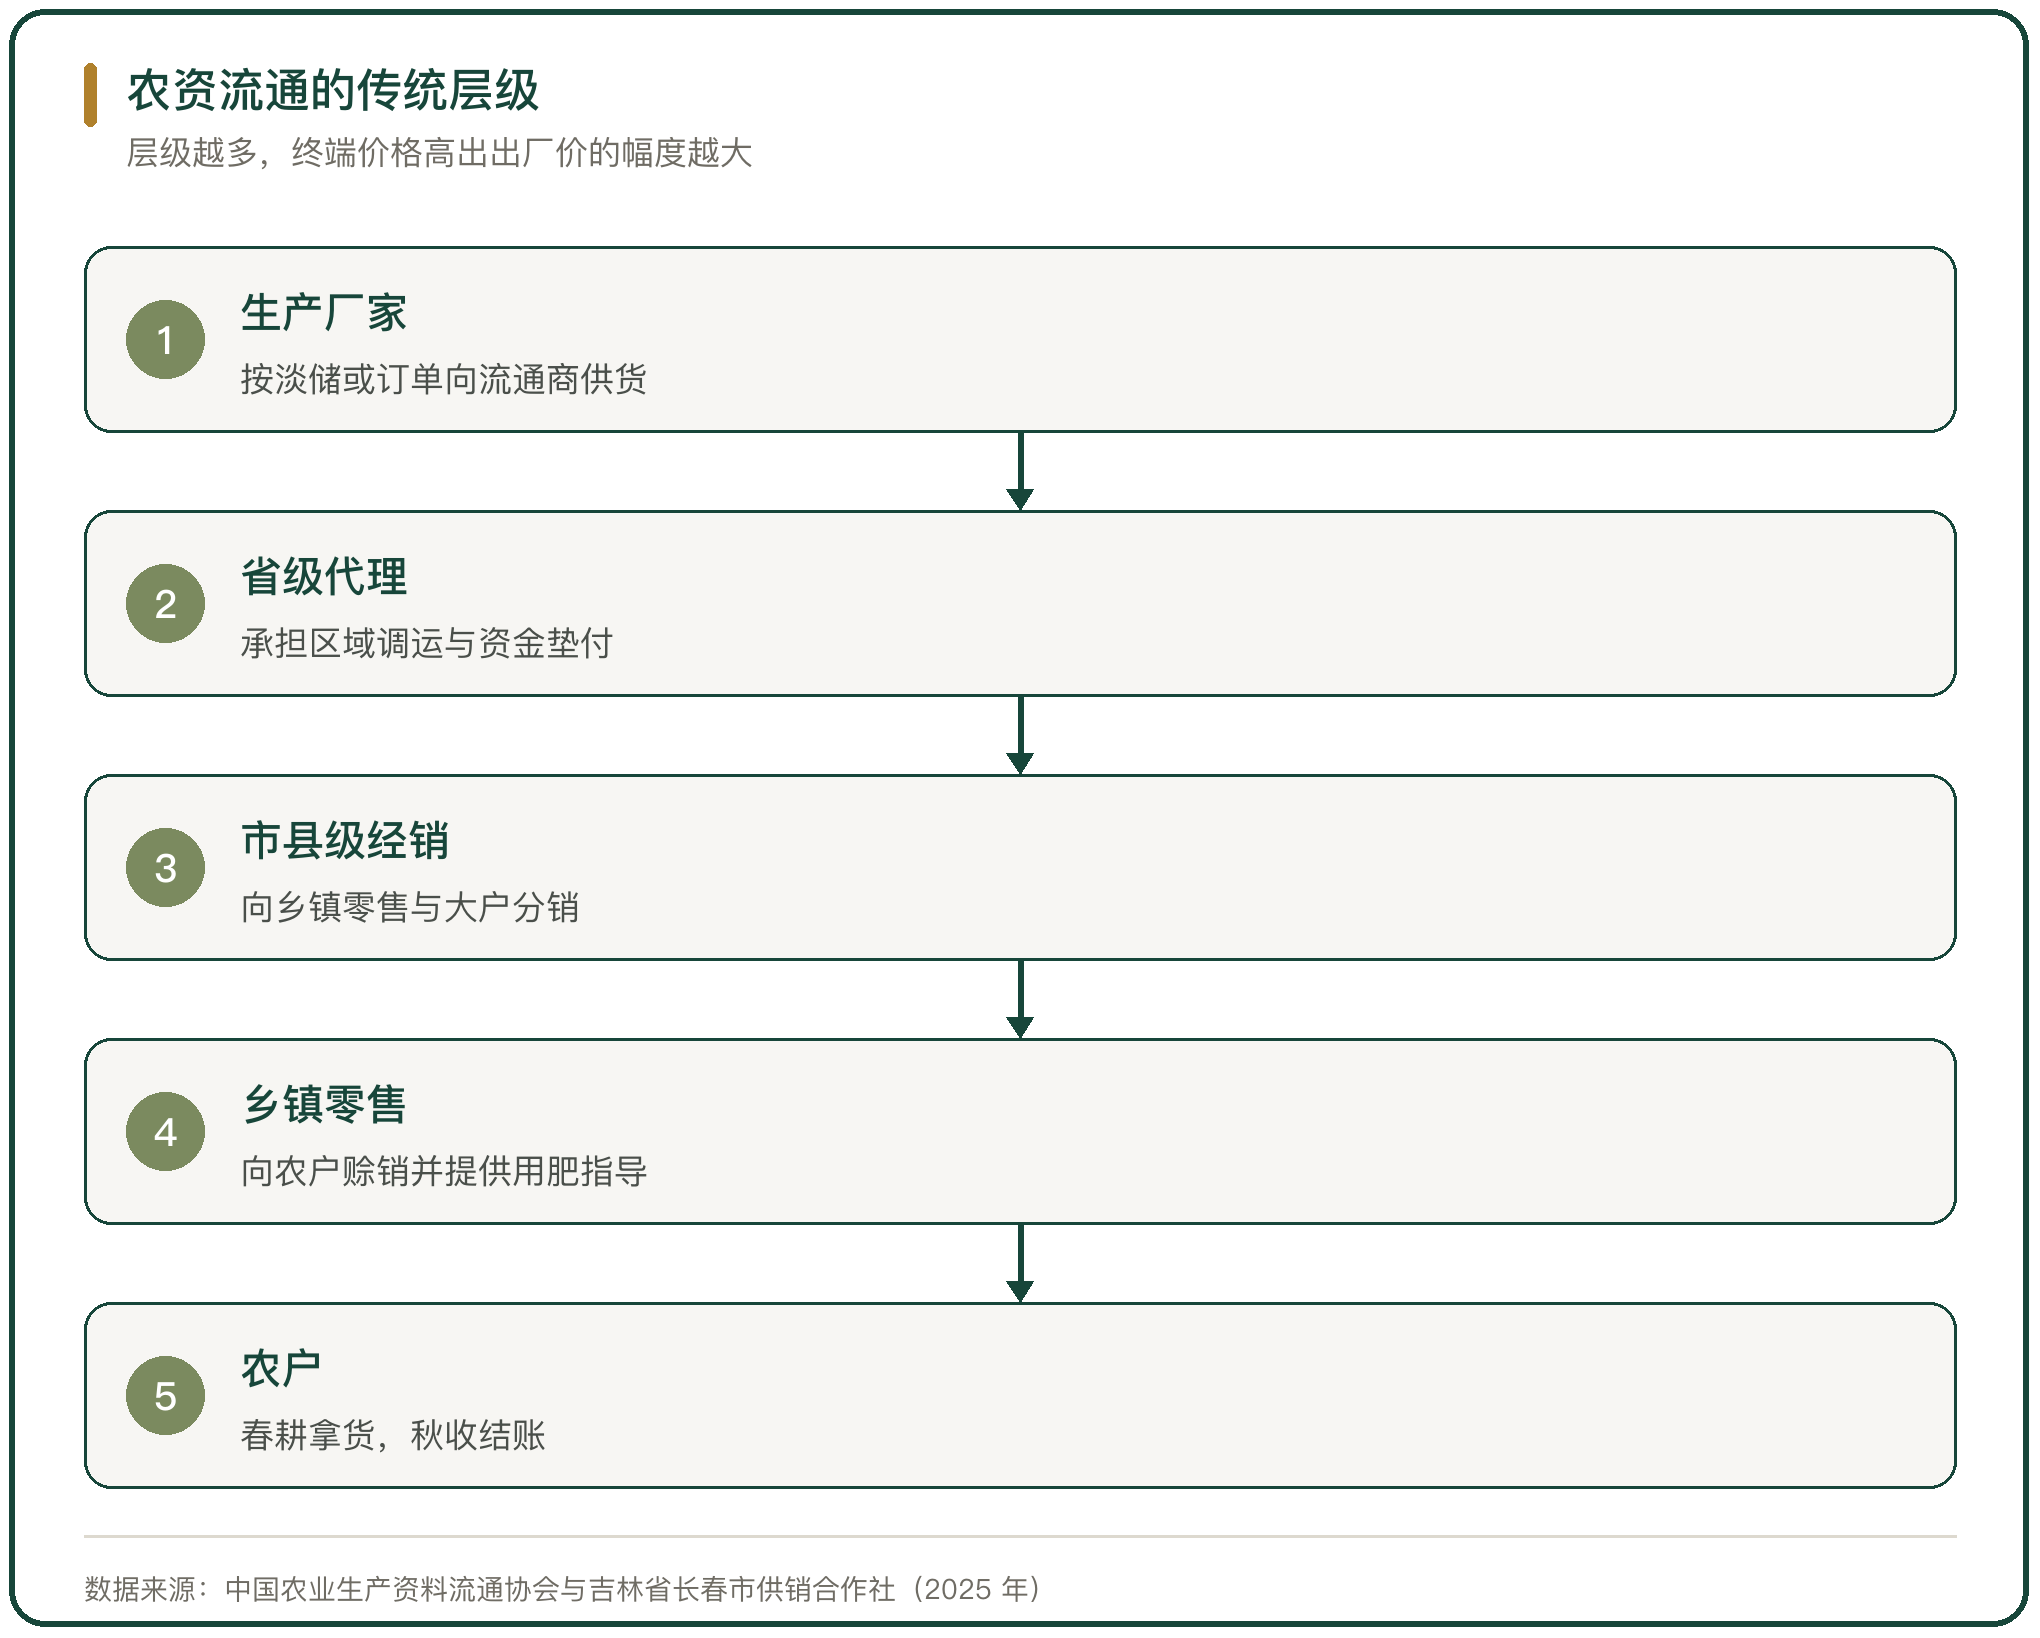
传统农资流通按厂家、省级代理、市县级经销、乡镇零售、农户的顺序排列,每一层留一段价差,价差覆盖仓储、运输、赊销的资金成本与销售服务。层级越多,终端价格高出出厂价的幅度越大。
这一层的成本直接写在价格里。赊销占用的资金、乡镇配送的运费、农技指导的人工,都靠价差支付。线上渠道把这些职能砍掉一部分,价格低一截。
三、线上渗透率的抬升
线上交易的占比在抬升。假劣农药案件里线上交易的涉案占比更高,农业农村部披露 2025 年上半年全国查处的假劣农药案件中线上交易涉案占比达 35%。
购买方的结构也在变。种植大户与返乡创业的经营者更习惯线上比价,平台的价格公开,同一款产品可以横向比。农户在线上买到的价格低于线下,是线上渗透率上升的直接原因。
四、农资电商的三类主体
农资电商有三类主体。一类是互联网平台,通过自有频道做农资类目;一类是厂家系平台,农药企业把经销商体系搬到线上;一类是垂直电商,只做农资的批发撮合。
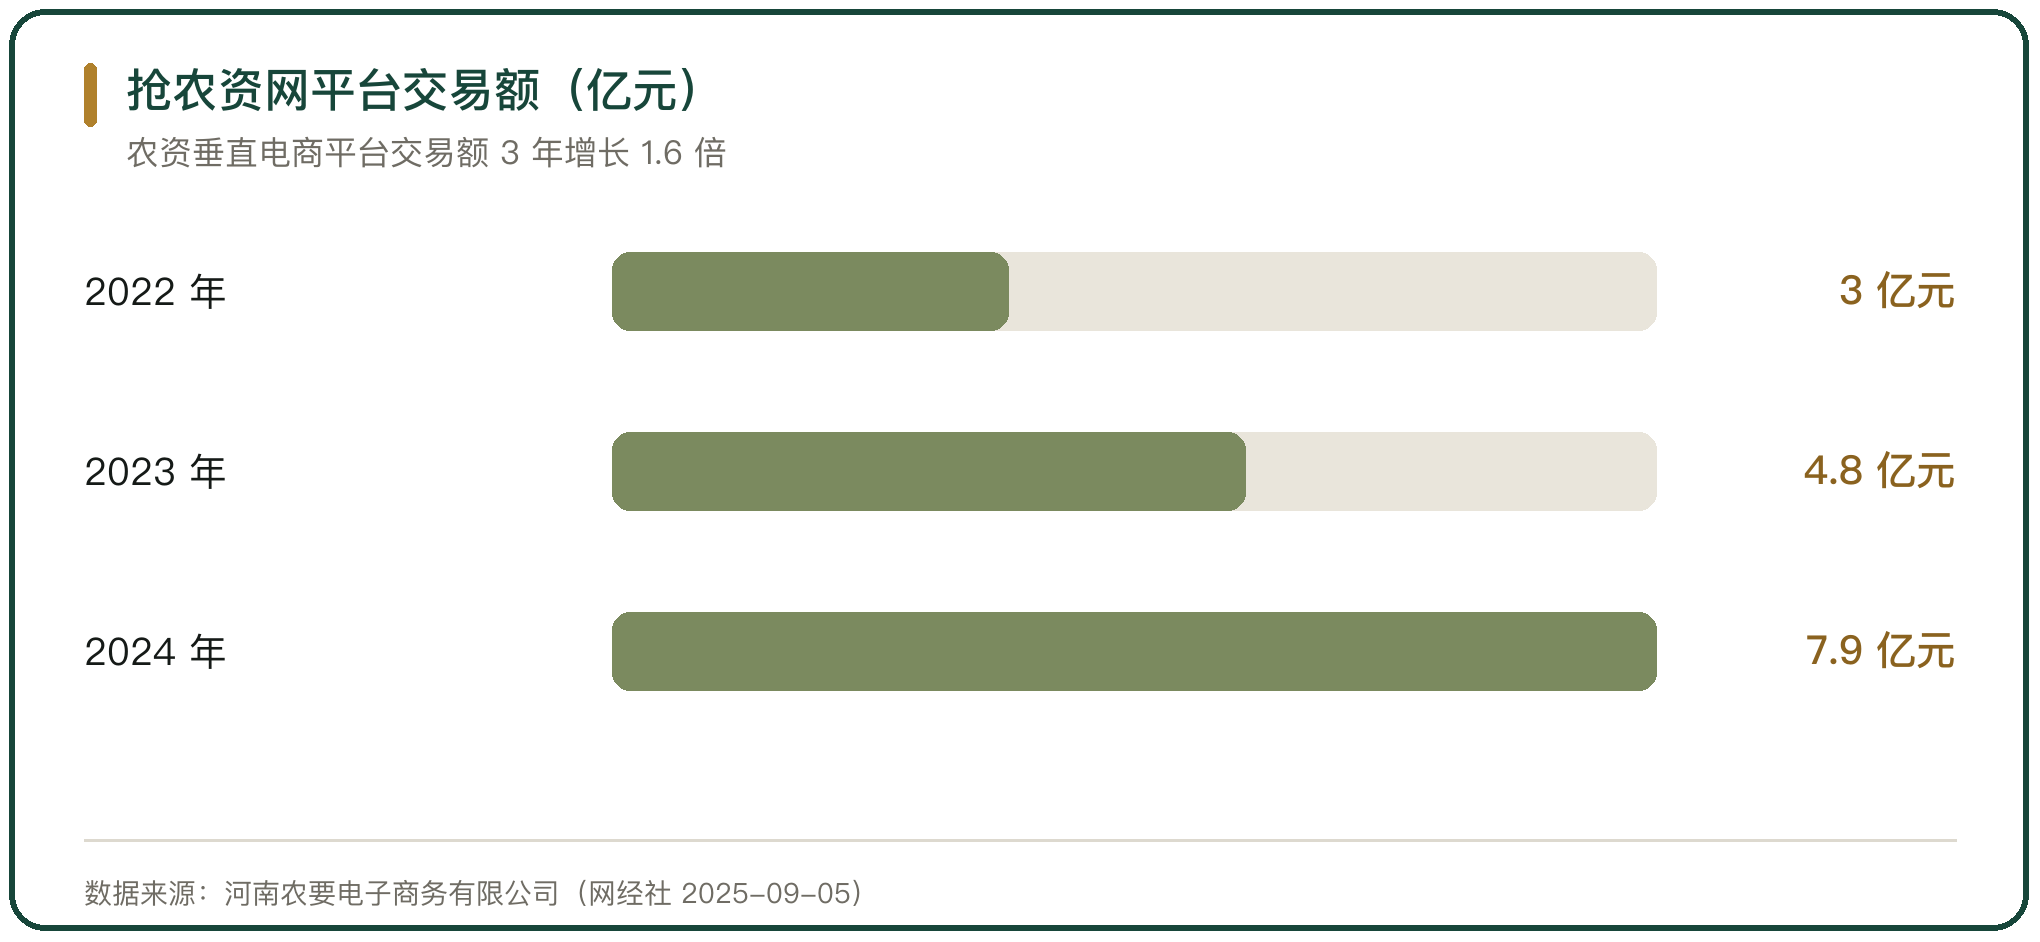
三类主体的规模差别大。垂直电商里较有代表性的是抢农资网,河南农要电子商务有限公司 2025 年 9 月完成 2000 万元 B 轮融资;平台 2022 年至 2024 年的交易额由 3 亿元增至 7.9 亿元,注册用户 107 万,活跃购买农资经销商 5 万余家。
五、厂家直营对传统渠道的冲击
农药企业做直营会影响自己的经销商体系。深圳诺普信作物科学股份有限公司 2015 年起搭建田田圈农资商城与农业服务中心,在 1 年内在 28 个省、400 多个农业县开设 2200 多家服务店。
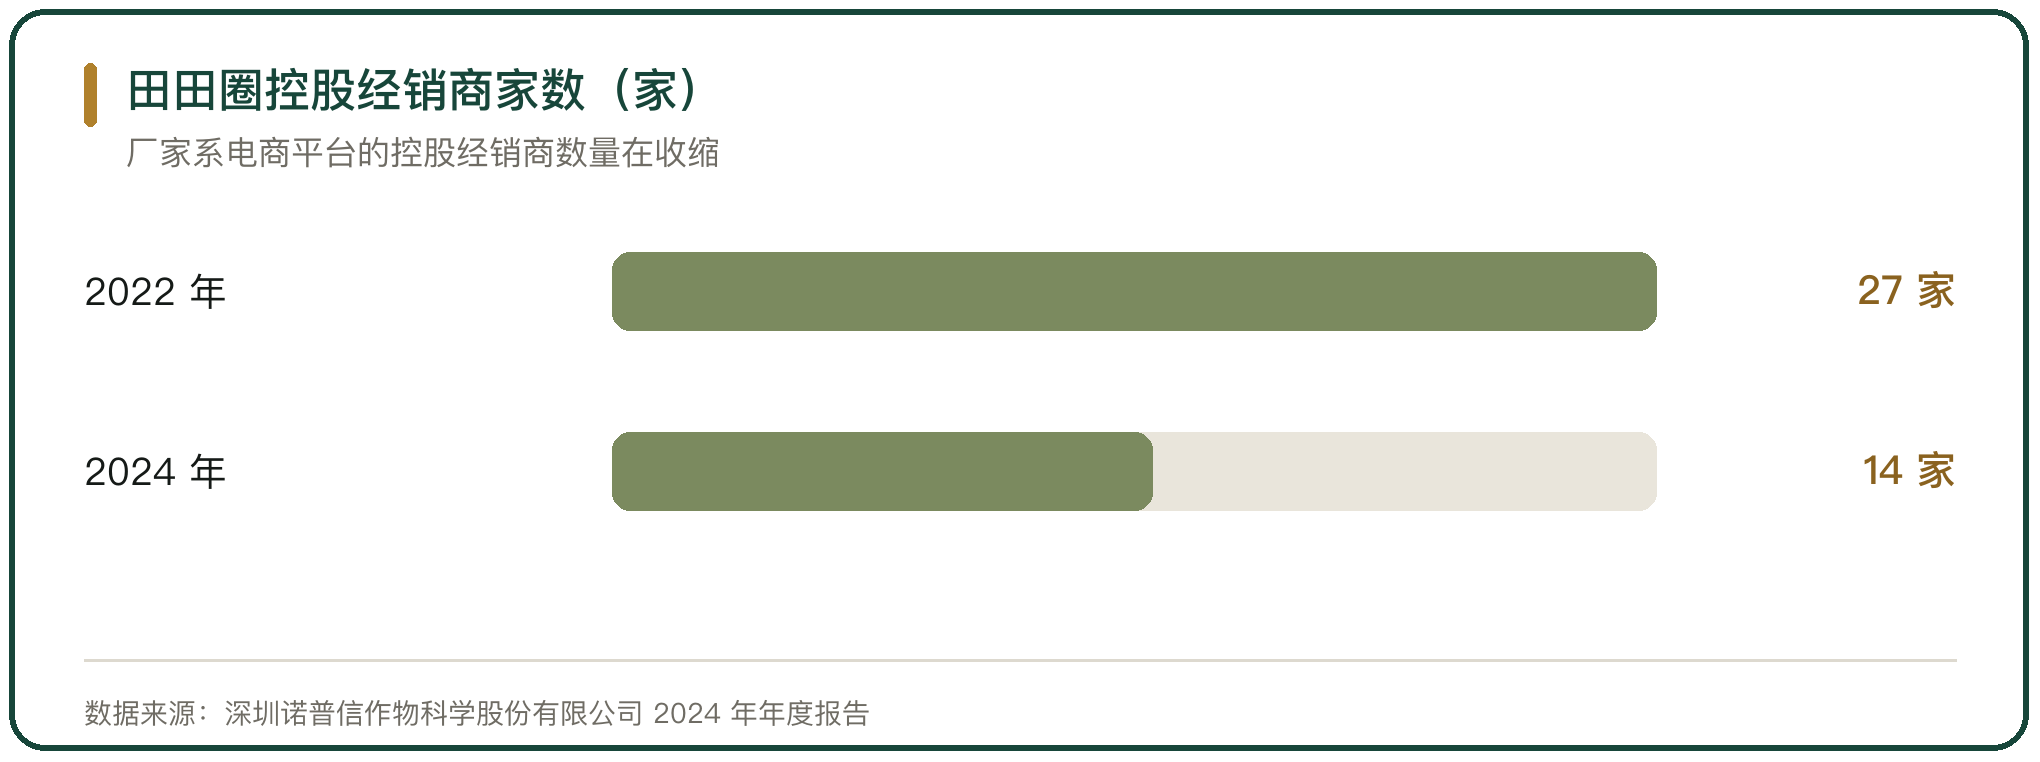
这批控股经销商此后逐渐收缩。田田圈合并报表的控股经销商 2022 年为 27 家,2024 年减少至 14 家,并表销售收入同比减少 2.54 亿元。厂家做线上与直营,经销商被并入体系的这一层,数量随之下降。
六、农资电商的价格优势
线上价格低,来自几个可算的差。一个是层级差,线上直接对接零售店与大户,跳过了中间的分销加价。一个是资金差,线上成交多要现款,平台不用为赊销垫资。
物流与仓储也影响价格。抢农资网自营业务在山东淄博、四川成都、海南东方设三个仓储物流中心,自营产品从仓里直发,运输距离与周转时间被压缩。
七、电商接手不了的服务与赊销
线上渠道补不上传统渠道的两块职能。一块是技术指导,农药按作物与病虫害选,用错会造成药害,线下的零售店承担了推荐与指导。另一块是赊销,农户习惯了春耕拿货、秋后付款,线上下单要现款,把一部分农户挡在门外。
种子还受区域审定限制,同一品种在不同生态区能否销售,要看审定公告。化肥的物流半径也压着线上,重量大、单价低,跨省运输的运费会抵消价格优势。
八、线上渠道的监管补位
线上销售农资的资质要求在收紧。农业农村部 2025 年第 3 号令要求,利用互联网经营农药应当取得农药经营许可证并向发证机关备案,在网站首页或经营活动主页面公示许可证信息,不得利用互联网经营限制使用农药。
第三方平台的责任也被写进规章。农药互联网交易第三方平台要建立资质核验、网络经营行为监督、实名购买、交易记录保存等制度,未履行核验义务的依照《中华人民共和国电子商务法》处理。国家市场监督管理总局、中央网信办等 14 个部门联合印发的《网售工业产品质量安全专项治理行动方案(2025—2027 年)》,把农药、肥料、兽药、农膜、农机纳入网售工业产品专项治理范围。
九、传统经销商网络的变化
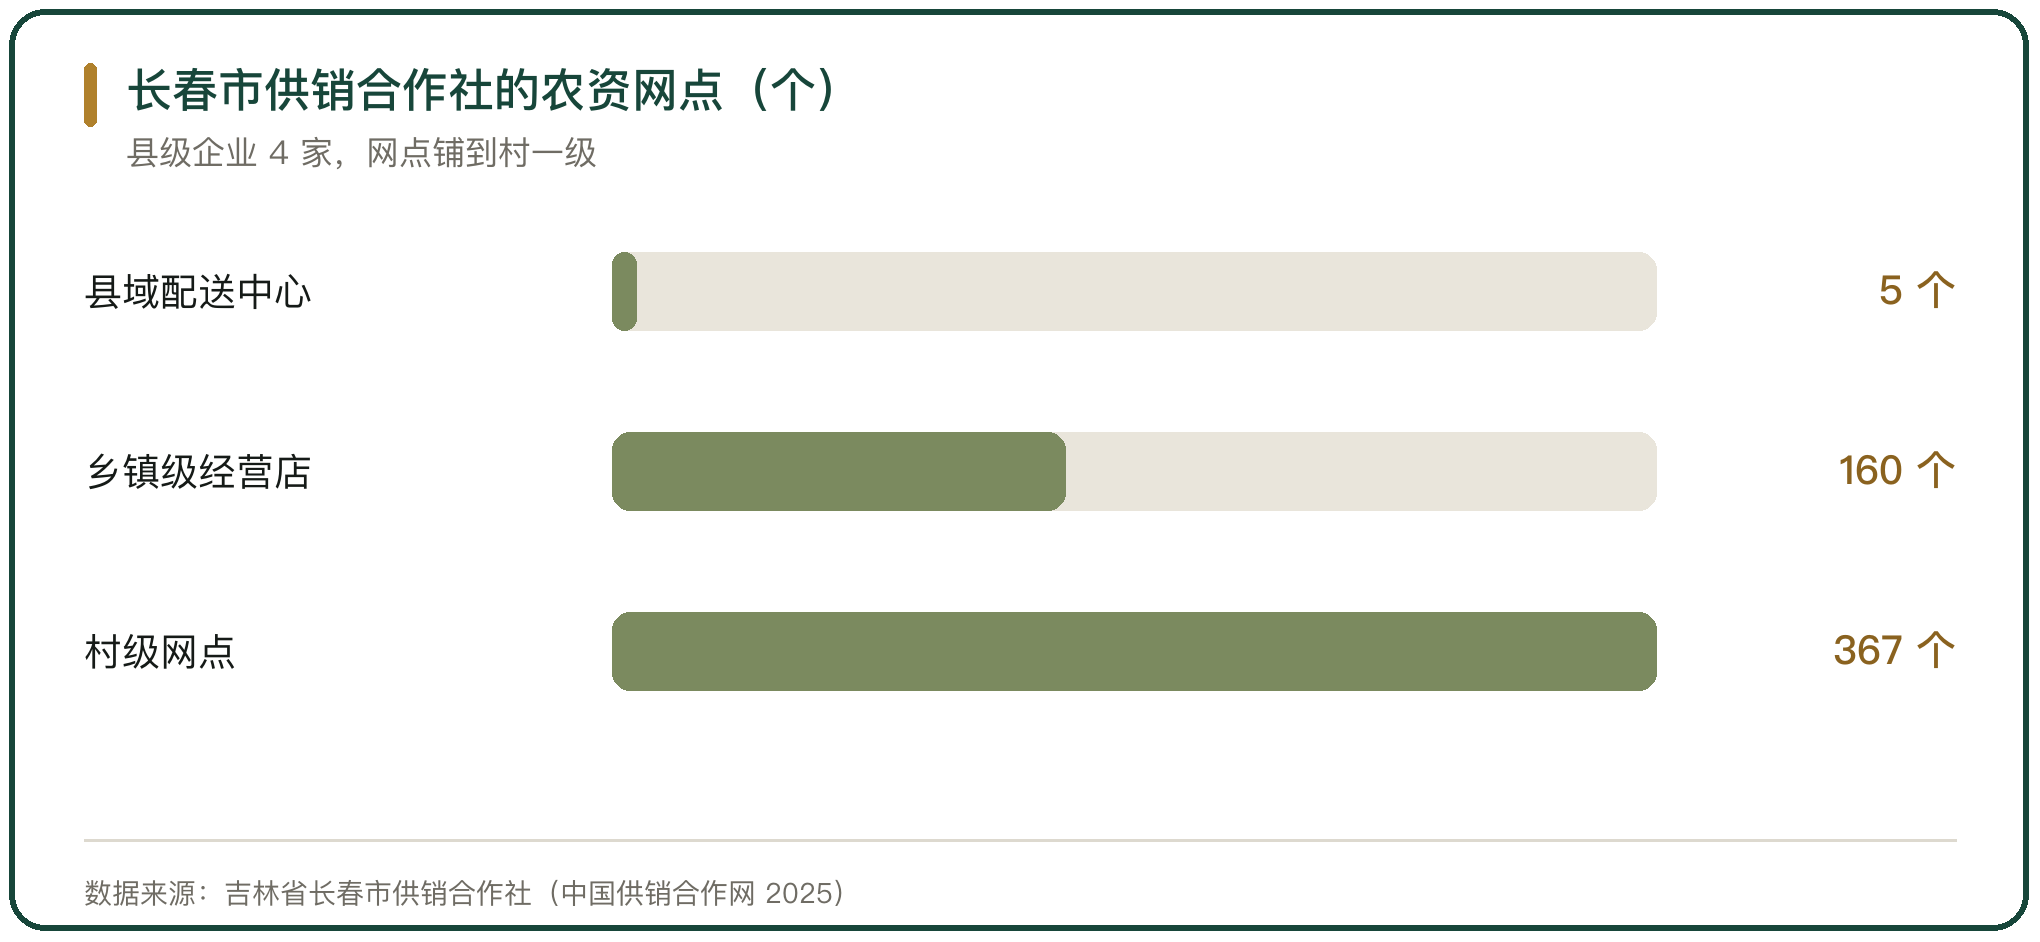
传统渠道的网络还在扩。吉林省长春市供销合作社 2025 年恢复新建县级农资企业 4 家、新建改造县域配送中心 5 个,打造乡镇级农资经营店 160 个、村级农资经营网点 367 个,把网点铺到村一级。
供销合作社系统也在整体加密网点。中华全国供销合作总社 2025 年新建改造县域农资配送中心 205 个,全系统农资配送到近 20 万个网点。线下网络的密度是服务与配送的基础,短期内线上替代不了。
十、农资电商对渠道格局的判断
农资电商对传统渠道的冲击落在价格与层级上,把多层分销的加价挤掉一部分。线上接手不了技术指导与赊销,传统渠道的服务职能仍然在。
渠道的走向是分工。线上做标准品与大宗品的成交,线下做服务与最后一公里的配送,厂家系平台与垂直电商各自占住一段。经销商的生存空间取决于能不能把服务做成收费项,只赚价差的这一层会被继续压缩。



写点看法