

农产品流通的多品类协同
关键词 多品类协同农产品批发市场设施共用季节互补渠道复用分级标准
一、农产品流通的多品类结构
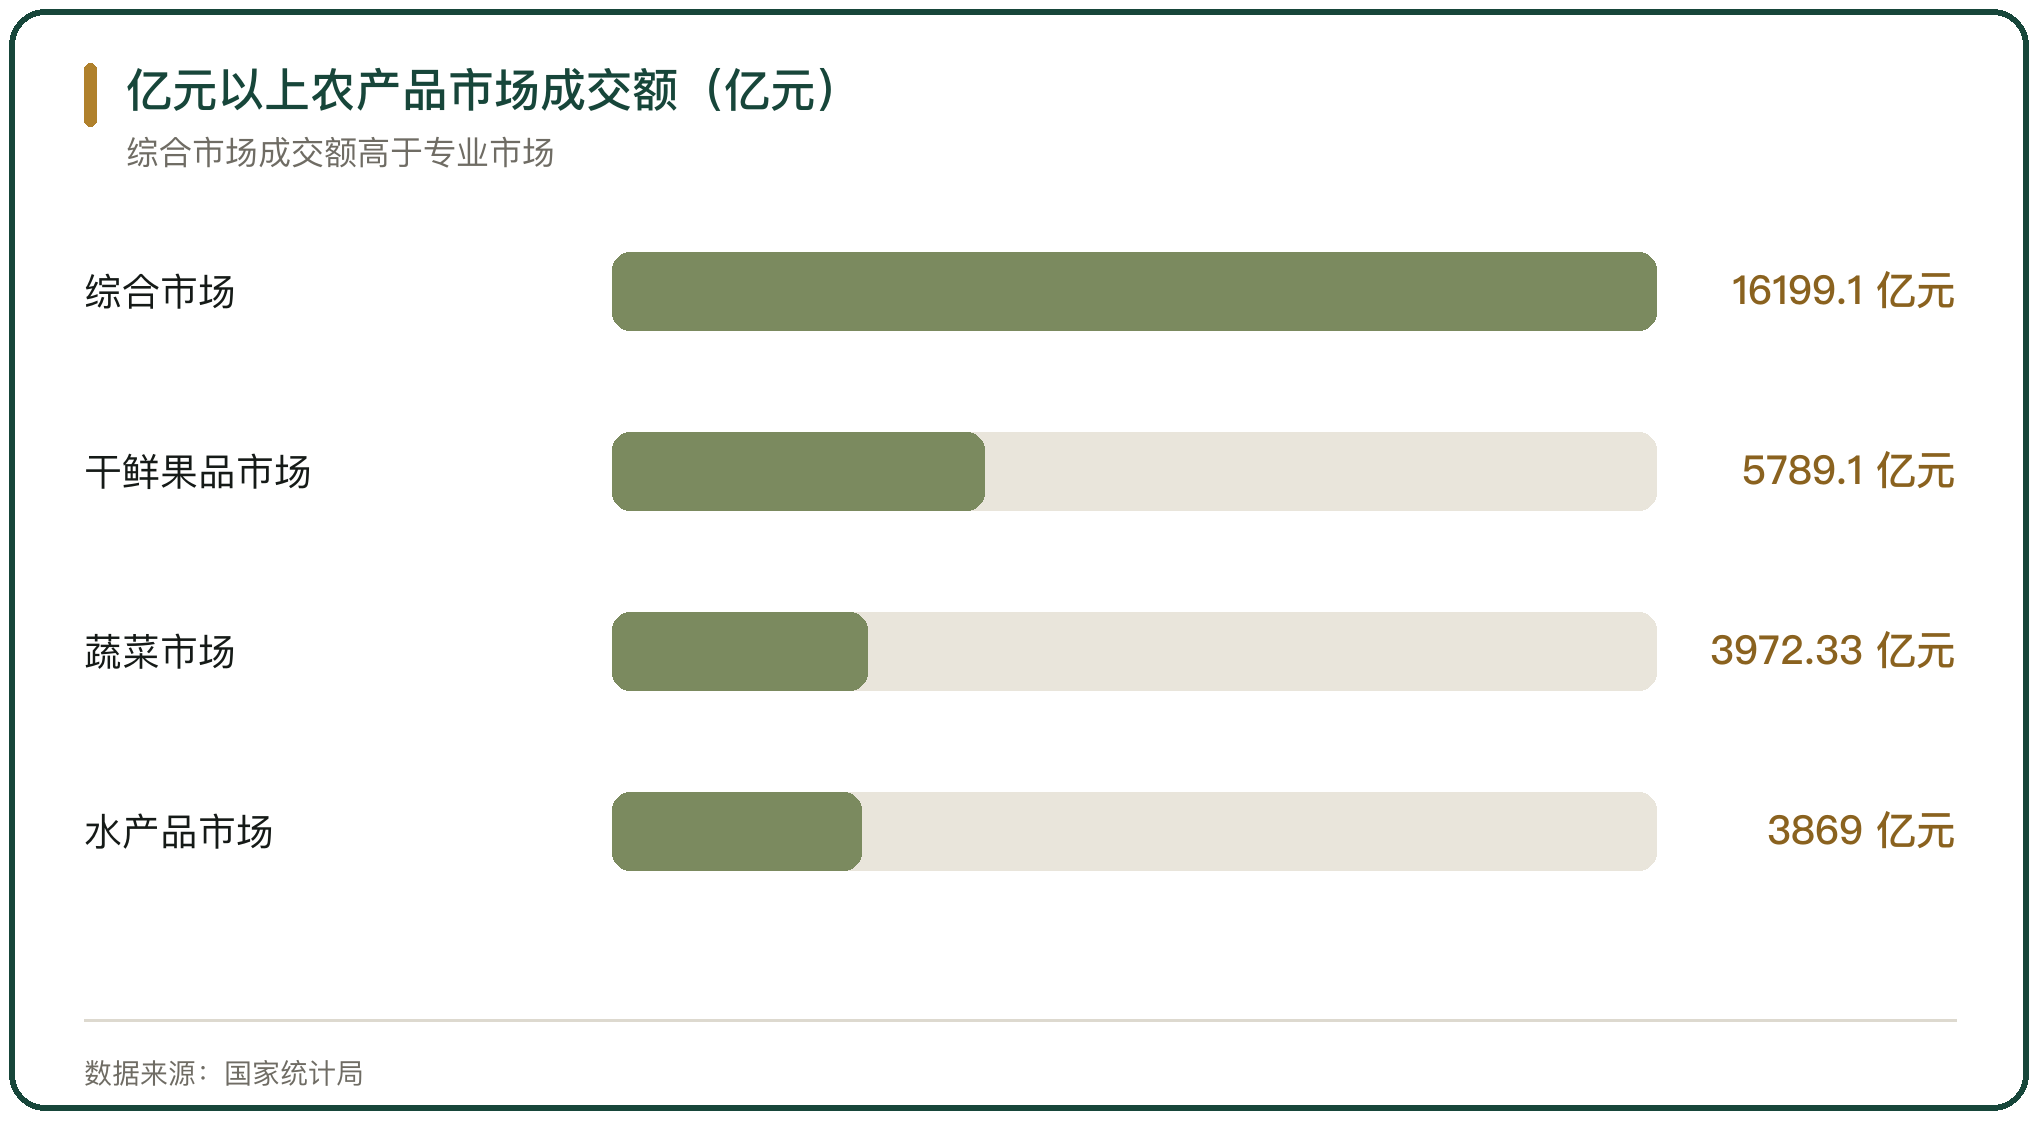
农产品批发市场分综合市场与专业市场两类。2024 年亿元以上农产品市场成交额 20831.45 亿元,农产品综合市场 16199.09 亿元,蔬菜市场 3972.33 亿元、干鲜果品市场 5789.1 亿元、水产品市场 3869.0 亿元、肉禽蛋市场 1983.0 亿元(国家统计局)。综合市场把多个品类放在同一园区,专业市场只做一个品类。
两类市场的成本结构不同。专业市场在一件品类上做深,靠单一品类的规模压成本;综合市场靠品类数量摊成本,单个品类的规模不一定大,园区的场地、冷库与人力却被多个品类共用。
二、多品类协同的三种方式
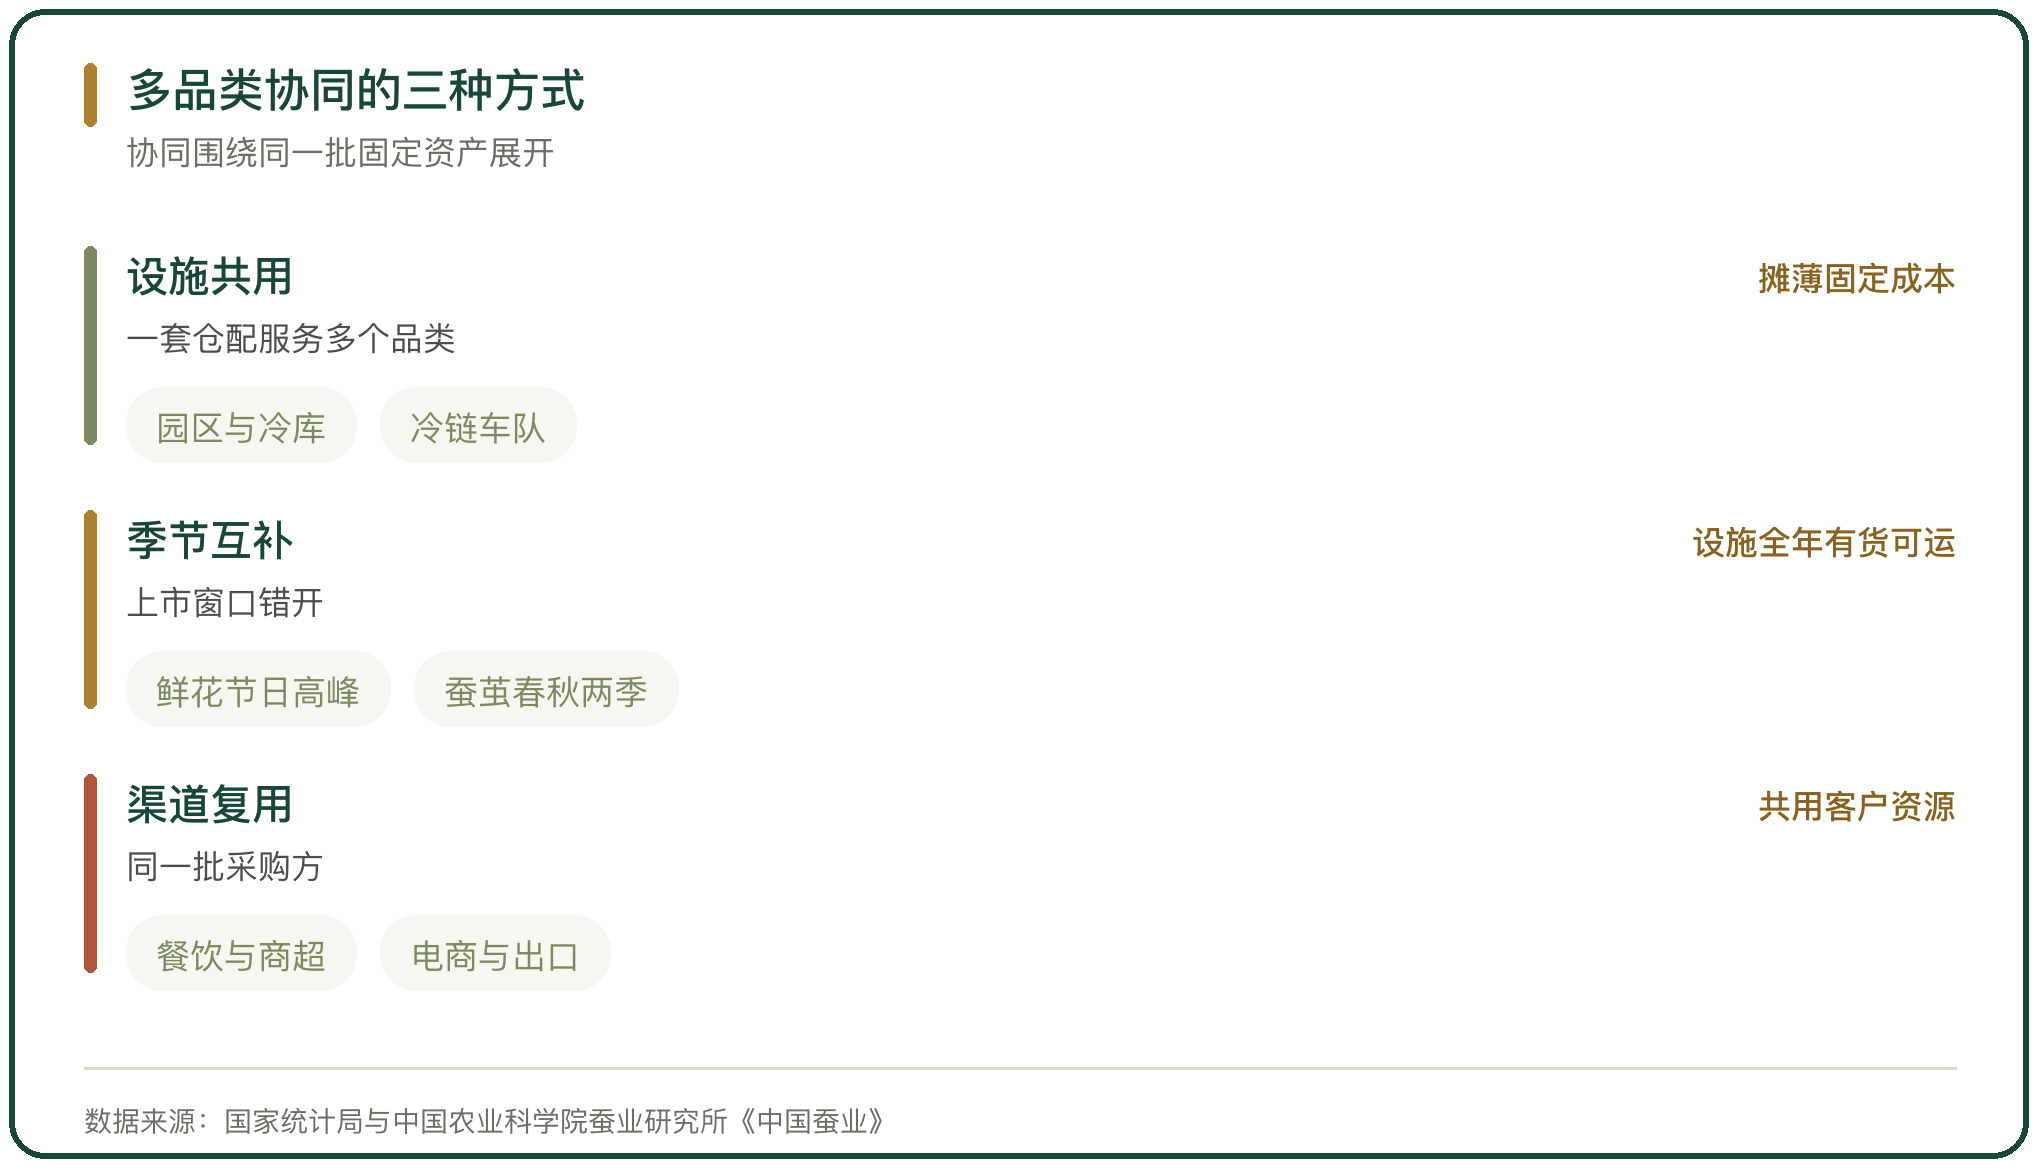
设施共用、季节互补、渠道复用。设施共用指同一套仓配与市场服务多个品类;季节互补指不同品类的上市窗口错开,让设施全年有货可运;渠道复用指同一批采购方同时采购多个品类。
三种方式围绕同一批固定资产展开。园区、冷库、车队与信息系统在建成之后,服务的品类越多,单位货量分摊的固定成本越低。这套逻辑对鲜活品类的约束最紧,温层与时效差异大的品类难以放进同一条线路。
三、花卉的全年供应与节日高峰
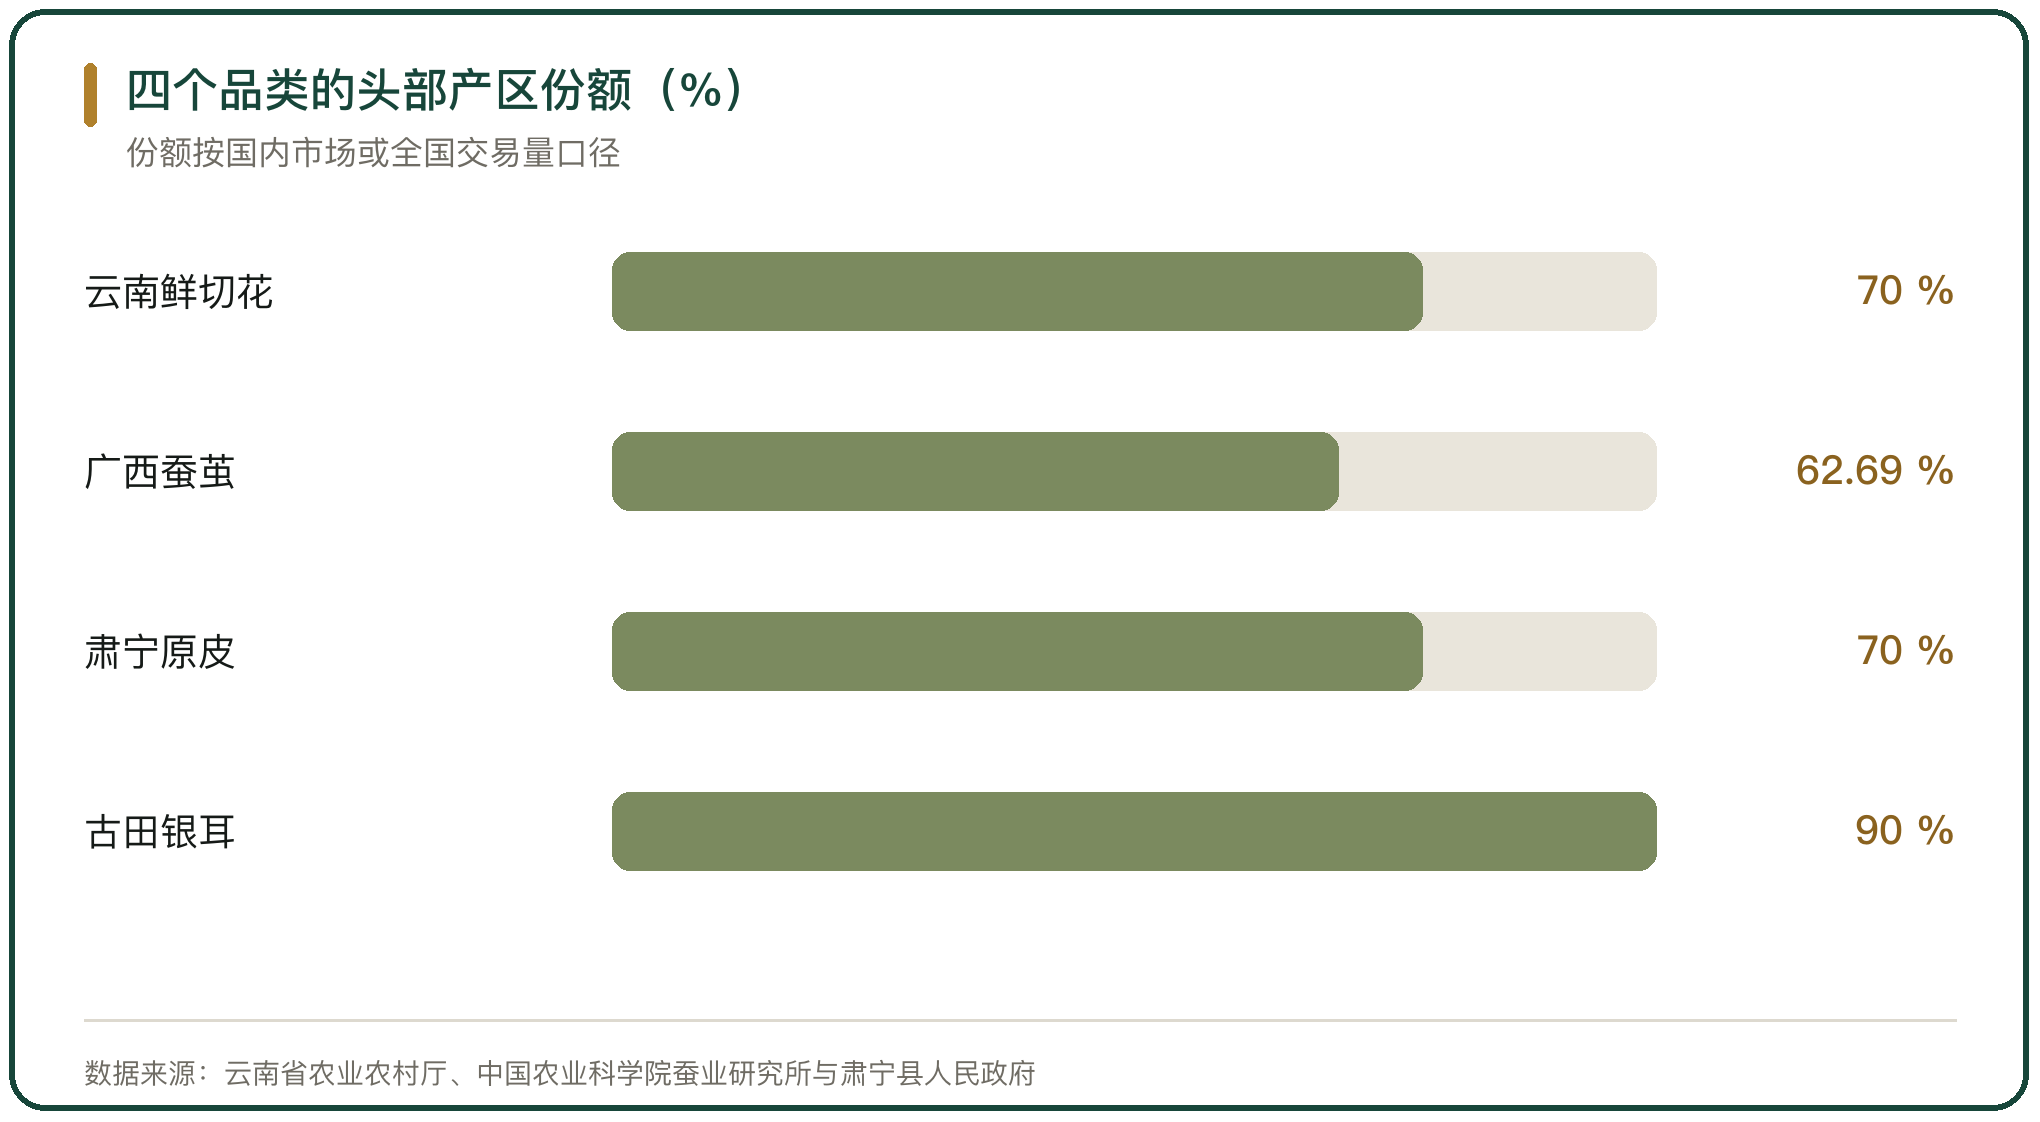
斗南 2024 年鲜切花交易量 141.76 亿枝、交易额 115.74 亿元(云南省农业农村厅)。云南鲜切花产量 206 亿枝、国内市场占有率 70%(中国花卉协会)。
鲜花的上市节奏受节日牵引,2 月与春节前后是全年价格高点,淡季靠出口与电商补量。同一批冷库与分拣线在旺季满负荷、淡季半闲置,淡季的货量决定这块资产的利用率。
四、蚕茧的两季上市与产区西移
2024 年全国桑蚕茧产量 77.3 万吨、产值 434.7 亿元(中国农业科学院蚕业研究所《中国蚕业》)。主产区广西 48.47 万吨、四川 8.7 万吨、云南 5.8 万吨,前 3 位合计占 81.44%。
蚕茧分春茧与夏秋茧两季上市,收购价上半年高、下半年低,2024 年春茧 58.76 元/公斤、夏秋茧 54.86 元/公斤。鲜茧不耐储存,收购后的烘干与缫丝要在短时间内完成,产地加工点因此跟着茧站布局。
五、烟草的计划收购与单一用途
烟叶是专卖品,用途单一,只供卷烟工业使用。2024 年全国烟叶计划 3941 万担(道真自治县农业农村局,2024-07-23)。烟叶按国家规定的收购标准统一收购,收购环节与流通环节都受计划约束。
计划把烟叶的产量与流向固定下来。生产端按合同种植,收购端按等级定价,流通端按准运证运输。这套安排与鲜花的完全市场化交易相反,同一类农产品在两种制度下运行。
六、毛皮的集散与季节
肃宁年销售原皮 6000 余万张、交易量占全国 70%,是全国最大的原皮集散地(肃宁县人民政府,2024-12-08)。原皮在冬季取皮,配皮与成衣加工在本地完成,交易集中在冬春两季。
毛皮的流通依赖集散地的分选与配皮。一张原皮要按大小、毛色与密度配对,配对工作靠人工经验,交易方式以现场看货为主。集散地的规模来自配对能力的积累。
七、食用菌的工厂化与全年上市
古田 2024 年食用菌栽培 14 亿袋、鲜品 94.46 万吨、全产业链 280 亿元,银耳产量 41.6 万吨、占全国 90% 以上(古田县食用菌协会)。庆元 2024 年鲜菇 11.77 万吨、一产到三产总产值 57.24 亿元(庆元县食用菌产业中心)。
工厂化让鲜菇全年上市,恒温菇房把季节波动压平。全年供应意味着冷库与物流的利用率更平稳,与鲜花的节日高峰形成互补。
八、多品类协同的成本来源
固定成本按年摊。一个园区、一支冷链车队、一套信息系统,服务 1 个品类与服务 5 个品类,固定投入相差不大,分摊到每吨货上的成本能差出数倍。
共用带来的节省集中在设施与人力,不集中在采购价格。采购价格由单品类的规模决定,跨品类采购在下游客户重叠时才有议价空间。两者的边界要分开看。
九、多品类协同的约束
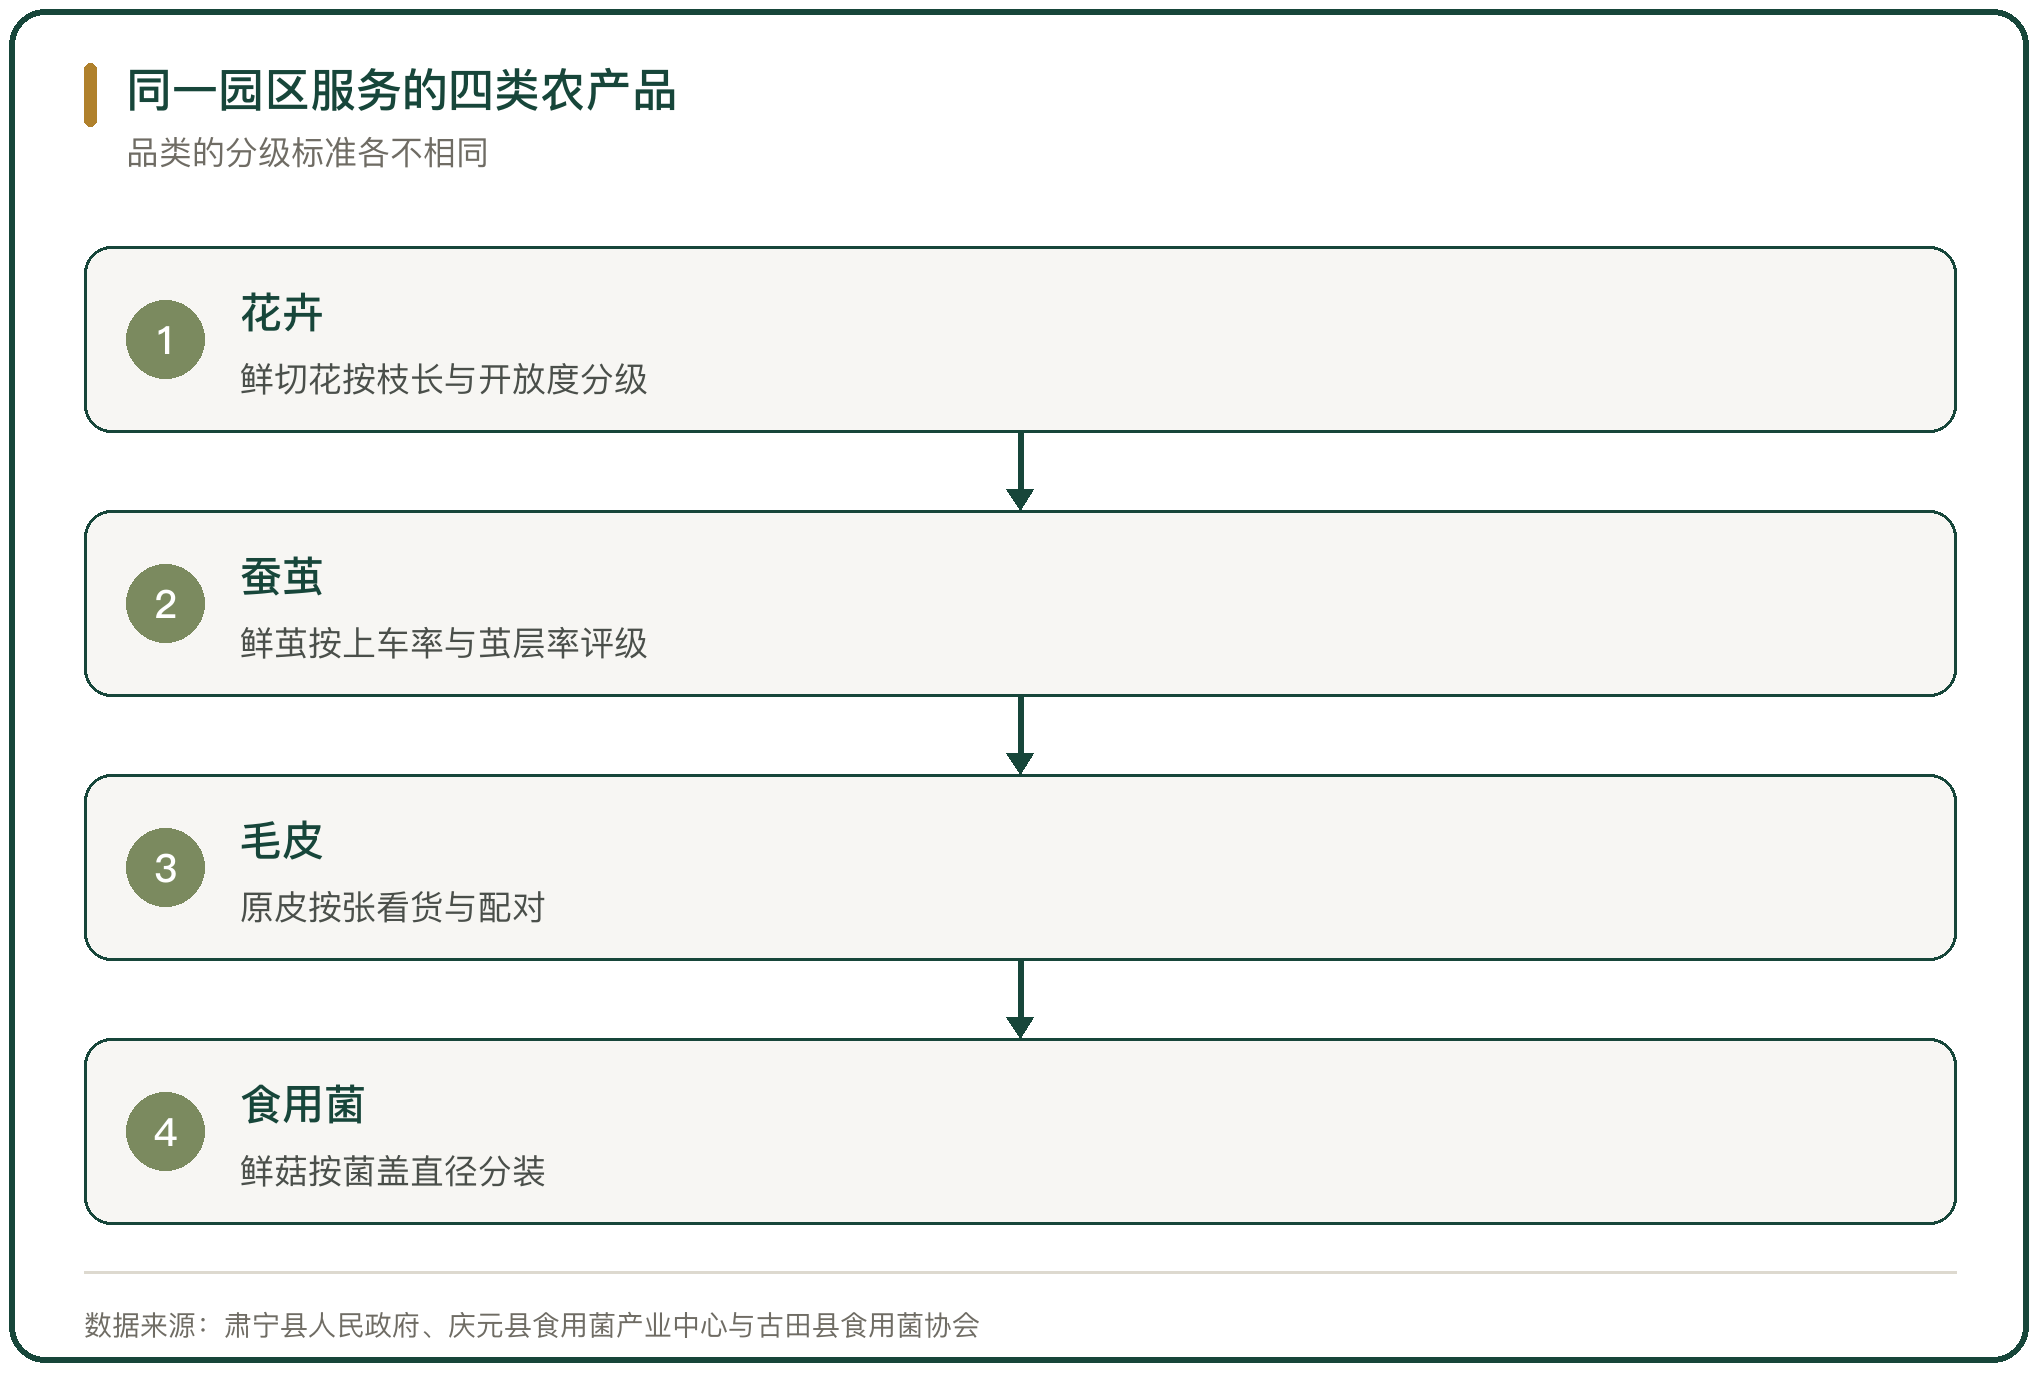
品类的分级标准不同。鲜花按枝长与开放度分级,蚕茧按上车率与茧层率分级,食用菌按菌盖直径分级,同一套分拣线难以通用。
结算方式也不一样。鲜花以对手交易与拍卖为主,蚕茧按质评级定价,烟叶按等级与合同收购,毛皮按张配对交易。一个园区要同时运行几套规则,管理成本随之上升。
十、农产品流通的多品类协同判断
多品类协同的收益来自设施与渠道的共用,成本来自品类之间的标准差异。温层、时效与上市窗口接近的品类适合放在同一套设施里,差异大的品类硬放在一起,节省下来的固定成本会被额外的分拣与管理成本抵消。
协同的深度由品类的共性决定。共性高的品类可以共用仓配与结算,共性低的品类只共用场地与客户。判断一个多品类流通主体是否划算,要看它共用的部分占比多少,而不是看它经营的品类数量。



写点看法