

生物农药与绿色投入品的推广
关键词 生物农药登记有效成分绿色防控统防统治减量增效生物防治补贴
一、生物农药的界定与范围
生物农药的范围由管理部门界定。农业农村部 2019 年在答复全国人大代表建议时明确,生物农药主要包括生物化学农药、微生物农药和植物源农药,不包括农用抗生素。《农药登记资料要求》分别给出三类产品的定义,并区别于化学农药单独设立登记资料要求。
农用抗生素参照化学农药管理。农用抗生素的产品组成、速效性与防治效果与传统化学农药接近,在登记管理实践中参照化学农药的要求执行;转基因抗病虫作物按《农业转基因生物安全评价管理办法》单独管理,免于办理农药登记;天敌生物实行豁免登记(中国农药工业协会)。
二、登记端的结构
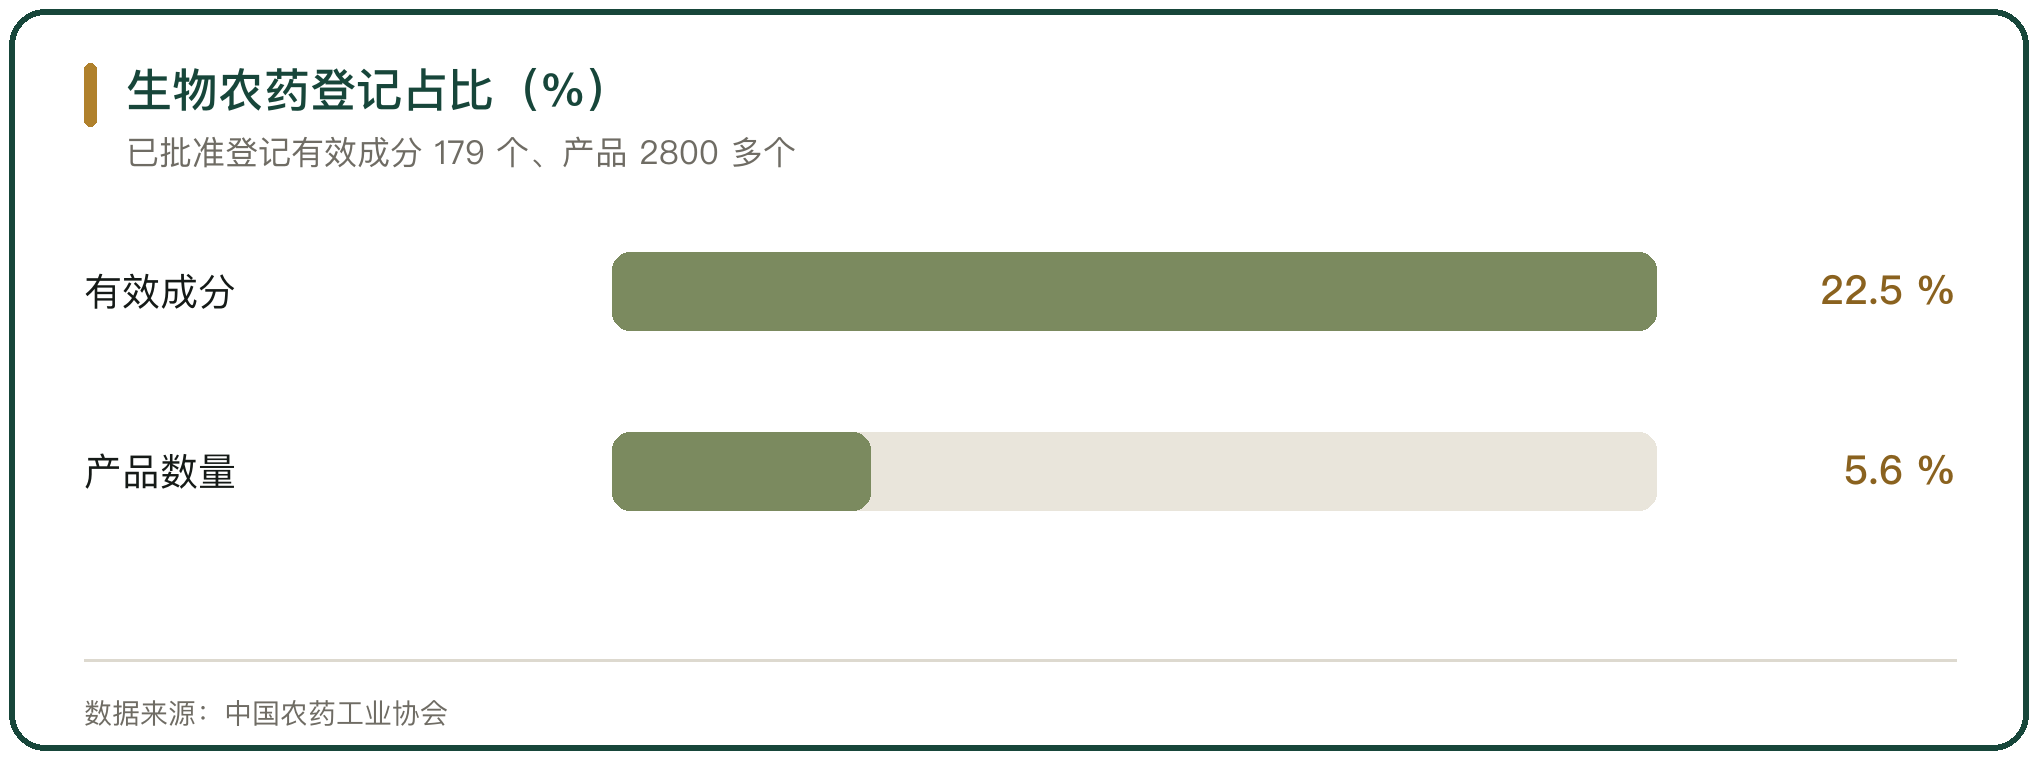
登记数量在结构性变化。截至 2024 年底,我国已批准登记的生物农药有效成分 179 个,对应产品 2800 多个,分别占全国农药有效成分总数的 22.5% 和产品总数的 5.6%;登记的微生物农药有效成分 78 个,在产品数量中生物化学农药 1779 个占比最高(中国农药工业协会)。
有效成分与产品数量两个口径不同。按有效成分算,生物农药占比过 20%;按产品数量算,占比不到 6%(截至 2024 年 10 月 31 日,有效登记状态的生物农药有效成分 140 个、产品 2000 余个,农业农村部农药检定所)。
三、新增登记的取向
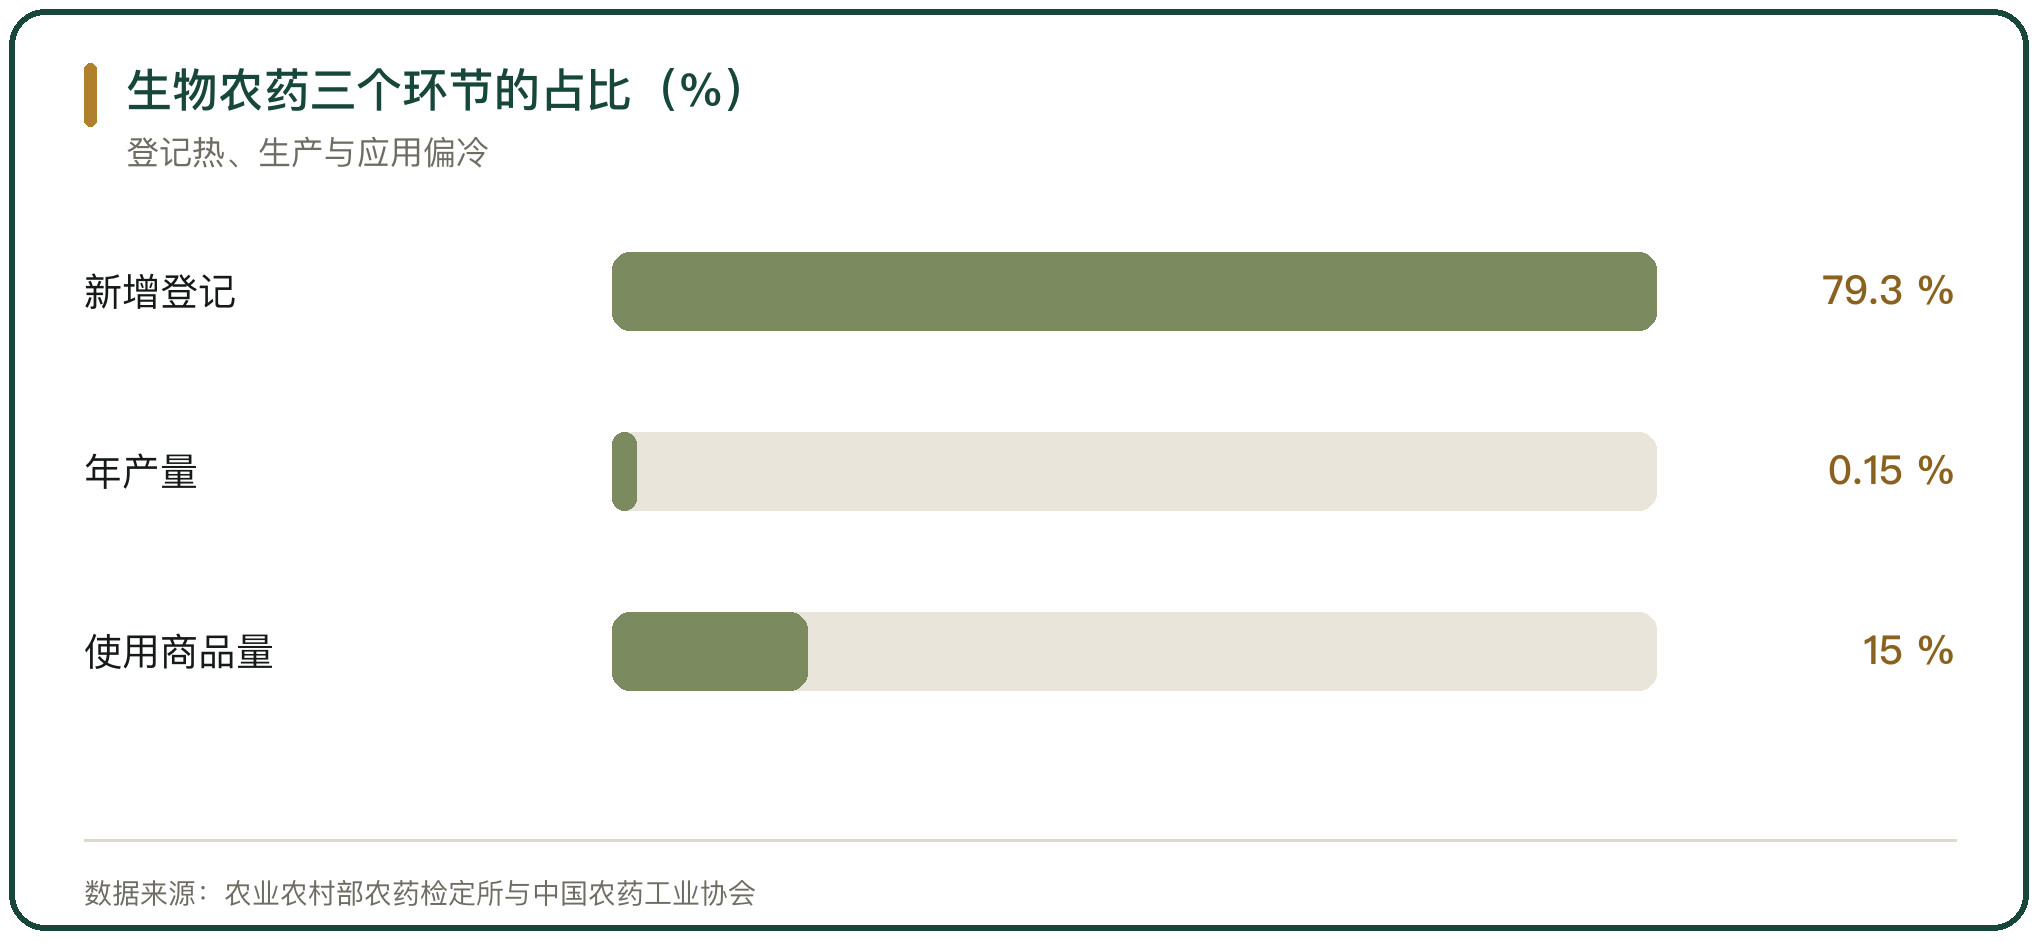
新增登记向生物农药倾斜。2025 年,我国登记 15 个新有效成分的 29 个新农药产品,其中生物农药产品 23 个,占新农药产品的 79.3%,微生物农药产品 21 个、占 72.4%,植物源农药产品 2 个(农业农村部农药检定所)。
毒性与剂型同步变化。2025 年登记的新农药产品毒性全部为低毒或微毒,其中低毒产品 13 个、微毒产品 16 个,无中等毒或高毒产品;农业农村部 2025 年 10 月批准 7 个农药有效成分、13 个产品通过登记,7 个有效成分中生物农药占 5 个(农业农村部)。
四、生产端的规模
生产规模与登记数量不成比例。截至 2024 年底,国内有原(母)药登记的生物农药企业 160 多家、制剂企业 500 多家;2024 年全国生物农药年生产量约 3500 吨(折百),仅占整个农药产量的 0.15% 左右(中国农药工业协会)。
企业的体量偏小。生物农药生产企业普遍规模不大,研发投入有限;已知的规模企业有武汉科诺生物科技股份有限公司等。生产端的低产量与登记端的高占比形成反差,登记的产品多数没有形成规模化生产。
进口与出口的量都小。我国生物农药年进口量约 10 吨,2024 年出口量超过 1200 吨、出口金额约 8 亿元,涉及枯草芽孢杆菌、苏云金杆菌、赤霉酸、苦参碱等 50 多个品种,在整个农药出口中的占比较小(中国农药工业协会)。
五、使用端的占比
使用端的占比是推广的核心指标。全国农业技术推广服务中心的统计显示,2024 年生物农药(包括农用抗生素在内)商品量占农药使用总商品量的 15% 左右,经济作物上的使用占比高于粮食作物(中国农药工业协会)。
占比偏低的原因在产品本身。生物农药普遍存在货架期短、防治谱较窄、生物活性易受温度湿度光照 pH 值等环境因子制约的短板;与化学农药相比,单位面积施用成本普遍高出 20% 到 30%。
农户的接受程度与效果相关。生物农药多通过感染、干扰行为等方式控制害虫种群,见效比化学农药慢;农户对效果的预期与生物农药的作用方式存在落差,基层农技推广对使用方法的指导不足。
六、登记成本与绿色通道
登记环节对生物农药有倾斜。现行的《农药登记资料要求》中,生物农药相比化学农药可减免多项环境、毒理学登记资料,药效试验周期比化学农药缩短 1 年,登记成本仅为化学农药的 5% 到 20%(中国农药工业协会)。
绿色通道缩短审批时间。农业农村部持续实施生物农药、替代高毒农药的新农药等登记审批绿色通道,增加新农药登记评审会议次数;对微生物农药、植物源农药制剂实施农药残留试验豁免(农业农村部)。
七、绿色防控与统防统治
绿色防控与统防统治是生物农药落地的载体。截至 2024 年底,全国共建设绿色防控示范区 18120 个,示范面积 4.58 万平方千米;建立绿色防控技术示范基地 524 个,筛选绿色防控与统防统治融合发展技术模式 100 套;已集成推广绿色防控技术模式 150 多套(中国农药工业协会)。
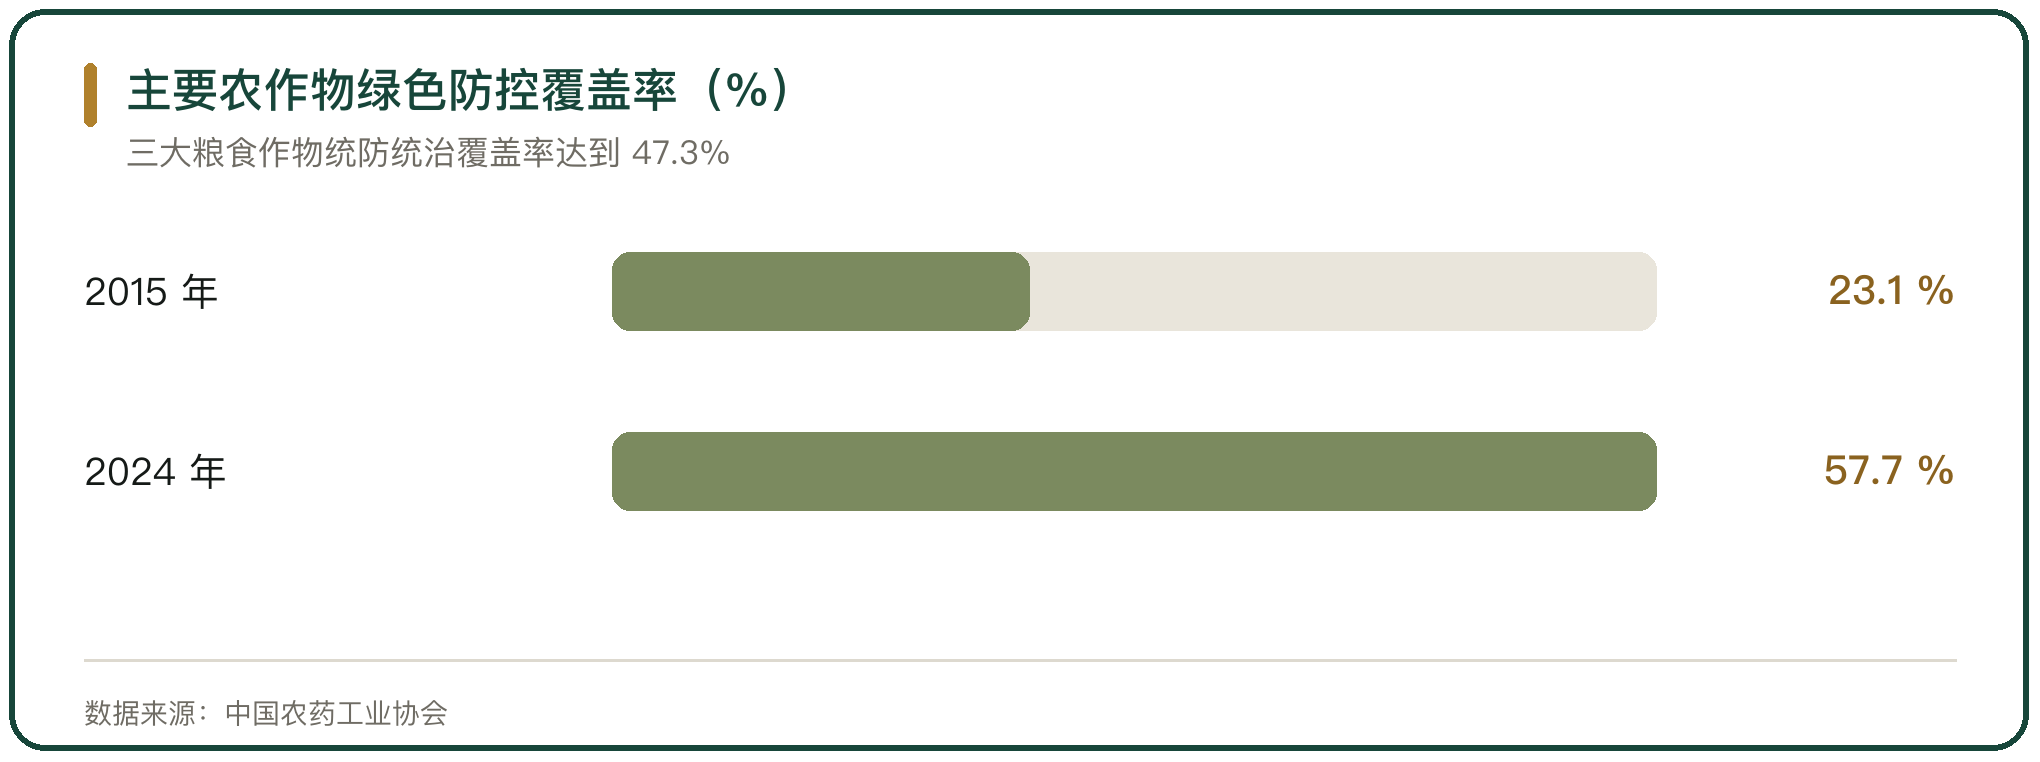
覆盖率在提升。与 2015 年相比,主要农作物的绿色防控推广应用面积从 32.33 万平方千米提升到约 92 万平方千米,覆盖率从 23.1% 提升到 57.7%,基本实现果菜茶主产区和重要园区全覆盖;三大粮食作物统防统治覆盖率达到 47.3%(中国农药工业协会)。
《中国农业绿色发展报告 2024》给出另一个口径。2024 年全国主要农作物病虫害绿色防控面积 13.8 亿亩次,绿色防控覆盖率 57.7%(中国农业科学院、中国农业绿色发展研究会)。
八、减量增效的结果
化学农药的使用量在下降。2024 年全国种植业农药使用量为 24.43 万吨,已连续 8 年保持下降趋势;农药利用率由 2005 年的 30% 提升到 2024 年的 44.1%,农药用量由十二五的年均 29.8 万吨减少到十四五的 24.5 万吨,降幅 17.8%(中国农药工业协会)。
生物农药是减量的手段之一。国务院新闻办 2025 年 9 月的发布会上给出的口径是,2024 年全国农用化肥施用量 4988.2 万吨、比 2020 年减少 262.5 万吨,种植业农药使用量 24.4 万吨、比 2020 年减少 1.5%。
九、质量端的改善
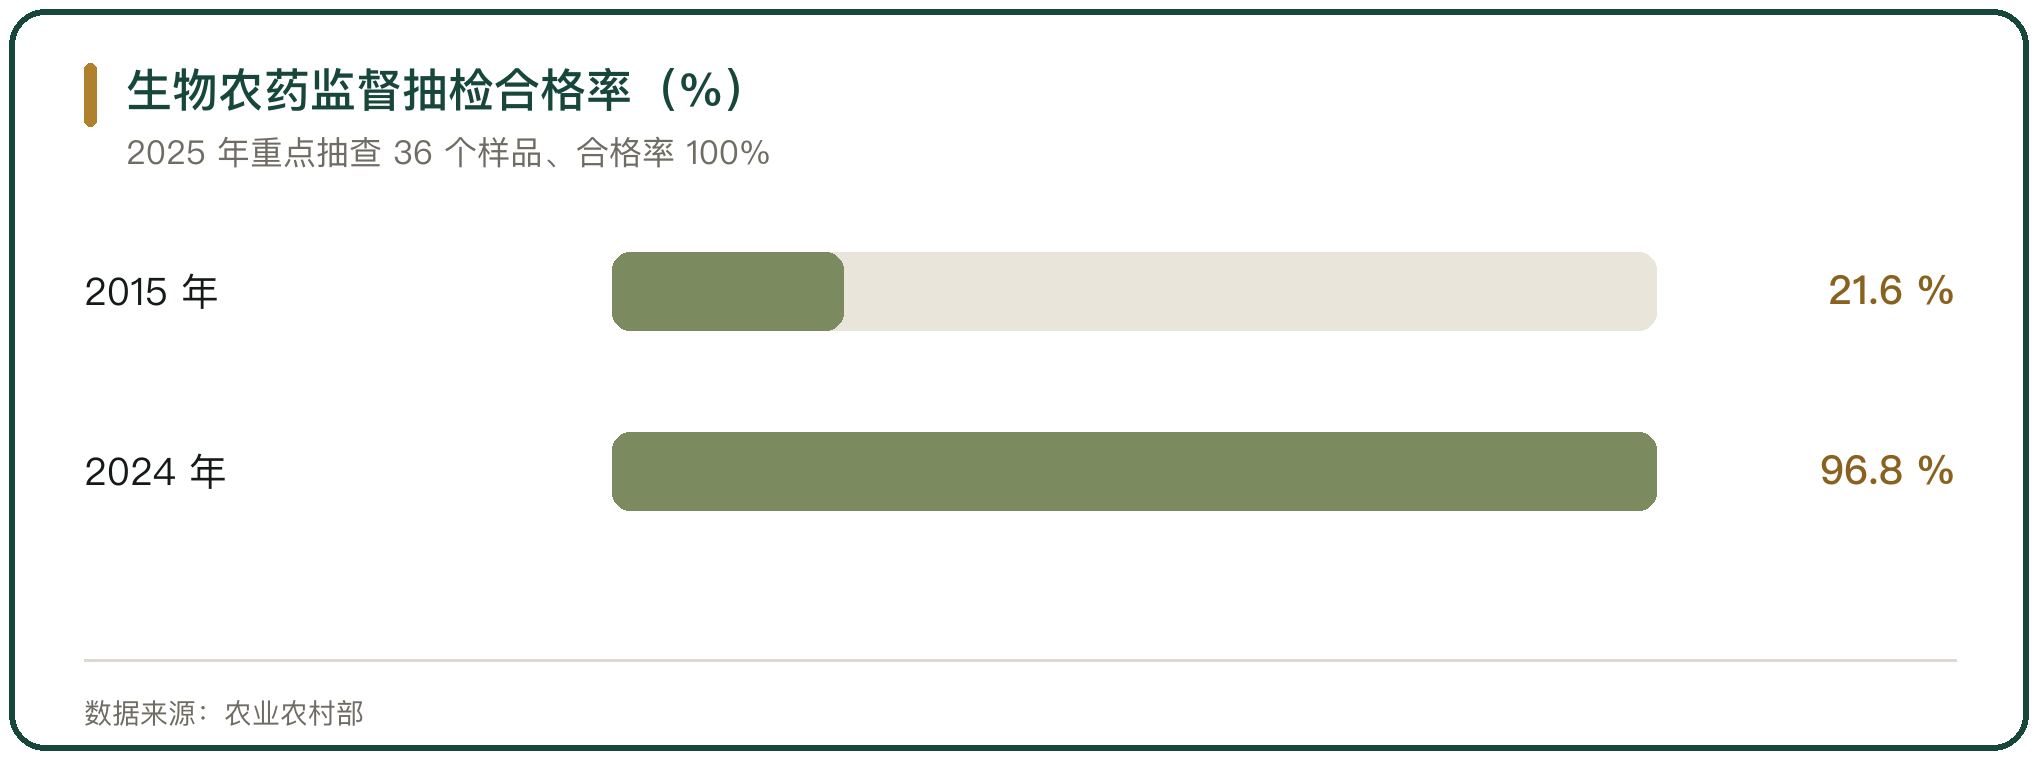
产品质量在抽查中改善。生物农药的市场监督抽检合格率从 2015 年的 21.6% 提高到 2024 年的 96.8%,10 年间提升了 75.2 个百分点(农业农村部)。
重点抽查的结果更直接。2025 年农药监督抽查里,抽检生物农药样品 36 个、合格 36 个,合格率 100%,同比提高 2.3 个百分点;同期总体合格率为 97.8%(农业农村部办公厅《关于 2025 年农药监督抽查结果的通报》)。
十、推广的县级做法
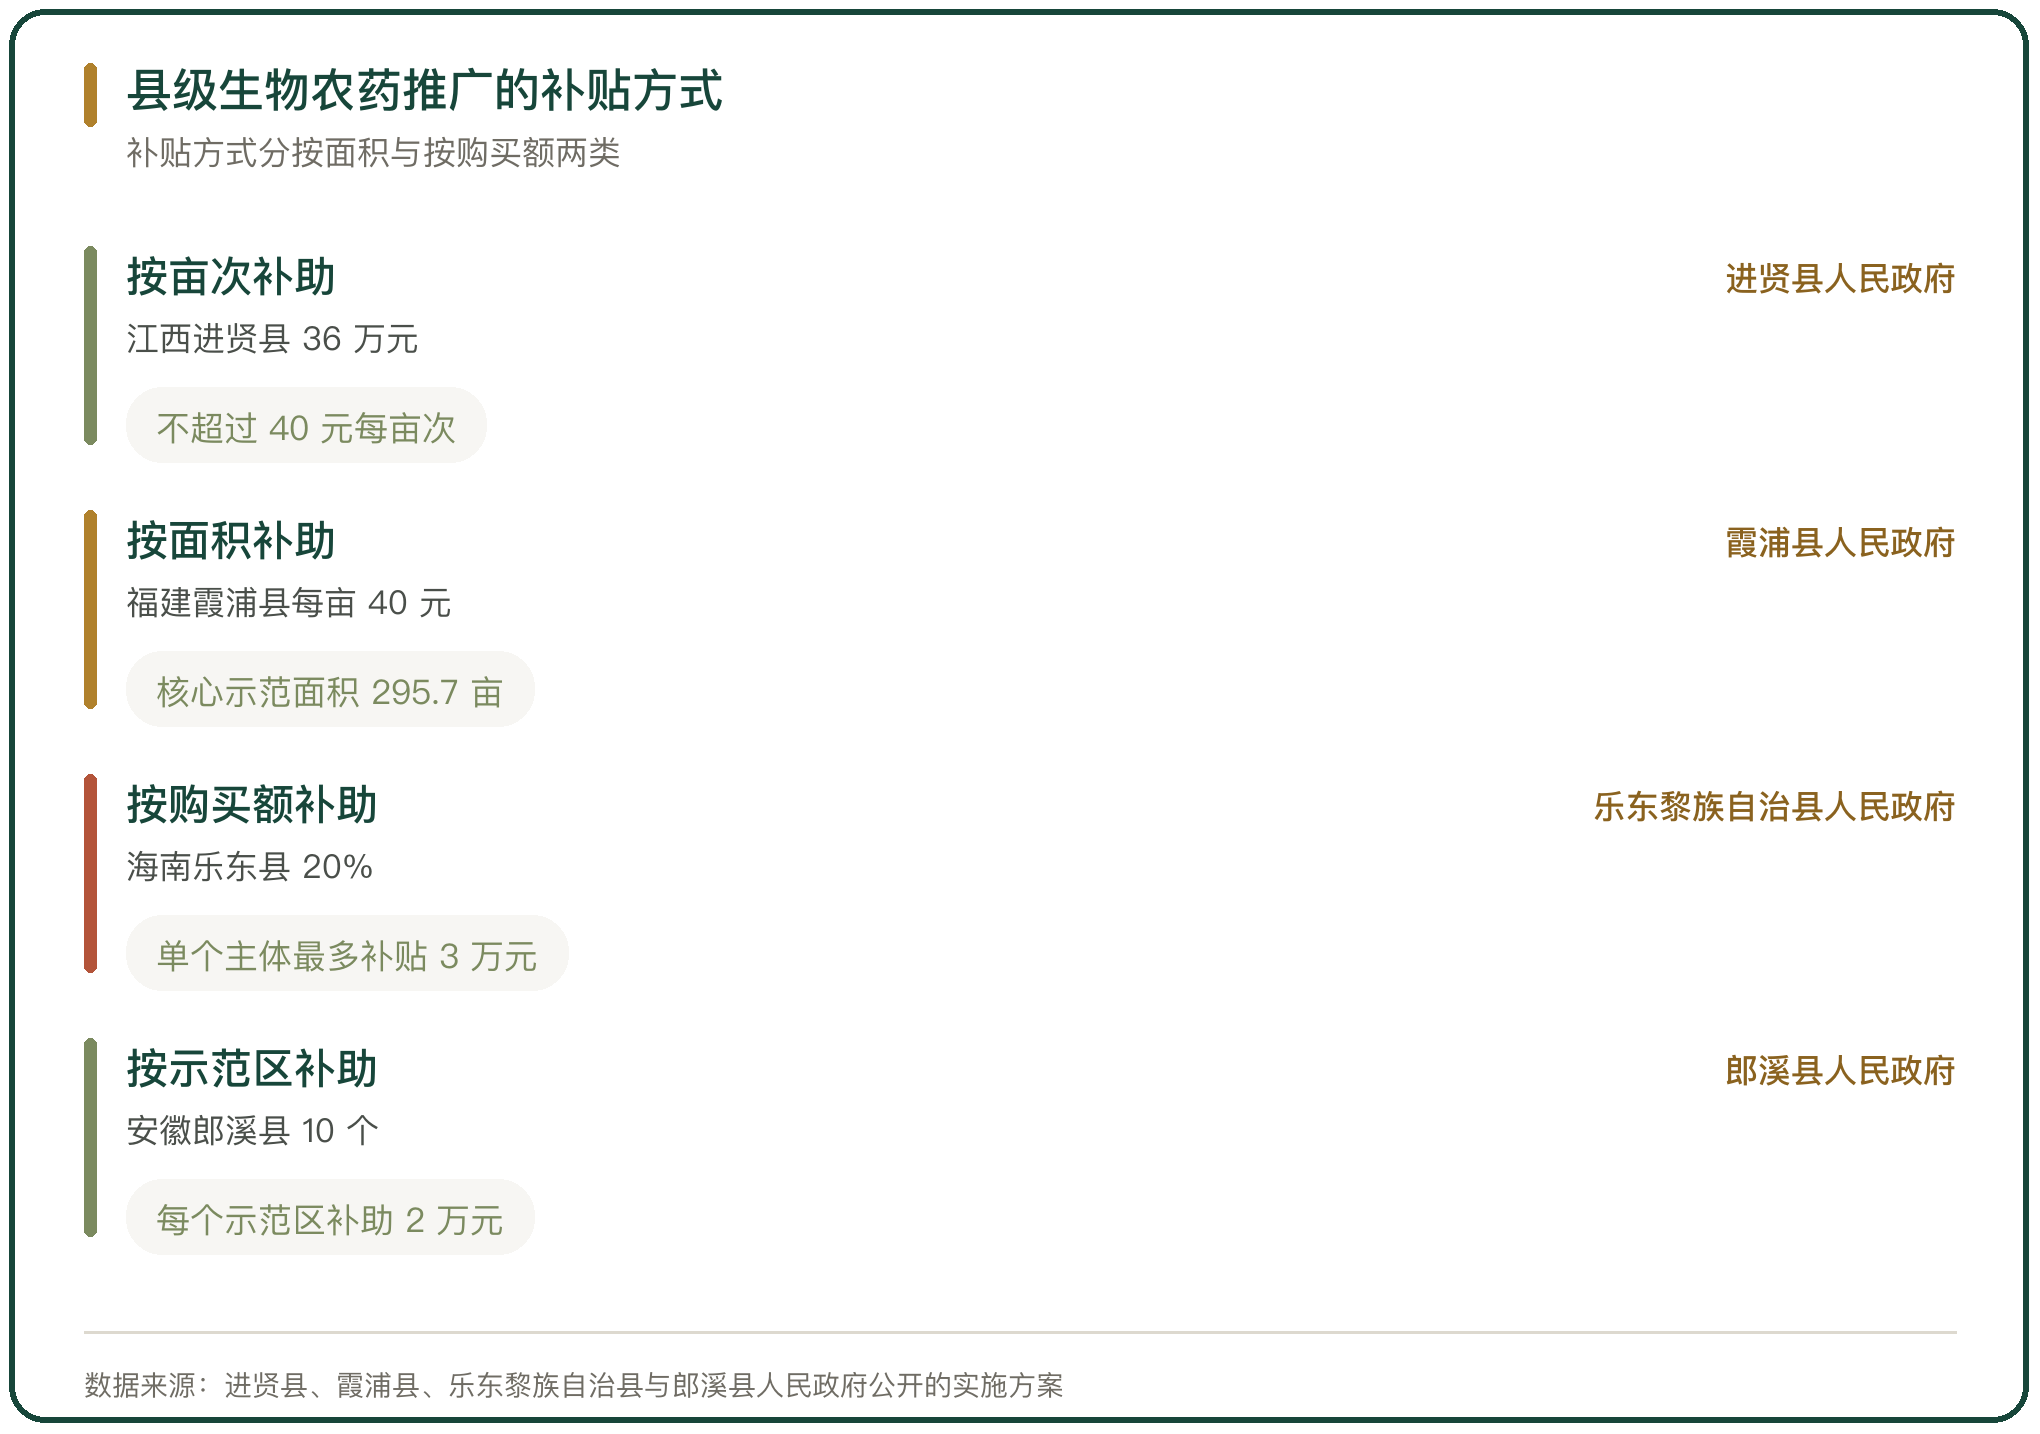
推广落在县级项目上,做法以示范加补贴为主。江西省进贤县 2025 年安排 36 万元开展病虫害灾前预防生物防治示范,按不超过 40 元每亩次的标准补助,示范面积不少于 0.45 万亩、每亩防治 2 次,补助资金用于采购生物农药、昆虫性信息素诱杀与迷向等物资(进贤县人民政府)。
补贴方式分按面积与按购买额两类。福建省霞浦县对绿色防控和统防统治融合示范片按每亩 40 元补助,核心示范面积合计 295.7 亩(霞浦县人民政府);海南省乐东黎族自治县 2025 年使用生物农药补贴总额 7 万元,按审核确认后购买生物农药实际金额的 20% 予以补助,单个主体最多补贴 3 万元(乐东黎族自治县人民政府)。
示范区把技术规程固定下来。安徽省郎溪县建设生物防治示范区 10 个,安排资金 20 万元、每个示范区补助 2 万元,示范区内实行统一的生物防治技术规程(郎溪县人民政府)。
11、生物农药推广的判断
生物农药推广的格局是登记热、生产与应用偏冷。登记端,2025 年新增登记的新农药产品里生物农药占 79.3%;生产端,2024 年生物农药年产量约 3500 吨,占农药产量的 0.15%;使用端,生物农药商品量占农药使用总商品量的 15% 左右。三个数字放在一起,落差集中在从登记到生产的转化上。
推广的约束来自成本与效果两端。生物农药单位面积施用成本比化学农药高 20% 到 30%,见效慢,农户的使用积极性受终端价格影响;绿色农产品优质优价机制不健全时,使用生物农药的安全溢价难以在终端价格中体现。
政策工具集中在示范与补贴。县级项目按面积或购买金额补助,示范区内实行统一技术规程;绿色防控覆盖率从 2015 年的 23.1% 提升到 2024 年的 57.7%,基本实现果菜茶主产区全覆盖,覆盖率抬升与补贴项目和示范区的密度相关。



写点看法