

饲料原料的流通与采购
一、饲料原料的构成与产量
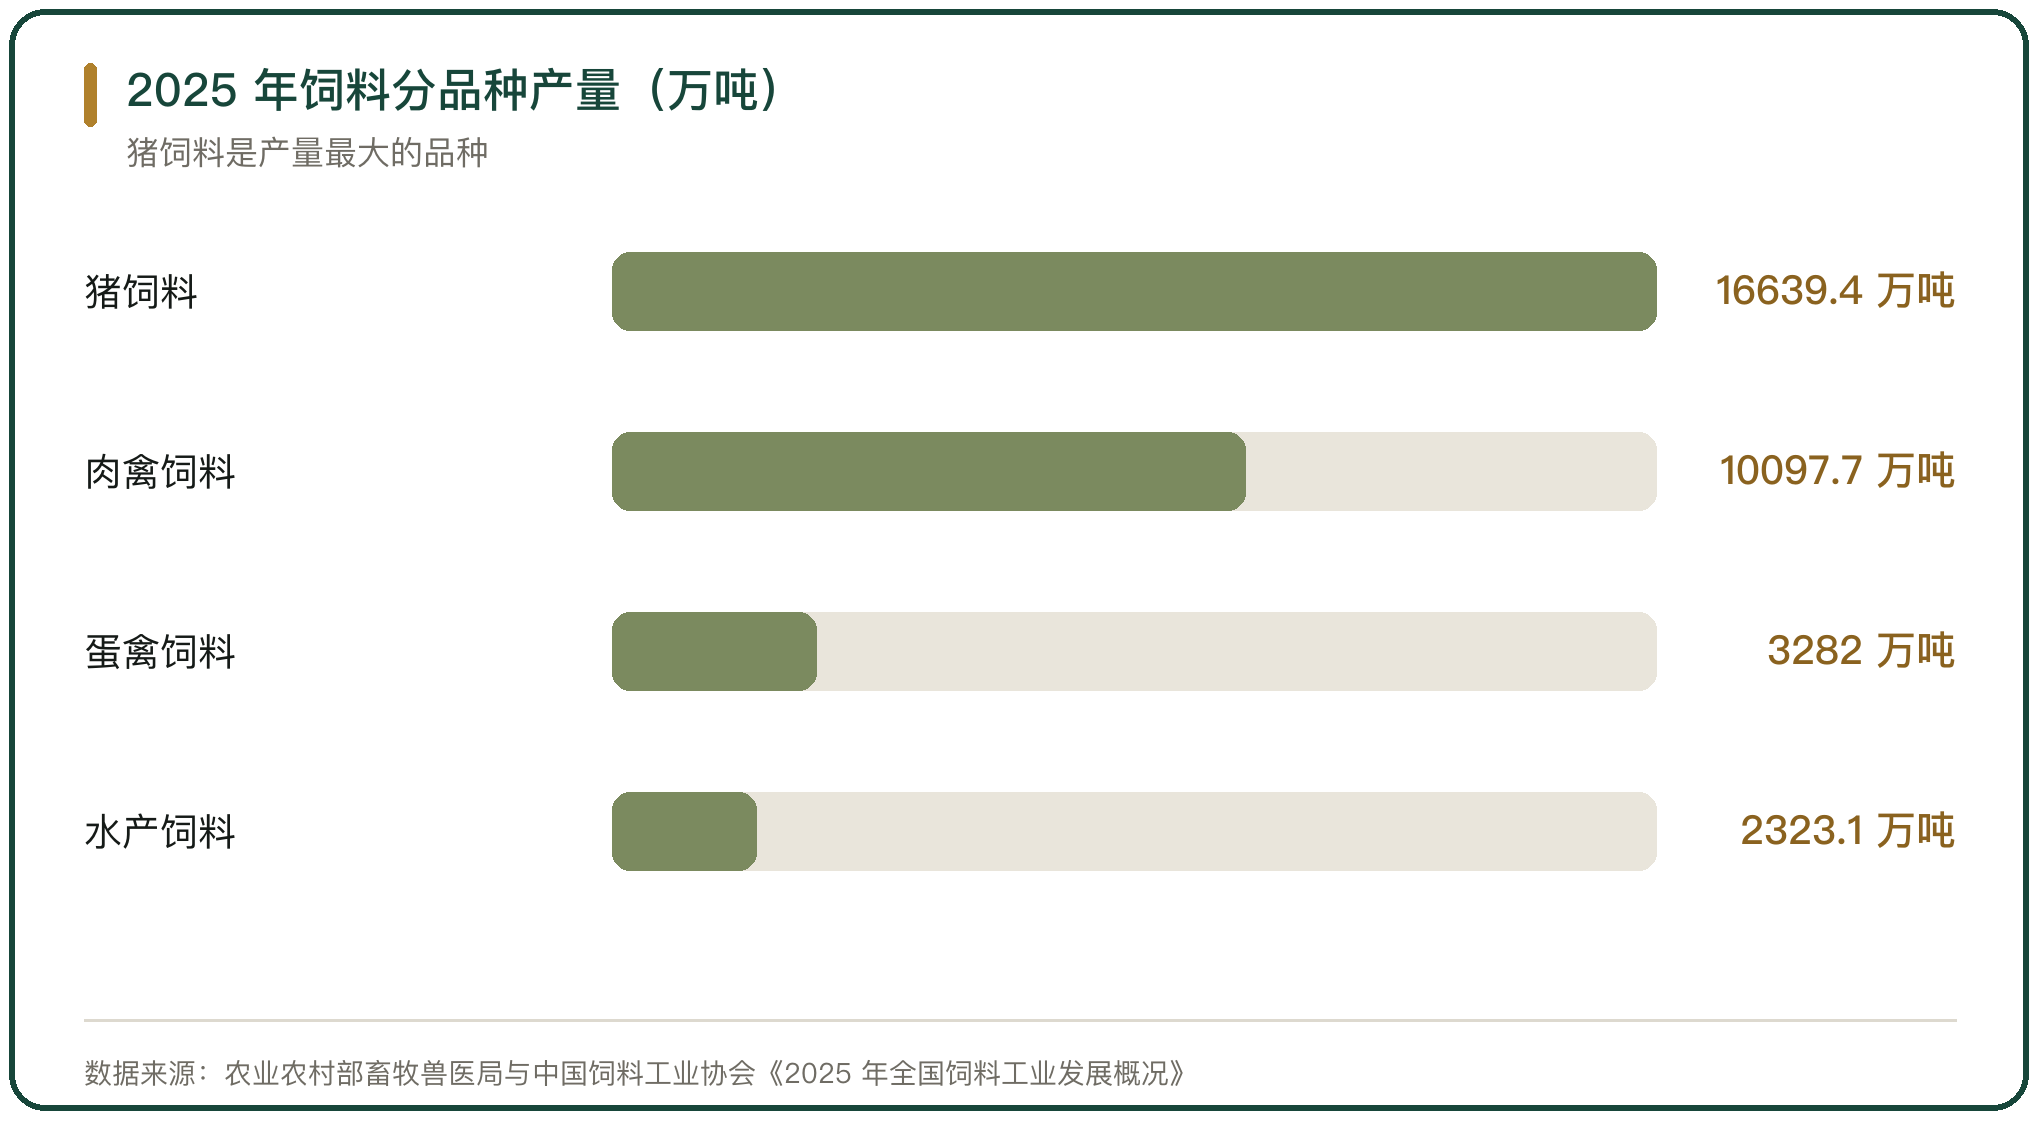
饲料的核心原料是能量料与蛋白料。2025 年全国工业饲料总产量 34225.3 万吨,比上年增长 8.6%,其中配合饲料 31946.0 万吨、浓缩饲料 1338.1 万吨、添加剂预混合饲料 752.7 万吨;分品种看,猪饲料 16639.4 万吨、肉禽饲料 10097.7 万吨、蛋禽饲料 3282.0 万吨、水产饲料 2323.1 万吨、反刍动物饲料 1475.8 万吨。
配方里玉米是能量料的主体,豆粕是蛋白料的主体。农业农村部的价格监测口径是,玉米在饲料中占比 60% 左右,豆粕占比 20% 左右。
二、原料在饲料成本中的分量
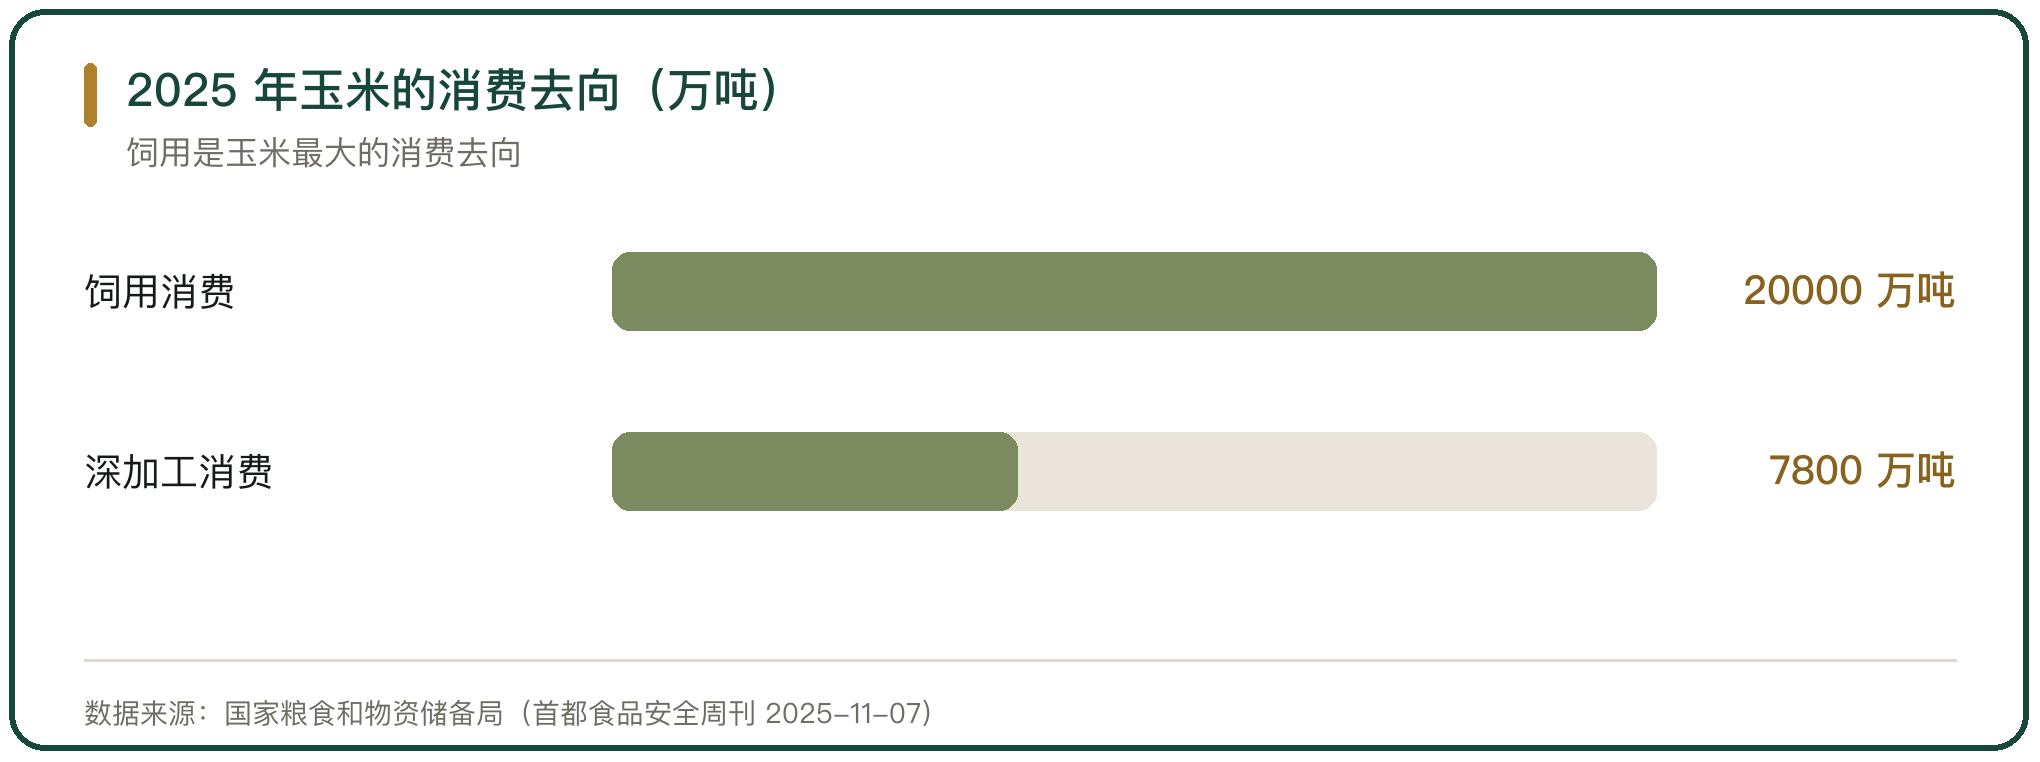
原料成本是饲料成本的主体。生猪养殖中饲料成本占养殖成本约 55% 至 65%,而饲料本身的成本绝大部分来自原料。玉米的饲用消费占玉米总消费量的 65% 至 70%,国内饲料企业年消耗玉米 2 亿吨左右;玉米深加工年消耗约 7800 万吨、占玉米总消费量的 25% 至 30%。
原料价格波动直接改写饲料成本。2024 年豆粕、玉米、小麦麸平均价格从 1 月的 2.8 元/公斤、4.17 元/公斤、2.1 元/公斤降至 12 月的 2.44 元/公斤、3.32 元/公斤、2.02 元/公斤,跌幅分别为 12.86%、20.38%、3.8%。
三、玉米的产销与调运
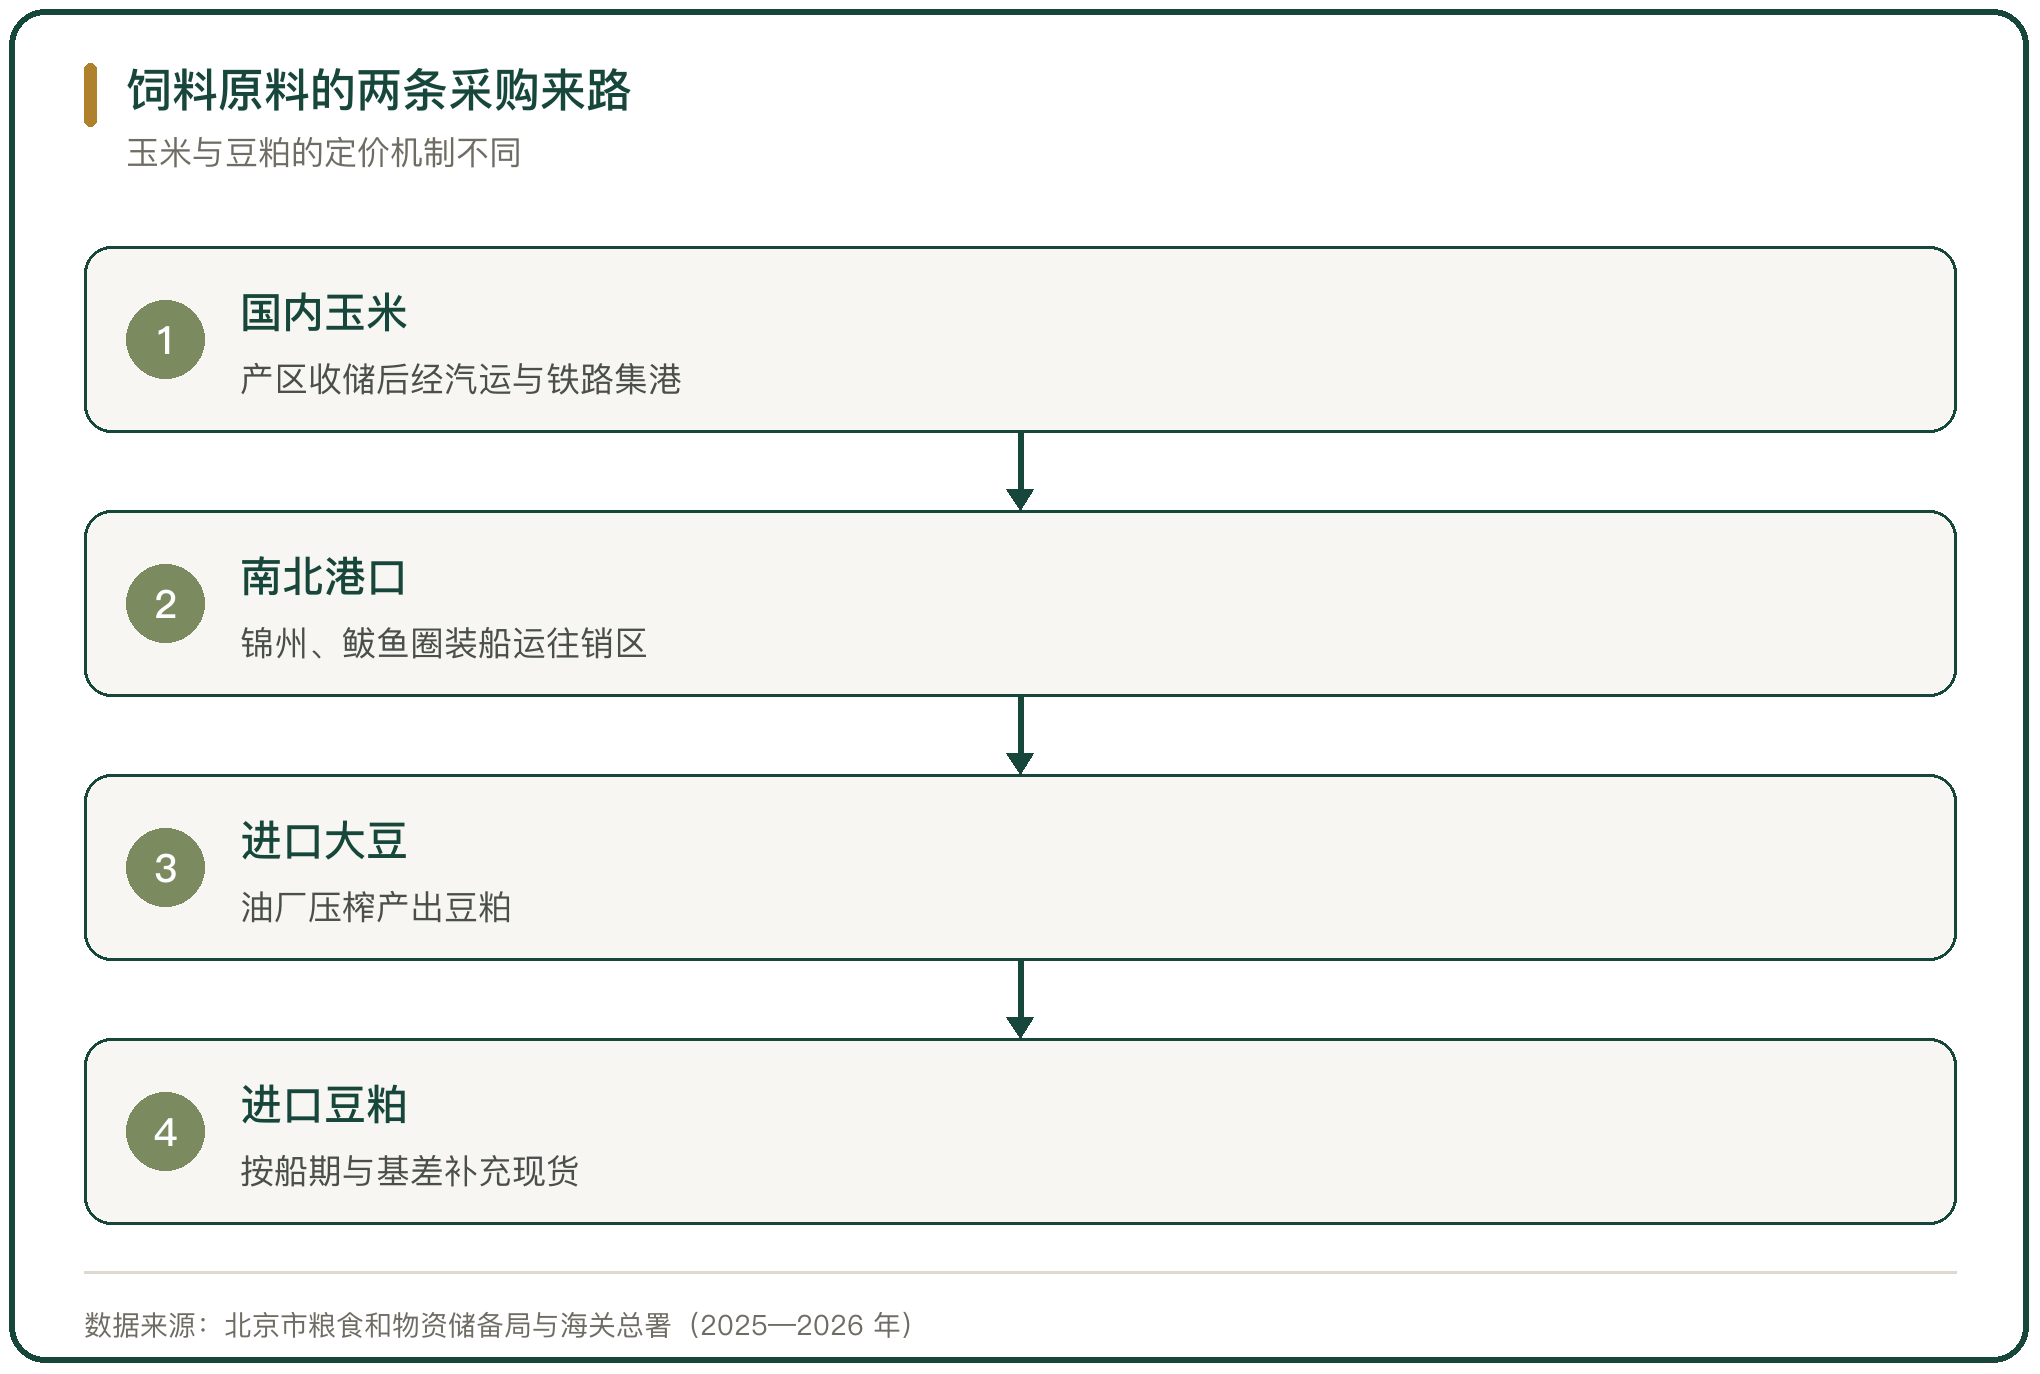
玉米的流通是产区到销区的搬运。国内玉米产量接近 3 亿吨,占全国粮食产量的 40% 左右。东北是主产区,粮源经汽运与铁路集港后装船运往南方销区。2025 年 11 月锦州港 15% 水二等新玉米收购价约 2120 元/吨至 2130 元/吨,汽运日集港约 3.9 万吨;鲅鱼圈同品质收购价约 2110 元/吨至 2125 元/吨,汽运日集港约 1 万吨。
南北港口形成价差。广东蛇口散船玉米报价高于北方平舱价,差额覆盖运费与港杂费,这是贸易商组织调运的基础。
四、玉米的品质与价格要求
饲料企业按品质定价。华北地区饲料加工企业 2025 年 11 月的玉米收购价在 2250 元/吨至 2350 元/吨,质量标准为水分不超过 14%、杂质不超过 1%、不完善粒不超过 6.5%、霉变率不超过 2%、容重不低于 685 克/升,黄曲霉毒素 B1 不超过 20 微克/千克、玉米赤霉烯酮不超过 200 微克/千克、呕吐毒素不超过 1000 微克/千克。
品质指标与毒素限额决定用途。华北大范围出现潮粮时,饲料企业要通过光选设备筛选后才能使用,增加收购成本;东北优质粮源被贸易商与用粮企业优先收购,同一品种的价差由水分与毒素拉开。
五、豆粕与大豆进口
豆粕的原料来自进口大豆。海关数据显示,2025 年我国进口大豆 1.12 亿吨,同比增加 680 万吨、增幅 6.5%,首次突破 1.1 亿吨;进口来源中巴西占 74%、美国占 15%。大豆运抵后由油厂压榨出豆粕与豆油,豆粕进入饲料配方。
配方里的豆粕占比在下降。2025 年全国饲料生产中豆粕平均用量占比稳定在 13.4%,菜粕、棉籽粕等杂粕用量增加 3%,配方结构更趋多元。
六、进口豆粕与压榨的关系
国内压榨以外,进口豆粕成为补充。海关总署数据显示,2025 年全年我国豆粕累计进口 60402.64 吨,较上年增幅 107.15%;豆粕出口 841260.462 吨,较上年减幅 46.89%。进口豆粕以阿根廷为主要来源,进口关税 5%、增值税 9%,港杂费主流区间 50 元/吨至 80 元/吨。
进口豆粕与国内压榨形成比价。当进口完税成本低于国内油厂出厂价时,饲料企业增加进口豆粕的采购,压榨企业则承受库存与开工率的压力。
七、采购模式的集中与分散
饲料企业的采购模式分两层。唐人神集团股份有限公司对玉米、豆粕、大麦、小麦、高粱等主要原料实施集中采购,利用规模采购提升议价能力,对地区性小品类原料实施定点采购,并在原料行情波动较大时进行策略性采购、通过期现对冲规避风险。
禾丰食品股份有限公司实行集团采购、区域采购与本地采购相结合的三级采购模式,期货与现货相结合;公司对部分优质供应商签订框架协议,豆粕采购合同中约定“基差加浮动价”,玉米副产品采购价格与产区批发价格联动。
八、供应商结构与议价
前五大供应商的采购占比普遍不高。禾丰股份 2025 年前五大供应商采购额合计 46.23 亿元、占采购总额的 13.72%,结算账期均在 15 天以内;北京大北农科技集团股份有限公司 2025 年前五名供应商合计采购 52.89 亿元、占年度采购总额的 21.5%。
占比低的原因是原料同质。玉米与豆粕是标准化大宗商品,能供货的主体多,企业的差别落在采购节奏、库存水平与配方替代能力上,而不是在供应商的独占上。大北农 2025 年饲料产品直销渠道销售占比达 68%、经销渠道占 32%,采购与销售两端的结构并不对称。
九、饲料企业的规模与毛利
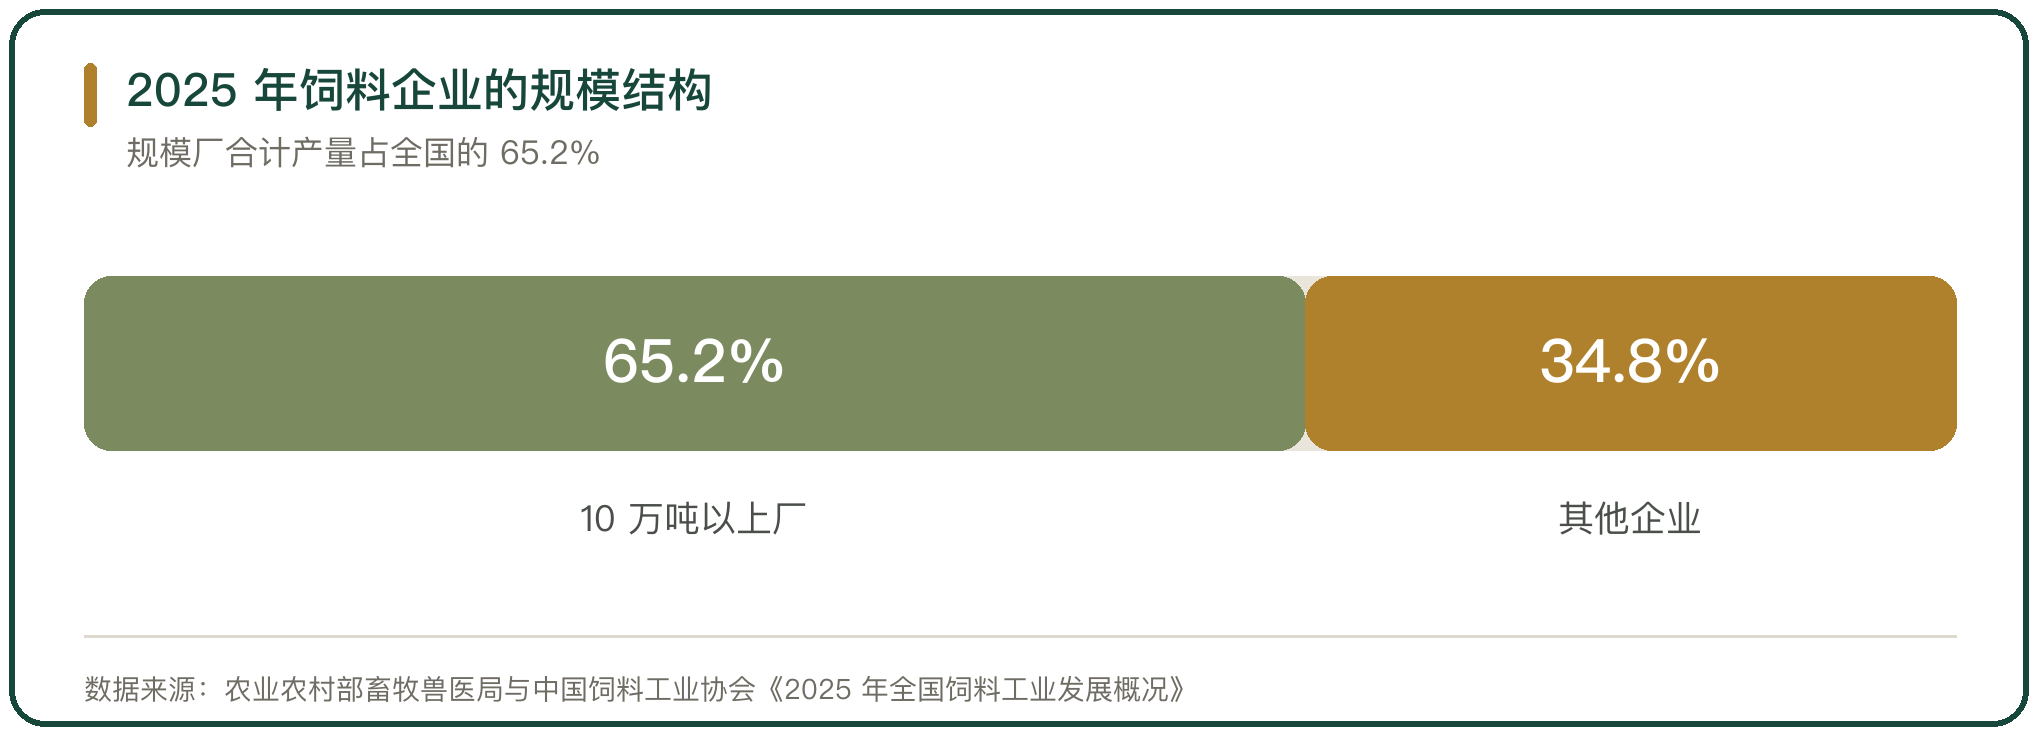
规模决定采购的分摊能力。2025 年全国年产 10 万吨以上的规模饲料厂 1127 家、合计产量 22314.6 万吨、占全国总产量的 65.2%;年产百万吨以上的饲料企业集团 37 家、合计产量占全国的 57.0%,其中 7 家年产量超过 1000 万吨。
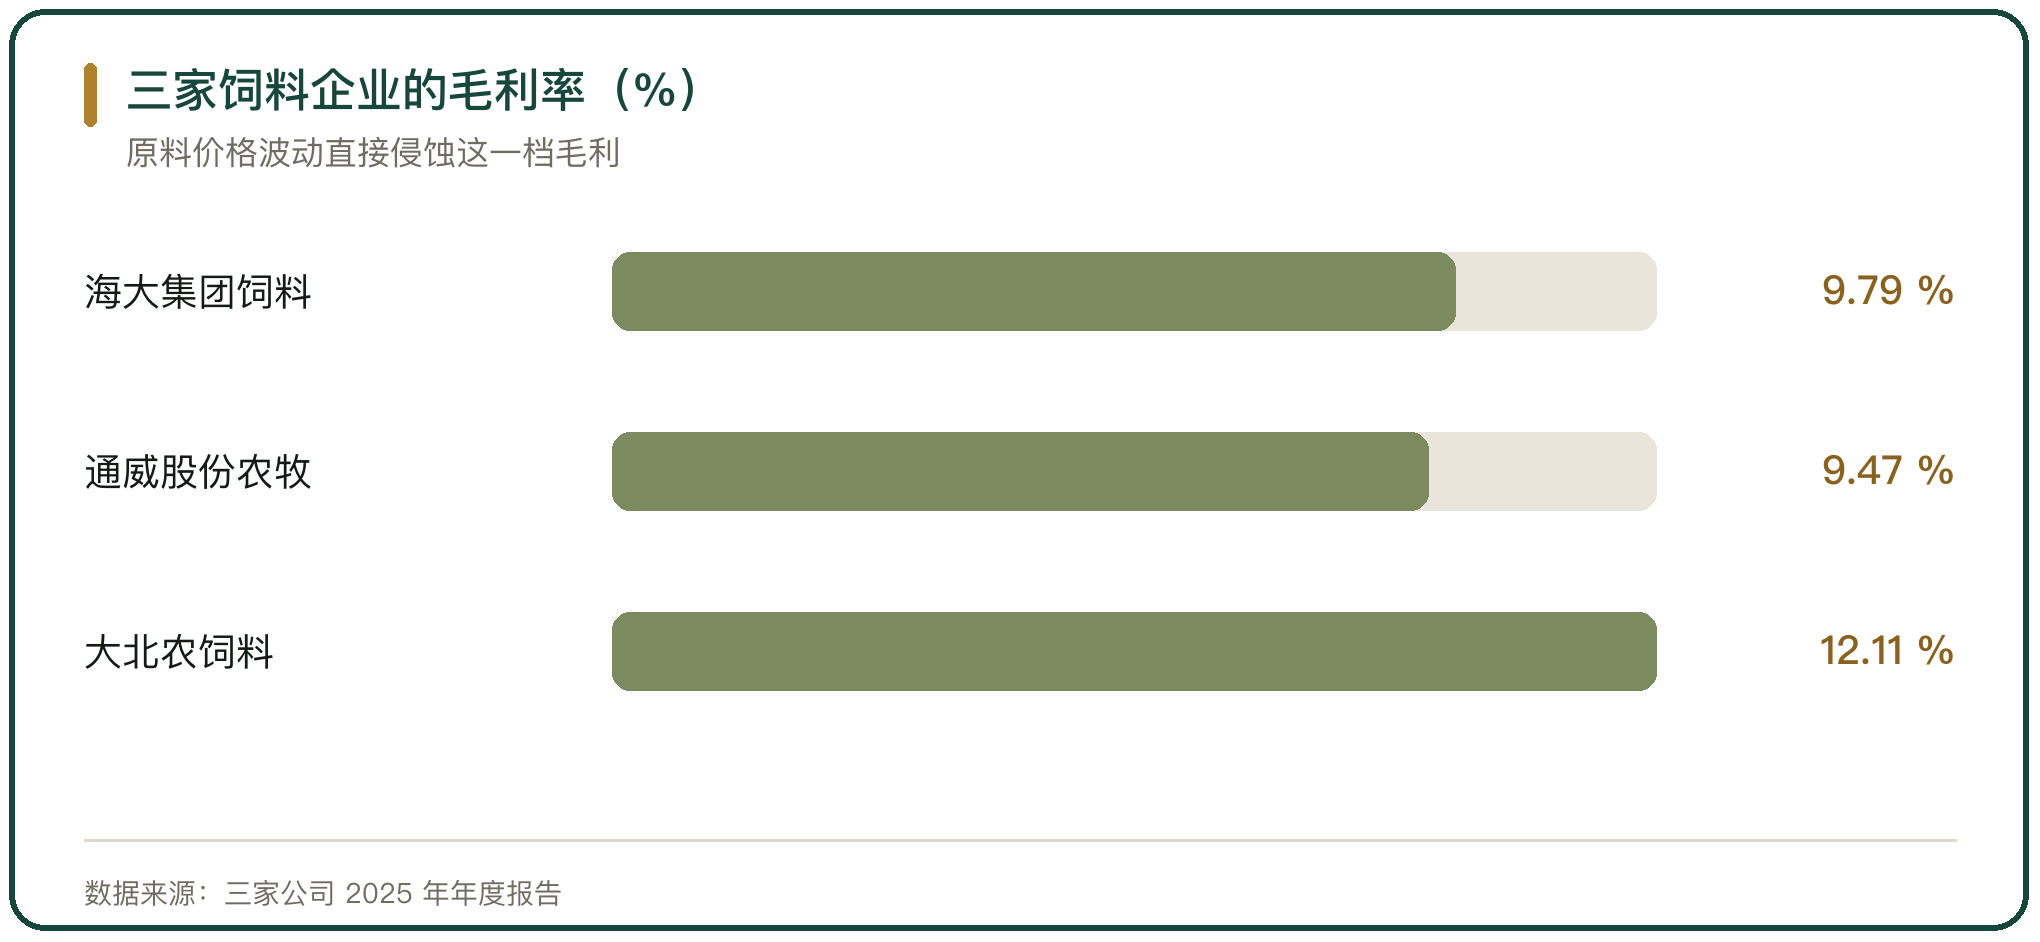
毛利空间很窄。广东海大集团股份有限公司 2025 年饲料行业营业收入 1105.09 亿元、占营业收入的 86.02%,饲料行业毛利率 9.79%、较上年微降 0.15 个百分点;通威股份有限公司农牧业务营业收入 292.59 亿元、毛利率 9.47%;大北农饲料产品毛利率 12.11%。原料价格的小幅波动,都能侵蚀这一档毛利。
十、散装与物流
散装饲料的比重在上升。2025 年全国散装饲料总量 17045.8 万吨、比上年增长 18.0%,占配合饲料总产量的 53.4%,比重提高 4.1 个百分点。散装去掉了包装袋的成本,把运输与仓储直接接在饲料厂的散装车与养殖场的料塔之间。
物流半径决定生产布局。饲料体积大、货值低,长距离运输不划算,企业多采取本地生产,按订单排产。海大集团 2025 年饲料销量 3208 万吨,公司表示饲料业务为本地生产,海外的东南亚、非洲与拉丁美洲是新增产能的方向。
11、饲料原料流通与采购的判断
饲料原料的流通分两条来路,玉米靠国内产区的收储、集港与南北调运,豆粕靠进口大豆的压榨与进口豆粕的补充。两条来路的定价跟着各自的供需走,又通过配方替代在饲料厂这一端汇合:玉米价格高时增加小麦与杂粕,豆粕价格高时下调配方中的蛋白比例。
采购方式与规模相关。主要原料走集中采购与期现结合,小品类原料走定点与本地采购;前五大供应商的采购占比在 14% 到 22% 之间,原料的同质性让供应商结构保持分散。毛利空间在 10% 上下,采购节奏与库存管理是拉开成本差距的地方。



写点看法