

茶叶出口(港澳东南亚)渠道
一、茶叶出口的总体规模
2024 年中国茶叶出口呈量增额减。出口量 37.41 万吨、同比增长 1.79%;出口额 14.19 亿美元、同比下降 18.39%;出口均价 3.79 美元/千克、同比下降 19.83%。
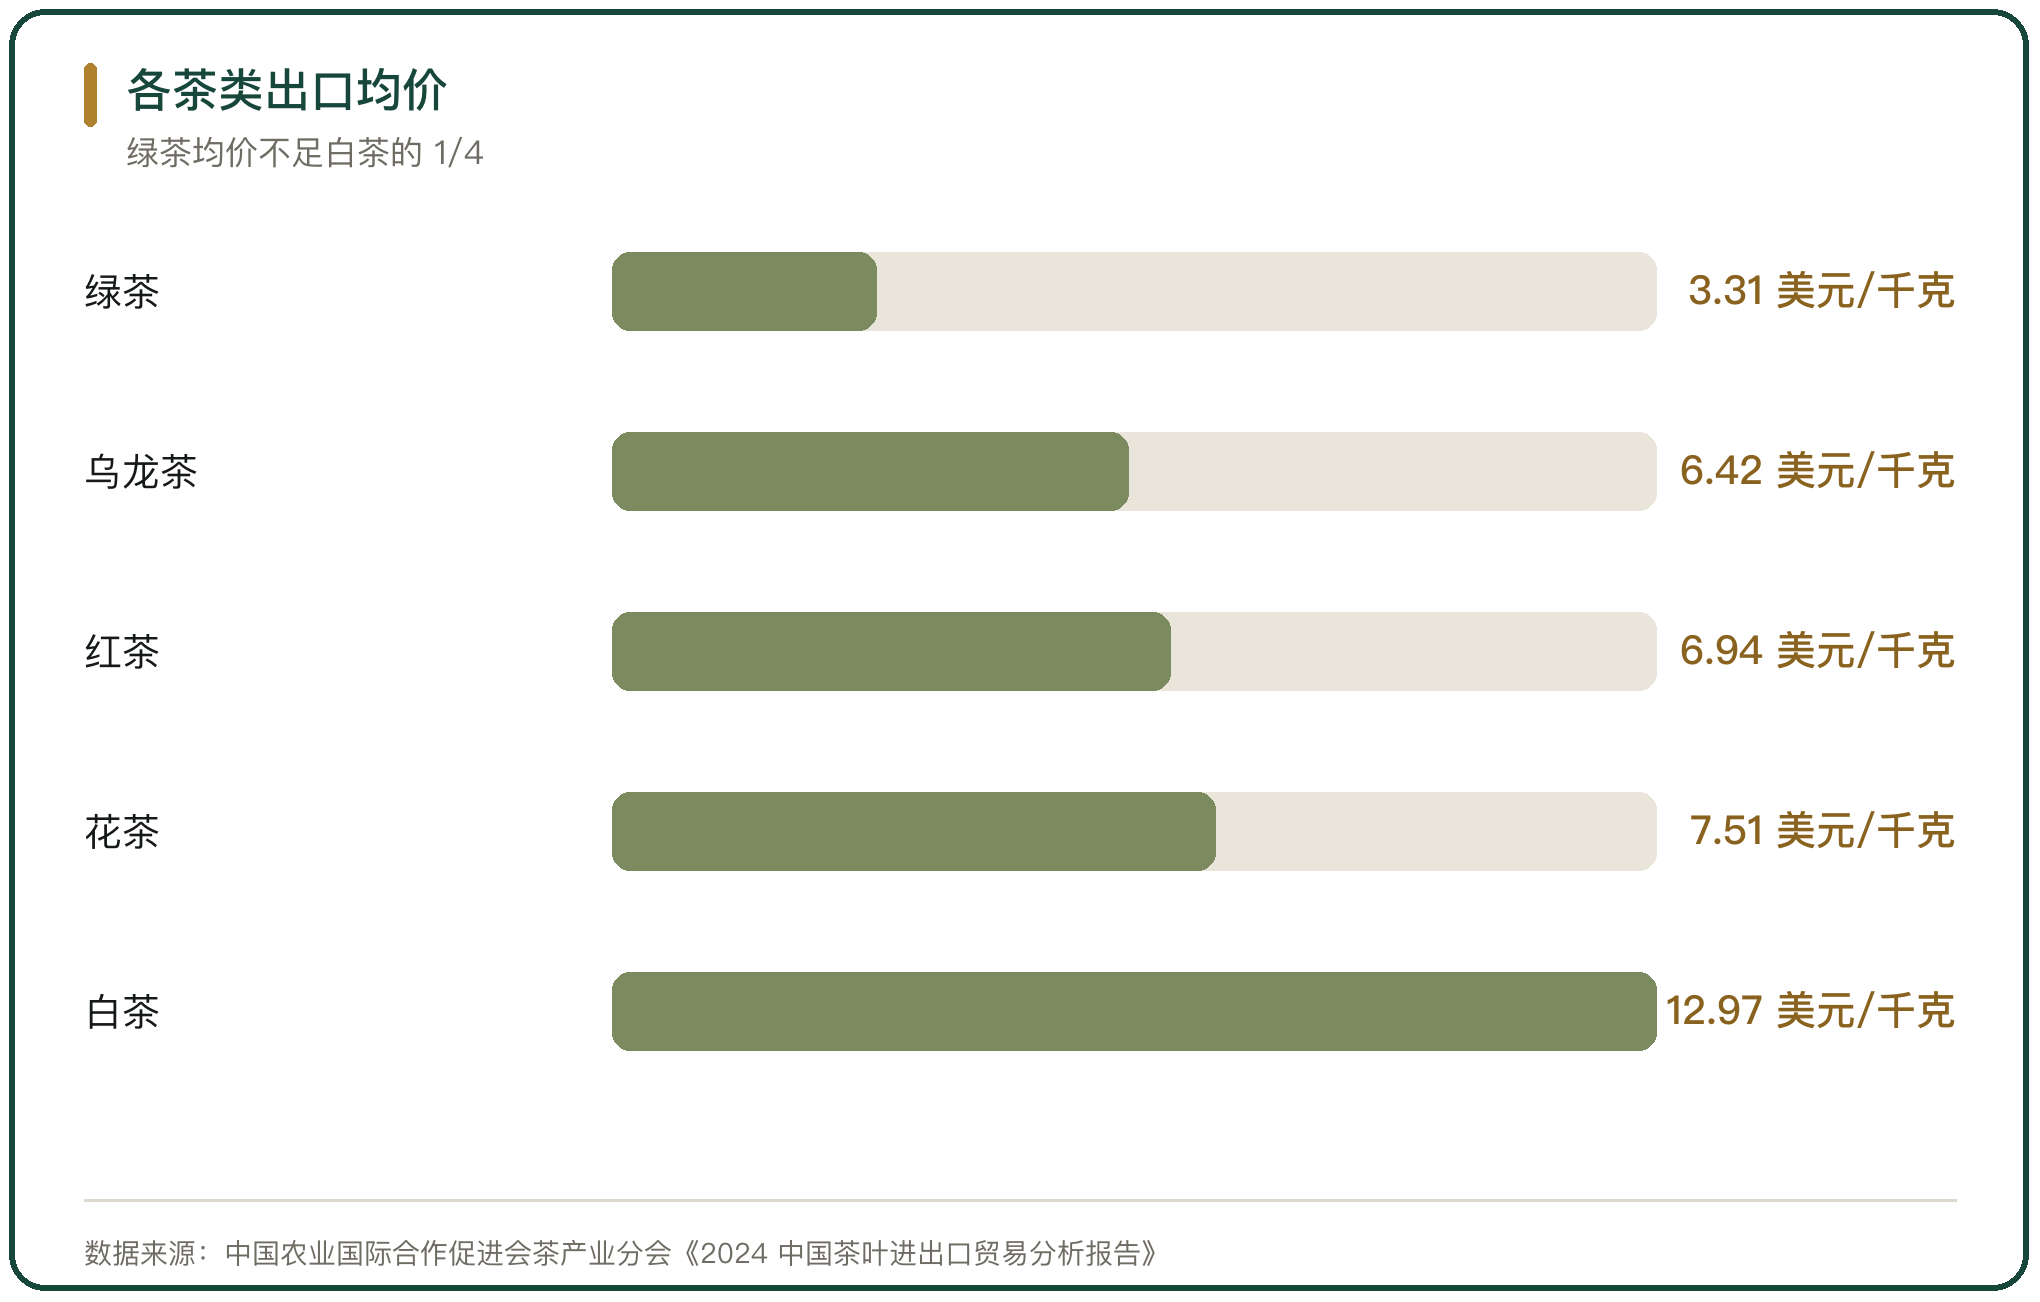
绿茶是出口的主力。2024 年绿茶出口量 32.39 万吨、同比增长 4.69%,占出口总量的 86.57%;绿茶出口额 10.73 亿美元、同比下降 8.97%,均价 3.31 美元/千克、同比下降 13.05%。
数据来源是中国农业国际合作促进会茶产业分会联合“一带一路”国际茶贸易产业科技创新院编制的《2024 中国茶叶进出口贸易分析报告》,报告以海关总署进出口数据为基础,2025 年 5 月 8 日在贵州铜仁第六届茶业大会上发布。
二、出口备案与申报流程
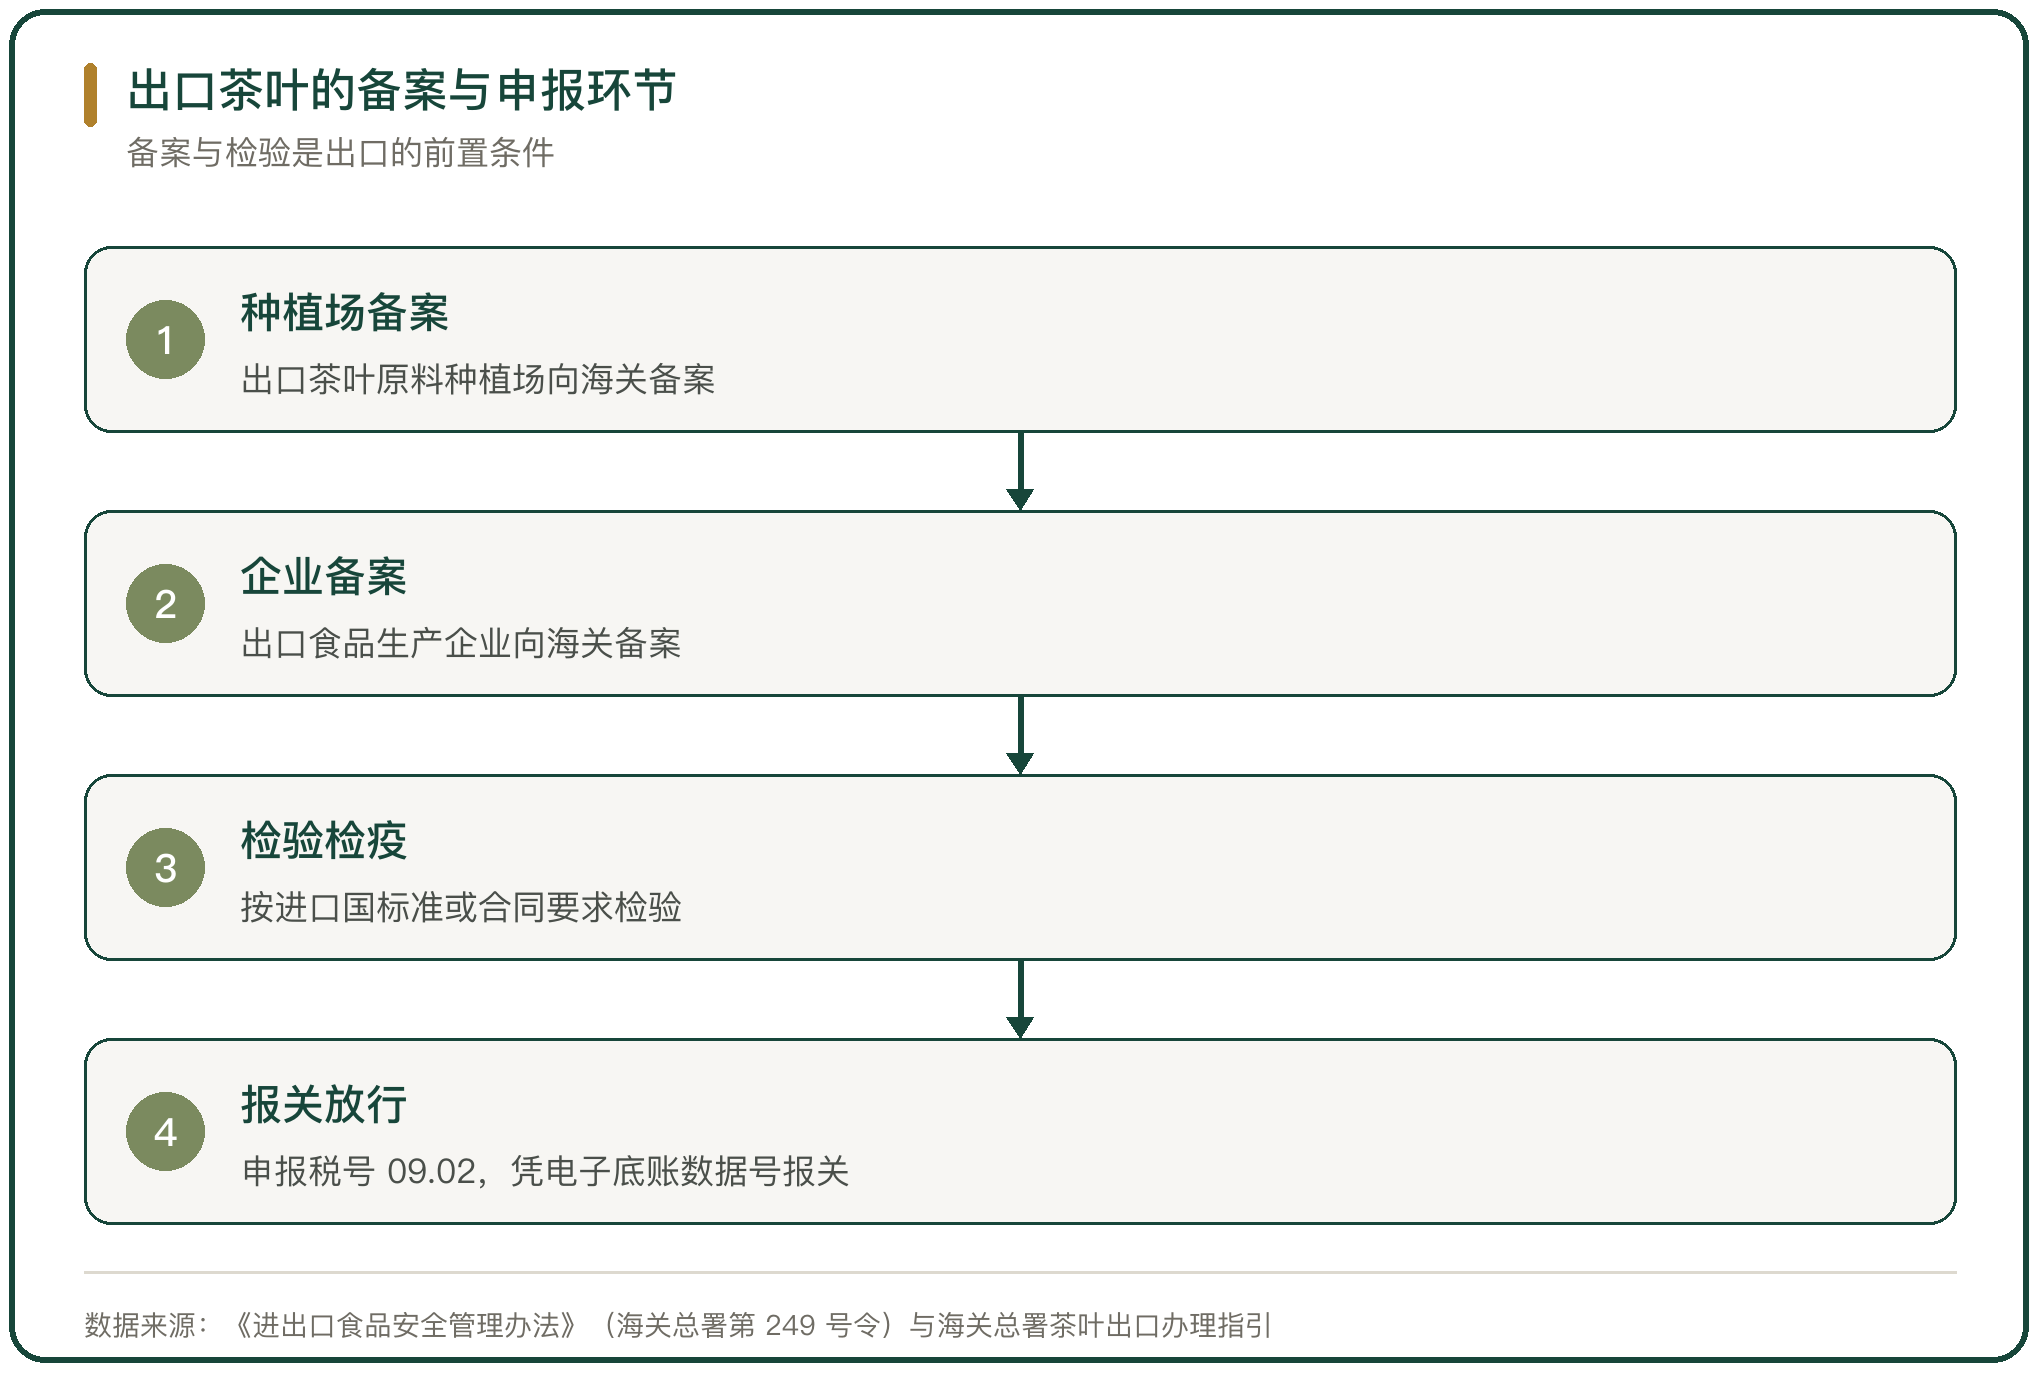
出口茶叶先要完成备案。根据《进出口食品安全管理办法》(海关总署第 249 号令),海关对出口食品生产企业实施备案管理,对出口食品原料种植场实施备案管理;出口的茶叶须来自已在海关备案的出口茶叶原料种植场,茶企须向海关申请出口食品生产企业备案。
申报按税号归类。茶叶一般申报税号 09.02,中国海关申报 13 位海关编码,即 10 位 HS 编码加 3 位 CIQ 代码;以绿茶为例,内包装每件净重不超过 3 千克的绿茶海关编码为 0902109000.101,内包装每件净重超过 3 千克的绿茶海关编码为 0902209000.101。
申报要素有固定项。茶叶出口的规范申报要素包括品名、制作或保存方法(未发酵、半发酵、发酵)、内包装每件净重与品牌。出口茶叶应符合进口国家(地区)的标准或合同要求;进口国家(地区)无相关标准且合同未有要求的,应符合中国食品安全国家标准,我国对茶叶的农残检测项目为 100 多项。
三、中国香港市场的品类结构
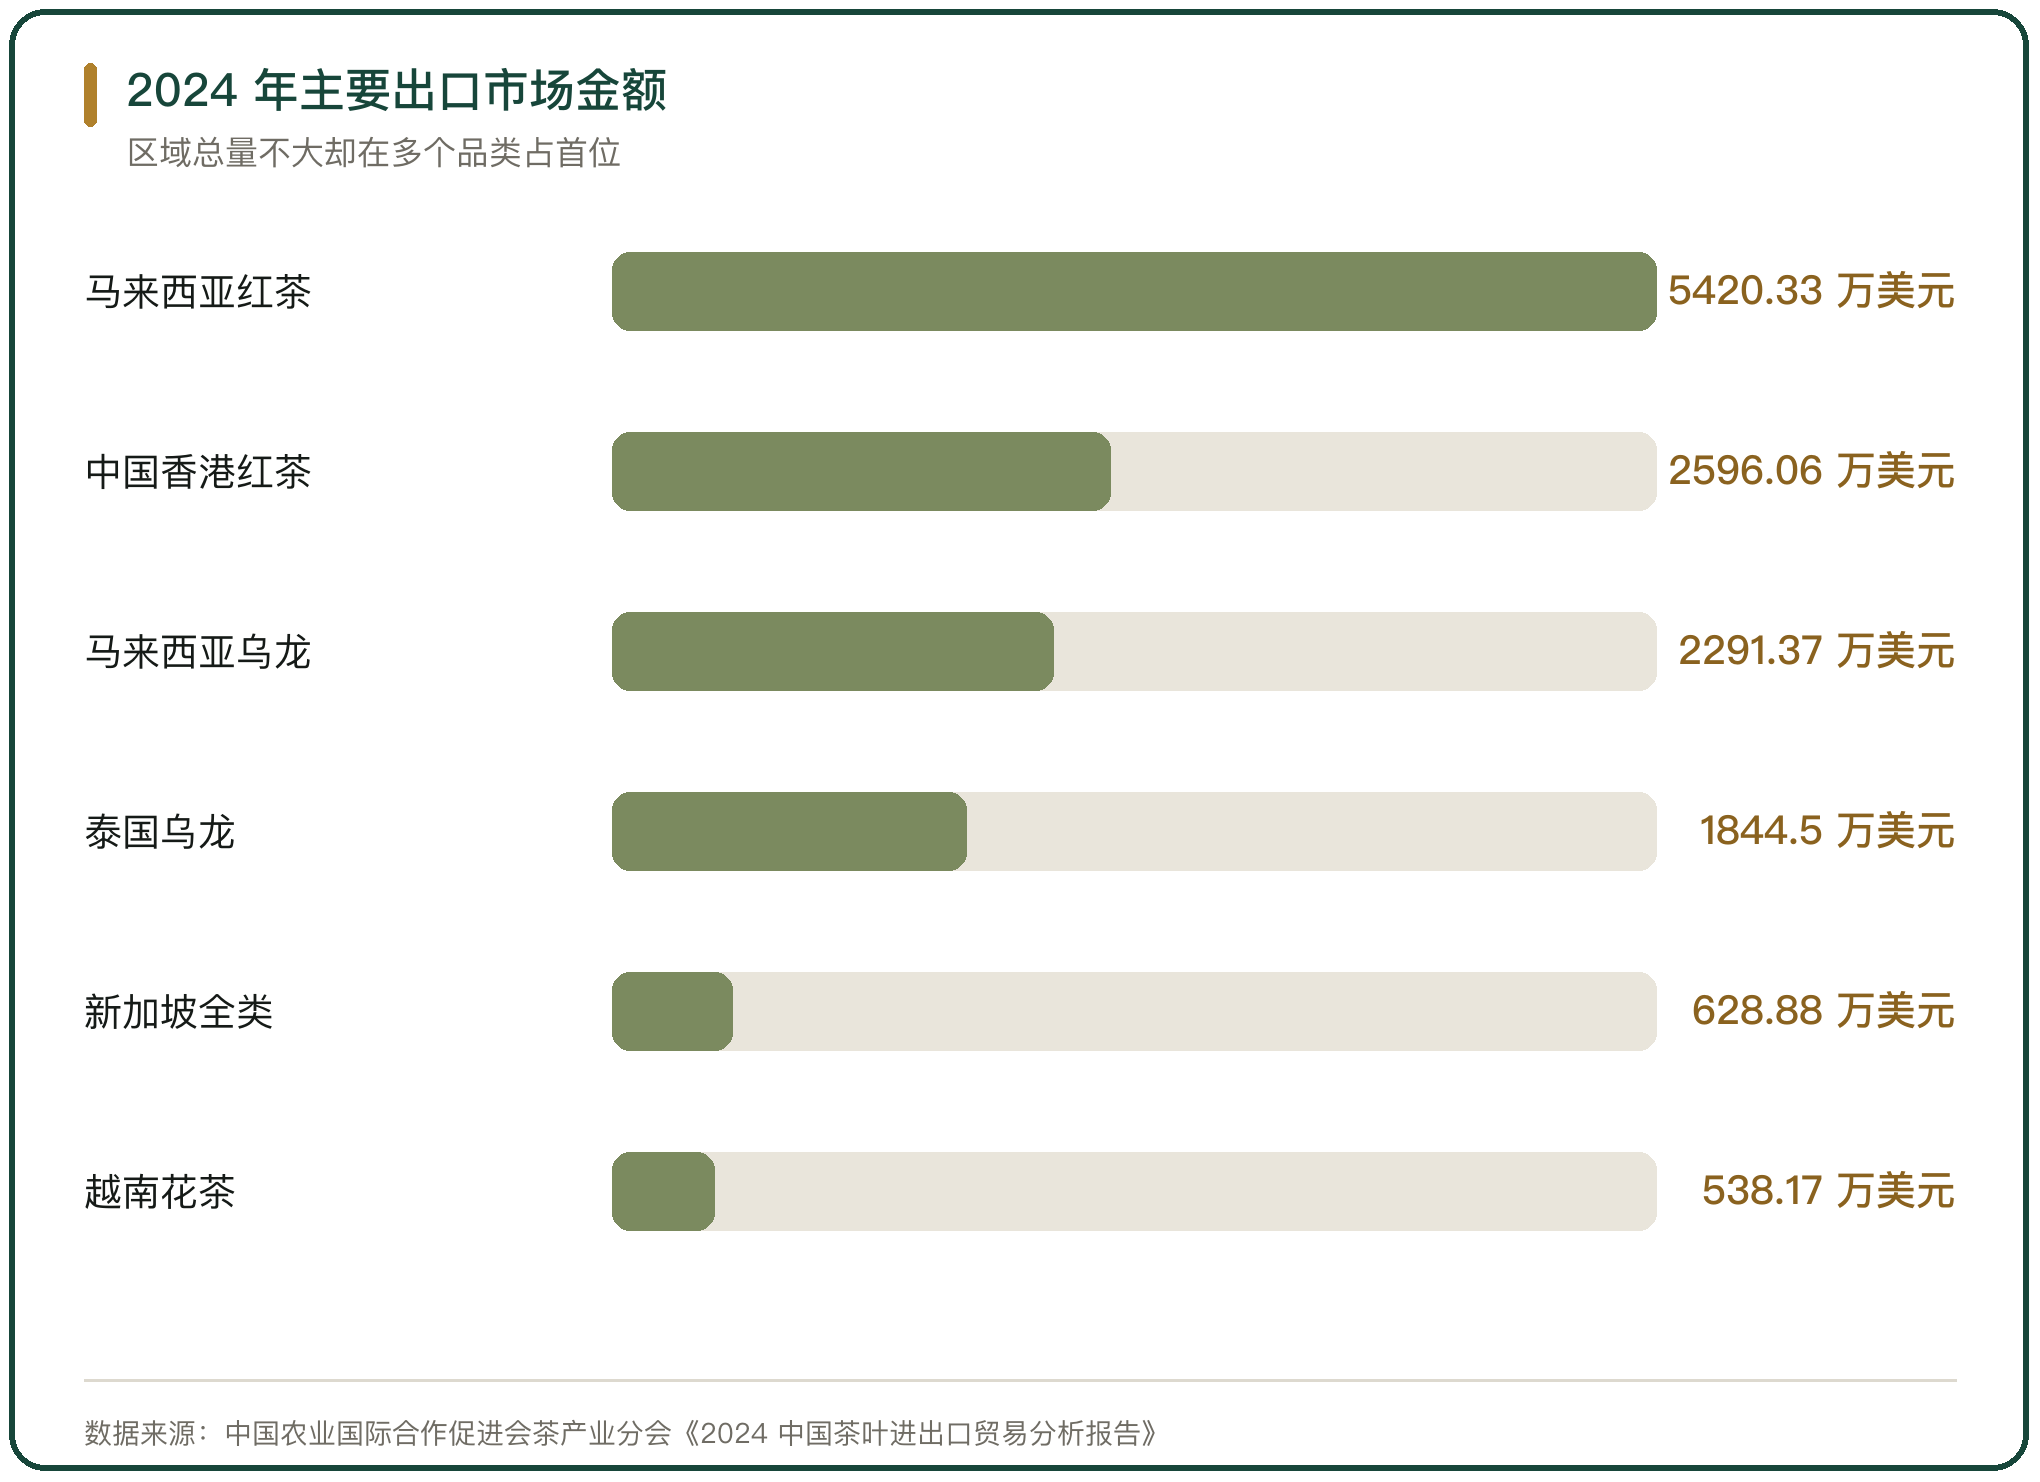
中国香港是中国茶叶的传统出口市场,品类覆盖广。2024 年中国内地对中国香港出口红茶 2596.06 万美元,在红茶出口目的地中排第二;出口乌龙茶 818.05 万美元,排第五;出口花茶 381.10 万美元,排第四。
黑茶与白茶的第一大出口目的地都是中国香港。2024 年对中国香港出口黑茶 262.73 万美元、排第一,出口量 354.74 吨;出口白茶 170.63 万美元、排第一,出口量 99.77 吨。
中国香港市场的结构反映消费习惯。消费者对老白茶、普洱等可陈化茶类的接受度高,黑茶与白茶出口额的首位都在中国香港;红茶与花茶的出口额也在前列,市场对多品类同时有需求。
四、中国澳门与东南亚市场的品类结构
东南亚是中国茶叶出口的重点区域,马来西亚、新加坡、泰国与越南是主要目的地。
马来西亚在多个品类上排在前列。2024 年中国内地对马来西亚出口红茶 5420.33 万美元,在红茶出口目的地中排第一;出口乌龙茶 2291.37 万美元、排第二;出口花茶 329.13 万美元、排第五;出口黑茶 223.19 万美元、排第二。马来西亚华人比例高,对红茶、乌龙茶与花茶的需求稳定。
其他东南亚市场各有侧重。2024 年对泰国出口乌龙茶 1844.50 万美元、排第三,出口量 1557.79 吨;对越南出口花茶 538.17 万美元、排第三,出口量 822.17 吨;对新加坡出口茶叶 628.88 万美元、675.14 吨,均价 9.31 美元/千克,新加坡的进口均价高于多数市场。
中国澳门市场体量小。按世界银行 WITS 数据库,2024 年中国澳门自中国进口红茶 185.77 万美元、106.15 吨,是中国香港与中国澳门市场中体量较小的一处。
五、绿茶与红茶的两条出海路径
绿茶与红茶的出海路径不同。绿茶以散装原料形态出口,买家是南亚与西非的拼配与分装企业,量大价低;红茶与乌龙茶以小包装成品形态出口,买家是当地茶商与零售渠道,量小价高。
两条路径的价格差明显。2024 年绿茶出口均价 3.31 美元/千克,红茶出口均价 6.94 美元/千克,乌龙茶出口均价 6.42 美元/千克,白茶出口均价 12.97 美元/千克,绿茶均价不足白茶的 1/4。
产品形态决定议价方式。散装原料的定价参照国际大宗行情,品牌与包装的议价空间有限;小包装成品的定价参照当地零售价,品牌、包装与年份都能带来溢价。
六、出口的品类与均价差异
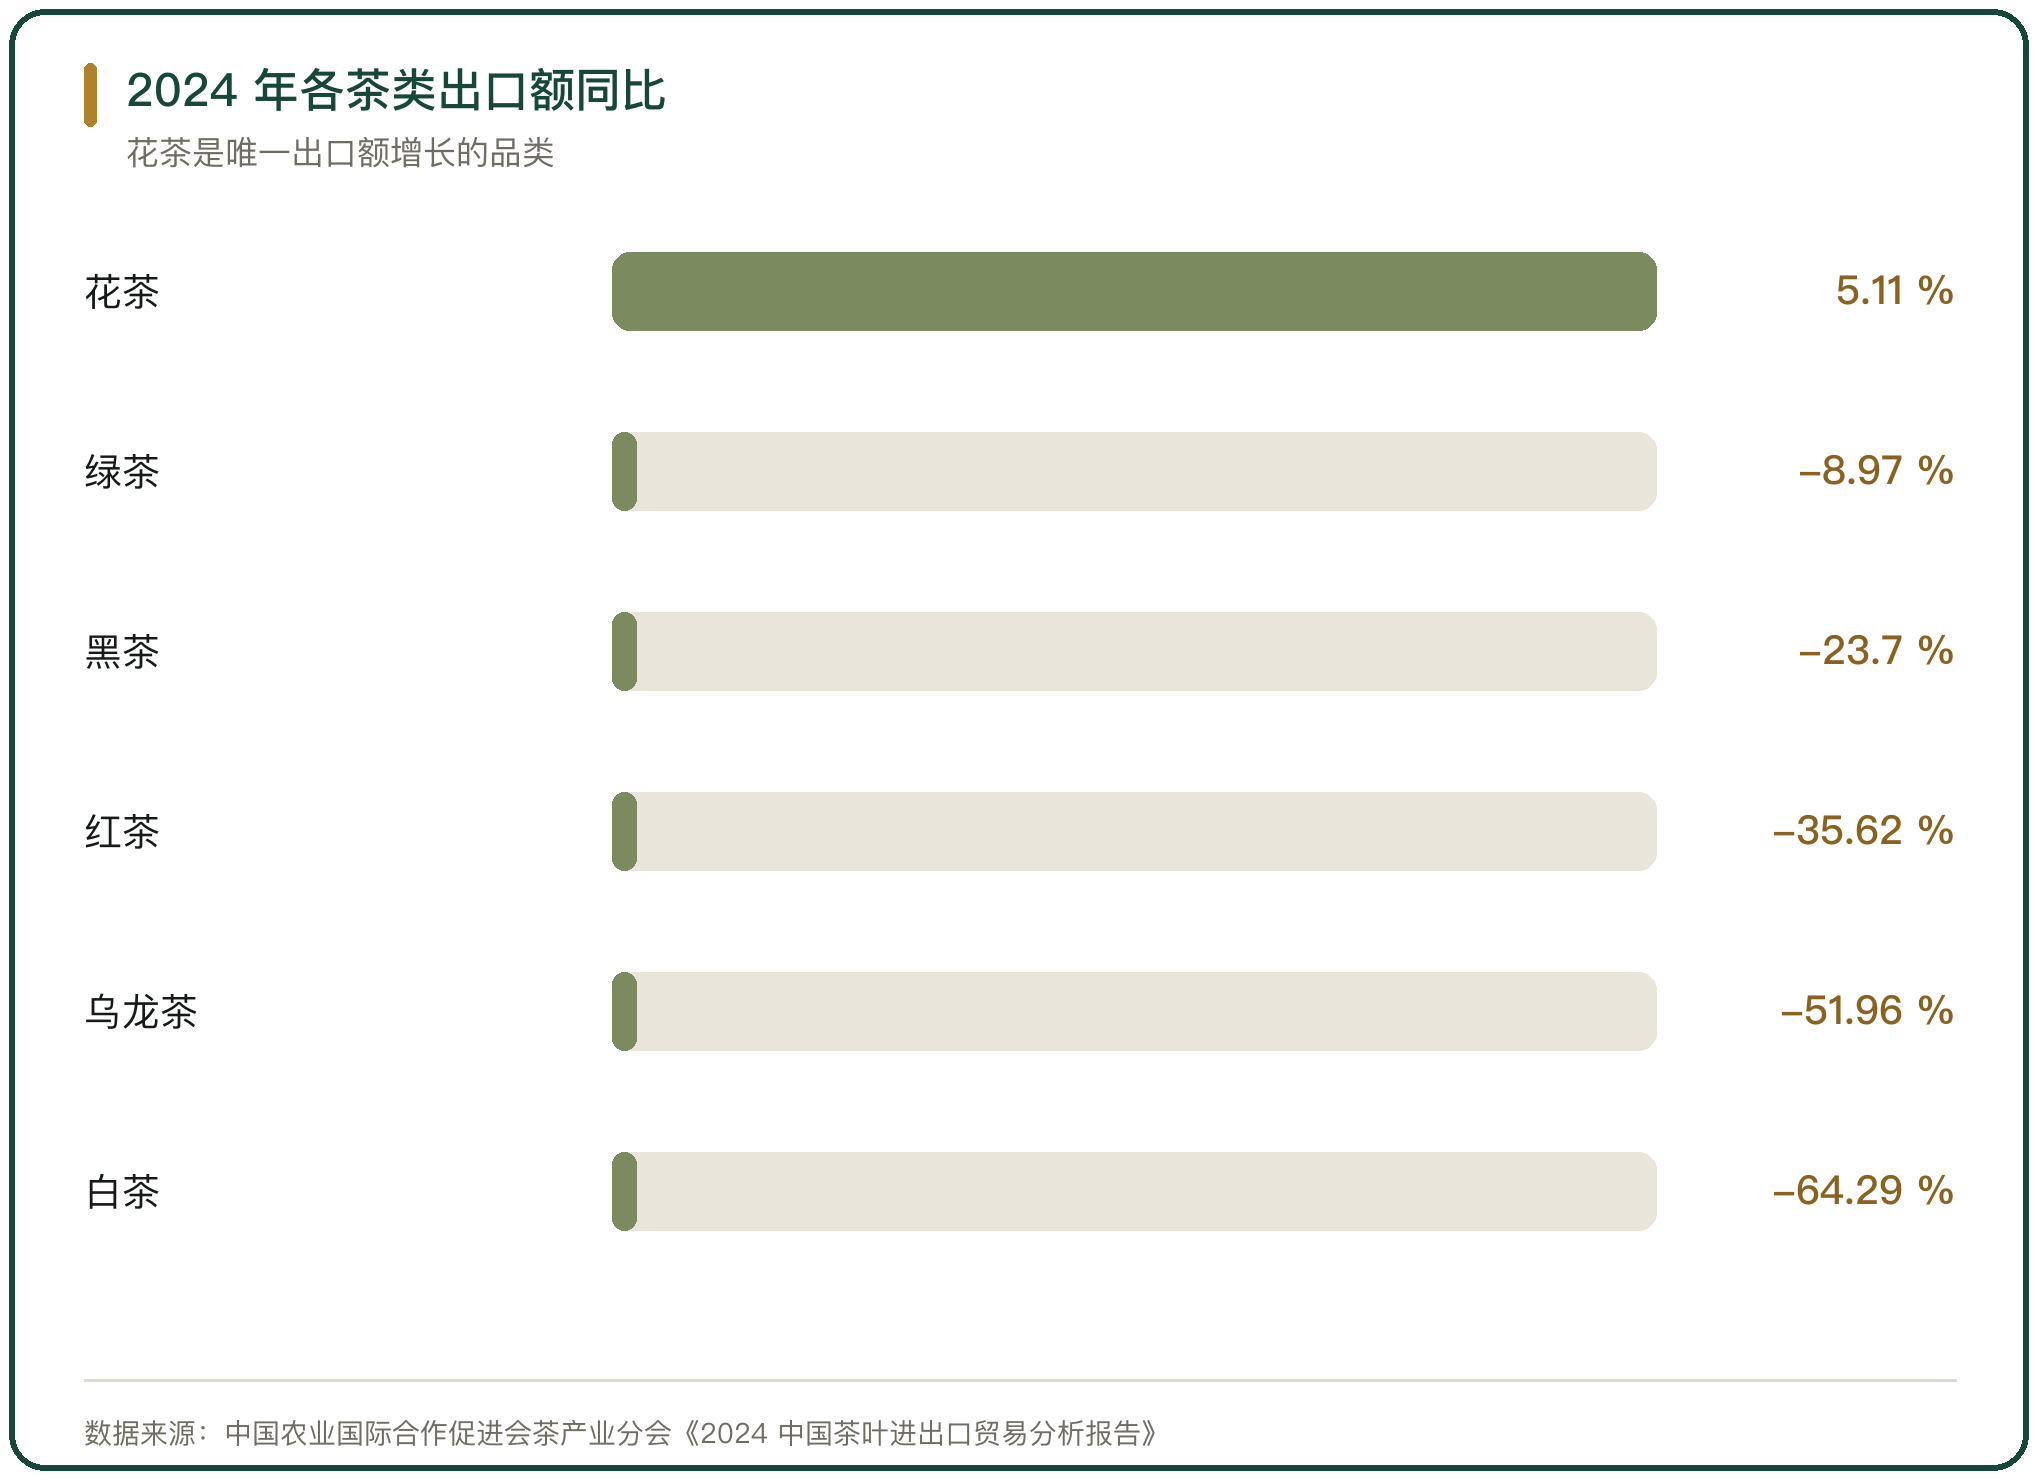
六大茶类的出口量与额齐降,只有花茶逆势增长。2024 年花茶出口量 7624.61 吨、同比增长 18.11%,出口额 5723.73 万美元、同比增长 5.11%,是六大茶类中唯一出口额增长的一类。
其余品类的出口额降幅不同。红茶出口量 2.48 万吨、同比下降 14.76%,出口额 1.72 亿美元、同比下降 35.62%;乌龙茶出口量 1.55 万吨、同比下降 22.38%,出口额 9934.26 万美元、同比下降 51.96%;黑茶出口额 1204.25 万美元、同比下降 23.70%;白茶出口额 591.07 万美元、同比下降 64.29%。
降幅与均价有关。白茶出口均价 12.97 美元/千克、同比下降 51.33%,乌龙茶均价 6.42 美元/千克、同比下降 38.10%,高价品类的均价回落幅度更大,出口额随之下滑。
七、中国香港、中国澳门与东南亚市场的品类位置
中国香港、中国澳门与东南亚市场在中国茶叶出口中的位置按品类不同。2024 年红茶出口额前五目的地中,马来西亚排第一、中国香港排第二;乌龙茶出口额前五目的地中,日本排第一,马来西亚、泰国与中国香港分别排第二、第三与第五。
花茶在东南亚打开新市场。2024 年马来西亚的花茶进口额同比增长 115.44%,越南进入花茶出口额前五,东南亚成为中国花茶的主要增量市场。
市场集中带来账期与结算的差别。中国香港与中国澳门市场以美元或港币结算、账期较短,东南亚部分市场以信用证结算、账期较长,出口企业的资金安排随之不同。
八、出口渠道的组织方式
出口渠道分生产企业自营与外贸公司代理两类。生产企业自营出口需要完成种植场备案与生产企业备案,直接对接境外买家;外贸公司代理出口由持牌企业代理报关与结汇,生产企业按订单供货。
渠道的选择取决于规模与品类。产量大、品类单一的企业适合自营出口,把原料直接卖给境外拼配企业;品类多、批量小的企业适合通过外贸公司出口,由代理方集中组货。
中国香港、中国澳门与东南亚市场的渠道偏传统。当地茶商与中国内地生产企业有长期合作关系,订单按年度签订,交货按批次执行,品牌与包装按当地要求定制。
九、茶叶出口(港澳东南亚)渠道判断
茶叶出口的分化来自品类。绿茶以散装原料出口,量大利薄,均价 3.31 美元/千克;红茶、乌龙茶、花茶与白茶以小包装成品出口,均价是绿茶的 2 倍到 4 倍,中国香港、中国澳门与东南亚市场是这些品类的主要去向。
中国香港、中国澳门与东南亚的位置在品类而非总量。中国香港在黑茶与白茶出口额上排第一,在红茶上排第二;马来西亚在红茶上排第一,在乌龙茶、黑茶上排第二;泰国与越南在乌龙茶与花茶上进入前五。区域总量不大,却在多个品类上占据首位。
出口的门槛在备案与标准。出口茶叶须来自备案种植场、生产企业须完成备案,产品须符合进口国家(地区)标准或合同要求,我国对茶叶的农残检测项目为 100 多项;把这些前置条件做实,是进入中国香港、中国澳门与东南亚市场的基础。



写点看法