

冷链园区的投资回报
关键词 冷链园区投资回报冷库造价回本周期冷库REITs专项债服务收入
一、投资回报的三个来源
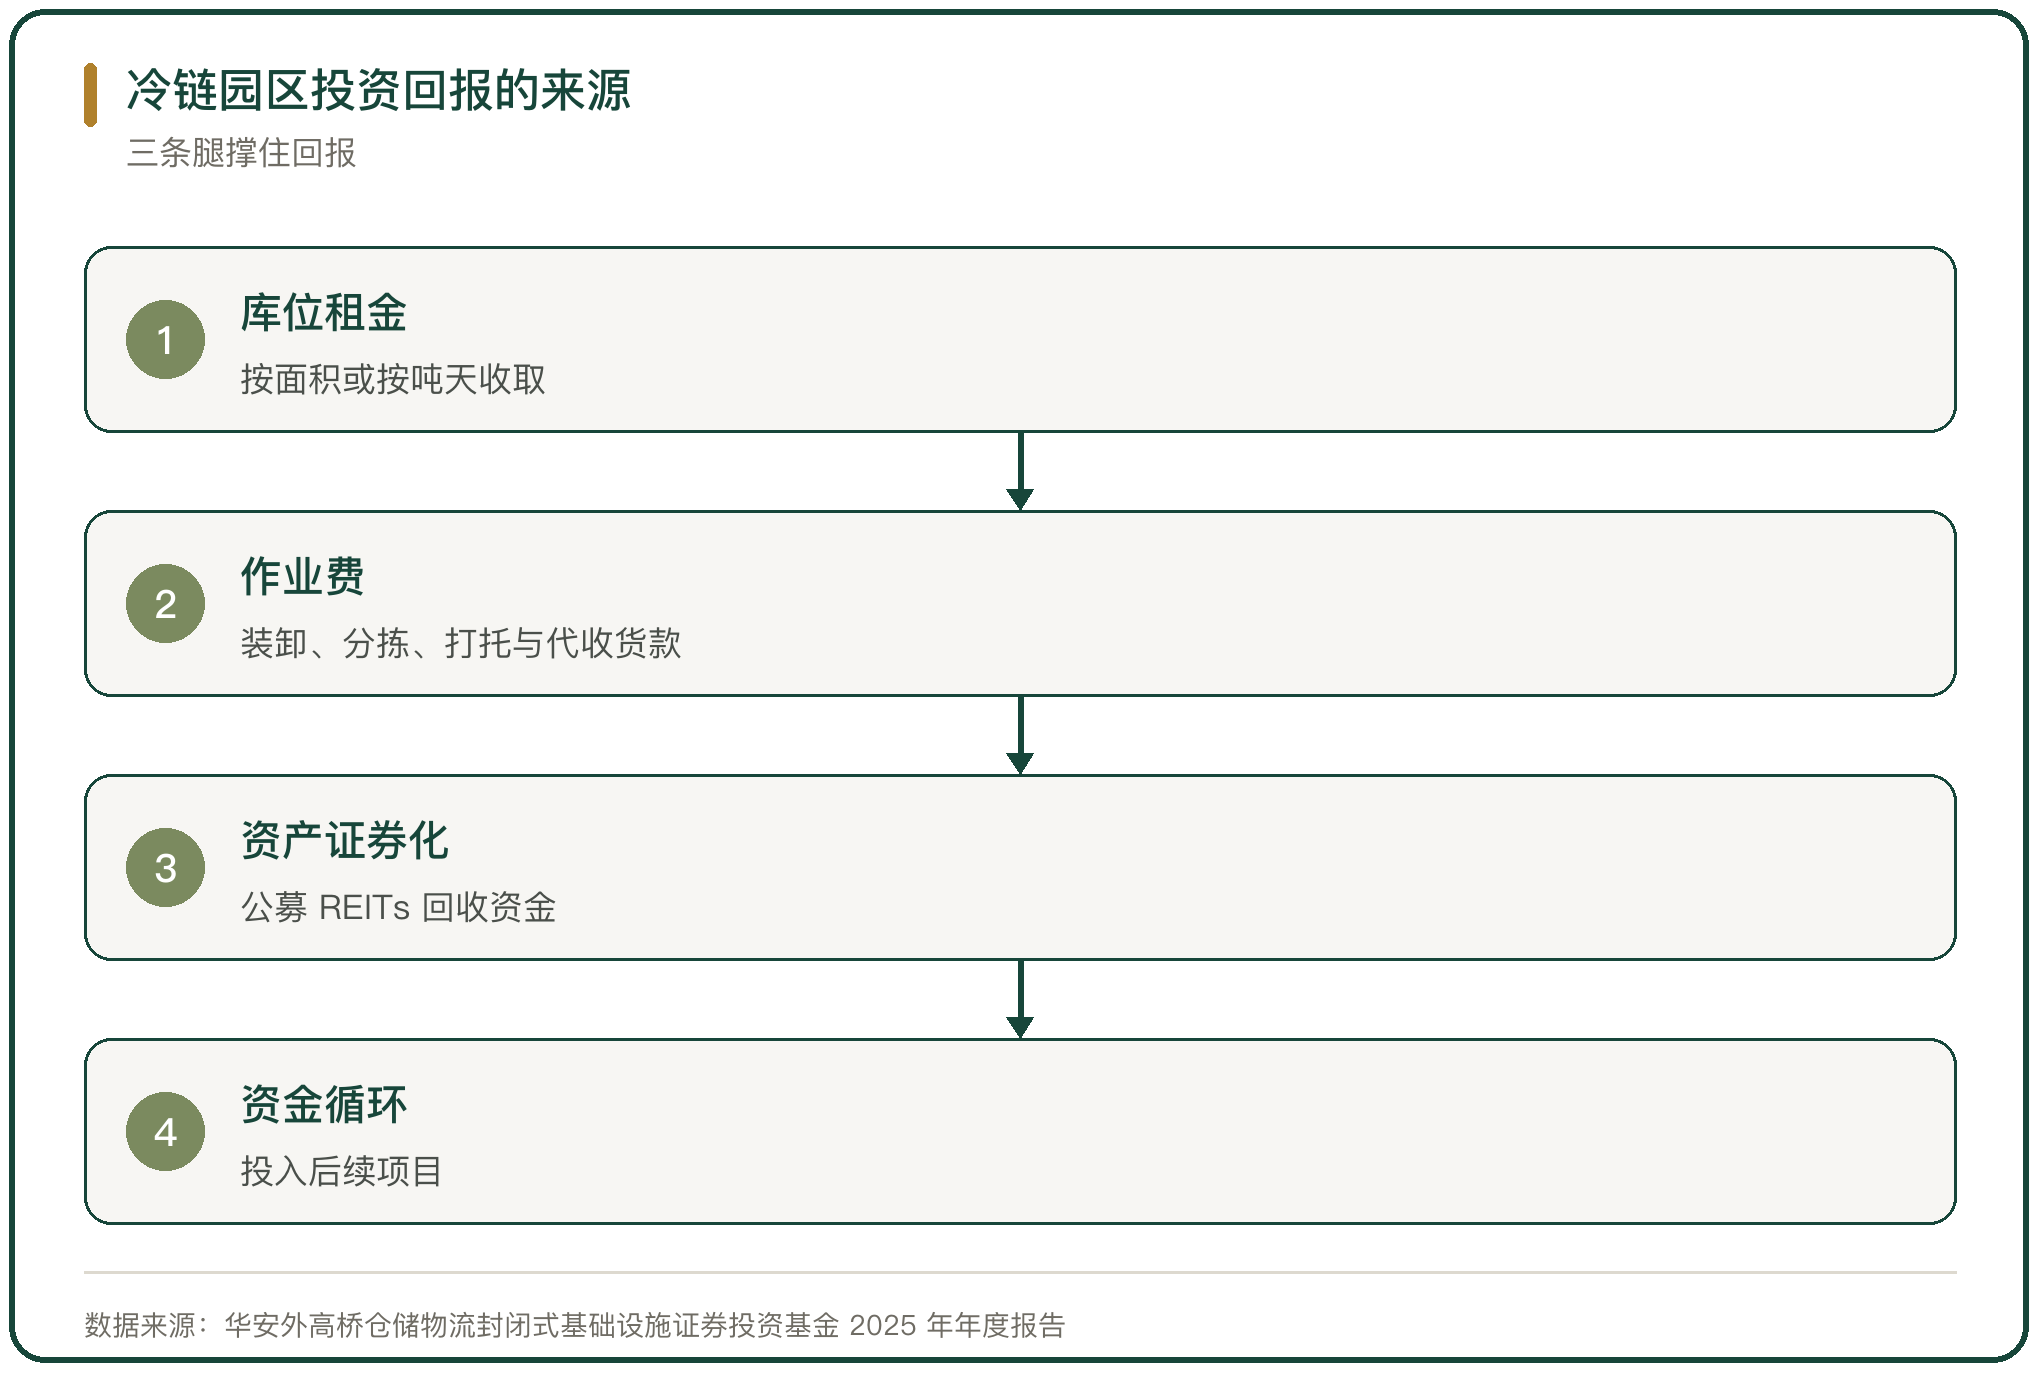
冷链园区的回报来自三块。一块是库位租金,按面积或按吨天收取;一块是作业费,包括装卸、分拣、打托、贴标和代收货款等;一块是资产证券化,把稳定的冷库资产打包上市,回收前期投入。单一靠租金的园区,回报随租金波动;租金加作业费的园区,收入更稳。
三块里,租金最透明,作业费弹性最大,资产证券化的门槛最高。红星冷链(湖南)股份的招股材料显示,其 2024 年收入里仓储服务占 68.5%、门店租赁占 18.1%、装卸占 11.1%,三项组合比单一收租抗跌(红星冷链(湖南)股份有限公司港交所上市文件)。
二、投资强度与造价区间
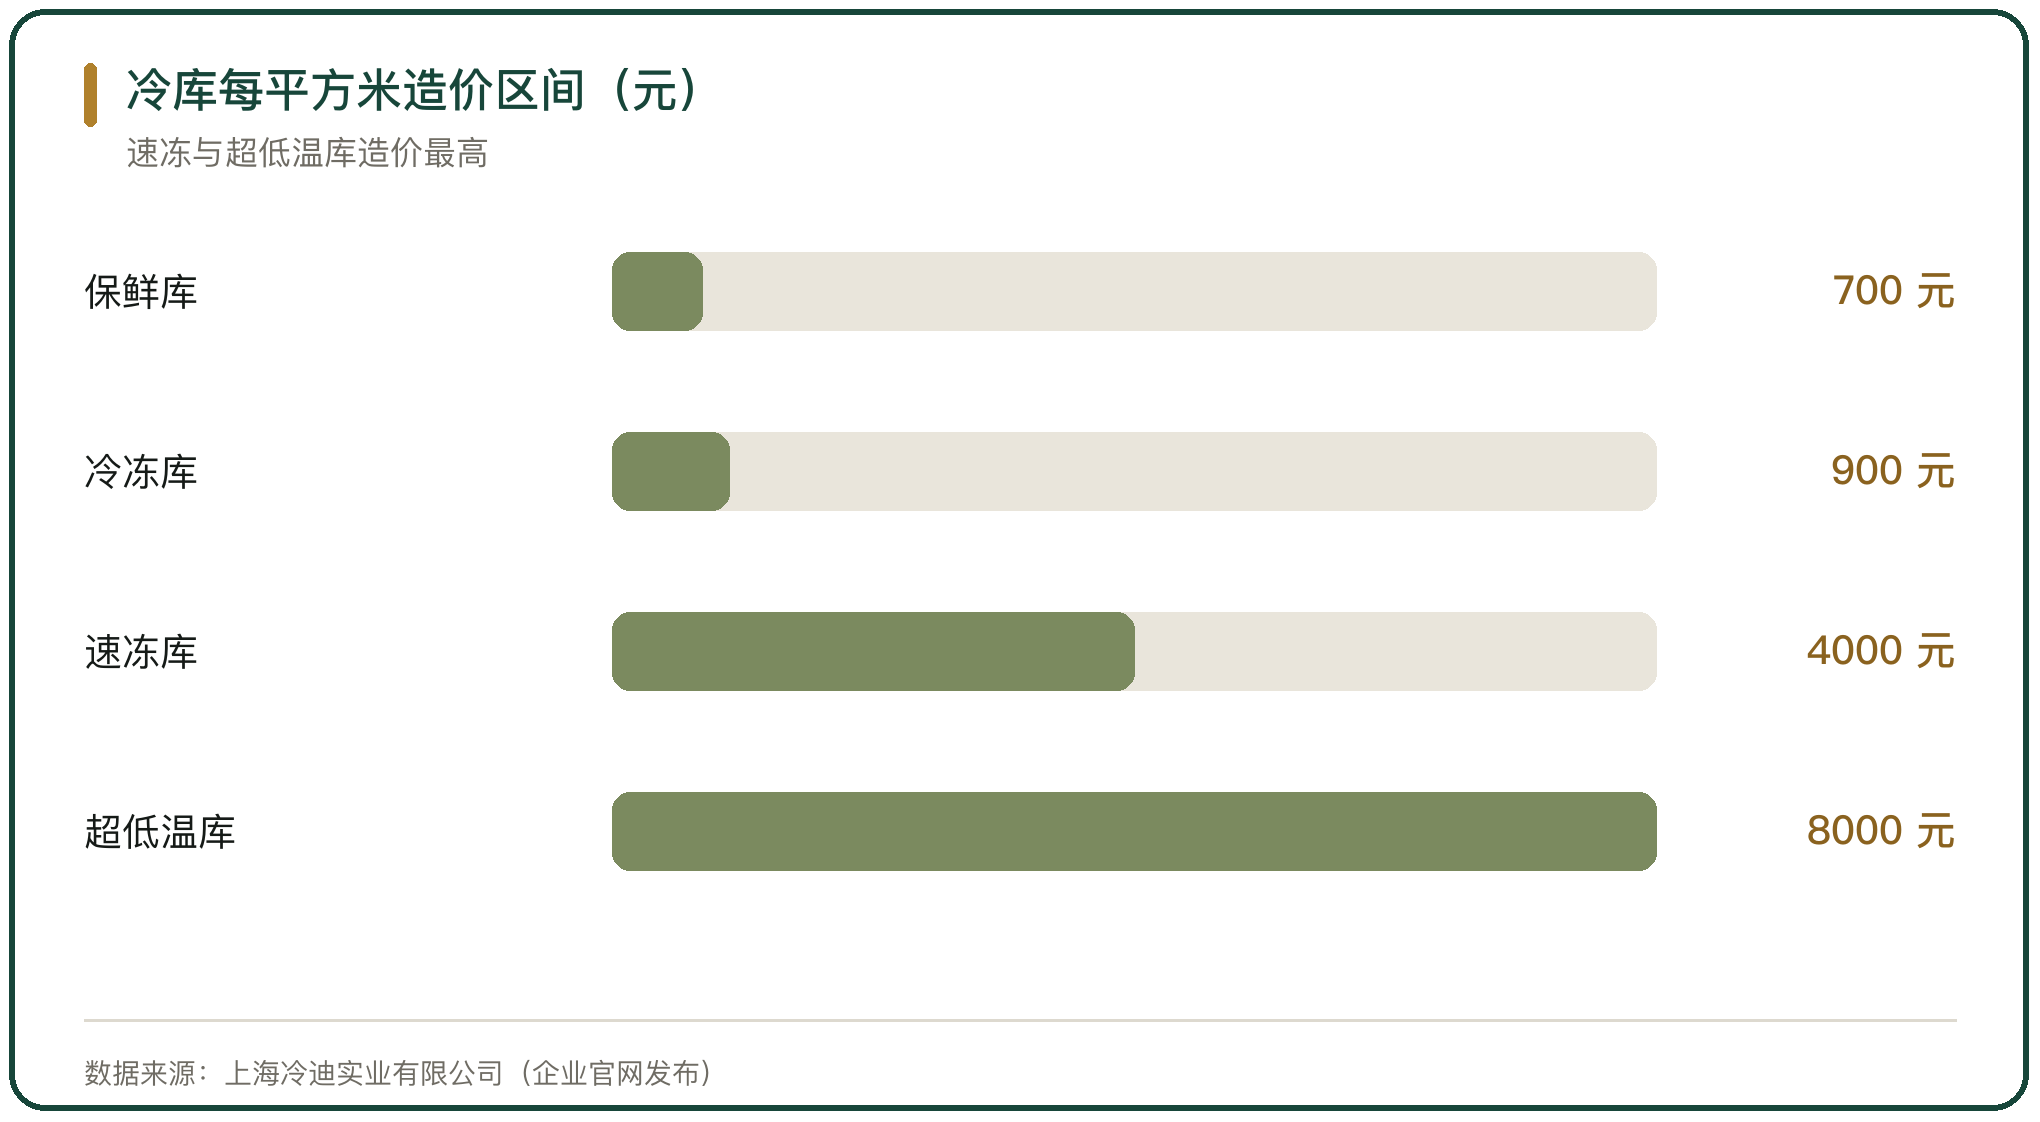
冷链园区的投资强度由库型和温区决定。保温库每平方米的造价,保鲜库约 700 至 1000 元,肉类冷冻库约 900 至 1200 元,速冻库约 4000 至 7000 元,超低温库可达 8000 至 20000 元;大型自动化冷库每平方米造价约 10000 元(上海冷迪实业有限公司冷库造价资料,企业官网发布)。
园区层面的投资更大。以 10 万吨级冷链枢纽为例,初期投资约 8 至 12 亿元,其中冷库建设约占 45%、运输设备约占 30%(中研普华产业研究院《冷链物流行业投资趋势报告》,2025 年)。投资强度决定了单位库容要摊多少折旧,也决定了租金的下限。
三、回本周期的变化
回本周期在这轮供给扩张里被拉长。中物联冷链物流专业委员会与链库网的报告提到,冷库项目的回本周期从过去的 3 至 5 年延长到 8 至 10 年。
周期拉长的直接原因是供给快于需求。2025 年全国冷库项目资金投入 485.40 亿元、同比增长 2.38%,增速较上一年回落;全年冷库建设项目 539 个(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。投入还在增加,新库集中入市压低可比租金,也抬高空置率,早期按 3 至 5 年回收测算的项目,实际节奏已经偏离。
四、上市公司的收入样本
冷链运营主体的收入结构可以从上市公司看到。万纬物流 2025 年实现营业收入 42.8 亿元、同比增长 8.0%,其中冷链营业收入 23.1 亿元、同比增长 25.5%,高标库收入 19.7 亿元;冷链可租赁面积 201 万平方米,冷库稳定期库容使用率 80%(万科企业股份有限公司 2025 年度报告摘要)。
服务收入增长快于租金。万纬物流 2025 年整体服务收入 14.7 亿元、同比增长 40%,其中运输收入 6.2 亿元、同比增长 55%(万科企业股份有限公司 2025 年度报告摘要)。租金收入随面积走,服务收入随客户使用量走,后者的增速更高。
五、利润率的下行
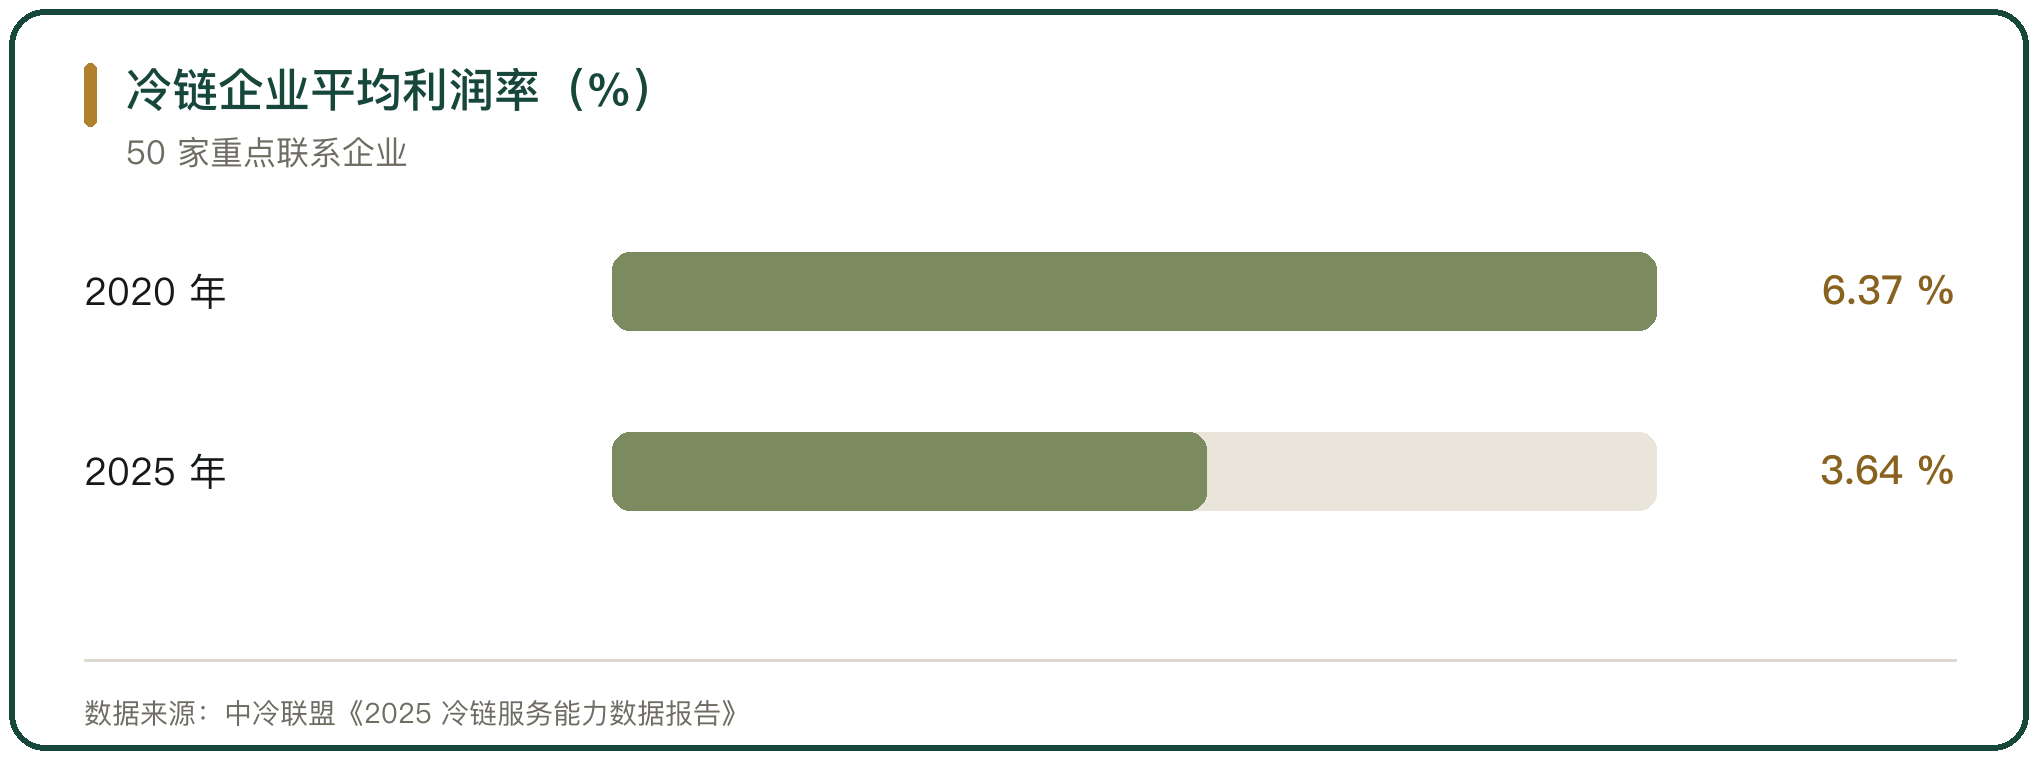
冷链企业的利润率在近年明显承压。中冷联盟《2025 冷链服务能力数据报告》显示,50 家重点联系企业的平均利润率从 2020 年的 6.37% 降至 3.64%,降幅接近一半(中冷联盟)。
利润率下行与竞争加剧、运价和冷库租金下行直接相关。头部企业凭网络密度和客户黏性维持可接受的利润,中小运营主体的空间被压缩。冷链园区是重资产,租金下行会直接压缩利润,运营成本里的电费和人工又压不下去。
六、租赁收入与服务收入的比例
园区的收入要从租金转向服务。万纬物流的物流仓储业务里,租赁是基本盘,服务收入是增量,2025 年服务收入同比增长 40%,高于整体收入增速。库内运营、一件代发、运输和增值服务,都是围绕客户需求扩展出的收费项。
纯租赁模式的抗跌性弱。冷库租金随市场走,空置期没有收入,作业费则按客户的实际使用量收取,客户经营越活跃,园区收入越稳。园区从房东转向服务商,收入结构才不是单点。
七、专项债项目的收益平衡
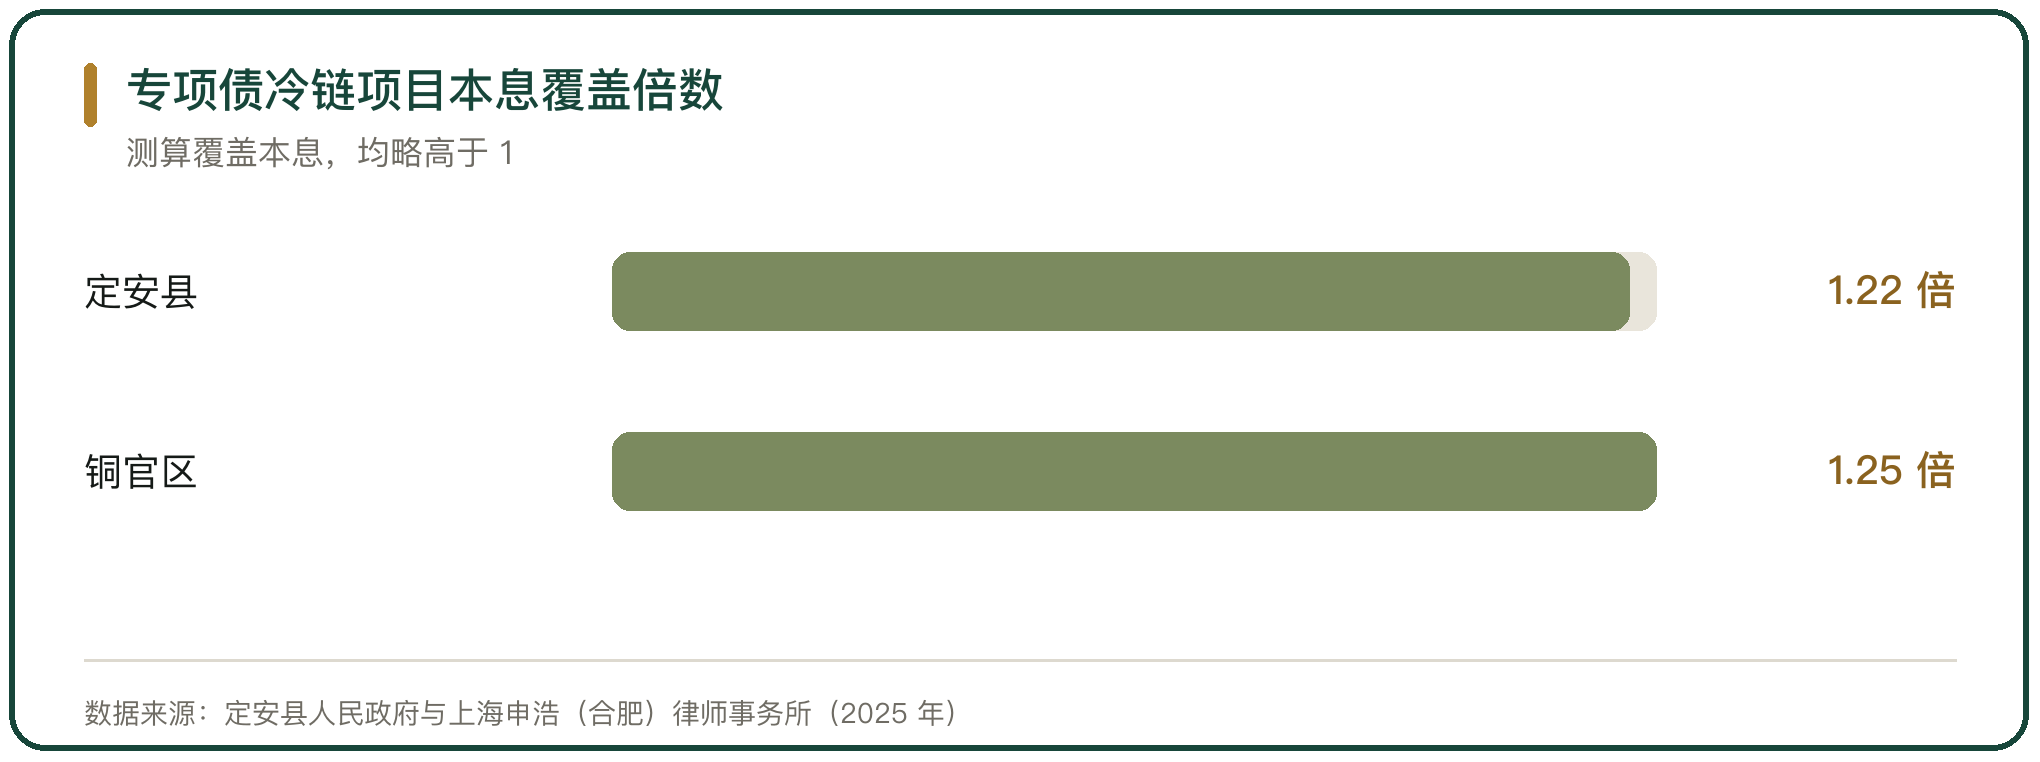
新建园区的收益要靠测算平衡。定安县城乡冷链物流一体化项目概算资金 18290 万元,债券存续期内可用于资金平衡的经营性收益 23793.40 万元,本息覆盖倍数 1.22(定安县人民政府 2025 年度绩效自评报告)。铜官区冷链物流及配套基础设施项目运营期经营收入 33716.95 万元,累计还本付息 18720 万元,覆盖本息倍数 1.25 倍(上海申浩(合肥)律师事务所专项债券法律意见书)。
测算与实际的差距是主要风险。云南江城县勐康口岸冷链物流园区专项债项目投入 1.2 亿元,2022 年项目预估收入 668.6 万元、实际 62.62 万元,仅完成预估的 9.37%(江城哈尼族彝族自治县审计局《审计结果公告〔2023〕第 1 号》)。收益测算是发债的前提,也是项目落地后最先被检验的假设。
八、REITs 提供的退出通道
冷库作为不动产,开始进入公募 REITs。华安外高桥仓储物流 REIT 2025 年末整体出租率 96.83%、同比增长 1.32%,整体租金单价 47.25 元/平方米·月,租金收缴率 99.94%;2025 年 9 月首次分红 4510 万元,占可供分配金额的 99.85%(华安外高桥仓储物流封闭式基础设施证券投资基金 2025 年年度报告)。
REITs 为持有方提供了回收资金的通道。该基金 2026 年 1 月发布首次扩募公告,拟购入上海市物流园区二期三个仓储物流项目等资产(华安外高桥仓储物流封闭式基础设施证券投资基金公告,2026 年 1 月)。资产证券化把稳定的租金现金流变成可交易的份额,降低了重资产对资金的长期占用。
九、区位与客户结构决定回报
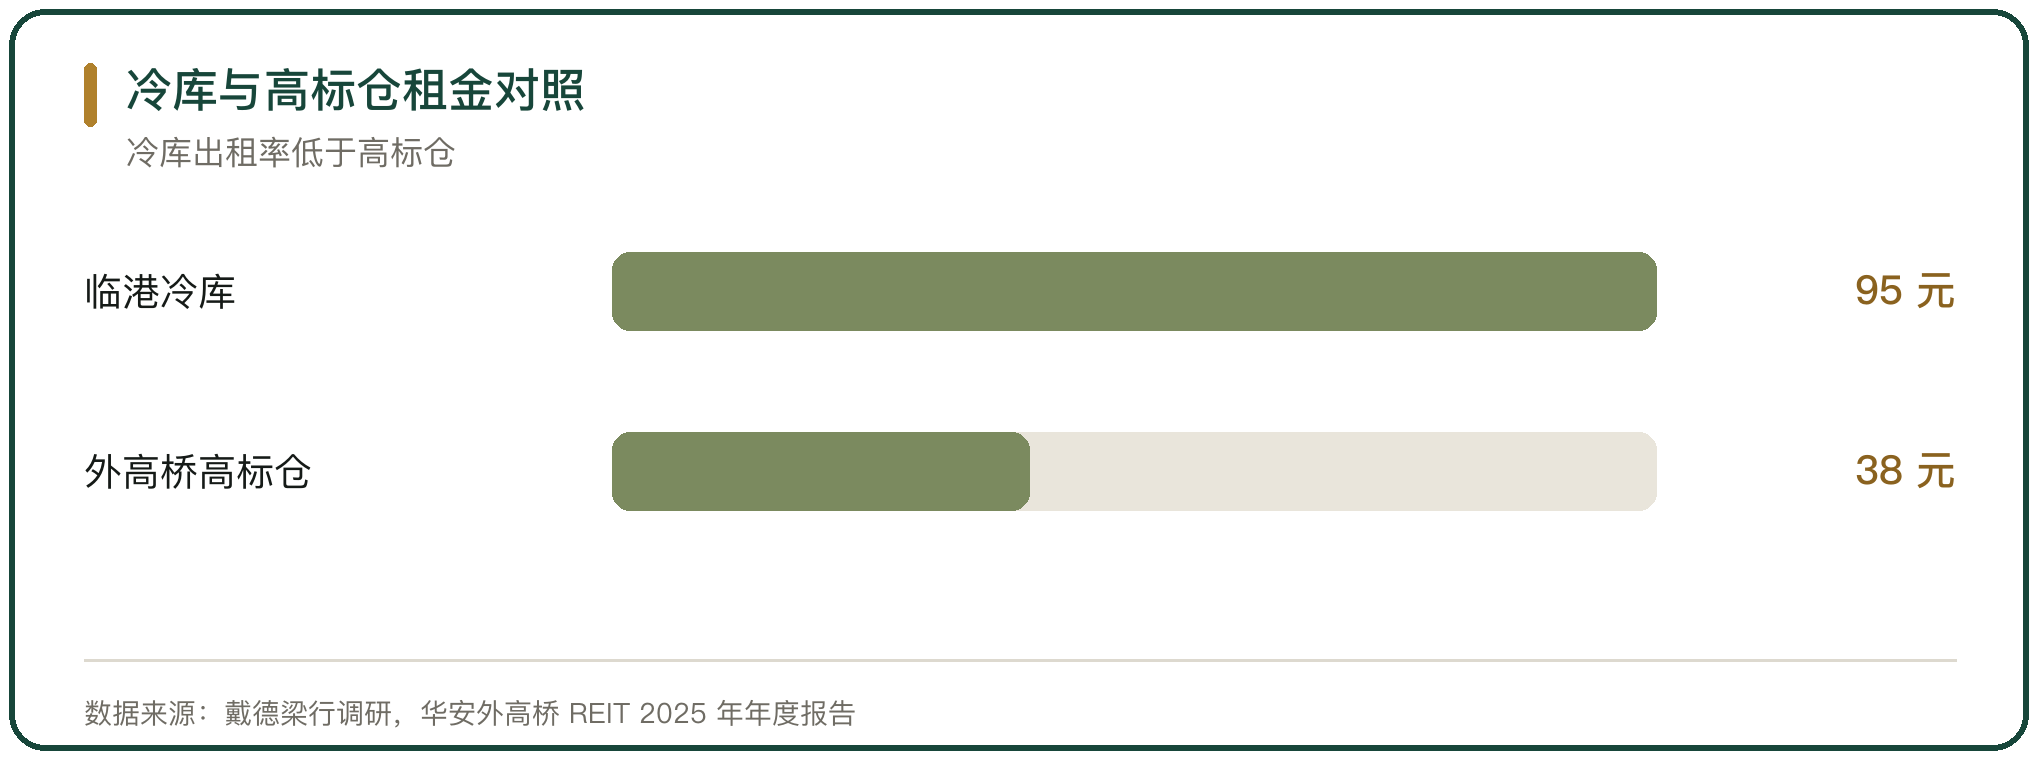
同样容量的冷库,回报差在区位和客户结构。戴德梁行的调研显示,截至 2025 年末,上海临港等地区可比冷库租金约 95 至 120 元/平方米·月,出租率约 50% 至 75%;同期外高桥地区非冷库高标仓可比租金 38 至 43 元/平方米·月,出租率 65% 至 96%(戴德梁行调研,华安外高桥仓储物流 REIT 2025 年年度报告)。
冷库租金是高标仓的两倍以上,出租率却低一截。租金的绝对值要看城市、库型和客户结构,拿全国平均数套单个项目没有意义。区位好、客户稳的冷库,回报仍然成立;区位差、客户散的冷库,靠低价也填不满。
十、冷链园区投资回报的判断
冷链园区的投资回报,短期看租金,中期看服务收入,长期看资产退出。租金决定现金流的基本盘,服务收入决定盈利的弹性,资产证券化决定资金能不能循环。三者缺一项,回报都容易被拉长。
回报的落点在区位、客户结构和非租金收入占比上。区位决定可比的租金水平,客户结构决定续租率和空置率,非租金收入占比决定盈利的抗跌性。行业整体回本周期拉长到 8 至 10 年,能缩短周期的园区靠的是这三项,不是补贴。



写点看法