

无人配送车在园区与社区的试点
关键词 无人配送车末端配送功能型无人车路权管理单票成本新石器
一、无人配送车落在哪一段
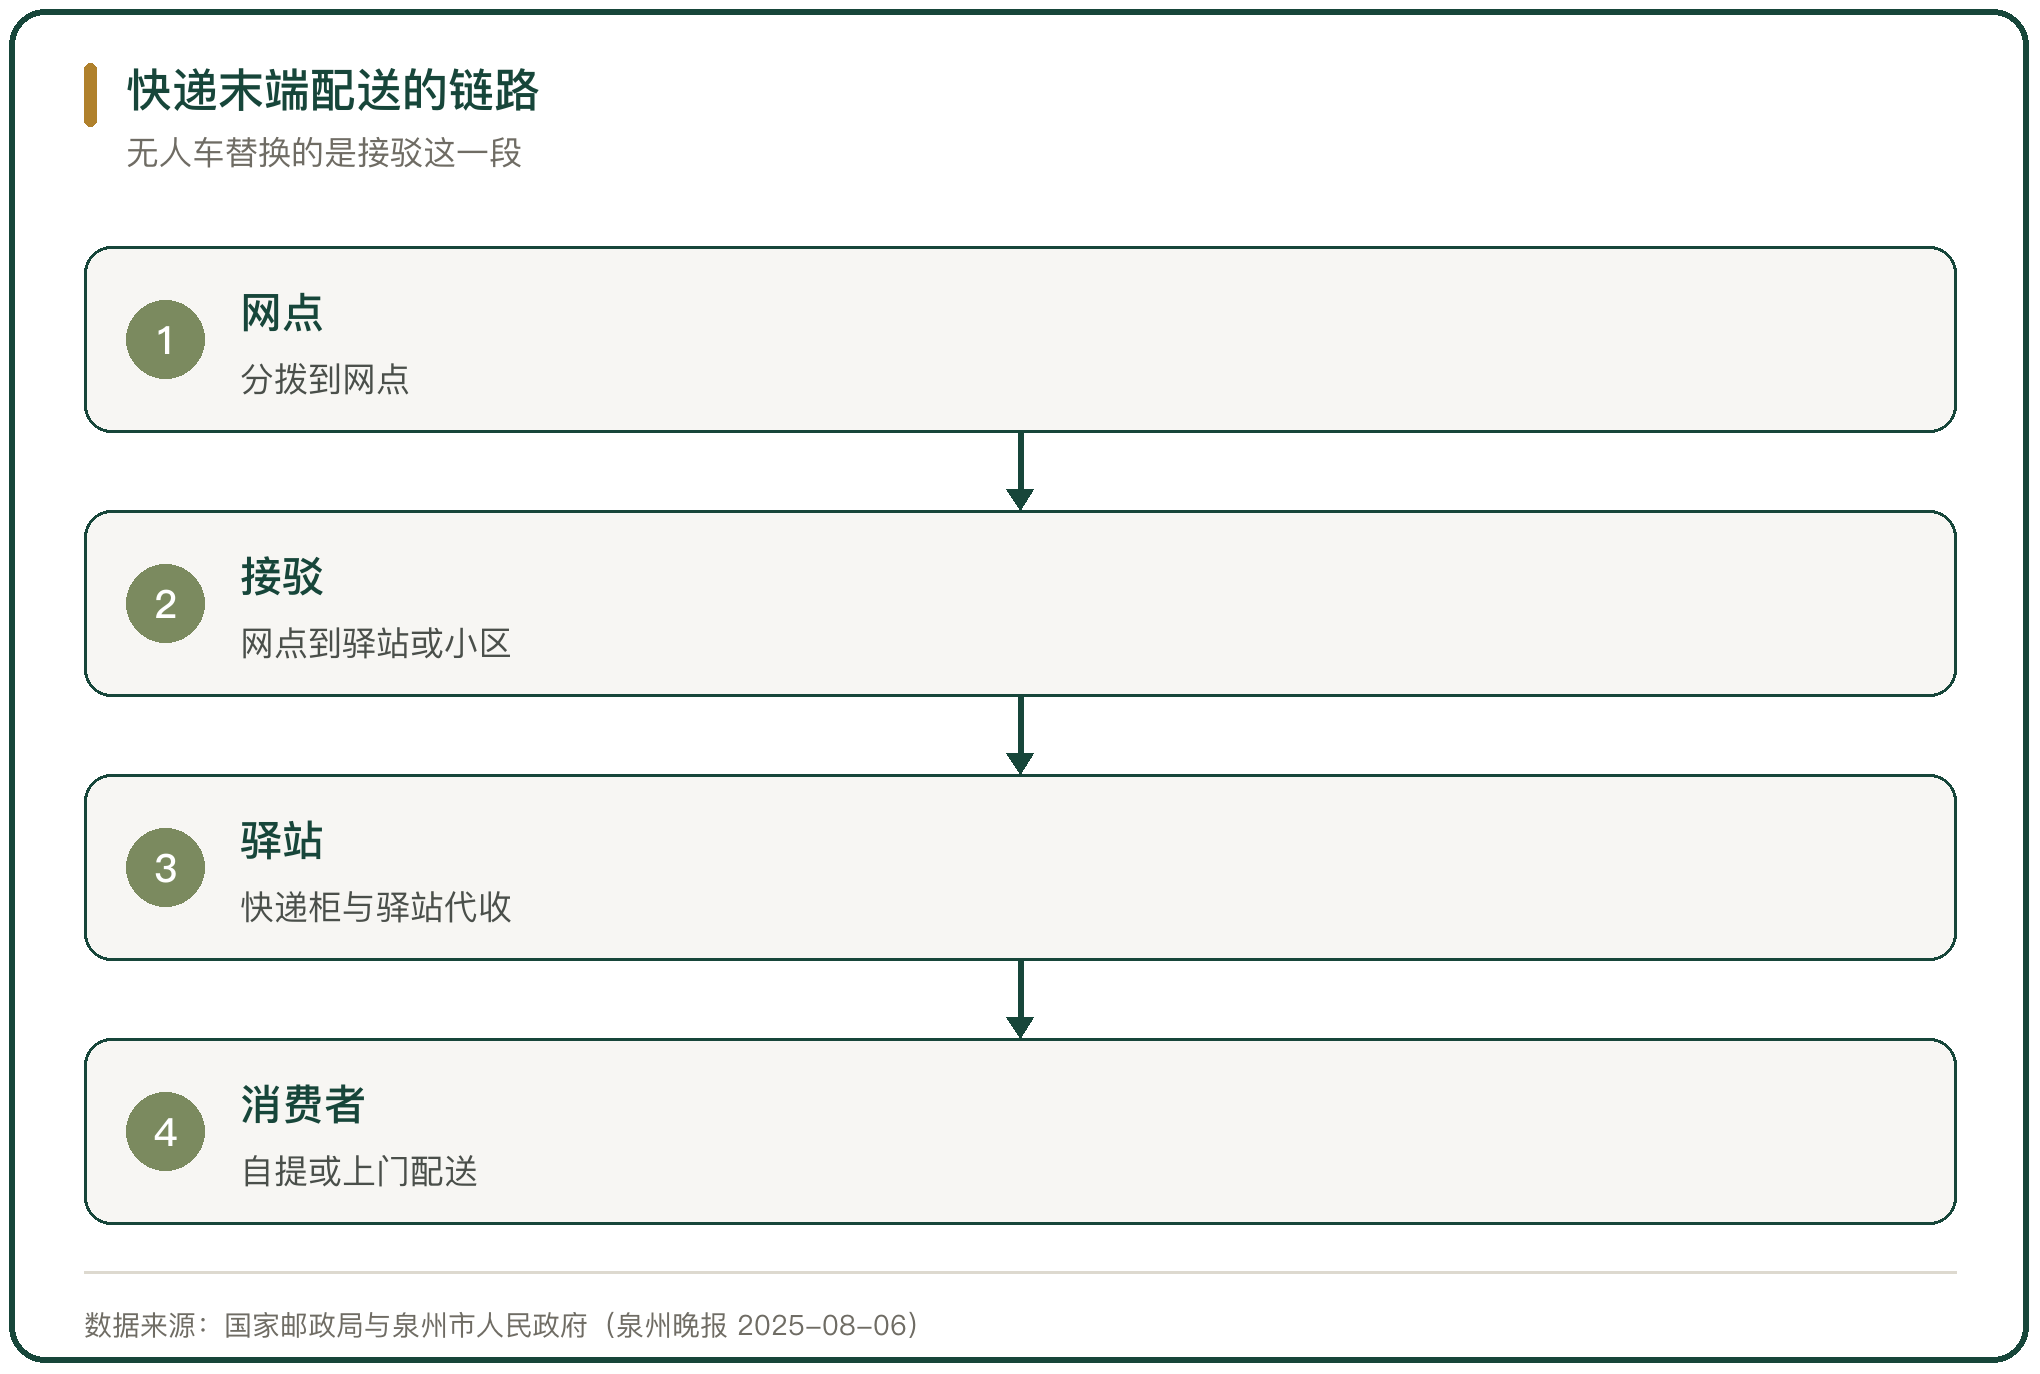
物流链路按距离分三段,干线负责城际长途,支线衔接分拨与网点,末端把货物从网点送到驿站或消费者手里。无人配送车先落在末端这一段,单程在 5 到 20 公里之间。
末端配送过去依赖三轮车或小货车,快递员每天在网点与接驳点之间往返四次到五次。路线相对固定,是无人车技术风险最低的一段。
二、全国的应用规模
国家邮政局的统计显示,截至 2024 年,快递物流无人配送车规模化应用累计超过 6000 台,为 100 多个细分场景交付了上亿件订单。到 2025 年上半年,全国开放无人配送车辆路权的城市超过 100 个。
应用场景以快递为主,向即时配送、商超零售延伸。城市端的路权开放节奏,决定了车辆能在多少条线路上常态化运行。
三、深圳的试点样本
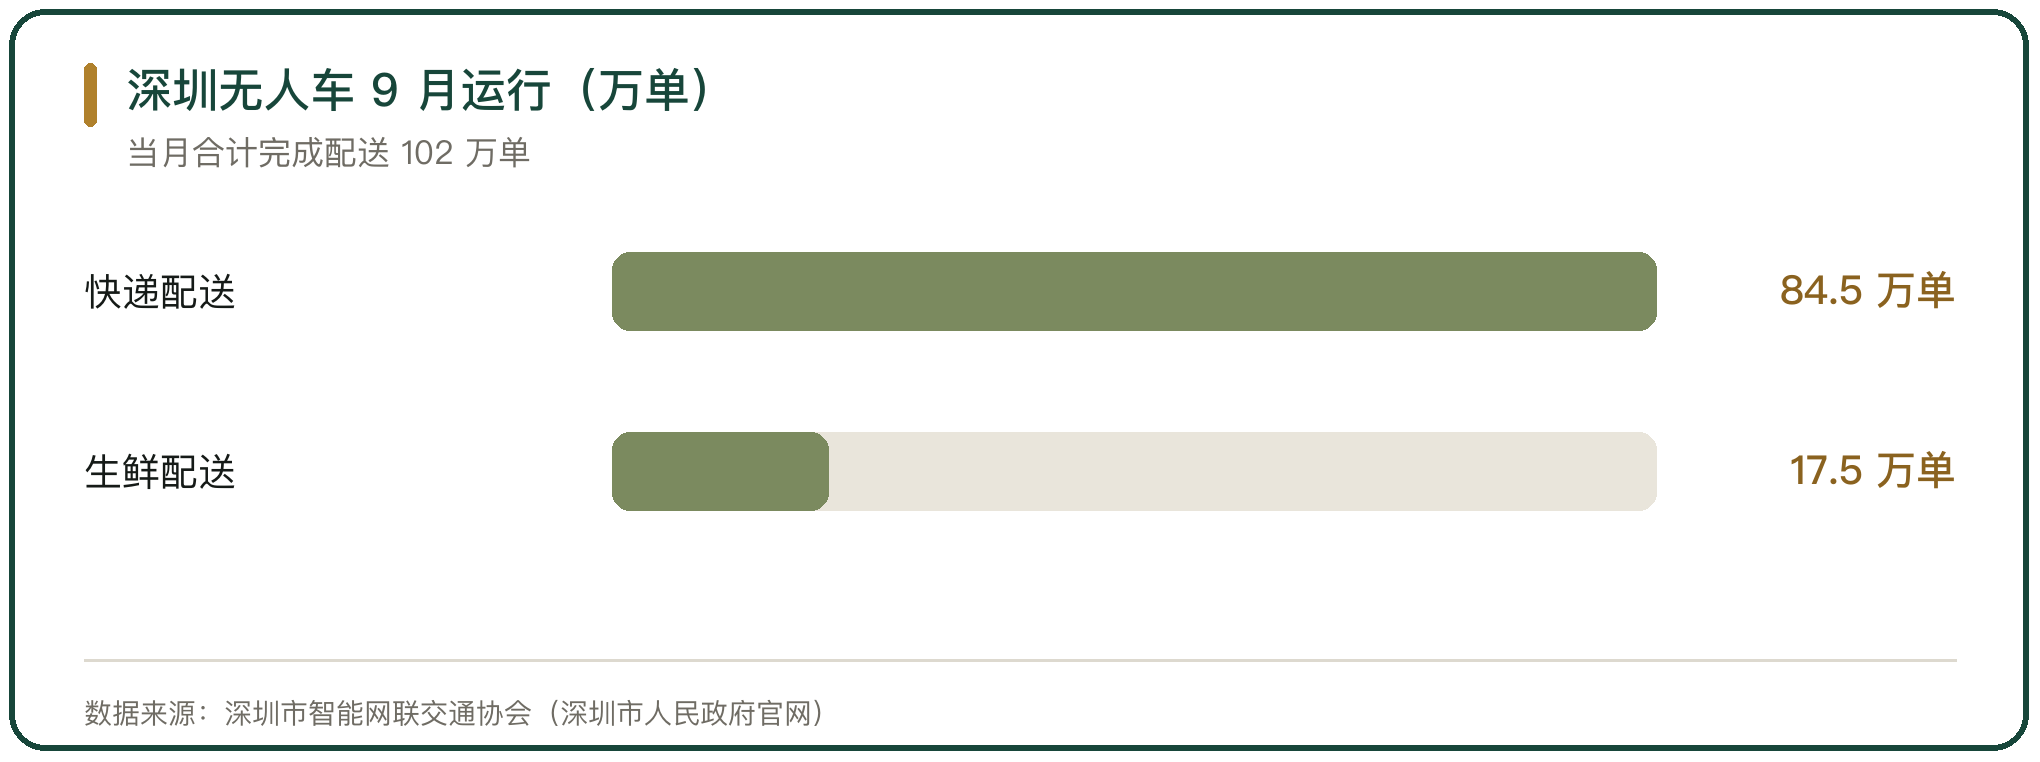
深圳把功能型无人车纳入统一管理。2025 年 9 月,全市功能型无人车运营车辆 798 台,其中无人物流车 432 台,占比超过 54%;当月运营总里程 20 万公里,完成配送 102 万单,其中快递 84.5 万单、生鲜 17.5 万单,创造商业价值约 870 万元。
按品牌看,新石器的活跃车辆规模最大,美团次之。深圳的样本把无人车从封闭场地推到城市道路,路权、审批与数据接入都在同一套规则下运行。
四、头部企业的交付节奏
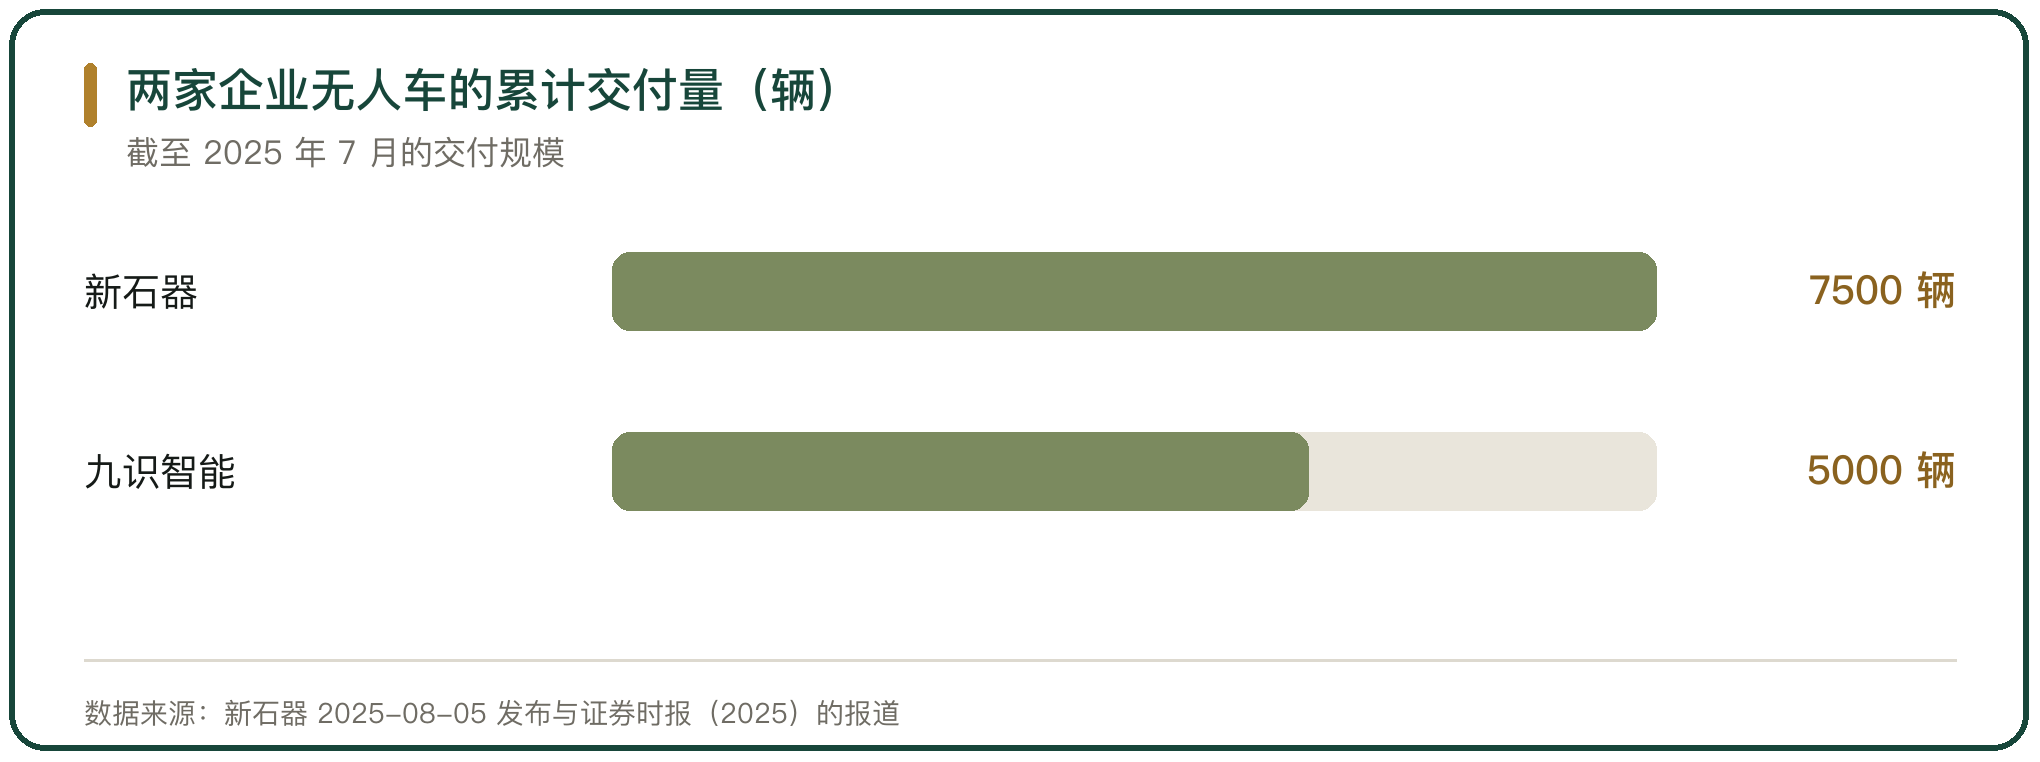
创业公司是当前交付的主力。截至 2025 年 7 月底,新石器无人车在全球 15 个国家和地区、280 多个城市部署,累计数量突破 7500 辆,L4 级自动驾驶里程超过 4200 万公里;九识智能已交付车辆超过 5000 台。
交付节奏与成本下降同步。九识 E6 车型的裸车售价降到 1.98 万元,把整车的购置门槛压到 2 万元以内,中小网点与区域商户由此进入采购范围。
五、单票成本的下降
末端配送的降本空间来自人工。新石器的运营数据称,一辆无人城配车可以把运输成本从每票 0.15 元降到 0.06 元;九识车辆的网点反馈是单票配送成本从 0.17 元降到 0.1 元。
单车每月的使用成本在 2000 元到 3000 元之间。快递行业单票收入持续下行,每票省下约 0.1 元已经是可感知的改善,降本幅度决定了网点采购的意愿。
六、路权与管理规则
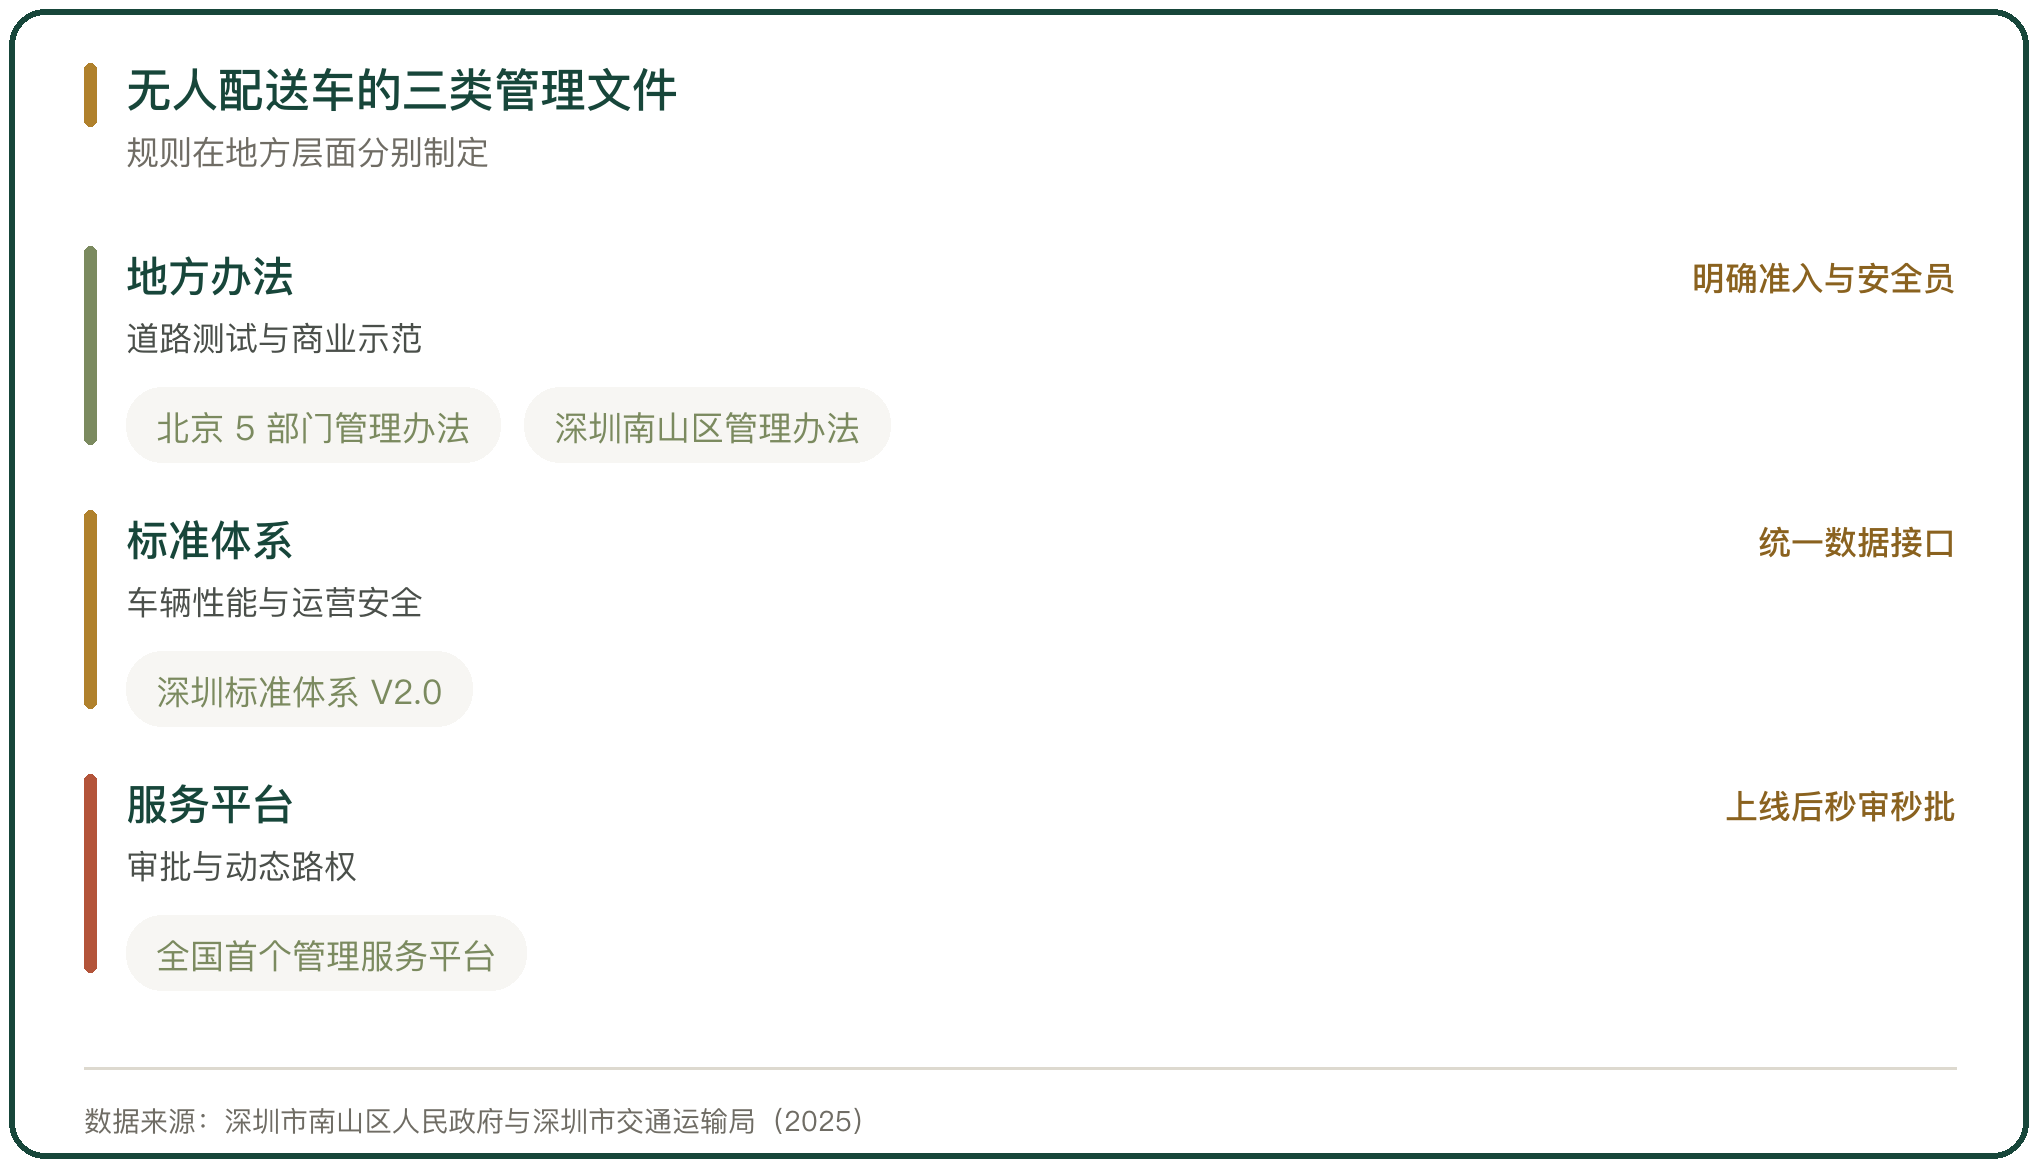
无人配送车的法律身份在地方层面分别规定。北京市交通委员会等 5 部门印发的管理办法,把无人配送车纳入道路测试与商业示范管理;深圳南山区 2025 年印发功能型无人车测试及应用试点管理办法,明确车辆质量不超过 1000 千克、最高设计时速不超过 45 公里、一次充换电满载续驶里程大于 80 公里。
深圳在 2025 年 7 月上线全国首个功能型无人车管理服务平台,把上路审批、动态路权与实时监控放在同一平台,9 月升级推出标准体系 V2.0。规则统一之后,企业拓展线路的可预期性提高。
七、顺丰的接驳网络
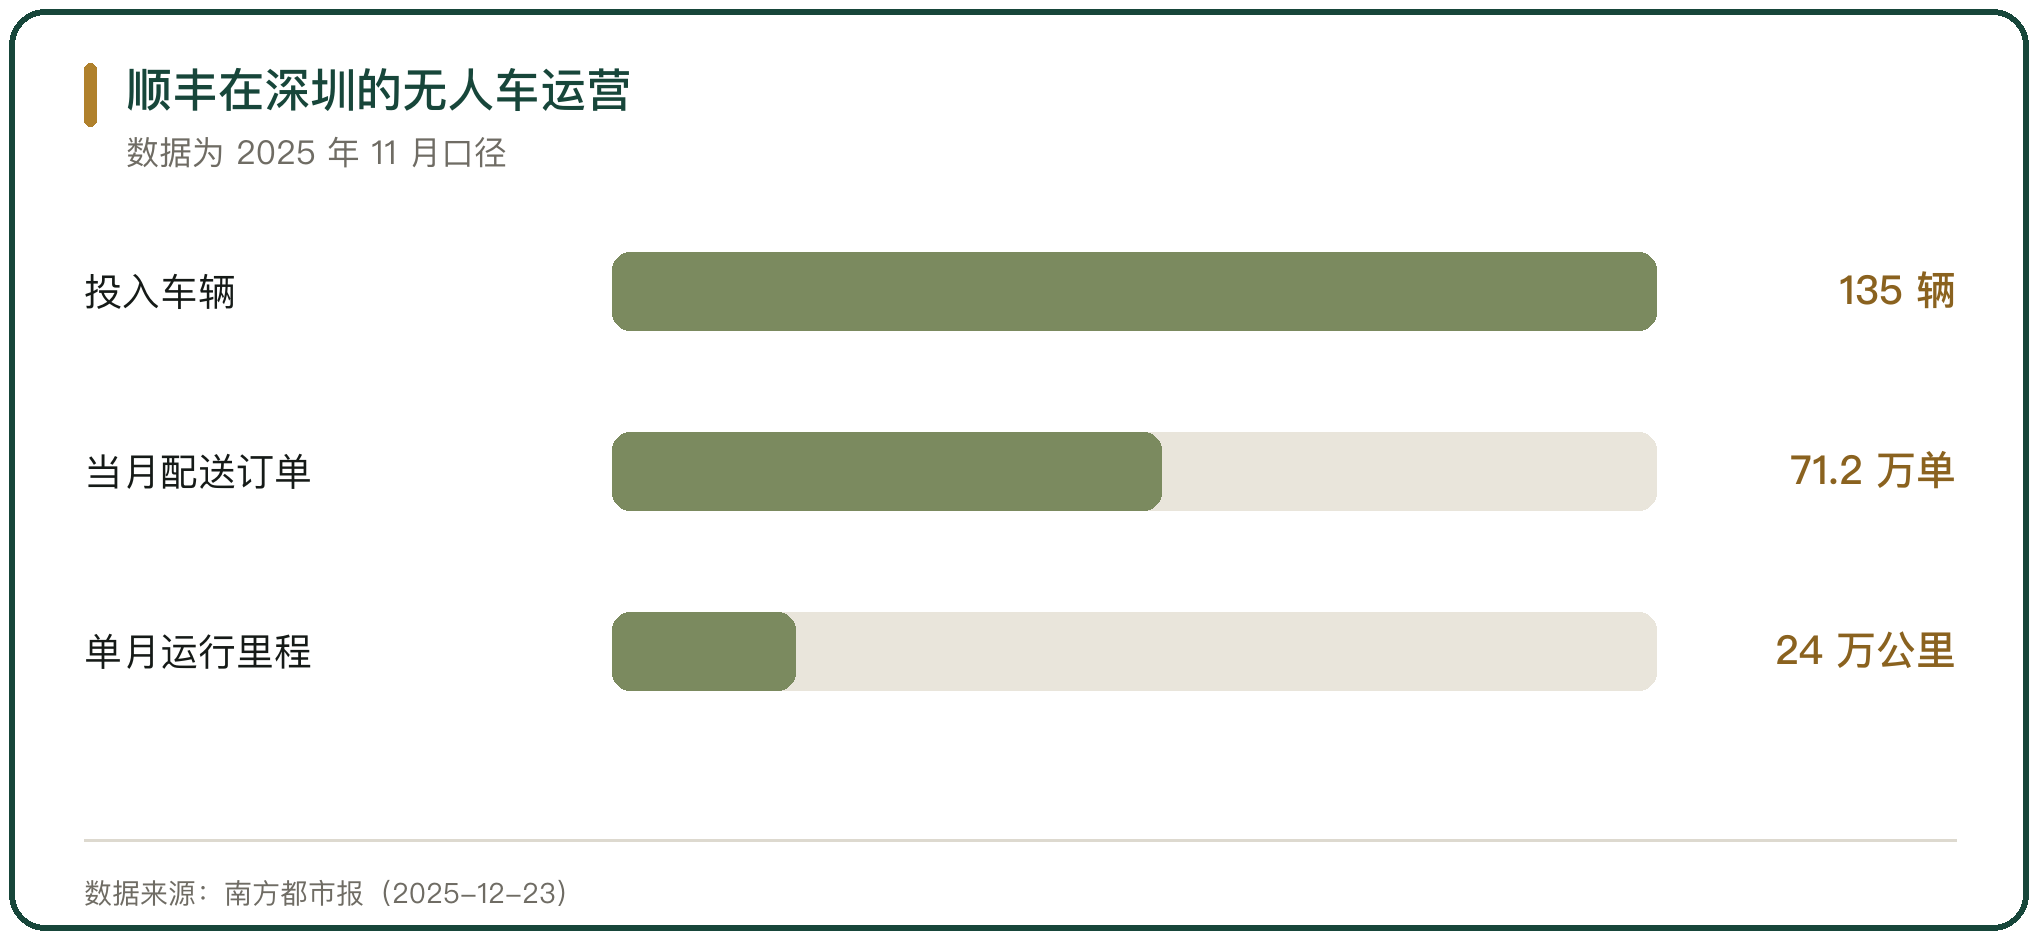
顺丰在深圳的无人车已形成一定规模。截至 2025 年 12 月,获批线路 307 条,日常运行 180 条,投入运营 135 辆,主要承担中转场与网点之间、网点与收派区域之间的短途接驳。
2025 年 11 月,这批无人车完成配送订单 71.2 万单,单月总运行里程突破 24 万公里。无人车把快递员从往返接驳中解放出来,面客与揽收的时间随之增加。
八、大厂自研与创业公司的分化
京东、美团、菜鸟属于自研路线,较早入局但规模化节奏偏慢。美团披露的数据是,截至 2024 年底自动配送车累计配送近 500 万单、自动驾驶总里程 1300 万公里。
创业公司走的是全栈自研加规模交付的路线,交付量增长更快。两类主体的差异在于定位,大厂把无人车当作业务工具,创业公司把它当作主营产品。
九、事故与责任归属
无人车在复杂路况下出现过异常。2025 年 4 月,北京昌平一辆无人配送车与轿车碰撞后驶离现场;2025 年 5 月,深圳龙岗一辆无人驾驶快递车在路口与公交车相遇。
责任归属在地方规则里分别规定。北京的管理办法把事故责任主体列为驾驶人、道路测试主体与商业示范主体,深圳南山区的管理办法因未设驾驶人,由安全员替代。规则明确之后,事故处理有了依据。
十、园区与社区试点的判断
无人配送车先在末端这段跑通,单程 5 到 20 公里、路线相对固定是它落地的前提。2024 年全国累计应用超过 6000 台,2025 年 9 月深圳单月配送 102 万单,规模化从试点进入常态。
单票成本从 0.15 元降到 0.1 元上下,是网点采购的直接动因。路权、审批与责任规则在不同城市分别制定,统一路权体系尚未形成,跨城复制仍要靠地方规则逐条对接。



写点看法