

农业信贷担保体系的运行
关键词 农业信贷担保政策性担保担保费率代偿率放大倍数4321 风险分担
一、农业信贷担保体系的构成与规模
全国农担体系由 1 家国家农业信贷担保联盟有限责任公司与 33 家省级农担公司组成,省级公司下设 1207 家自有分支机构,县域业务覆盖率达到 99%。体系内员工超过 4400 人,合作银行超过 1900 家,合作银行授予体系的授信总额超过 1.6 万亿元。
累计业务量有几条公开口径。农业农村部在 2025 年 8 月的提案答复中给出的数字是,截至 2024 年底累计担保项目 453 万个、担保金额 1.59 万亿元;截至 2025 年末,累计担保项目 495.2 万个、担保金额 1.9 万亿元。国家农担联盟官网披露的累计服务项目为 518 万个。几处口径的统计时点与范围不同,读的时候要看清。
体系的服务对象是家庭农场、种养大户、农民合作社与农业社会化服务组织,单笔业务金额小、笔数多。项目平均担保金额 35.3 万元,与银行对公业务动辄千万元的单笔规模不在一个量级。
二、政策性定位与双控管理
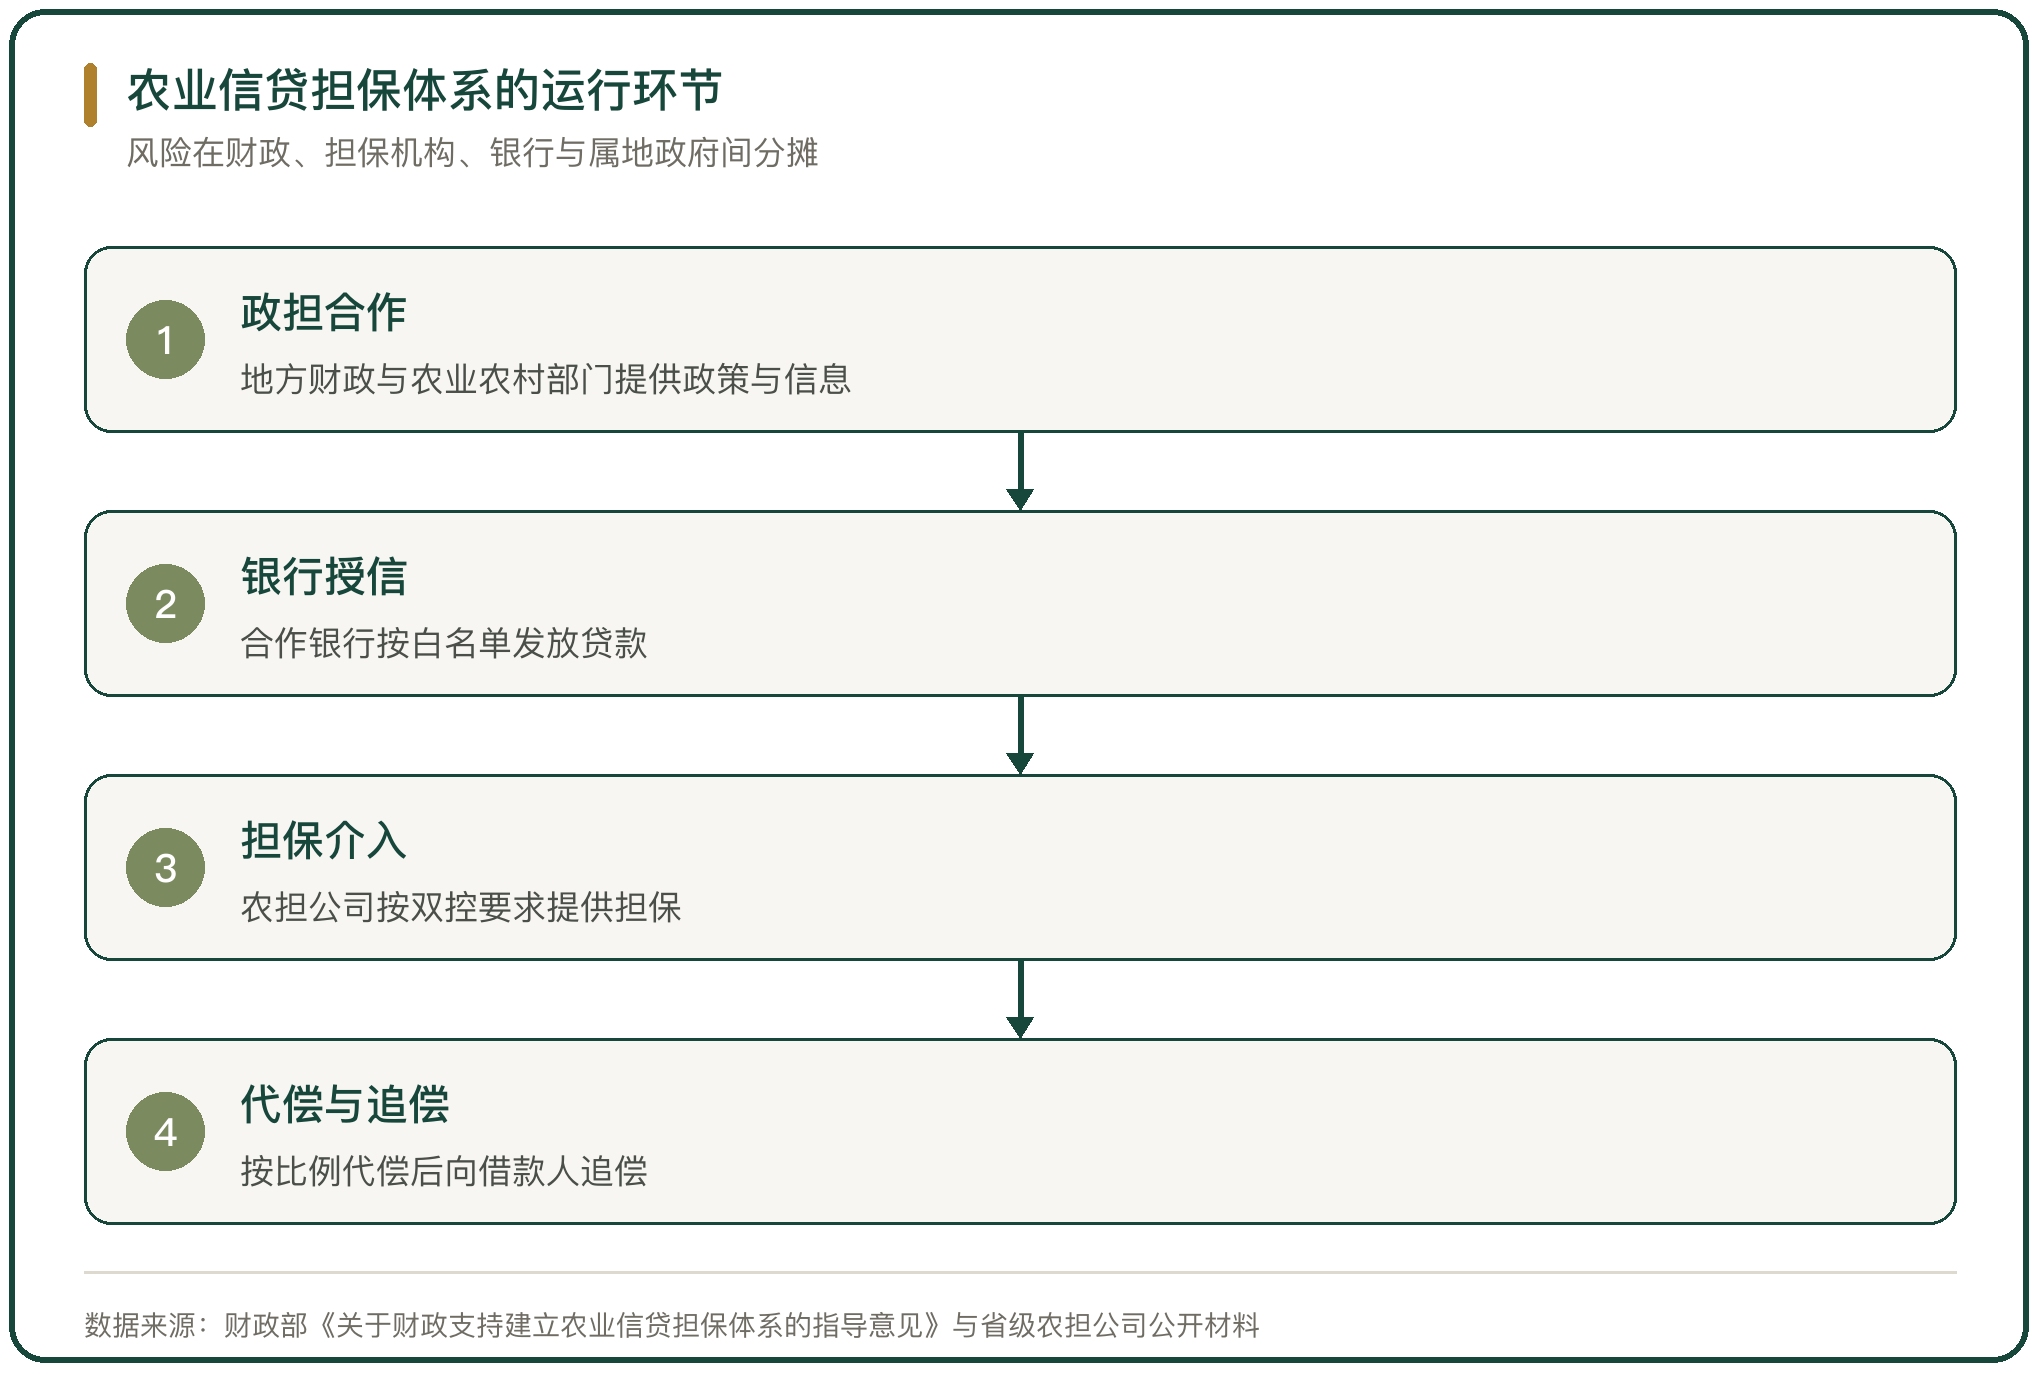
农业信贷担保的业务范围由“双控”框定。范围上,服务对象限定为农业生产以及与之直接相关的产业融合项目,含农资、农技、农机、农产品收购、仓储保鲜、销售、初加工与农业新业态;额度上,单户在保余额不超过 1000 万元,政策性业务单户限额统一为 10 万到 300 万元。政策性业务在总担保规模中的占比不得低于 70%。
双控把体系的资金导向固定在农业与适度规模经营上。截至 2024 年 6 月末,体系在保余额超过 4000 亿元,在保项目 112 万个,符合政策口径的项目占绝大多数。业务被锁在农业里,意味着体系放弃了跨行业分散风险的空间,风险与农业周期、农产品价格同向波动。
三、担保费率与综合融资成本
担保费率的上限由财政政策设定。政策性农担业务中,贷款主体实际负担的担保费率不超过 0.8%,政策性扶贫项目不超过 0.5%。截至 2024 年 6 月末,体系平均担保费率为 0.5%,服务对象综合融资成本 5.3%;到 2025 年 9 月,平均综合融资成本降至 4.5%。
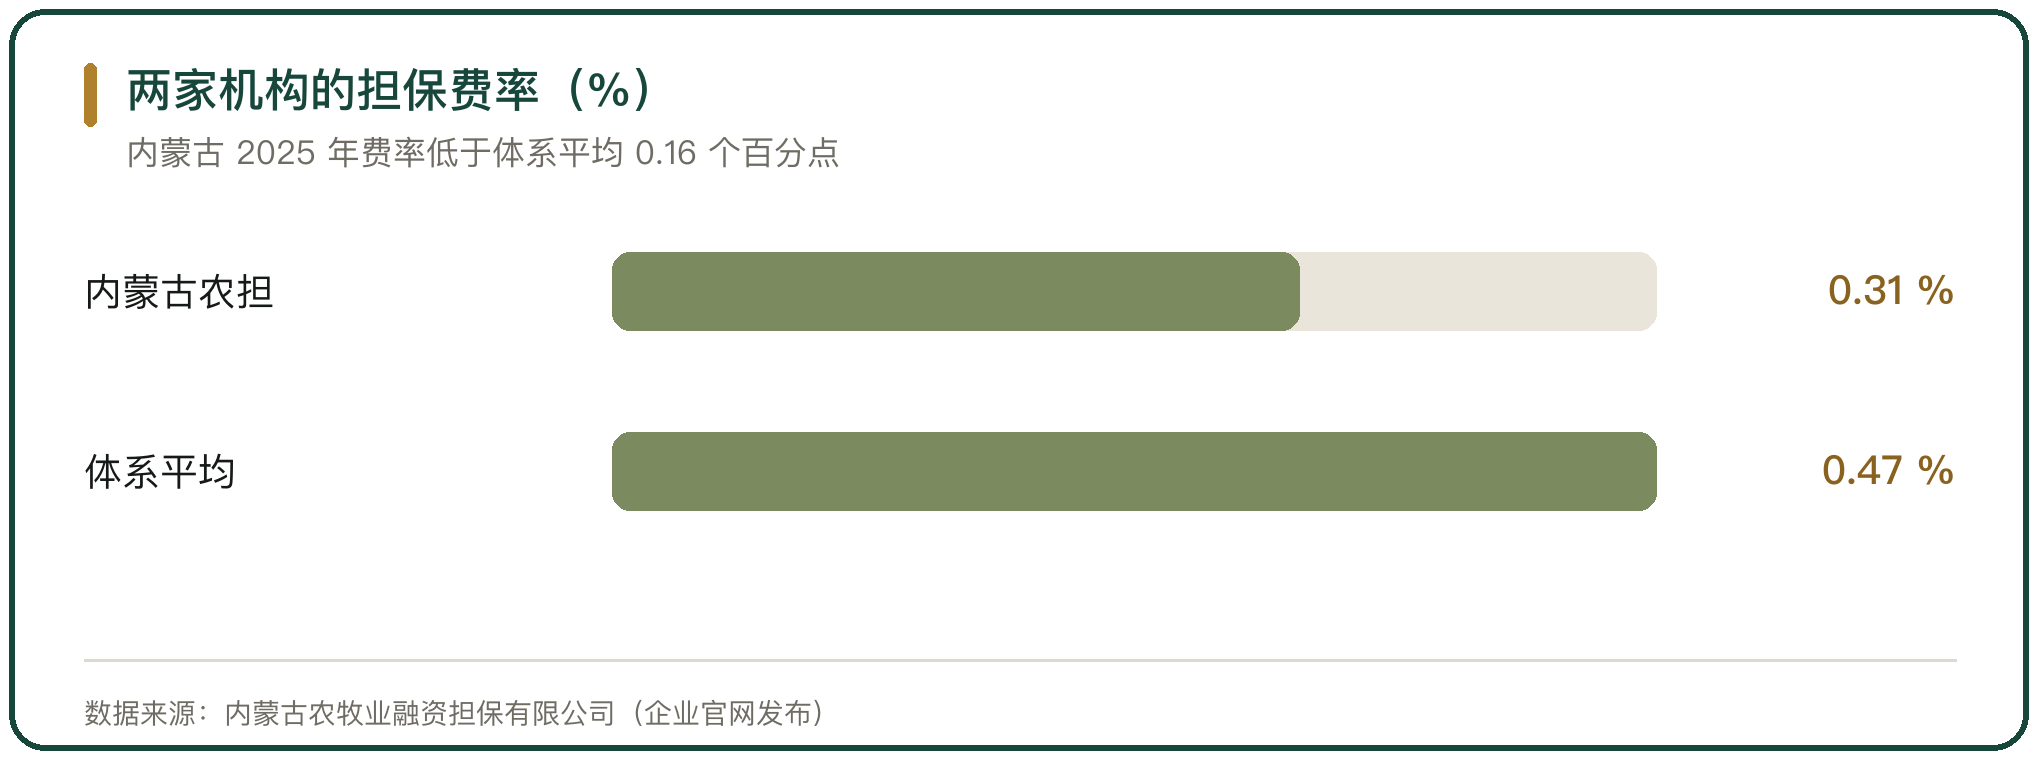
省级公司的费率更低。内蒙古农担 2025 年平均担保费率降至 0.31%,全国农担体系平均水平为 0.47%。吉林农担对肉牛项目协调银行执行较优利率,财政贴息后借款主体每年的综合融资成本在 3.83% 上下。广西农担的糖业担保费年化低至 0.5%、综合融资成本低至 2.85%,粮食保担保费率降至 0.1%。
费率的下压来自财政补奖,也来自贷款贴息与担保降费的叠加。贴息与降费同时发力时,借款主体的实际负担可以低于担保费率与贷款利率的简单相加。
四、财政的一补一奖与资本金补充
中央财政对政策性农担业务实行“一补一奖”。担保费用补助按政策性业务规模乘以 1.5% 的补助比例与奖补系数测算,业务奖补按政策性业务规模乘以 1% 的奖补比例与奖补系数测算。2016 年到 2018 年,中央财政每年安排资金用于各级农担公司注资。
体系资本金总额 794.07 亿元,其中国家农担公司 150 亿元、省级公司 644.07 亿元。补奖资金落到省级公司后,主要用于补充风险准备金与担保费补助。内蒙古农担累计获得中央与自治区财政补奖资金 11.69 亿元,2025 年获得 2.18 亿元,其中中央财政 2.06 亿元、自治区财政 1224 万元。
资本金补充与业务规模挂钩。担保责任余额放大倍数达到一定水平且绩效评价合格的公司,财政会及时补充资本金,广西对农业信贷融资担保机构设定的门槛是放大倍数 3 倍以上。
五、银担风险分担与代偿补偿
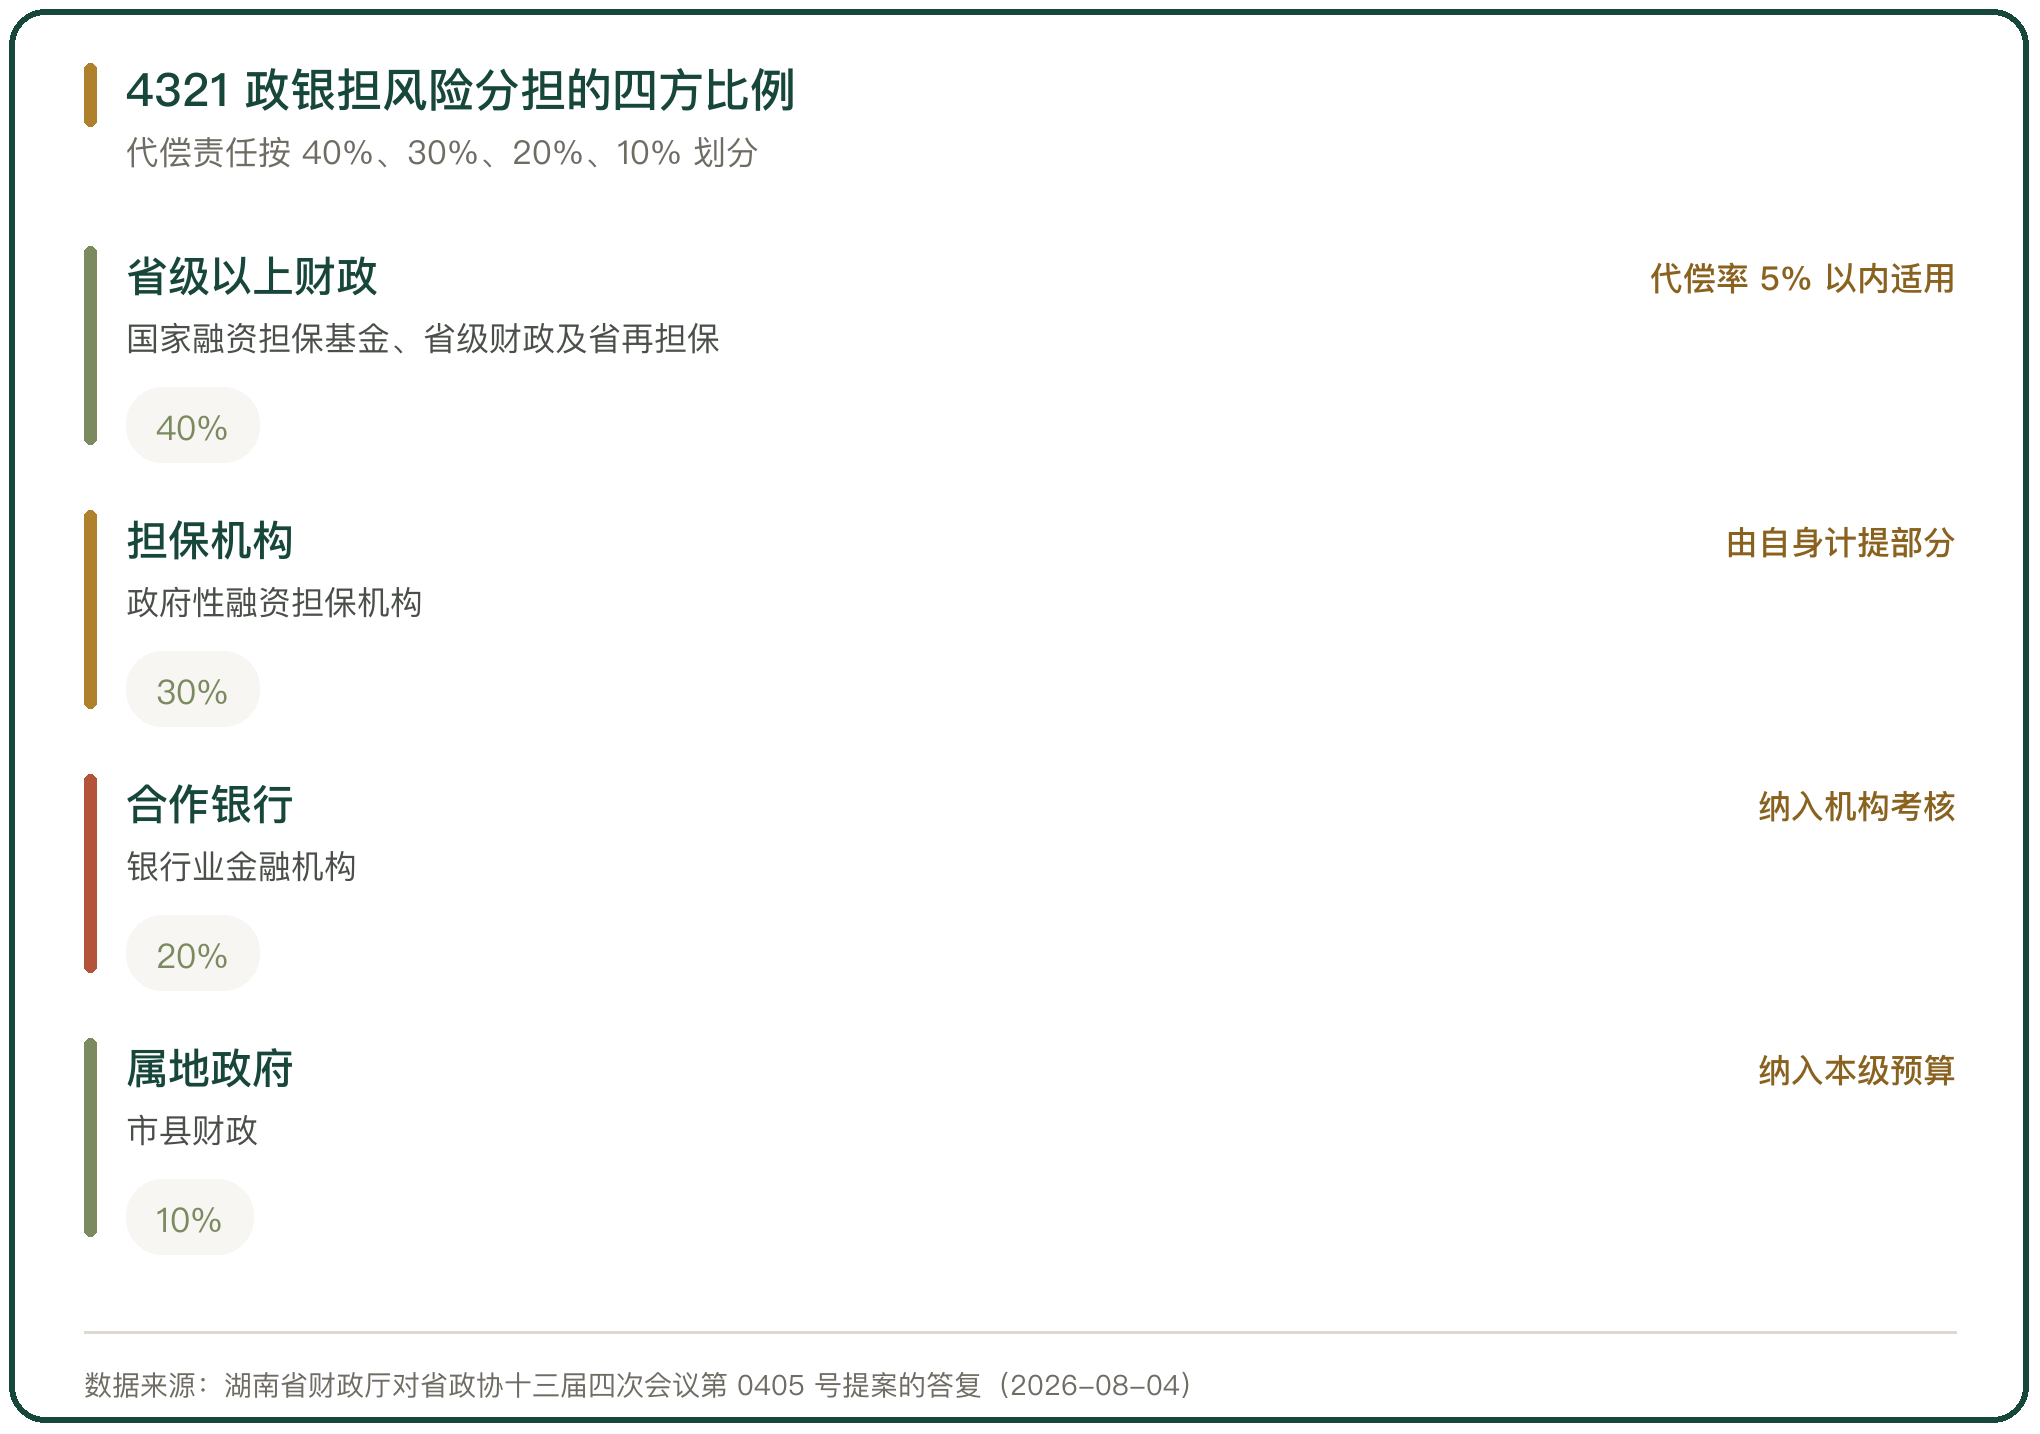
风险在财政、担保机构、银行与属地政府之间按比例划分。湖南及多地推行的“4321”新型政银担机制把代偿责任拆为四份,国家融资担保基金与省级财政及省再担保合计承担 40%,担保机构承担 30%,合作银行承担 20%,市县财政承担 10%。湖南省财政厅对省政协提案的答复确认了这一比例,并限定在代偿率控制在 5% 以内时适用。
银行与农担公司之间另有一层分担。河南农担与邮政储蓄银行河南省分行签订的协议约定,债务人违约时双方按 2:8 的比例共担风险;代偿率超过 3% 时,双方协商暂停办理新的担保贷款业务。
代偿补偿资金由地方财政按上年末在保余额的 0.5% 安排,实行差额提取并纳入本级财政预算。中央财政和省级财政还用资本金收益建立风险准备金与救助制度,应对农业系统性风险引发的流动性紧张。
六、放大倍数与资本金的周转
放大倍数是担保在保余额与资本金之比,衡量财政资金撬动信贷的倍数。全国农担体系的放大倍数 2021 年为 3.4 倍,当年在保余额 2117.98 亿元。内蒙古农担的在保放大倍数 2024 年为 4.13 倍,2025 年升至 4.61 倍,在保余额 191.21 亿元。
放大倍数的上限受资本金与拨备约束。内蒙古农担截至 2025 年末足额计提担保赔偿准备、未到期责任准备等准备金 8.46 亿元,拨备覆盖率 227.76%,国有资本保值增值率保持在 100% 以上。拨备越厚,可承受的在保规模越大。
财政对放大倍数与代偿率同时设指标,两项指标一起决定补奖资金的规模。指标之间互相牵制,追求放大倍数的同时要守住代偿率。
七、代偿与追偿的实际情形
代偿是担保业务的常规支出,追偿是代偿之后的回收动作。山东农担菏泽管理中心累计担保贷款 238.54 亿元、扶持农业经营主体 3.5 万余户,累计代偿不良贷款 1.81 亿元;该公司对追偿难点的描述是找人难、财产查控难、执行到位难。
追偿纠纷通过诉讼解决,判决金额多为代偿本金与利息。河南省农业信贷担保有限责任公司在(2022)豫 0482 民初 5146 号判决中,代偿了 40 万元贷款本息中的 335961.62 元,判决要求借款人偿还代偿款并按年利率 4.35% 支付利息。安徽省农业信贷融资担保有限公司在(2025)皖 0421 民初 5856 号判决中获得 316024.36 元本息及资金占用费用的追偿权。贵州省农业信贷融资担保股份有限公司在(2025)黔 0221 民初 1859 号判决中追偿代偿款 101032.16 元。
代偿项目另有联合集中清收的做法。阜平县由法院、检察院、公安与司法四部门开展代偿清收,对违法骗贷与恶意拖欠依法处置。
八、骗贷与道德风险的防范
农担业务中出现的骗取贷款,多与贷款用途不实和顶冒名借款有关。阜平县公布的案例里,一名借款人用他人名义以养羊为由,经县惠农担保公司担保从中国农业银行阜平支行贷款 20 万元,贷款发放后未从事养羊,贷款到期后由担保公司代偿,法院以骗取贷款罪判处拘役并处罚金。
体系对这一类风险设了多层约束。政策层面严禁“户贷企用”与过度授信,对脱贫人口小额信贷实行建档、跟踪与动态管理。绩效层面,财政与农业农村部门对省级农担公司开展绩效评价,评价结果与补奖资金规模以及公司薪酬总额、高管薪酬和职务任免挂钩。业务层面,政策要求在保项目加强保后管理,代偿项目加大追偿力度。
九、省级样本的内蒙古与吉林
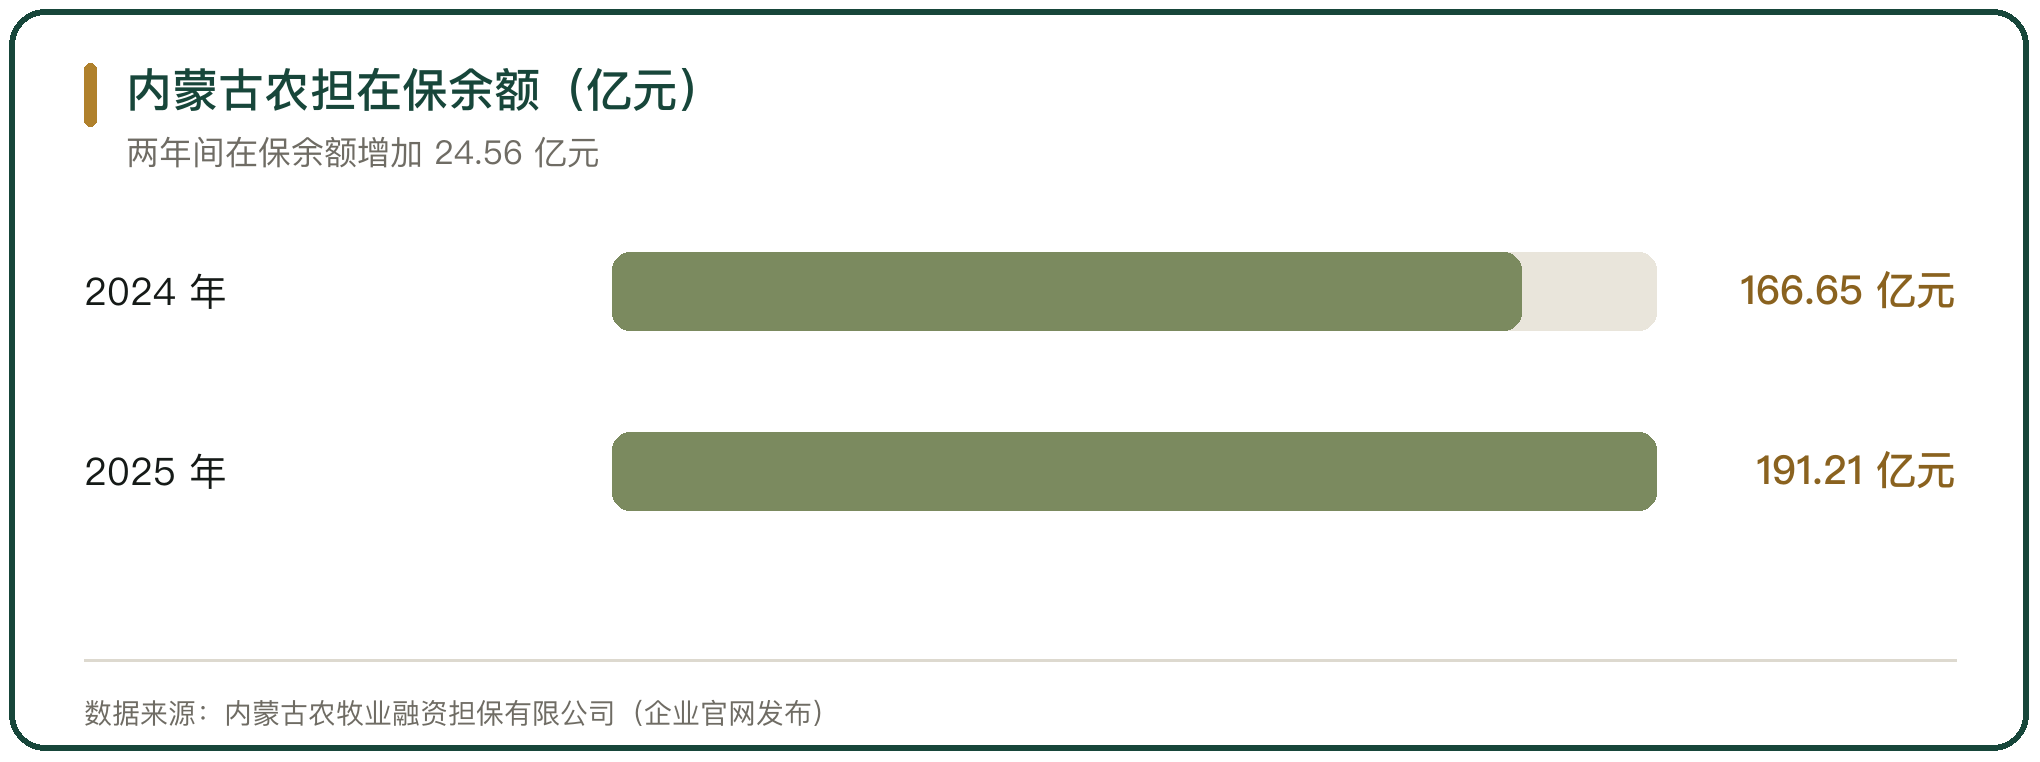
内蒙古农担 2024 年为 4.49 万户家庭农牧场、种养大户与合作社新增担保 132.87 亿元,年末在保户数 5.83 万户,在保余额 166.65 亿元,在保放大倍数 4.13 倍,全年平均担保费率 0.27%,平均融资成本 4.97%。2025 年新增担保 119.41 亿元,在保余额 191.21 亿元,服务新型农牧业经营主体 31.34 万户次,业务覆盖全区 103 个旗县。内蒙古农担的累计代偿率 0.90%,低于全国农担体系 1.45% 的平均水平。
吉林农担 2024 年新增担保金额 159.45 亿元,年末在保余额 161.79 亿元。吉林的肉牛项目覆盖全省 34 个肉牛养殖大县、覆盖率达到 100%,支持肉牛养殖规模 90 万头,在保项目 5349 笔、在保余额 26.27 亿元,占全部在保规模的 16.26%。
两家公司的共同点是放大倍数与代偿率同时处在较好水平,业务集中在本区域的特色优势产业。
十、粮食与重要农产品的担保投向
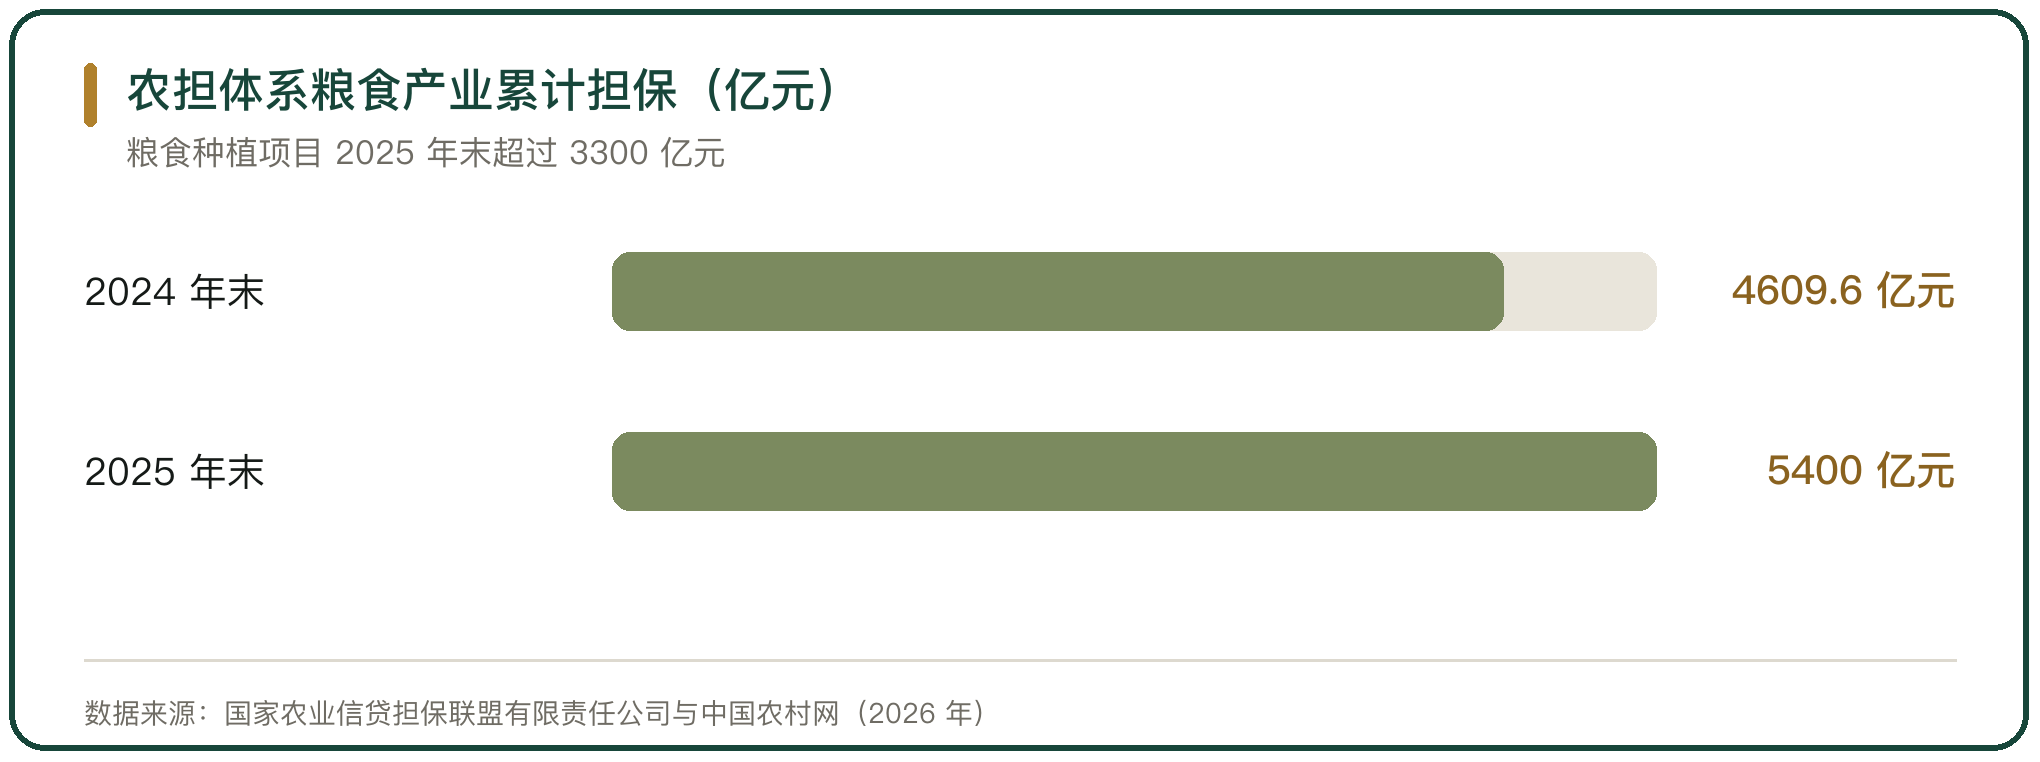
粮食是农担体系的重点投向。截至 2024 年末,体系粮食全产业链累计担保项目 142.4 万个、累计担保金额 4609.6 亿元,其中粮食种植累计担保金额 2816 亿元,相当于支持约 3 亿亩粮食种植。截至 2025 年末,体系为粮食产业累计担保金额超过 5400 亿元,其中粮食种植项目超过 3300 亿元。
担保与产业链上的经销商、服务主体连在一起。山东农担推出农担与粮食全产业链服务模式,把流转土地 100 亩以上的种粮大户与年采购农资 30 万吨以上的经销商纳入白名单,银行将贷款资金受托支付至服务企业,专项用于采购农资与提供托管服务,已帮助匡衡湖公司服务的主体获批 4000 万元授信、累计支持各类经营主体 240 余户。
畜牧业是另一块投向。截至 2024 年 7 月末,体系对牛、羊、禽等畜牧业的在保项目 24.2 万个,在保余额 696.1 亿元。
11、农业信贷担保体系的运行判断
农业信贷担保体系靠财政资金承担了农业信贷的一部分风险,把银行原本不愿承接的抵押不足客户纳入授信范围。运行的支点是政策性定位、财政补奖与风险分担。双控把业务锁在农业与适度规模经营上,一补一奖把费率压到 0.8% 以内,4321 机制把代偿责任分散到财政、担保机构、银行与属地政府之间。
这套安排的代价写在代偿率上。体系把代偿率上限设在 3%,多数省级公司控制在 1% 到 2% 之间,内蒙古为 0.90%。代偿之后能否收回,取决于追偿的执行结果,公开判决显示单笔代偿金额多在 10 万元到 30 余万元之间,回收依赖诉讼与联合清收。规模与风险之间的平衡,落在放大倍数与拨备覆盖率两项指标上,前者决定撬动多少信贷,后者决定能扛住多少损失。



写点看法