

保理与反向保理的差异
一、两种保理的发起方不同
保理以应收账款的转让为中心。卖方把对买方的应收账款转让给保理人,换取融资、销售分户账管理或者坏账担保,转让对价由融资利息与保理手续费两部分构成。传统保理由卖方发起,卖方手里压着一笔未到期的应收账款,需要提前拿到现金。
反向保理把发起方换成买方。买方是核心企业,信用评级高、付款有保障,它把上游供应商的应收账款集中确权,再由保理人向供应商放款。两边的起点不同,一方是有账款的卖方,一方是有信用的买方。
二、有追索权与无追索权的划分
《中华人民共和国民法典》第七百六十六条与第七百六十七条把保理分成两类。有追索权的保理,保理人可以向应收账款债权人主张返还融资款,也可以向债务人主张应收账款债权;无追索权的保理,保理人只能向债务人主张,债务人到期不付款的坏账由保理人自己承担。
两类之间的差别落在坏账由谁承担。有追索权的保理,坏账风险仍留在卖方一侧;无追索权的保理,保理人买断应收账款,承担债务人的信用风险。风险留在谁手里,决定了保理人对卖方资信的审查深度。
三、反向保理的信用基础
反向保理的信用基础是核心企业的付款承诺。银行或者商业保理公司不看单个供应商的资信,而是看核心企业的信用等级与确权动作,供应商只要拿到核心企业的确权,就能凭这笔应收账款获得融资。
中国银行业协会发布的《中国贸易金融行业发展报告》显示,2024 年国内保理业务量突破 4 万亿元、同比增长 17.03%;同期国际保理业务量 133.18 亿美元,是近 3 年首次同比下降。业务量的增长主要来自国内的反向保理与应收账款电子凭证。
四、应收账款转让与登记
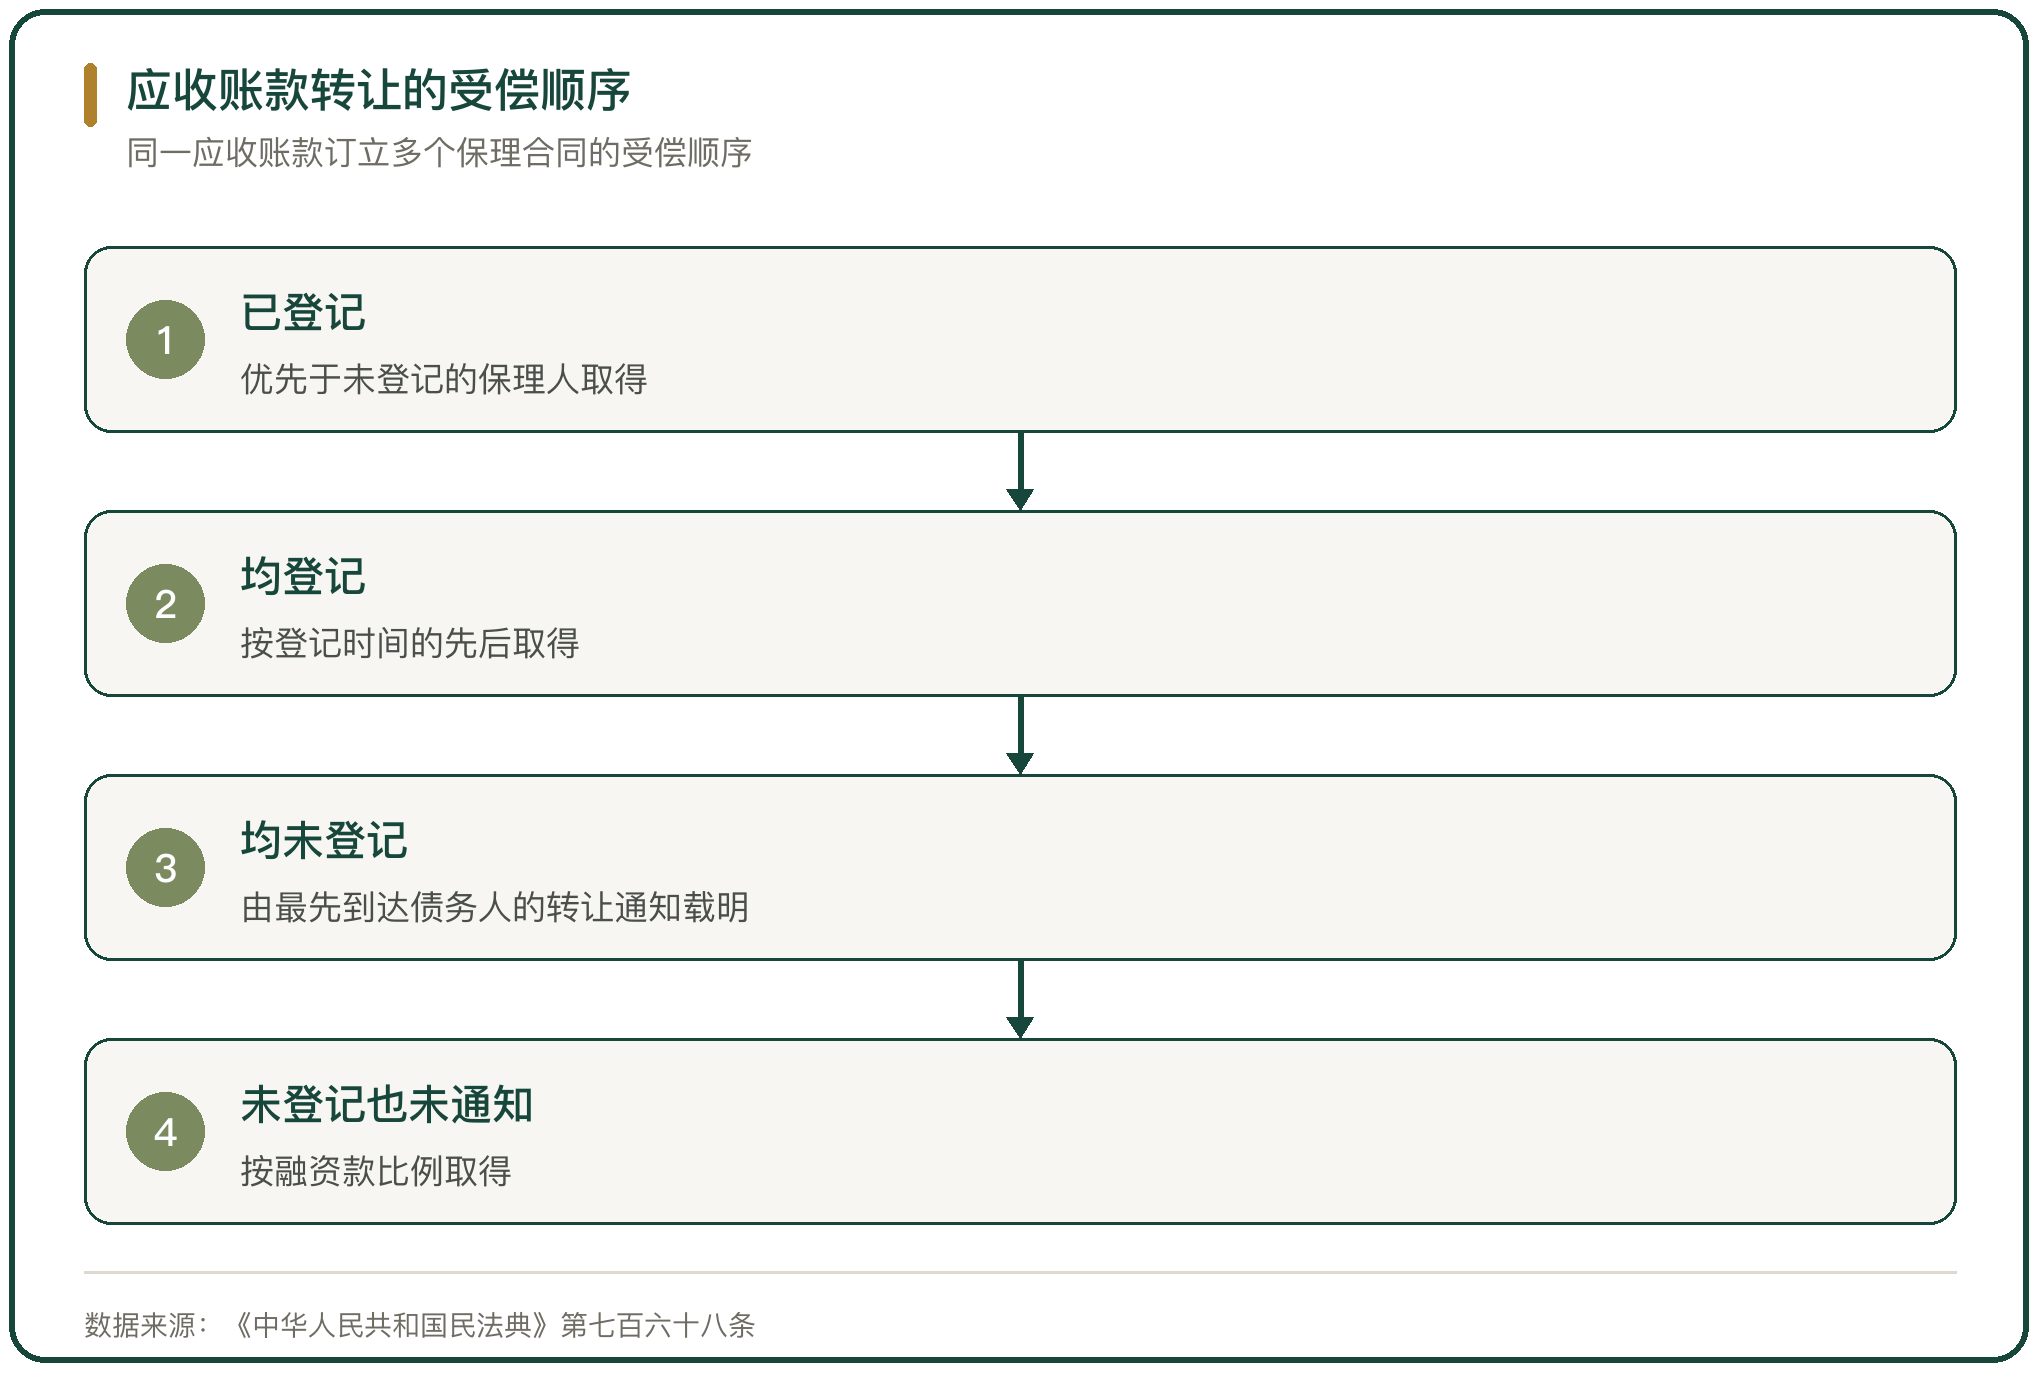
《中华人民共和国民法典》第七百六十四条规定,保理人向应收账款债务人发出应收账款转让通知时,应当表明保理人身份并附有必要凭证。第七百六十八条给出同一应收账款订立多个保理合同时的受偿顺序:已登记的优先于未登记的,均登记的按登记时间的先后,均未登记的由最先到达债务人的转让通知载明的保理人取得,既未登记也未通知的按融资款比例取得。
登记的用处是公示。融资由当事人通过中国人民银行征信中心动产融资统一登记公示系统办理登记,登记之后,同一笔应收账款被重复转让的空间收窄。
五、保理业务的监管框架
《中国银保监会办公厅关于加强商业保理企业监督管理的通知》(银保监办发〔2019〕205 号)把商业保理企业的经营范围限定为保理融资、销售分户账管理、应收账款催收与非商业性坏账担保 4 项,并列出不得吸收公众存款、不得发放贷款等负面清单。
同一份文件给出额度与拨备的量化要求:受让同一债务人的应收账款不得超过风险资产总额的 50%,受让关联企业为债务人的应收账款不得超过 40%;逾期 90 天应当纳入不良资产;风险准备金不得低于融资保理业务期末余额的 1%;风险资产不得超过净资产的 10 倍。截至 2019 年 6 月末,全国已注册商业保理企业 12081 家、注册资金 8487 亿元。
六、国内保理市场的体量
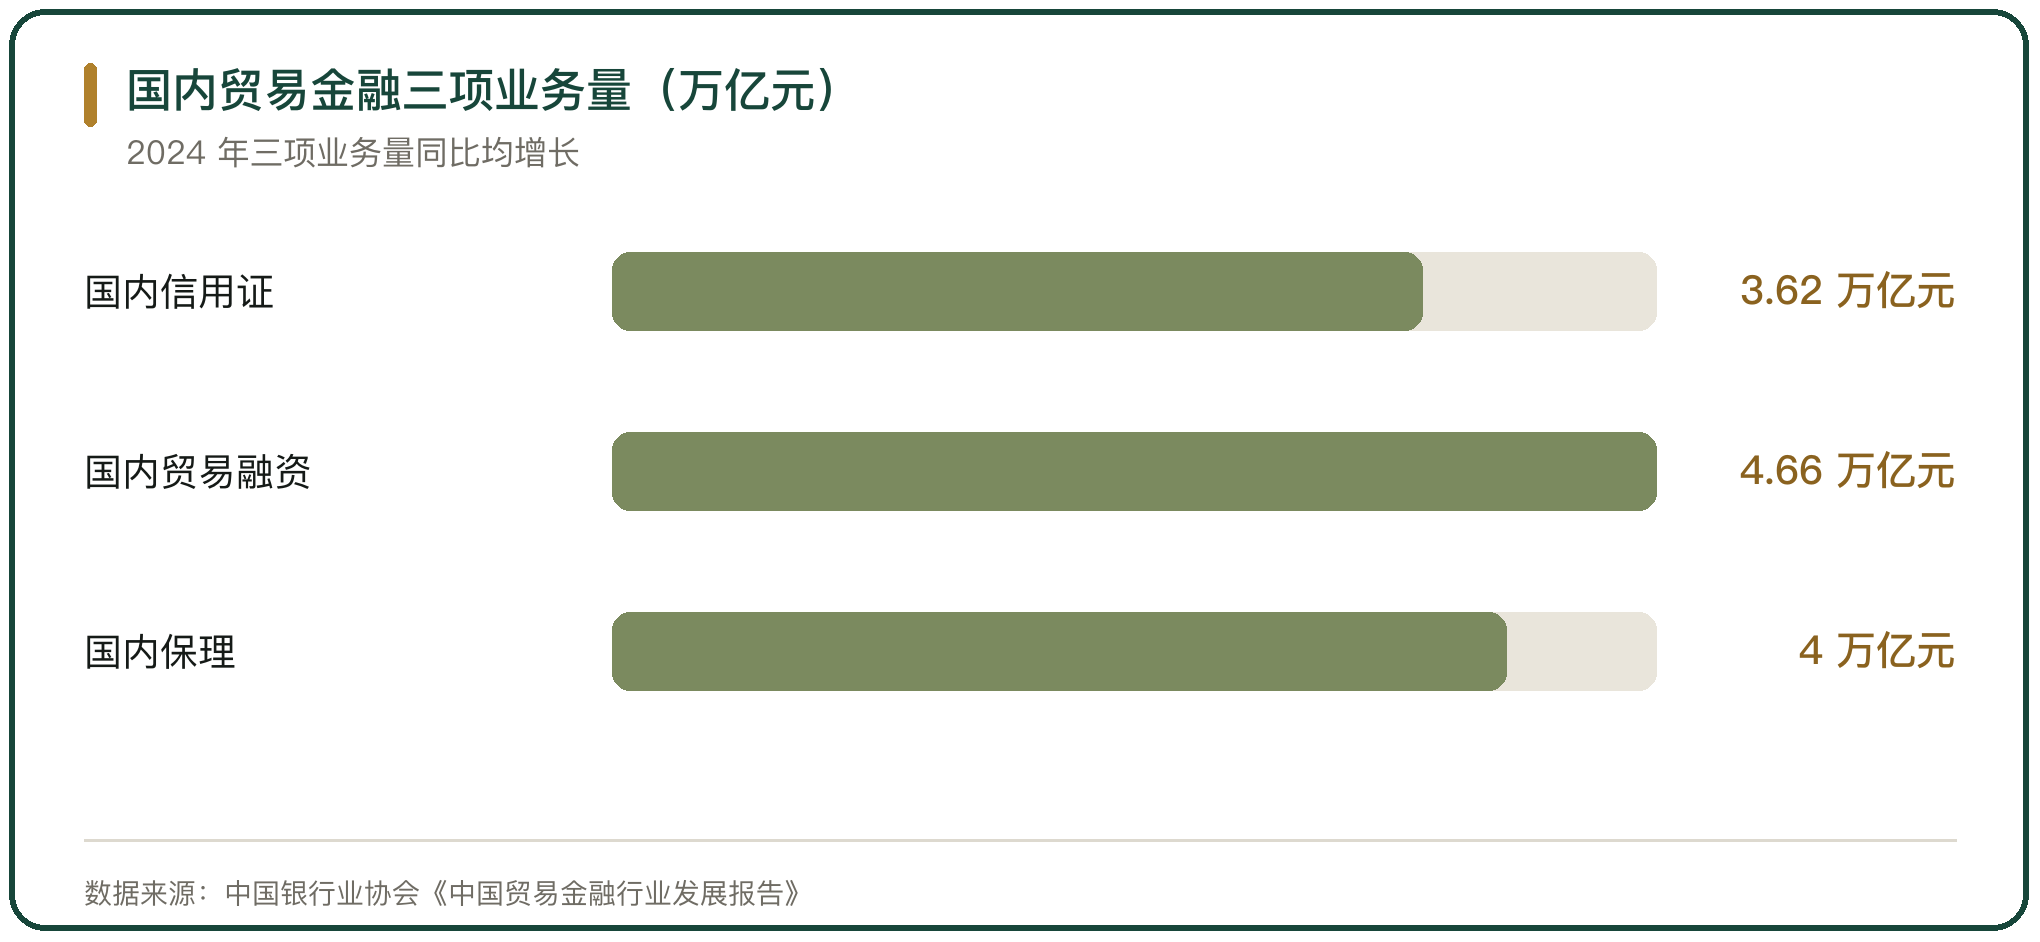
保理业务的规模随供应链金融的扩张一起上行。中国银行业协会的统计口径里,2024 年国内信用证结算量 3.62 万亿元、同比增长 17.89%,国内贸易融资 4.66 万亿元、同比增长 16.35%,国内保理业务量突破 4 万亿元、同比增长 17.03%。
国际保理的方向相反,2024 年国际保理业务量 133.18 亿美元,是近 3 年首次回落;同期国际贸易融资 4884.75 亿美元。国内与国际两个口径的走向不同,与外贸结算结构的变化相关。
七、平台化反向保理的运行
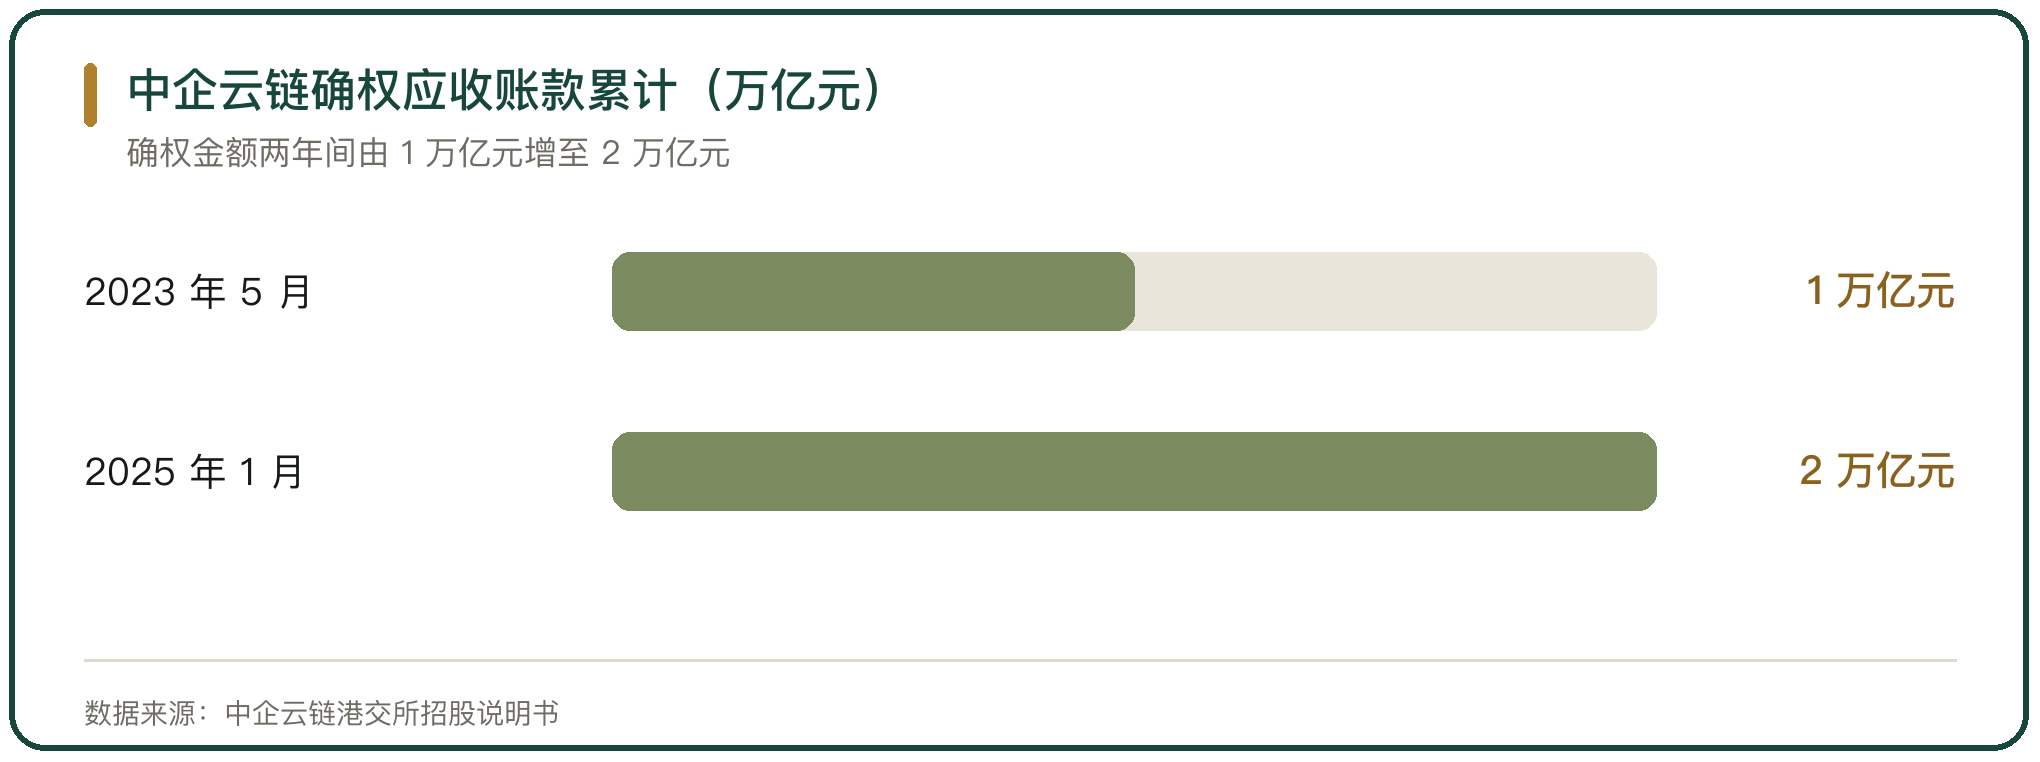
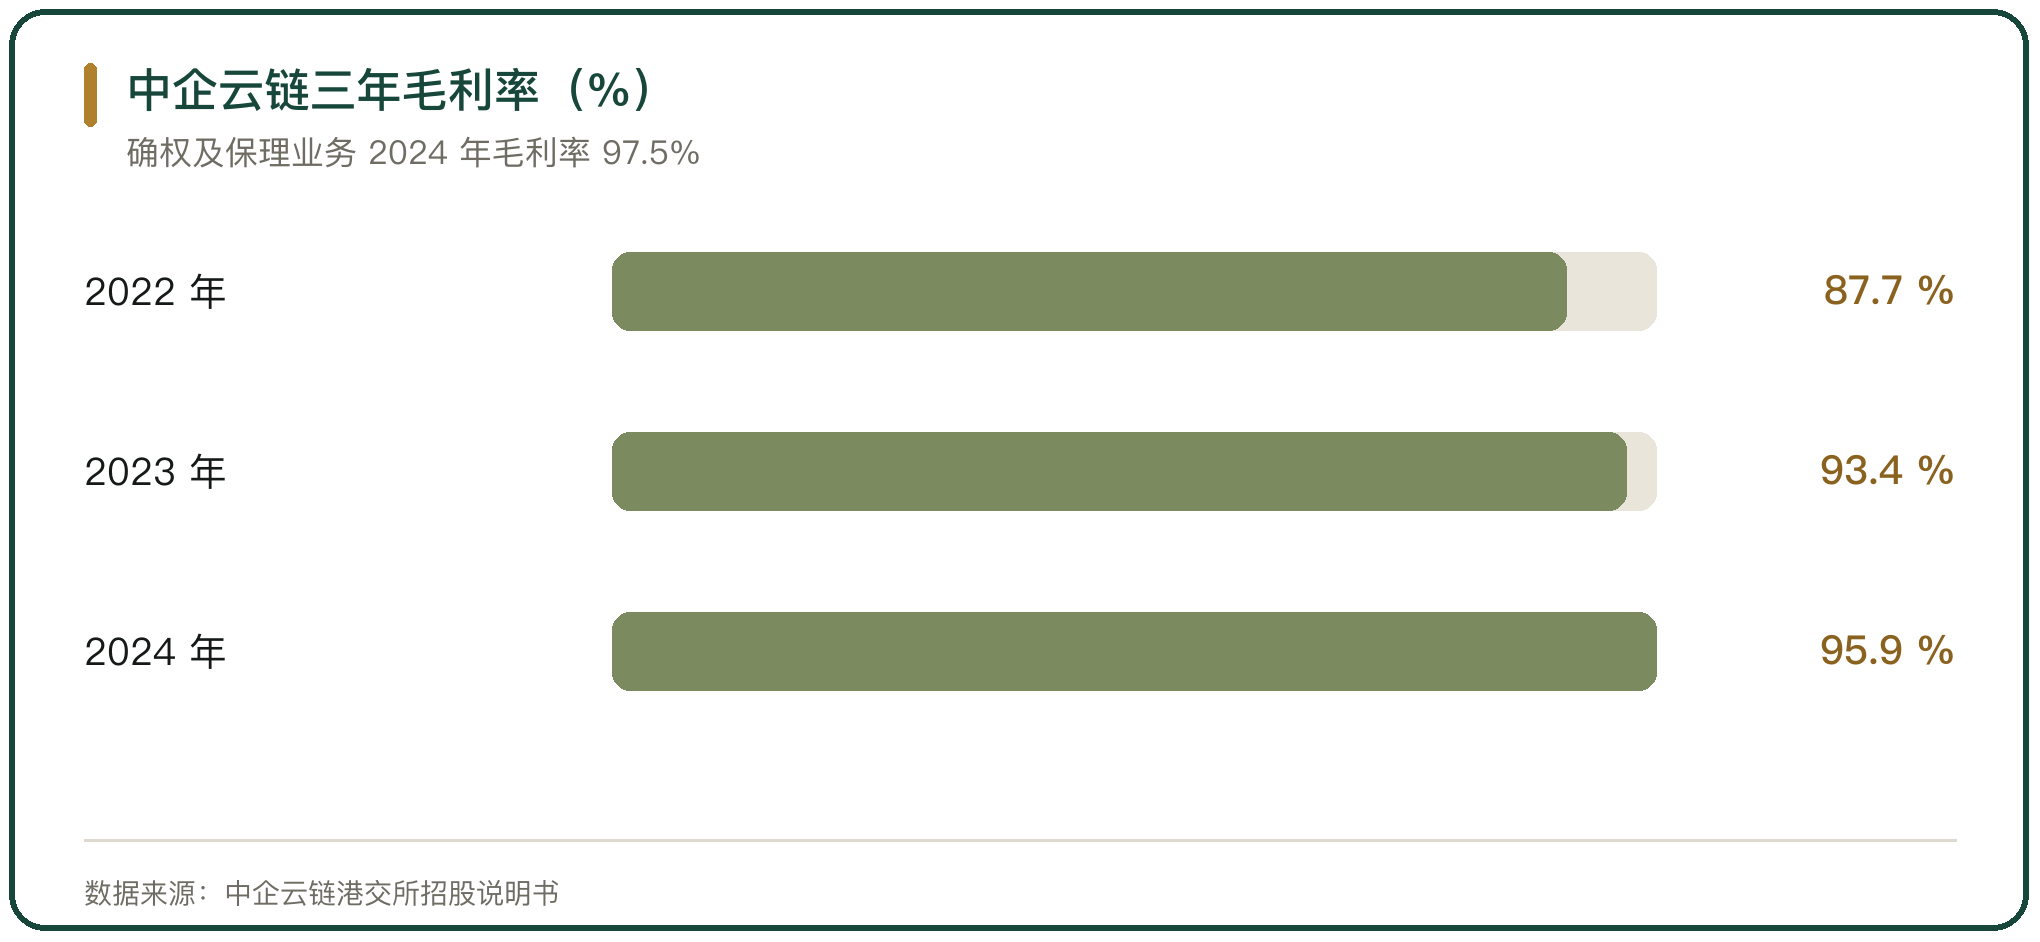
反向保理在电子平台上批量运行。核心企业在平台上开立可以拆分的应收账款电子凭证,供应商持有凭证,或者继续向上游转让,需要资金时可以申请贴现。中企云链的招股书显示,公司 2024 年在中国产业数字金融平台的市场份额为 12.9%,排名第一;确权应收账款累计金额在 2025 年 1 月达到 2 万亿元;2022 年至 2024 年毛利率分别为 87.7%、93.4%、95.9%。
另一家平台联易融科技集团(09959.HK)2024 年业绩公告显示,全年累计资产处理规模 4112 亿元、同比增长 28%,服务 2533 家核心企业及金融机构,累计助力超过 33 万家中小微企业。
八、减值与风险暴露
平台化反向保理的收入不低,减值敞口也集中。联易融 2024 年总收入及收益 10.3 亿元、同比增长 19%,毛利 7.2 亿元、同比增长 36%,同时因历史过桥供应链资产计提减值,全年净亏损 8.35 亿元、同比扩大 89%。
中企云链的确权及保理业务 2024 年毛利率为 97.5%,收入结构里科技服务收入占比高、资金占用低。两家的报表放在一起看,反向保理的收入依赖业务规模,规模背后是资产减值的暴露。
九、保理与反向保理的差异判断
保理与反向保理的差异落在发起主体、信用基础、追索安排与登记手续四处。保理由卖方发起,信用看卖方的应收账款质量;反向保理由买方发起,信用看核心企业的付款承诺。
有追索权与无追索权决定坏账留在谁手里,登记决定同一笔应收账款能否被重复转让。规模上,国内保理 2024 年突破 4 万亿元、同比增长 17.03%,反向保理在电子平台上的批量运行推高了业务量,减值的暴露也随之集中。



写点看法