

农产品流通的征信问题
关键词 农产品流通征信涉农信用信息平台整村授信信用贷款征信业务管理办法农批市场信用管理
一、农产品流通征信的两头缺口
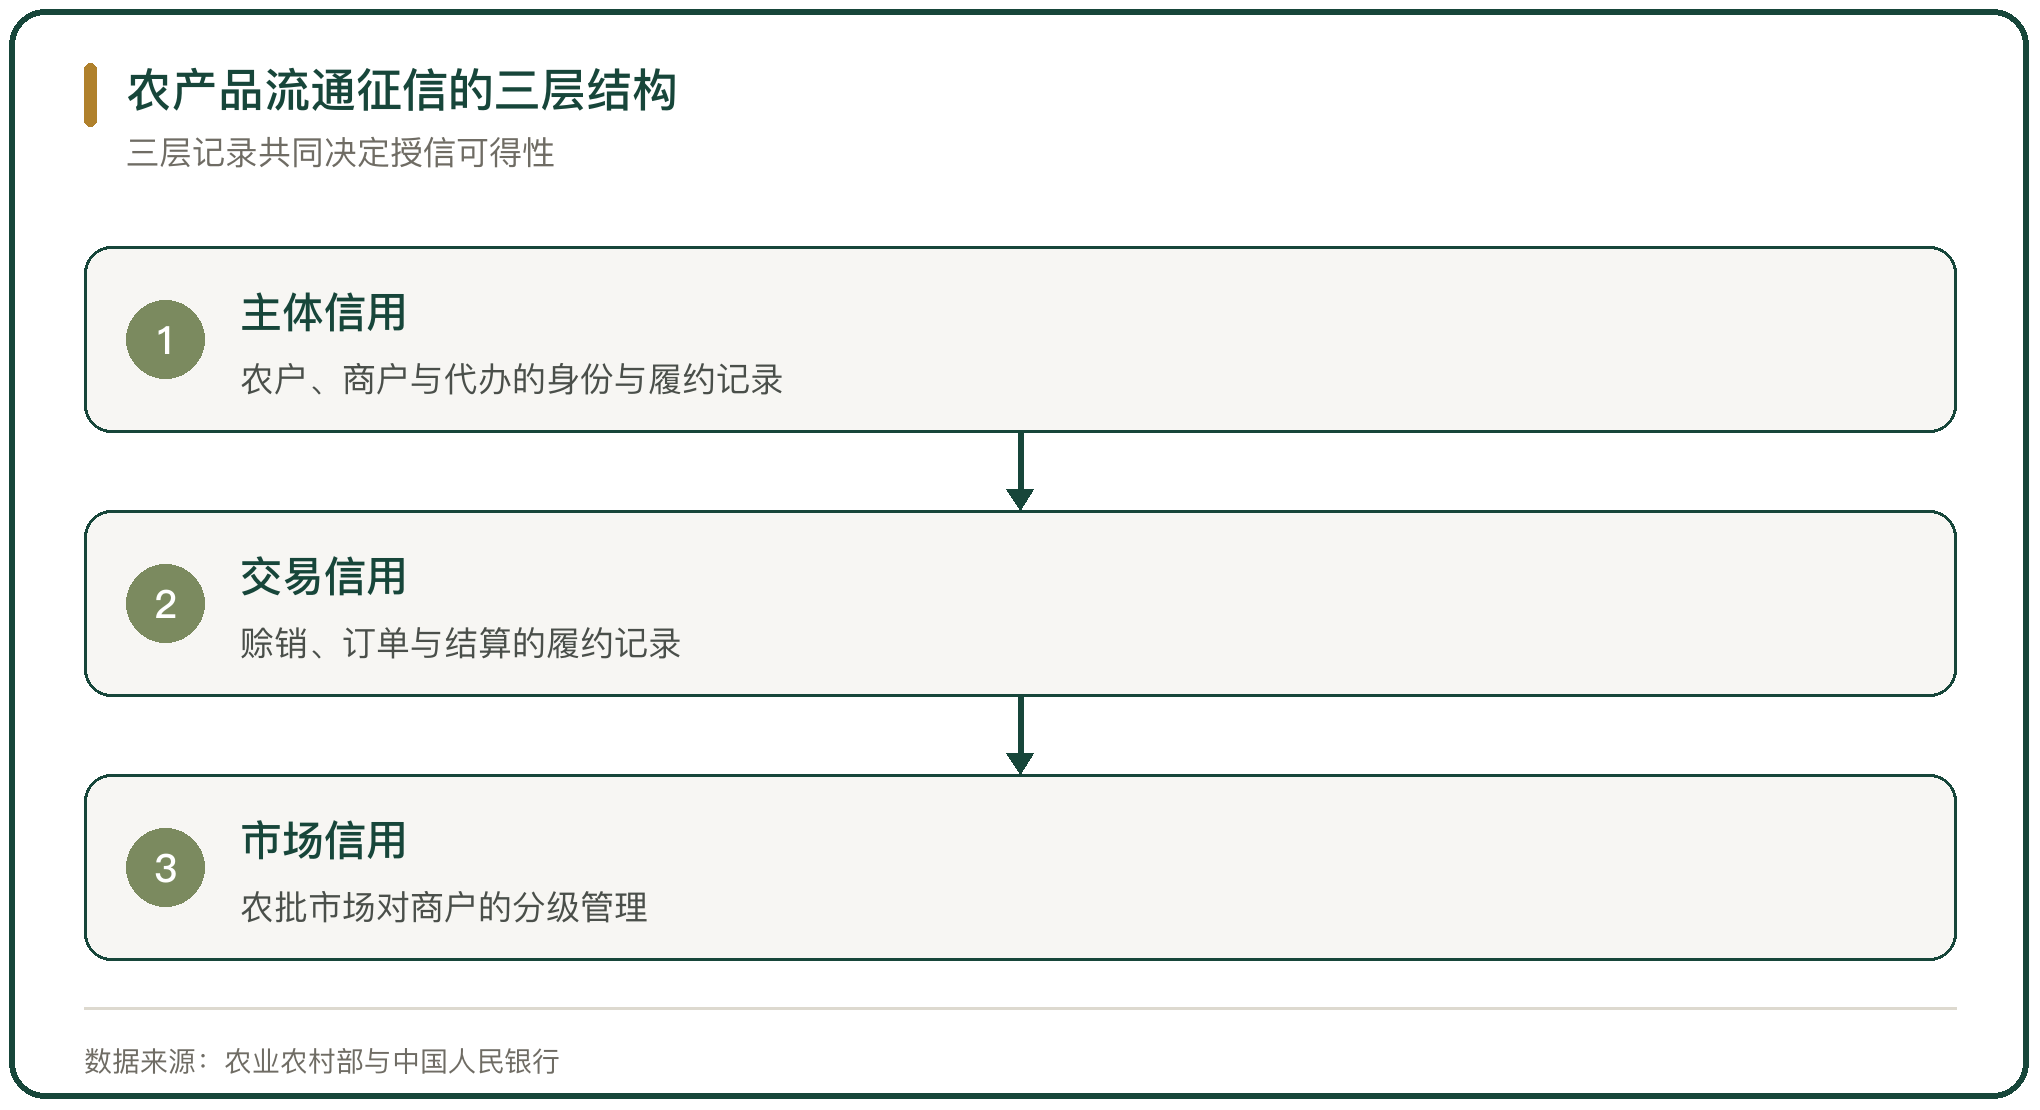
农产品流通的征信缺口集中在两端。生产端是农户缺少可抵押的资产,土地经营权与宅基地的处置受限,农机具与畜禽活体变现渠道窄;流通端是商户与代办缺少规范的交易记录,收购靠现金、结算靠赊销,资金流水不落在可核验的账上。
缺记录比缺抵押更难解决。抵押物不足可以用担保与保险补,记录缺失则让金融机构无法判断还款能力,只能要求追加抵押或提高利率。
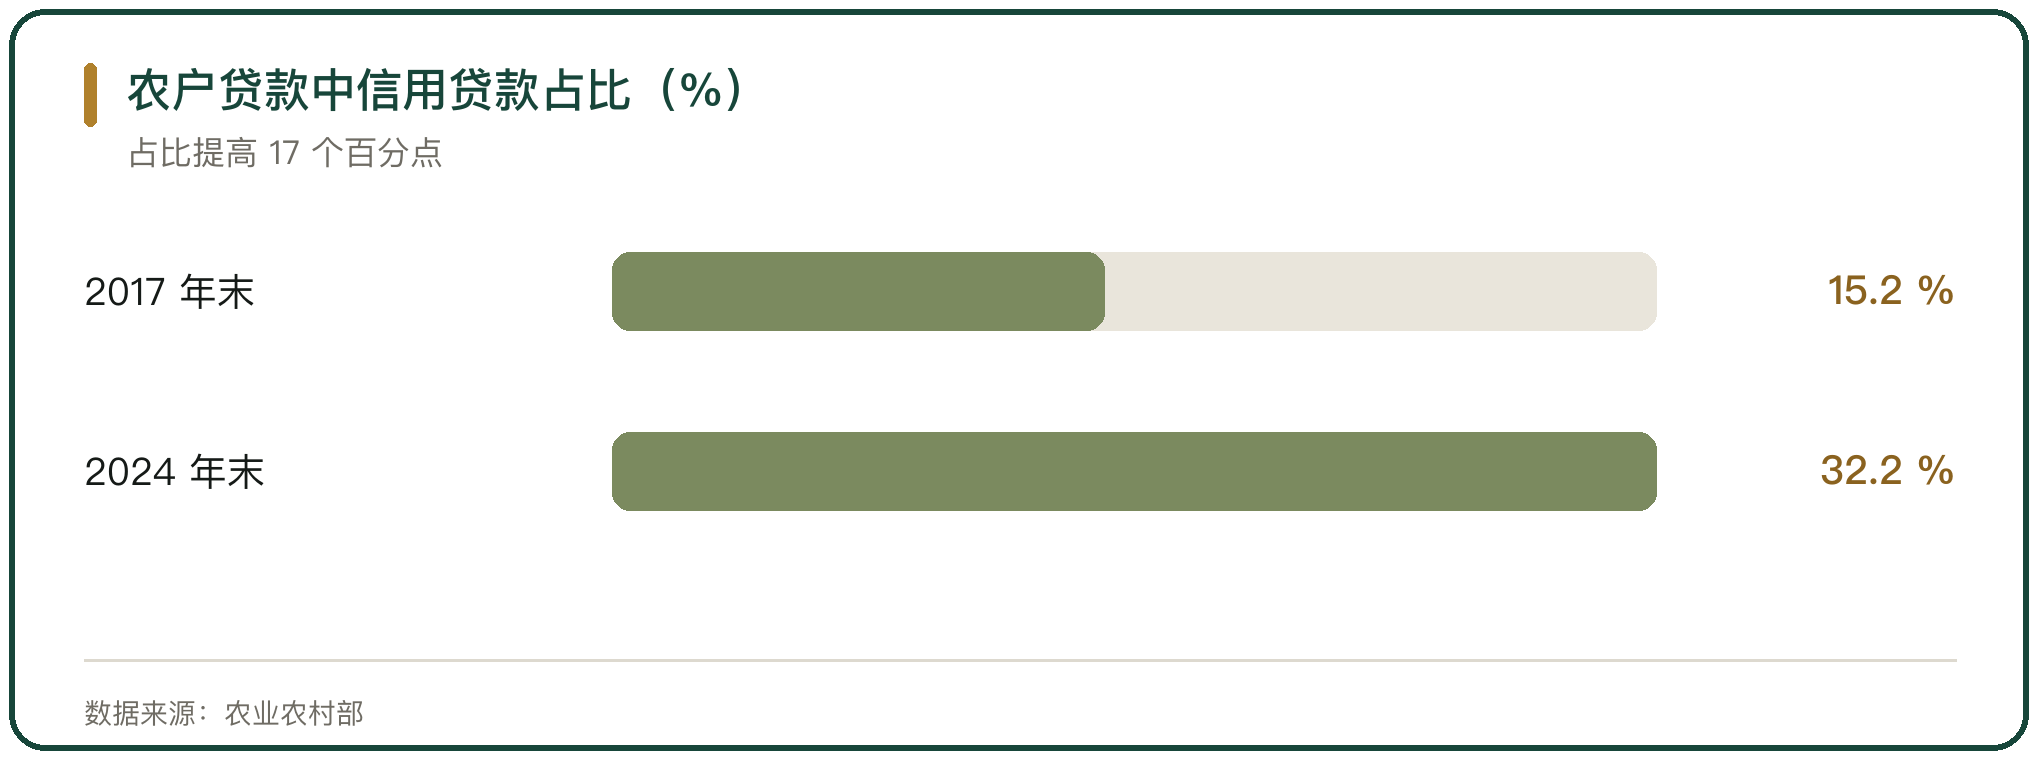
涉农贷款的结构在变。截至 2024 年末,全国农户贷款中信用贷款占比 32.2%,比 2017 年末提高 17 个百分点(农业农村部)。信用贷款占比上升,说明取数与授信方式在变。
二、征信业务的制度框架:最小必要原则
征信业务的制度框架由部门规章确定。《征信业务管理办法》(中国人民银行令〔2021〕第 4 号)于 2021 年 9 月 27 日发布、2022 年 1 月 1 日施行,共 8 章 53 条,规定采集个人信息应当遵循最小、必要原则,不得过度采集(中国人民银行)。
信息主体的权利有明确边界。个人不良信息的保存期限自不良行为或者事件终止之日起为 5 年,超过 5 年的应当删除;信息主体有权查询、提出异议与投诉。
合规要求约束了取数方式。涉农信用信息平台采集农户信息要有授权,跨部门共享要有依据,采集范围与用途要对应。
三、农村信用体系建设的规模
农村信用体系建设是征信的基层底盘。农业农村部对十四届全国人大三次会议第 4127 号建议的答复显示,截至 2024 年末,全国共建设涉农信用信息平台 120 个,评定信用户 1.31 亿户、信用村 37.33 万个、信用乡(镇)1.53 万个(农业农村部,2025 年 7 月 31 日)。
评定的方式是整村推进。以行政村为单位采集农户信息、统一评级、统一授信,把单户尽调的成本摊到整村,这是涉农信用贷款能覆盖到小农户的原因。
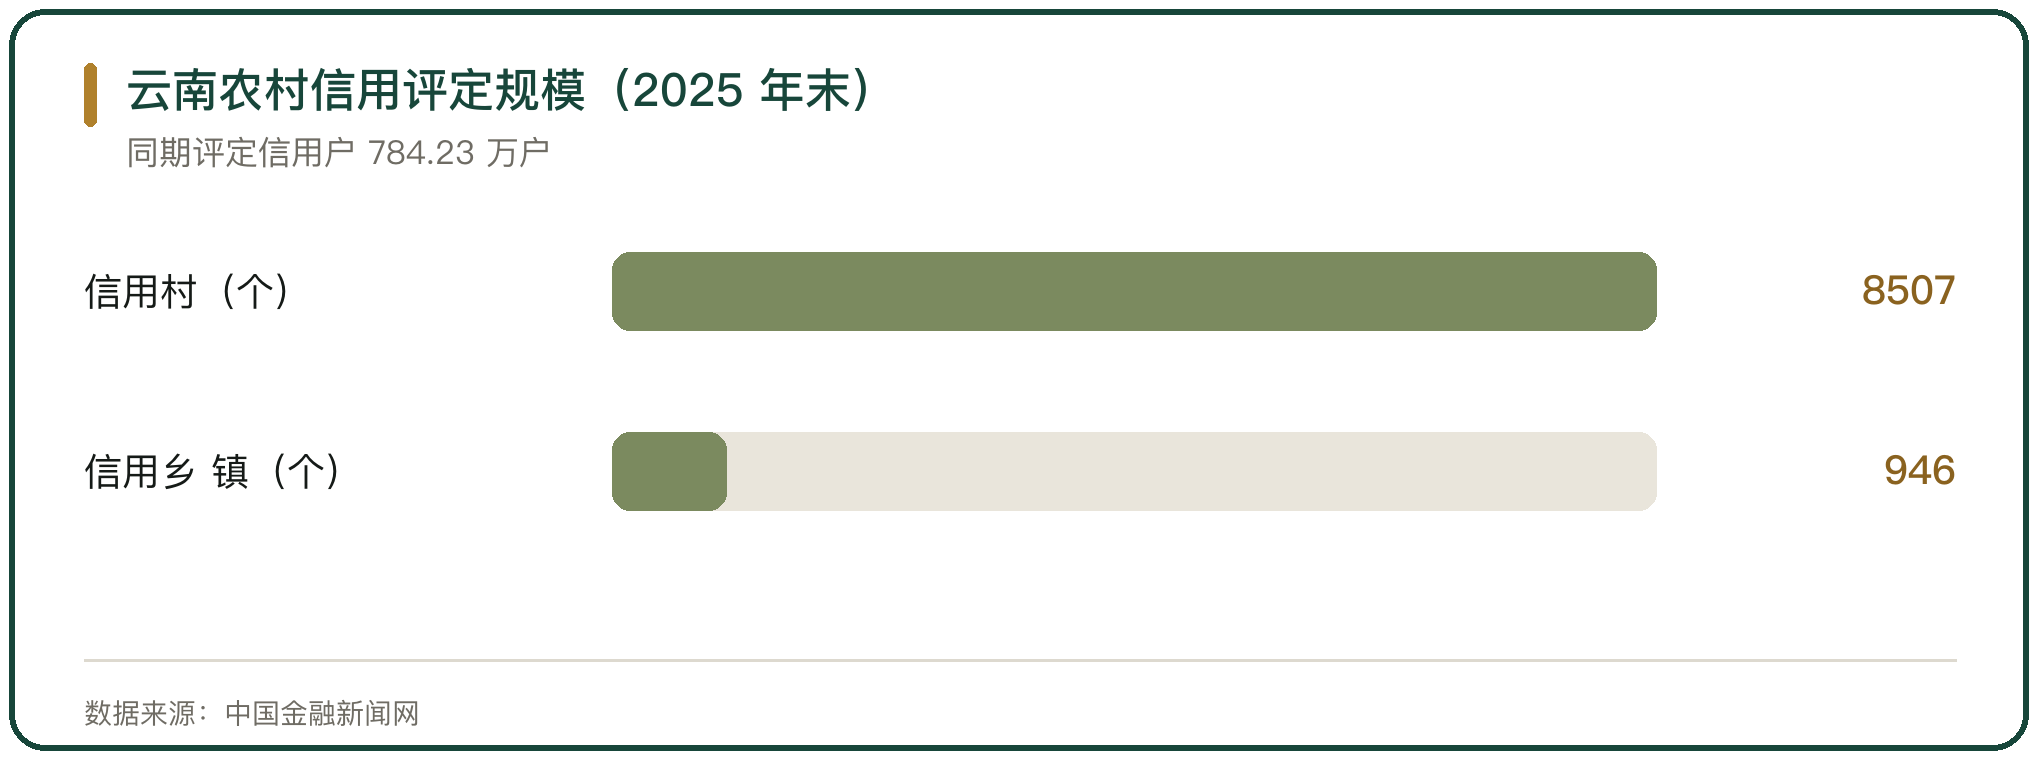
省域数据说明覆盖深度。截至 2025 年末,云南评定信用户 784.23 万户、信用村 8507 个、信用乡(镇)946 个,农户贷款余额 3913.41 亿元,其中信用贷款余额 2912.83 亿元(中国金融新闻网)。
四、信用贷款占比的变化
信用贷款占比反映征信的可用程度。全国农户贷款中信用贷款占比从 2017 年末的 15.2% 提高到 2024 年末的 32.2%,提高 17 个百分点(农业农村部)。
占比上升来自两个来源。一是信用信息平台把分散信息归集起来,金融机构能对无抵押农户做出判断;二是整村授信把信用评级与授信额度直接挂钩,农户不需要逐笔提交抵押。
占比上升也带来新的约束。信用贷款没有押品,一旦区域性的农产品价格大幅下跌,同一区域的农户会同时出现还款压力,风险的相关性高于抵押贷款。
五、征信信息如何采集与共享
信息采集要解决真实性与更新频率。涉农信用信息平台的来源包括金融机构、政府部门、市场与合作社,字段涵盖身份、生产经营、资产负债与履约记录。
共享的障碍在部门之间。同一指标由不同部门按不同口径采集,指标解释与调查样本不一致,数据难以直接对接(宁夏回族自治区人民政府)。
更新频率决定授信节奏。农户的生产经营状况随季节变化,信息平台的更新频率如果偏低,授信额度就跟不上旺季备货的资金需求。
六、农批市场的信用管理实践
农批市场是流通环节征信的落点。广东惠州在各县(区)69 家农贸市场试行经营者信用等级评定,指导市场开办方对场内经营者开展 A、B、C、D 4 个等级的信用评价,惠城区建立红黑榜及黄牌警示制度(惠州市市场监督管理局)。
信用公开带来行为改变。辽宁沈阳在全市 28 家重点农贸市场建立信用信息公示制度,把商户按信用风险状况分为 A、B、C、D 4 类并动态确定检查频次,实施以来消费投诉量同比下降 52%、市民满意度提升至 91%(人民网)。
平台化是新的方向。湖南长沙红星全球农批中心打造商户信用评价平台,以“一户一码”数字化建档,整合主体登记、经营资质、食安检测、财务履约等数据,按信用评分实行守信激励与失信惩戒(新华信用)。
七、代办赊销的失信与追偿
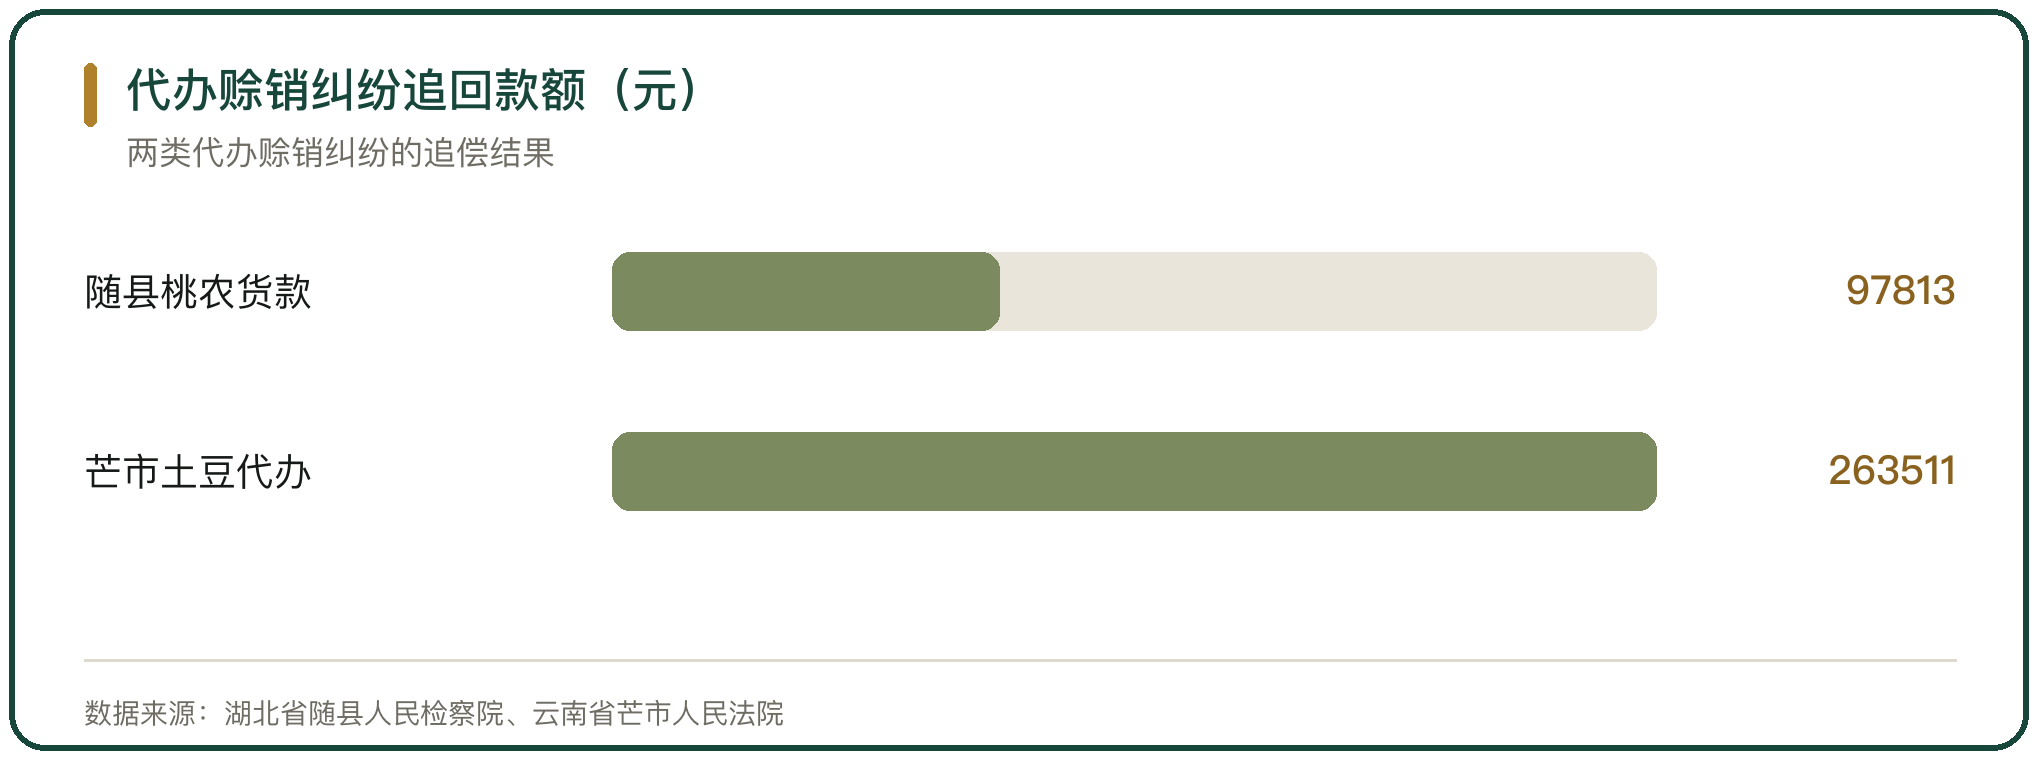
代办赊销的失信要靠司法追偿。湖北随县一名代办在 2019 年 5 月设立收购点,收购 82 户桃农的鲜桃后未付货款,2024 年 11 月 14 日随县人民检察院支持桃农向法院起诉,2025 年 5 月 8 日立案执行,追回货款 97813 元(湖北省随县人民检察院)。
代销委托合同是另一类高发纠纷。四川邛崃 30 万斤耙耙柑的代销委托合同纠纷中,总销售额 108.49 万元,双方对结算口径各执一词,法院按合同约定与交付凭证认定责任(四川省邛崃市人民法院)。
这类纠纷的共同点是交易留痕少。收购凭证不规范、口头定价、现金结算,一旦对方失信,农户举证困难。
八、征信建设的区域做法
省级层面在用信用价值直接对接信贷。2025 年 4 月,湖北印发《湖北省农民个人信用价值和农村资产信用价值贷款试点办法》,把农民的信用价值与农村资产的信用价值作为贷款依据,推出“两农信用价值贷”(湖北省农业农村厅)。
县域层面在做整村授信。2024 年,大连新评定信用户 9068 户、信用村 81 个,发放贷款 13.58 亿元;整村授信累计采集农户信用信息 31.9 万余户,支持 2.5 万余户,发放贷款 52.7 亿元(中国农业农村信息网)。
两种做法的共同点是把信用评价前置。评级做在前,贷款申请在后,金融机构不必对每一户重新尽调,审批链条随之缩短。
九、农产品流通征信的现实约束
征信在流通环节落地有三重约束。数据层面,流通交易的非标程度高,同一批货在不同环节的计价单位与质量口径不一致;主体层面,代办与个体商户的经营主体登记率低,信用记录无处挂靠;成本层面,单户贷款金额小,尽调与贷后管理的单位成本高。
信用评价的可比性也是问题。各地评级标准不一致,一个县的信用户换到另一个县未必被认可,跨区域授信缺少统一口径。
数据的时效与授权要同时满足。涉农信息平台的更新频率要跟上经营节奏,采集与共享要在授权范围内进行。
十、农产品流通征信问题的判断
农产品流通征信的推进程度,取决于记录能不能建起来、共享能不能打通、评价能不能互认三件事。农村信用体系已经覆盖到村到户,全国信用户 1.31 亿户、信用村 37.33 万个(农业农村部),底座有了。
信用的价值体现在贷款结构上。农户信用贷款占比从 2017 年末的 15.2% 升到 2024 年末的 32.2%,无抵押授信的覆盖面在扩大。
剩下的难点是跨区域互认与流通环节留痕。农村信用评价以县域为单位,市场端的信用管理以市场为单位,两套体系口径不同,农户在产地建立起来的信用,到了销地市场未必能被识别。



写点看法