

冷链园区的长期趋势
关键词 冷库总容量冷库空置率投资回报周期冷链需求增量新能源冷藏车骨干基地网络
一、冷链园区的总量变化
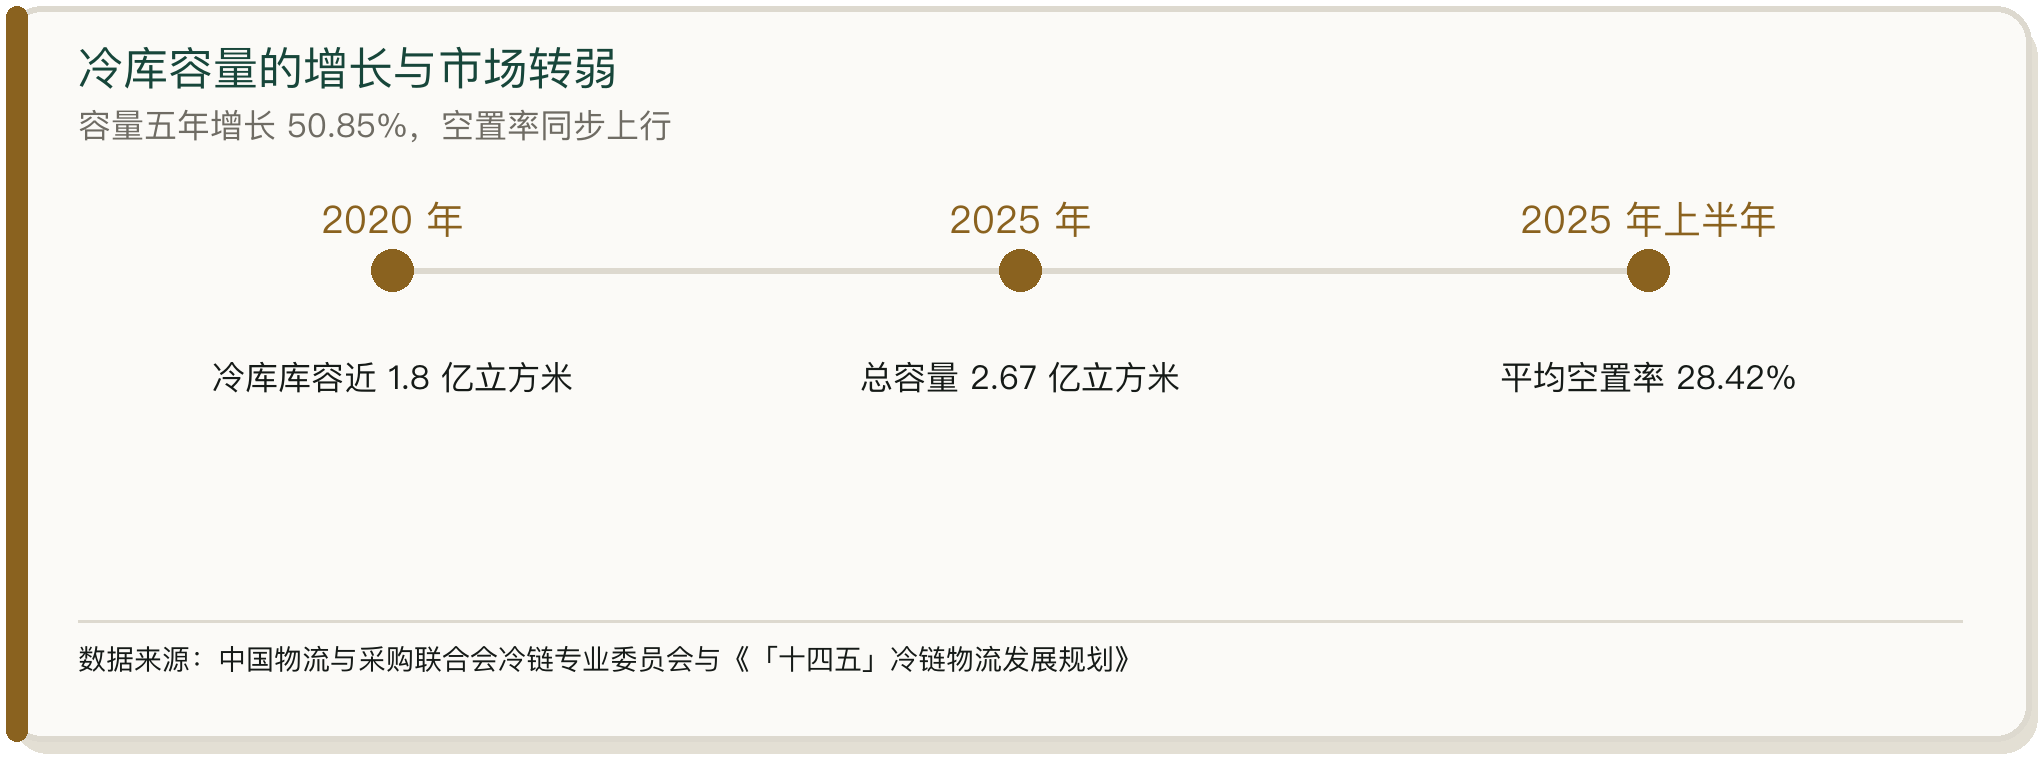
冷库总容量还在增长,但增速下来了。2025 年全国冷库总容量达到 2.67 亿立方米,同比增长 5.53%,较 2020 年累计增长 50.85%(中国物流与采购联合会冷链专业委员会)。2025 年全年冷库项目资金投入 485.40 亿元,同比增长 2.38%,增速较上年回落。
容量增长的来源在变化。过去新增容量主要靠新建园区,现在一部分来自存量冷库的改造扩容。投资的节奏放慢,说明市场在用价格信号调节供给。
二、供需格局的转变
供给快过需求。2025 年冷库求租量 2739.03 万立方米,同期出租量 3915.65 万立方米,供需比接近 1 比 1.43。2025 年上半年全国冷库平均租金 69.55 元/平方米/月,环比下降 1.44%;平均空置率 28.42%,环比上升 2.74 个百分点,天津、吉林、河北等地空置率超过 40%(中物联冷链委与链库平台《2025 年冷库市场分析报告》)。
租金与空置率同时走弱,说明冷库从卖方市场转向买方市场。园区开业就有客户排队的阶段过去了,接单要拼价格、拼服务、拼温区匹配。
三、投资回报周期的拉长
回报周期被拉长了。行业调研显示,传统冷库 3 年至 5 年的回本预期延长到 8 年至 10 年,投资逻辑从短期套利转向中长期持有。
回报拉长的原因在供需。建成的冷库多了,租金上不去,空置率又高,单位库容的收入被摊薄。园区的现金流要靠运营效率补回来,开业初期的租金差额撑不起整笔投资。
四、需求侧的结构变化
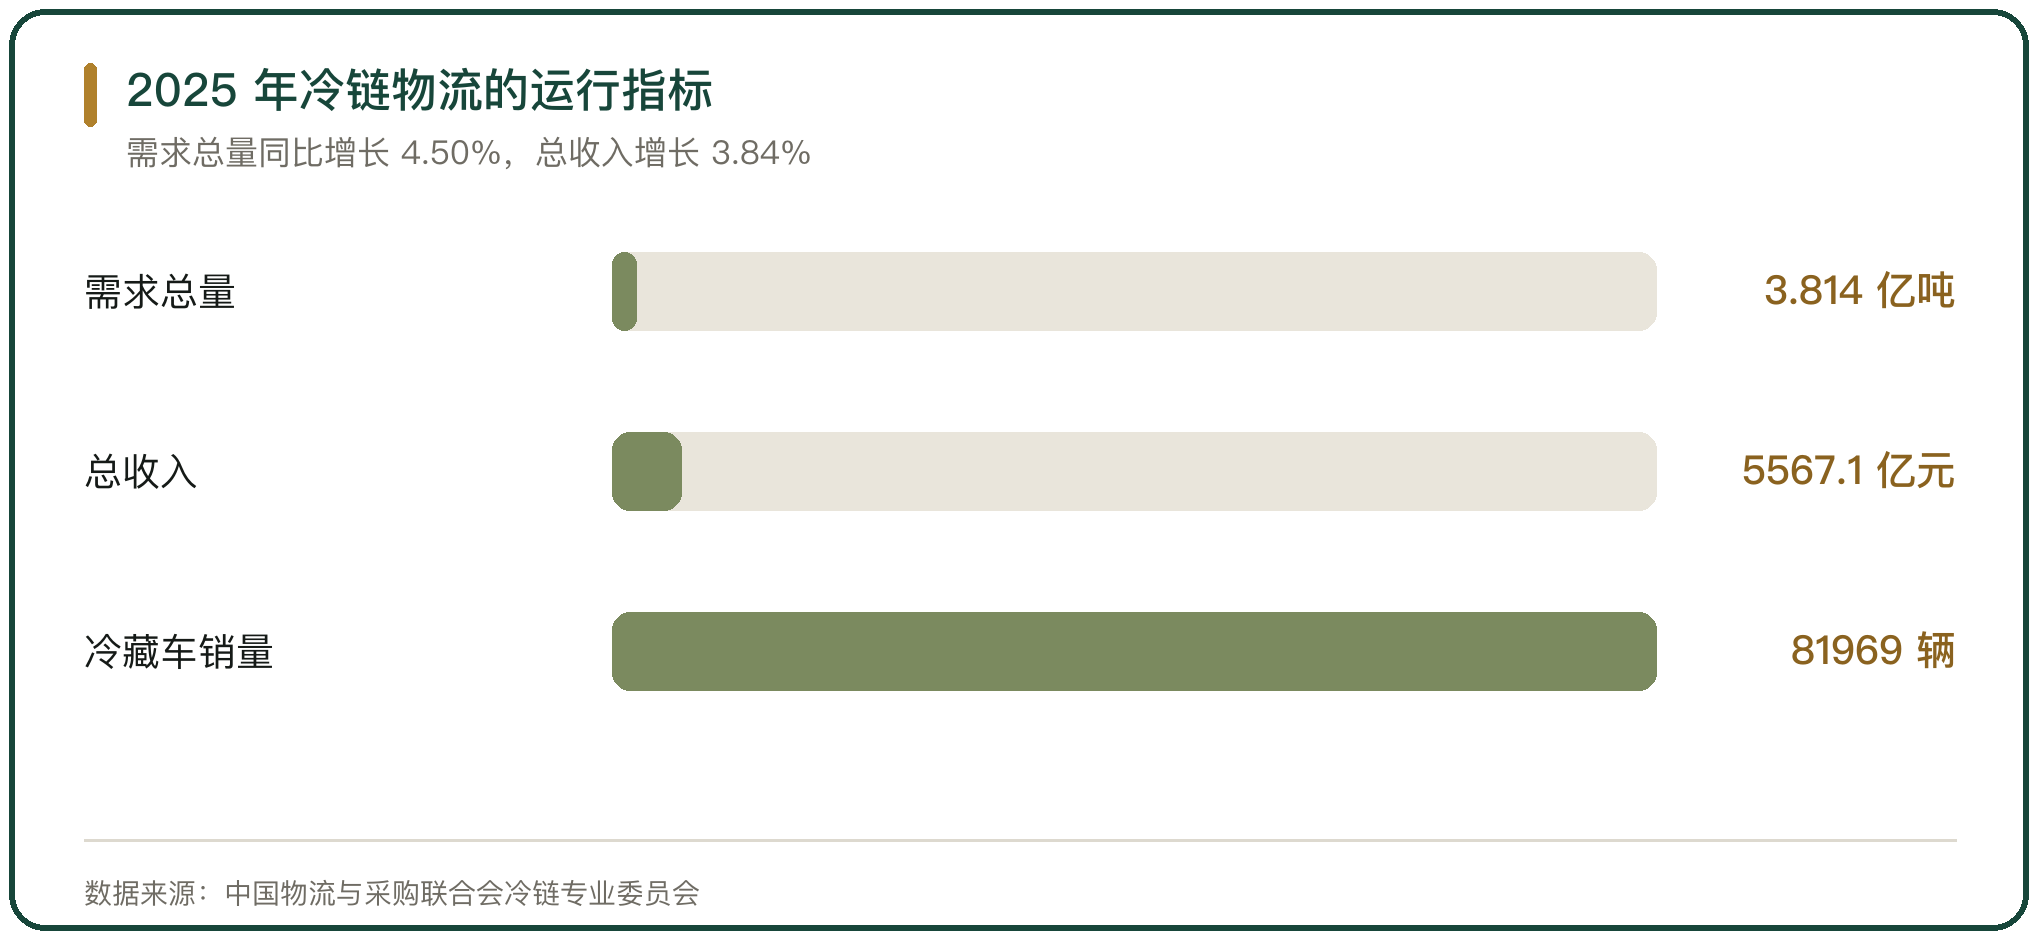
需求端仍在扩张,结构在变。2025 年冷链物流需求总量 3.814 亿吨,同比增长 4.50%;冷链物流总收入 5567.1 亿元,同比增长 3.84%(中国物流与采购联合会冷链专业委员会)。线上消费与即时零售带动了新的冷链需求,小时达、次日达、分钟达这些消费模式把配送频次推高。
需求增量偏零售端。餐饮连锁、生鲜电商、预制菜这类客户要的是高频、小批量、多温区,园区的作业结构跟着从整进整出转向拆零与共配。
五、运力端的绿色替代
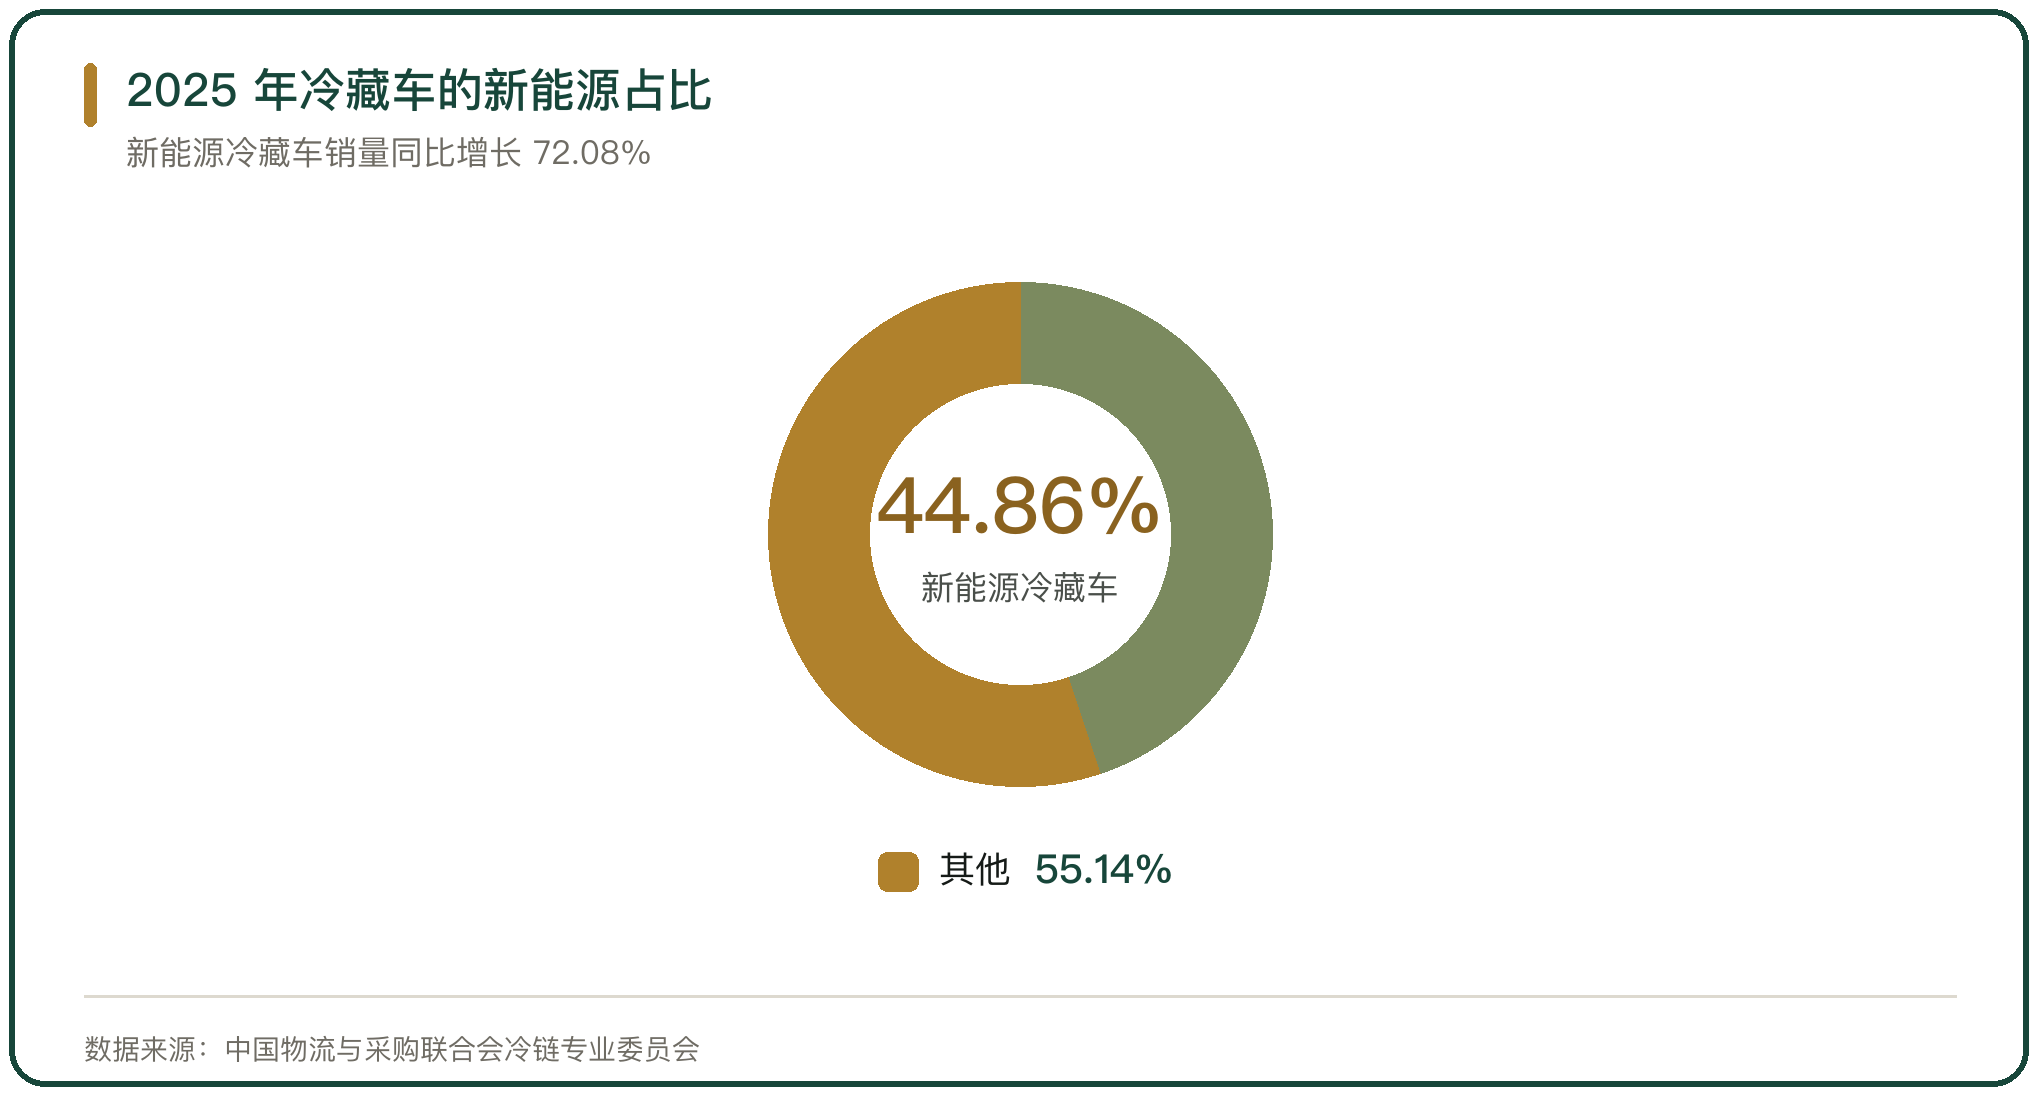
运输端的结构变化最快。2025 年全年冷藏车销量 81969 辆,同比增长 30.2%;其中新能源冷藏车 36769 辆,同比增长 72.08%,渗透率达到 44.86%,同比提高 10.96 个百分点(中国物流与采购联合会冷链专业委员会)。
新能源冷藏车的增长改变了园区的配套。园区要配充电桩与换电站,冷库的谷电时段与车辆充电时段会重叠,园区的用电负荷曲线因此变化。
六、自动化改造的推进
冷库的自动化改造在推进。行业统计显示,自动化冷库的渗透率已超过 40%,自动立体货架、智能分拣、物流机器人、温度监控等设备在新建基地里应用。国家发展改革委在 2025 年 6 月新一批基地名单发布时提出,推动存量冷链物流设施数字化升级。
自动化解决的是人工与效率。低温环境下用工成本高、招工难,自动立库把出入库作业从人工转为机械,园区的单位人工产出随之提高,代价是前期投资与维护要求。
七、网络化与基地的地位
园区不再是孤立的点。到 2025 年 6 月,国家骨干冷链物流基地累计 105 个,覆盖 31 个省(区、市),「四横四纵」国家冷链物流骨干通道网络基本形成;中西部地区纳入建设名单的基地达到 64 个。
网络化把单个园区放进更大的体系。基地之间互联成网,干线运输与区域分拨衔接,园区的吞吐不再只靠本地货源,跨区域的转运量成为新的收入来源。
八、绿色低碳的约束
绿色要求从倡议变成约束。制冷剂方面,国家方案明确自 2029 年 1 月 1 日起禁止生产充注全球升温潜能值大于 2500 制冷剂的制冷设备或制冷系统;用能方面,零碳园区成为政策方向。园区的能耗水平从运行费用变成了准入与评价的条件。
新园区的设计标准在抬高。光伏、储能、节能围护结构、分项计量这些配置,从加分项变成常规项,建设成本上升,运行电费下降,投资测算的口径跟着调整。
九、存量整合与行业格局
行业在整合。冷链物流百强企业的市场份额提升到 35% 以上,头部企业靠网络与规模拿单,中小园区在租金下行与空置率上行的两头挤压下退出。
整合的方式有两种。一种是头部企业收购存量冷库,接手运营;一种是区域园区之间共享货源与运力,把各自的空置率降下来。整合的结果是行业主体变少、单体规模变大。
十、冷链园区的长期趋势判断
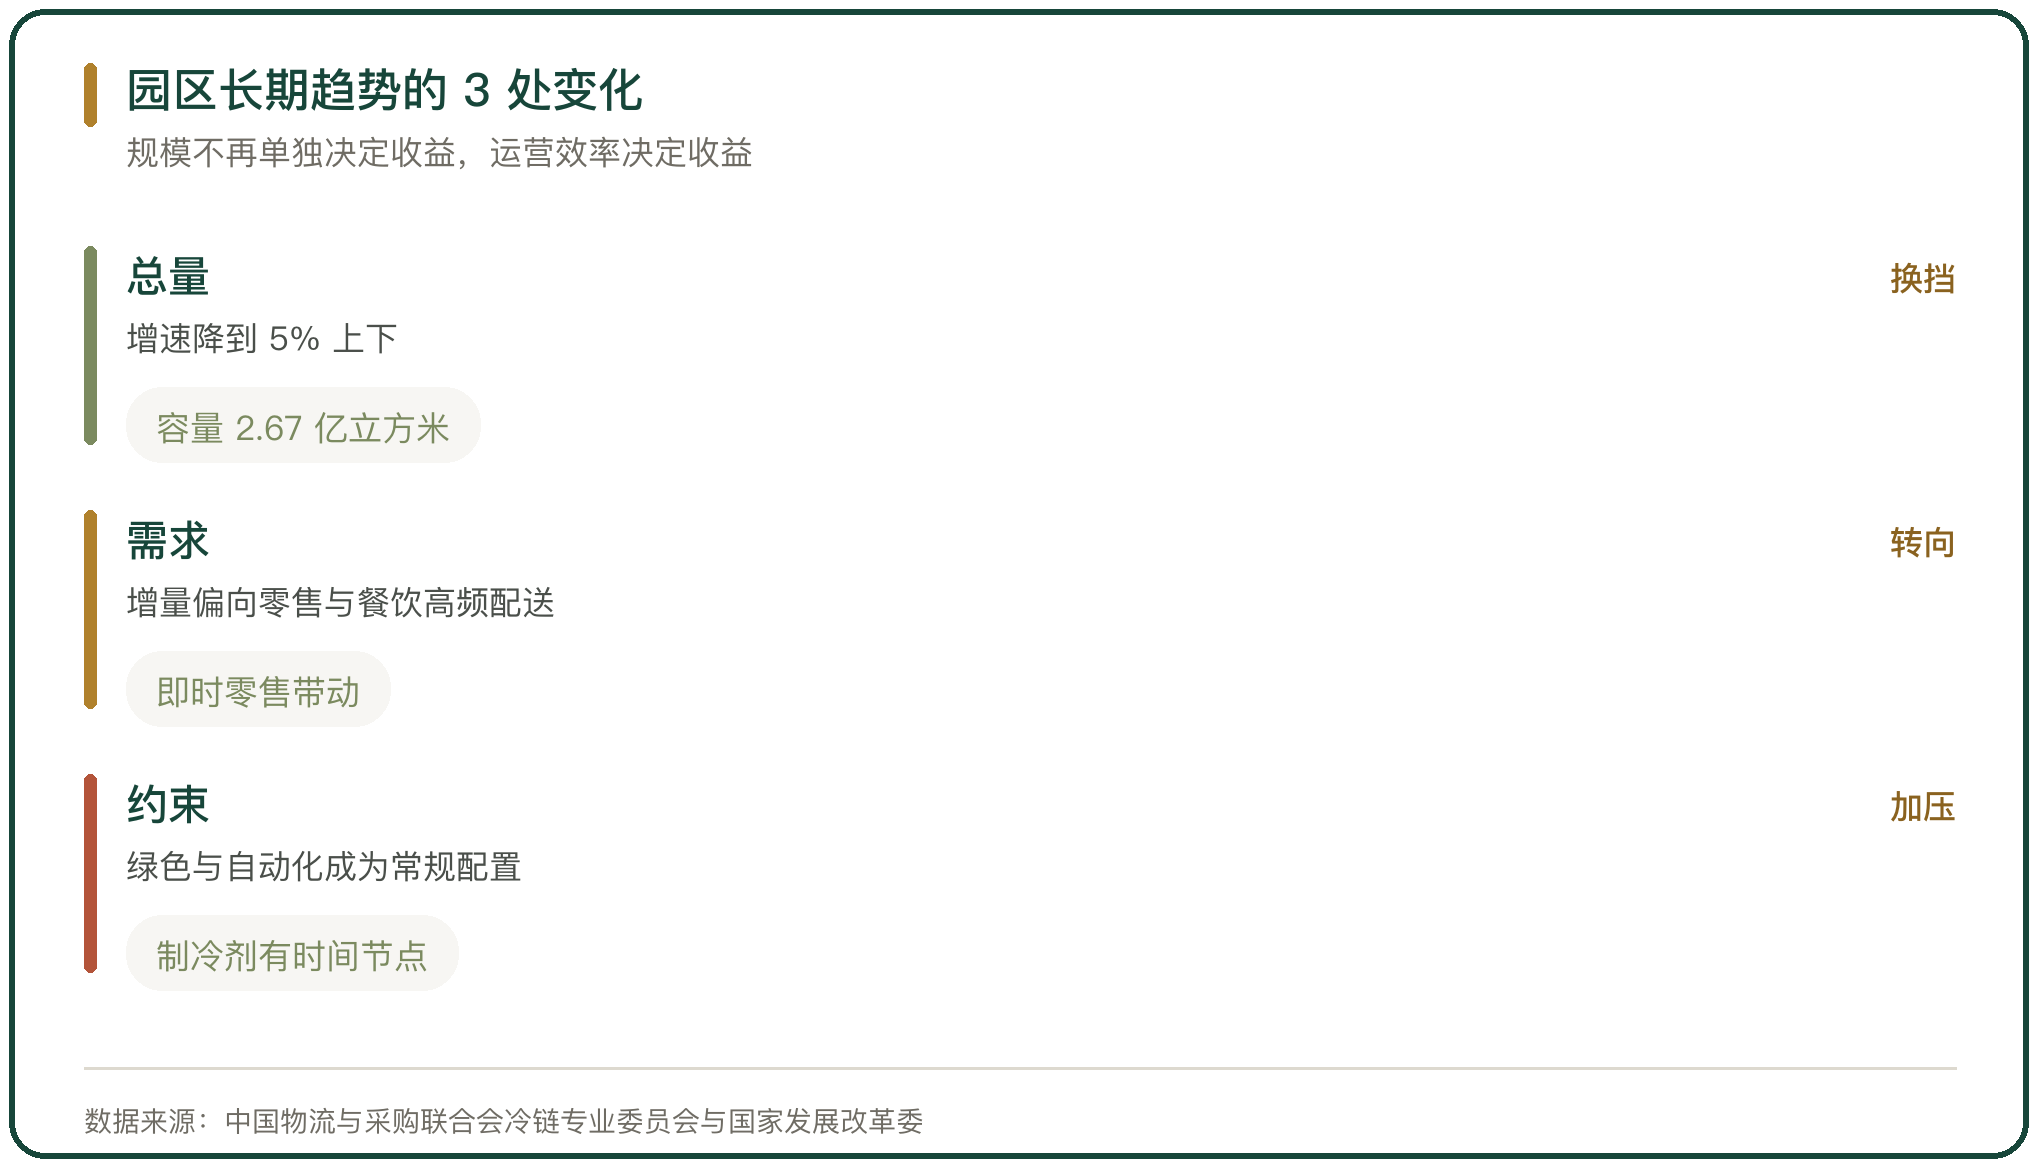
冷链园区的长期趋势,是总量增速放缓、结构分化加快。冷库容量还在增加,增速从两位数降到 5% 上下;租金与空置率的下行压力集中在供给过剩的城市,需求端的增量集中在零售与餐饮的高频配送。
一座园区的长期位置,取决于 3 处条件:有没有接进骨干基地与通道网络,能耗与人工成本的控制水平,客户结构有没有从单一仓储转向分拣与共配。规模不再单独决定收益,运营效率与网络位置决定收益。



写点看法