

农产品流通数据资产入表
关键词 数据资产入表财会〔2023〕11 号数据资产评估指导意见无形资产收益法数据资产质押
一、数据资产入表的制度起点
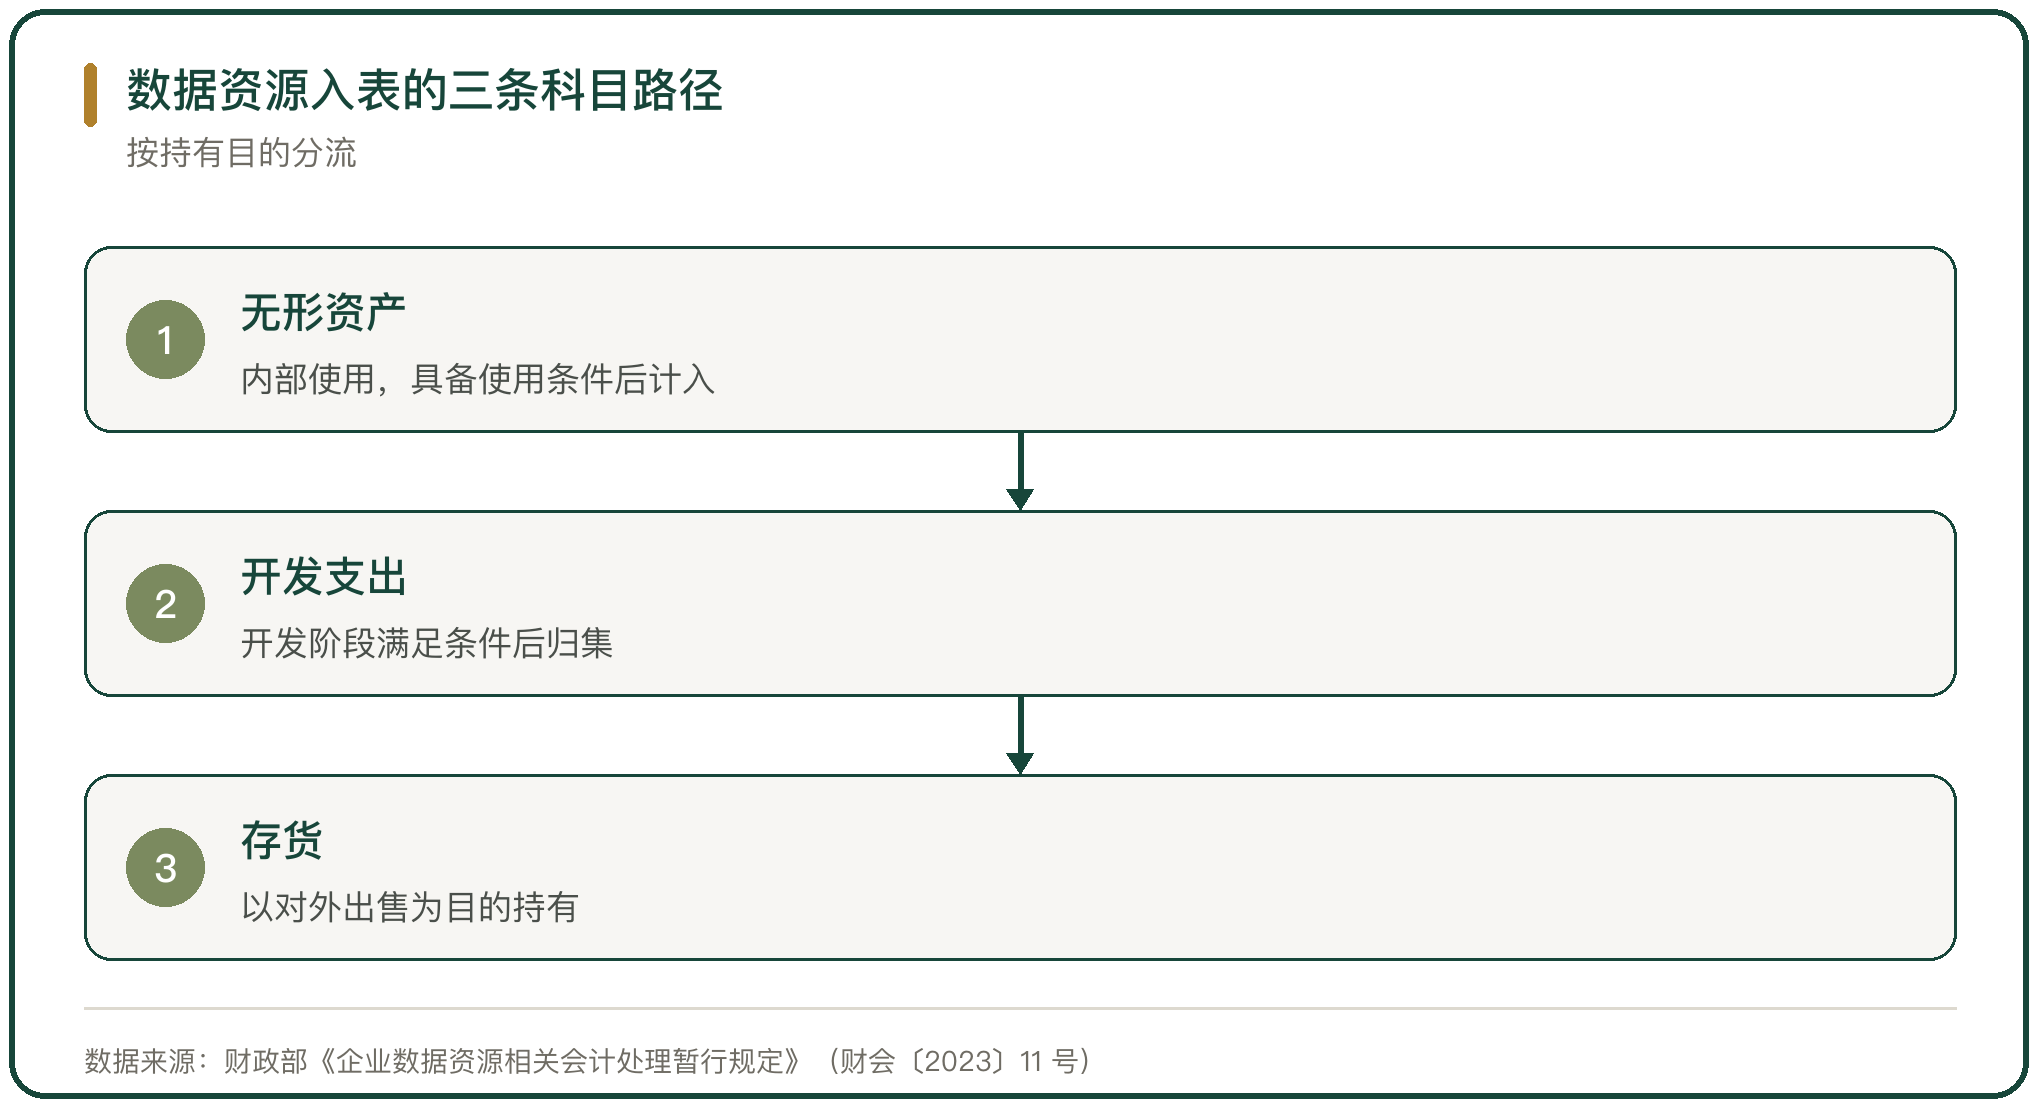
数据资源入表的规则起点是财政部 2023 年 8 月印发的《企业数据资源相关会计处理暂行规定》(财会〔2023〕11 号),自 2024 年 1 月 1 日起施行。规定把企业使用的数据资源按用途分流,内部使用的计入无形资产或开发支出,以对外出售为目的持有的计入存货,资产负债表在无形资产、开发支出与存货三个项目下增设「其中:数据资源」一行列示。
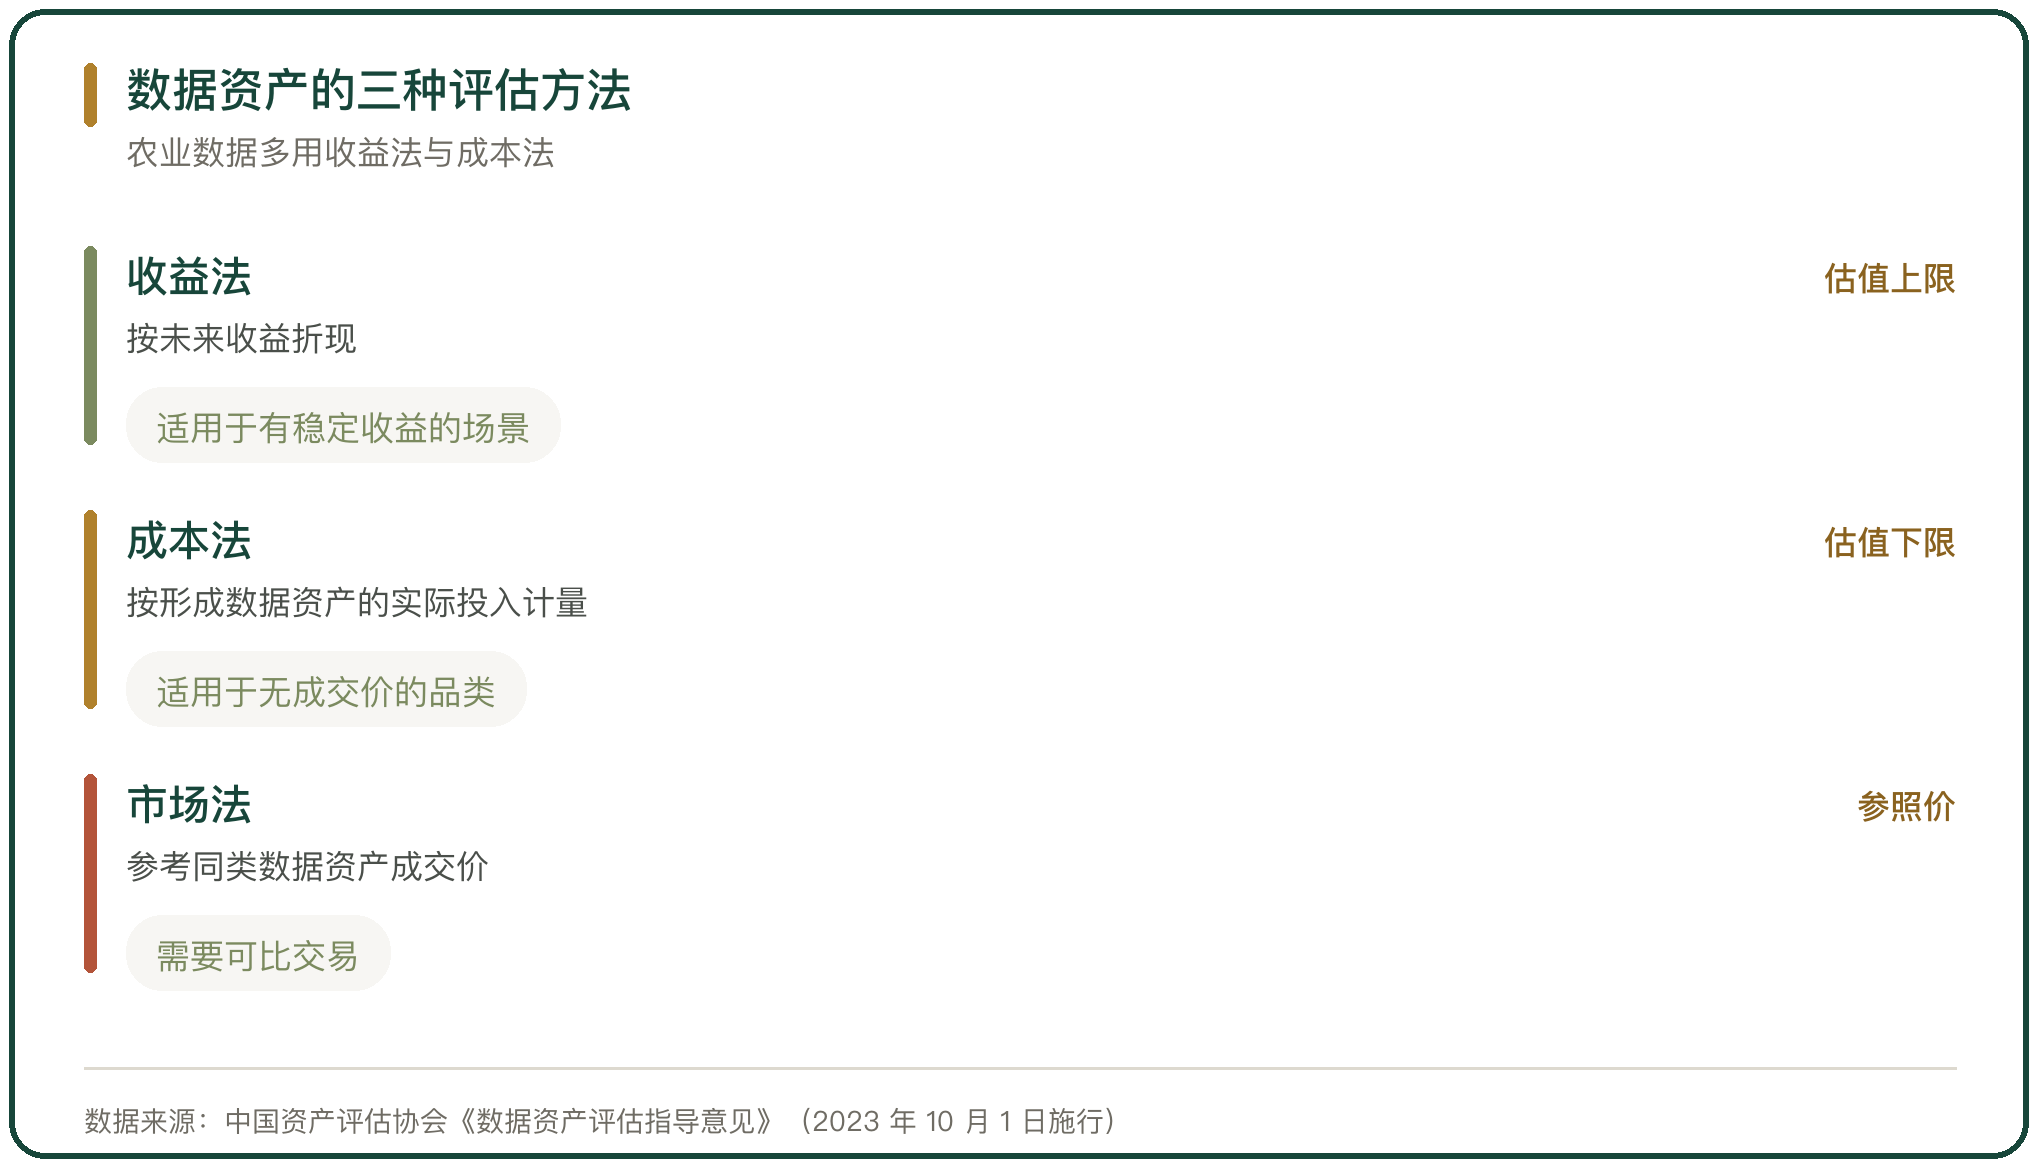
配套的估值规则由中国资产评估协会给出。《数据资产评估指导意见》于 2023 年 9 月 8 日发布、2023 年 10 月 1 日施行,明确收益法、成本法与市场法三类基本方法,并要求评估时区分数据资产的应用场景与权利类型。
这一套规则的直接后果,是数据第一次成为资产负债表中可以单独列示的资产项目。此前企业持有的数据只在费用里体现,不能确认资产,也就无法据此融资或出资。
二、入表确认的条件与科目分流
数据资源要确认为资产,须同时满足两个条件,一是与该资源有关的经济利益很可能流入企业,二是该资源的成本能够可靠计量。研究阶段的支出计入当期费用,开发阶段的支出在满足条件后计入开发支出,具备使用条件后转入无形资产。
科目分流按持有目的。企业内部使用的数据资源走无形资产,处在开发过程中的走开发支出,以对外出售为目的而持有的走存货。摊销方法上,用于内部使用的数据资源多采用直线法,摊销年限按数据资源的预期使用寿命确定。
这一分流把数据资产的价值来源分成了两块,内部使用看它能带来多少收益,对外交易看它能卖多少钱,两类资产的确认与计量口径不同。
三、全国入表的规模与科目分布
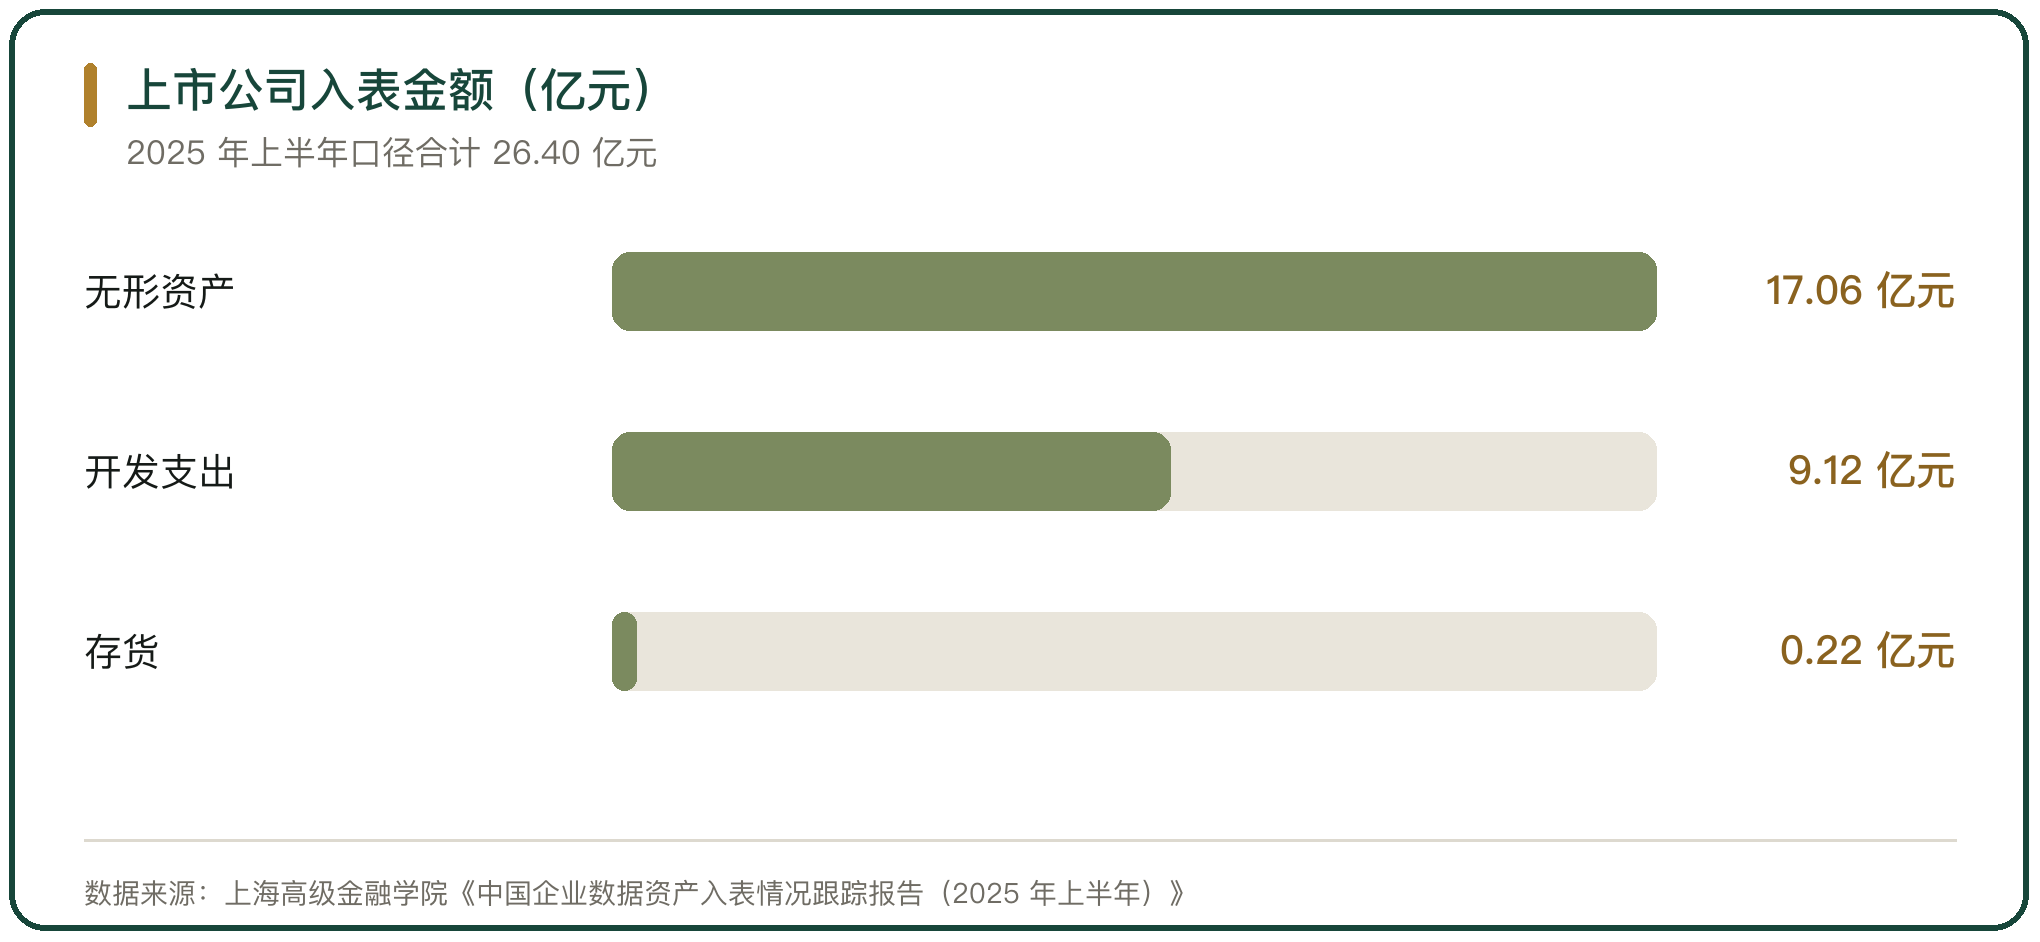
入表的实际规模有几条统计口径。上海高级金融学院发布的《中国企业数据资产入表情况跟踪报告(2025 年上半年)》统计,截至 2025 年 6 月 30 日,共有 109 家上市公司披露数据资源入表,合计金额 26.40 亿元,其中无形资产 101 家、17.06 亿元,开发支出 33 家、9.12 亿元,存货 2 家、0.22 亿元。企业预警通统计的同口径公司数为 119 家、入表金额 28 亿元。
两组数字的统计范围与截止日不同,读的时候要看口径。
入表金额的量级说明了现状。上市公司总资产以万亿元计,数据资源入表金额以亿元计,两项相比,数据资产在资产负债表中的占比很低。
四、农产品数据的登记与挂牌
农产品数据的登记与交易已经在数据交易所落地。湛江乐田农业科技发展有限公司把「翡翠青柚、苹果青枣有机种植数据集」在北京国际大数据交易所登记并完成入表。
湖南益阳市赫山区的 4 个农产品数据产品于 2025 年 7 月 25 日在上海数据交易所挂牌,数据来源覆盖种植、加工与流通环节。内蒙古八爪智能科技有限责任公司的农作物芽期、苗期高质量数据集以 230 万元挂牌交易。
交易环节跑通之后,数据才有一条可参照的市场价。没有成交价的农产品数据,估值只能回到成本法,按形成数据资产的实际投入计量。
五、农批市场的数据资产
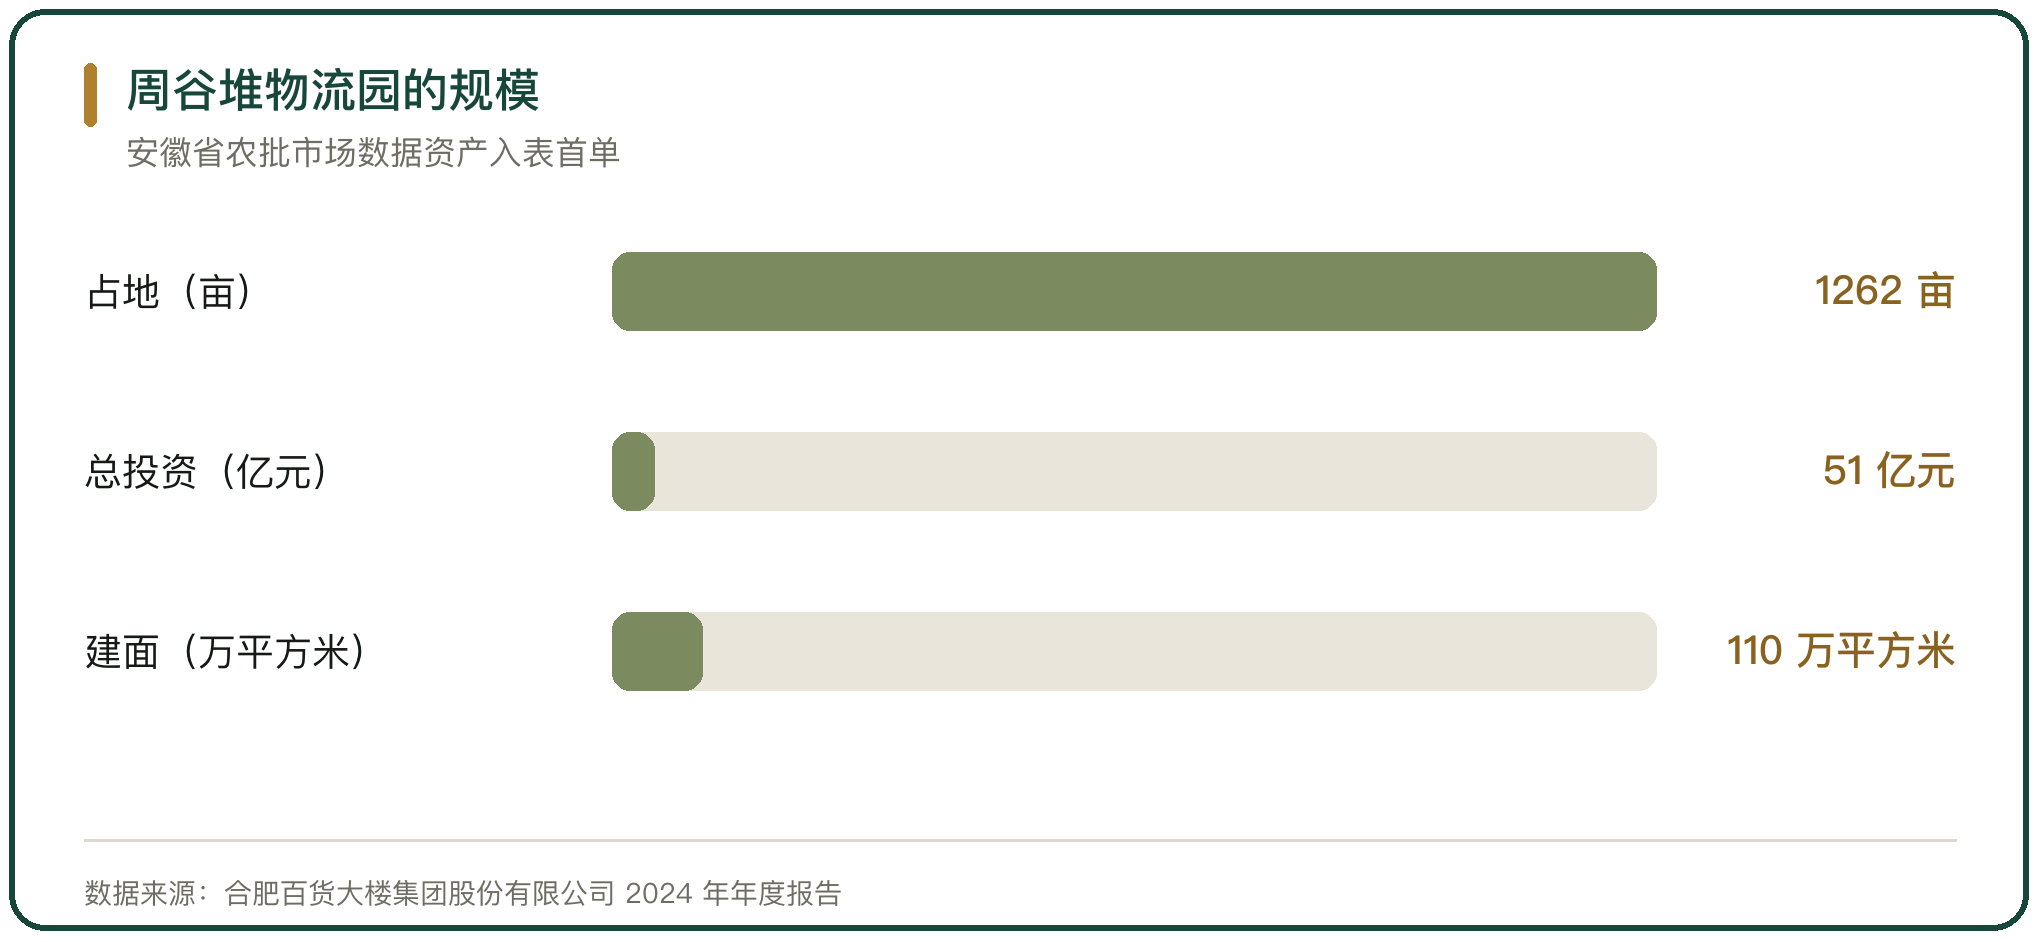
农批市场的数据资产来自交易与价格记录。合肥百货大楼集团股份有限公司旗下的周谷堆大兴农产品国际物流园完成数据资产入表,是安徽省农批市场数据资产入表的首单。入表的数据集包括商品产地价格指数、热鲜肉价格波动数据集与进场量分析数据集,评估方法为收益法。
周谷堆大兴物流园占地 1262 亩,总投资 51 亿元,建筑面积 110 万平方米。市场规模越大、交易记录越连续,可加工的数据集越多,入表的标的也越具体。
价格指数、进场量与库存数据的价值,来自它们能被银行和产业链上下游使用。数据集被引用得越多,收益法评估出来的价值越高。
六、数据资产质押与融资
数据资产入表之后可以用于质押融资。南京凯奥思数据技术有限公司以「数据知识产权加数据资产」的方式办理双质押,获得 1000 万元贷款,评估采用成本法,评估费用约 30 万元,企业在逾百万元票据中仅数十万元完成入表。
地方口径的规模可以观察。贵州省登记数据知识产权 1740 件,办理质押贷款 4.07 亿元,带动数据资产入表 4707.88 万元。湛江海洋牧场的数据知识产权质押融资 1.28 亿元。安徽省发放数据产权登记证书 37 张、质押凭证 6 张。
质押融资的落点比入表更靠前。银行接受数据资产作为押品,说明它已经被纳入风险定价,但质押率与处置方式仍缺少统一规则。
七、摊销年限与评估方法
摊销按预期使用寿命分摊。上市公司披露的数据资源无形资产,多数采用 3 年到 5 年的直线法摊销,也有按单项数据资产的实际寿命单独确定的。摊销年限短,说明企业对数据资源的收益期判断偏保守。
评估方法有三类。收益法把数据资产未来能带来的收益折现,成本法按形成数据资产的实际投入计量,市场法参考同类数据资产的成交价。农业数据缺少可比交易,落地案例多采用收益法与成本法。
入表金额与评估价值不是同一个数字。入表按历史成本计量,评估价值反映预期收益,同一份数据在两张表上的数字可以相差很大。
八、入表面临的确认与计量难点
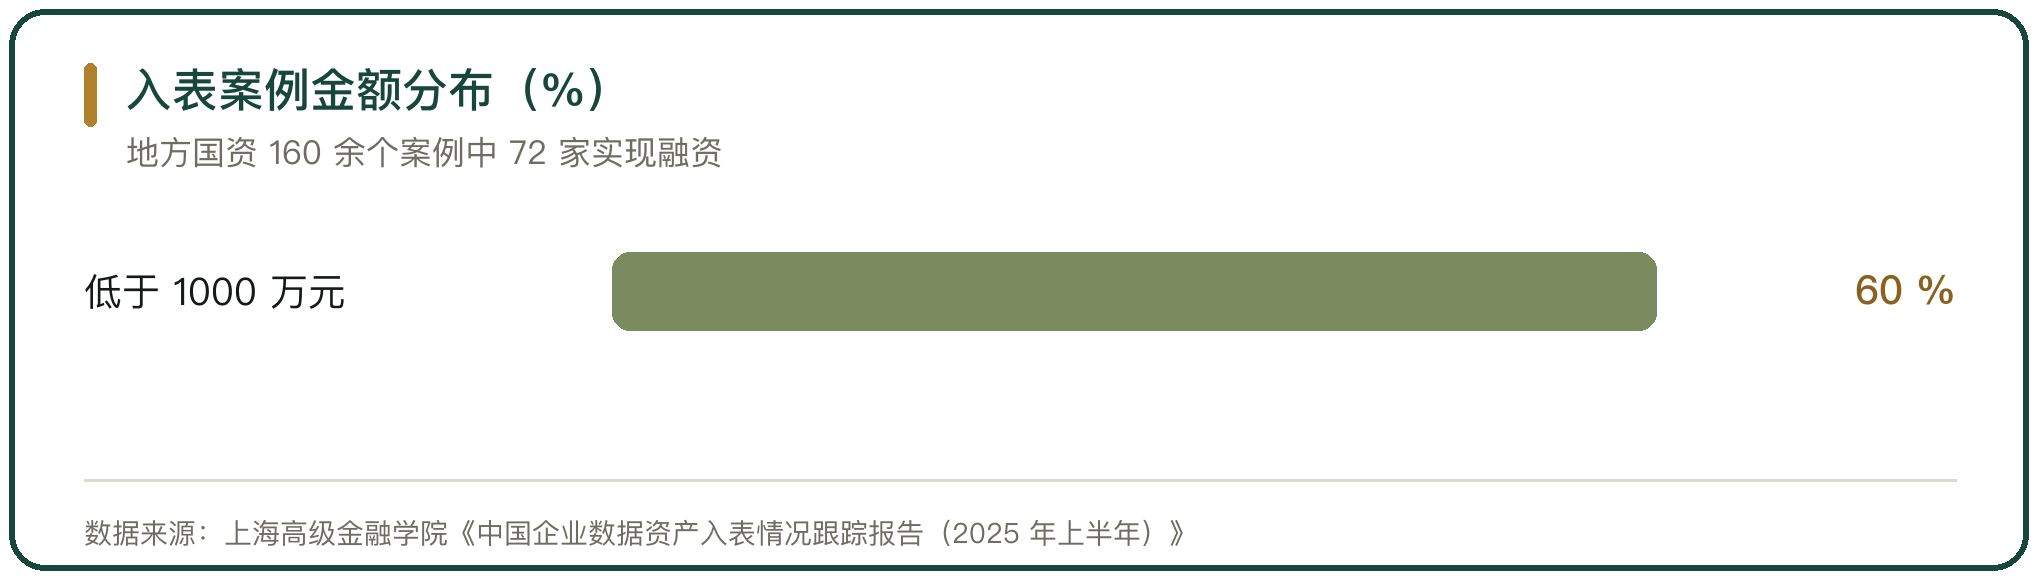
入表的难点集中在四处。权属难确认,数据由多方共同产生,企业未必拥有完整权利;成本难归集,采集、清洗、标注与维护的投入分散在多个部门,分摊口径不一致;收益难预测,数据的价值随应用场景变化,同一个数据集在不同业务上的产出差别很大;金额偏小,地方国资的 160 余个入表案例中,72 家实现融资,超过 60% 的案例入表金额低于 1000 万元。
小金额与低占比是当前的常态。入表把数据写进了资产负债表,要让数据资产在融资中真正发挥作用,还要解决权属登记、成本归集与估值口径三件事。
九、数据资产入表的运行判断
数据资产入表的价值,是把过去不能确认的数据投入变成可列示、可评估、可质押的资产。农产品数据的落地顺序由数据的标准化程度决定,交易记录连续、品类标准化、有集中交易场所的品类先入表,合肥周谷堆的商品产地价格指数与进场量分析数据集就是这一类。
入表的边界由制度补齐。财会〔2023〕11 号解决了确认与计量,中国资产评估协会的指导意见解决了估值方法,权属登记与质押处置规则仍在地方试点。上市公司入表金额的科目分布、地方国资案例的金额分布,两个口径共同说明数据资产目前还处在起步阶段。



写点看法