

飞鸿品农 飞鸿品农

冷藏车保有量与车型结构

2026-10-04 慕飞鸿 冷藏运输与干线 阅读 60 评论 0
农产品流通研究|三、冷链物流 | 2、运输与配送| 43 冷藏运输与干线 |
冷藏车保有量 5 年翻了一倍,2025 年约 58.5 万辆。车型结构还是轻卡主导,轻卡占 58.6%、重卡 18.6%、微卡 17.7%。变化最快的是能源结构,新能源冷藏车的渗透率从 2024 年的 33.9% 升到 2025 年的 44.86%。

关键词 冷藏车保有量车型结构新能源冷藏车轻卡冷藏车销量冷藏车上装

关键数据
2024 年全国冷藏车保有量
49.50万辆
同比增长 14.58%。中国物流与采购联合会冷链专业委员会
2025 年冷藏车保有量
58.5万辆
较 2020 年增长 104.19%。中国物流与采购联合会(2025 冷链产业发展年会)
2025 年冷藏车销量
81969辆
同比增长 30.2%。中国物流与采购联合会冷链专业委员会
2025 年轻卡在冷藏车中的占比
58.6%
重卡 18.6%、微卡 17.7%。华经产业研究院《2026—2032 年中国冷藏车行业市场需求预测及投资战略咨询报告》
2025 年新能源冷藏车渗透率
44.86%
销量 36769 辆、同比增长 72.08%,同比提高 10.96 个百分点。中国物流与采购联合会冷链专业委员会
2025 年北汽福田冷藏车销量份额
31.11%
销量 25499 辆,中国重汽 6.32%、福田戴姆勒 5.95%。华经产业研究院与观研天下

一、冷藏车保有量的总量

冷藏车保有量是运力规模的直接读数。2024 年全国冷藏车保有量 49.50 万辆、同比增长 14.58%(中国物流与采购联合会冷链专业委员会)。2025 年保有量约 58.5 万辆,较 2020 年增长 104.19%(中国物流与采购联合会,2025 冷链产业发展年会)。

这个口径是登记在册的冷藏保温车,含一部分医药与专用车型。5 年间保有量增长 104.19%,等于翻了一倍,对应的是生鲜电商、连锁餐饮与产地直发带来的温控运输需求。
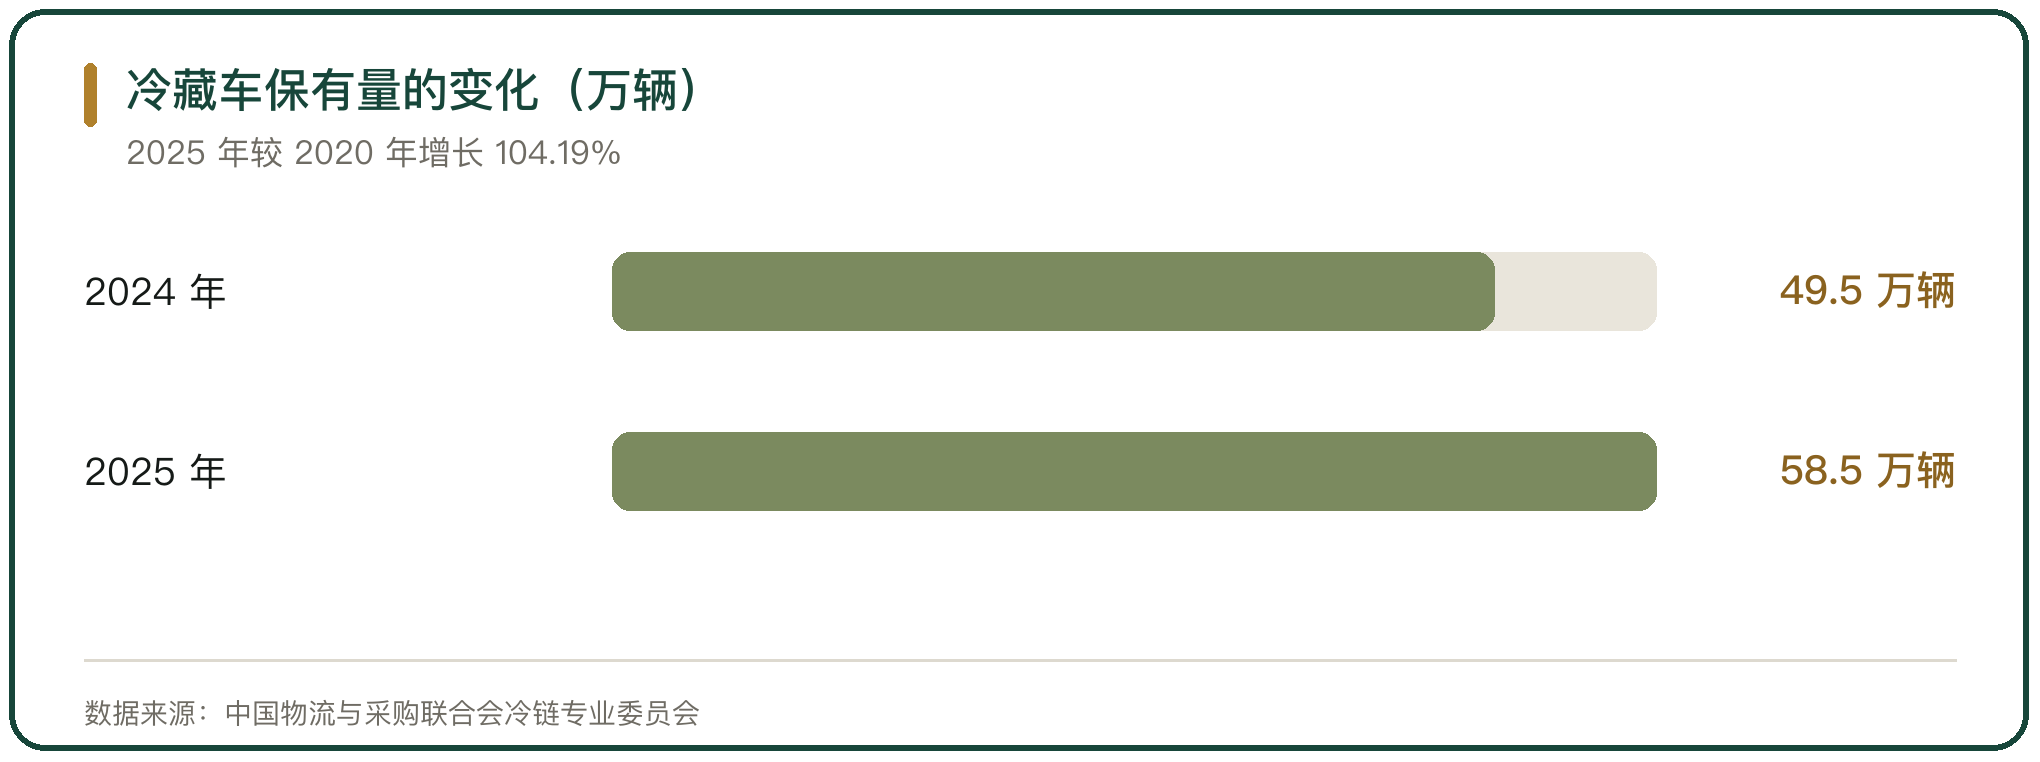
冷藏车保有量的变化(万辆)

图 1 冷藏车保有量的变化(万辆)

二、销量的两年变化

销量是保有量的先行项。2024 年冷藏车销量 62956 辆、同比增长 16.29%,其中第四季度 21575 辆、同比增长 80.97%(中国物流与采购联合会冷链专业委员会)。2025 年销量 81969 辆、同比增长 30.2%(同前)。

两年的增速跳高都跟政策节奏有关。2024 年下半年大规模设备更新与消费品以旧换新推进,老旧营运货车报废更新把新能源城市冷链配送货车纳入支持范围,销量在第四季度冲高。

三、车型结构里的轻卡主导

车型结构里,轻卡是主力。2025 年冷藏车市场轻卡占比 58.6%,主要用于城配与城际中短途;重卡占比 18.6%,用于长途干线与跨省运输;微卡占比 17.7%,用于生鲜电商、社区团购与城乡短途(华经产业研究院《2026—2032 年中国冷藏车行业市场需求预测及投资战略咨询报告》)。

上半年口径给出接近的结构:轻型冷藏车占比 56.2%,微卡销量同比增长 87.28%(中国物流与采购联合会冷链物流专业委员会《2025 年上半年冷藏车市场分析报告》)。
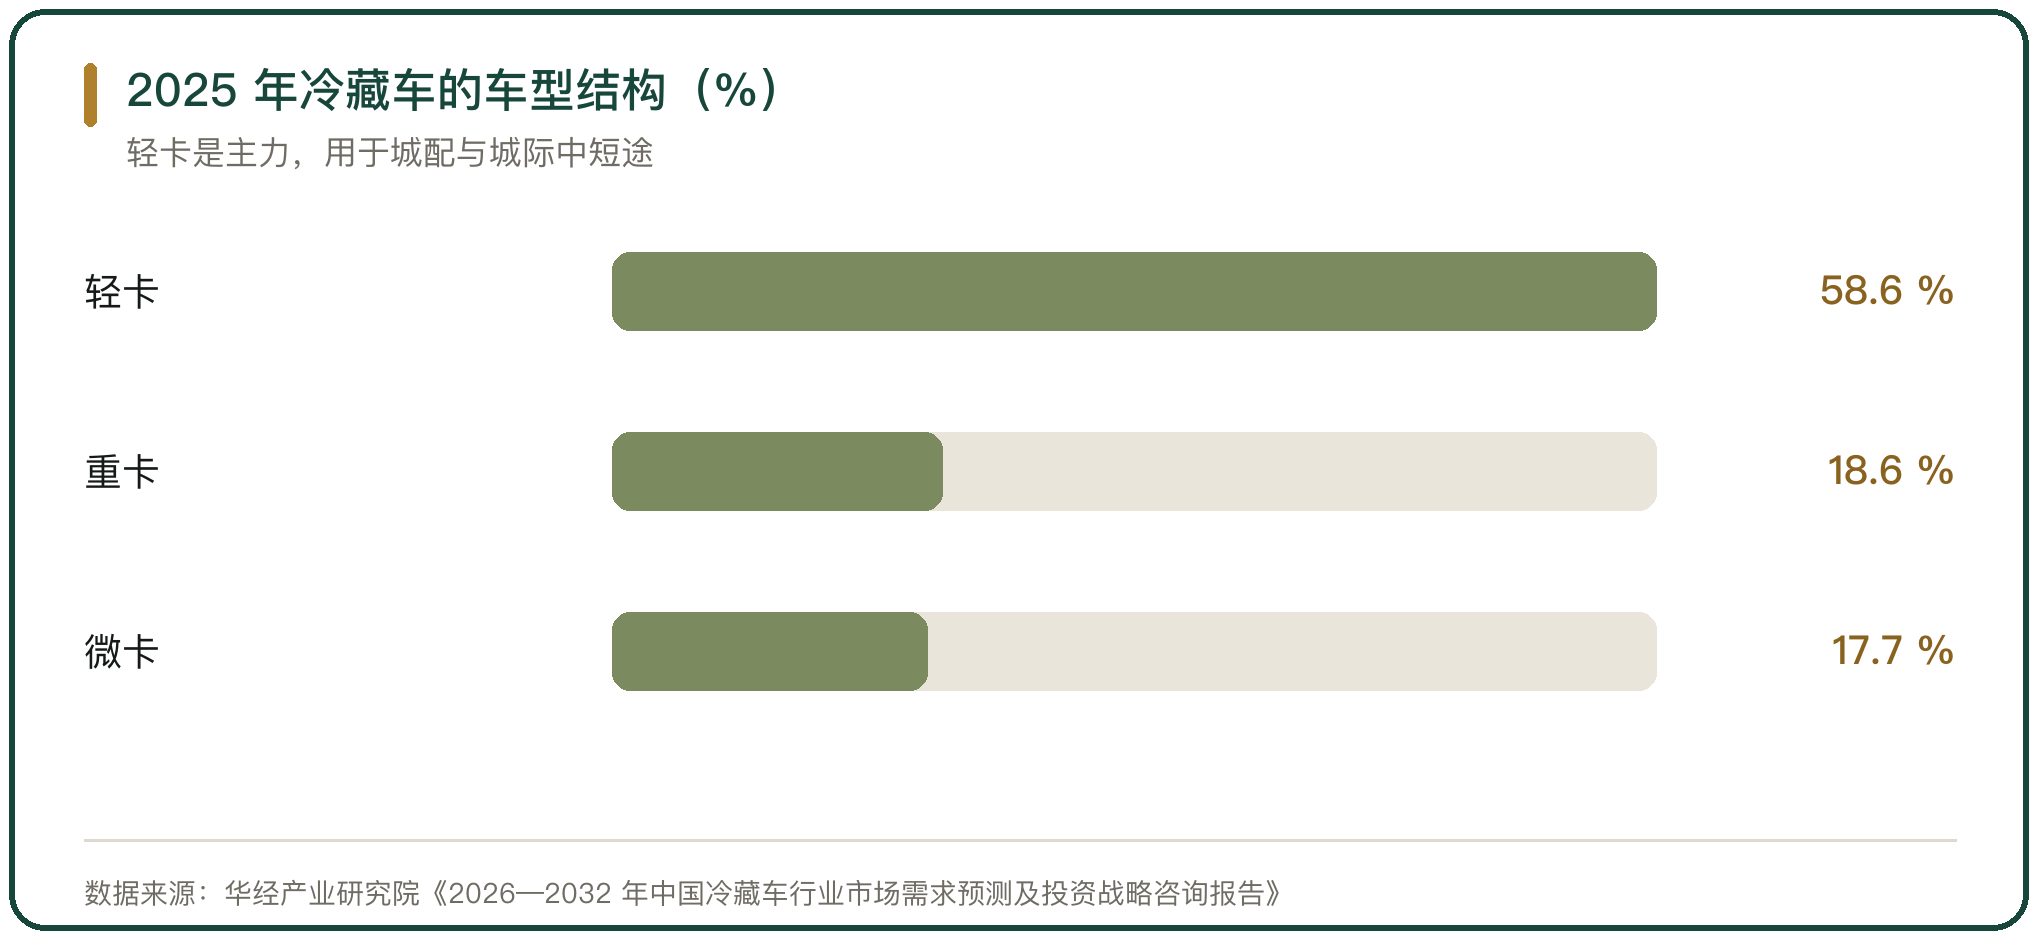
2025 年冷藏车的车型结构(%)

图 2 2025 年冷藏车的车型结构(%)

四、多温区与两端的车型

车型在往两端走,也在往一车多温走。一端是跑城际与长途的重型冷藏车,一端是跑城市配送的轻型与微型冷藏车;多温区车型能在一次配送里同时装冷冻、冷藏与恒温三类货,适配新零售与社区团购的碎片化订单(华经产业研究院)。

多温区的好处是不用凑单,代价是厢体的制冷系统更复杂、采购价格更高。车型的选择跟着客户结构走。

五、能源结构里的新能源替代

能源结构的变化最快。2024 年新能源冷藏车销量 21368 辆、同比增长 350.8%,渗透率 33.9%、同比提高 25.2 个百分点(中国物流与采购联合会冷链专业委员会)。2025 年新能源冷藏车销量 36769 辆、同比增长 72.08%,渗透率 44.86%、同比提高 10.96 个百分点(同前)。

替代最快的场景是城市末端配送,路权与运营成本是主要动因。干线上的电动重卡受续航与补能约束,进度慢一些。
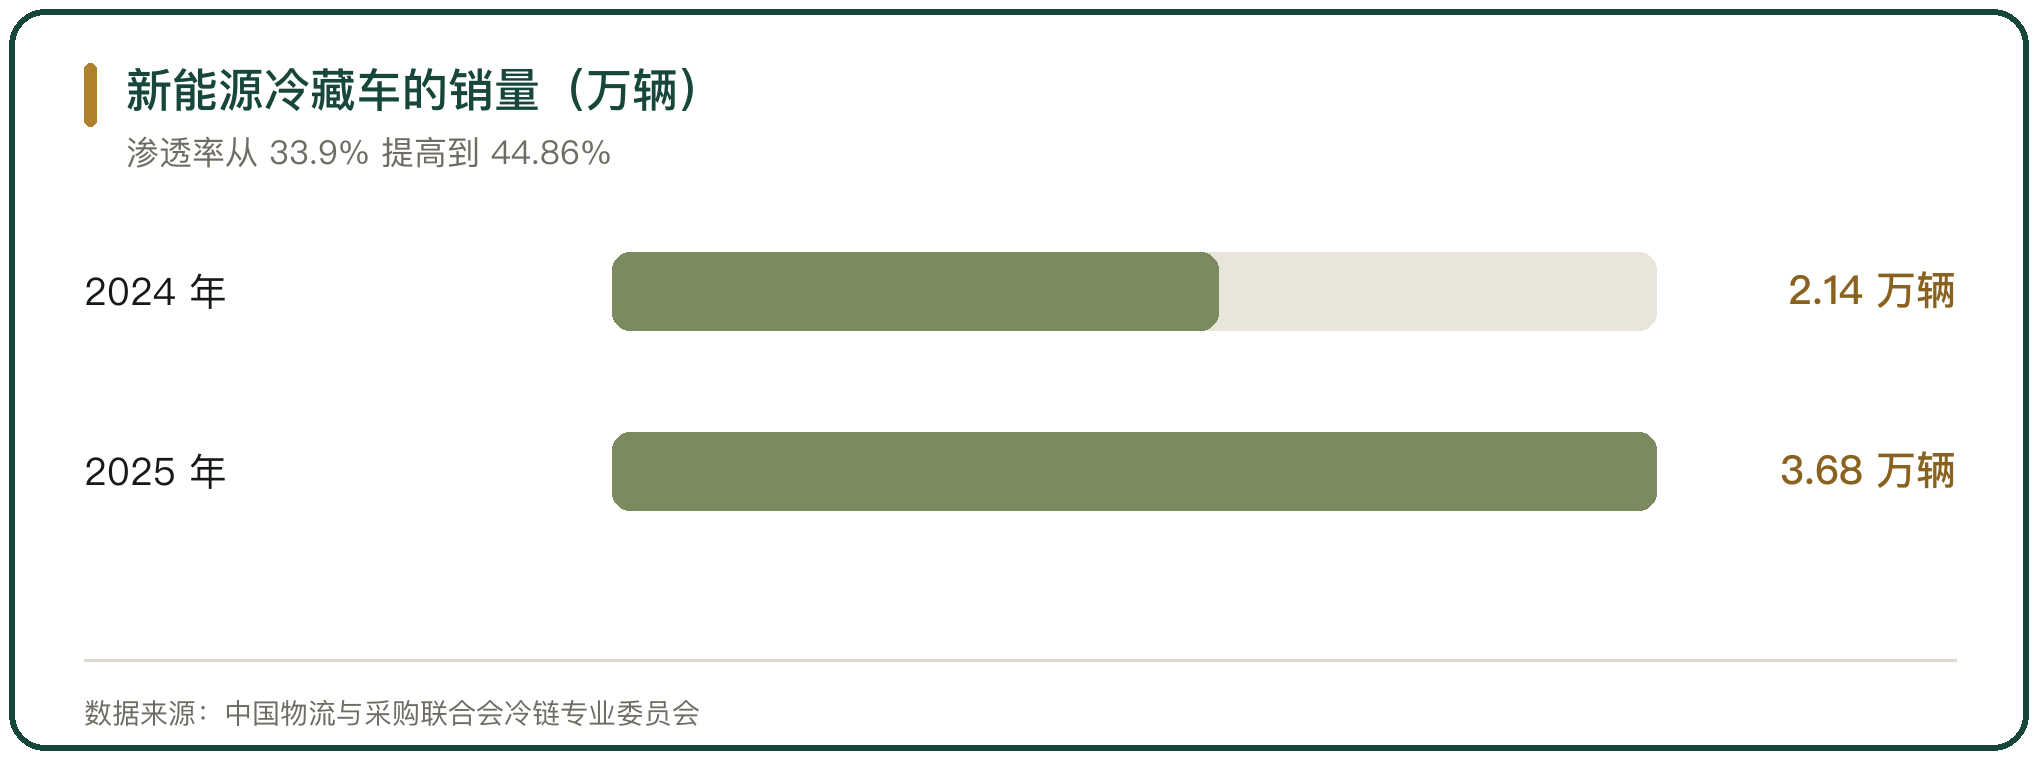
新能源冷藏车的销量(万辆)

图 3 新能源冷藏车的销量(万辆)

六、燃料电池与混合动力的补充

技术路线不止纯电一条。2025 年全年燃料电池冷藏车销量占比 3.78%,受第四季度示范城市群政策冲刺影响,广东、河南等地增长较快;各类混合动力车型中,甲醇插电式增程混合动力冷藏车占比 2.13%(华经产业研究院)。

占比还小,用途明确。氢燃料车型跑的是 500 公里以上的干线示范,甲醇增程适配充电设施不完善的县域与偏远区域。

七、上装与底盘的分工

一台冷藏车由底盘与上装两部分合成。底盘来自商用车企业,北汽福田、中国重汽、江淮汽车、一汽解放是主要参与者;上装是保温厢体与制冷机组的集成,中集车辆、新飞专汽等企业做这一层(华经产业研究院)。

分工决定了两层的定价逻辑。底盘看批量与公告资源,上装看保温工艺与制冷机组的匹配。中集车辆以山东中集为核心主体,是国内冷藏车上装龙头,冷藏半挂车型的份额超过 28%(同前)。
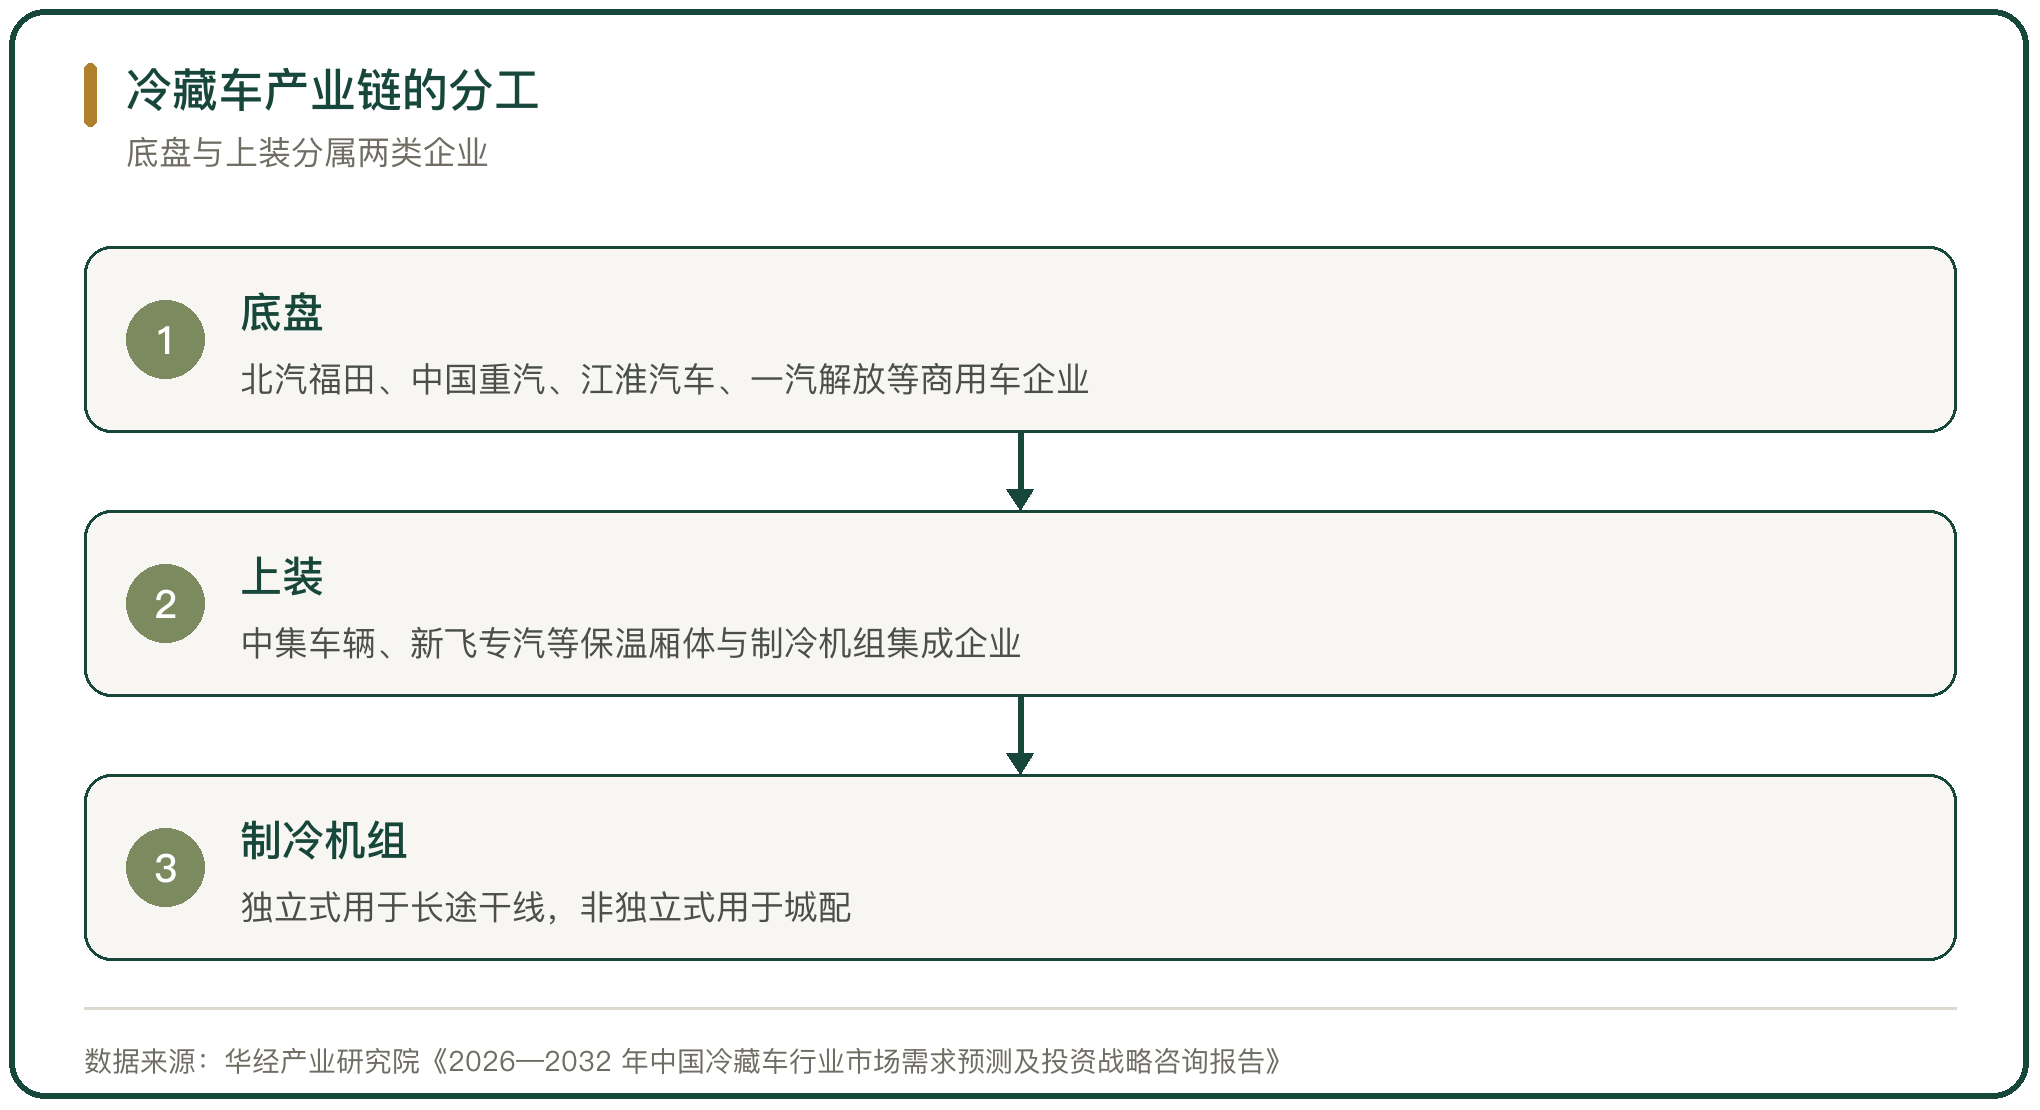
冷藏车产业链的分工

图 4 冷藏车产业链的分工

八、头部企业的销量份额

整车销量集中在少数企业。2025 年北汽福田以 25499 辆位居第一,占全国总销量的 31.11%;中国重汽 5184 辆、占 6.32%;福田戴姆勒 4877 辆、占 5.95%;江淮汽车与吉利新能源紧随其后(华经产业研究院与观研天下)。前三家合计 43.38%,头部份额比上年有所下降。

份额格局在新能源赛道里更向头部收。北汽福田在新能源冷藏车的份额最高,头部企业在电池匹配与整车控制上的投入拉开了差距。
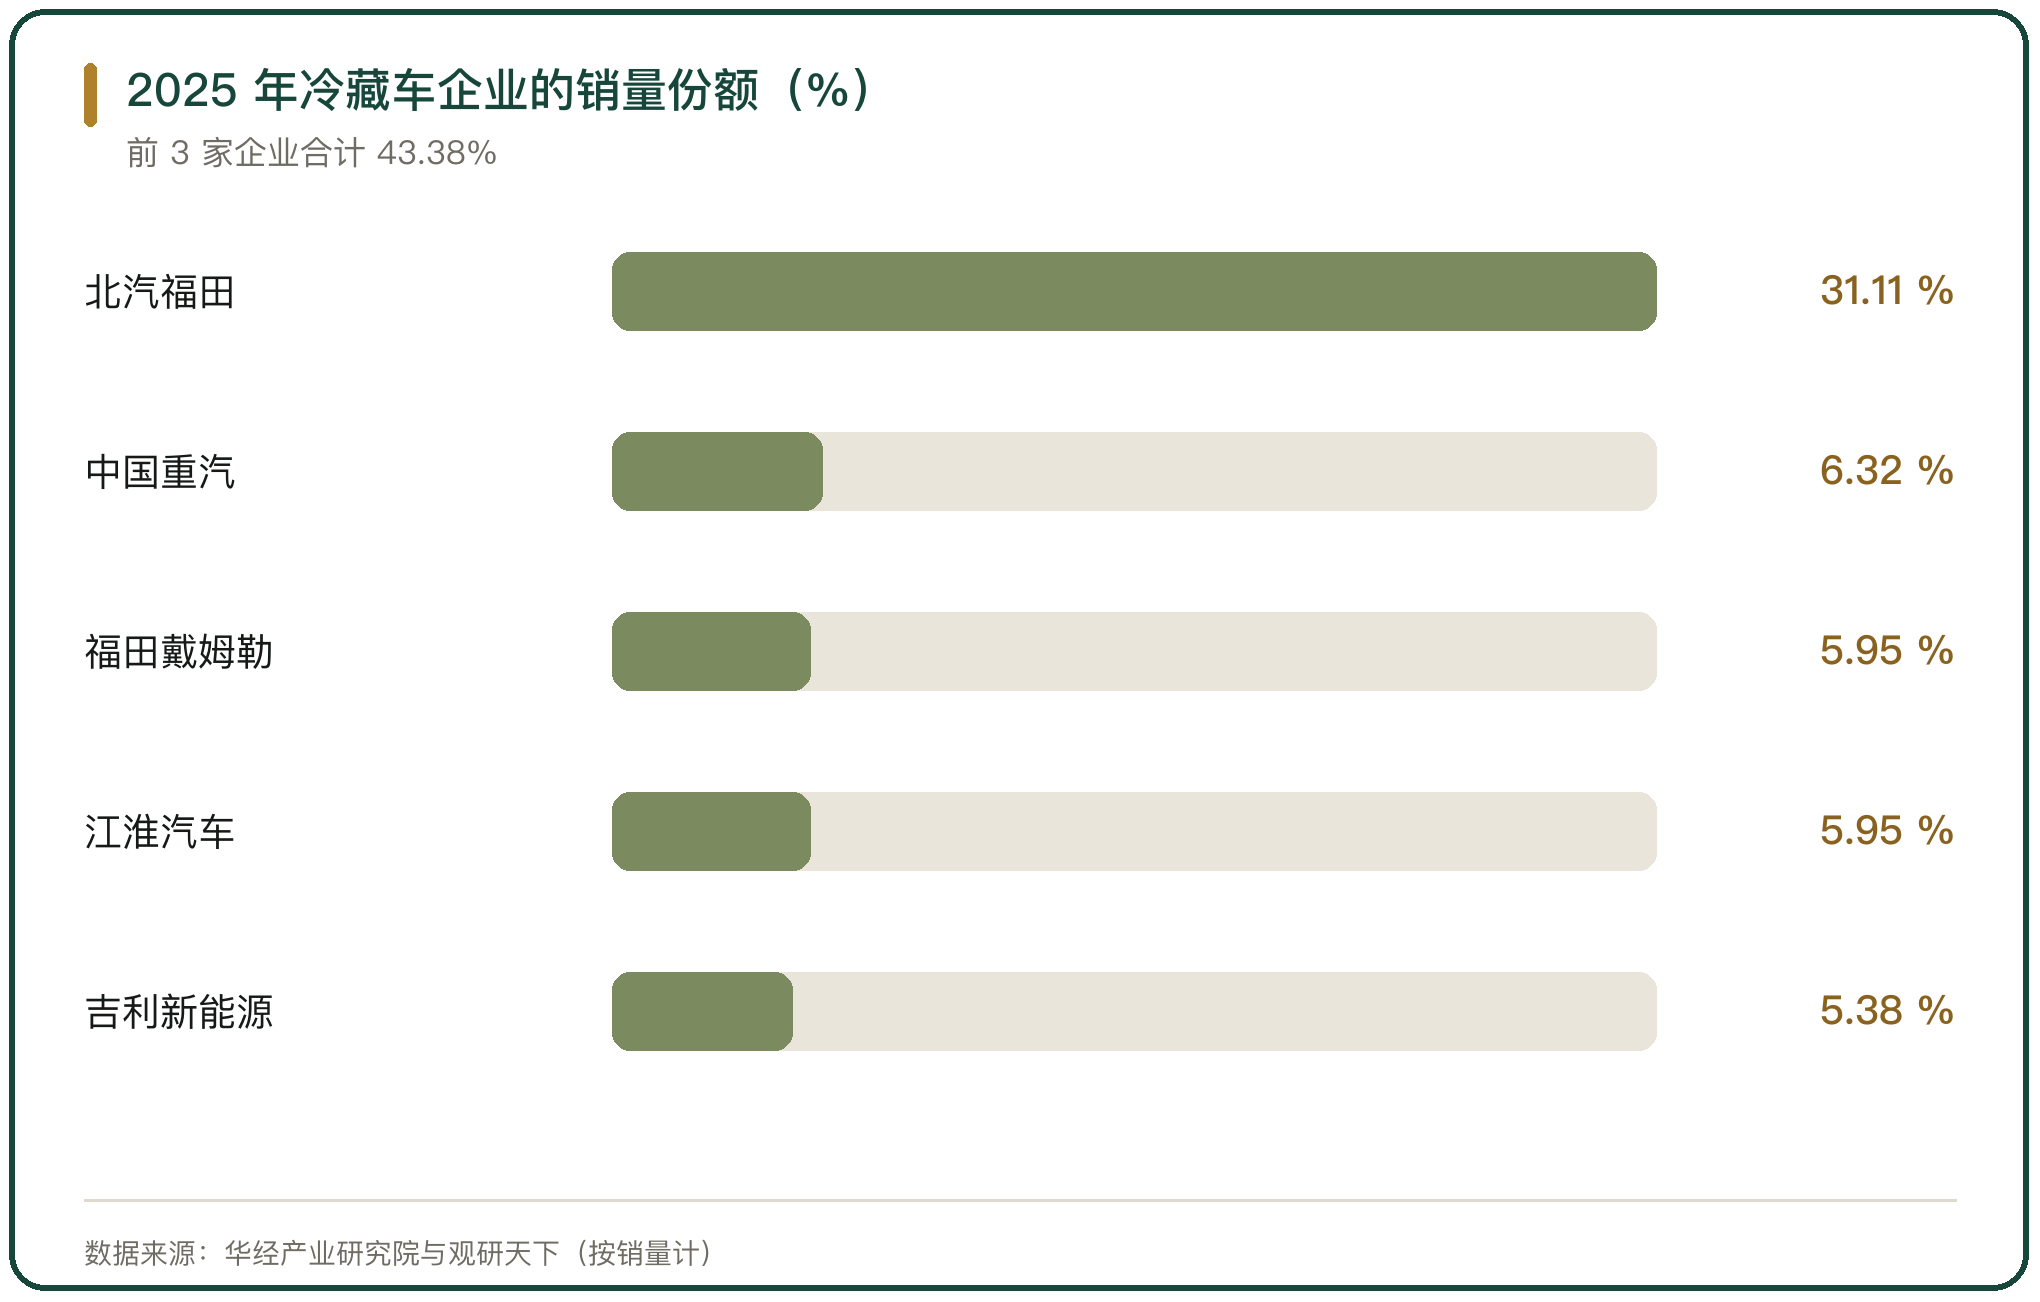
2025 年冷藏车企业的销量份额(%)

图 5 2025 年冷藏车企业的销量份额(%)

九、保有量增长的约束

保有量的增长受货源与运价约束。2026 年 1 月冷藏车行业销量 4649 辆(华经产业研究院),相比 2025 年的月均水平回落。

合规门槛也在抬。冷藏车的厢体隔热与制冷性能有 GB 29753《道路运输 食品与生物制品 冷藏车安全要求及试验方法》作依据,营运车辆还要进入交通运输部的达标车型公告,不合规的车辆逐步退出。

十、保有量与车型结构的判断

保有量还在增,增量的结构已经换了。轻卡仍是主体,微卡与新能源车贡献增速;新能源的渗透率从 2024 年的 33.9% 升到 2025 年的 44.86%,接近一半。

车型结构的变化跟着配送场景走,也跟着政策补贴与路权走。约束不在车上,在货上。

冷藏车保有量 5 年翻了一倍:2024 年 49.50 万辆、同比增长 14.58%,2025 年约 58.5 万辆、较 2020 年增长 104.19%。销量从 2024 年的 62956 辆增至 2025 年的 81969 辆、同比增长 30.2%。车型结构仍是轻卡主导,2025 年轻卡占 58.6%、重卡 18.6%、微卡 17.7%。变化最大的是能源结构,新能源冷藏车从 2024 年的 21368 辆增至 2025 年的 36769 辆,渗透率从 33.9% 升到 44.86%;燃料电池车型占 3.78%,甲醇增程混合动力占 2.13%。整车销量向头部收,2025 年北汽福田占 31.11%,前三家合计 43.38%。

行内实情

2025 年冷藏车保有量约 58.5 万辆、较 2020 年增长 104.19%,销量 81969 辆、同比增长 30.2%,增量主要来自新能源车型
车型结构还是轻卡主导,2025 年轻卡占 58.6%、重卡 18.6%、微卡 17.7%,重卡管长途干线,微卡管城乡短途
新能源冷藏车渗透率从 2024 年的 33.9% 升到 2025 年的 44.86%,年销量 36769 辆,替代最快的是城市末端配送这一环

相关问题

全国现在有多少辆冷藏车。
2024 年全国冷藏车保有量 49.50 万辆、同比增长 14.58%;2025 年约 58.5 万辆,较 2020 年增长 104.19%。销量从 2024 年的 62956 辆增至 2025 年的 81969 辆、同比增长 30.2%,其中 2024 年第四季度销量 21575 辆、同比增长 80.97%。这个口径是登记在册的冷藏保温车,含一部分医药与专用车型。
冷藏车的车型结构是怎样的。
轻卡主导。2025 年轻卡占比 58.6%,用于城配与城际中短途;重卡占比 18.6%,用于长途干线与跨省运输;微卡占比 17.7%,用于生鲜电商、社区团购与城乡短途。上半年口径接近,轻型冷藏车占比 56.2%,微卡销量同比增长 87.28%。车型还在往两端走,并往一车多温走,多温区车型能同时装冷冻、冷藏与恒温三类货。
新能源冷藏车现在占到多少。
接近一半。2024 年新能源冷藏车销量 21368 辆、同比增长 350.8%,渗透率 33.9%、同比提高 25.2 个百分点;2025 年销量 36769 辆、同比增长 72.08%,渗透率 44.86%、同比提高 10.96 个百分点。技术路线以纯电为主,2025 年燃料电池冷藏车销量占比 3.78%,甲醇插电式增程混合动力占比 2.13%。替代最快的是城市末端配送场景。
名词解释

温控:对储运环境温度的监测与控制,是冷链质量的核心。
温区:按品类设定的储运温度区间,如冷冻、冷藏、恒温等。
冷藏车:带制冷机组的运输车辆,按温区分为冷冻、冷藏、多温区等类型。
多温区:同一车辆或仓库内划分多个温度区间,以适应不同品类的混装需求。
产地直发:产地收货后不经批发市场、直接发给销地或消费者的流通方式。
社区团购:以社区为单位集中下单、次日自提的零售模式。
生鲜电商:以互联网销售生鲜产品为主的电商模式。
总第1080篇 | 三、冷链物流|43-冷藏运输与干线-002

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

