

猪周期的识别与经营节奏
一、识别猪周期的两个指标
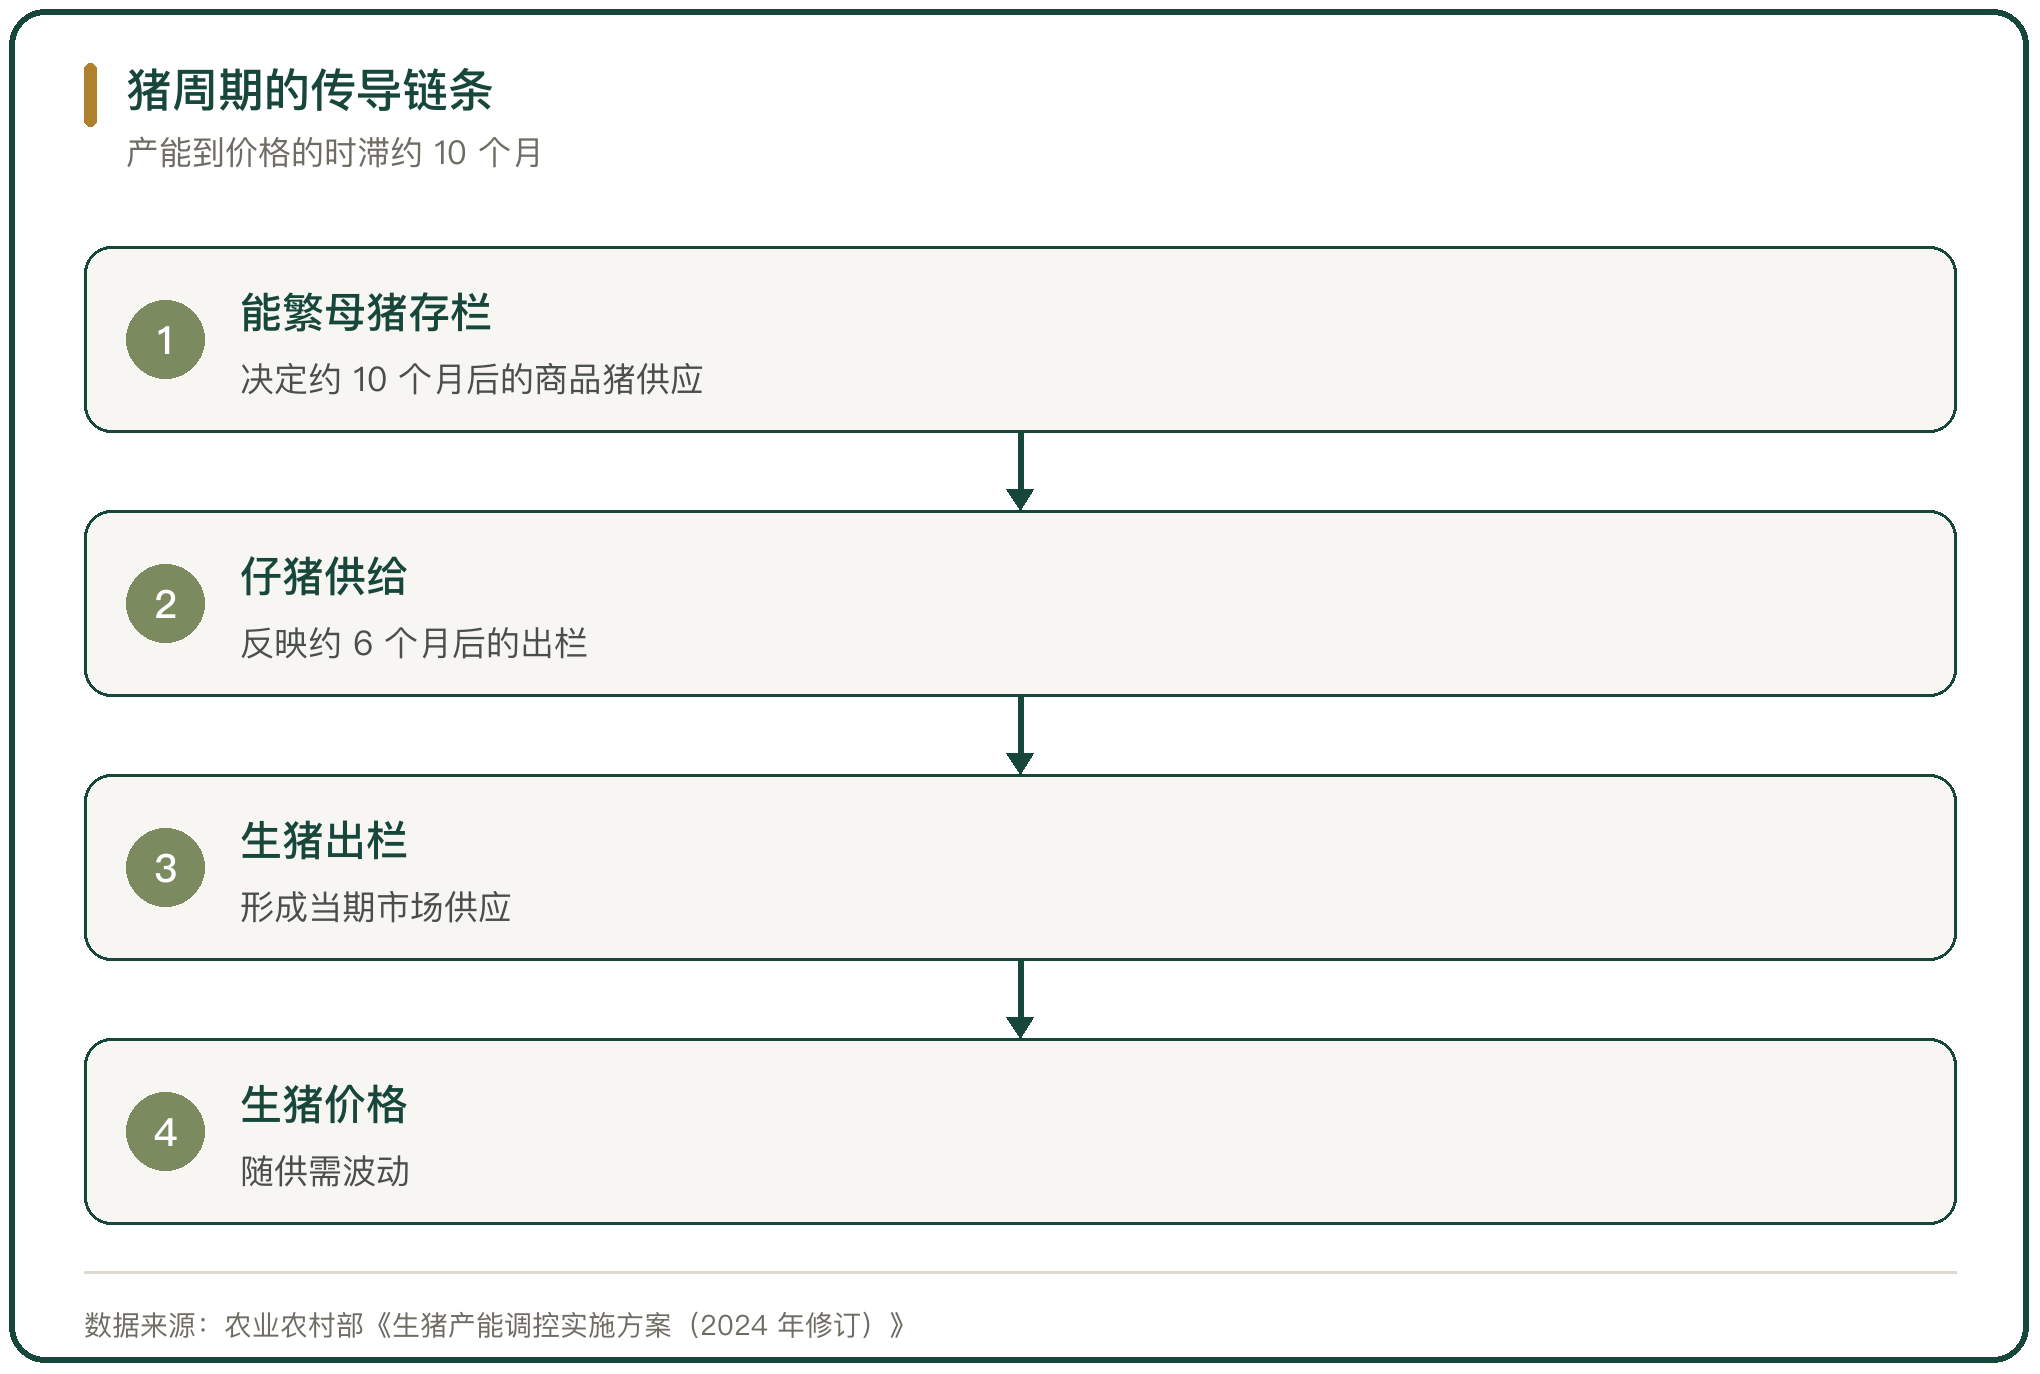
猪周期的核心指标是能繁母猪存栏量与猪粮比价。能繁母猪是种猪中被用于繁殖的部分,它的存栏量经妊娠与育肥后转化为商品猪供应,传导时间约 10 个月。猪粮比价是生猪出场价格与全国主要批发市场二等玉米平均批发价格的比值,对应生猪生产的盈亏平衡点约为 7:1。
两个指标一个看未来、一个看当下。能繁母猪存栏决定半年后到 1 年后的供应基础,猪粮比价反映当期的养殖盈利。把两者放在一起,能判断产能是在积累还是在去化。
二、产能调控的目标与区间
农业农村部在 2024 年 3 月印发《生猪产能调控实施方案(2024 年修订)》,把全国能繁母猪正常保有量目标从 4100 万头调整为 3900 万头,绿色合理区间为正常保有量的 92% 至 105%。
调控用绿色、黄色、红色 3 个区域分级。月度存栏处于正常保有量的 92% 至 105% 为绿色区域,以市场调节为主;处于 85% 至 92% 或 105% 至 110% 为黄色区域,启动调控与市场调节共同作用;超出这一范围为红色区域,强化调控。方案以能繁母猪存栏量为核心指标,执行“长期调母猪,短期调肥猪”的策略。
三、猪价过度下跌的预警分级
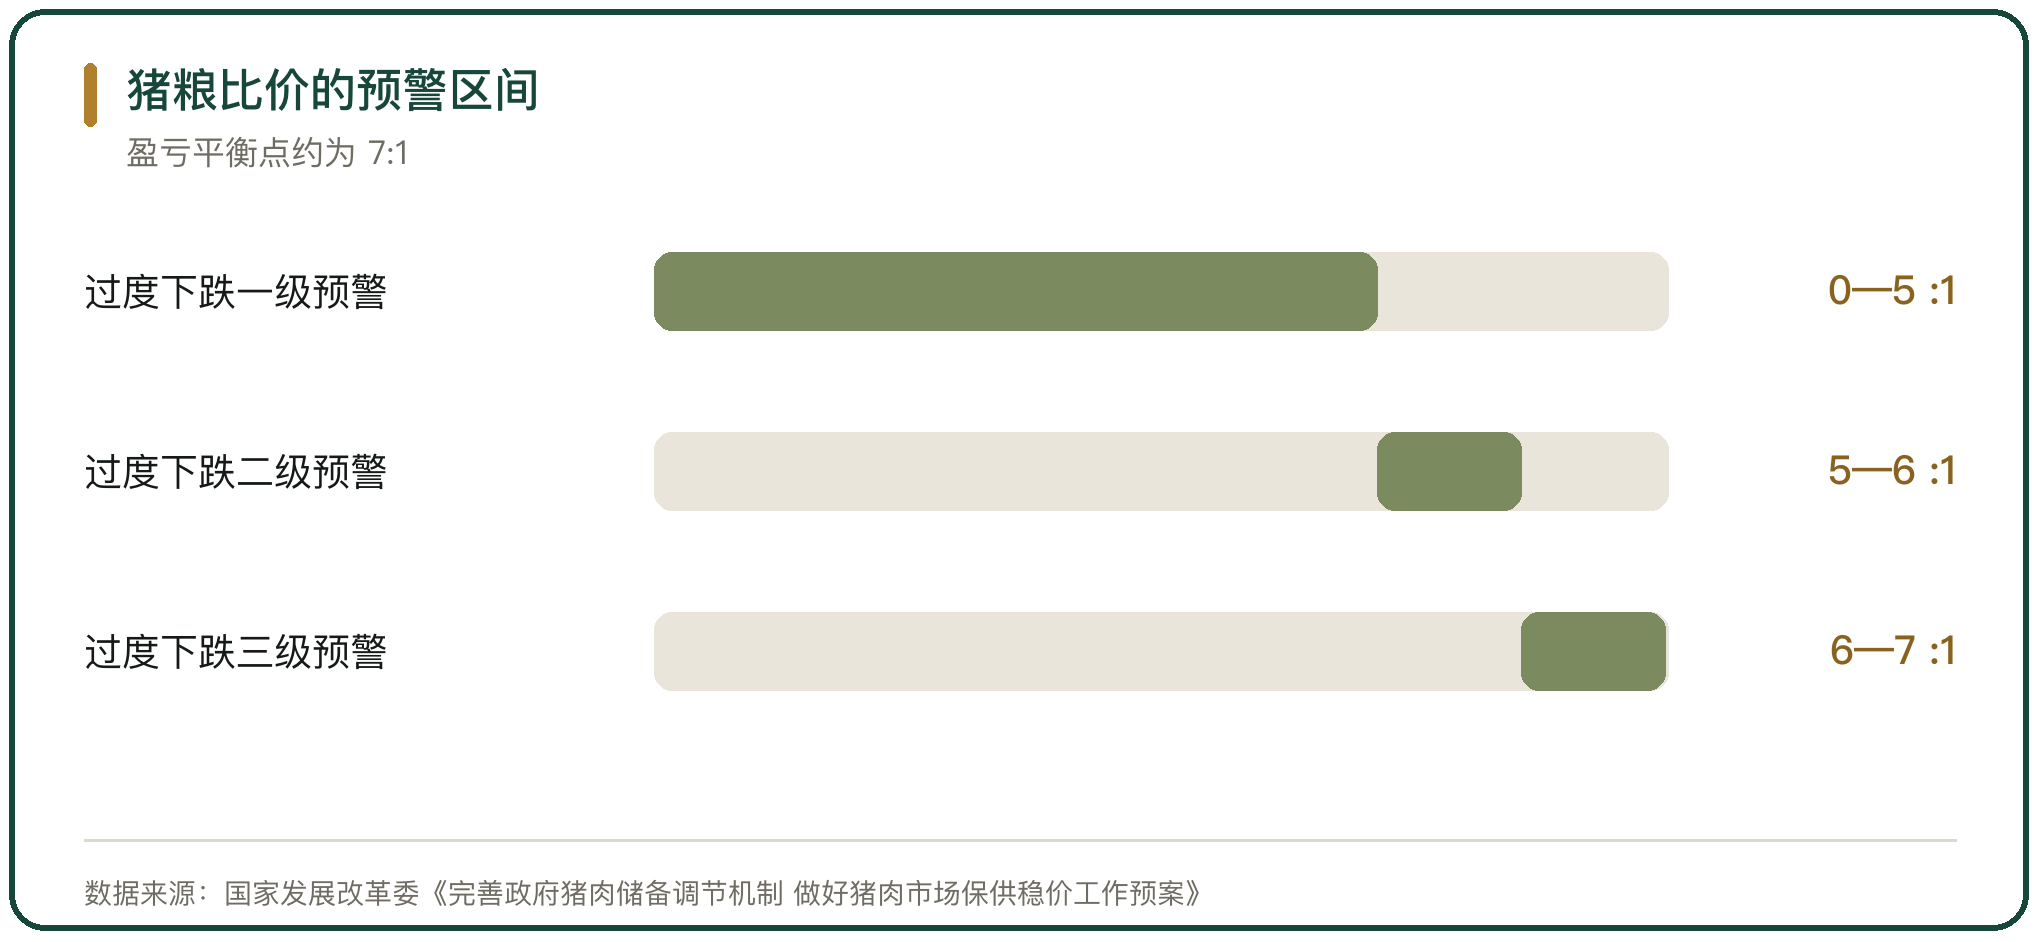
国家发展改革委、财政部、农业农村部等部门印发《完善政府猪肉储备调节机制 做好猪肉市场保供稳价工作预案》,对猪价过度下跌设三级预警。猪粮比价低于 6:1 时发布三级预警;连续 3 周处于 5:1 至 6:1,或能繁母猪存栏量单月同比降幅达到 5%,发布二级预警;猪粮比价低于 5:1,或能繁母猪存栏量单月同比降幅达到 10%,发布一级预警。
预警对应收储动作。国家层面在三级预警发布时暂不启动临时储备收储,二级预警时视情启动,一级预警时启动。2025 年 8 月第 2 周起猪粮比持续低于 6:1,8 月 25 日有关部门启动 1 万吨冻猪肉收储,9 月 19 日再次启动 1.5 万吨,年内累计收储 3.5 万吨。
四、本轮猪周期的价格与产能
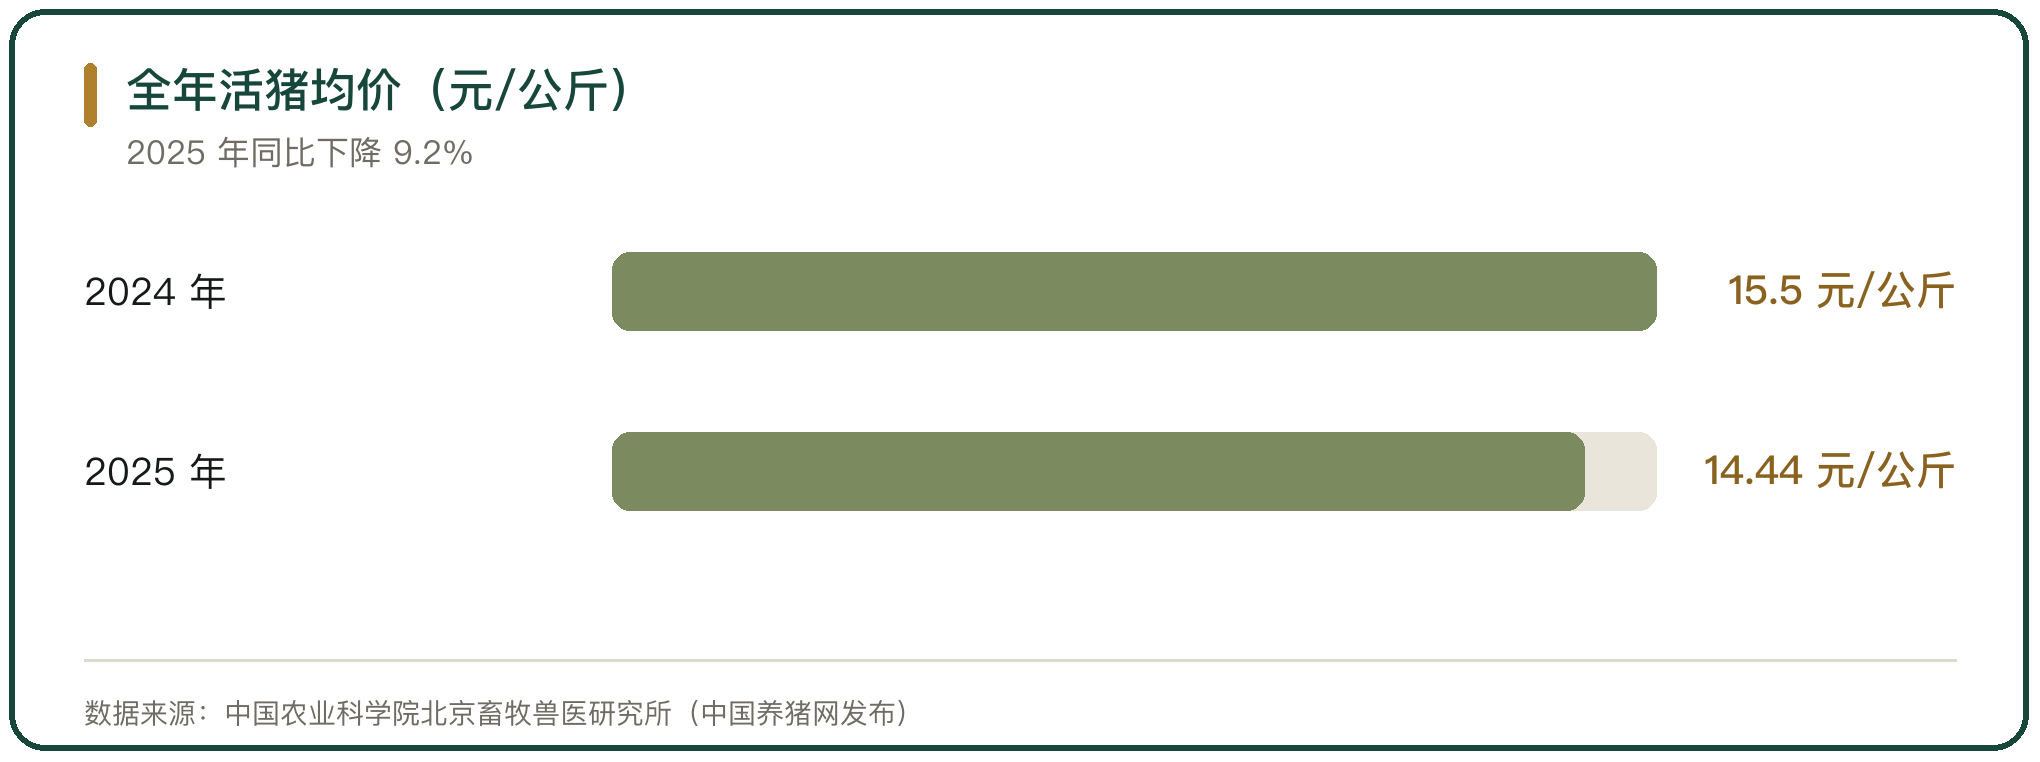
本轮周期从 2024 年的盈利转向 2025 年的微利与亏损。2024 年猪价均价同比上升且处于成本线以上,农业农村部数据显示当年出栏生猪头均盈利 214 元,比 2023 年提高 290 元。2025 年供应充足,价格前高后低、震荡下行,全年活猪均价 14.44 元/公斤,同比下降 9.2%,10 月中旬一度跌破 11 元/公斤。
产能高位是价格下行的基础。2025 年末全国能繁母猪存栏 3961 万头,比上年末减少 116 万头、下降 2.9%,为正常保有量的 101.6%,仍在绿色区间内偏上沿。存栏去化偏慢,供应拐点后移。
五、能繁母猪到出栏的时滞
生猪生产周期包括约 112 天妊娠期与 6 个月育肥期,合计约 10 个月。当期能繁母猪的增减,要到 10 个月后才体现在商品猪出栏上。这一时滞让产能调控只能影响未来的供应,眼前的猪价由 10 个月前配种的母猪数量与当期的压栏、二次育肥共同决定。
时滞也是猪价大起大落的放大器。养殖主体在猪价高时补栏,10 个月后集中出栏,供应增加压低猪价;猪价低时淘汰母猪,10 个月后供应减少抬升猪价。调控的作用是把这一循环的振幅收窄,2024 年的产能高位回调与 2025 年的存栏缓降,都受时滞节奏支配。
六、上市猪企的出栏与成本
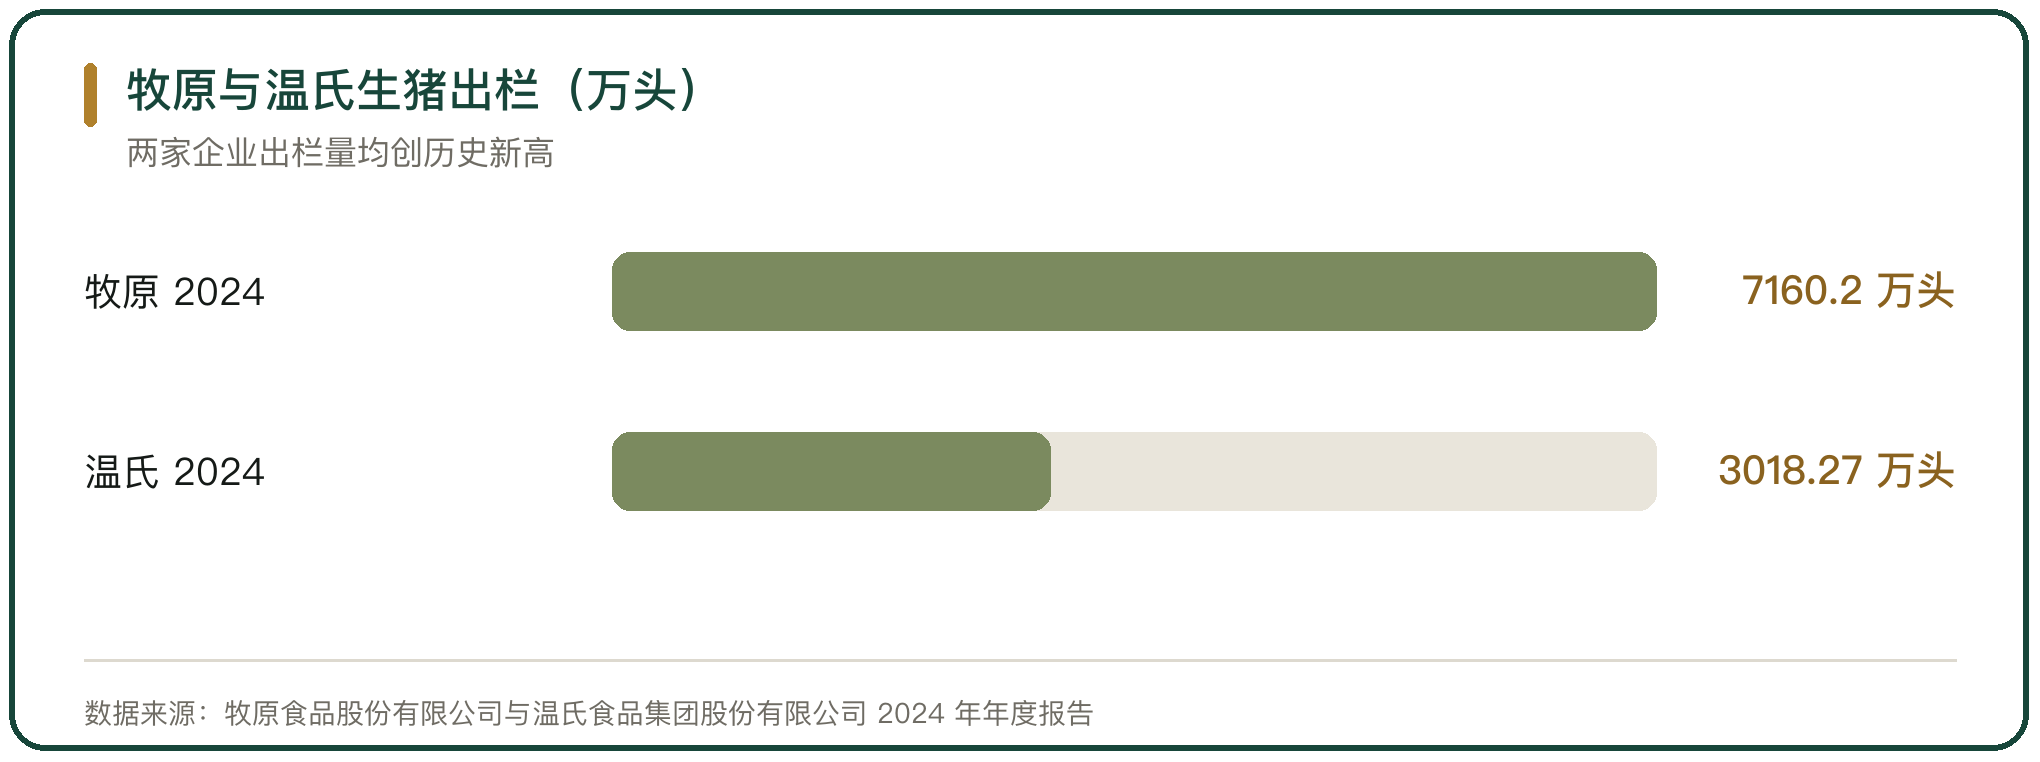
头部企业的经营节奏与行业调控形成互动。牧原食品股份有限公司 2024 年销售生猪 7160.2 万头,2025 年出栏继续增加,公司把降本作为主线,2025 年 7 月生猪养殖完全成本降至 11.8 元/公斤,较年初下降 1.3 元/公斤。温氏食品集团股份有限公司 2024 年销售肉猪 3018.27 万头,同比增加 14.93%,2025 年上半年肉猪养殖综合成本降至 12.4 元/公斤,同比下降约 2.4 元/公斤。
成本下降来自饲料价格回落与生产效率提升。牧原披露饲料成本在养殖成本中的占比约 55% 至 65%;温氏通过种猪育种与低蛋白配方压降成本。成本领先的企业在低价期仍能维持微利,落后产能则被价格淘汰。
七、盈利在价格与成本之间的分配
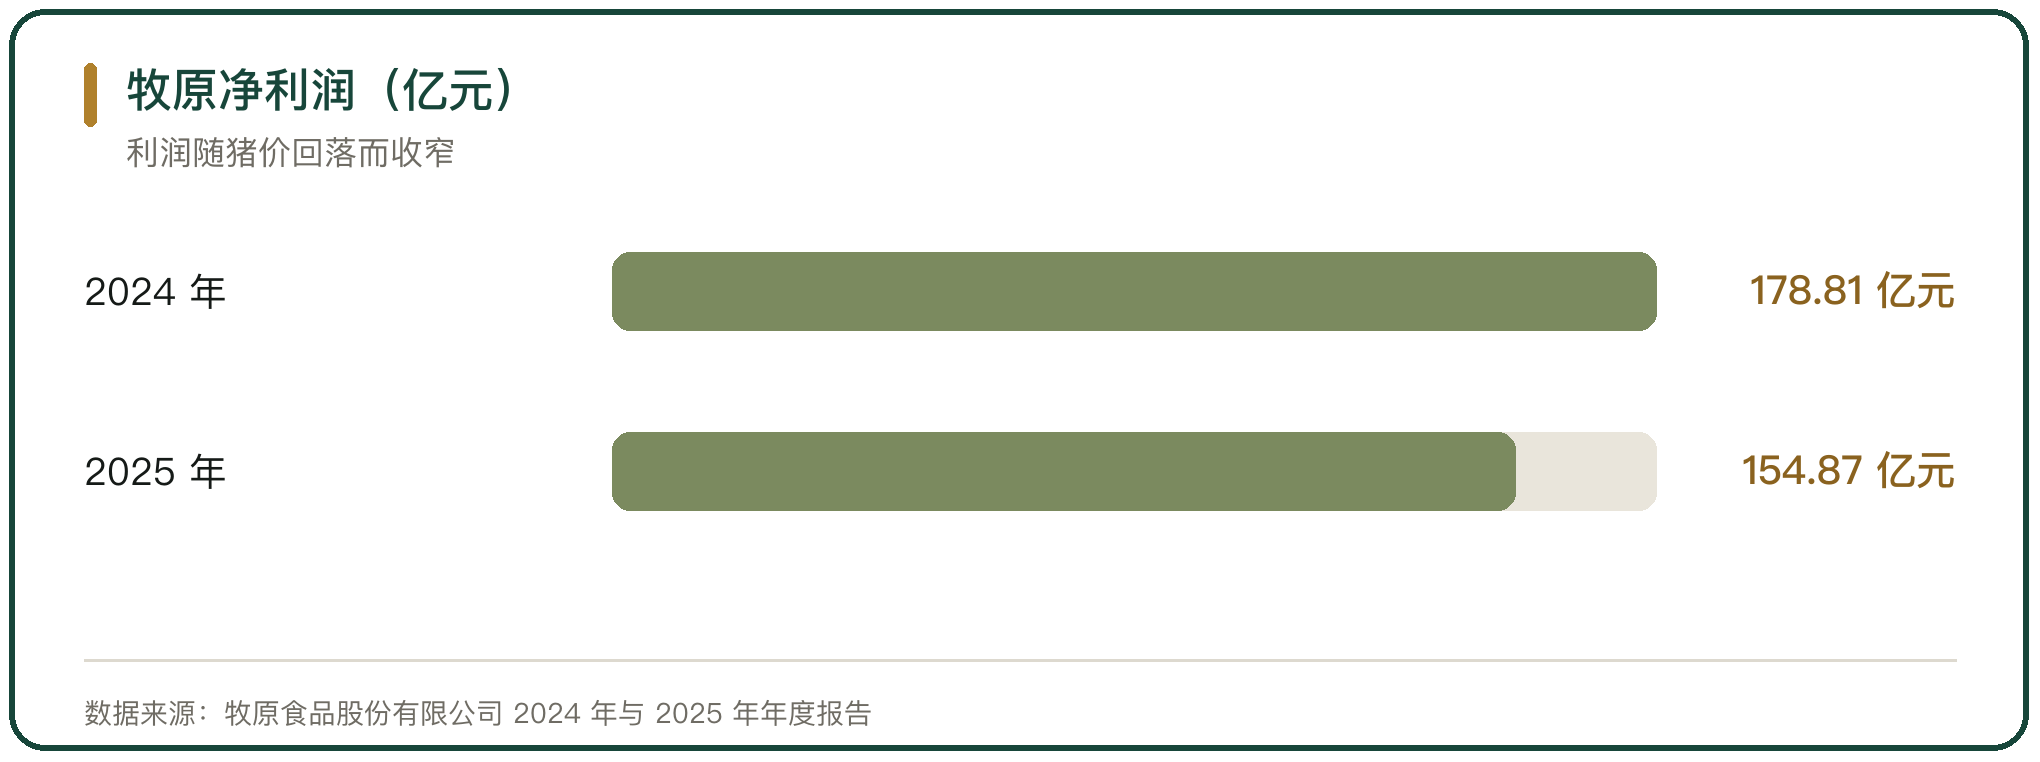
养殖利润等于猪价减去完全成本。2024 年牧原食品股份有限公司实现营业收入 1379.47 亿元、归属于上市公司股东的净利润 178.81 亿元;2025 年营业收入 1441.45 亿元、净利润 154.87 亿元,利润随猪价回落而收窄。
行业层面同样如此。2025 年全年出栏生猪头均盈利约 31 元,比 2024 年减少 183 元;全年平均养殖成本 14.1 元/公斤,比 2024 年的 15.5 元/公斤下降 9.0%。价格下降与成本下降同时发生,成本的降幅决定企业能否留在盈利区间。
八、二次育肥对出栏节奏的扰动
二次育肥是养殖户购进已达正常出栏体重的生猪、继续育肥至 350 斤以上再出售的短期模式。它把出栏时间人为拉长,造成阶段性出栏量的差异:补栏时市场供应减少、推高猪价,集中出栏时供应增加、压低猪价。
2024 年二次育肥户集中补栏支撑猪价超预期上涨,后期转为出栏则加快猪价下跌;2025 年二次育肥逢低补栏支撑猪价阶段性企稳,随后跌幅扩大。2025 年 5 月底,行业接有关部门通知暂停扩大能繁母猪产能与二次育肥,出栏体重控制在 120 公斤左右;牧原、新希望等头部企业停止向二次育肥客户销售商品猪,对商品猪只开屠宰类检疫票。
九、期货与保险在周期中的位置
生猪期货给规模化企业提供了锁定利润的工具。大连商品交易所数据显示,2025 年生猪期货总成交量 1799.3 万手、日均持仓量 21.3 万手,出栏量达到百万头的 32 家猪企中有 24 家参与过生猪期货交易、交割或成为交割库;牧原食品股份有限公司 2024 年套保部分头均增益 50 元。
中小养殖户通过“保险+期货”参与。大连商品交易所自 2021 年生猪期货上市以来,累计支持开展生猪“保险+期货”项目 774 个,涉及现货量超过 1540 万头,已结项项目累计赔付 7.48 亿元,覆盖河南、四川、湖南等养殖大省,惠及养殖户 2.87 万户次。
十、猪周期的识别与经营判断
猪周期不能被消除,只能被识别与利用。识别的依据是能繁母猪存栏与猪粮比价,调控的依据是 3900 万头的正常保有量与三级预警,经营的依据是完全成本与现金流。三者的时滞都在 10 个月左右,判断必须往前看。
2025 年的亏损与 2026 年初的可能反弹,都由 2025 年上半年偏高的能繁母猪存栏决定。养殖主体的经营节奏,落在两条线上:价格高时不盲目扩产,价格低时不轻易清栏。谁的成本低、谁的计划稳,谁就能穿过周期。



写点看法