

循环包装的资产属性与融资
一、循环包装的资产属性从哪里来
循环包装的资产属性来自 3 个条件。规格统一,同类器具可以互认,估值不因个体差异而变;寿命跨年,塑料托盘、周转筐可以反复周转若干年;有唯一标识,位置和使用状态可以核验。
中国物流与采购联合会托盘专业委员会的口径是,十四五期间我国托盘保有量从 15.5 亿片增长到 19 亿片,公共租赁托盘池规模从 2850 万片增长到 5700 万片,60% 以上的运营企业已具备智能托盘供应能力(中国物流与采购联合会托盘专业委员会,2026 年托盘工作会议)。托盘池本身就是一批被集中持有、用于出租的资产。
二、会计上把它记成固定资产还是低值易耗品
循环包装的会计归属看的是持有目的,不看单价。财政部会计司《企业会计准则讲解(2010)》提出,某类资产即使单位价值低、数量多,只要符合固定资产定义和确认条件,就应当确认为固定资产,民用航空运输的高价周转件是常见例子(财政部会计司《企业会计准则讲解(2010)》)。
判断落到 3 条上:是为出租而持有,还是为了出售;使用寿命是否超过 1 个会计年度;经济利益是否很可能流入企业、成本能否可靠计量。企业对外出租的通用周转件,是为出租而持有、寿命超过 1 个会计年度、成本可以可靠计量,会计上可以作为固定资产核算(财政部会计司《企业会计准则讲解(2010)》)。记成固定资产还是低值易耗品,直接决定摊销节奏和报表上的资产规模。
三、租赁把所有权和使用权分开
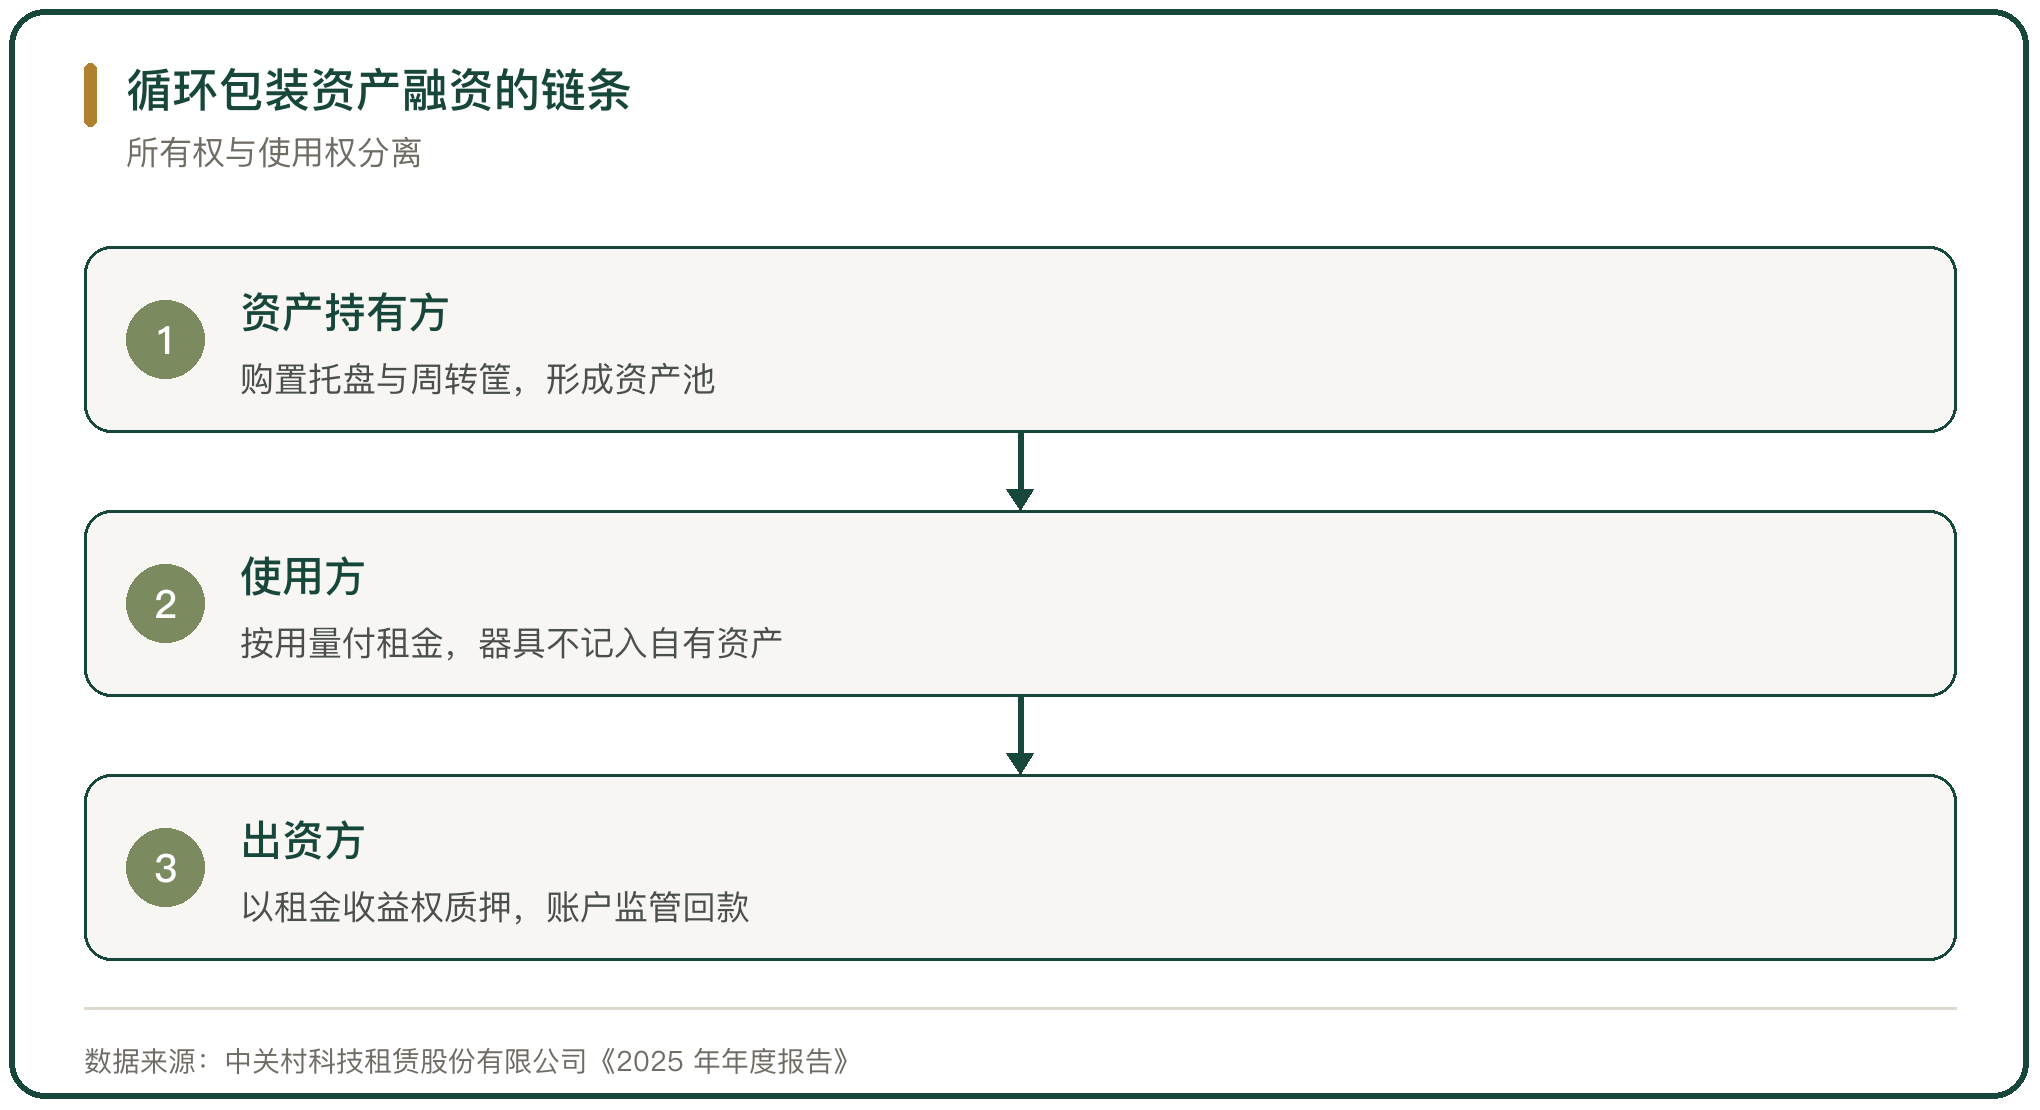
循环包装的融资入口是租赁。服务商买下托盘和周转筐,持有资产池;使用方按用量付租金,不把器具记进自己的固定资产;到期退还或者按约定处理。融资租赁和经营租赁的差别在所有权安排,融资租赁下所有权留在租赁公司,使用方拿到使用权并分期付费。
中关村科技租赁股份有限公司 2025 年经营租赁投放额 4.08 亿元,同比增长 6 倍,业务从租赁即融资转向租赁即促销加租赁即服务(中关村科技租赁股份有限公司《2025 年年度报告》)。租赁公司持有器具、收取租金,是循环包装进入金融体系的主要通道。
四、循环包装企业的收入结构
循环包装企业的收入通常分两块,一块是卖器具,一块是做循环服务。卖器具是一次性收入,毛利受原材料价格影响;循环服务按次或者按天收费,现金流持续,客户粘性更高。
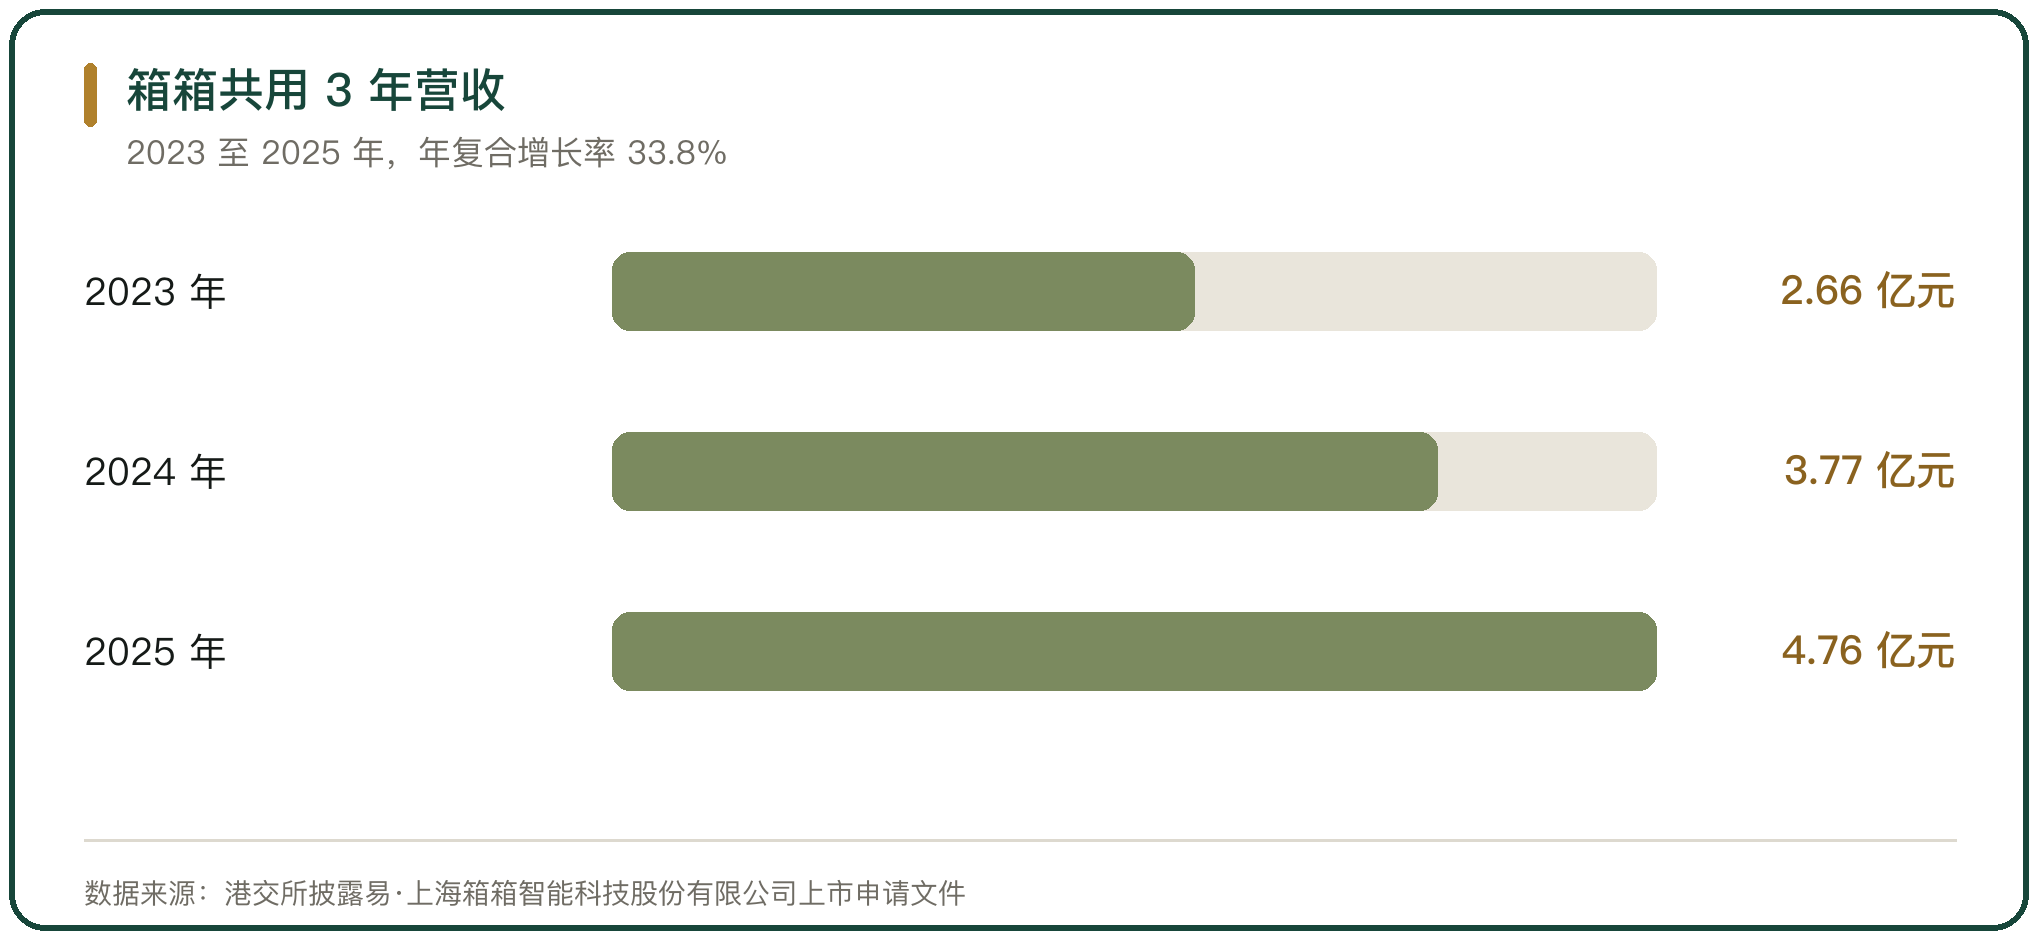
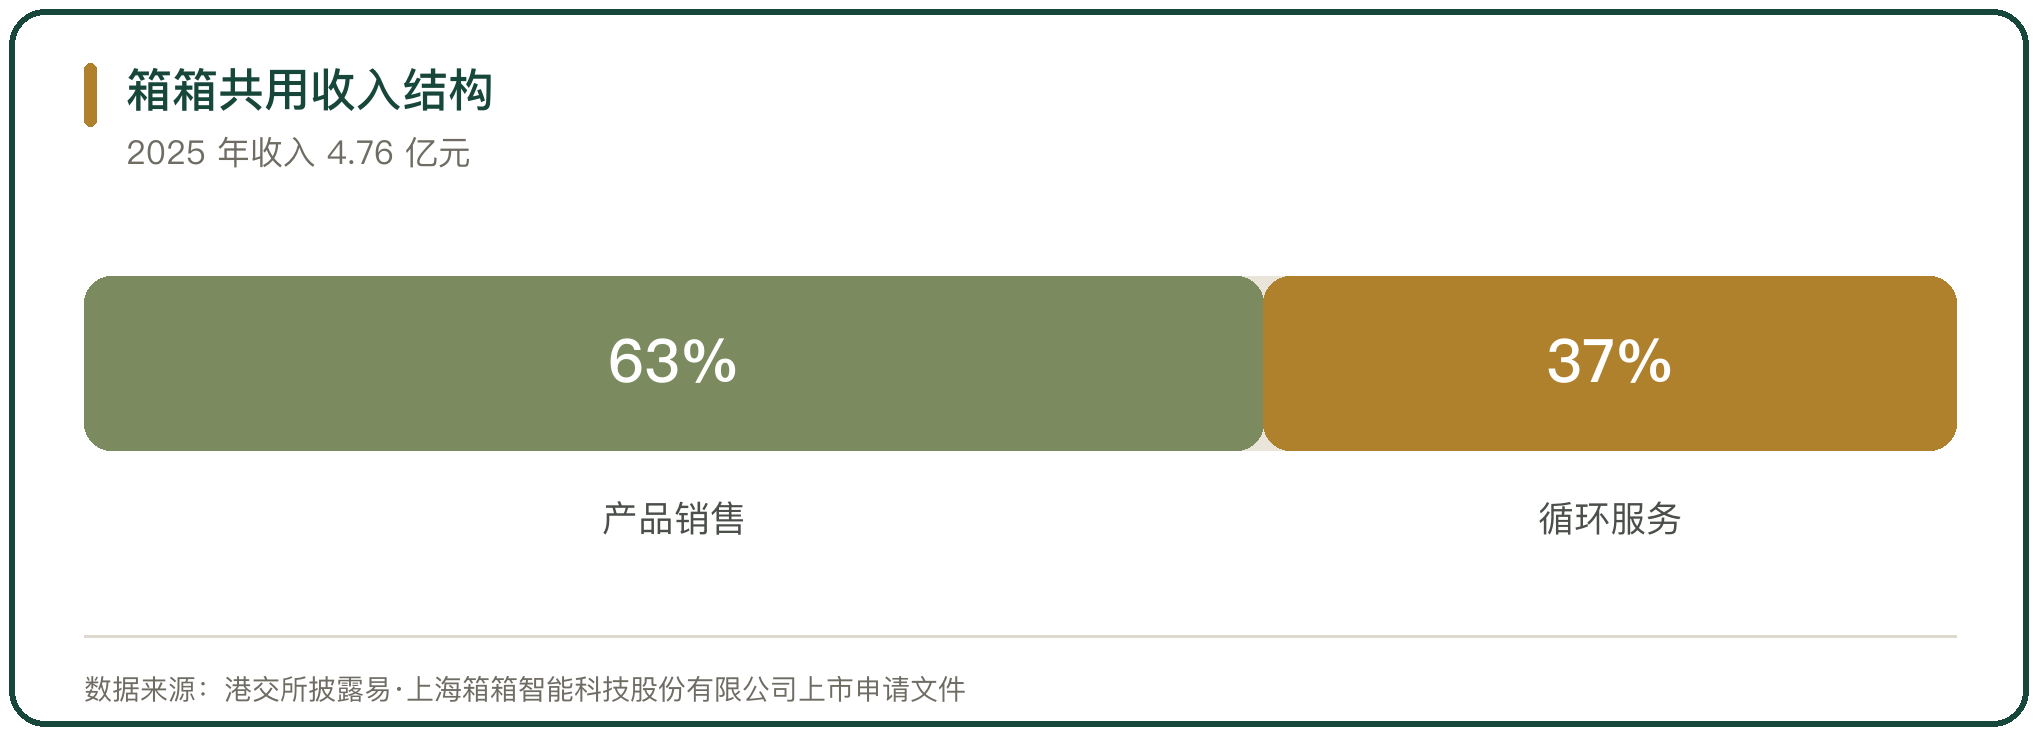
上海箱箱智能科技股份有限公司 2025 年收入 4.76 亿元,其中产品销售 3 亿元、占 63%,循环服务 1.76 亿元、占 37%(港交所披露易·上海箱箱智能科技股份有限公司上市申请文件,2026 年 4 月 24 日)。2023 年到 2025 年,公司毛利率维持在 35.7% 到 38.2% 之间,2025 年经营活动现金流净额 9890 万元。循环服务的占比,决定这家公司的收入是不是靠资产反复周转挣出来的。
五、租金收益权怎么变成还款来源
循环包装的租金是持续、可预期的现金流,把应收租金的第一顺位质押给出资方,并设立受监管的账户回款,是常见的增信方式。出资方看重的是账户里的现金流走向,而不是器具本身。
中关村科技租赁股份有限公司 2025 年 11 月 24 日发行首单定向资产支持商业票据,期限 267 天、评级 AA+;2025 年 1 期资产支持专项计划的优先 A 级在上海证券交易所挂牌,发行规模 3.75 亿元,票面利率 2.2%,期限 727 日(上海证券交易所债券挂牌公告,2025 年)。把分散的租赁债权打包,是循环包装资产规模化的融资路径。
六、器具的价值与残值口径
循环包装的估值比专用设备简单,单价按材质和规格确定,木器具便宜、塑料器具贵,二手器具的残值看成色和剩余寿命。塑料器具报废后可以粉碎再造粒,残值率明显高于木器具。
器具的价值要靠周转次数摊薄。塑料托盘的循环寿命通常是木托盘的数倍,反复周转的年头越长,单次使用成本越低(青岛瑞桦塑业有限公司,企业官网发布)。回收再造的残值,是循环包装区别于一次性包装的地方。
七、重复质押与账实不符的风险
循环包装的风险在确权和账实。器具单位价值低、数量大,离开现场后难以分辨归属;没有唯一标识时,同一批器具可以在几家机构分别质押,出资方在登记里看到的都是若干片托盘。
账实的另一面是丢失。托盘和周转筐在多个主体之间交接,账上数量和实物数量对不上,资产池的实际价值就被高估。给器具加唯一标识、按节点记录交接,是把风险压下去的前提。
八、循环包装资产的市场化程度
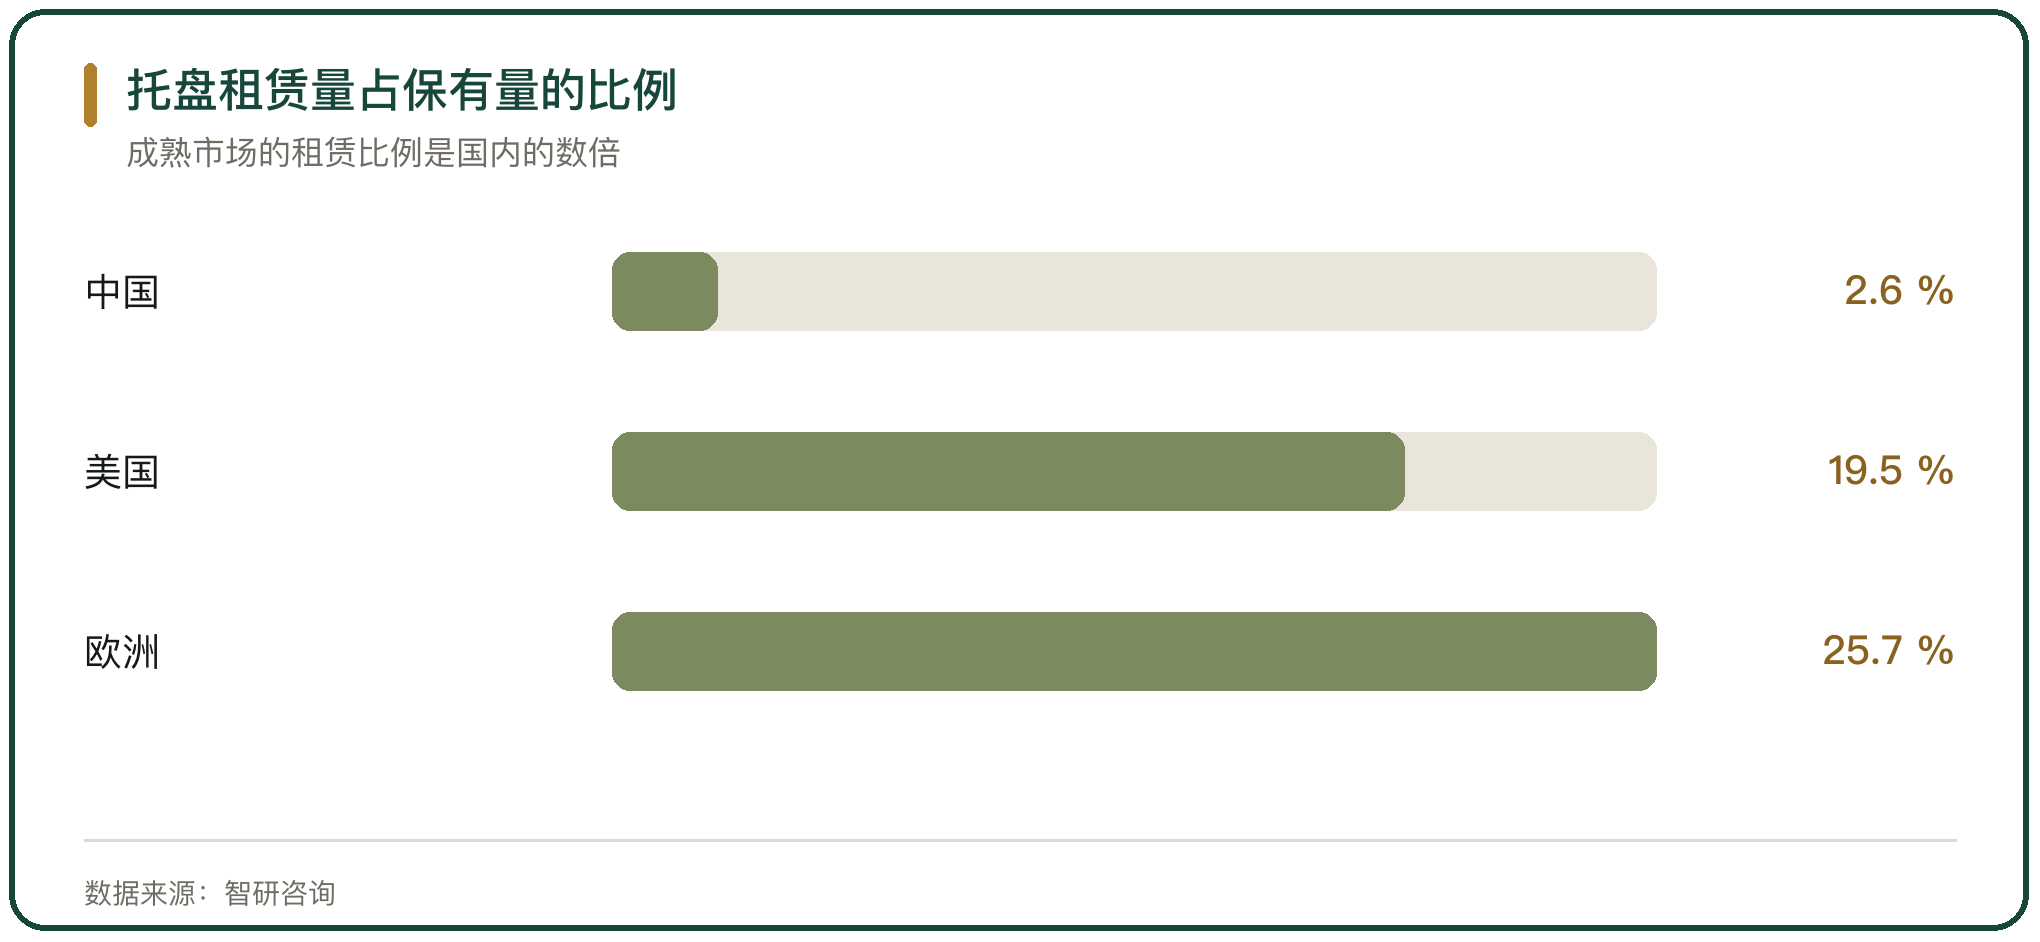
循环包装的资产化程度,可以从租赁比例侧面看:国内托盘租赁量占保有量的比例约 2.6%,美国约 19.5%,欧洲约 25.7%(智研咨询)。租赁比例低,说明大头器具还握在使用方自己手里,没有变成可流转、可融资的池子资产。
租赁比例提升,靠的是服务商把器具集中持有、把回收网络铺开。池子越大、回收越顺,租金现金流越稳定,循环包装才越容易被做成融资标的。
九、判断循环包装能否融资的口径
判断循环包装能不能融资,看 3 点:确权手段,器具是否有唯一标识和可核的流转记录;现金流结构,租金收益权有没有进入受监管的账户;处置路径,违约时器具能不能被找到、收回和变现。
3 点缺一,融资就退回凭主体信用。有标识、有监管、能处置,循环包装才算真正的质押物,否则登记里的担保物描述只是一句笼统的表述。



写点看法