

托盘作为动产质押的金融创新
关键词 托盘质押动产质押融资租赁确权动产融资统一登记仓单质押
一、托盘为什么能作为动产质押物
托盘具备动产质押的几个条件。规格统一让同类托盘可以互认,不因个体差异影响估值;使用寿命长,塑料托盘能反复周转,残值稳定;流转记录完整时,托盘的位置和使用状态可以核验。
从法律属性看,托盘是可以转让、可以登记的动产。融资租赁公司购买托盘后出租给使用方,保留所有权并办理融资租赁登记,是托盘进入金融体系的主要入口(动产融资统一登记公示系统)。
二、托盘质押的估值与质押率
托盘的估值口径比钢材、粮食简单,但也要有依据。单价按材质和规格确定,木托盘便宜、塑料托盘贵,二手托盘的残值取决成色和剩余寿命。
质押率要看处置能力。托盘是通用载具,二手市场有流动性,处置比专用设备容易,质押率可以给得比专用设备高一些;但托盘的个体价值低、数量大,清点和保管的成本不低,质押率也要留出这部分空间。托盘融资的估值方法,多采用单价比数量再打折扣的做法,很少对单块托盘单独评估。
三、融资租赁是把托盘金融化的主要方式
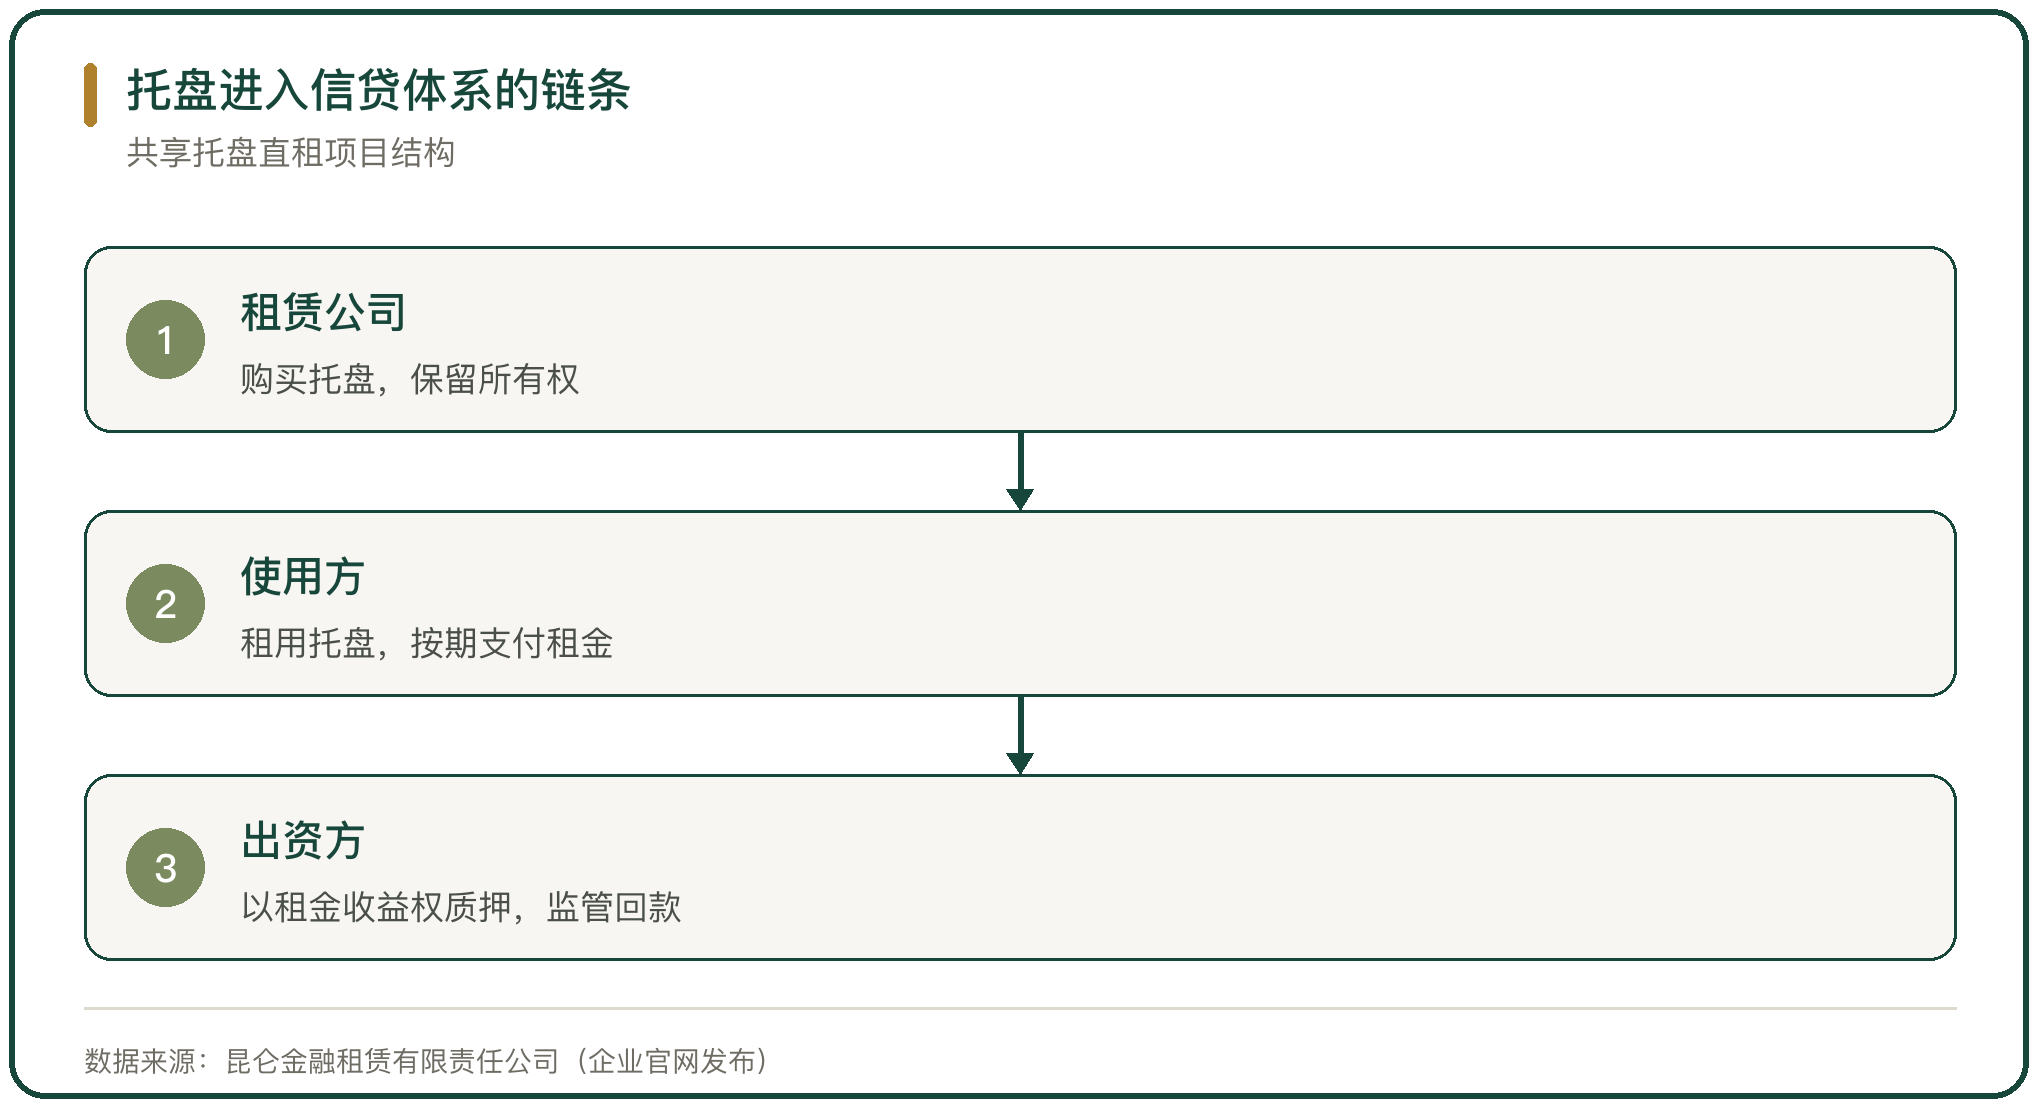
融资租赁是托盘金融化的主要方式,分直租和回租。直租是租赁公司按使用方的选择购买托盘,出租给使用方,期满后按约定处理;回租是使用方把自有托盘卖给租赁公司再租回来,盘活存量资产。
这两种方式的所有权安排不同。直租下托盘的所有权在租赁公司,回租下所有权也转移给租赁公司,使用方保留使用权。2025 年 8 月,昆仑金融租赁完成上海乐橘云果包装技术有限公司共享托盘直租项目的首笔 3000 万元放款,总额度 1.5 亿元(昆仑金融租赁有限责任公司,企业官网发布)。
四、托盘质押的确权难在哪里
托盘质押的核心难点是确权。托盘的个体价值低、数量大,很难像设备一样逐台登记编号;同一规格的托盘外观一致,离开现场就难以分辨归属。
确权不清会带来重复质押。同一批托盘在多家机构分别质押,各出资方在登记时看到的都是若干片塑料托盘,无法判断是不是同一批(动产融资统一登记公示系统)。托盘没有唯一标识时,质押登记的担保物描述只能写数量、规格和存放地点,核对依赖现场盘点和台账。
五、登记系统的作用与边界
动产和权利担保统一登记改变了托盘质押的可公示性。2021 年 1 月 1 日起,中国人民银行征信中心的动产融资统一登记公示系统承接全国动产和权利担保统一登记职责,融资租赁、保理、应收账款质押等业务都在这个系统登记(中国人民银行征信中心)。
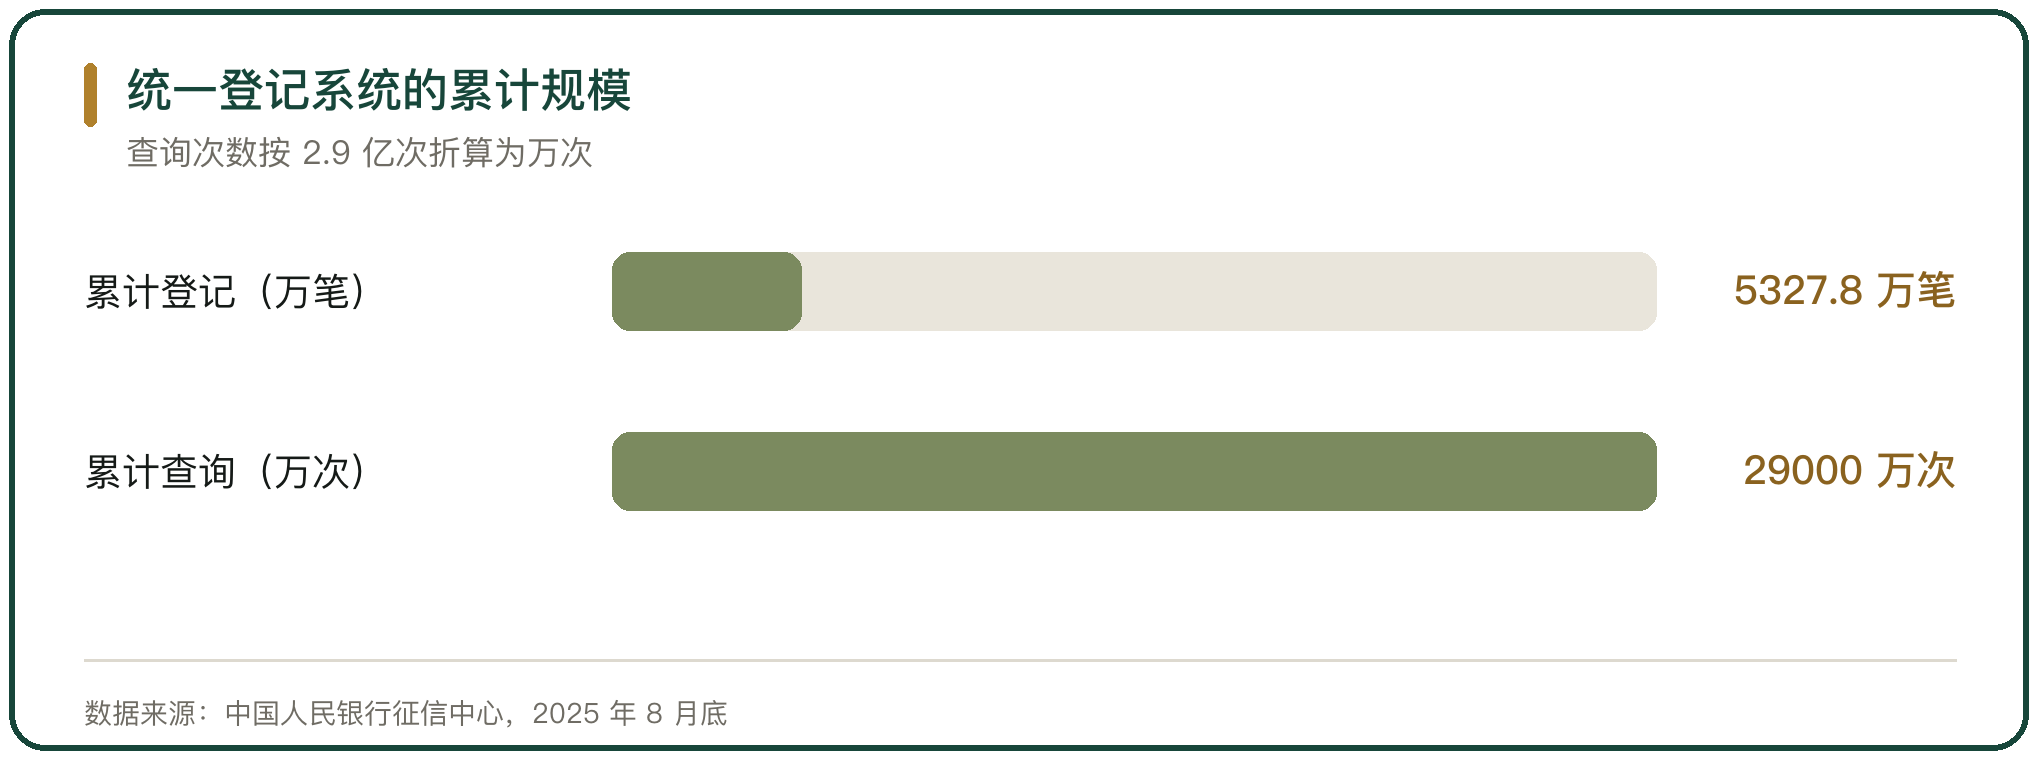
登记的作用是公示和排序。登记由担保权人自行办理,内容包含担保人和担保权人信息、担保物描述、登记期限,登记机构只做形式审查,真实性由当事人负责(中国人民银行征信中心)。2025 年 6 月系统升级后,新增了财产要素详情标准化模板,用户可以上传担保财产的标准要素信息,增强担保物的可识别性。2025 年 8 月底,统一登记系统累计登记 5327.8 万笔、查询 2.9 亿次(中国人民银行征信中心)。
六、托盘质押与仓单质押的差别
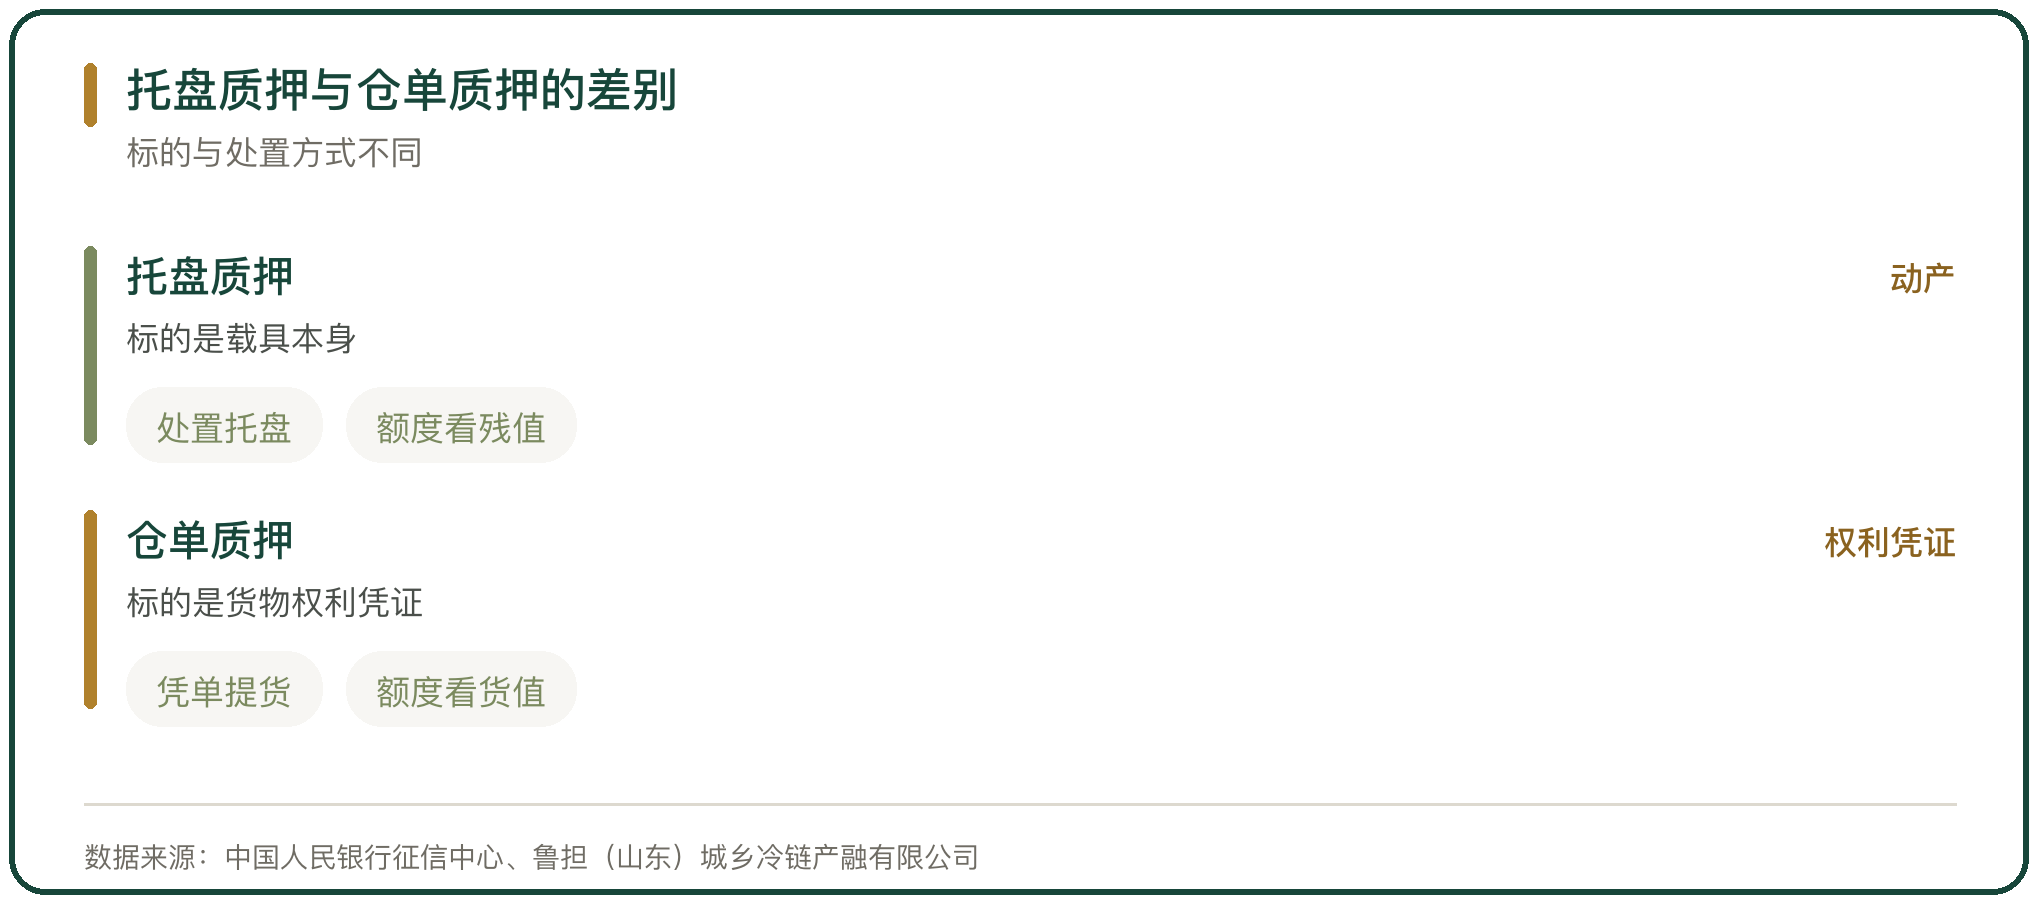
托盘质押和仓单质押指向不同的标的。仓单质押的标的是仓储货物的权利凭证,凭仓单可以提货,权属清晰;托盘质押的标的是托盘本身,处置的是载具,对应的价值要低得多。
农产品领域更常用仓单质押。鲁担(山东)城乡冷链产融有限公司搭建金融监管仓平台,用电子仓单质押累计撬动近 7 亿元信贷,与莱商银行合作的产融e贷单户额度突破 1000 万元(齐鲁晚报网,2026 年)。仓单指向货物价值,托盘指向载具价值,两者的额度、期限和风控逻辑都不一样。
七、共享托盘租赁的融资案例
共享托盘租赁是托盘金融的落地形态。服务商持有托盘池,向多类客户出租,租金现金流稳定,容易做成融资的还款来源。
上海乐橘云果包装技术有限公司经营共享托盘租赁,为石化装置提供循环包装和再生材料服务,与中石油、中石化有业务合作。昆仑金融租赁的直租项目由上海乐橘科技有限公司提供保证担保,昆仑金租取得乐橘云果应收中石油广西石化共享托盘租赁服务费的第一顺位质押担保,并在昆仑银行上海国结中心设立监管账户(昆仑金融租赁有限责任公司,企业官网发布)。
这笔业务把托盘的所有权、租金收益权和监管账户连在一起,是托盘进入信贷体系的完整样本。
八、应收账款与租赁费质押
租赁费收益权是托盘融资的常见增信方式。托盘租赁合同的租金是持续、可预期的现金流,把这笔应收款的收款权质押给出资方,能在托盘本身以外多一层保障。
质押的关键是账户监管。租金要先进入受监管的账户,再按约定划转,出资方才能掌握现金流的实际走向。昆仑金租的共享托盘直租项目,就是在昆仑银行上海国结中心设立相应监管账户,把租金回款纳入监管(昆仑金融租赁有限责任公司,企业官网发布)。现金流可控,托盘资产的融资才可控。
九、资产证券化与收益权融资
把多笔托盘租赁的租金打包,可以做成资产支持证券。底层资产是分散的租赁合同,现金流稳定,理论上适合资产证券化。
这条路径要跨过两道门槛。一是底层资产的真实性,托盘的数量、编号、租赁合同、回款记录要能对得上;二是资产的独立性和可执行性,托盘分散在全国各地的仓库里,违约时能否顺利收回并处置,决定了证券的偿付能力。托盘证券化能不能扩大规模,取决于这两道门槛能不能被技术手段降低。
十、托盘金融创新的判断口径
判断托盘金融创新的成色,看 3 点:确权手段,托盘有没有唯一标识和可核的流转记录;现金流结构,租金收益权是不是进入了受监管的账户;处置路径,违约时托盘能不能被找到、收回和变现。
三者缺一,融资就退回到凭主体信用授信。有标识、有监管、能处置,托盘才算真正的质押物,否则登记里的担保物描述只是一句笼统的表述。



写点看法