

禽肉与冻品进口经营
一、进口量跌去 30%
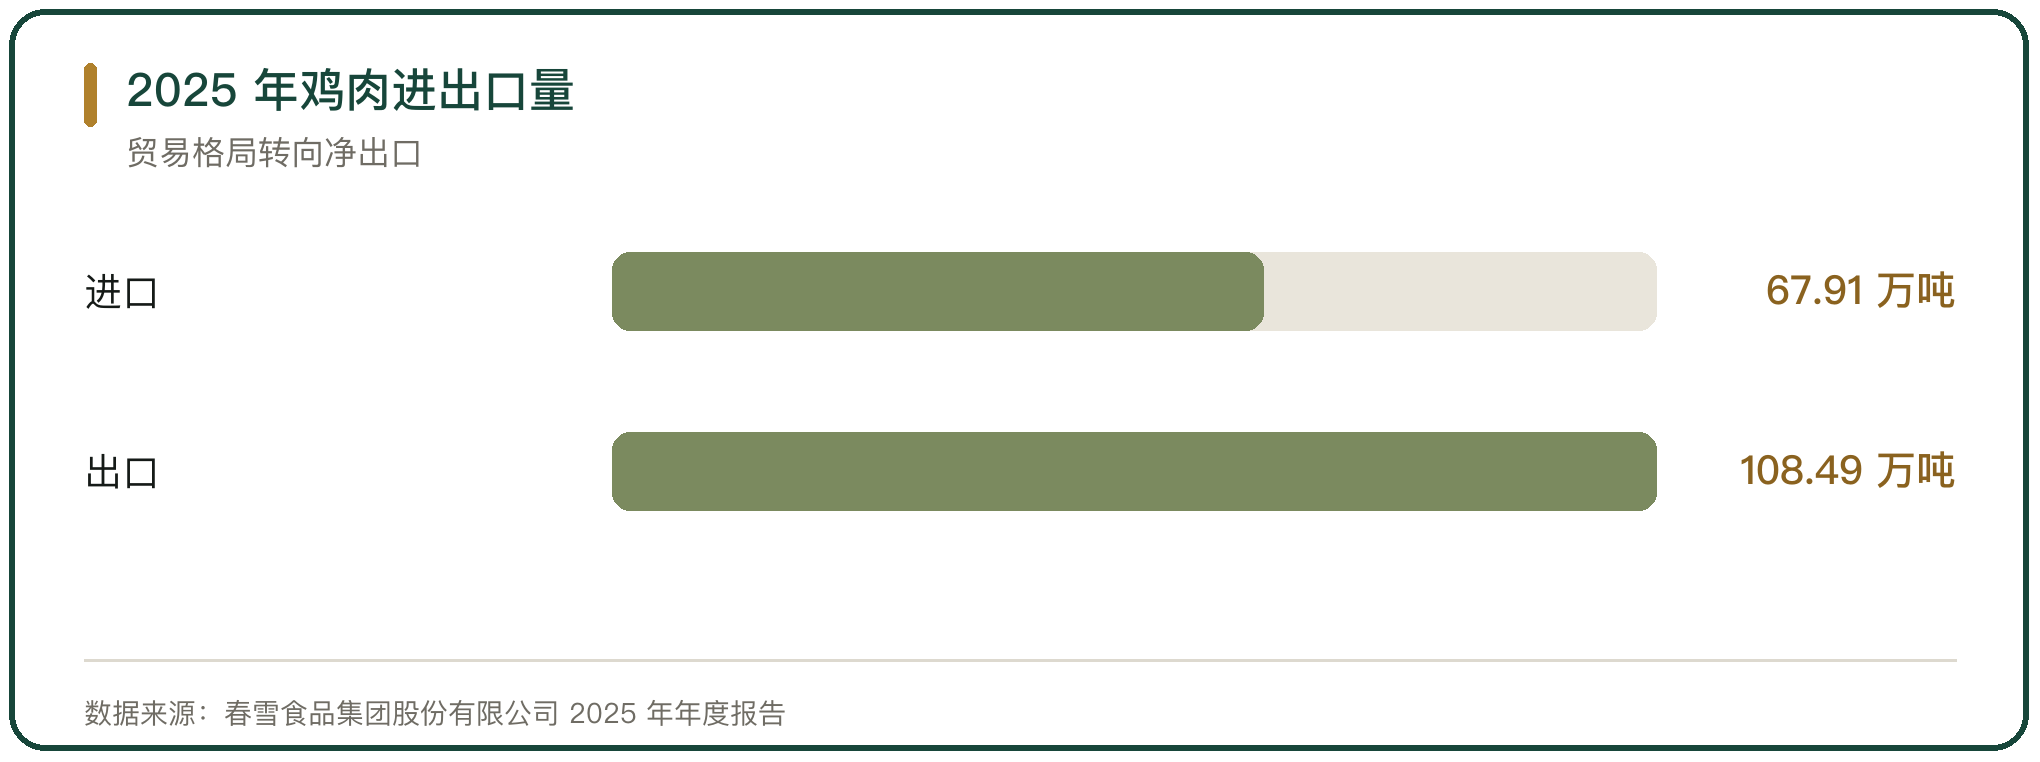
2025 年中国鸡肉进口量 67.91 万吨,同比下降 30.06%;进口额 22.3 亿美元,同比下降 28.5%(春雪食品集团股份有限公司 2025 年年度报告)。
12 月是全年最弱的 1 个月。2025 年 12 月鸡肉进口量 2.84 万吨,环比增长 2.32%、同比下降 70.29%(博亚和讯)。
进口回落的两个原因:一是国内白羽肉鸡产能扩张,供给已经能覆盖消费;二是全球禽流感疫情影响了主产国的发货(春雪食品集团股份有限公司 2025 年年度报告)。
2025 年中国白羽肉鸡屠宰量达到 92.94 亿羽,较 2024 年同比增长 7.49%(卓创资讯)。
二、来源结构里巴西掉、俄罗斯升
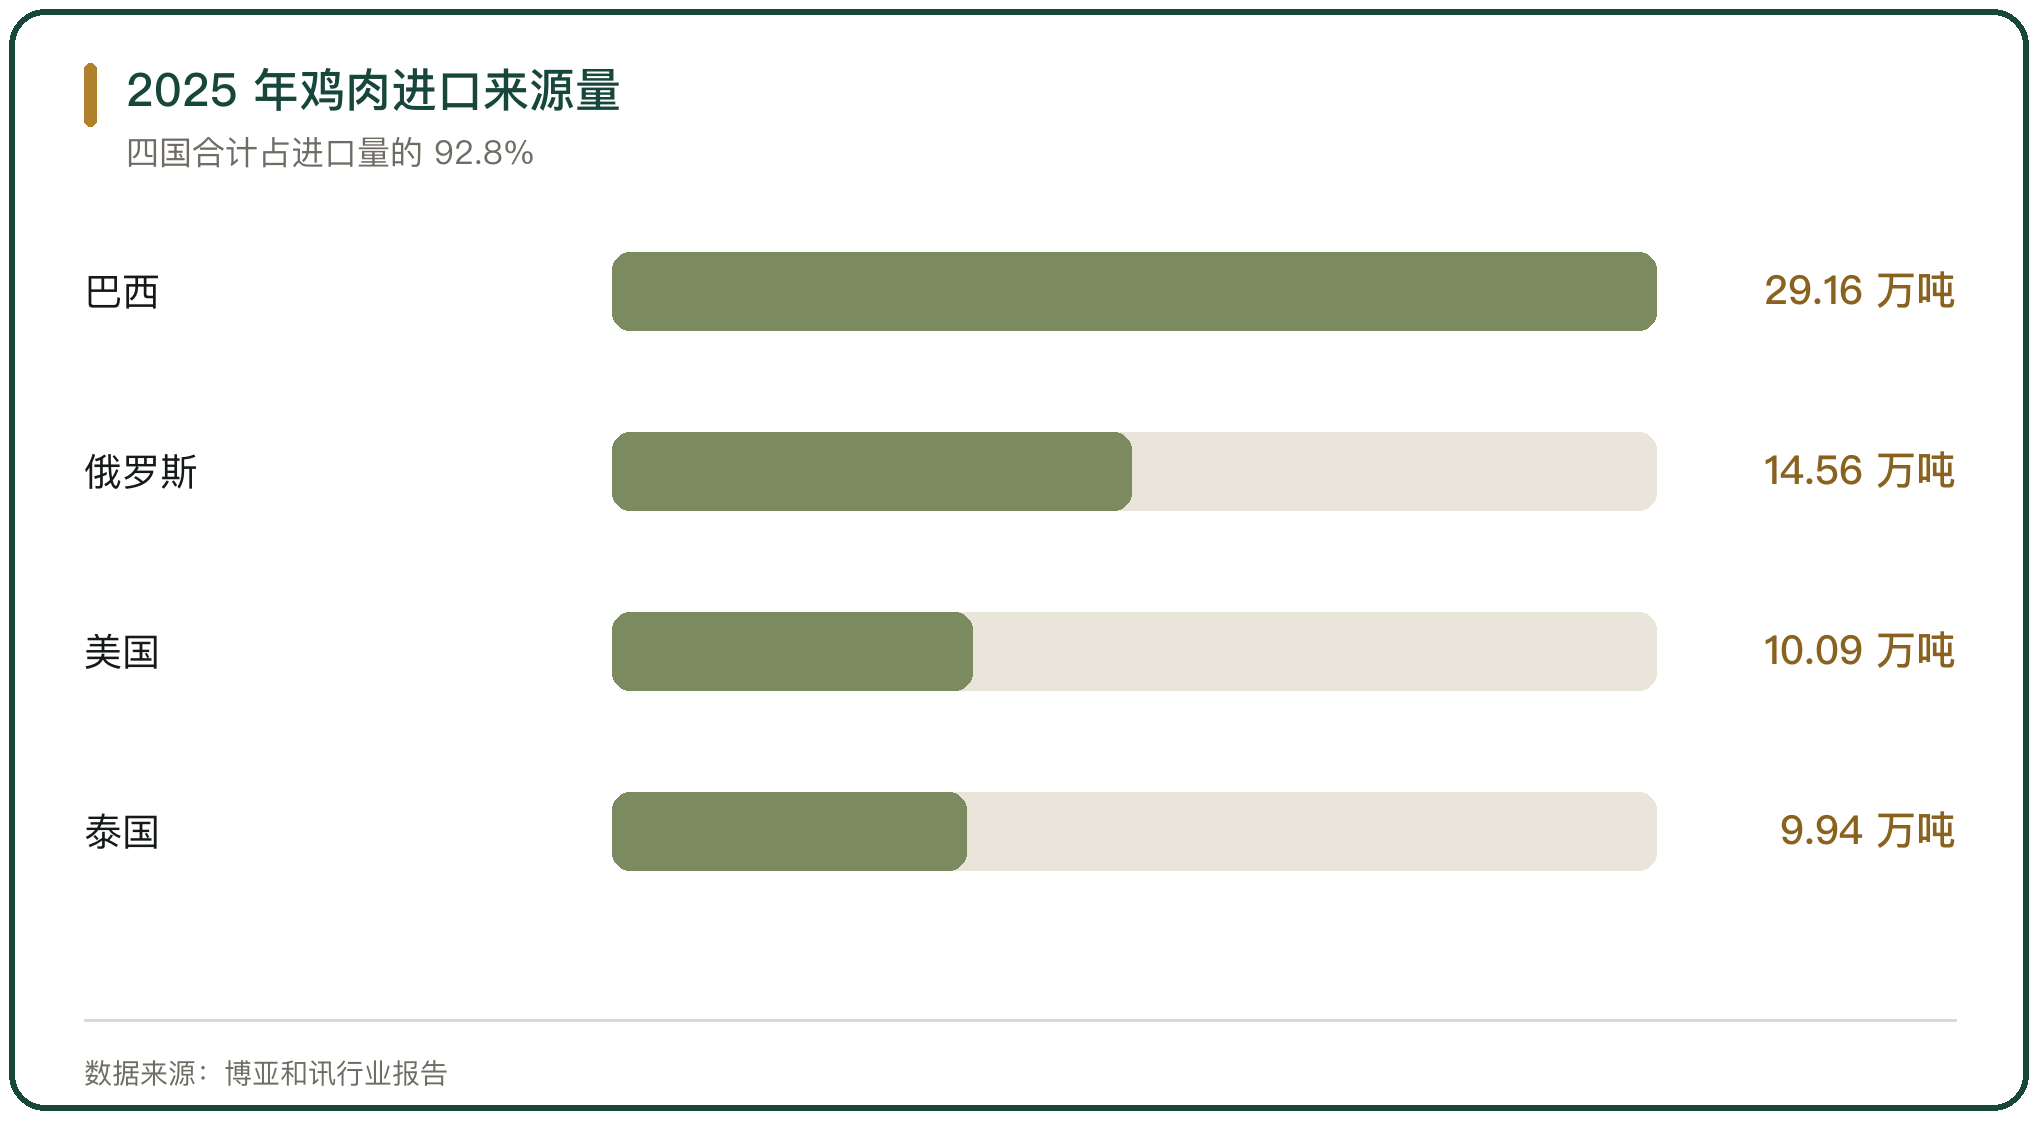
巴西仍是第一来源国,但掉幅最大。2025 年 1 至 12 月自巴西进口鸡肉 29.16 万吨,同比下降 47.79%(博亚和讯)。
俄罗斯在补位。自俄罗斯进口鸡肉 14.56 万吨,同比增长 13.48%;自美国进口 10.09 万吨,同比下降 3.92%;自泰国进口 9.94 万吨,同比下降 11.83%(博亚和讯)。
12 月的结构已经变了。当月最大来源国是俄罗斯,进口量 1.18 万吨、占比 41.5%;美国 0.76 万吨、占比 26.9%;泰国 0.52 万吨、占比 18.4%(博亚和讯)。
进口来源国合计 13 个,除上述四国外,还包括白俄罗斯、智利、乌兹别克斯坦、吉尔吉斯斯坦等(博亚和讯)。
三、巴西禽流感禁令的半年
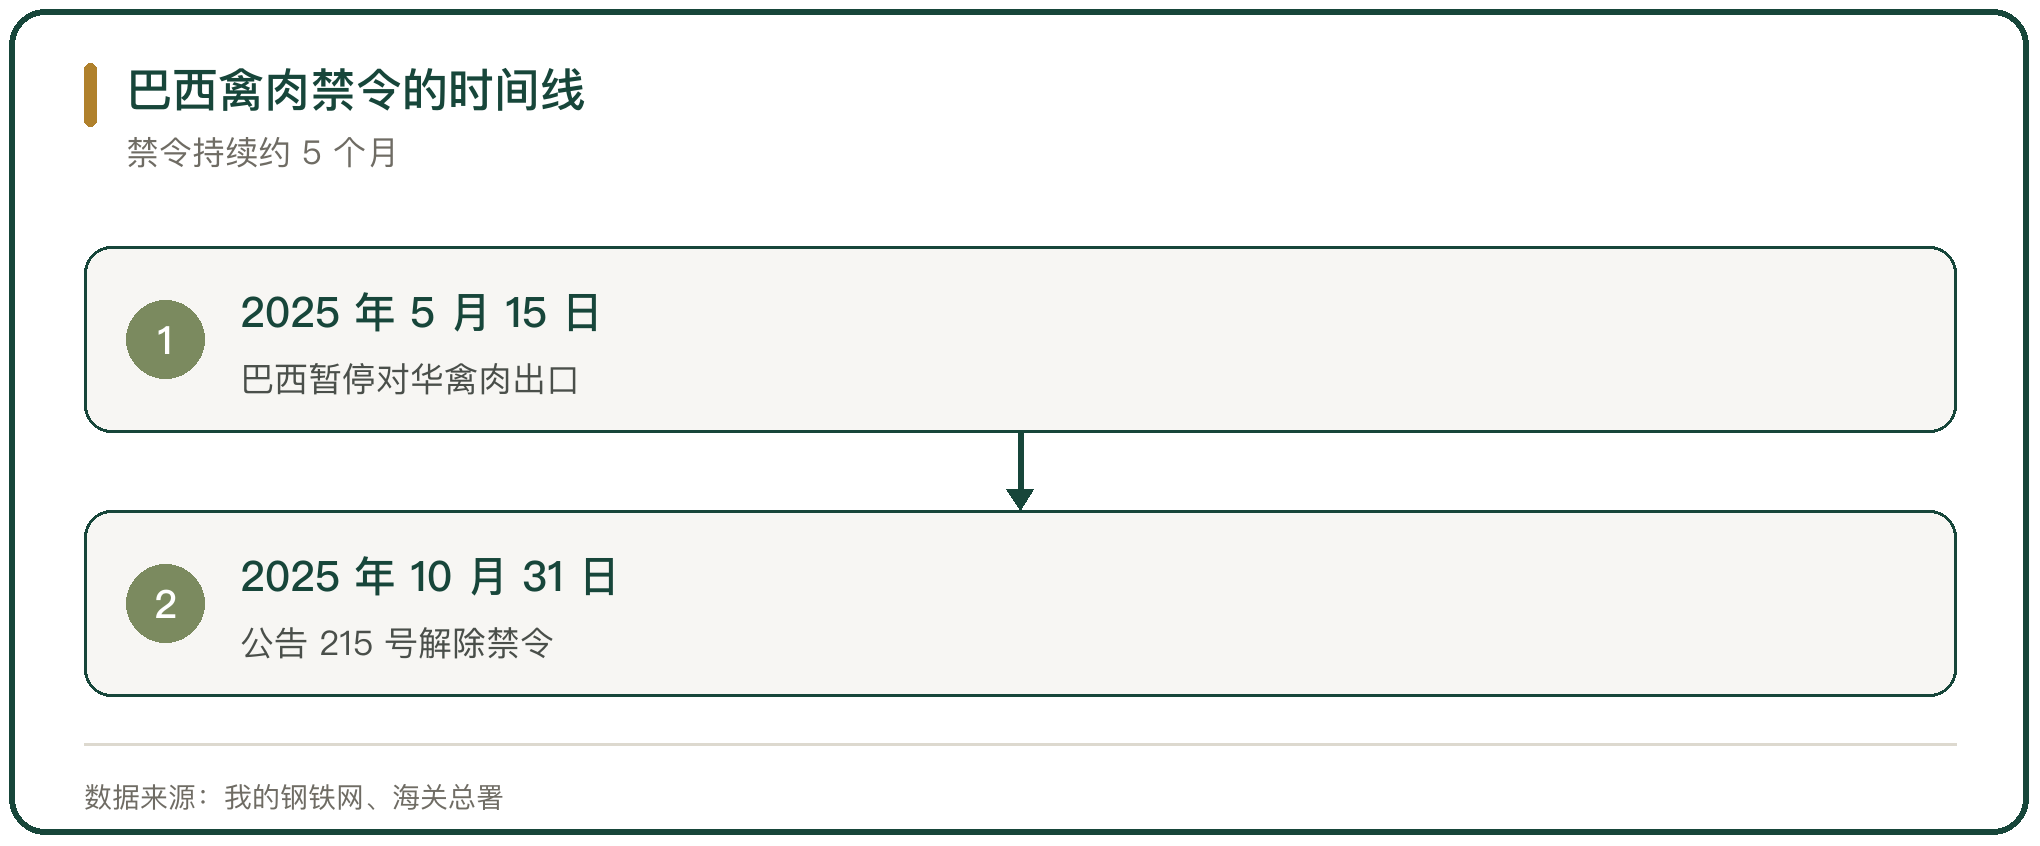
2025 年 5 月 15 日,巴西农业和畜牧业部宣布暂停对中国的禽肉出口,暂定为期 60 天(我的钢铁网)。
此前巴西是中国最大的鸡肉来源国。2025 年 1 至 5 月,中国从巴西进口鸡肉 22.8 万吨,为巴西创收 5.46 亿美元(巴西动物蛋白协会)。
禁令解除得比较晚。2025 年 10 月 31 日,海关总署、农业农村部发布公告 2025 年第 215 号,根据风险分析结果,自公告发布之日起解除巴西高致病性禽流感疫情禁令;海关总署、农业农村部 2025 年联合公告第 107 号同时废止(海关总署)。
但恢复供应需要时间。巴西方面的出货在四季度才逐步重启,全年的份额缺口由俄罗斯、美国、泰国补上。
四、进口结构以爪子翅膀为主
禽肉进口的品类结构长期稳定,以杂碎类为主。
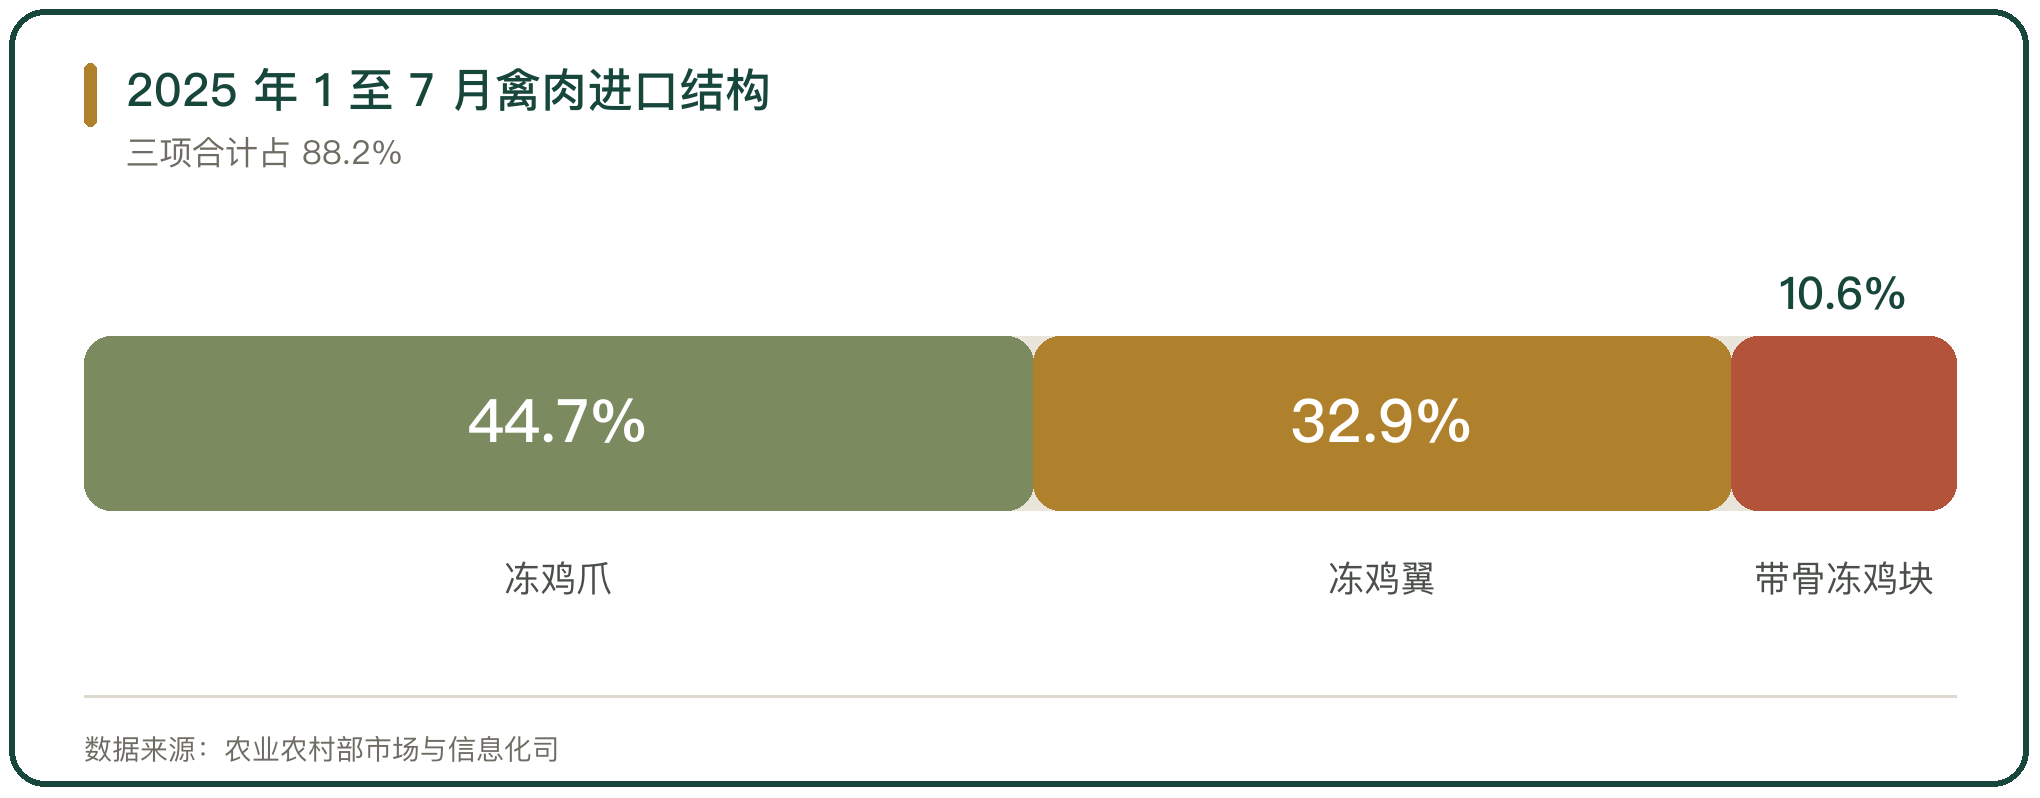
爪翅占 90% 左右。2025 年 1 至 7 月,主要进口产品为冻鸡爪(占进口总量的 44.7%)、冻鸡翼(32.9%)、带骨冻鸡块(10.6%),合计占 88.2%(农业农村部市场与信息化司)。
为什么是爪子。国内消费者对禽肉杂碎的需求较高,而国内生产的杂碎供给不足以满足需求,冻鸡爪和冻鸡翅是餐饮市场的热门产品(报告大厅)。
整肉不需要进口。国内禽肉整肉供给已经完全满足国内需求,杂碎品类的缺口通过进口补充(报告大厅)。
五、鸡爪这条细分线
鸡爪是进口禽肉里最有说头的一条线。
俄罗斯第一次超过巴西。2025 年中国从俄罗斯进口鸡爪约 10.9 万吨,较 2024 年增长约 10%,出口额约 3.27 亿美元;同期巴西对华鸡爪出口收入约 3.26 亿美元,泰国、美国和白俄罗斯分列第三至第五(俄罗斯媒体援引中国海关数据)。
供应端的扰动不止一次。2025 年 8 月,17 家泰国工厂因兽药残留问题被暂停输华,日均减少约 120 吨优质鸡爪供应(河南畜牧兽医信息网)。
进口爪翅的供应减少,直接推高了国内爪翅价格,也延缓了国产爪翅类的下跌速度(我的钢铁网)。
六、冻品经营靠的是冷链与渠道
冻品禽肉的经营,拼的是冷链和分销。
进口货物到港后要在指定监管场地查验。进口肉类须从具有海关总署公布的指定监管场地的口岸进境,被抽中查验的货物须存放在冷链查验与储存一体化设施内(中国海关)。
分销靠批发市场加餐饮渠道。冻鸡爪、冻鸡翼主要流向卤味、火锅和食品加工厂,这些客户对价格敏感但对稳定供货更看重。
深加工在提高附加值。国内头部企业把生鸡肉做成深加工制品,圣农发展 2025 年深加工肉制品销售量 44.76 万吨,同比增长 41.25%(福建圣农发展股份有限公司 2025 年年度报告摘要)。
七、出口在 2025 年彻底转了向
进口降、出口增,是 2025 年禽肉贸易最清楚的一条线。
出口量破百万吨。2025 年中国鸡肉出口量增至 108.49 万吨,同比增长 40.87%(福建圣农发展股份有限公司 2025 年年度报告摘要)。
出口价格有优势。国内禽肉产品的价格比发达国家低 15% 到 20%,在东南亚、中东等市场具备价格优势(报告大厅)。
出口结构在优化。进口以爪翅为主,出口以鸡胸肉、鸡腿肉、冻鸡块肉为主,2025 年 1 至 12 月鸡胸肉出口总量 67.61 万吨、占出口总量的 62.33%(福建圣农发展股份有限公司 2025 年年度报告摘要)。
八、国内供给扩张是根因
进口回落不是需求变弱,是国内产能顶上来了。
产量连续增长。2025 年白羽肉鸡出栏量再创新高,全年出栏量同比增长 8.9%,规模企业加速全产业链布局(博亚和讯)。
企业规模在扩大。2025 年圣农发展营业收入首次突破 200 亿元、达到 200.94 亿元,同比增长 8.12%;归母净利润 13.80 亿元,同比增长 90.55%;白羽鸡养殖产能接近 8 亿羽(福建圣农发展股份有限公司 2025 年年度报告摘要)。
市占率在提升。圣农的市占率从 12% 升至 18%(福建圣农发展股份有限公司 2025 年年度报告摘要)。
成本优势来自一体化。全产业链把饲料、育种、养殖、屠宰、深加工串成一条线,减少了各环节的外部交易成本(福建圣农发展股份有限公司 2025 年年度报告摘要)。
九、种源一端的变数
引种渠道在 2025 年发生了一次切换。
美国和新西兰暂停。2024 年 12 月美国俄克拉荷马州和新西兰相继暴发高致病性禽流感,国内从美国和新西兰的祖代鸡进口全面暂停(中国福建三农网)。
法国成为主要通道。2025 年 3 月起国内恢复从法国引种,上半年共引种 17 次;2025 年 1 至 8 月自法国引种量达 27.65 万套,占进口总量的 64.9%(卓创资讯)。
全年更新量仍在增长。2025 年中国白羽祖代种鸡更新量达 157.4 万套,同比增长 4.9%,主要靠国内自繁补上了进口缺口(三个皮匠报告)。
国产种源在顶上。2025 年 1 至 8 月国产品种自繁量达 23.92 万套、占比 30.4%(河南畜牧兽医信息网)。
十、禽肉与冻品进口的落点
禽肉这条链在 2025 年完成了一次身份转换:从进口补充转为出口导向。
2025 年的图景是进口大降、出口大增。鸡肉进口 67.91 万吨、同比下降 30.06%,出口 108.49 万吨、同比增长 40.87%(春雪食品集团股份有限公司 2025 年年度报告、福建圣农发展股份有限公司 2025 年年度报告摘要)。
冻品爪翅这条线不会消失。国内消费对冻鸡爪、冻鸡翼的需求长期稳定,进口来源从巴西转向俄罗斯、美国、泰国,价格由全球禽流感和工厂注册资质决定(报告大厅)。
决定长期走向的是国内产能。白羽肉鸡出栏量每年增长,供给弹性足够大,进口只能作为结构性补充存在。



写点看法