

黄羽鸡与白羽鸡的渠道分化
一、黄羽鸡与白羽鸡的出栏规模
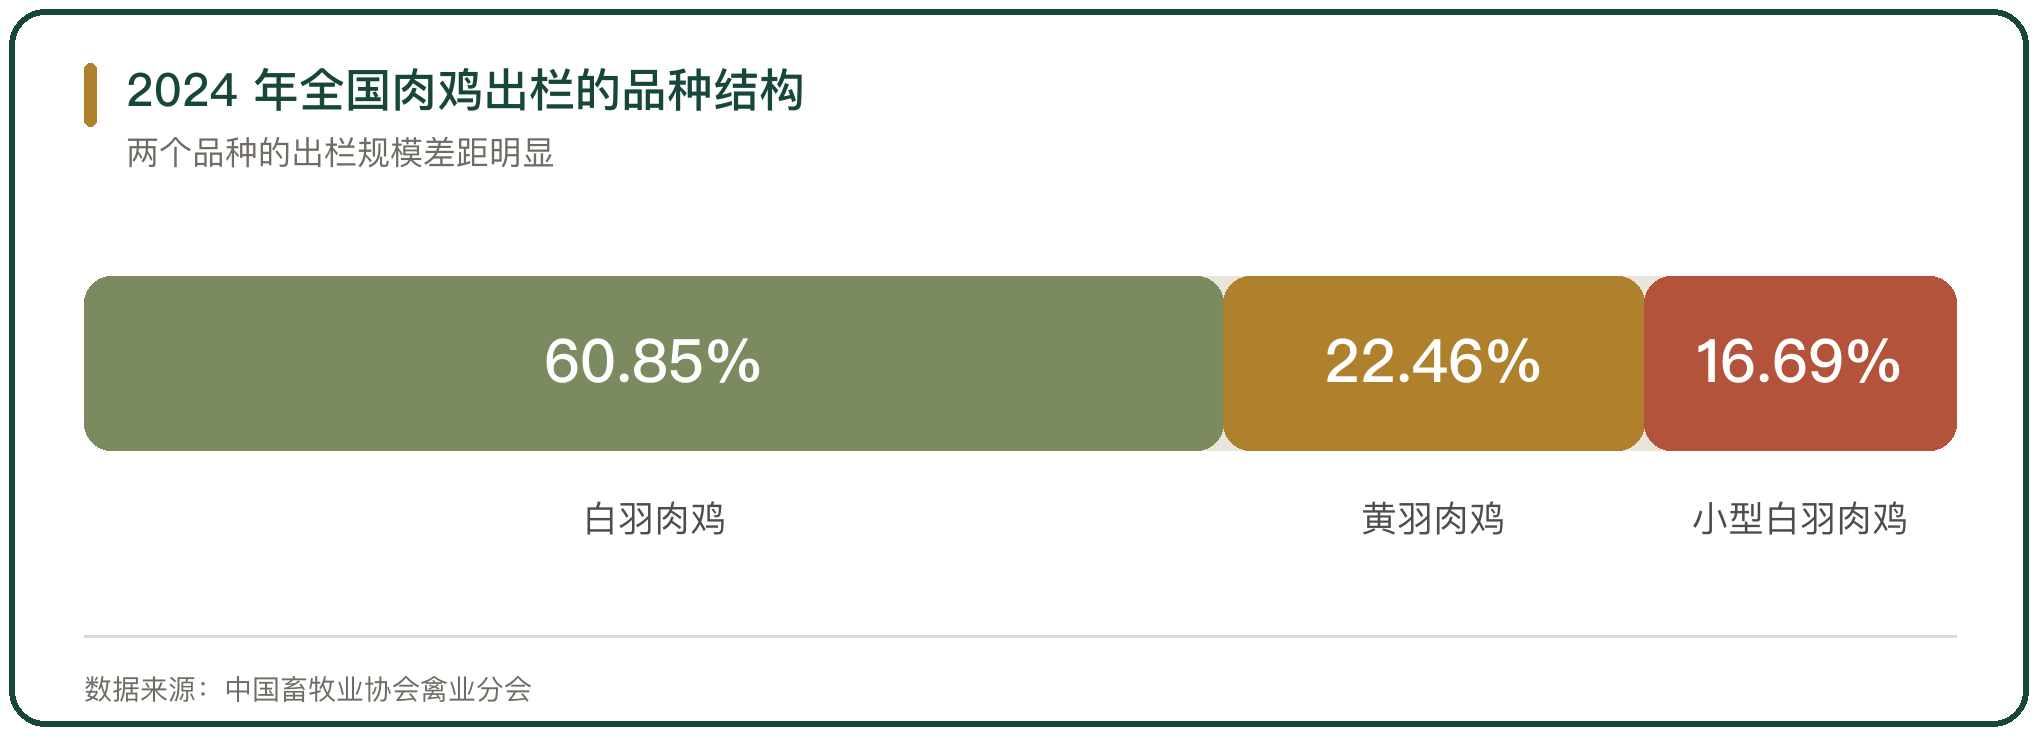
两个品种的出栏规模存在明显差距。中国畜牧业协会禽业分会的口径是,2024 年全国肉鸡出栏 148.42 亿只,其中白羽肉鸡 90.31 亿只、占 60.85%,黄羽肉鸡 33.34 亿只、占 22.46%,小型白羽肉鸡 24.77 亿只、占 16.69%。
两个品种在养殖端就分了路。白羽鸡生长快、饲料转化率高,适合工厂化养殖与集中屠宰;黄羽鸡饲养周期长、肉质紧实,适合中式烹饪,养殖区域集中在广东、广西、江苏等地。品种特性决定了出栏后的流通形态。
二、白羽鸡的屠宰与分割品结构
白羽鸡进入加工环节后按部位拆分。胸、腿、翅、爪与骨架分别成件,胸肉进入西式快餐与调理品,翅与爪进入零售与卤味,骨架进入宠物食品与汤料。2024 年全国白羽肉鸡屠宰量为 85.5 亿只,山东以 36.7 亿只的宰杀量居首,占全国总量的 42%。
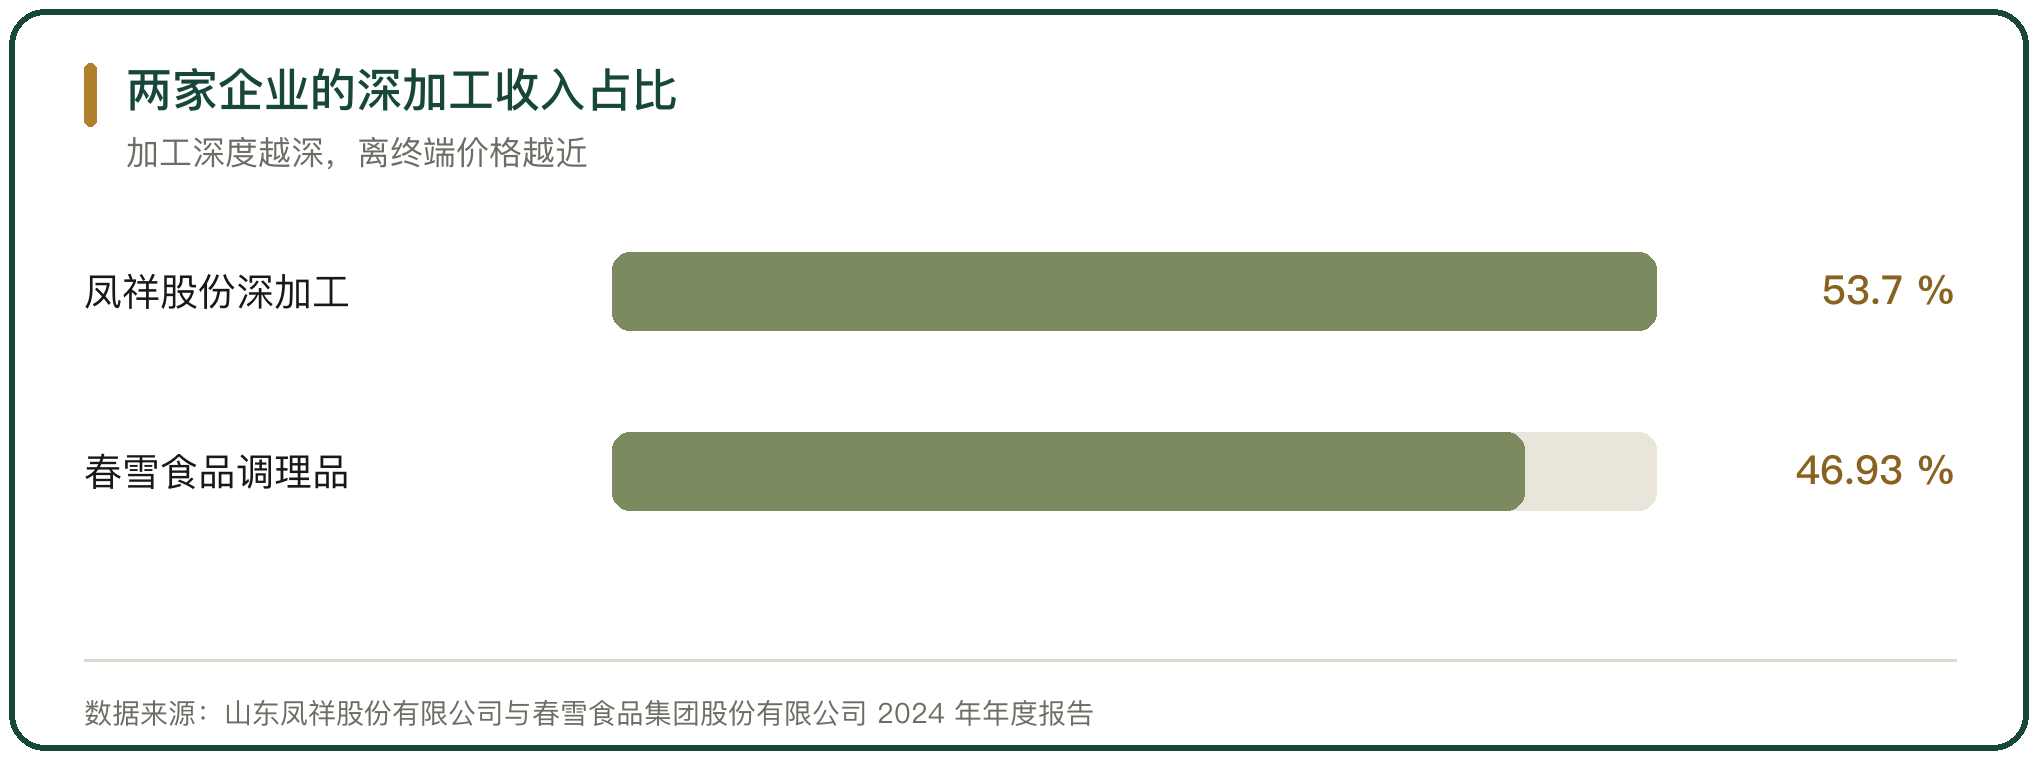
深加工把白羽鸡的价值往上抬。凤祥股份 2024 年的深加工鸡肉制品收入占公司总收入的 53.7%,产品从生鲜分割延伸到即食鸡胸肉;春雪食品 2024 年的调理品收入与生鲜品收入基本持平,调理品占营业收入的 46.93%。加工深度越深,企业离终端价格越近。
三、白羽鸡的餐饮与食品加工渠道
白羽鸡的主要去向是餐饮与食品加工。分割品与调理品作为半成品食材供应连锁快餐、团餐与食品工厂,订单批量大、规格稳定、价格以年为单位谈判;另一部分经冷链进入商超,以冷冻分割品与调理品的形式卖给家庭。
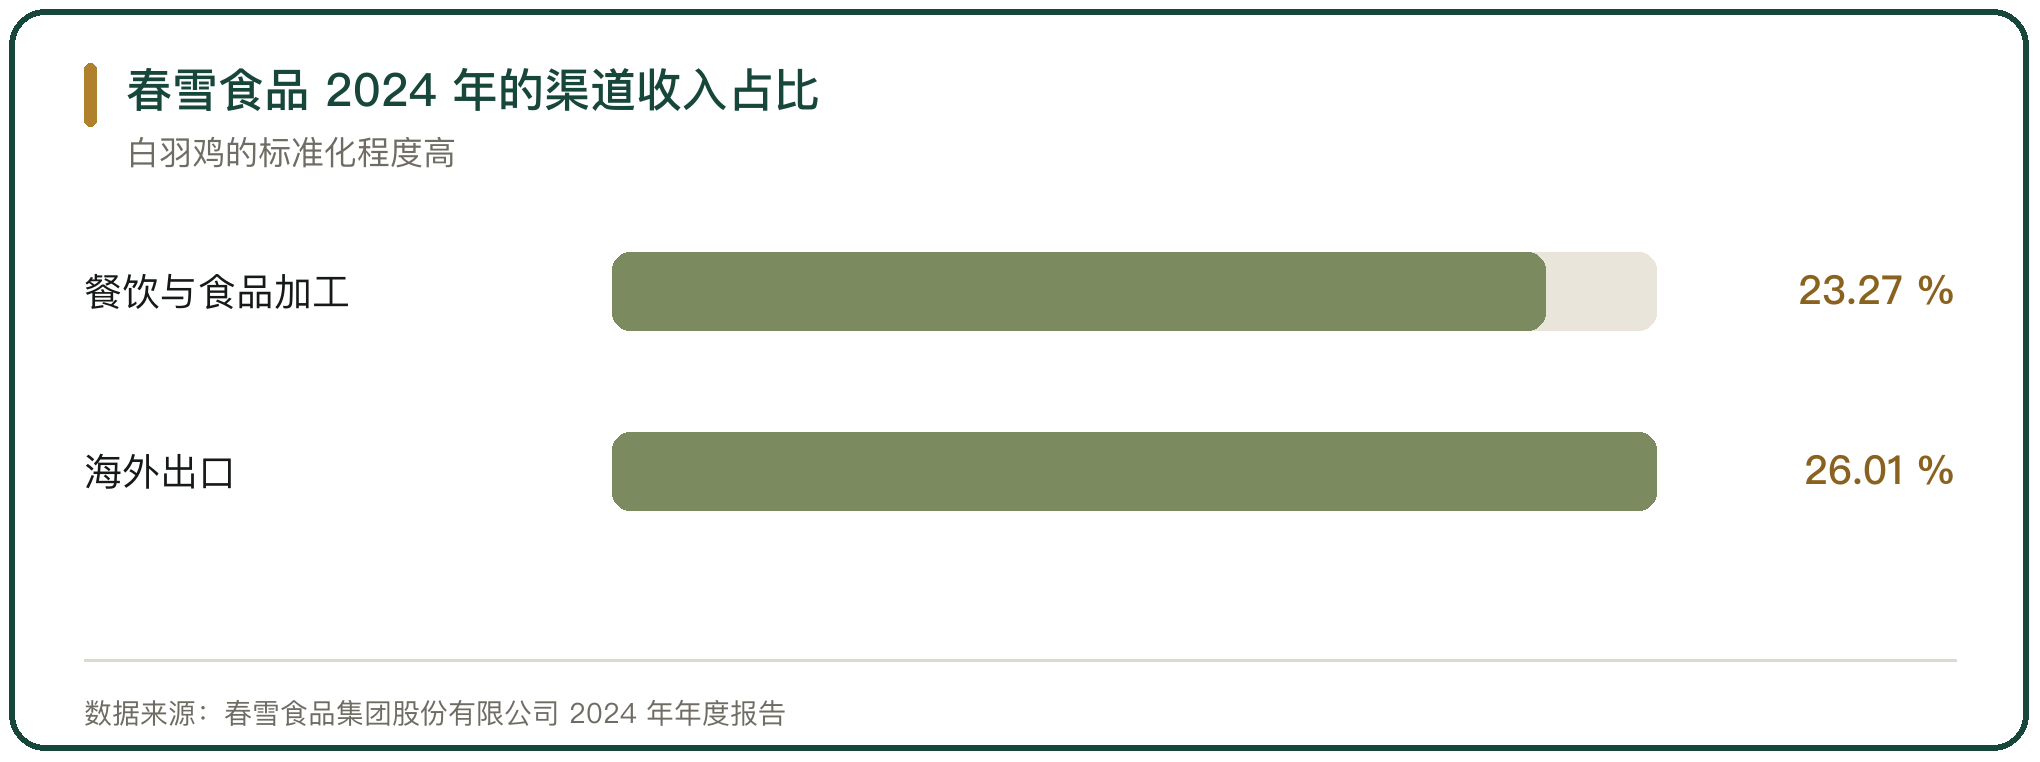
渠道结构在两家企业的报表里能看出来。春雪食品 2024 年的餐饮客户与食品加工客户两项合计占营业收入的 23.27%,海外出口占 26.01%;凤祥股份 2024 年的海外出口收入占公司总收入的 30.5%,产品销往日本、欧盟、韩国等市场。白羽鸡的标准化程度高,出口与餐饮渠道都能接纳。
四、黄羽鸡的活禽销售传统
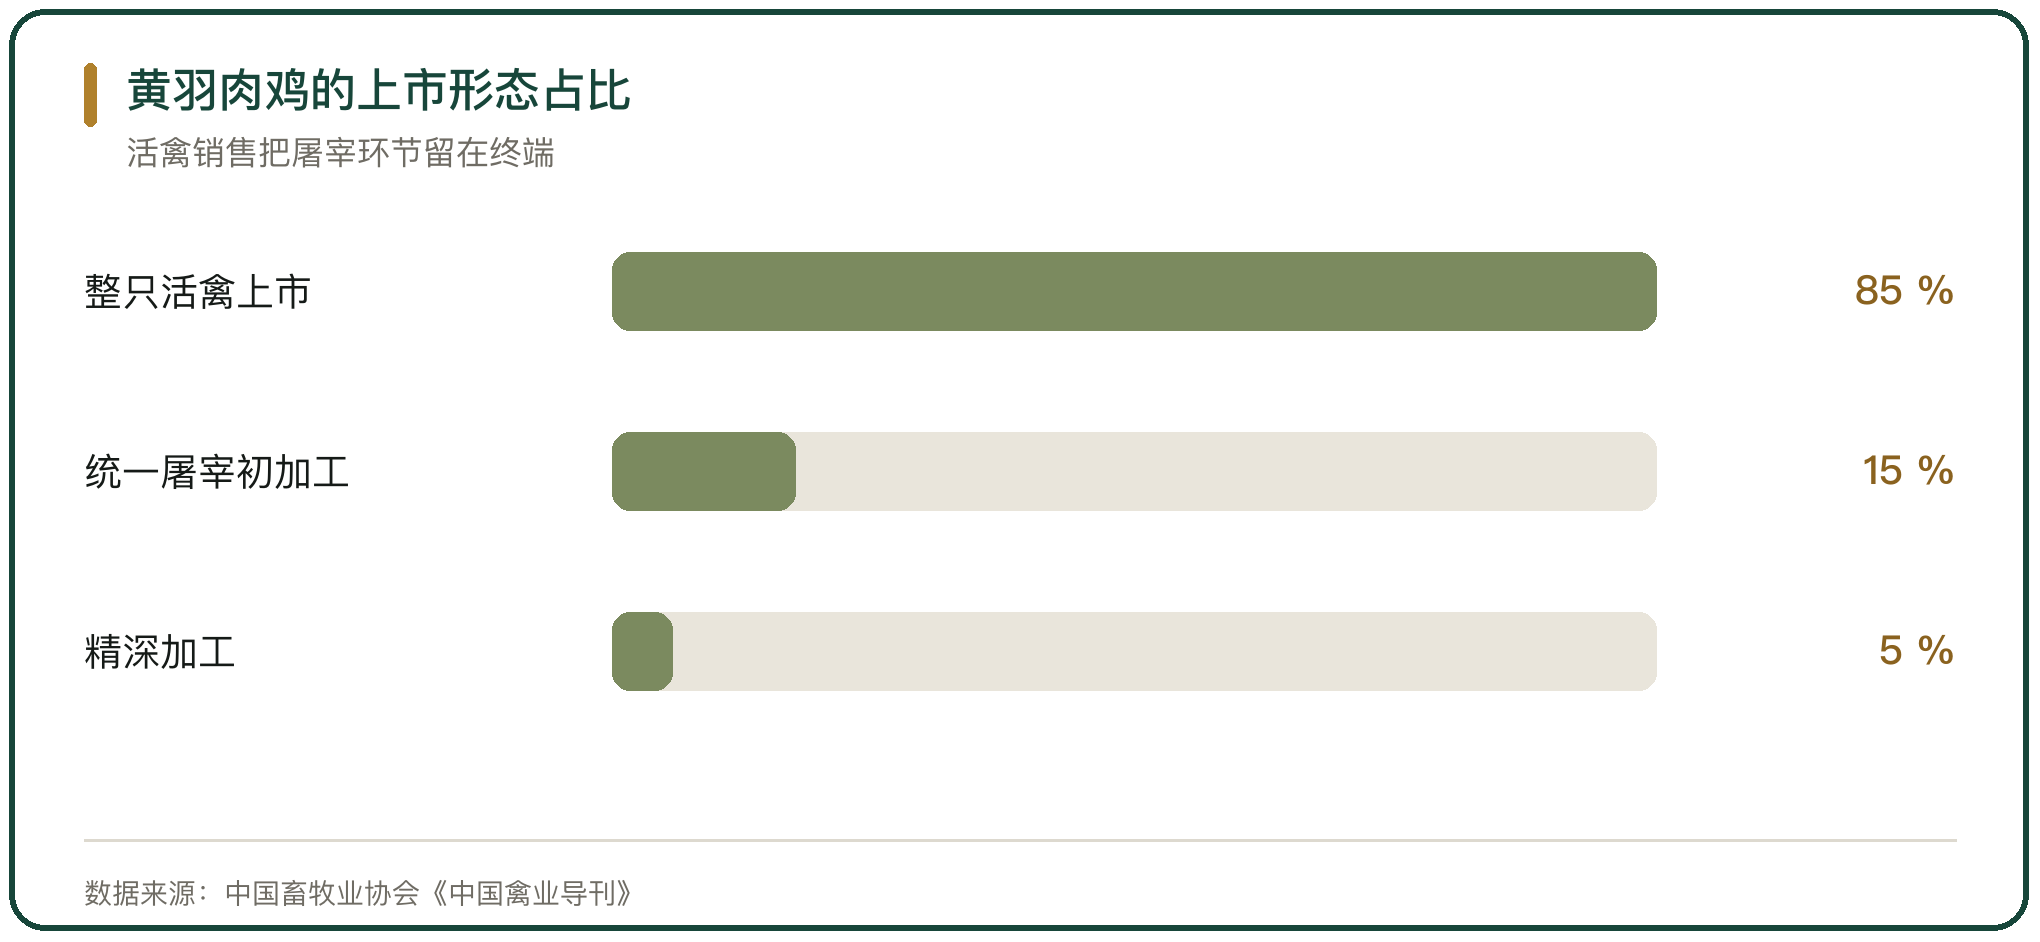
黄羽鸡的销售长期以活禽为主。《中国禽业导刊》给出的口径是,黄羽肉鸡出栏上市有 85% 以整只活禽销售为主,统一屠宰初加工率不到 15%,精深加工率不足 5%。活禽销售把屠宰环节留在终端,消费者按外观与活力挑选。
活禽销售的链条短,环节也散。养殖户经产地经纪人把活鸡送到批发市场,再由档口分销到农贸市场与餐饮门店,中间没有屠宰与分割环节,价格随当天的到货量波动。这种形态对冷链的依赖低,对防疫与档口管理的要求高。
五、活禽限制区与冰鲜上市
活禽限制区把一部分活禽交易挤出城区。江门市江海区人民政府 2024 年 10 月发布通告,把城区人口密集区域纳入活禽经营限制区,禁止活禽交易,实行集中屠宰、冷链配送、生鲜上市;通告自 2025 年起施行,同期蓬江区与新会区发布了同类通告。依据是《中华人民共和国动物防疫法》第二十六条与《广东省家禽经营管理办法》。
限制区改变了流通形态。区内不再设活禽零售市场,农贸市场与超市不得经营与屠宰活禽,商户改售有检疫与检验合格证明的生鲜禽肉。马鞍山市此前也依据《安徽省家禽交易管理办法》推行禽肉产品冰鲜上市。同一品种在不同城市的流通形态因此并不一致。
六、黄羽鸡的冰鲜与熟食渠道
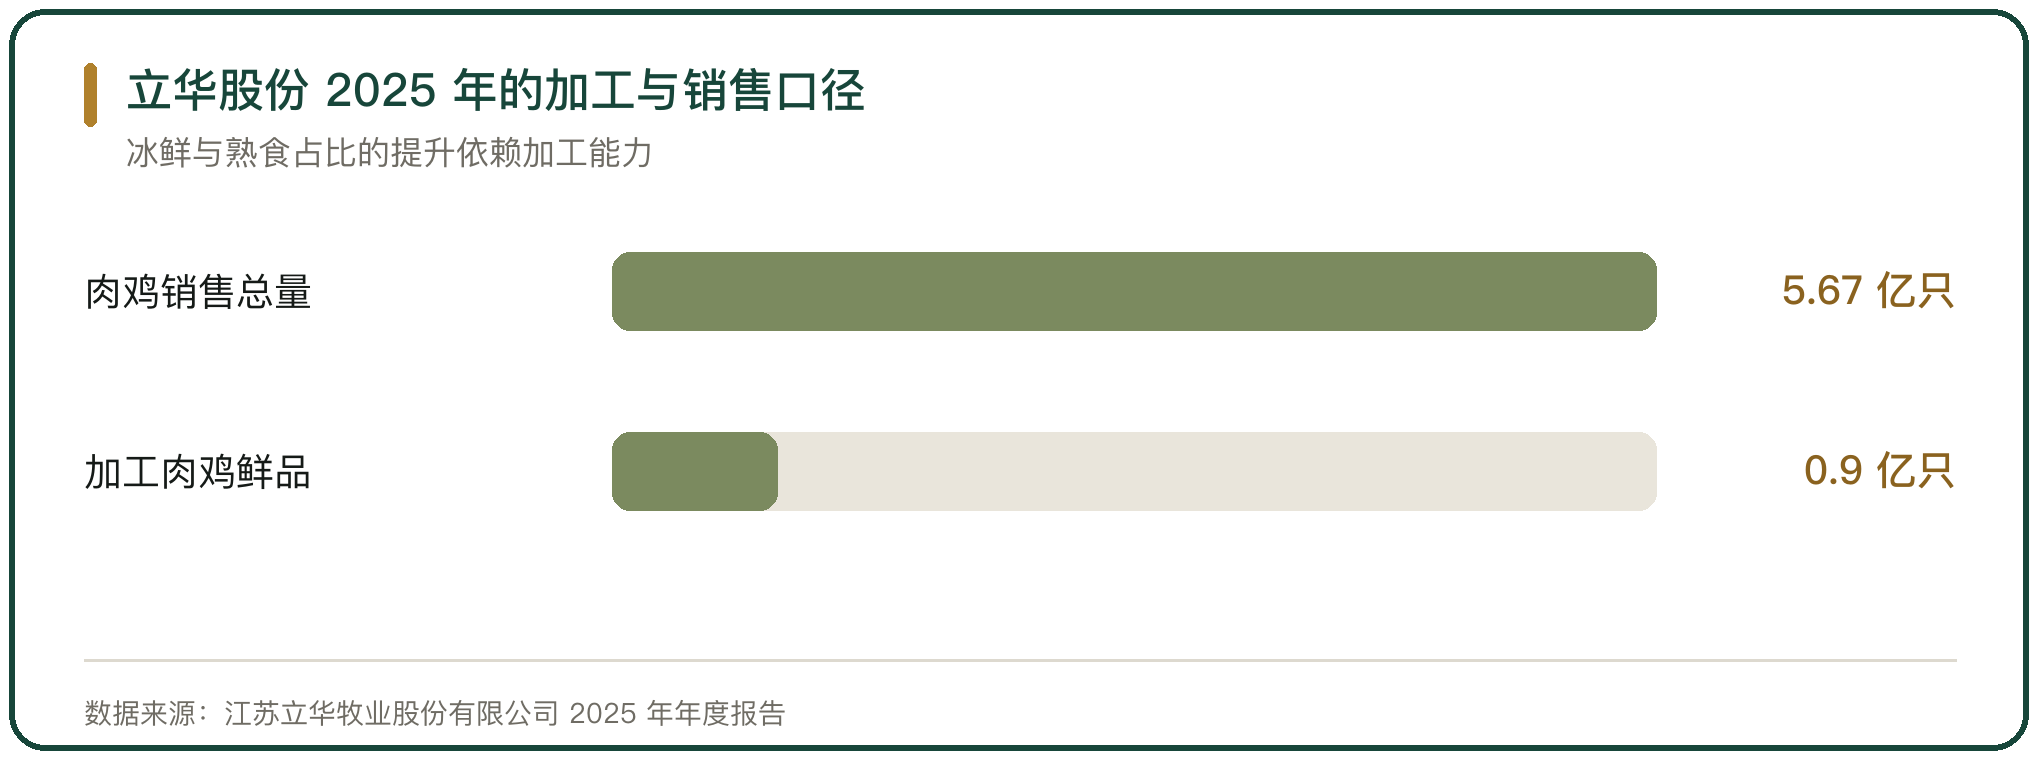
黄羽鸡的冰鲜与熟食渠道在扩张。立华股份 2025 年年度报告披露,公司食品加工板块当年加工肉鸡鲜品约 9000 万只,占肉鸡销售总量的 16%;湘佳股份 2024 年的冰鲜业务收入同比增加 14.87%,活禽业务收入同比下降 10.16%,冰鲜产品通过食品产业园与电商子公司对外销售。
转型的进度由加工能力决定。冰鲜黄羽鸡的冷链要求高于白羽分割品,屠宰、预冷与配送三段都要配套,加工能力不足的企业仍以活禽销售为主。中国畜牧业协会的口径是,2022 年黄羽鸡在预制菜中的使用量占肉鸡总销量的 15%,预计 2025 年提升到 25% 以上。
七、两个品种在电商渠道的差别
电商渠道把两个品种的差别放大了。白羽鸡的电商热销品类以冷冻与调理制品为主,冷冻鸡胸肉与调理翅中的规格统一、保质期长,适合长距离配送;黄羽鸡的电商热销品类以冷鲜整鸡与老母鸡为主,购买者是熟悉中式烹饪的消费者。
年龄结构影响需求的走向。中国畜牧业协会的分析提到,年轻群体更偏好汉堡与炸鸡一类的西式烹饪,18 岁至 24 岁群体的黄羽鸡消费流失率高于其他年龄段。黄羽鸡的电商销售要在细分品类上找需求,把整鸡拆成适合小家庭的规格,或把冰鲜与熟食结合起来。
八、两个品种分化的养殖与成本差异
两个品种的分化根子在养殖环节。白羽鸡的养殖周期在 40 天上下,料肉比低,规模化养殖场的单场存栏量大,成本可以压到较低水平;黄羽鸡的饲养周期从 60 天到 120 天不等,料肉比高,同类成本高于白羽鸡。
成本差异决定了渠道选择。养殖环节成本低的品种适合进入对价格敏感的餐饮与加工渠道,成本高的品种要靠品种特色与品牌支撑价格。立华股份 2025 年的养鸡完全成本为每千克 11.1 元,商品鸡销售均价同比下降 11.90%,黄羽鸡的价格弹性比白羽鸡更大。
九、黄羽鸡与白羽鸡渠道分化的走向
黄羽鸡与白羽鸡的渠道分化沿着加工能力这一条线走。白羽鸡的加工体系成熟,分割品与调理品覆盖餐饮、商超、电商与出口多个渠道,渠道之间的切换成本低;黄羽鸡的加工体系尚在建设,活禽销售仍是主要形态,冰鲜与熟食占比的提升依赖屠宰与冷链的投入。
限制区政策是转型的外部推力。城区禁止活禽交易后,黄羽鸡要在限制区内销售,只能走生鲜或熟食,加工能力不足的养殖企业会把活禽销往限制区以外的市场。禽肉的消费结构在往前推,2025 年猪肉产量占猪牛羊禽肉产量的 58.96%,禽肉产量占比提升到 28.17%,两个品种的渠道格局还会随加工能力的补齐继续调整。



写点看法