

行邮税与综合税的对比
关键词 行邮税跨境电商综合税进境物品进口税完税价格免征税额单次交易限值
一、两套税制的适用边界
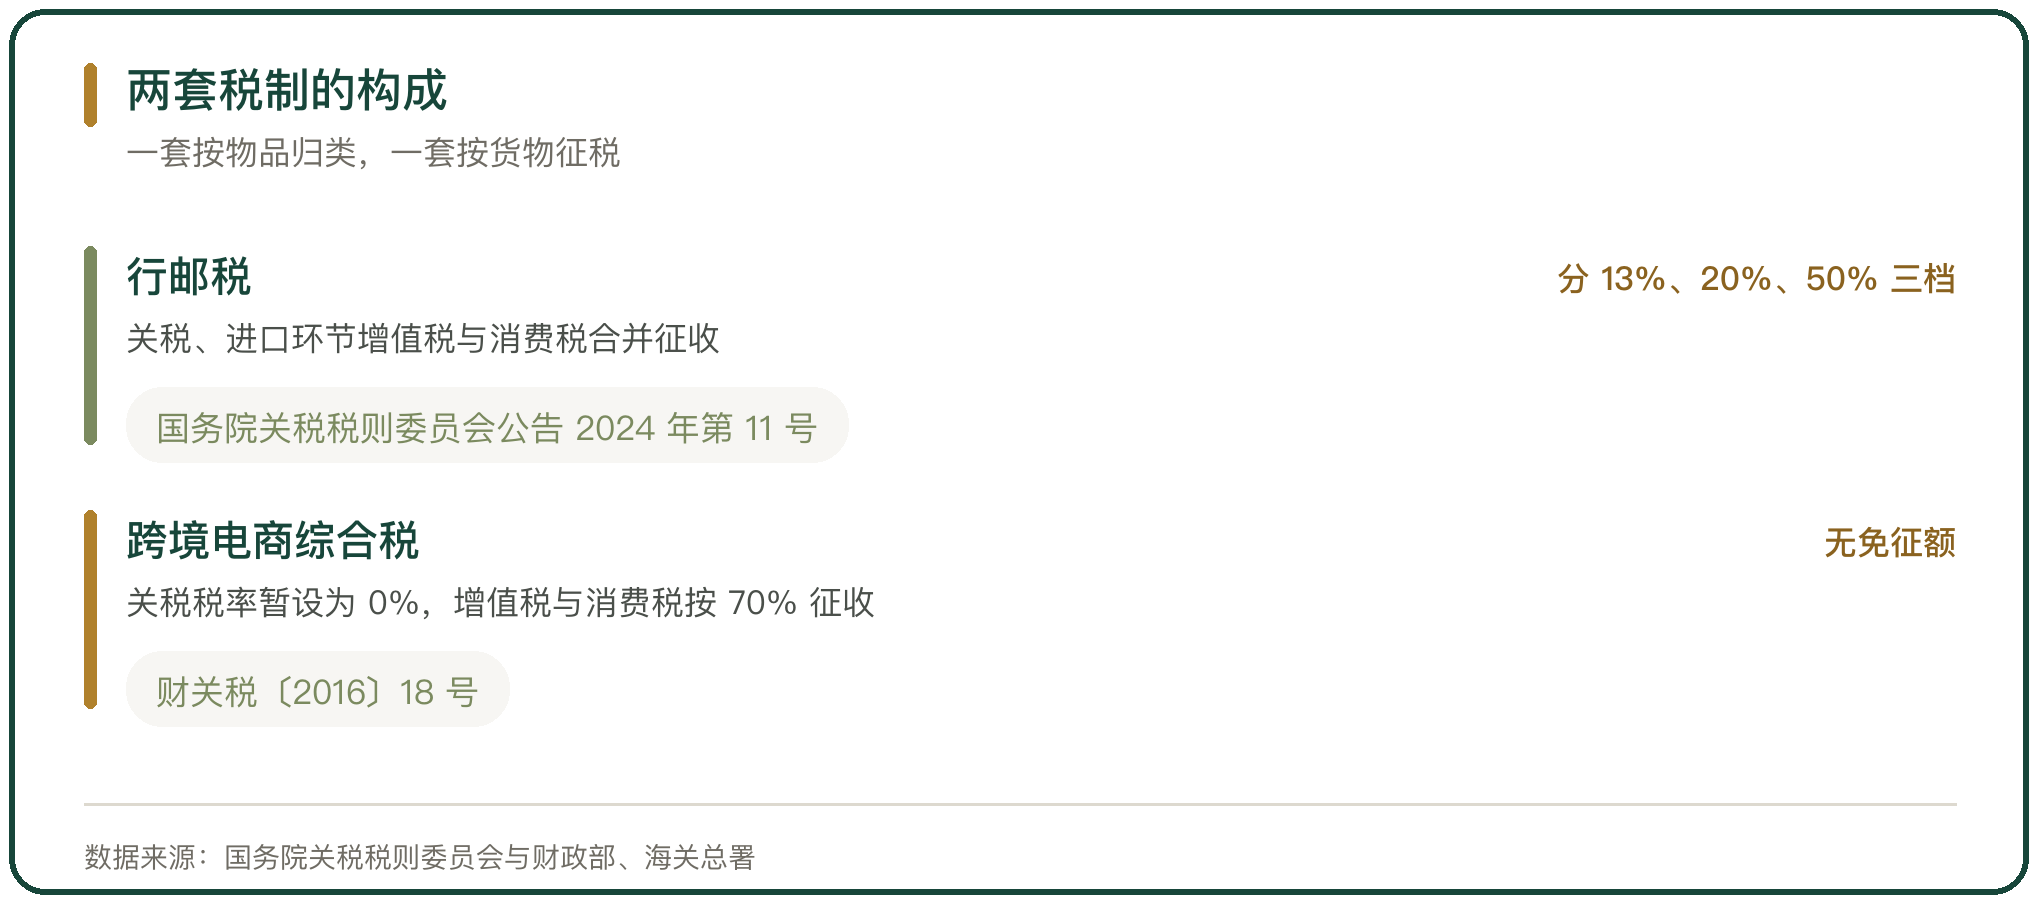
行邮税是行李和邮递物品进口税的简称,征收对象是入境旅客行李物品、个人邮递物品以及其他个人自用物品。跨境电商综合税适用于通过跨境电商零售渠道进口的商品。
区分方式看渠道。走国际邮件、快件的个人自用物品适用行邮税;通过跨境电商平台下单、按 1210 或 9610 申报的商品适用跨境电商综合税。
两套税制的适用范围不重叠。同一件商品走哪条渠道,就对应哪套税。
二、行邮税的税种构成与税率表
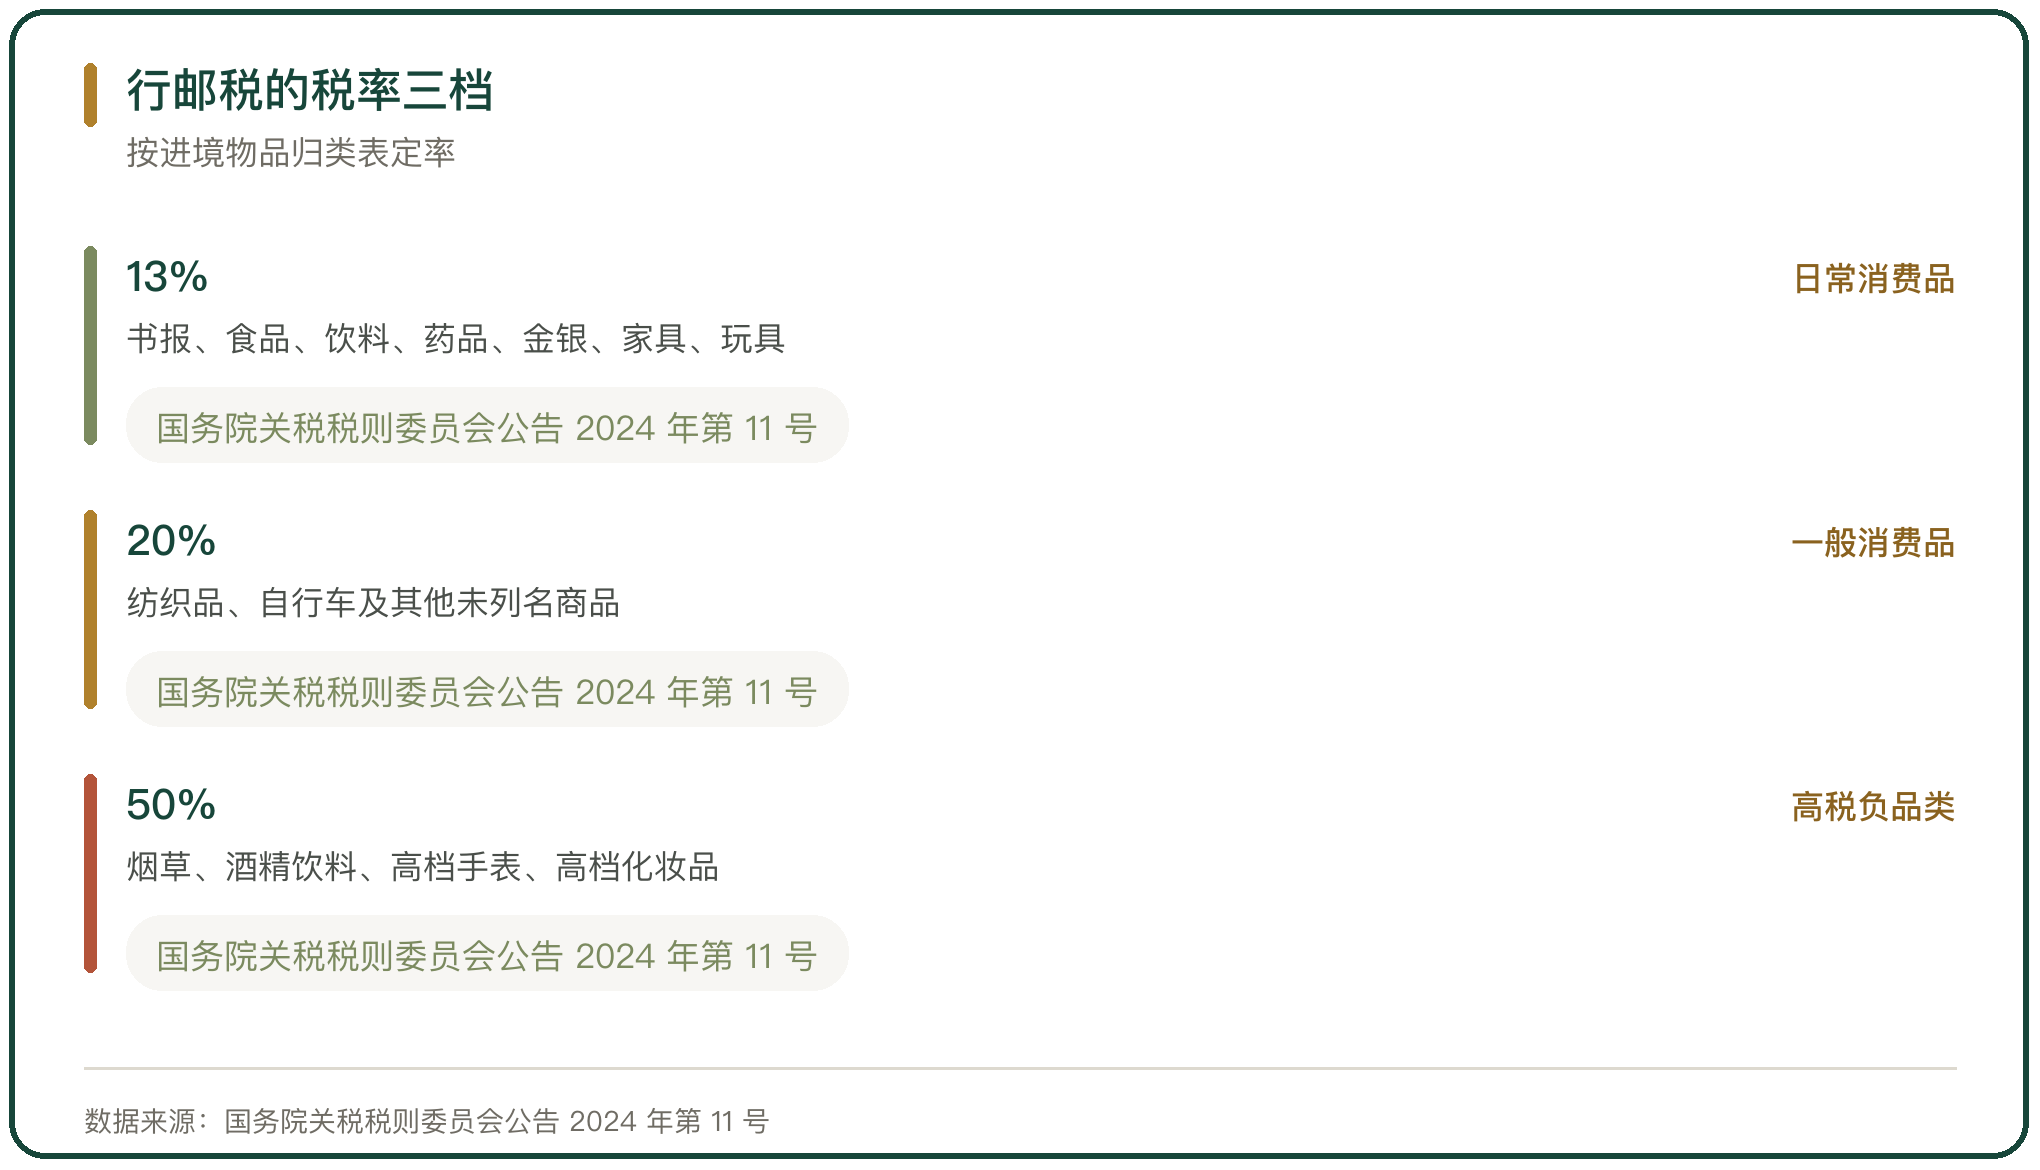
行邮税把三个税种合并征收。国务院关税税则委员会公布的《进境物品关税、增值税、消费税征收办法》把综合税率分成类别,书报、计算机、食品、饮料、金银、家具、玩具、药品等适用 13%;运动用品、纺织品、自行车及其他未列名商品适用 20%;烟草制品、酒精饮料、贵重首饰、高尔夫球具、高档手表、高档化妆品、电池适用 50%(国务院关税税则委员会公告 2024 年第 11 号)。
税率表分三档为主。对国家规定减按 3% 征收进口环节增值税的进口药品,按货物税率征税,这是特殊的一档。
归类决定税率。奶粉在食品一类,适用 13%;衣服在纺织品一类,适用 20%;烟酒与高档手表适用 50%。
三、行邮税的免征额与限值
行邮税有免征额。个人邮寄进境物品,海关依法征收进口税,应征进口税税额在人民币 50 元(含 50 元)以下的,海关予以免征(海关总署公告 2010 年第 43 号)。
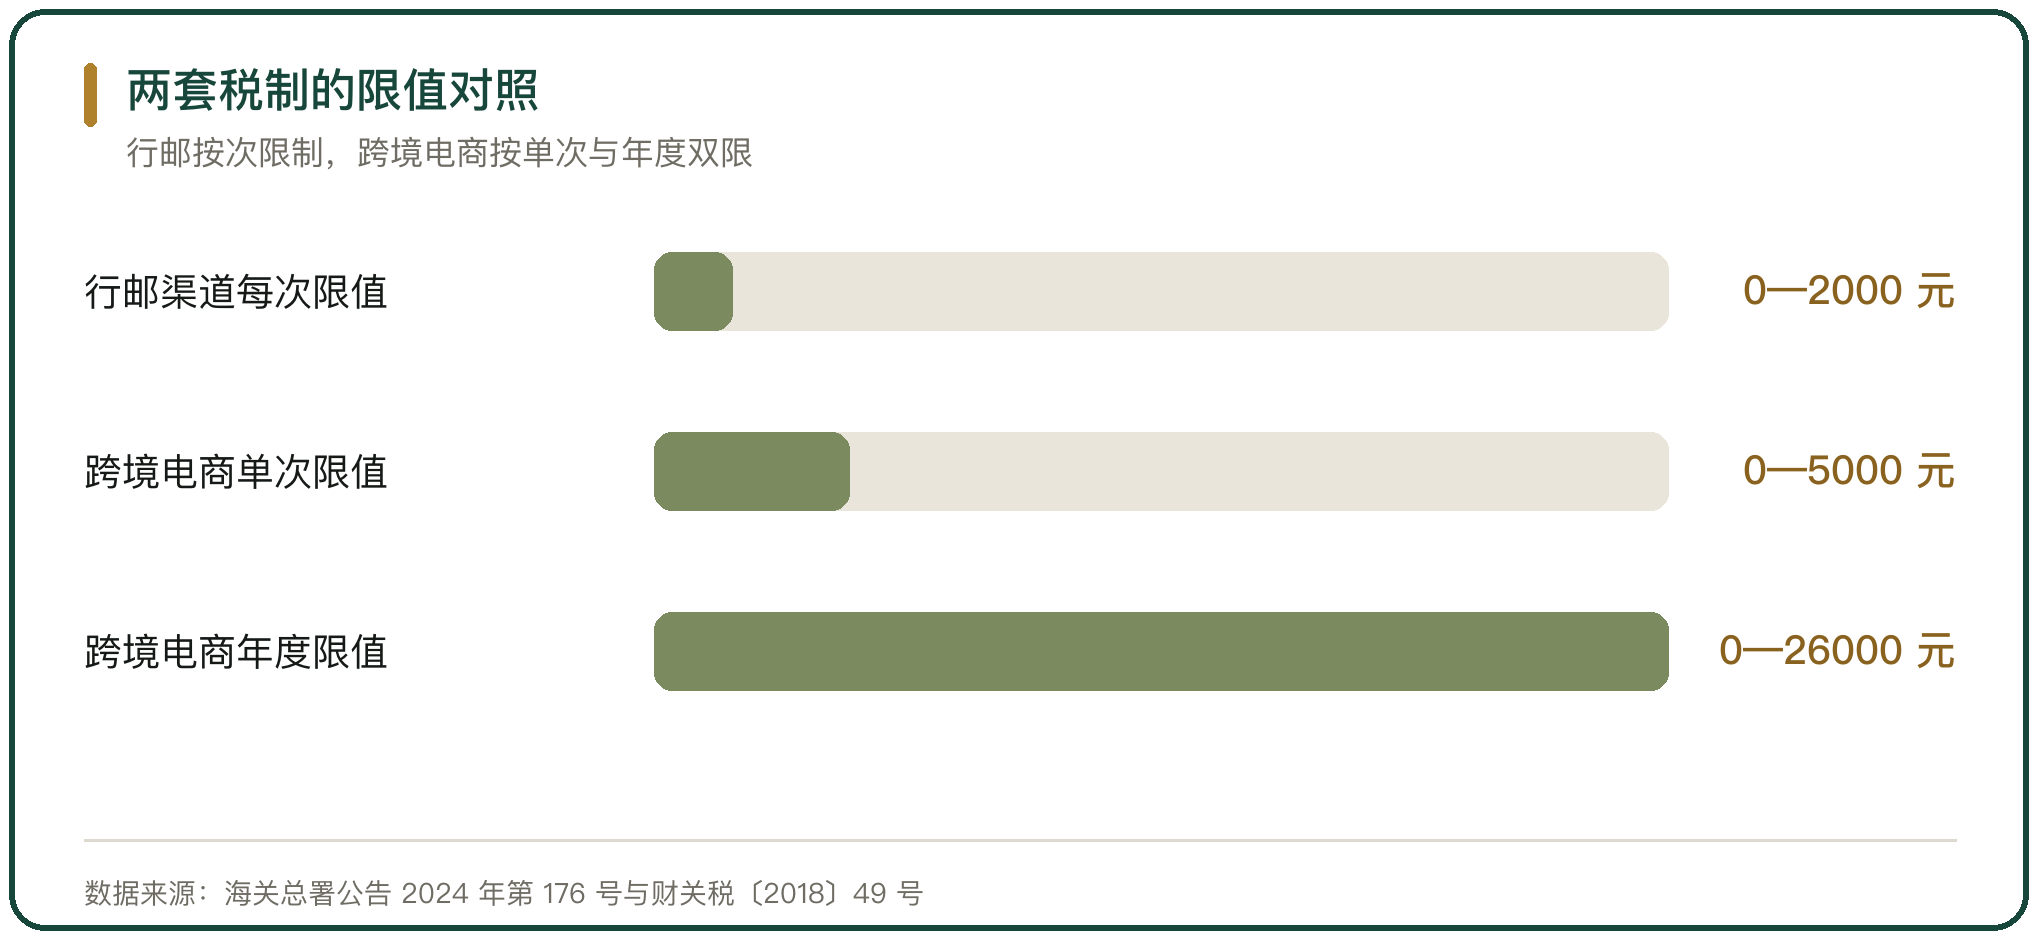
限值也在调整。根据海关总署公告 2024 年第 176 号,个人寄自境外的进境物品,每次限值为 2000 元人民币;个人寄往港、澳、台地区的物品,每次限值为 800 元人民币,寄往其他国家和地区的物品,每次限值为 1000 元人民币。该公告自 2024 年 12 月 1 日起执行。
旅客携带另有额度。进境居民旅客在境外获取的自用物品,总值在 5000 元人民币以内的予以免税放行(海关总署公告 2024 年第 176 号)。
四、跨境电商综合税的税种构成
综合税的基础口径来自《财政部关于跨境电子商务零售进口税收政策的通知》(财关税〔2016〕18 号)。在限值以内进口的跨境电商零售进口商品,关税税率暂设为 0%,进口环节增值税、消费税取消免征税额,暂按法定应纳税额的 70% 征收。
限值由财关税〔2018〕49 号调整。单次交易限值由 2000 元提高至 5000 元,年度交易限值由 20000 元提高至 26000 元。
纳税义务人是购买商品的个人,代收代缴义务人是电子商务企业、电子商务交易平台企业或物流企业。
五、两套税制的计税价格差异
行邮税按完税价格表计税。《中华人民共和国进境物品完税价格表》对已列明完税价格的物品按表确定;未列明的,按相同物品相同来源地最近时间的主要市场零售价格确定;实际购买价格达到表列完税价格 2 倍及以上,或降到 1/2 及以下时,物品所有人应提供购物发票或收据,由海关依法确定(海关总署公告 2019 年第 63 号)。
综合税按实际交易价格计税。完税价格包括货物零售价格、运费和保险费(财关税〔2016〕18 号)。
两套口径的差别在海淘商品上会被放大。行邮税用固定的完税价格表,综合税用实付款。
六、税负对比:奶粉的算例
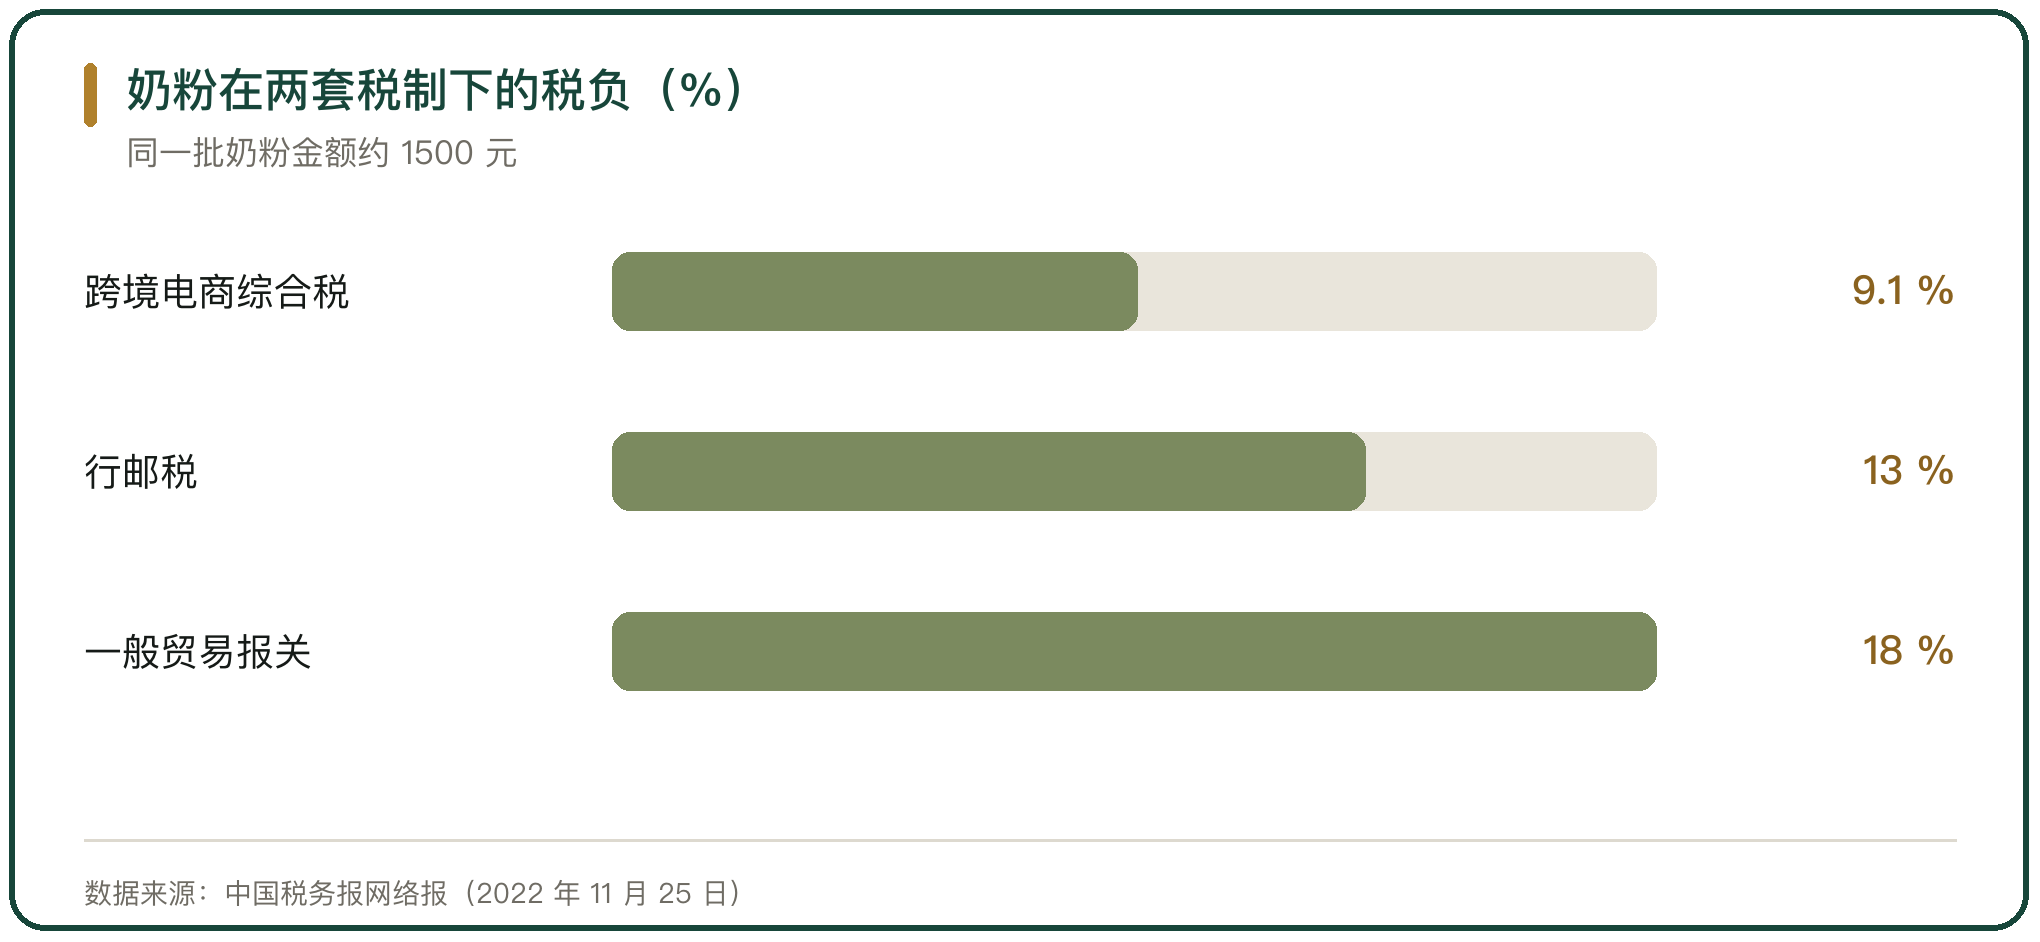
奶粉的对比最直观。中国税务报网络报给出的算例是,一批进口婴儿奶粉金额约 1500 元,若按正常商品入境方式报关,假设关税税率 5%、增值税税率 13%、不缴消费税,实际税负为 18%;若通过跨境电商渠道并享受税收优惠,关税税率暂定 0%,实际税负为 13% 乘 70%,等于 9.1%(中国税务报网络报)。
奶粉在行邮税一侧适用 13%。邮寄进境物品如果在免税额度以内,行邮税可以免征;超过额度,按完税价格乘 13% 征收。
综合税没有免税额度这一档。它用限值代替免征,额度以内一律按 70% 征收税款。
七、消费品类的税负差异
高档化妆品是差异最大的品类。行邮税一侧,高档化妆品适用 50%。综合税一侧,计税价格大于 10 元/毫升(克)或者大于 15 元/片(张)的高档化妆品与护肤品,除增值税外加征 15% 的消费税,按法定应纳税额的 70% 征收(宁波海关,人民网 2025 年 11 月)。
箱包、服装、鞋帽的行邮税适用 20%,综合税一侧只涉及增值税。低税率商品适用 9% 增值税,综合税率为 6.3%。
品类的税负差来自消费税。不含消费税的商品,两套税制的差距较小;含消费税的高档品类,行邮税一侧的税率更高。
八、是否免征的差异
免征这一项上,两套税制完全不同。行邮税设有 50 元免征额,税额在 50 元及以下的不征;综合税没有免征优惠,额度以内一律按法定应纳税额的 70% 征收。
这一点会影响税负比较的结论。低价小额物品走行邮渠道可能全额免征,走跨境电商渠道则照常缴纳 70%。
跨境电商交易平台替消费者代收代缴综合税,由海关向平台出具税单。消费者个人没有收到税单,不等于没有纳税(中国税务报网络报)。
九、退货与税款处理
综合税的退货有明确时限。退货企业就申报清单内全部或部分商品申请退货,在申报清单放行之日起 30 日内申请、放行之日起 45 日内将退货商品运抵原海关监管作业场所、原海关特殊监管区域或保税物流中心(B 型)的,相应税款不予征收,并调整消费者个人年度交易累计金额(海关总署公告 2018 年第 194 号)。
行邮税一侧的退运按邮件管理规定办理,超限值的物品应办理退运手续或按货物规定办理通关手续(海关总署公告 2024 年第 176 号)。
两套税制的退货难度不同。行邮渠道退运要重新跨一次境,综合税渠道的保税备货可以退回原保税场所。
十、两套税制的选择
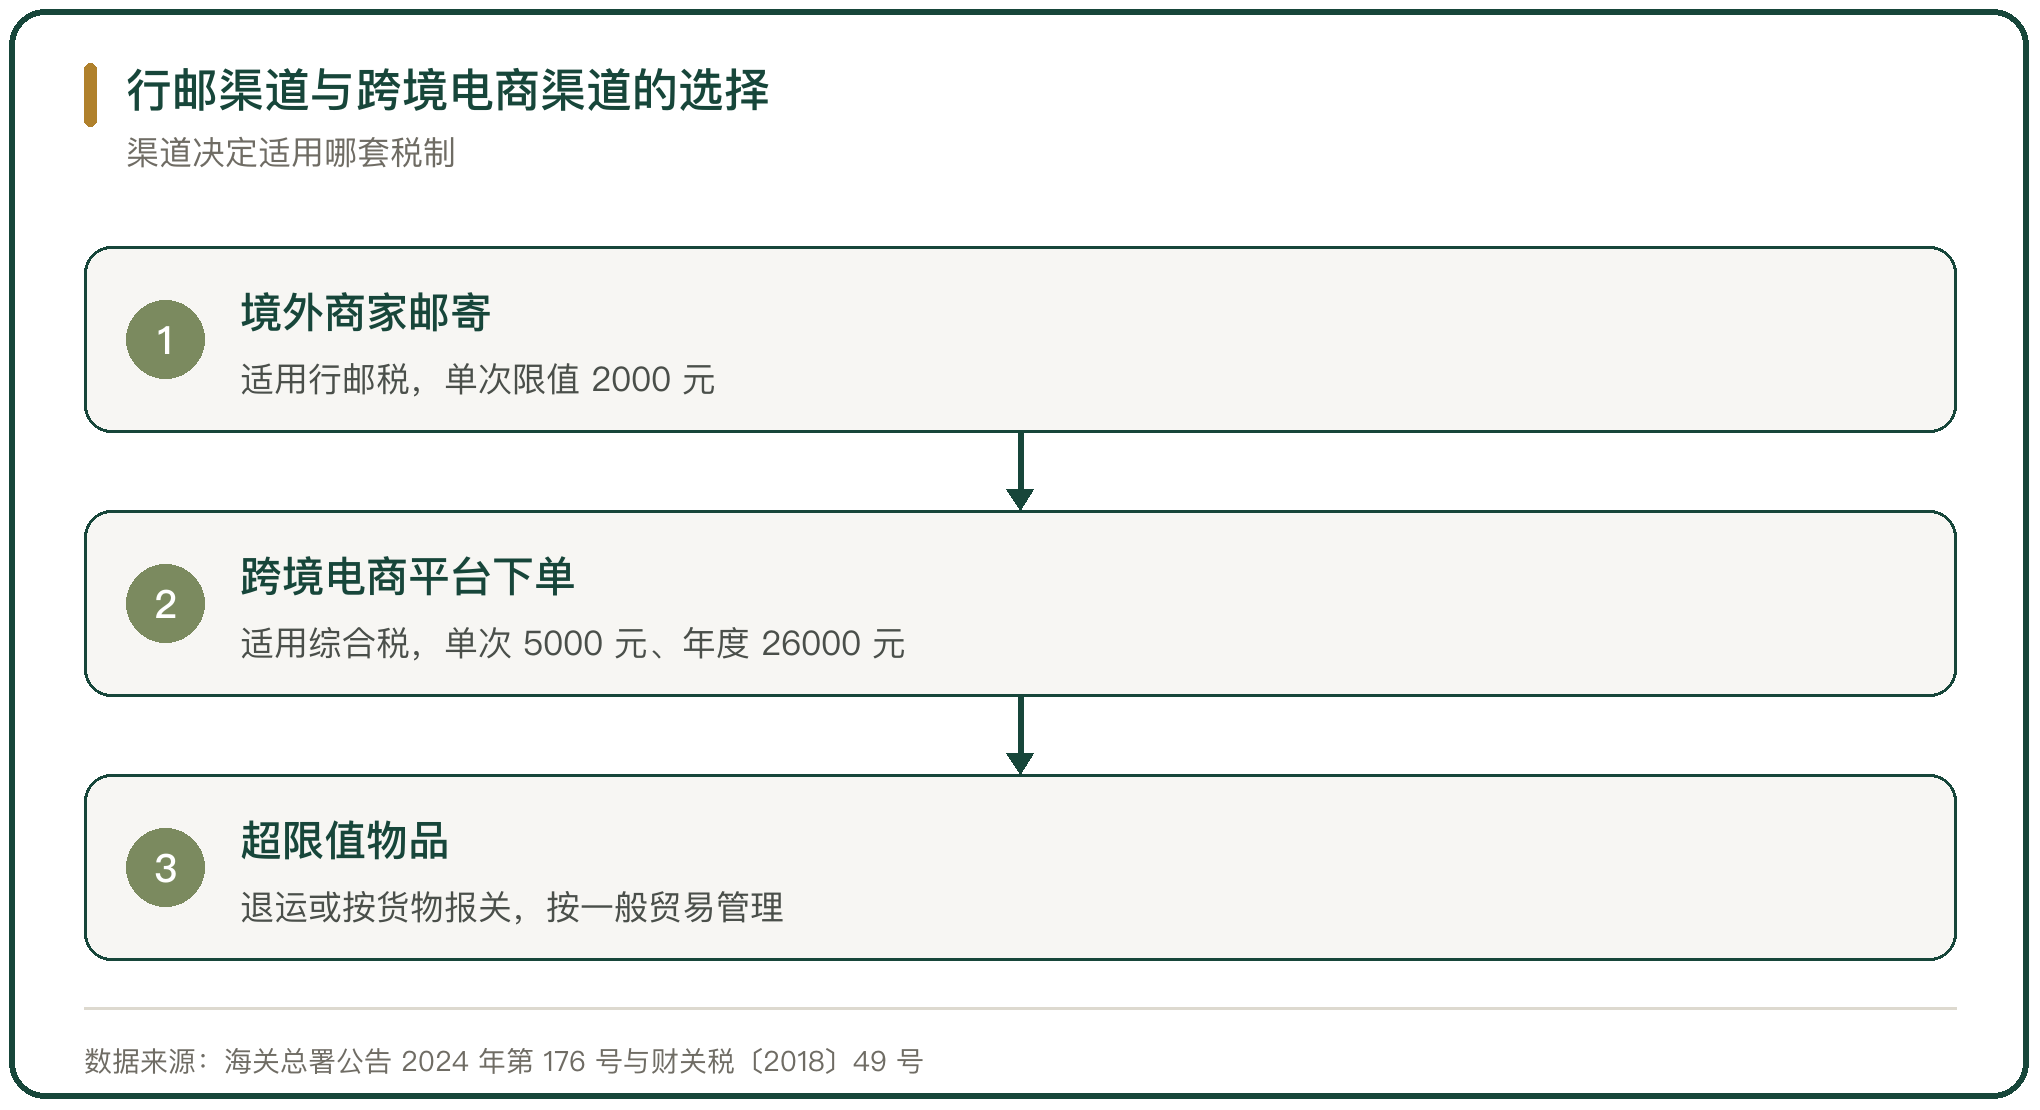
选择由购买方式决定。从境外商家邮寄物品进境,适用行邮税;在跨境电商平台下单并由平台推送三单,适用综合税。
两条渠道的限值不同。行邮渠道单次限值 2000 元,超限要退运或按货物报关;跨境电商渠道单次限值 5000 元、年度限值 26000 元,超限按货物税率全额征收或按一般贸易管理(海关总署公告 2024 年第 176 号、财关税〔2018〕49 号)。
把大额订单拆成多个行邮包裹规避监管,属于违规操作,海关对拆包寄、低报价格、伪报品名有专门布控。
11、行邮税与综合税对比的判断
两套税制的差别集中在三处。税种上,行邮税合并征收三个税种,综合税只对增值税与消费税打折;免征上,行邮税有 50 元免征额,综合税没有;限值上,行邮渠道单次 2000 元,跨境电商渠道单次 5000 元、年度 26000 元。
税负高低按品类与金额两个维度变化。奶粉在跨境电商渠道综合税率 9.1%,在行邮渠道适用 13%,按一般贸易报关的实际税负为 18%(中国税务报网络报)。小额、低税率商品走行邮渠道可能因免征更省,大额商品走跨境电商渠道更稳定。
货是同一批货,渠道选错,税负就差出一档。



写点看法