

跨境电商与一般贸易的边界
关键词 跨境电商零售进口一般贸易正面清单交易限值贸易方式申报不实0110
一、跨境电商与一般贸易的监管方式代码
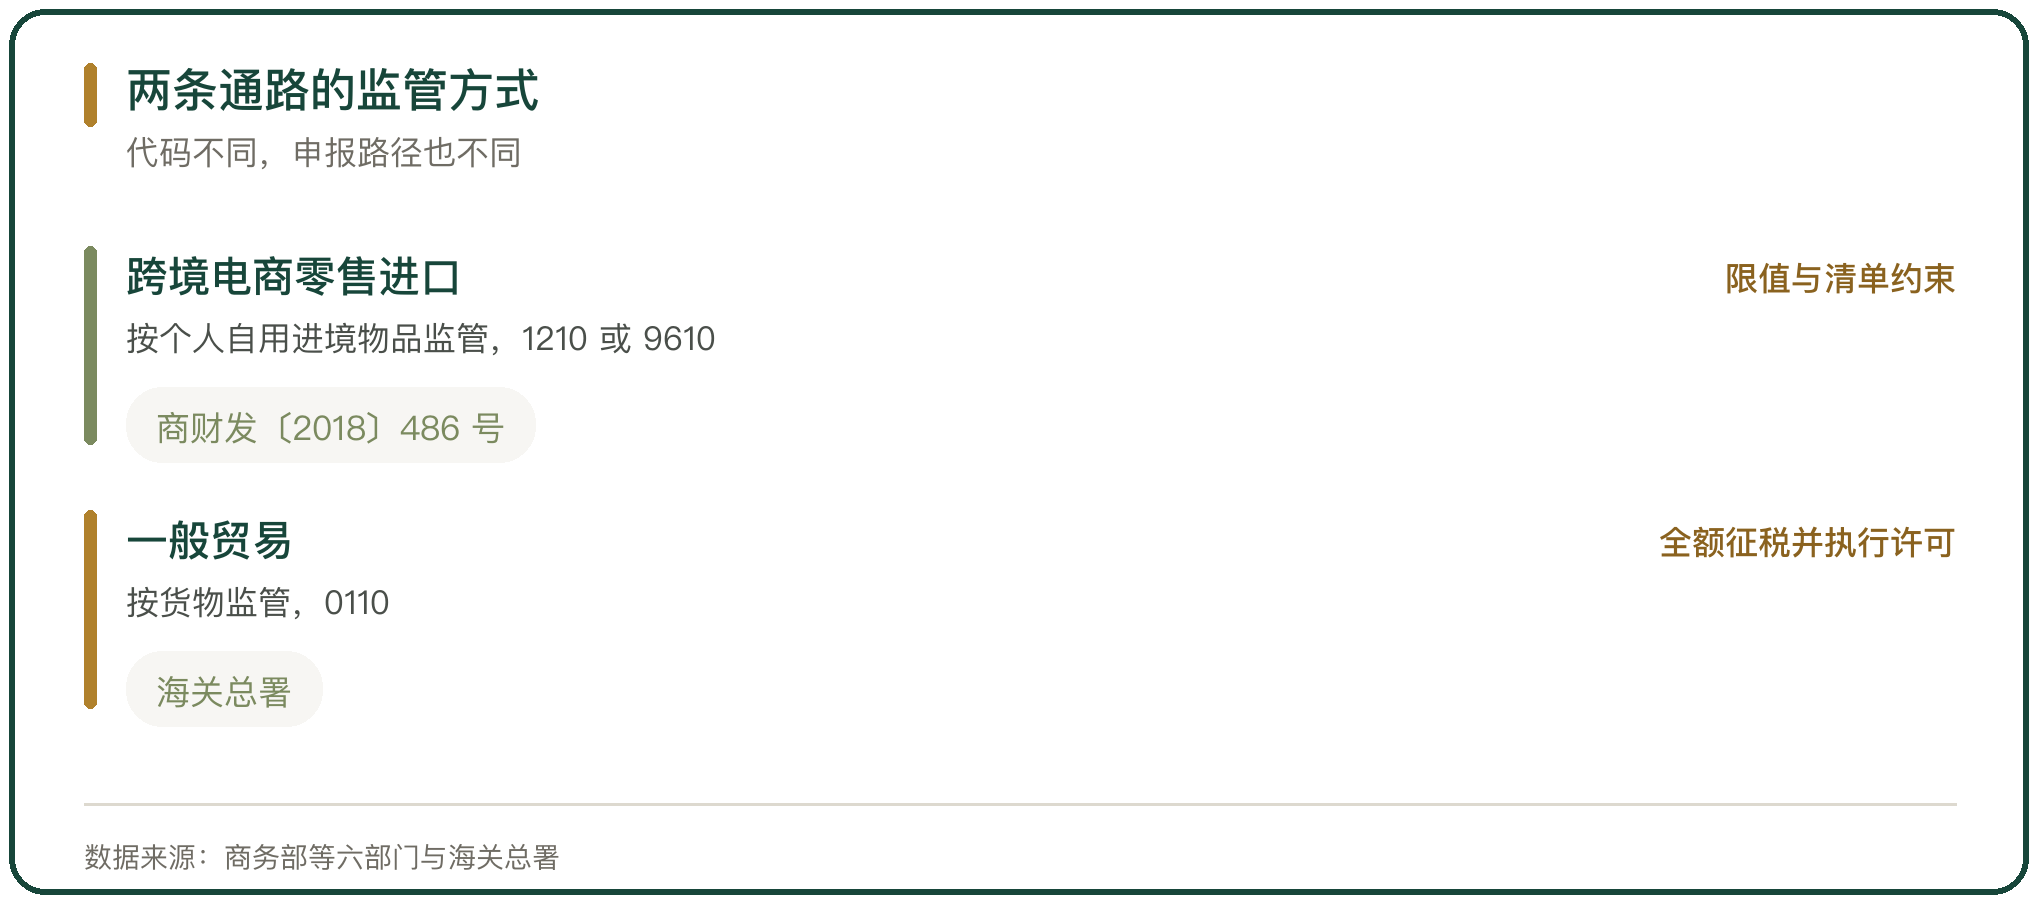
两条通路各有代码。跨境电子商务零售进口分网购保税进口与直购进口,对应海关监管方式代码 1210 与 9610;一般贸易对应监管方式代码 0110。
监管对象不同。跨境电商零售进口按个人自用进境物品监管,不执行商品首次进口许可批件、注册或备案要求;一般贸易按货物监管,执行首次进口许可、注册或备案要求。
代码决定申报路径。1210 走清单核放、汇总申报,0110 走逐票报关,单证要求也不一样。
二、交易性质与主体的边界
跨境电商零售进口的交易性质是个人消费。486 号通知把消费者(订购人)定为境内购买人,商品仅限个人自用;跨境电商企业是自境外向境内消费者销售商品的境外注册企业,承担商品质量安全的主体责任。
一般贸易的交易性质是货物购销。进口方是有进出口经营资质的企业,货物进入境内后可以自由流通。
主体差异带来责任差异。跨境电商渠道的境外企业不能直接向海关申报,必须委托一家在境内办理工商登记的企业申报,并承担民事连带责任(商财发〔2018〕486 号)。
三、商品准入的边界:正面清单
跨境电商一侧的商品范围由正面清单管理。《跨境电子商务零售进口商品清单》从 2016 年的 1240 项扩容到 2022 年的 1476 个,2022 年 3 月 1 日起实施的新版在 2019 年版基础上增加番茄汁等 29 项、删除刀剑 1 项,并调整 206 项商品的备注(财政部,2022 年 2 月)。
清单以内还有检疫准入、境外生产企业注册与进境动植物检疫许可证三关。我国对肉类、乳制品、水产品、燕窝、肠衣、植物源性食品、中药材、蜂产品等 8 大类产品实施准入评估,18 类食品由所在国家或地区主管当局推荐注册(海关总署,2021 年 8 月)。
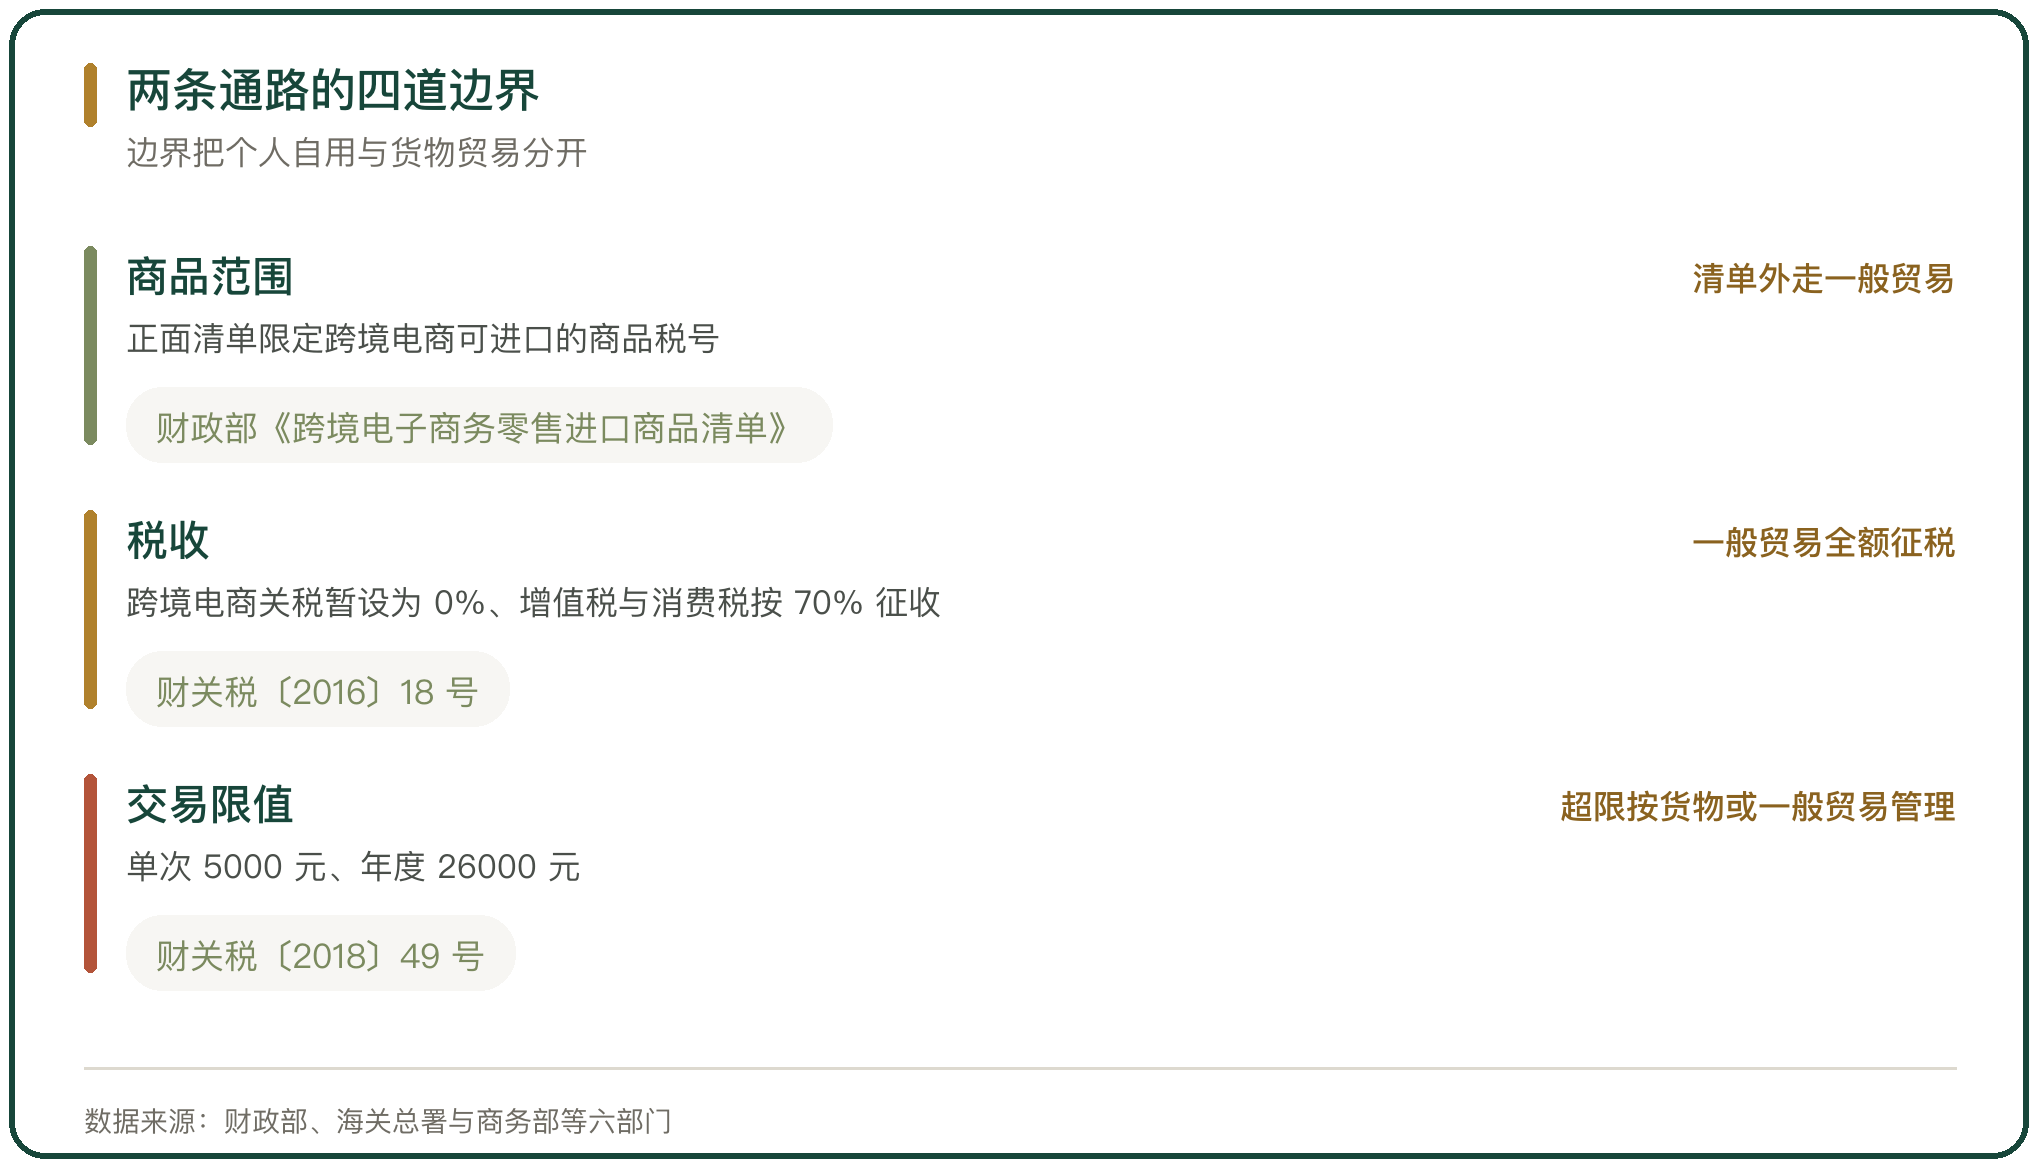
一般贸易一侧则执行商品首次进口许可、注册或备案要求。清单以外、又在一般贸易准入范围内的商品,只能走 0110。
四、税收的边界
跨境电商一侧按优惠税率征。在限值以内进口的跨境电商零售进口商品,关税税率暂设为 0%,进口环节增值税、消费税取消免征税额,暂按法定应纳税额的 70% 征收(财关税〔2016〕18 号)。
一般贸易一侧按法定税率全额征。货物按税则号列适用关税税率,进口环节增值税与消费税全额征收,没有 70% 这一档。
税负差随品类放大。以增值税率 13% 为例,跨境电商综合税率为 9.1%,一般贸易的进口环节增值税为 13%(中国税务报网络报)。
五、限值作为边界的量化线
限值是两条通路的分界线。跨境电商零售进口商品的单次交易限值为 5000 元,年度交易限值为 26000 元(财政部、海关总署、税务总局,财关税〔2018〕49 号)。
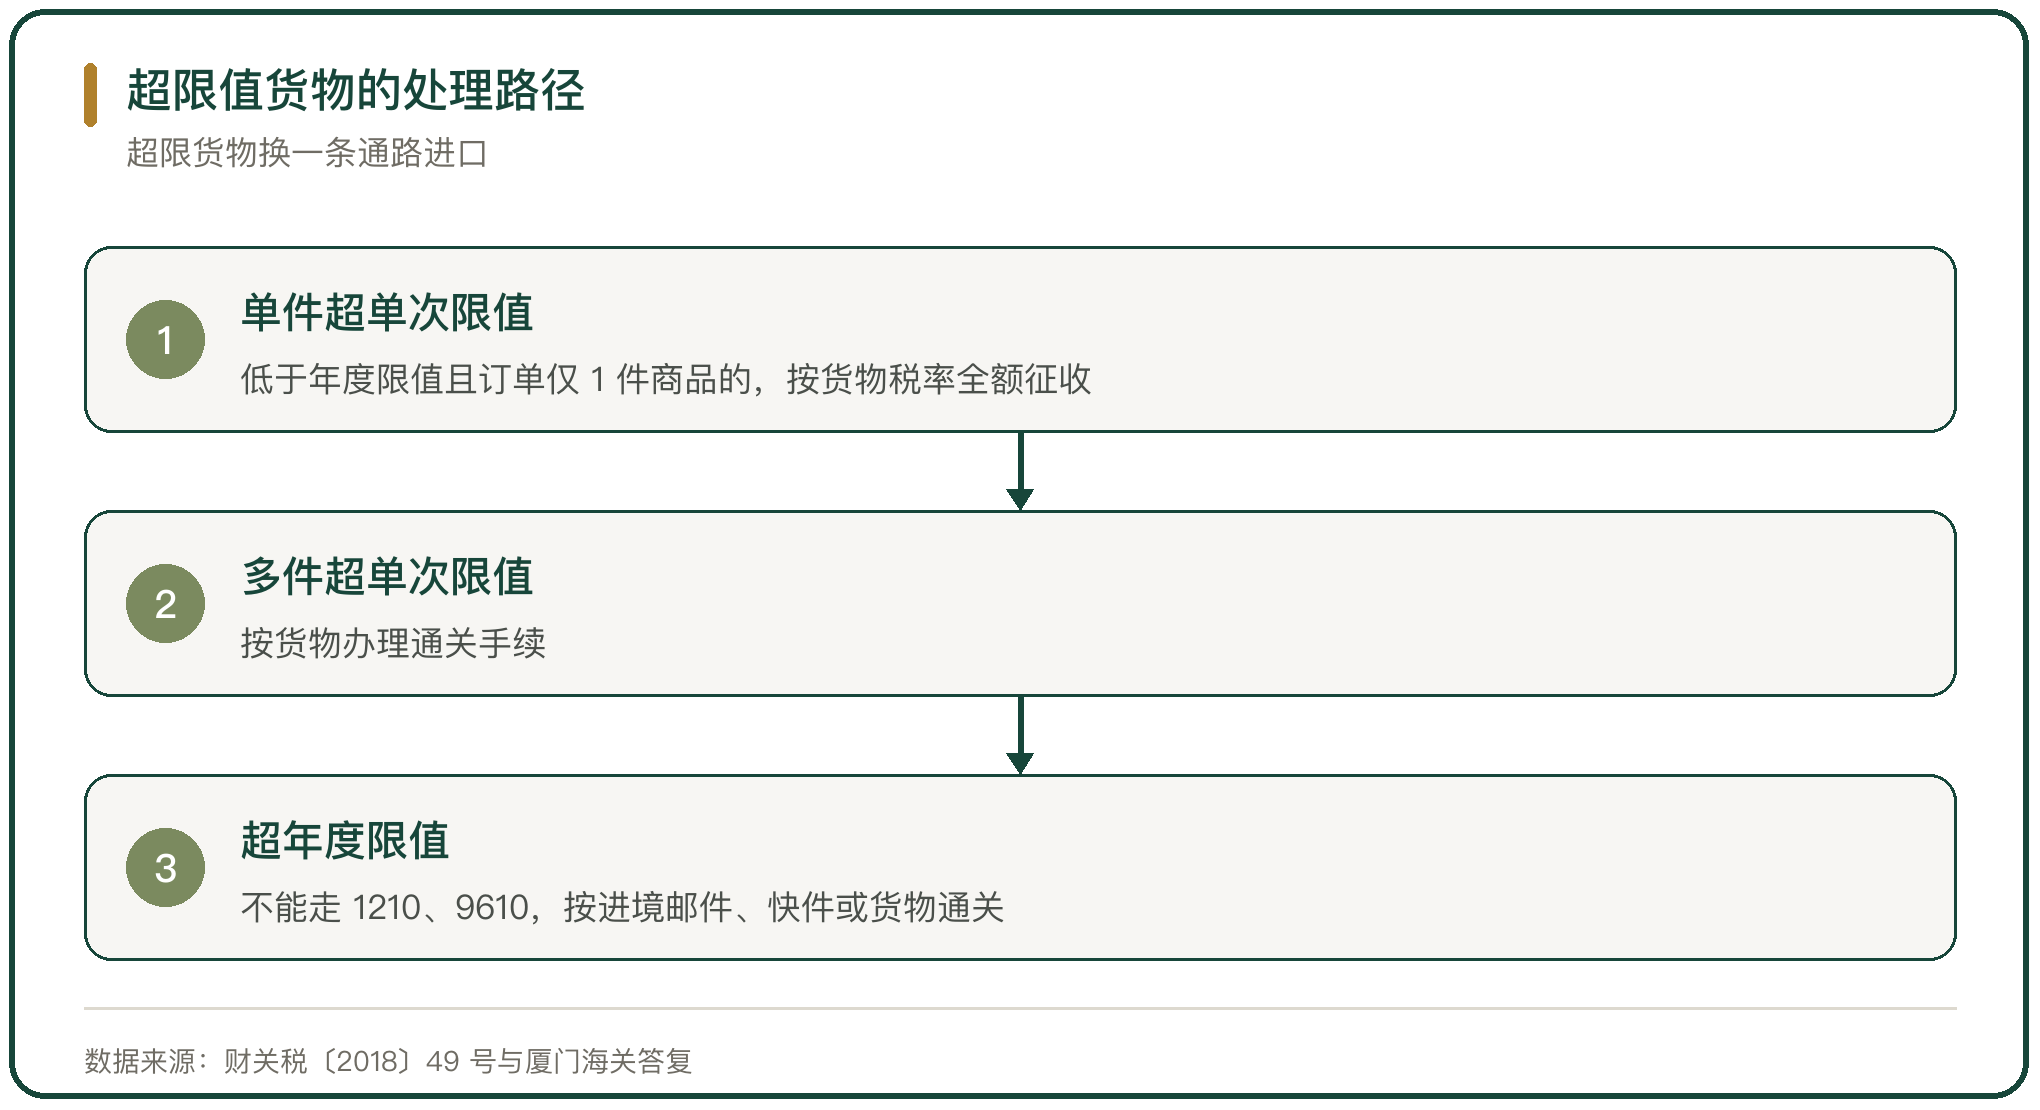
超限的处理分两档。完税价格超过 5000 元单次交易限值但低于 26000 元年度交易限值,且订单下仅 1 件商品时,可以自跨境电商零售渠道进口,按货物税率全额征收关税和进口环节增值税、消费税,交易额计入年度交易总额;年度交易总额超过年度交易限值的,应按一般贸易管理。
年度按自然年计算。海关按消费者身份信息累计个人年度交易总额,退货商品在原状退回后调整累计金额(海关总署公告 2018 年第 194 号)。
六、归类错误导致的跨界
归类错误会把商品推到另一条通路。金杜律师事务所评析的一起案例里,当事人 2021 年 7 月 13 日至 2023 年 7 月 12 日期间,以 9610 电子商务贸易方式向海关申报进口螺旋藻片共 7 条清单数据,将其商品编码归入 2106909090;实际商品编码应归入 210220 项下,该编码不在跨境电商进口正面清单内,应以一般贸易方式申报进口。海关认定构成贸易方式申报不实影响税款征收的违规行为,并予以行政处罚(北京市金杜律师事务所)。
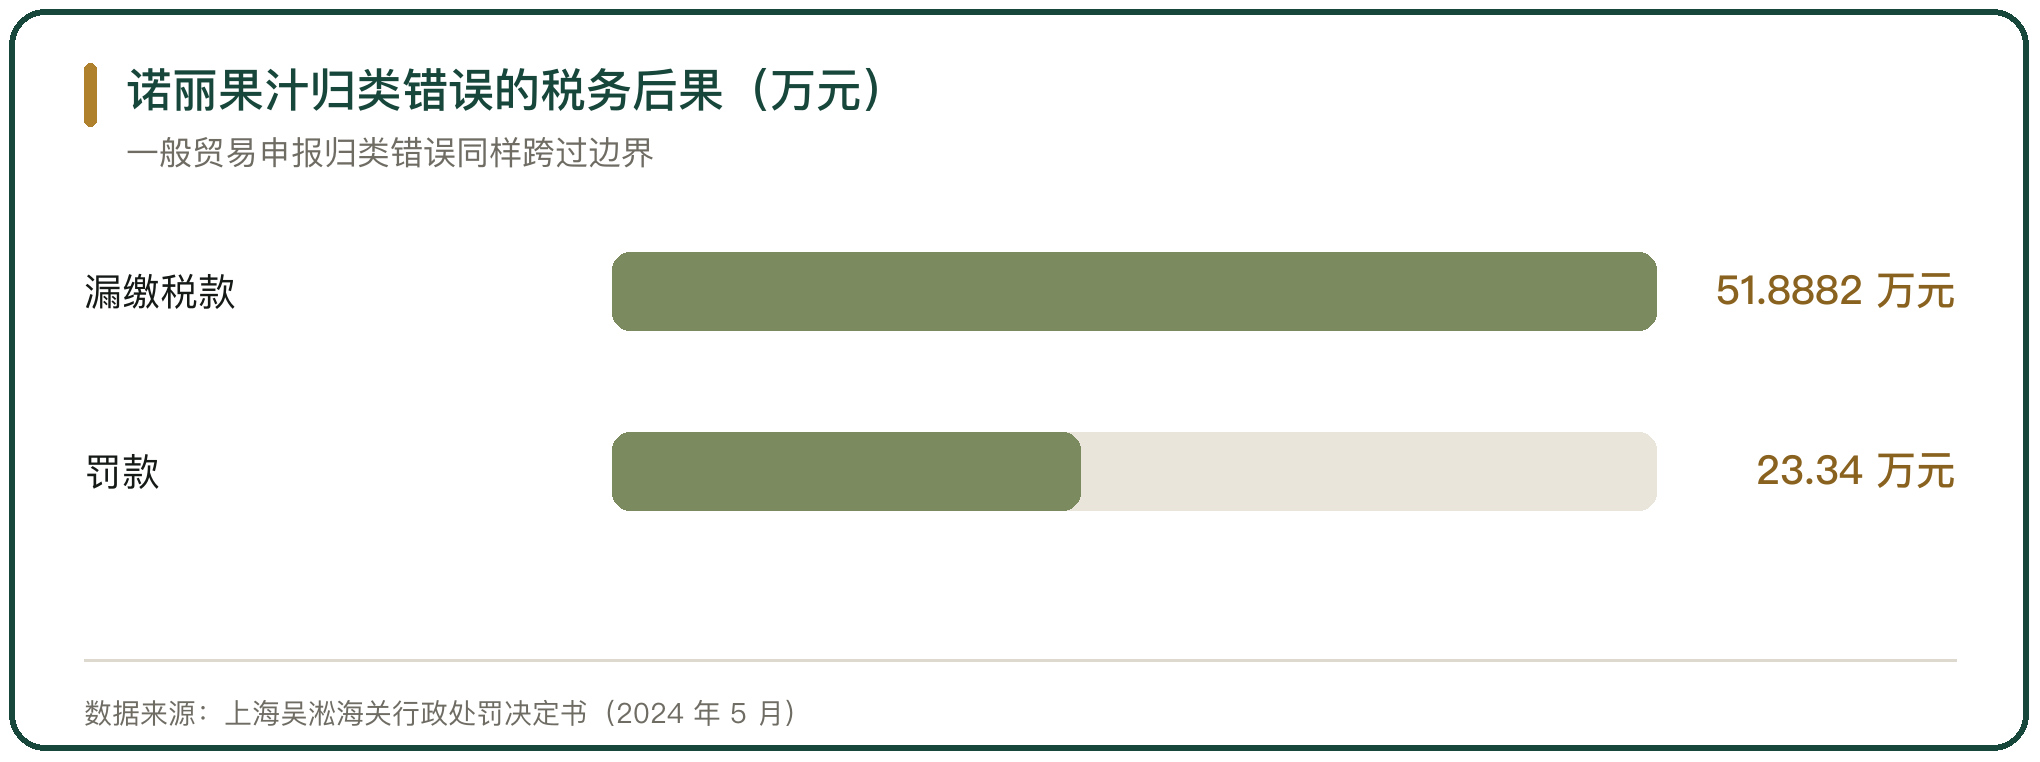
一般贸易一侧也有归类风险。上海吴淞海关的一份决定书里,当事人 2023 年 9 月 18 日以一般贸易方式申报进口诺丽果汁 36000 千克,申报商品编号 2009891900,实际应归入 2206009000,适用关税税率 40%、消费税税率 10%,与申报时的 5% 不符,漏缴税款 518881.91 元,被处罚款 233400 元(上海吴淞海关,2024 年 5 月)。
归类决定税号,税号决定能不能走跨境电商。
七、准入差异导致的跨界
准入差异会让同一件商品在两条通路上结果相反。国家卫生健康委员会 2023 年 5 月 9 日发布 NMN(β-烟酰胺单核苷酸)作为食品添加剂新品种不予行政许可决定书,NMN 属于禁止进口成分,相关食品无法通过一般贸易方式进口。
跨境电商一侧的空间不同。跨境电商零售进口商品按个人自用进境物品监管,在符合原产地标准或技术规范要求的前提下可以进口。2023 年 7 月 11 日,某公司以保税电商监管方式向海关申报,将 3000 盒 NMN 闪释片进口到海口保税区,海关查验发现品名不符且含禁止添加成分,认定申报货物为禁止进口货物,罚款 10000 元并责令退运(北京市金杜律师事务所)。
通道不同,准入条件不同,这构成两条通路最容易被误判的边界。
八、二次销售作为边界破坏
二次销售把跨境电商商品推进一般贸易的地盘。商品按个人自用免税进境,却进入流通环节销售,等于用优惠税率完成了本该全额征税的贸易。
处理方式是按走私论处。海关总署公告 2018 年第 194 号写明,对利用其他公民身份信息非法从事跨境电子商务零售进口业务的,海关按走私违规处理;构成犯罪的依法追究刑事责任。
宁波保税区海关的一份决定书里,当事人将应一般贸易监管方式申报进口的奶粉等货物通过跨境电商方式走私进口 17593 件,偷逃税款 237844.56 元(甬保关缉查字〔2026〕4 号)。
九、两条通路的成本与效率
通关效率不同。跨境电商一侧走清单核放、汇总统计,报关全程信息化;一般贸易一侧逐票报关,单证要求更全(杭州海关)。
仓储安排不同。跨境电商的零售进口有保税仓前置备货,货物一线进区后保税存储,下单后再出区清关;一般贸易货物到港后一次报关纳税,进入普通仓库。
成本结构也不同。跨境电商把量拆小、把税打折,适合高频小额;一般贸易把量做大、把税交足,适合大宗与渠道分销。
十、边界以外的处理
超限值或不在清单内的货物仍可进口,只是换一条通路。单次交易超过年度交易限值的,不能按跨境电商 1210、1239、9610 等模式办理通关手续,可以按进境邮件、快件个人物品或货物办理通关手续(厦门海关答复)。
订单下有多件商品且完税价格超过单次交易限值的情形,需按货物办理通关手续(厦门海关答复)。
前一条边界通到一般贸易或邮件、快件渠道,跨境电商零售进口只是它的一段。
11、跨境电商与一般贸易边界的判断
两条通路的边界由四道线划出。监管方式代码把申报路径分开,正面清单把商品范围分开,税收政策把税负分开,交易限值把个人自用与货物贸易分开。
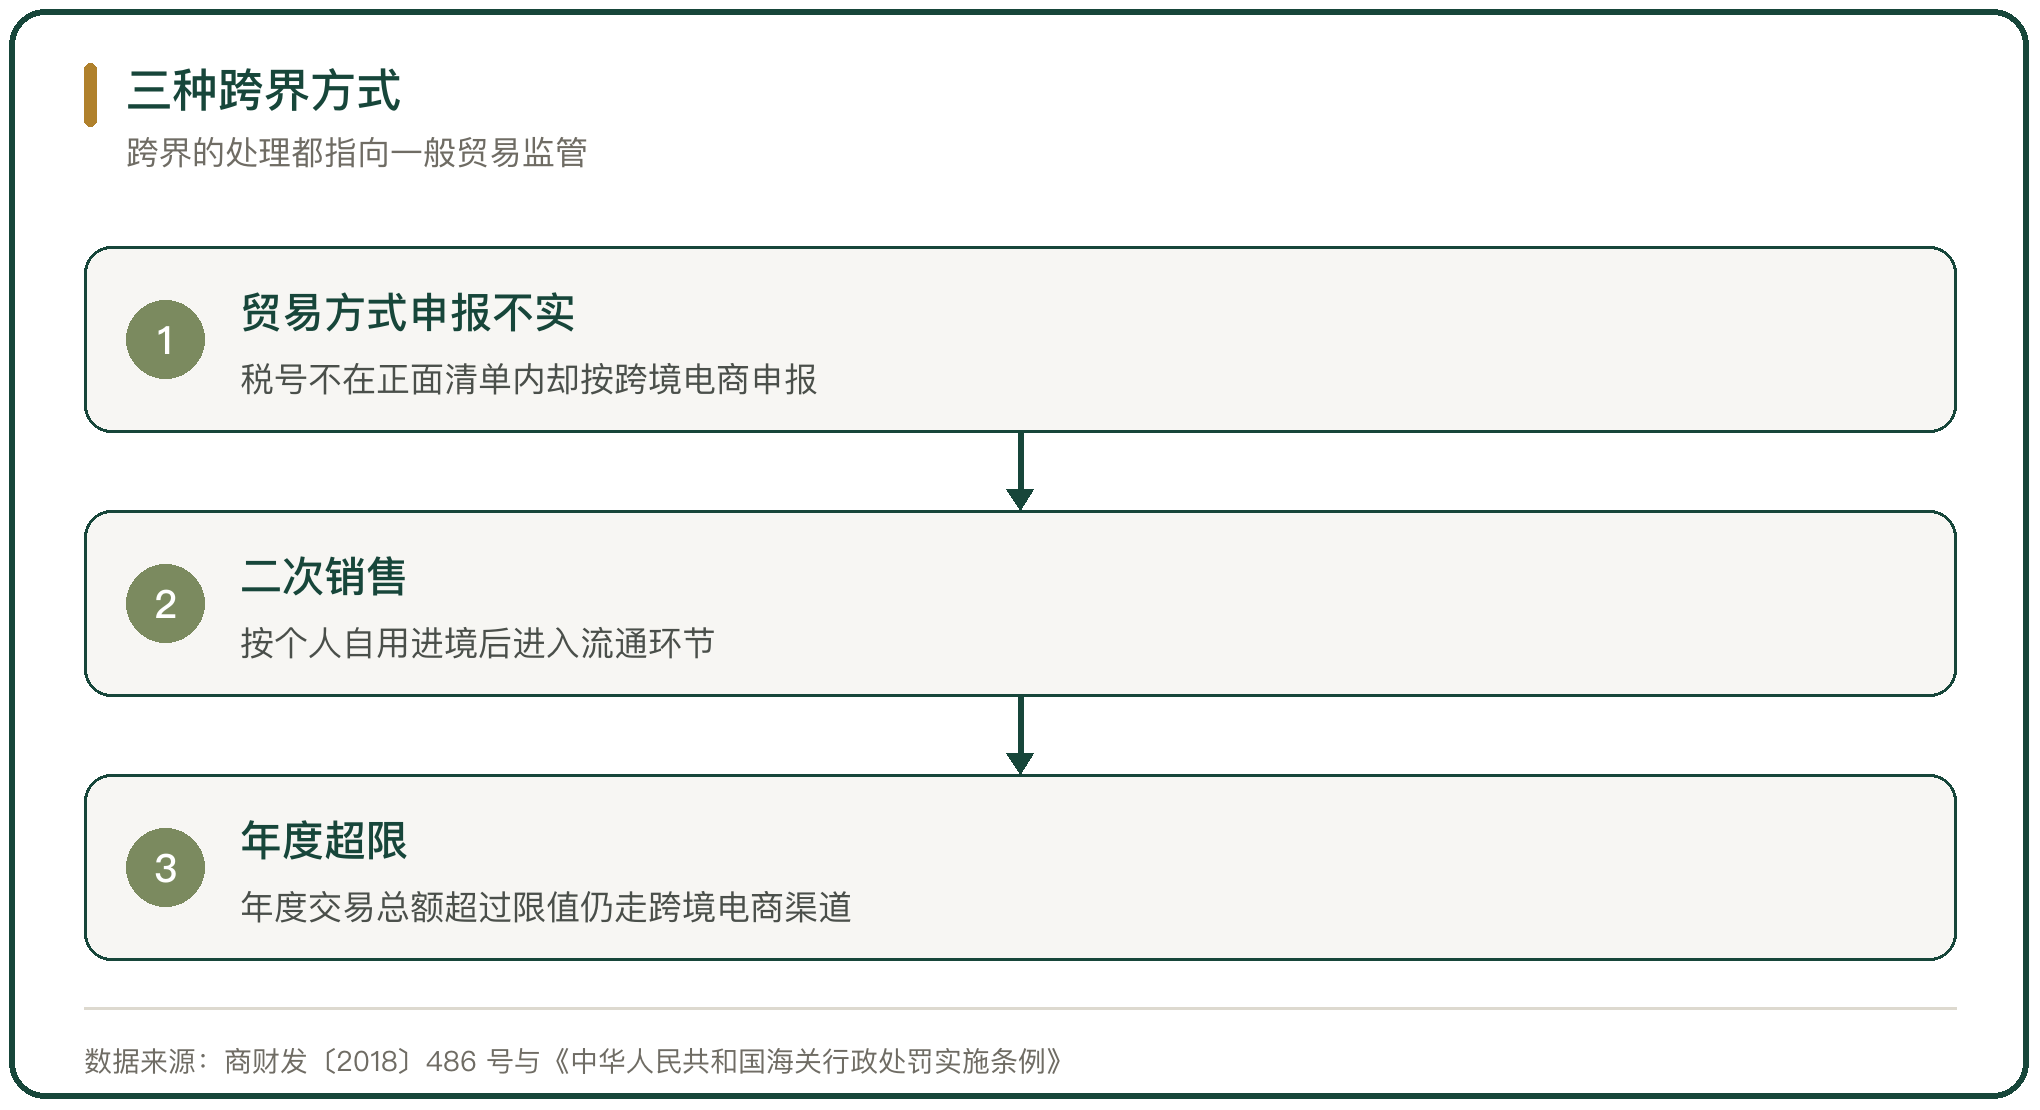
跨界的三种典型方式已经清晰。税号不在清单内却按跨境电商申报,属于贸易方式申报不实;按个人自用进境后二次销售,属于走私;年度总额超过限值仍走跨境电商渠道,属于越限。
边界的另一侧是另一套规则。上海吴淞海关的诺丽果汁案漏缴税款 518881.91 元、罚款 233400 元,一起归类错误就跨过了这条线(上海吴淞海关,2024 年 5 月)。



写点看法