

主流出海平台的格局与规则
一、出海平台的几类主体
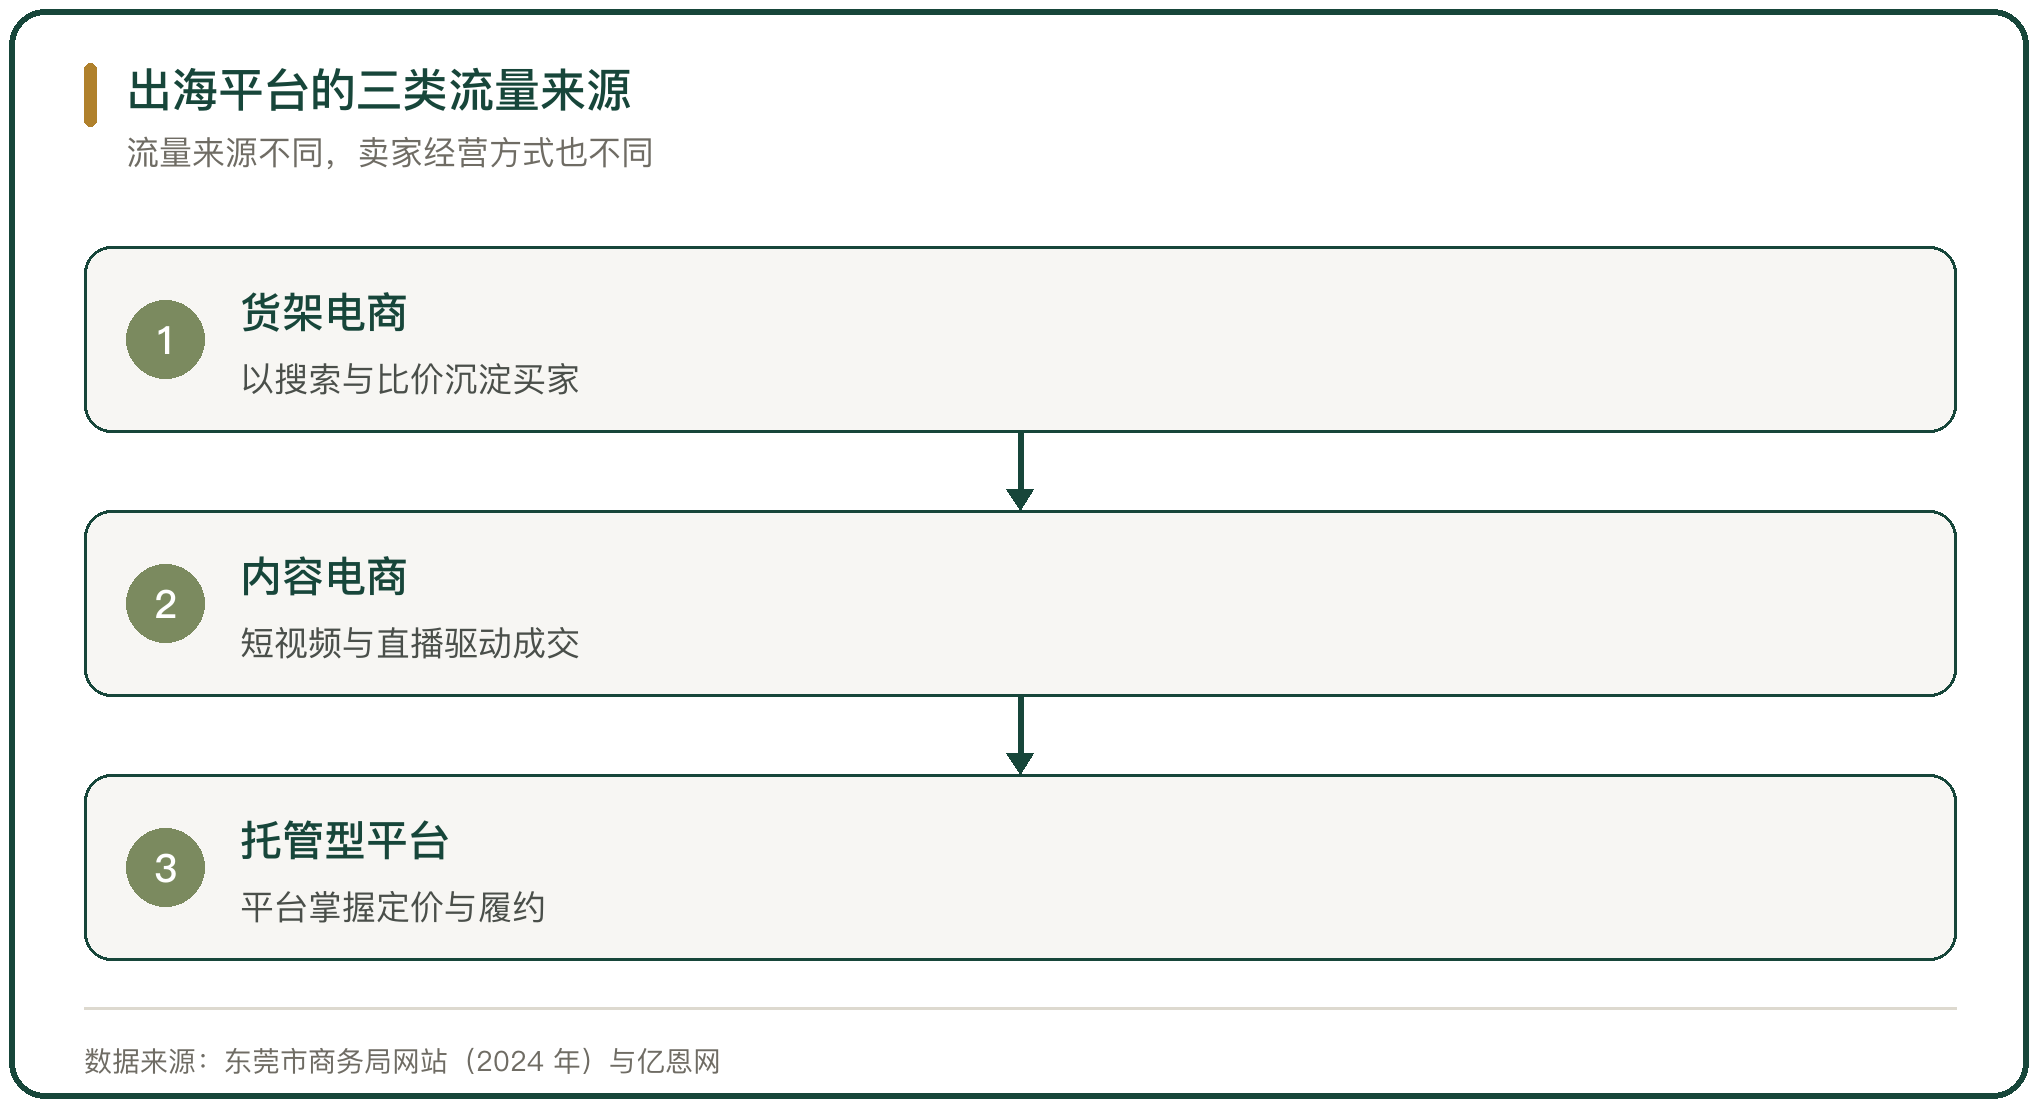
出海平台可以分成三组。一组是成熟货架电商,亚马逊、沃尔玛属于这一类,靠搜索与比价沉淀买家。一组是中国出海平台,Temu、SHEIN、速卖通、TikTok Shop 是主力,靠供应链与内容拿到增量。还有一组是区域平台,Shopee、Lazada、Coupang、Jumia 各自守住本地市场。
流量来源决定卖家的经营方式。货架电商比的是关键词、评价与排名,内容电商比的是短视频与直播的转化,托管型平台把定价与履约收走,卖家只负责供货。
进入方式也不一样。货架电商要企业资质与品牌备案,托管型平台接受个体户入驻,门槛低但定价权不在卖家手上。
二、亚马逊的份额与规则
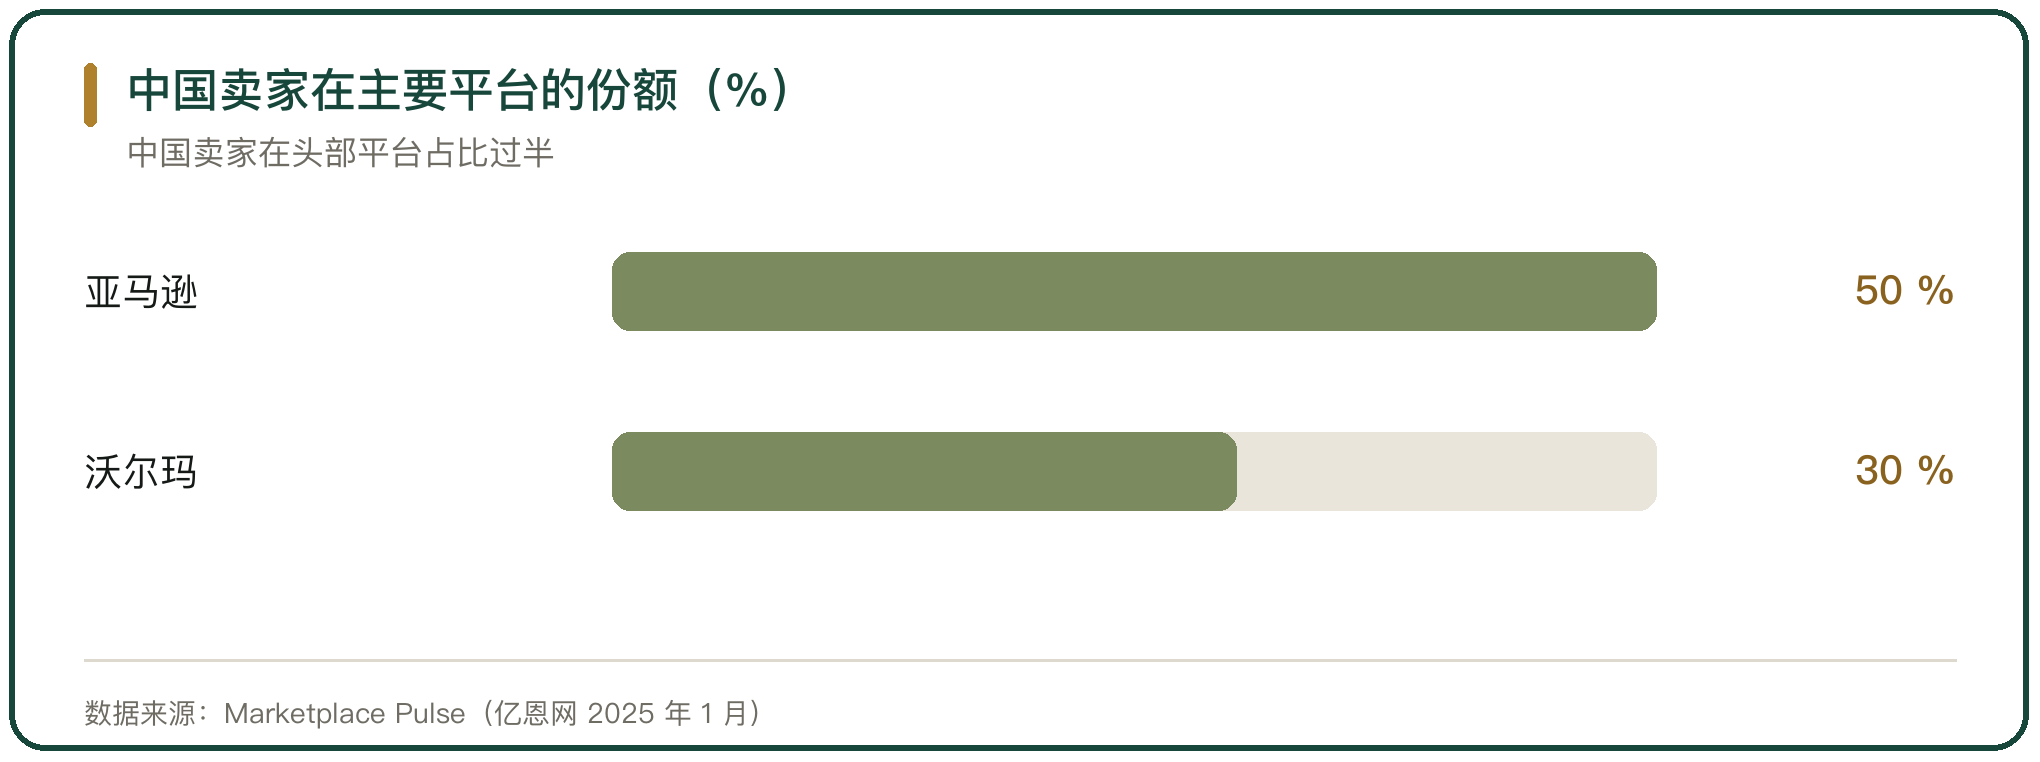
亚马逊仍是最大的单一平台。截至 2024 年 11 月,中国卖家在亚马逊平台的占比超过 50%,美国卖家份额降到约 45%;同期沃尔玛平台上中国卖家的份额从 20% 升到 30%(Marketplace Pulse,亿恩网 2025 年 1 月)。
平台侧的数据也在增长。2024 年中国卖家通过亚马逊全球站点售出的商品数量同比增长超过 20%;过去两年,在亚马逊全球站点销售额超过 100 万美元的中国卖家数量增长 55%,超过 1000 万美元的增长 60%(亚马逊全球开店,杭州市商务局网站 2024 年 12 月)。
规则在同步收紧。亚马逊对知识产权、虚假评论与产品安全的审查力度上升,品牌备案与各国产品认证成为新品上架的前置条件。
三、Temu 的全托管与半托管
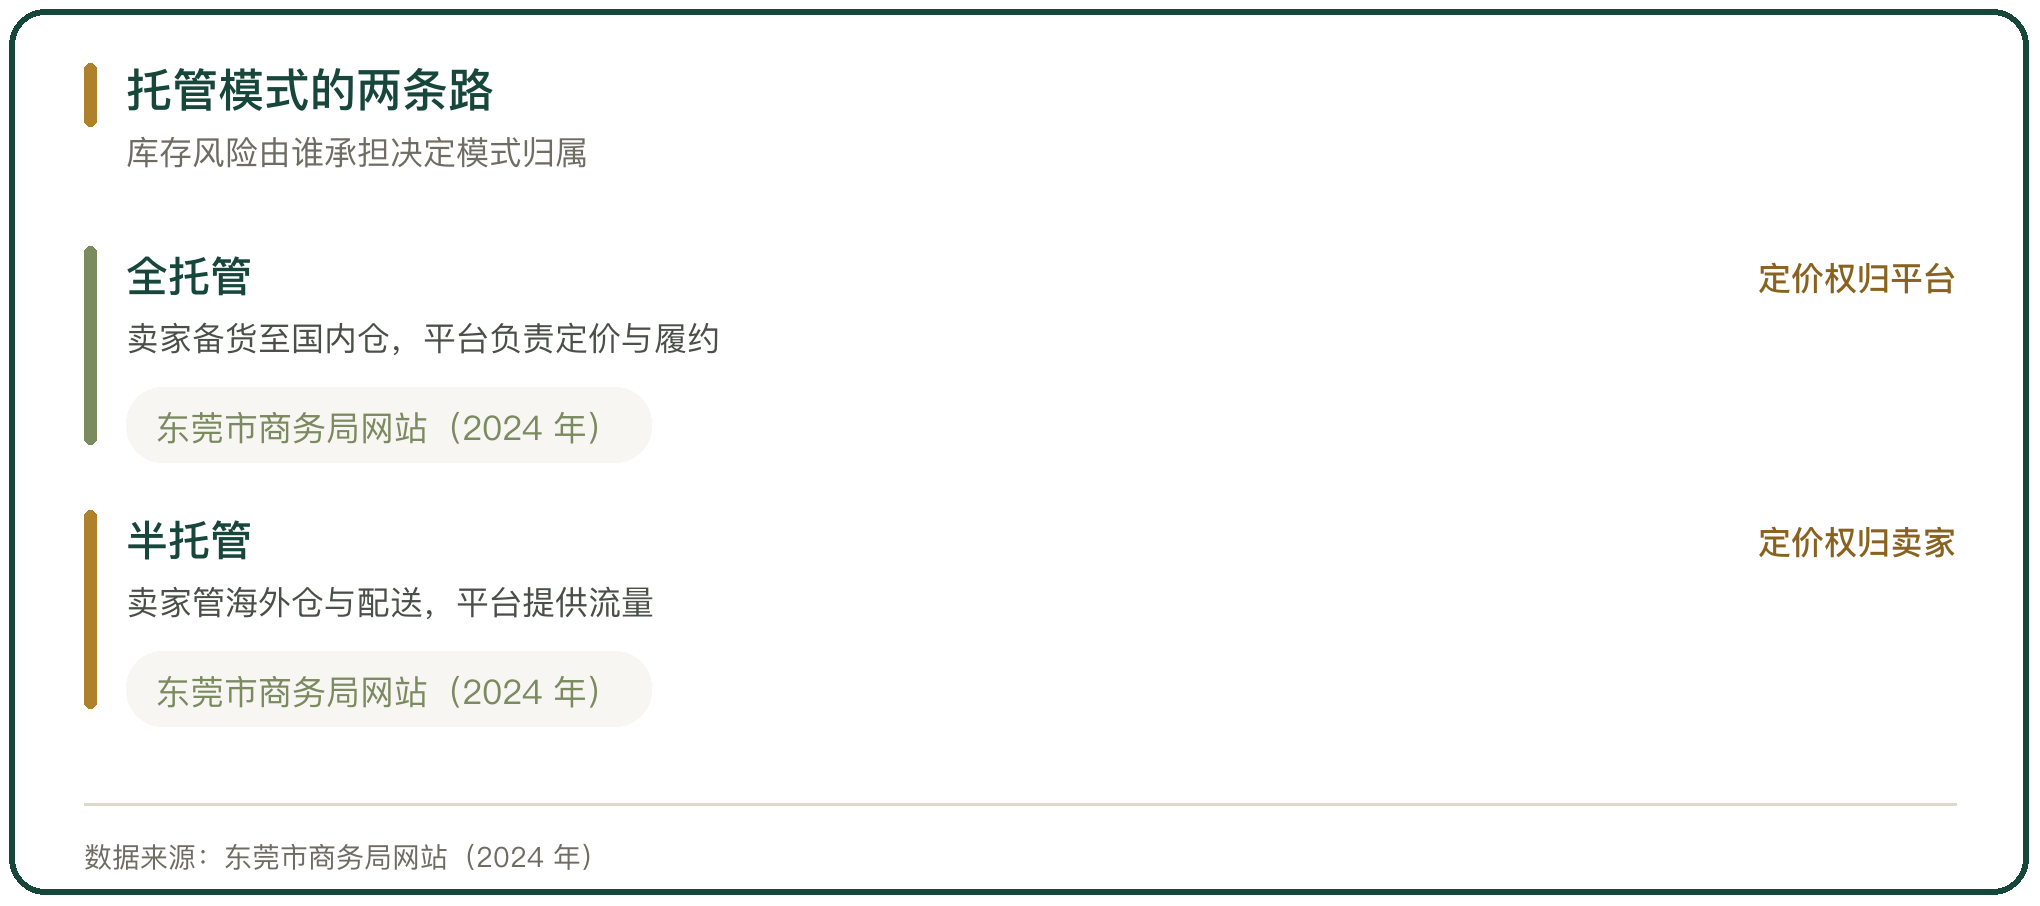
Temu 的起量靠全托管。平台上线的头两年,卖家把货备到国内仓,定价、流量、履约与售后都由平台承担,卖家放弃定价权,换来低门槛进入海外市场。这套模式适合小件、轻货与白牌商品。
库存压力推动了模式切换。2024 年 3 月 Temu 在美国站启动半托管,卖家自行管理海外仓、库存与尾程配送,平台提供流量与运营协助,定价权回到卖家手上(东莞市商务局网站,2024 年)。
区域策略按基础设施分成两档。海外仓成熟的欧美市场推半托管,中东、非洲、拉美等海外仓不足的地区仍以全托管为主。
四、SHEIN 与速卖通的模式调整
SHEIN 从自营转向自营加平台。2023 年 5 月之前是自营,之后开放第三方商家招商,2024 年 5 月上线半托管,面向在海外有货盘、能自主发货的卖家。
速卖通走的是另一条路。它在 2024 年 1 月基于商家自运营推出半托管,商家保留运营与定价自主权,物流与售后由平台承接;平台业务覆盖 200 多个国家和地区,在西班牙的市场渗透率位居前列,在韩国一度成为当地第二大电商平台。
两家调整的动因相同。全托管能快速聚货,却让平台背下定价与库存的全部风险;半托管把库存风险还给卖家,平台腾出手来做流量与合规。
五、TikTok Shop 的内容电商
TikTok Shop 把短视频与直播的流量直接接到成交上,在东南亚多国与美国扩张。内容驱动的转化率高,但对内容合规的要求也高,视频审核与商家认证是硬前置。
印尼市场的波折是典型案例。2023 年 10 月印尼禁止社交媒体作为商品销售平台,TikTok Shop 在印尼被封禁两个多月;2024 年 1 月 31 日,TikTok 以 8.4 亿美元收购 Tokopedia 75.01% 股份,TikTok Shop 印尼业务与 Tokopedia 合并为 PT Tokopedia(东莞市商务局网站,2024 年)。
合并之后重新开店。平台转向扶持印尼本地品牌商家,把跨境供给与本地供给分开管理,这是内容电商遇到的本地保护政策。
六、东南亚市场的攻守
东南亚是出海平台竞争最直接的战场。该区域人口超过 6.5 亿,半数在 30 岁以下,2024 年电商 GMV 预计达到 1590 亿美元、增长 15%(谷歌、淡马锡、贝恩公司《e-Conomy SEA 2024》报告)。
新老势力的做法不同。Temu、TikTok Shop、速卖通、SHEIN 靠低价与内容切入,Shopee、Lazada 靠本地物流与仓储守住基本盘,亚马逊则加大当地物流与仓储投入。
监管是共同的变量。价格战压低整条链的利润,各国又相继以保护本地中小企业为由加征关税或限制平台,平台的扩张节奏被政策重新排序。
七、各市场的准入与合规审查
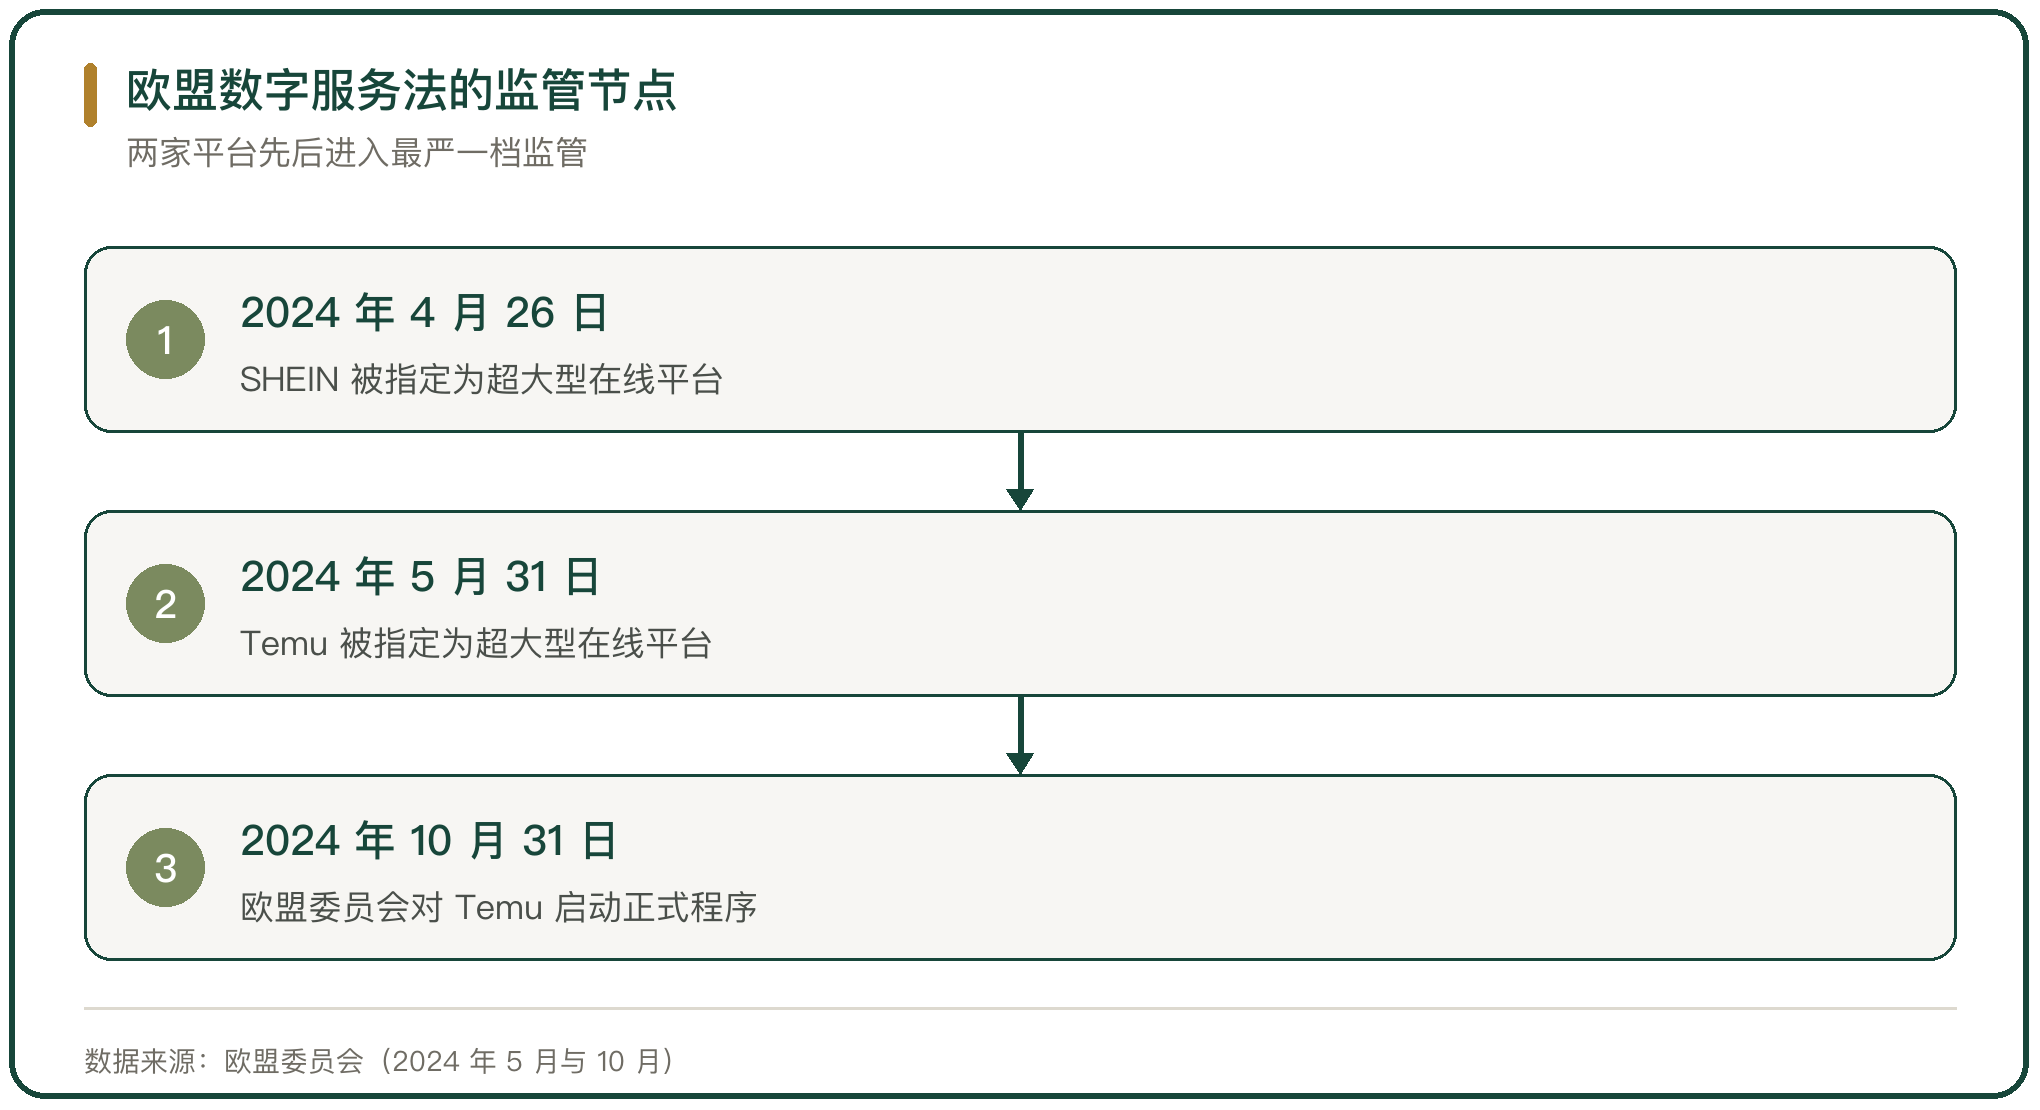
欧盟把大型平台纳入统一监管。2024 年 4 月 26 日 SHEIN 被指定为超大型在线平台,5 月 31 日 Temu 被指定为超大型在线平台;2024 年 10 月 31 日,欧盟委员会对 Temu 启动正式程序,核查危险商品在平台上的流通与服务的可能成瘾性设计(欧盟委员会,2024 年 5 月与 10 月)。
被指定之后义务加码。平台需要评估并缓解系统性风险,承担商品追溯、未成年人保护与推荐系统透明度的责任,违规可能面临高额罚款。
东南亚则用注册与本地化工具。越南曾要求 Temu 与 SHEIN 限期完成业务注册,印尼则直接对未完成注册的平台采取限制措施。
八、平台规则对卖家的约束
规则差异落在三个点上。定价权上,全托管由平台定,半托管与自运营由卖家定;履约上,托管型平台要求卖家按平台节奏备货,自运营平台由卖家选物流;合规上,欧洲站的增值税注册、生产者责任延伸认证与美国站的产品安全认证都是前置条件。
这些差异决定了卖家的布局策略。多平台并行的卖家会把标准品放在托管型平台冲量,把品牌商品放在货架电商做毛利,把内容适配的商品放在短视频平台测款。
单一平台的风险在政策变化。平台规则、关税与市场准入任何一项调整,都会直接改写某个站点的盈亏。
九、多平台布局的分工
多平台是趋势。低价平台拉低单个渠道的利润,卖家把货分到不同渠道,用托管型平台清库存、拿现金流,用货架电商做品牌与复购,用内容平台做新品验证。
分工的依据是库存与账号能力。有海外仓资源的卖家能承接半托管与自运营,只有国内货盘的卖家只能做全托管,两类的利润结构不一样。
布局不是铺得越多越好。每个平台的规则、结算周期与合规要求都不同,多开一个站点就多一套账号与税务管理成本,能力跟不上反而拖累主站。
十、主流出海平台格局的判断
出海平台的格局由流量来源与定价权两组变量划开。货架电商把定价权留给卖家,换取稳定的搜索流量;托管型平台把定价权收走,换取进入海外市场的低门槛。中国卖家在亚马逊的份额超过 50%,在沃尔玛升到 30%(Marketplace Pulse),供给端的分量已经足够。
监管把扩张速度重新排了序。欧盟把 SHEIN 与 Temu 指定为超大型在线平台并启动程序,东南亚多国用注册与关税工具设限,平台的本地化与合规投入变成必要支出。
卖家的应对是把渠道分层,标准品冲量、品牌商品做毛利、新品类测款,各自匹配平台的规则与流量特征。



写点看法