农产品流通研究|四、流通服务 | 3、服务与支撑| 63 加工集配与中央厨房 |
慕飞鸿 · 农产品流通行业研究 · 流通端·加工食品·平台企业
中央厨房配置预制菜产线,第一个动作是给产能划出品类边界。三全食品 2024 年设计产能 81.2 万吨、在建产能 23.5 万吨,实际产能 69.4 万吨,产能利用率 85.5 %;龙大美食食品产能 25.50 万吨/年,当年产量 3.12 万吨,预制食品收入占食品板块 88.68 %。同一套设备,配置成预制食材、预制半成品还是预制成品,决定的是产能利用率的落点。
关键词 预制菜配置设计产能产能利用率温层加工深度库存周转
关键数据
三全食品设计产能与实际产量
81.2 / 69.4万吨
2024 年设计产能 81.2 万吨、在建产能 23.5 万吨、实际产能 69.4 万吨,产能利用率 85.5%。三全食品 2024 年年度报告
龙大美食预制食品占比与产能
88.68 / 25.50 / 3.12% / 万吨 / 万吨
2024 年预制食品收入占食品板块 88.68%;食品产能 25.50 万吨/年、在建 7.5 万吨/年,当年产量 3.12 万吨。山东龙大美食股份有限公司 2024 年年度报告、公开发行可转换公司债券 2025 年跟踪评级报告
味知香半成品菜收入与产销变化
6.63 / -15.82 / -6.71亿元 / % / %
2024 年半成品菜收入 6.63 亿元、同比下降 15.82%,整体生产量同比下降 6.71%、销售量同比下降 6.89%、库存量同比增加 14.94%。苏州市味知香食品股份有限公司 2024 年年度报告
2025 年新建中央厨房项目规模
400 / 800座 / 亿元
2025 年全国新建中央厨房项目超过 400 座、总投资超过 800 亿元,平均每座项目投资约 2 亿元。亦莘咨询《2025 年央厨供应链产业发展白皮书》
中央厨房园区平均空置情况
20%
2025 年全国中央厨房园区平均空置率超过 20%,部分远郊新建食品园区空置率高于 30%。亦莘咨询《2025 年央厨供应链产业发展白皮书》
凉州区中央厨房项目产能
2 / 1.2 / 8000万吨 / 万吨 / 吨
项目总投资 1 亿元,2025 年 8 月 26 日投产,年可生产净菜预制菜产品 2 万吨,其中净菜 1.2 万吨、预制菜 8000 吨。武威市人民政府
一、中央厨房产能配置先划品类
中央厨房的产能不是一块整体,按加工程度先切成几段。山东龙大美食股份有限公司把预制食品分为预制食材、预制半成品和预制成品三大系列,共数百种产品品类,2024 年预制食品收入占食品板块的 88.68 %(山东龙大美食股份有限公司 2024 年年度报告)。
这三段对应的设备与工艺不同。预制食材做的是清洗、分切、腌制,设备以切配线为主;预制半成品在食材基础上完成调味与部分熟制;预制成品要完成熟制、速冷与包装,产线更长,对冷却与洁净区的要求更高。品类边界定在哪,产线的长度与投资就定在哪。
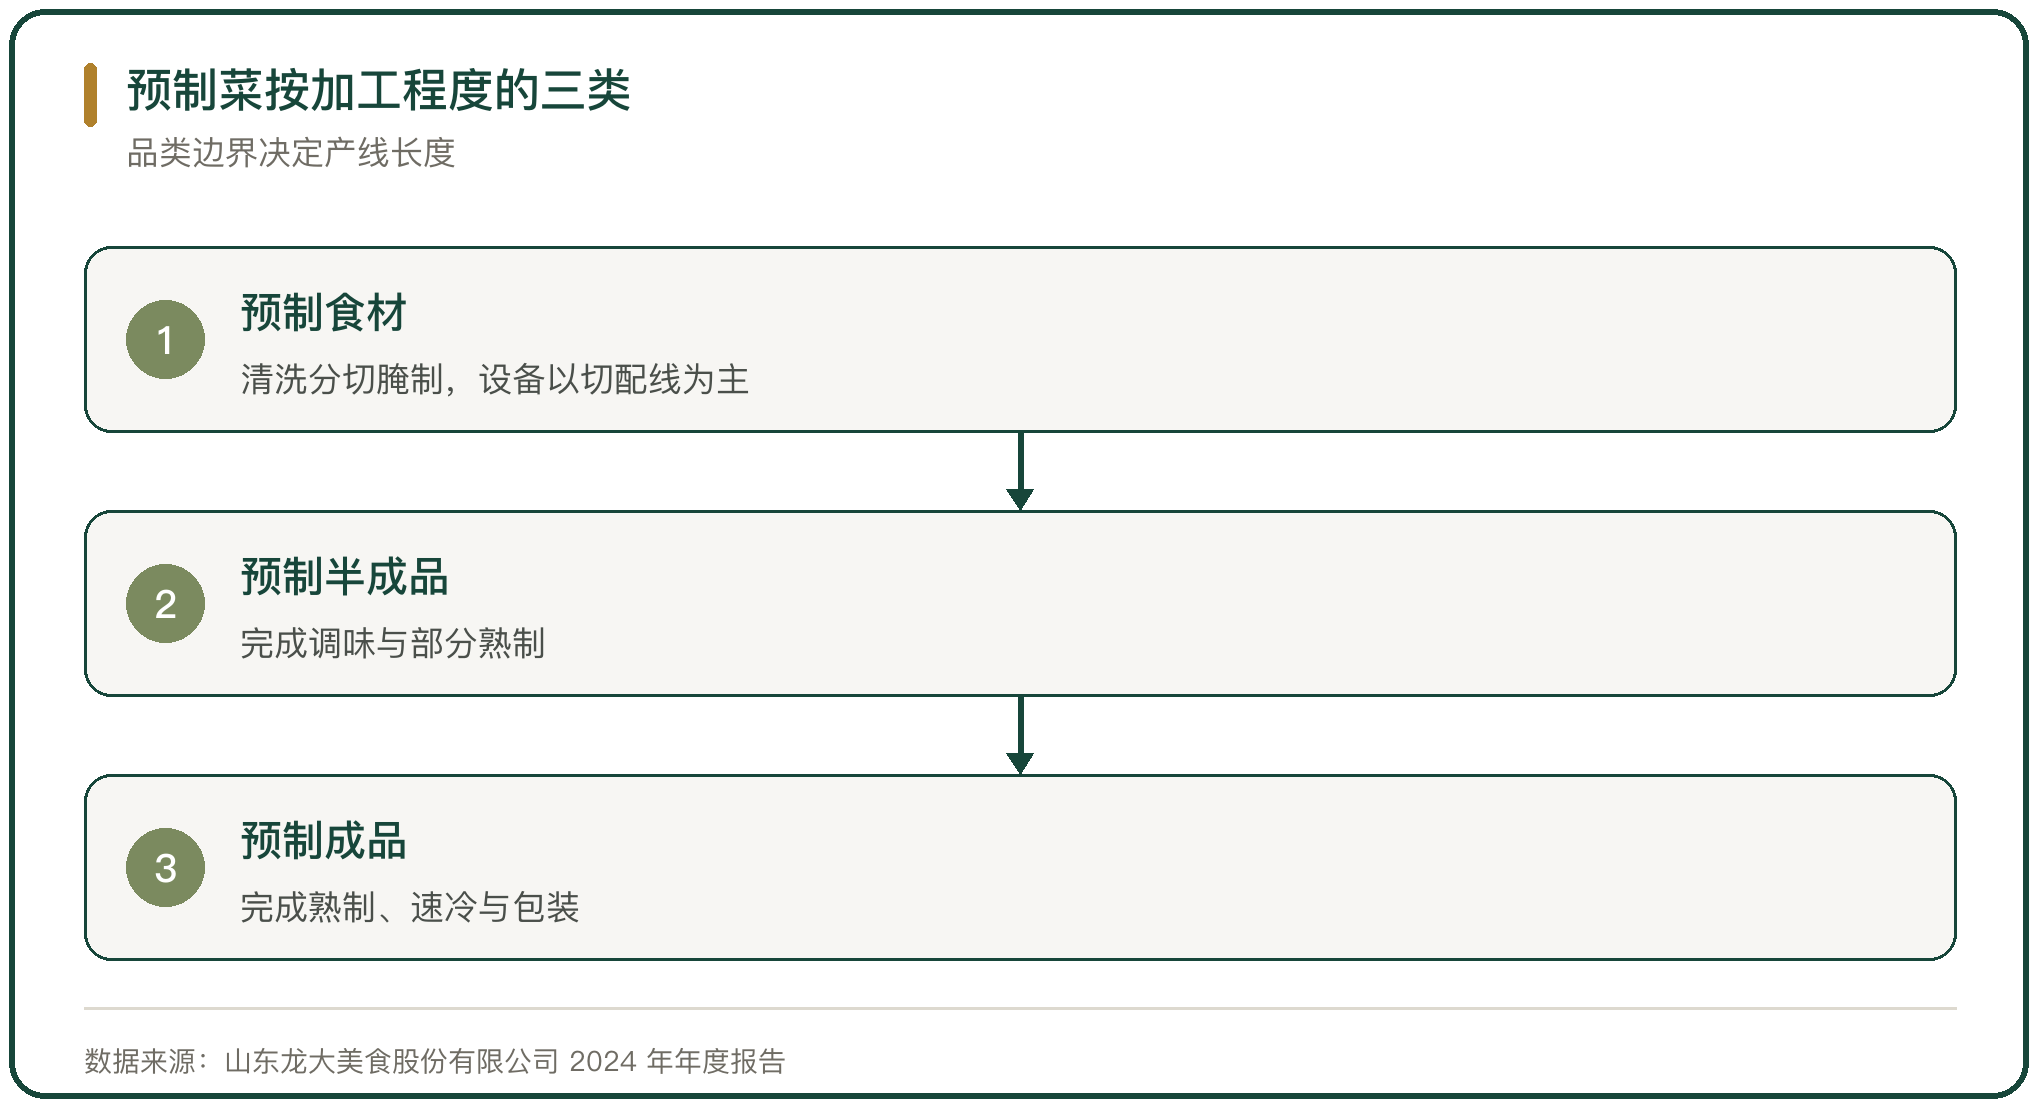
图 1 预制菜按加工程度的三类
二、设计产能与实际产量的落差
产能规划与实际产出经常差出一截。三全食品 2024 年设计产能 81.2 万吨、在建产能 23.5 万吨,实际产能 69.4 万吨,产能利用率 85.5 %(三全食品 2024 年年度报告)。龙大美食截至 2024 年底食品产能 25.50 万吨/年、在建产能 7.5 万吨/年,当年产量 3.12 万吨,披露文件说明产能利用率较低,短期内没有扩大食品产能的规划(山东龙大美食股份有限公司公开发行可转换公司债券 2025 年跟踪评级报告)。
落差来自两头。设计产能按未来 3 年到 5 年达到现有产能的 3 倍到 5 倍规划,订单爬坡跟不上时闲置先出现;产品结构调整又会主动缩减低毛利品类的产量,产量随之下移。
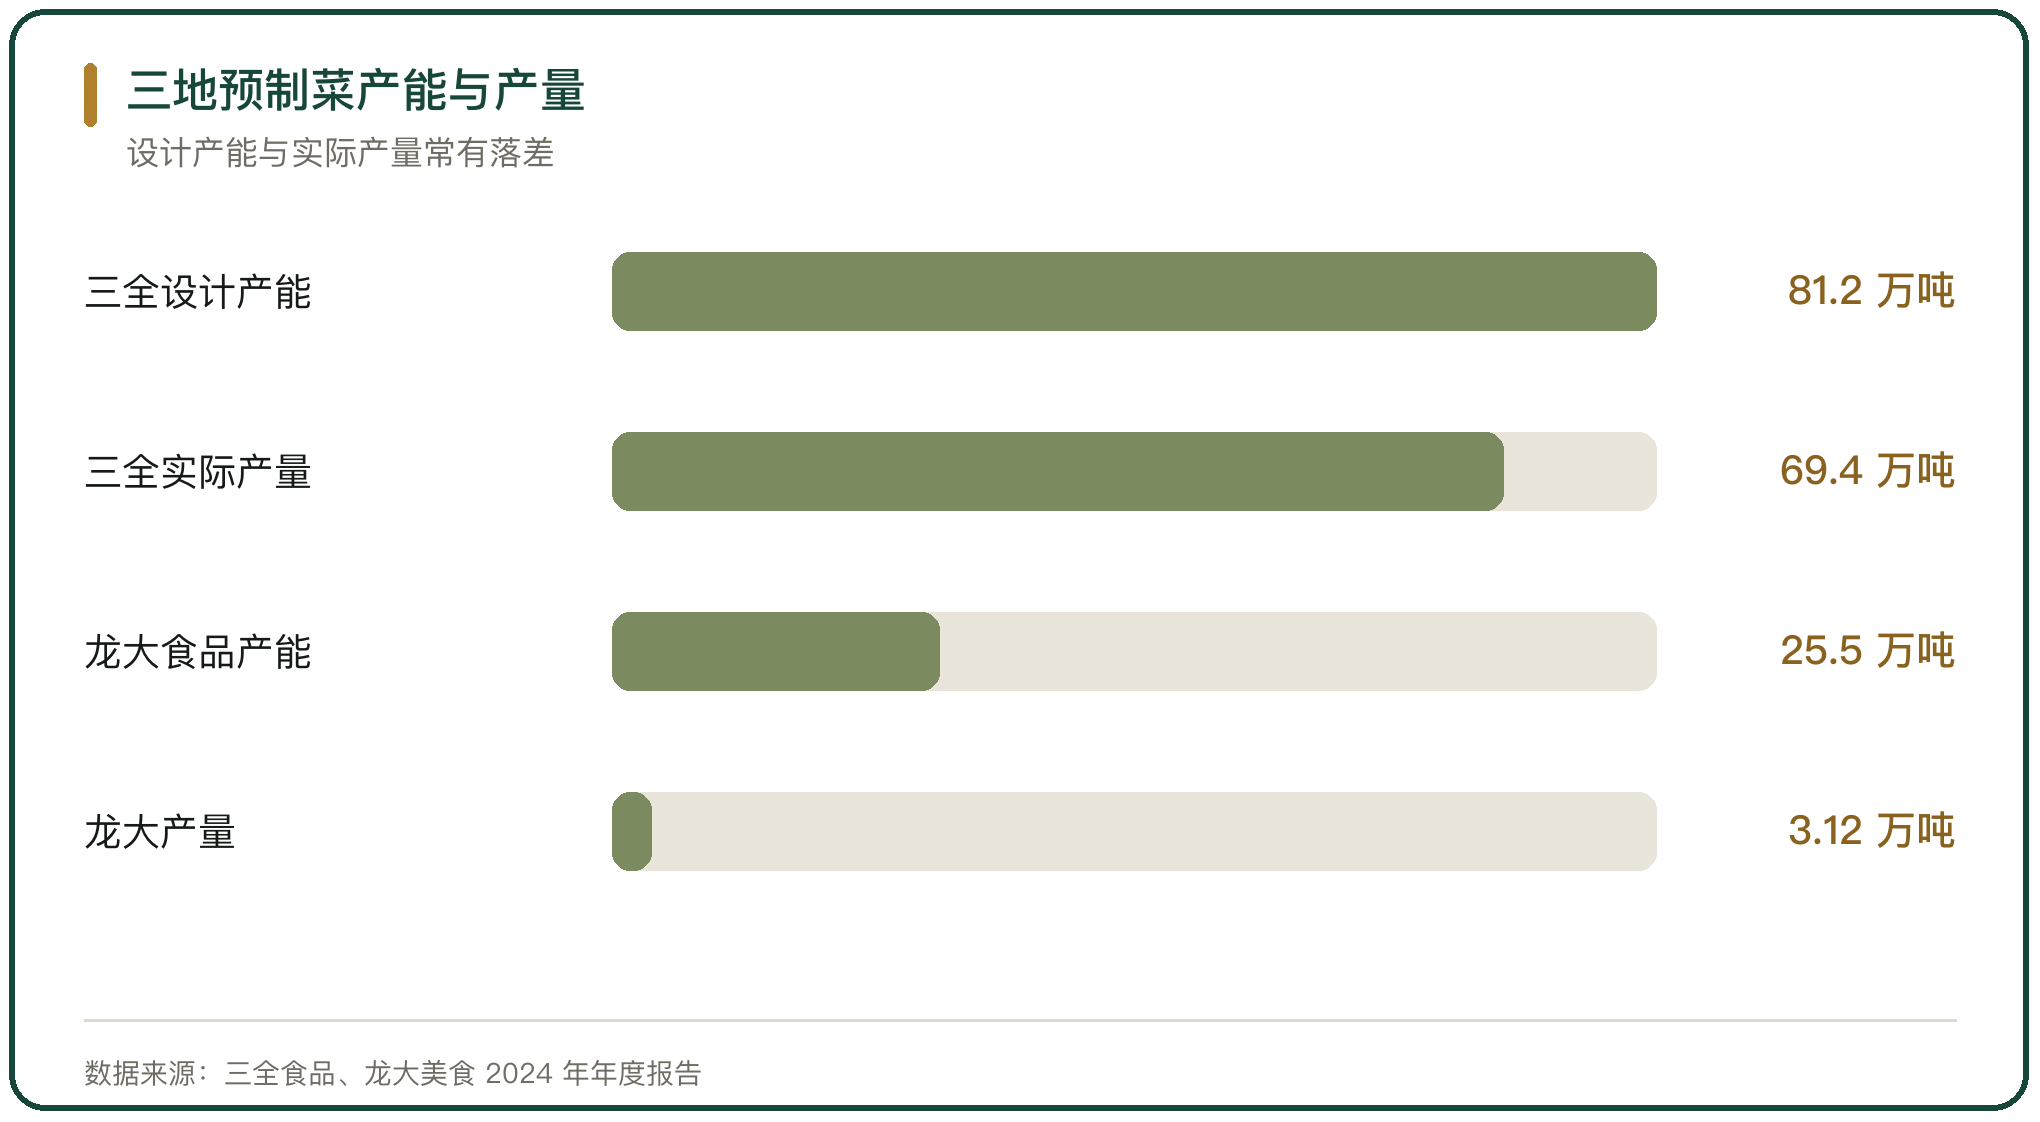
图 2 三地预制菜产能与产量
三、预制菜品类的增速分化
同一条中央厨房产能,装不同品类的产出差异明显。味知香 2024 年半成品菜收入 6.63 亿元,同比下降 15.82 %,整体生产量同比下降 6.71 %、销售量同比下降 6.89 %、库存量同比增加 14.94 %(苏州市味知香食品股份有限公司 2024 年年度报告)。三全食品 2024 年速冻调制食品收入 8.73 亿元,同比下降 18.84 %,生产量同比下降 38.14 %(三全食品 2024 年年度报告)。
品类分化意味着产线要按增速排序投产。把资源先投给仍在增长的品类,回落品类让出产线时段;反过来,按过去 3 年的销量结构扩产,新增产线容易压在已经回落的品类上。
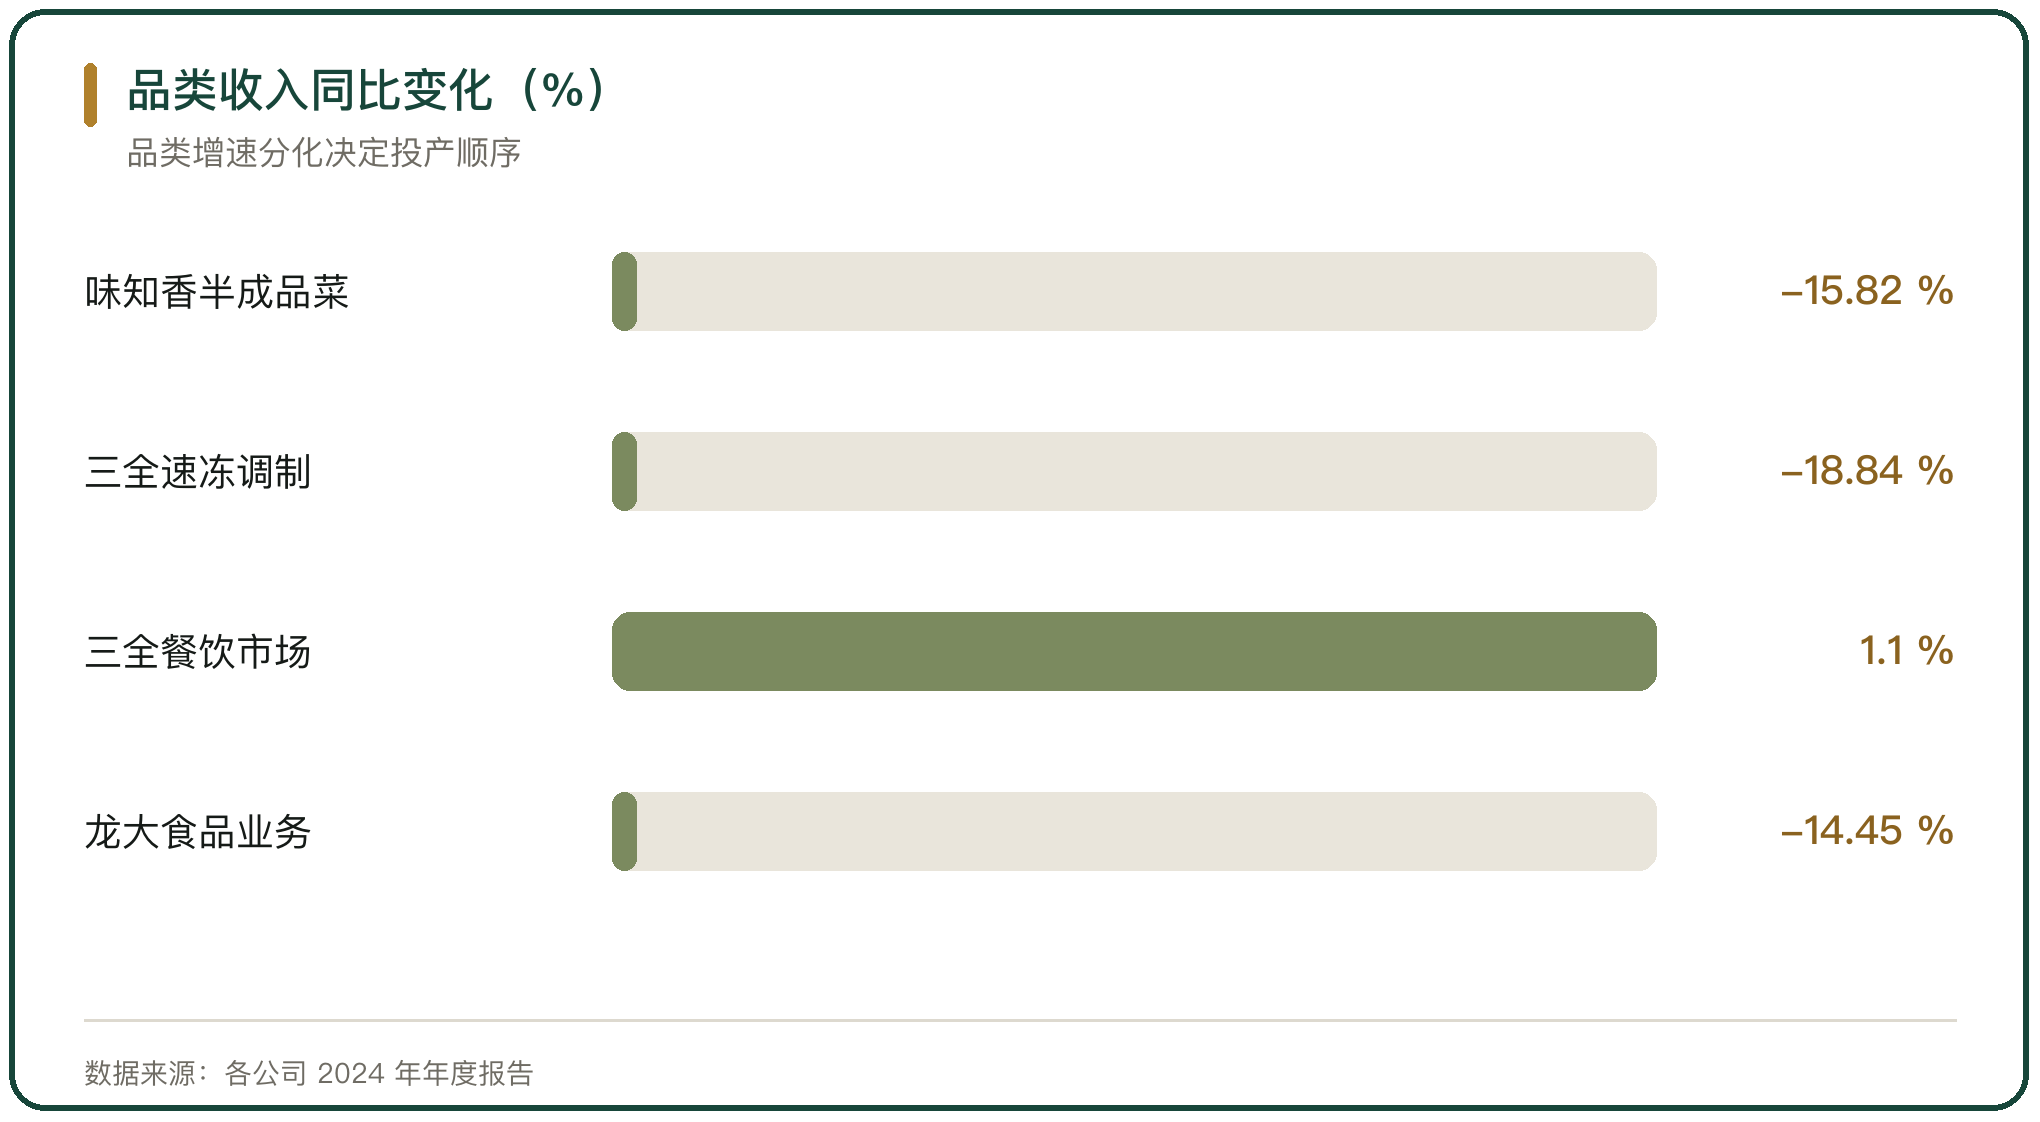
图 3 品类收入同比变化(%)
四、产能扩张与订单增速的错位
产能扩张的速度快于订单增速,缺口由低负荷工厂承担。2025 年全国新建中央厨房项目超过 400 座,总投资超过 800 亿元,平均每座项目投资约 2 亿元,同期全国园区平均空置率超过 20 %(亦莘咨询《2025 年央厨供应链产业发展白皮书》)。
一座中央厨房按未来 3 年到 5 年业绩达到现有产能的 3 倍到 5 倍设计,在行业扩张期是提前量,在消费趋缓期变成固定成本。设备折旧、租金与人工照常发生,订单不足时单位成本被抬高。
五、产线柔性决定可装品类数
产线能不能换产,决定一条线能装多少品类。行业内的通行配置是把核心工序做成模块:切配机更换刀具模具、烹饪锅调整调料程序,同一组流水线上午加工肉丝笋丝、下午切换成咖喱鸡块,不必为每个品类单独建线(佳兴机械技术资料)。
柔性产线的产能利用率更稳。某华东地区预制菜企业新建智能中央厨房投资超过 3 亿元,配备 20 条柔性生产线,可同时生产 300 余种单品,日均处理食材 500 吨,产能利用率提升至 85 % 以上(《2025 至 2030 中国预制菜市场消费行为变迁与渠道变革趋势专项研究报告》)。换产时间越短,可排的品类越多。
六、温层配置与设备分区
预制菜的温层决定设备分区。冷冻品走零下 18 摄氏度、冷藏品走 0 摄氏度至 4 摄氏度、常温调料包另设库房,三类产品在同一条产线上完成熟制后,要按温层分流到不同的速冷、包装与出库环节。
甘肃凉州区的中央厨房项目把这条分流写进产线配置:引进冷链净菜加工、热链成品制作、调料包生产、农产品深加工及冷链仓储等生产线,配套冷链物流与热链保鲜运输设备(武威市人民政府)。温层不同,速冷设备与包装材料都不同,混在一起会同时压低两侧的品质。
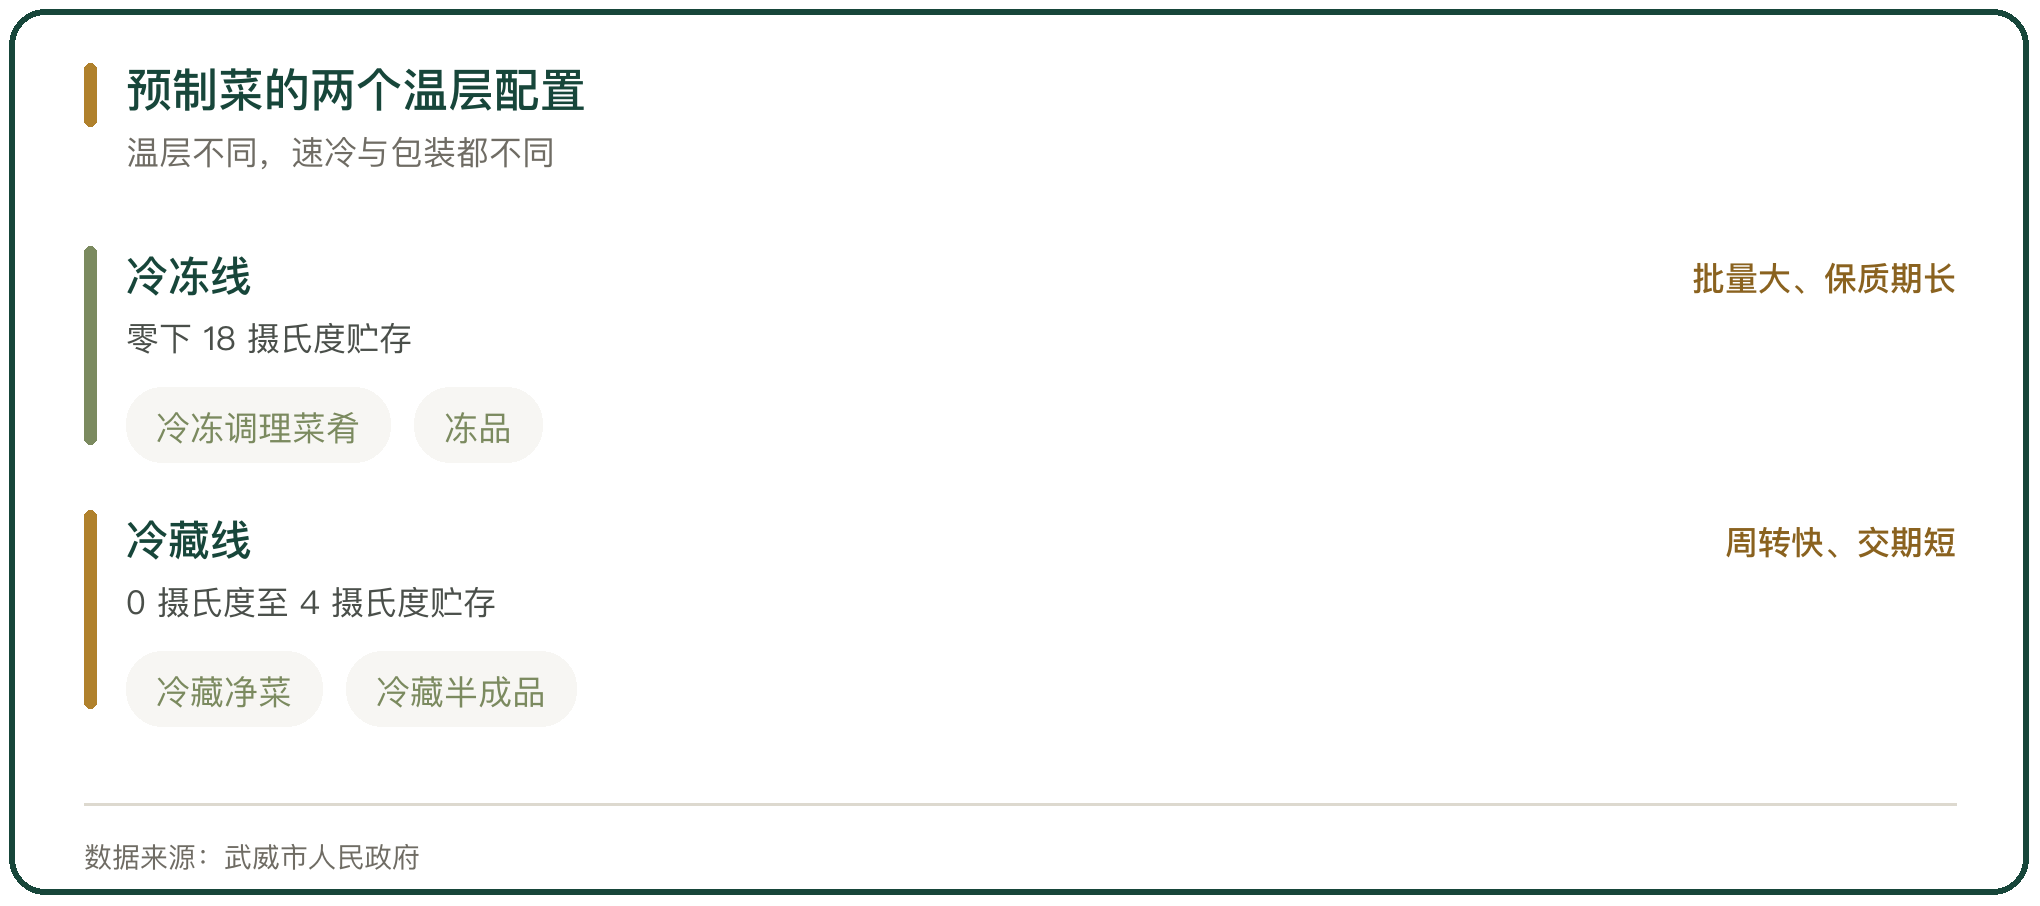
图 4 预制菜的两个温层配置
七、净菜与预制菜共用产能
净菜与预制菜常建在同一座中央厨房里,共用清洗、切配与冷库,只在熟制与速冷段分线。凉州区中央厨房项目总投资 1 亿元,2025 年 8 月 26 日投产,年可生产净菜预制菜加工产品 2 万吨,其中净菜 1.2 万吨、预制菜 8000 吨,达产后年营业额 1.2 亿元以上(武威市人民政府)。
共用产能的好处是设备利用率高,代价是排产要同时兼顾两条产品线。净菜保鲜期短、周转快,预制菜保质期长、批量大,二者的排产节奏对不上时,净菜会占用预制菜的冷库与工时。
八、B 端客户与 C 端客户的配置差异
配置产能先看客户结构。三全食品把业务分成零售与创新市场、餐饮市场两块,2024 年餐饮市场收入 14.5 亿元、同比增长 1.1 %,其中大 B 渠道增长 40 %(方正证券研报,转引自三全食品 2024 年年度报告)。
B 端订单批量大、规格固定,产线按单品长批次排产,人效与设备利用率都高;C 端订单批量小、口味分散,需要更多换产与更小的包装规格。产能按 B 端配置,转向 C 端时要补的是小包装线与更频繁的清洗换产,单靠增加产量不够。
九、订单周期压缩对排产的约束
下游对交期的要求正在压缩排产窗口。中国烹饪协会调研显示,2025 年已有 42 % 的连锁餐饮企业要求供应商提供定制化预制菜品,订单周期压缩至 3 天以内(中国烹饪协会调研,转引自《2025 至 2030 中国预制菜市场消费行为变迁与渠道变革趋势专项研究报告》)。
交期缩短后,中央厨房要同时处理标准化半成品与个性化调味包的组合生产。产能配置因此多出一项要求:原料、半成品与成品要在同一排产周期内衔接,冷冻半成品留出安全库存,定制环节放在排产末端。
十、中央厨房产能配置的判断
中央厨房产能端的预制菜配置,判断落在 3 处。品类结构上,预制食材、半成品与成品的比例是否与订单结构对得上,龙大美食预制食品收入占食品板块 88.68 % 是一类参照;产能利用率上,设计产能与实际产量的差距是否在收窄,三全食品 85.5 % 的利用率是一类参照;温层与排产上,冷冻、冷藏、常温三条线与订单交期是否匹配。
3 处都对得上,产能才装得满。只按满产配设备、不按订单结构排品类,扩张期留下的产线会在消费回落时先闲置。
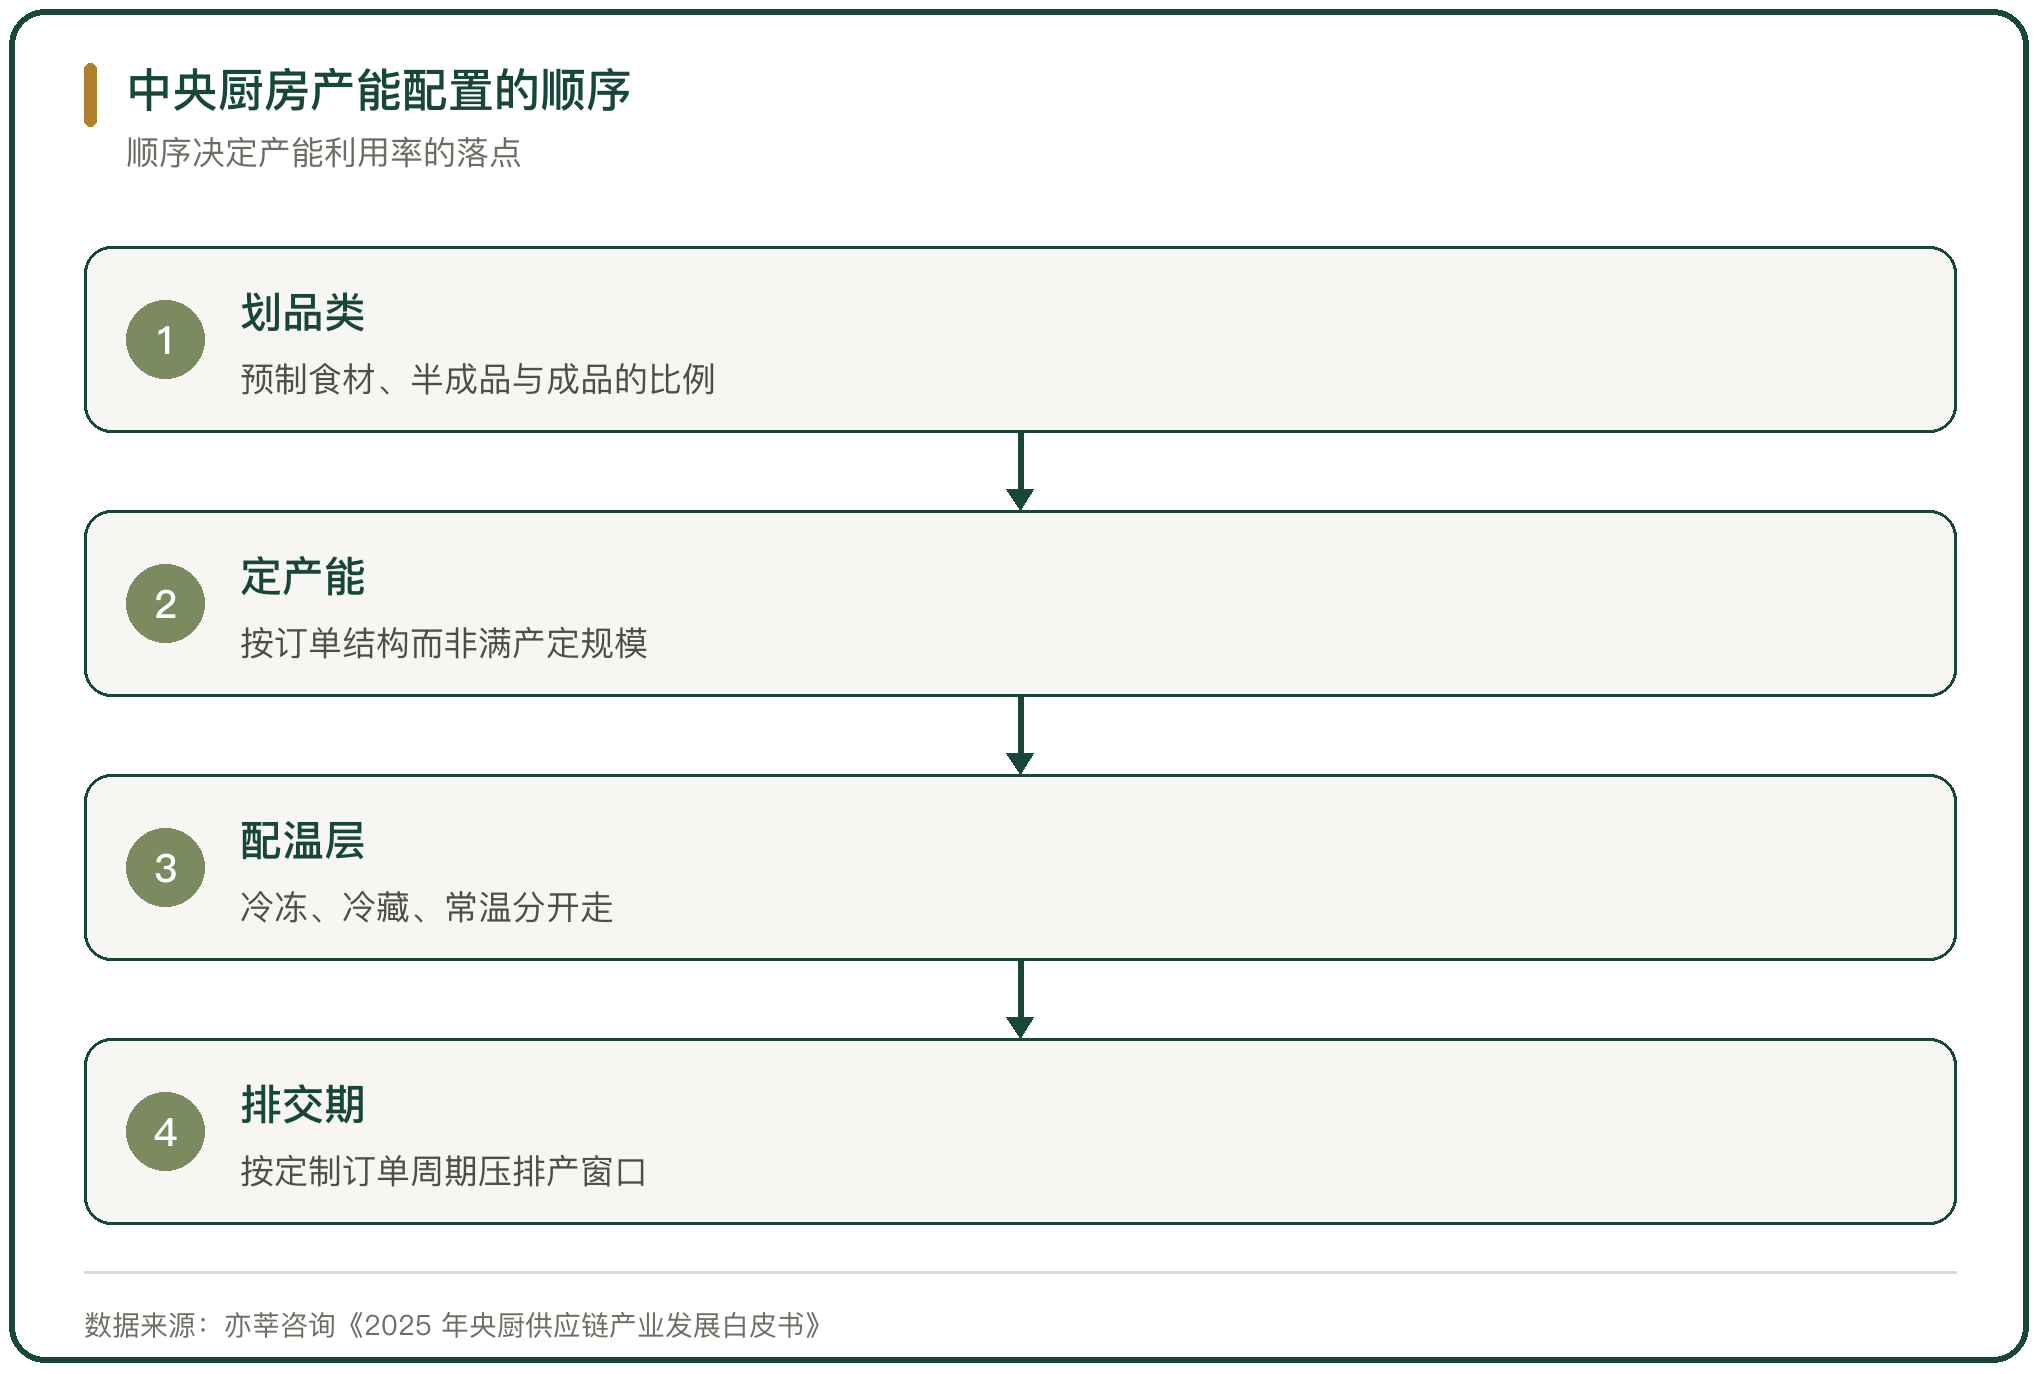
图 5 中央厨房产能配置的顺序
中央厨房产能端的预制菜配置,先按加工程度划出品类的边界。山东龙大美食股份有限公司把预制食品分为预制食材、预制半成品和预制成品三大系列,2024 年这部分收入占食品板块 88.68 %(山东龙大美食股份有限公司 2024 年年度报告)。设计产能与实际产量常有落差:三全食品 2024 年设计产能 81.2 万吨、实际产能 69.4 万吨、产能利用率 85.5 %;龙大美食食品产能 25.50 万吨/年、当年产量 3.12 万吨。2025 年全国新建中央厨房项目超过 400 座、总投资超过 800 亿元,全国园区平均空置率超过 20 %(亦莘咨询《2025 年央厨供应链产业发展白皮书》)。判断落在品类结构、产能利用率与温层排产 3 处。
行内实情
预制菜放进中央厨房产能端,先遇到设计产能与实际产量的差额:三全食品股份有限公司 2024 年速冻面米制品设计产能 81.2 万吨、在建产能 23.5 万吨、实际产量 69.4 万吨,产能利用率 85.5%,产能按峰值先建、订单按区域渐进填(三全食品股份有限公司《2024 年年度报告》)
产线偏向哪一类产品决定收入与库存的走向:龙大美食股份有限公司食品加工产能 25.50 万吨/年,2024 年产量 3.12 万吨,其中预制食品占 88.68%(龙大美食股份有限公司《2024 年年度报告》);味知香 2024 年半成品菜收入 6.63 亿元、同比 -15.82%,同期库存量同比 +14.94%,销量回落时产线仍按原排产运行(味知香《2024 年年度报告》)
行业扩张与利用不匹配:2025 年全国新建中央厨房项目超 400 座、总投资超 800 亿元,中央厨房园区平均空置率超 20%(亦莘咨询《2025 年央厨供应链产业发展白皮书》);定制化需求把订单周期压到 3 天以内,其中 42% 的连锁餐企要求产品定制(中国烹饪协会调研)
相关问题
中央厨房的产能为什么很难按订单量一次性建准。
订单是渐进的,产能先建、订单后填,空档期由固定成本承担。三全食品股份有限公司 2024 年速冻面米制品设计产能 81.2 万吨、在建产能 23.5 万吨、实际产量 69.4 万吨,产能利用率 85.5%(三全食品股份有限公司《2024 年年度报告》)。产能按峰值做,日常运行长期低于峰值,单位成本被抬高。新进入区域的产线尤其明显,销量还在爬坡,设计产能已经落定。
预制菜配置在中央厨房产能端要分哪几层。
分加工深度与储运温度 2 个维度。加工深度分即食、即热、即烹、即配 4 类,储运温度分冷冻与冷藏 2 个温层。凉州区中央厨房项目投资 1 亿元,2025 年 8 月 26 日投产,年产 2 万吨,其中净菜 1.2 万吨、预制菜 8000 吨(凉州区人民政府)。前处理与冷藏可以共用,熟制、速冷、分装是各自独立的工序,配置时要按工序拆开算。
为什么产能端的配置要同时看库存变化。
库存是配置与销量是否同步的直接信号。味知香 2024 年半成品菜收入 6.63 亿元、同比 -15.82%,同期库存量同比 +14.94%(味知香《2024 年年度报告》)。销量下滑时产线仍在按原排产运行,成品先积压。配置要盯销量与库存的同步变化,单看销量容易误判,产线一旦按峰值建成,调整要等到下一轮改造。
名词解释
速冻:在短时间内使中心温度快速通过最大冰晶生成带,减少细胞损伤。
冷库:用于低温贮藏的专用建筑,按温区分为高温库、低温库、速冻库等。
深加工:改变农产品基本形态的加工,如果汁、罐头、速冻调理食品等。
空置率:未出租面积占总可租面积的比例,与出租率互为补数,但两者的统计口径常不一致,比较前需先核对。
利用率:设施实际使用量与其设计能力之比,产地仓建成后利用率偏低是普遍问题,直接影响投资回收。





写点看法