

出口退税与合规申报
一、出口退税的三个前提
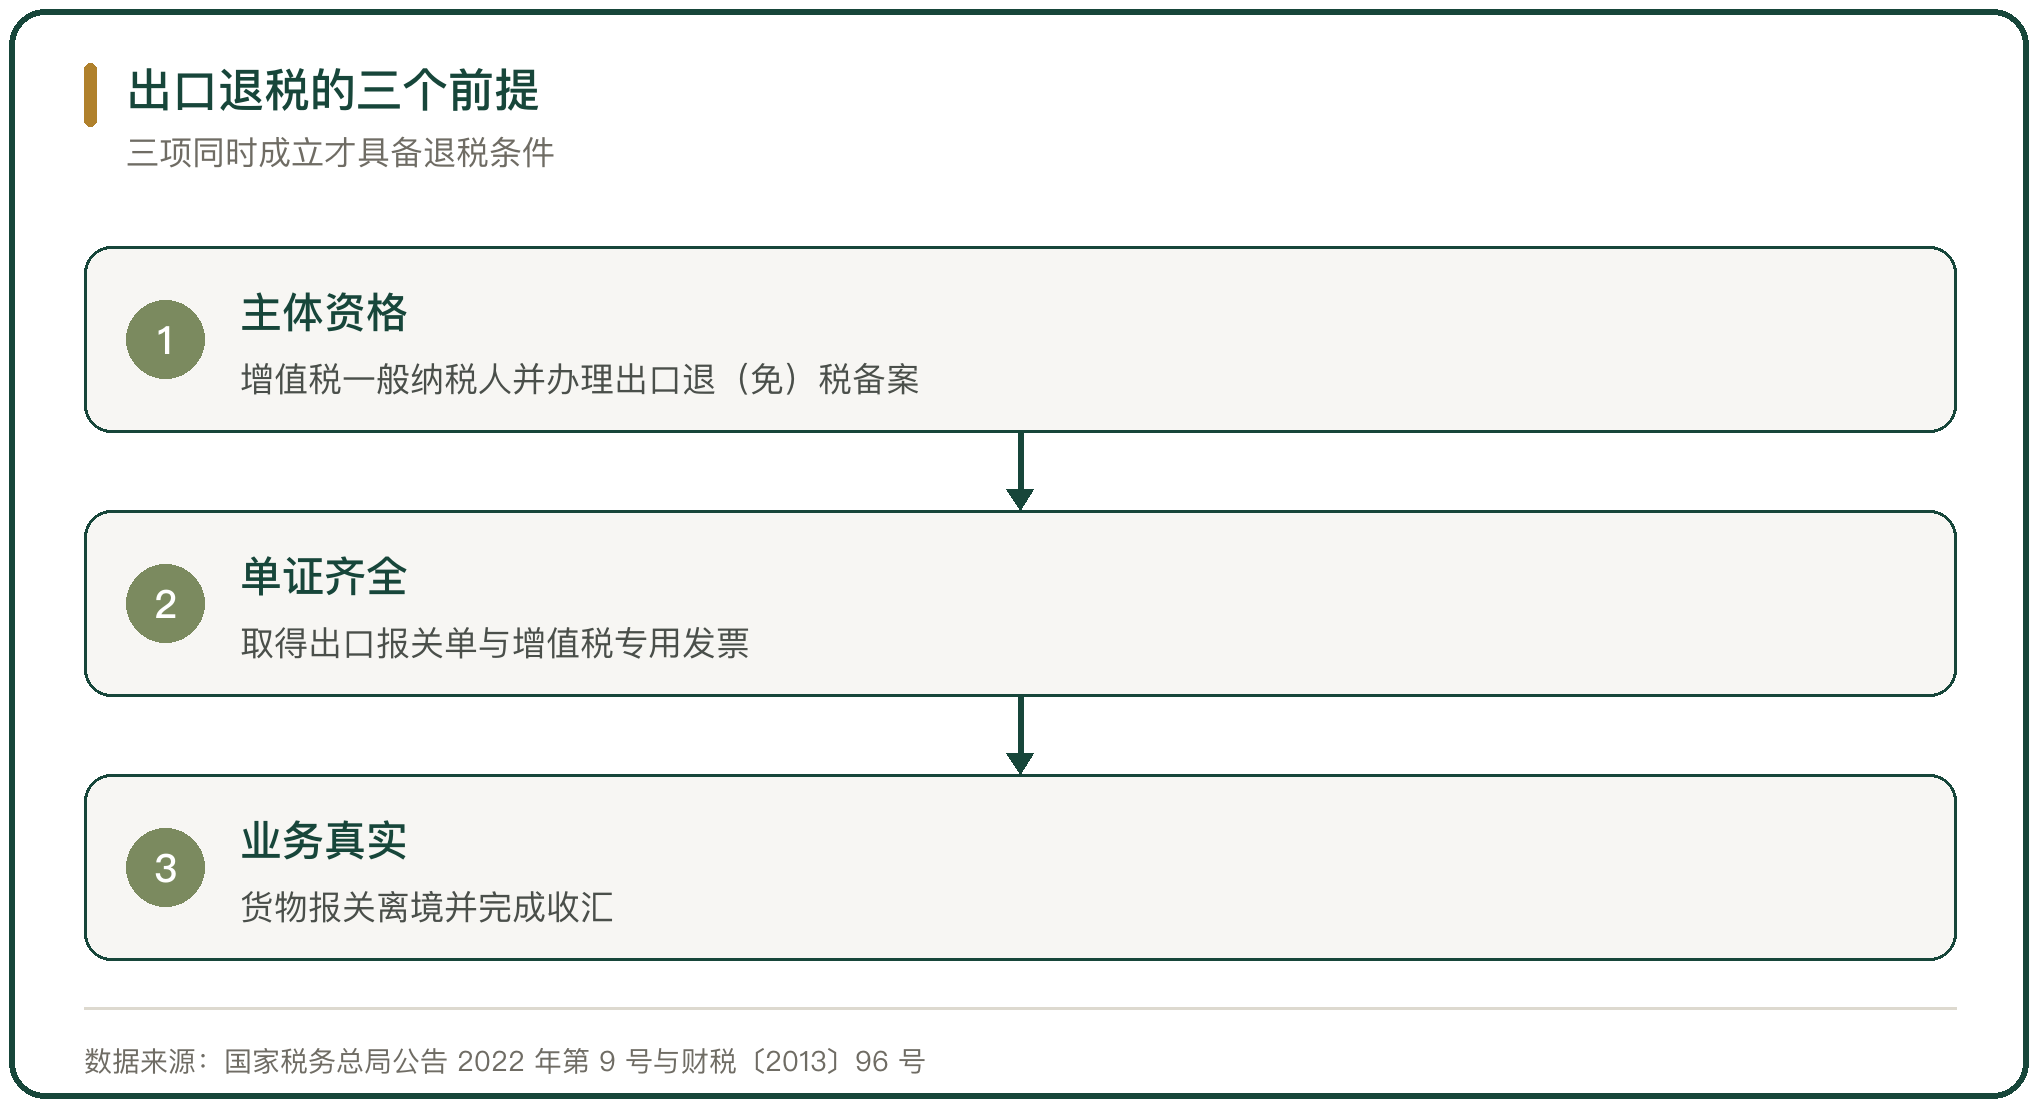
退税不是所有出口都有的待遇。企业要是一般纳税人并已办理出口退(免)税备案,货物要报关离境并销售给境外单位或个人,还要取得出口报关单和对应的进项凭证,三项同时成立才具备条件(国家税务总局公告 2022 年第 9 号)。
凭证要能对上。报关单、增值税专用发票与收汇凭证的品名、HS 编码、金额、数量必须一致,评审环节比对的是这三条数据。
主体资格也要分清。综试区零售出口可以办免税,但只有增值税一般纳税人才能办退税,小规模纳税人只能享受免税。
二、退税率的确定
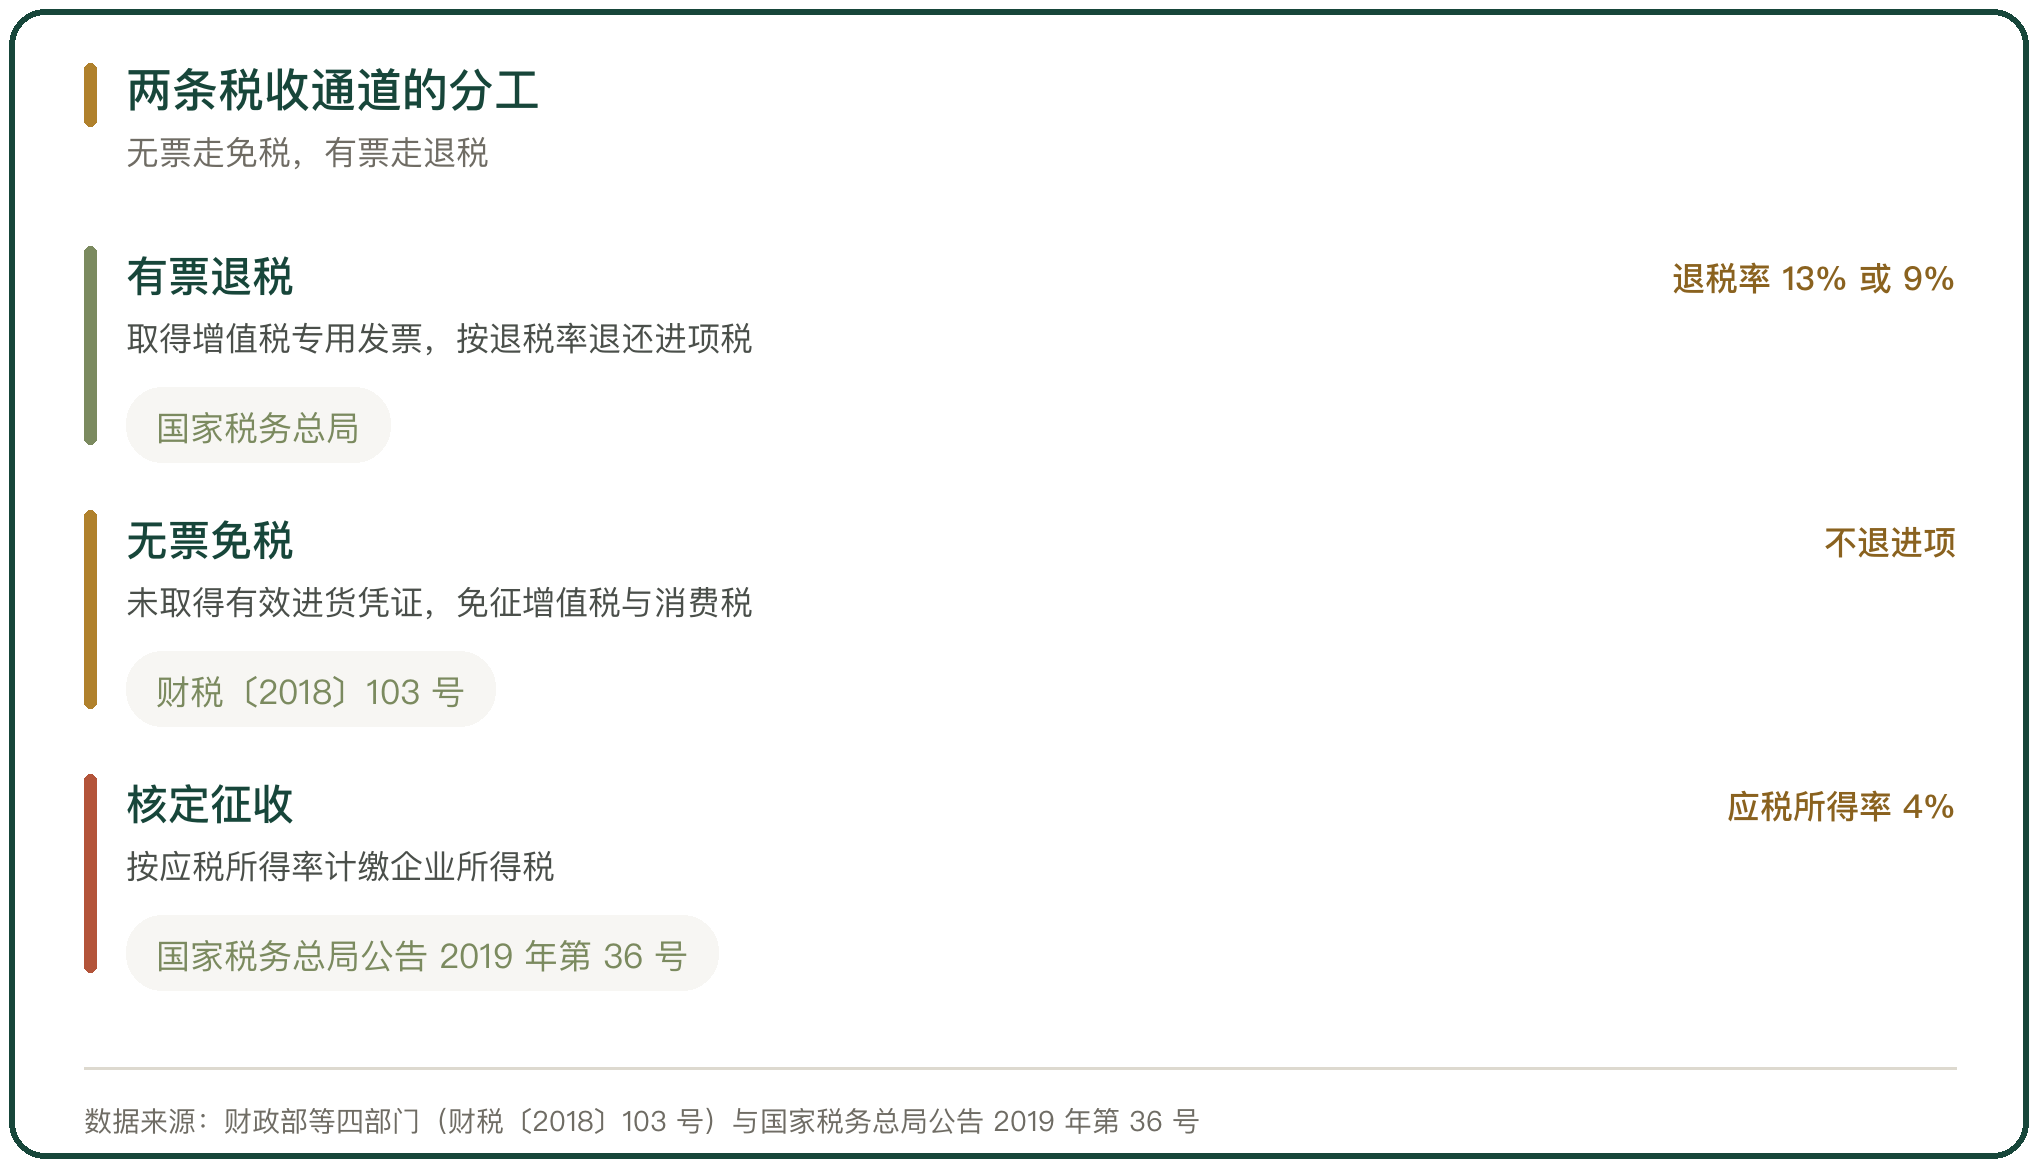
退税率跟着征税率走。2019 年深化增值税改革时,原适用 16% 税率且出口退税率为 16% 的出口货物劳务,退税率调整为 13%;原适用 10% 税率且退税率为 10% 的,调整为 9%(财政部、税务总局、海关总署公告 2019 年第 39 号)。
农产品的加工品处在 13% 这一档。以农产品为原料加工生产的部分食品加工品保持 13% 的退税率,稳定的退税政策支撑了农产品深加工产品的出口。
退税率与商品编码绑定,企业按出口货物的 HS 编码查对应退税率,同一批货混装不同编码的商品,要按各自税率分开计算。
三、无票免税的适用
无票也能合规出口,靠的是综试区零售出口免税。对综试区内电子商务出口企业出口未取得有效进货凭证的货物,同时符合 3 个条件的,试行增值税、消费税免税政策:一是在综试区注册并在注册地线上综合服务平台登记出口日期、货物名称、计量单位、数量、单价、金额;二是出口货物通过综试区所在地海关办理电子商务出口申报手续;三是出口货物不属于财政部和税务总局明确取消出口退免税的货物(财政部、税务总局、商务部、海关总署,财税〔2018〕103 号,自 2018 年 10 月 1 日执行)。
这条通道解决的是无票拿不到退税的问题,代价是放弃进项税退还。
免税的货与服务贸易出口的免退税是两套口径,前者不退进项,后者可以退,不能混着用。
四、核定征收企业所得税
企业所得税有专门的征收方式。综试区内符合条件的跨境电商企业试行核定征收,采用应税所得率方式,应税所得率统一按照 4% 确定(国家税务总局公告 2019 年第 36 号,自 2020 年 1 月 1 日施行)。
适用条件与无票免税挂钩。企业要在综试区注册、在注册地线上综合服务平台登记出口货物信息、通过综试区所在地海关办理出口申报,且出口货物未取得有效进货凭证并享受增值税、消费税免税政策。
核定征收还能叠加小微优惠。实行核定征收的企业符合小型微利企业条件的,可享受小型微利企业所得税优惠。
五、外贸综合服务企业代办退税
中小企业可以借道综服企业退税。外贸综合服务企业代国内生产企业办理出口退(免)税,符合条件时可由综服企业向所在地主管税务机关集中代办退税(国家税务总局公告 2017 年第 35 号,自 2017 年 11 月 1 日施行)。
权责划分在 2017 年被调整。此前代理退税视为综服企业自营出口,由综服企业承担退税主体责任;调整后改为代生产企业集中申报退税,退税款退给生产企业,生产企业承担主体责任,综服企业承担连带责任,按谁出口、谁退税、谁主责的原则处理。
凭证是代办退税专用发票。生产企业先按规定申报缴纳增值税,同时向综服企业开具代办退税专用发票,作为综服企业代办退税的凭证。
六、分类管理与办理时限
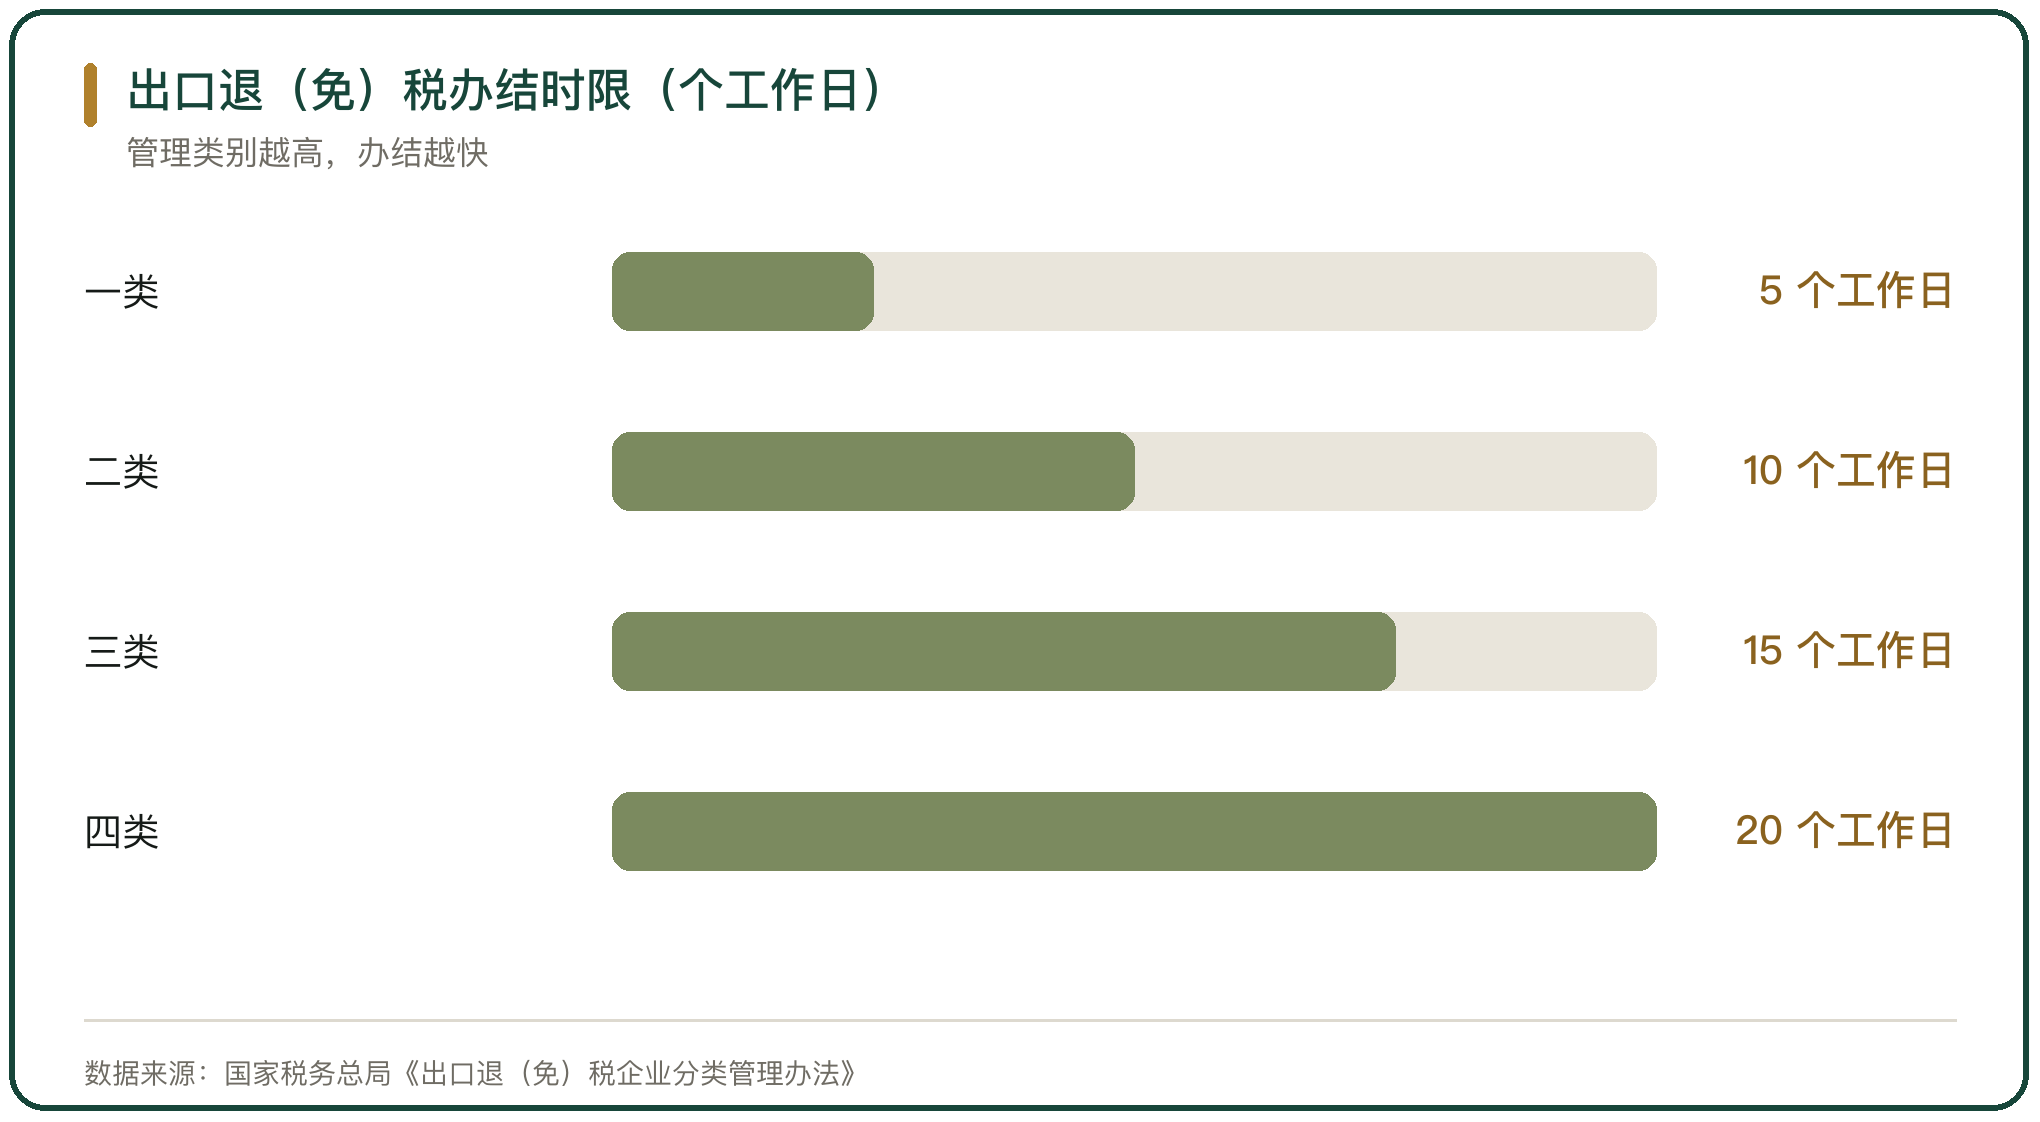
退税速度与管理类别挂钩。管理类别为一类的出口企业,5 个工作日内办结退(免)税手续;第二类 10 个工作日,三类 15 个工作日,四类 20 个工作日(国家税务总局《出口退(免)税企业分类管理办法》)。
备案单证有留存要求。纳税人应在申报出口退(免)税后 15 日内,将购销合同、运输单据、委托报关单据等备案单证妥善留存,并制作备案单证目录,保存期为 5 年(国家税务总局公告 2022 年第 9 号)。
管理类别是动态的。纳税信用修复后可以申请重新评定管理类别,守信企业能进入更快的通道。
七、不同监管模式的退税差异
退税时点随监管代码变化。9610 在货物实际离境、清单汇总生成报关单后申报;9710 在取得出口报关单后申报;9810 此前要等境外销售完成,现在报关离境后即可申报出口预退税;1210 出口在货物入区并完成入区申报后,视同出口申报退税(中国国际贸易促进委员会四川省委员会《四川省跨境电商合规指南》)。
凭证要求也不一样。9610 靠汇总生成的报关单、增值税专用发票与收汇凭证;9810 还要入仓记录与销售数据;1210 要求账册数据与报关单数据一致。
差异决定了资金周转。1210 与 9810 的退税节点前移,缓解备货阶段的资金压力;9610 与 9710 的节点靠后,企业要垫更长时间的资金。
八、申报不实与骗取退税的后果
处罚分行政与刑事两层。虚假报关、接受虚开发票、制造虚假收汇,轻则追缴退税款、停止办理出口退税,重则按骗取出口退税罪追责。
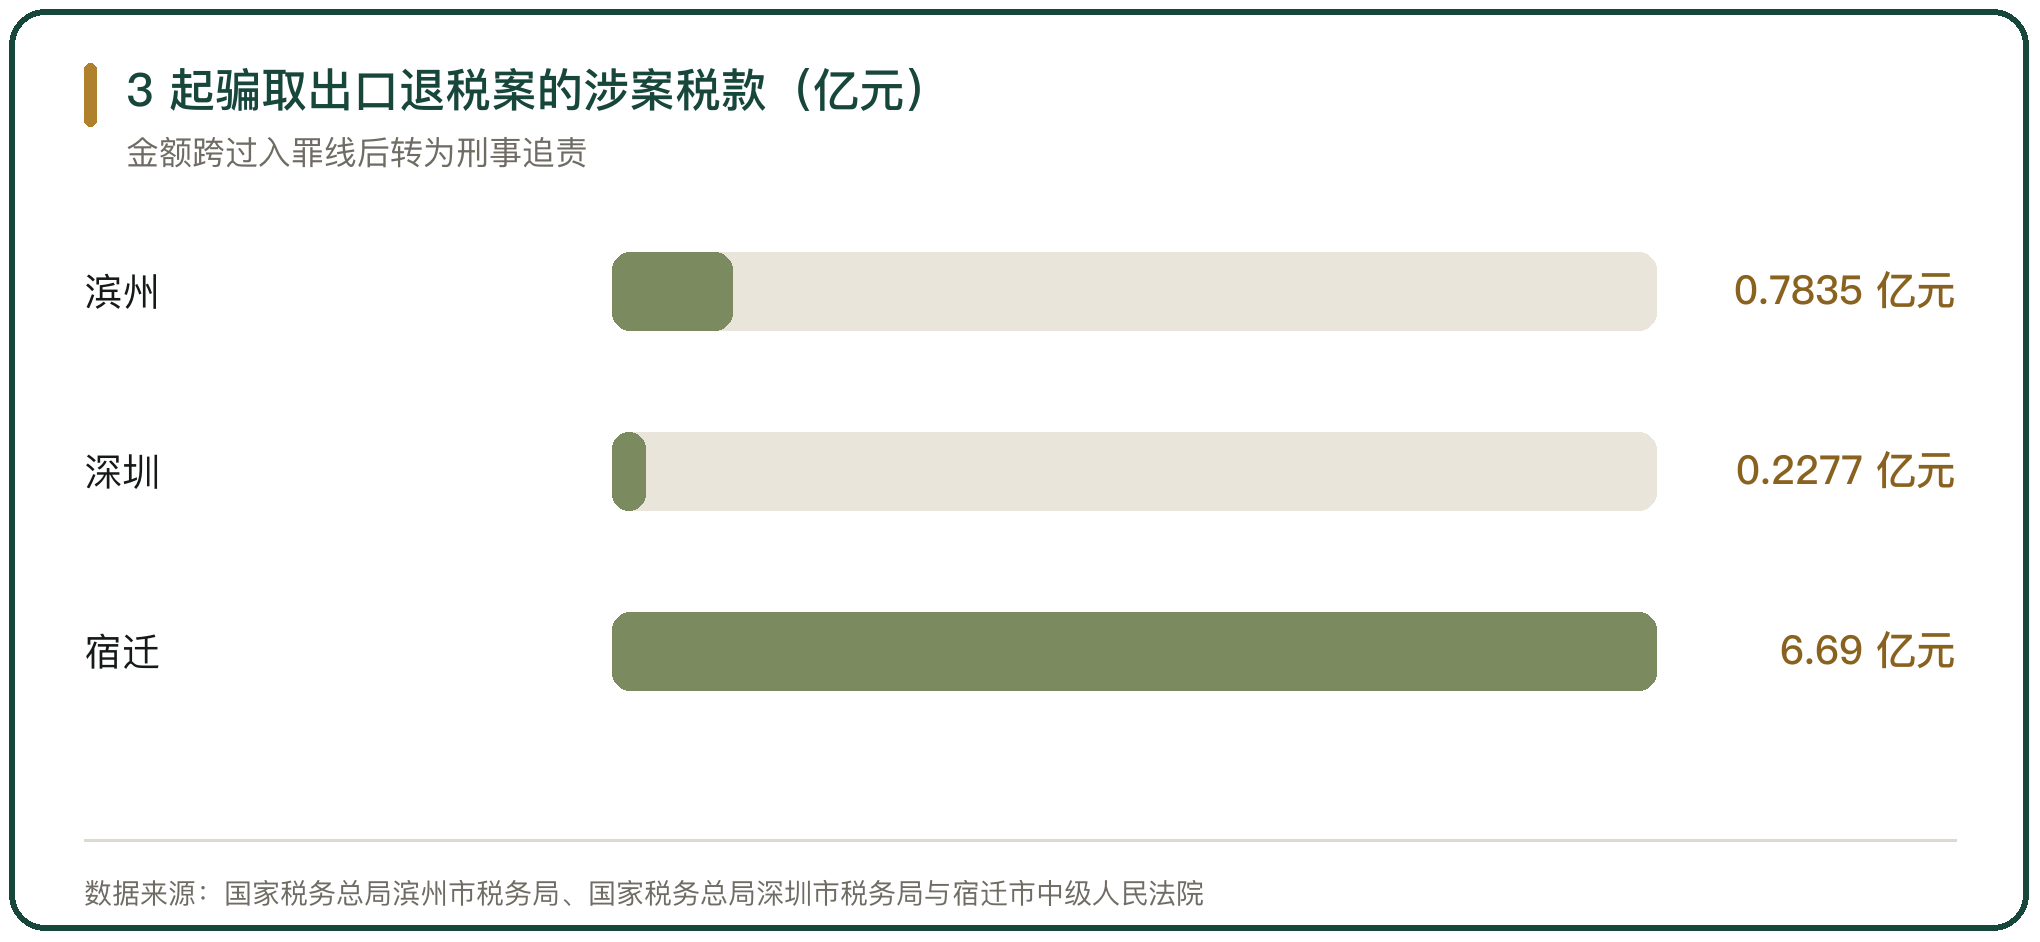
金额跨过入罪线之后处理方式改变。国家税务总局滨州市税务局稽查部门查明,2021 年至 2023 年两家关联出口企业通过虚开增值税专用发票、购买出口报关单据、制造收汇假象骗取出口退税,2024 年 12 月作出追缴骗取出口退税款 7834.96 万元的处理决定,主犯被判处有期徒刑 10 年(国家税务总局滨州市税务局,人民网 2025 年 11 月)。深圳市税务局第三稽查局查处 3 户企业,2020 年至 2024 年以虚假出口报关、虚假结汇、接受虚开发票等手段骗取出口退税 2276.97 万元,被追缴税款并处一倍罚款、停止办理出口退税 3 年(国家税务总局深圳市税务局,央广网 2026 年 9 月)。
刑事案件的金额更高。宿迁市中级人民法院审结的一起案件中,三家被告单位虚开增值税专用发票 1 万余份、票面金额 53.6 亿余元,骗取出口退税款 6.69 亿余元,主犯被判处无期徒刑(宿迁市中级人民法院,澎湃新闻 2025 年 1 月);重庆市丰都县人民检察院起诉的一起案件中,被告人被判有期徒刑 20 年、并处罚金 3580 万元(重庆市丰都县人民检察院,中国经济网 2025 年 1 月)。
九、合规申报的操作要点
三流一致是底线。货流、资金流、票据流要能互相印证,出口合同、报关单、发票、收汇凭证的品名与金额保持一致,任何一处对不上都会在评审时被挑出来。
监管模式要对上业务实质。线上接单的走 9710,备货海外仓的走 9810,小包直邮的走 9610;把线下一般贸易订单报成跨境电商订单,属于申报不实。
收汇要走对公渠道。跨境电子商务企业可将出口货物在境外发生的仓储、物流、税收等费用与出口货款轧差结算,汇回的实际销售收入可与出口报关金额不一致,前提是真实合法的海外仓交易,差额在银行直接办理结算。
十、出口退税与合规申报的判断
出口退税的规则由发票、报关与收汇三样单据串起来。有进项专票的走退税,按 13% 或 9% 的退税率退还;拿不到专票又做零售出口的走综试区免税,企业所得税按应税所得率 4% 核定征收。
办理速度与合规水平挂钩。一类企业 5 个工作日内办结,四类企业要 20 个工作日,分类管理的本质是让守信企业拿到更快的资金周转。
风险集中在真实性上。滨州案追缴 7834.96 万元、深圳案停止退税 3 年、宿迁案主犯被判无期徒刑,金额越大、链条越假,处理方式越接近刑事追责。合规申报不是额外成本,是把退税收益锁定的前提。



写点看法