

汇率与贸易政策对农产品流通的影响
关键词 人民币汇率进口完税成本出口关税加征关税套期保值跨境人民币结算
一、汇率进入成本的方式
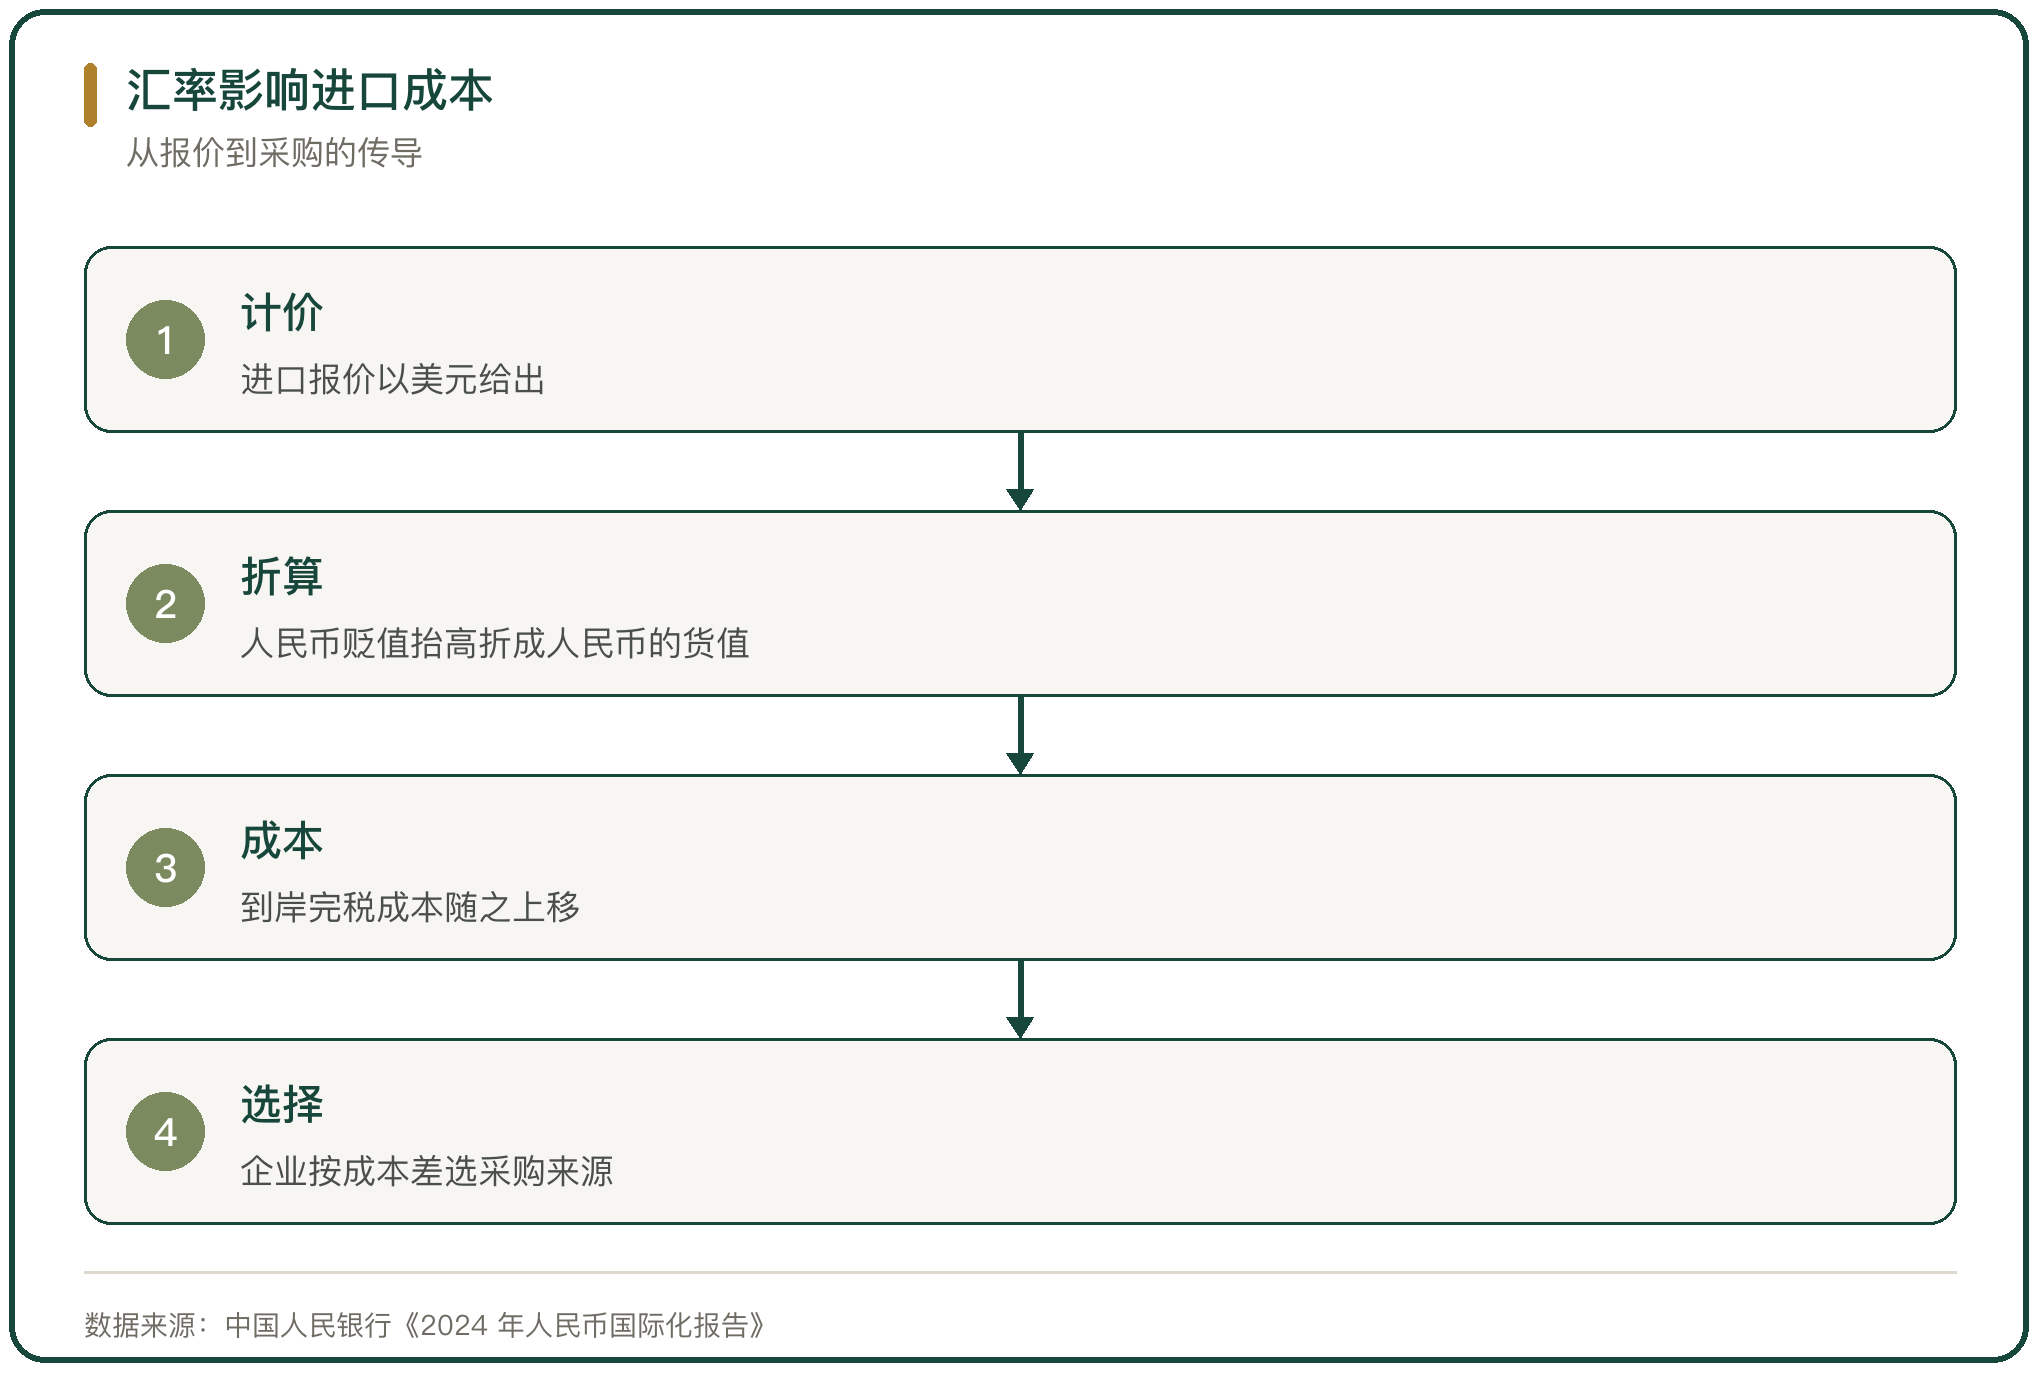
进口农产品的报价以美元给出,成本却以人民币结算。人民币贬值时,同样一船大豆折算成人民币的货值上升,进口完税成本随之抬升。
国家粮油信息中心的正高级经济师王辽卫在 2025 年 3 月的分析里给出过一个比较:3 月 5 日 4 月船期的美国大豆进口完税成本每吨 4076 元,巴西大豆每吨 3545 元,前者高出 531 元。
汇率与关税都会落在同一个到岸成本数字上,企业按这个数字决定采购来源。
二、2024 年人民币的走势
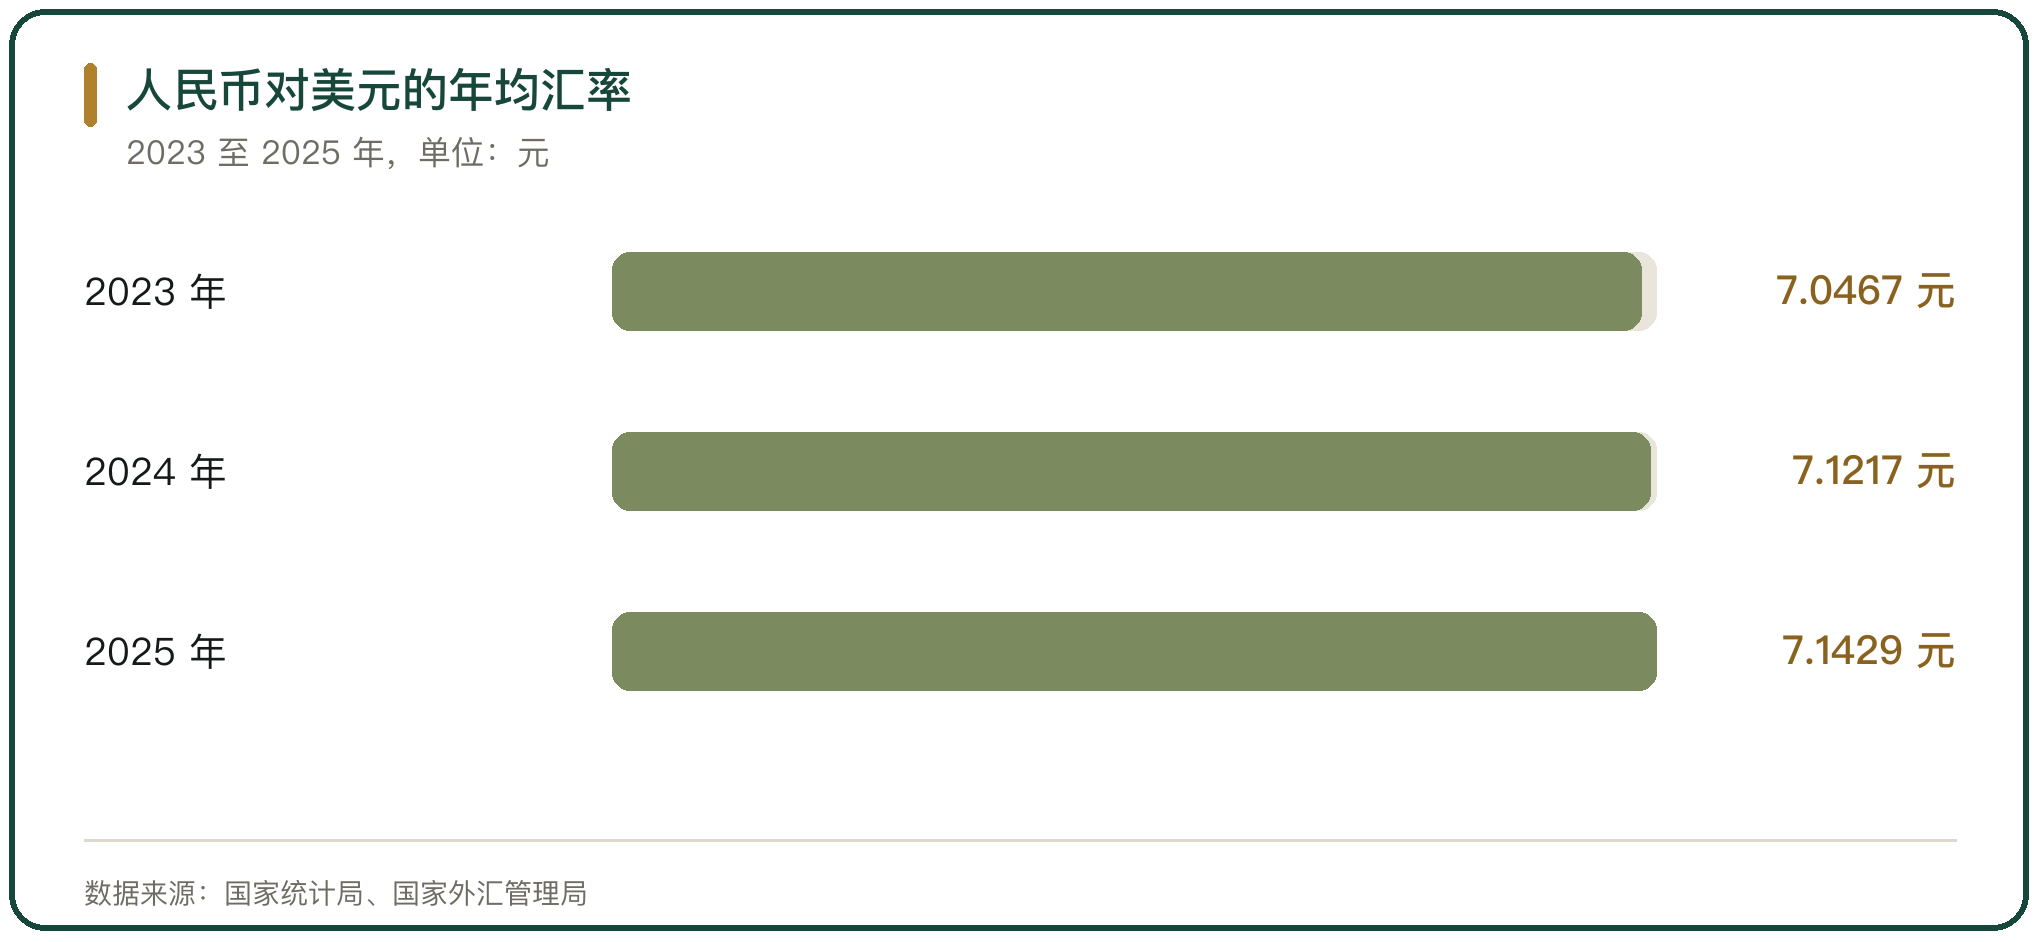
2024 年人民币对美元整体在 7.0 到 7.3 的区间波动。按国家统计局的公报,全年人民币平均汇率为 1 美元兑 7.1217 元、比上年贬值 1.1%;到年末,人民币对美元中间价累计调贬 1057 个基点报 7.1884,在岸即期报 7.2988,离岸报 7.3379。
波动来自外部因素。2024 年美元指数全年上涨 7% 报 108.48,市场对当年降息次数的预期不断收窄,人民币承受被动贬值压力。
汇率的方向不由单个市场决定,进口成本的波动因此难以完全对冲。
三、计价货币与结算占比
结算货币的选择决定了汇率风险由谁承担。人民银行的数据显示,2024 年 1 月到 8 月银行代客人民币跨境收付金额合计 41.6 万亿元、同比增长 21.1%,其中货物贸易人民币跨境收付金额占同期本外币跨境收付的 26.5%,比 2023 年全年提高 1.7 个百分点。
企业也在用工具对冲。人民银行披露,企业外汇套期保值比例达到 27%;2024 年 8 月人民币在全球支付中的占比为 4.69%,在全球贸易融资中的占比为 5.95%。
用人民币计价的比例每提高一点,汇率波动直接传到企业的部分就少一点。
四、出口禁令的传导
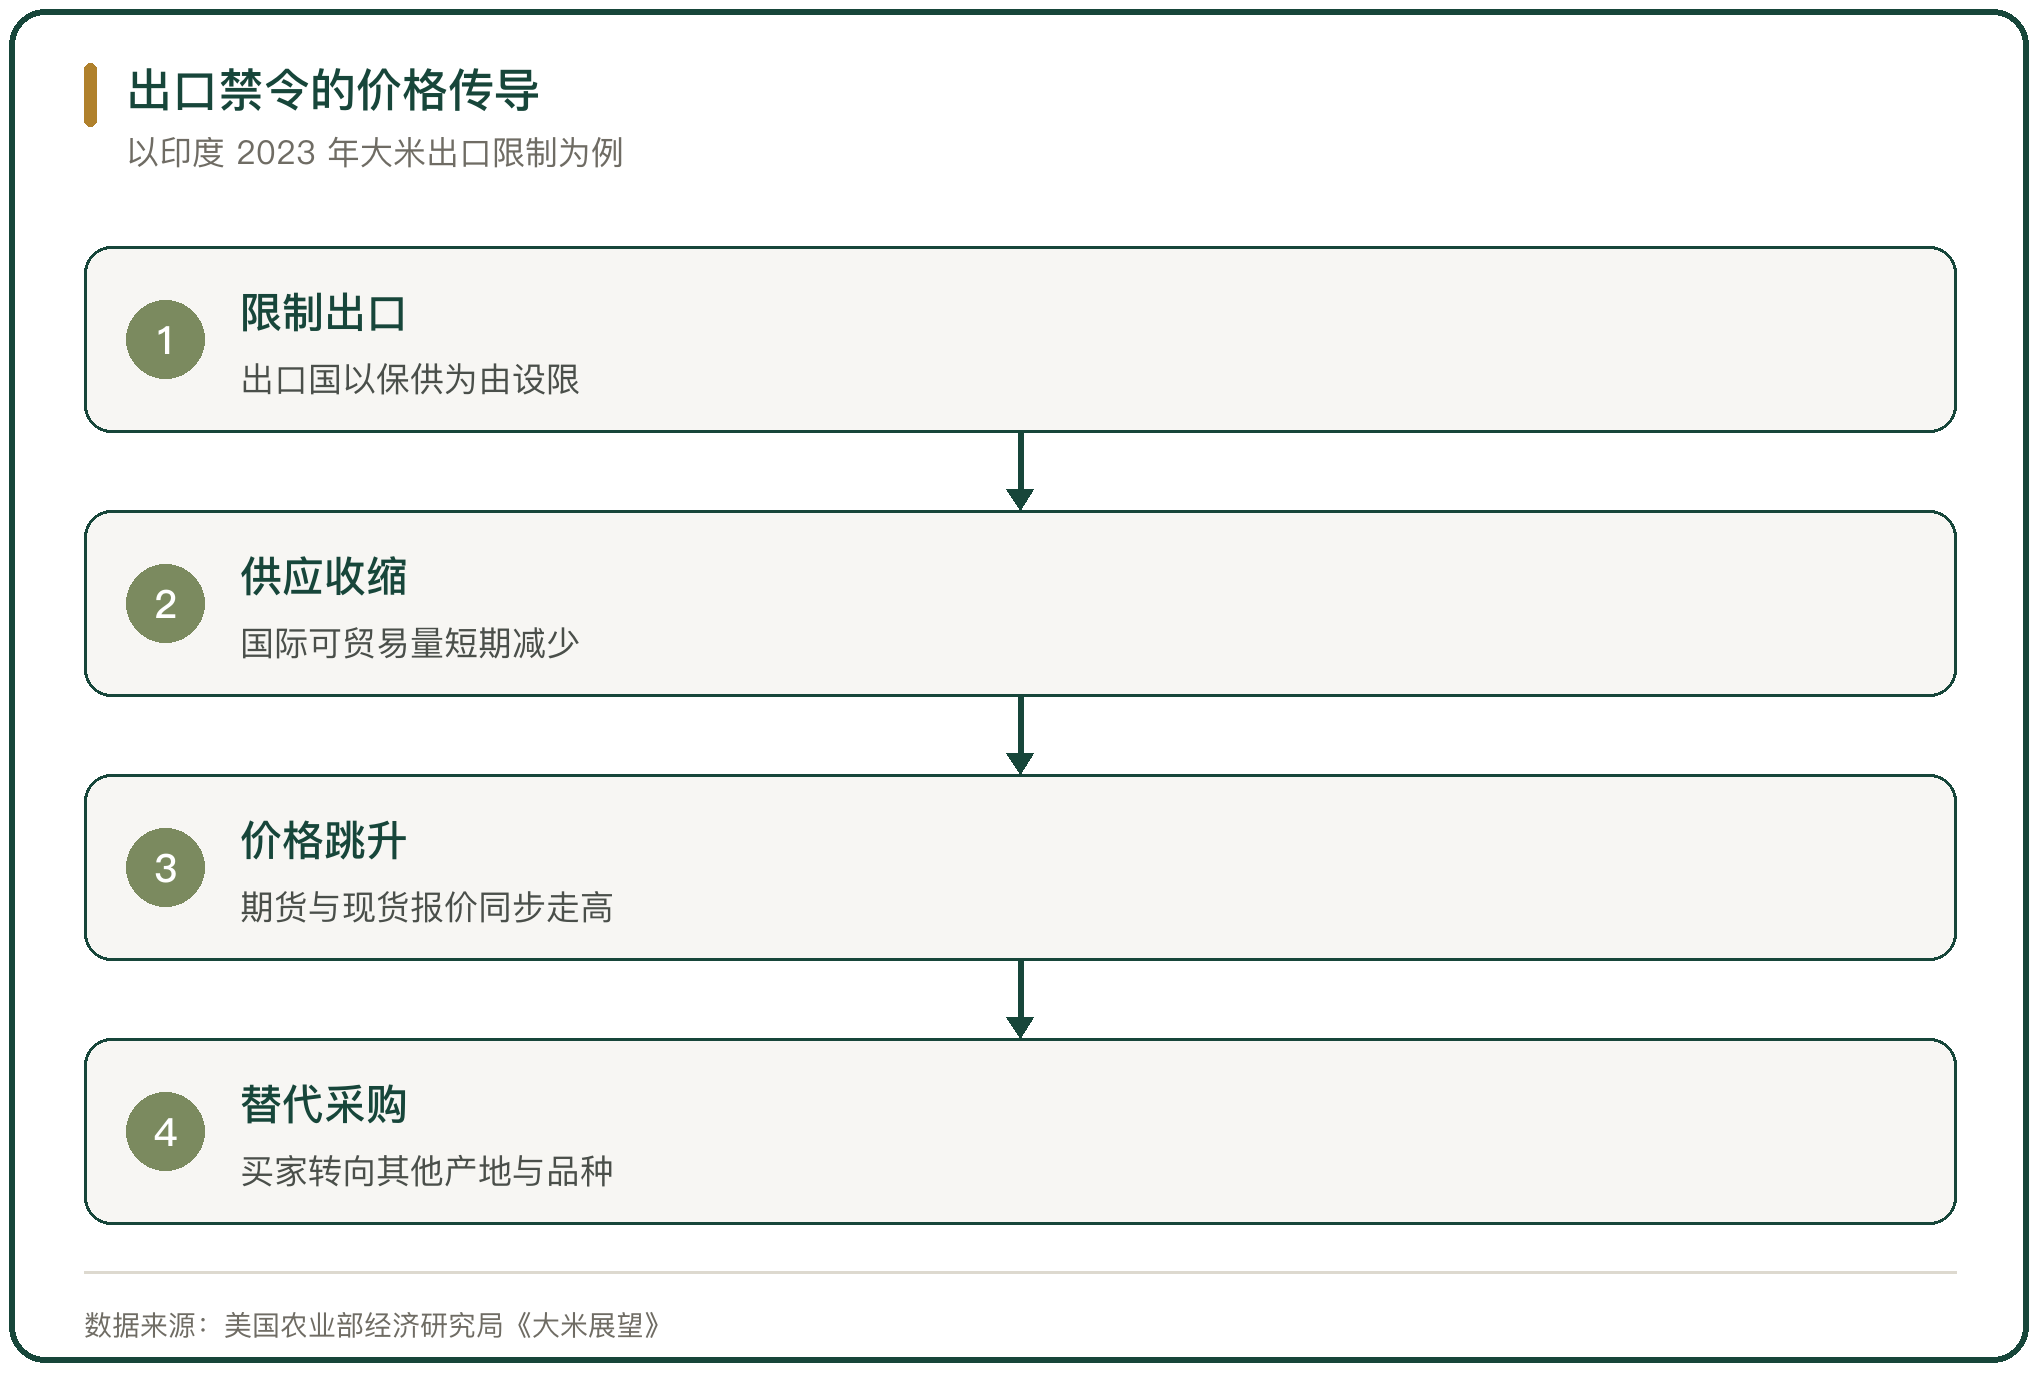
出口国限制出口,价格会先于物流作出反应。印度在 2022 年出口约 2200 万吨大米,占全球出口量的 40% 以上;2023 年 7 月 20 日,印度政府禁止除巴斯马蒂大米以外的白米出口,8 月 25 日起对蒸谷米征收 20% 的出口关税。
美国农业部经济研究局的跟踪显示,全球大米价格在 7 月底上涨 12% 到 14%,8 月继续攀升到 2008 年以来的高位。国际粮食政策研究所的数据显示,从 2022 年 9 月起全球大米市场价格已经上涨 15% 到 20%。
禁令针对的是国内市场,价格冲击却由进口国承担。
五、出口关税的调节
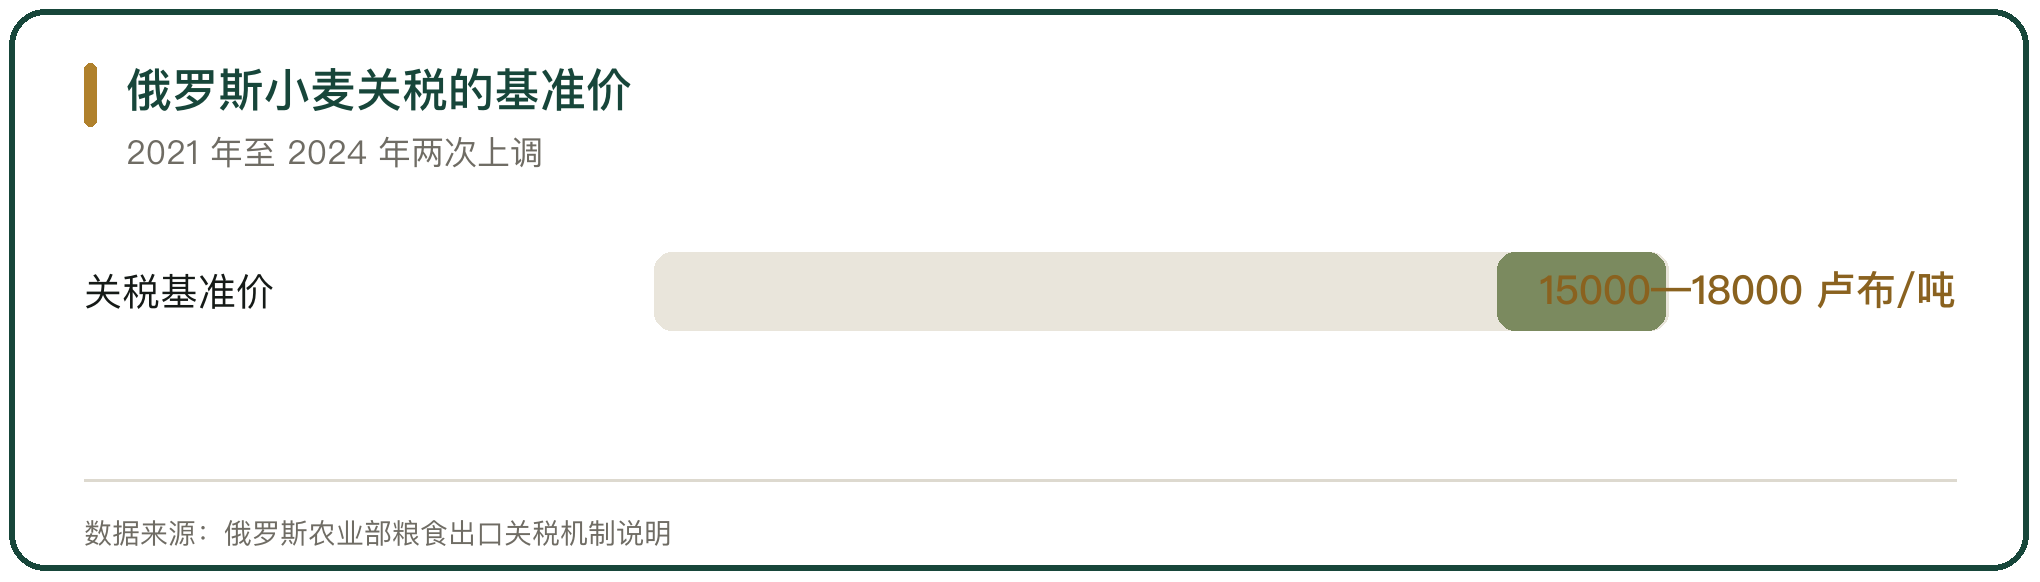
出口关税是更细的调节工具。俄罗斯从 2021 年 6 月 2 日起对小麦、玉米、大麦的出口征收浮动关税,税率取基准价与指示价差额的 70%;2022 年 7 月起关税由美元计价改为卢布计价,基准价随国内成本上调,2023 年 6 月提到 1.7 万卢布每吨,2024 年 6 月 28 日再提到 1.8 万卢布每吨。
税率按周计算。2024 年 12 月 4 日起的 1 周里,小麦出口关税为每吨 3696.3 卢布,按当时汇率约合 34.71 美元。
浮动关税把国际价格的一部分留在出口国,抬高了出口商的报价下限。
六、进口国的关税反制
进口端的政策直接改变货物流向。2025 年 3 月 3 日,美国政府以芬太尼为由对所有中国输美商品再加征 10% 关税;3 月 4 日,国务院关税税则委员会发布公告,自 3 月 10 日起对原产于美国的部分进口商品加征关税。
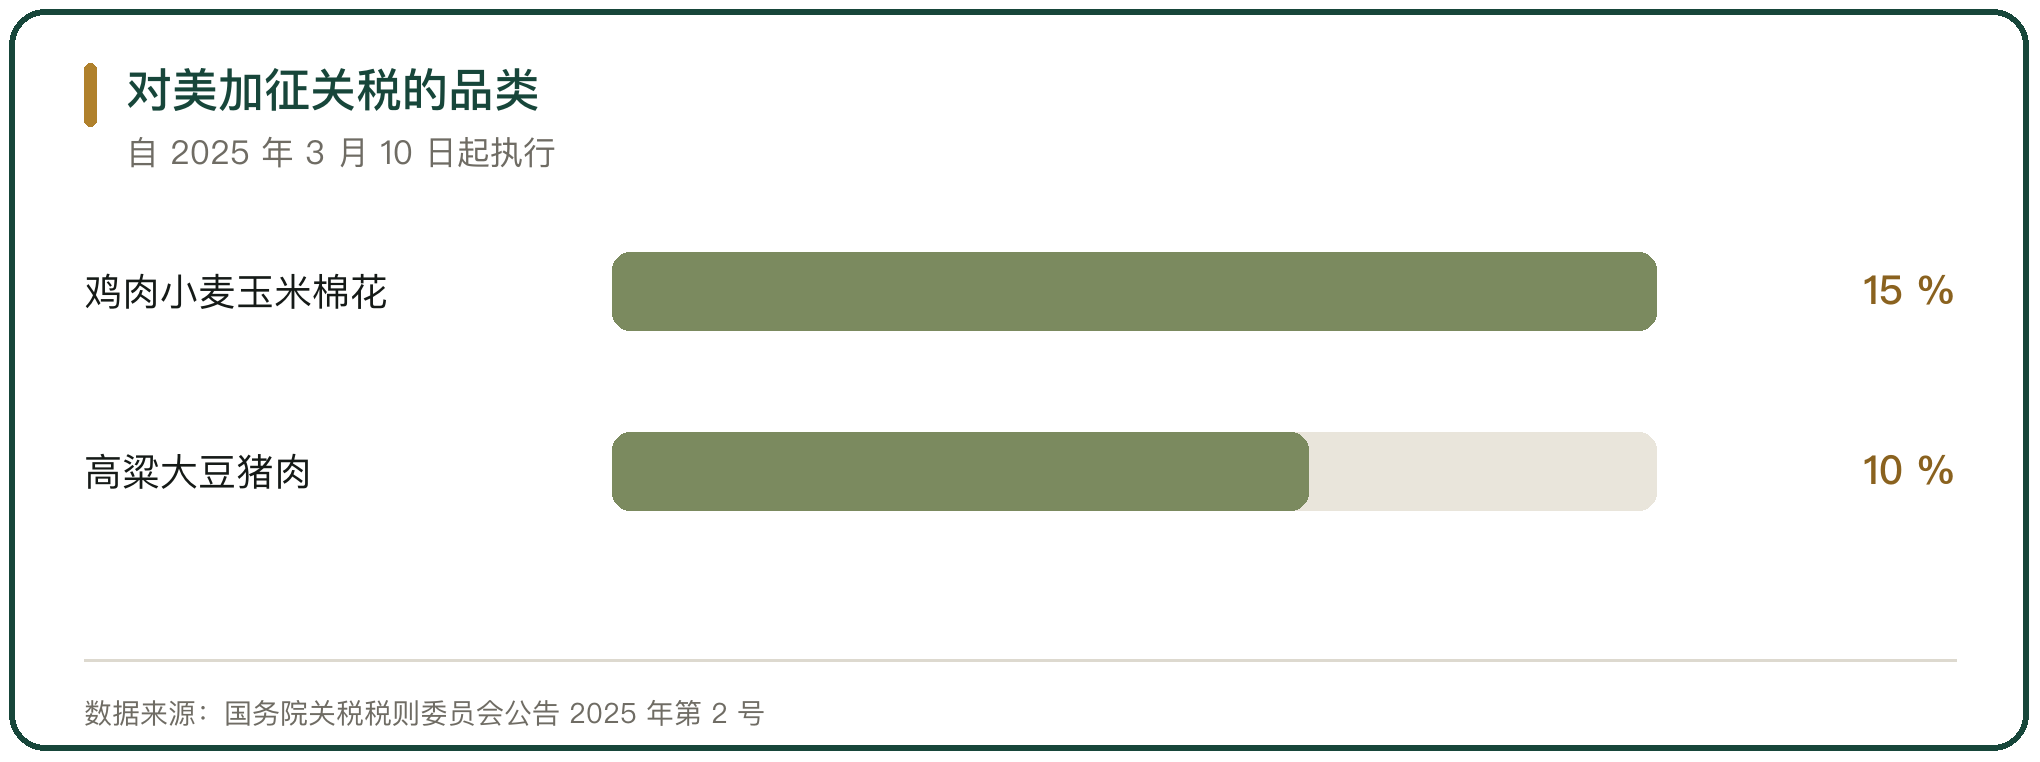
清单分成两档:鸡肉、小麦、玉米、棉花加征 15%,高粱、大豆、猪肉、牛肉、水产品、水果、蔬菜、乳制品加征 10%。公告给出过渡安排,3 月 10 日之前已从启运地启运、并在 3 月 10 日到 4 月 12 日进口的货物不加征。
关税落地后,进口商的采购顺序会先于价格数据发生变化。
七、采购来源的转移
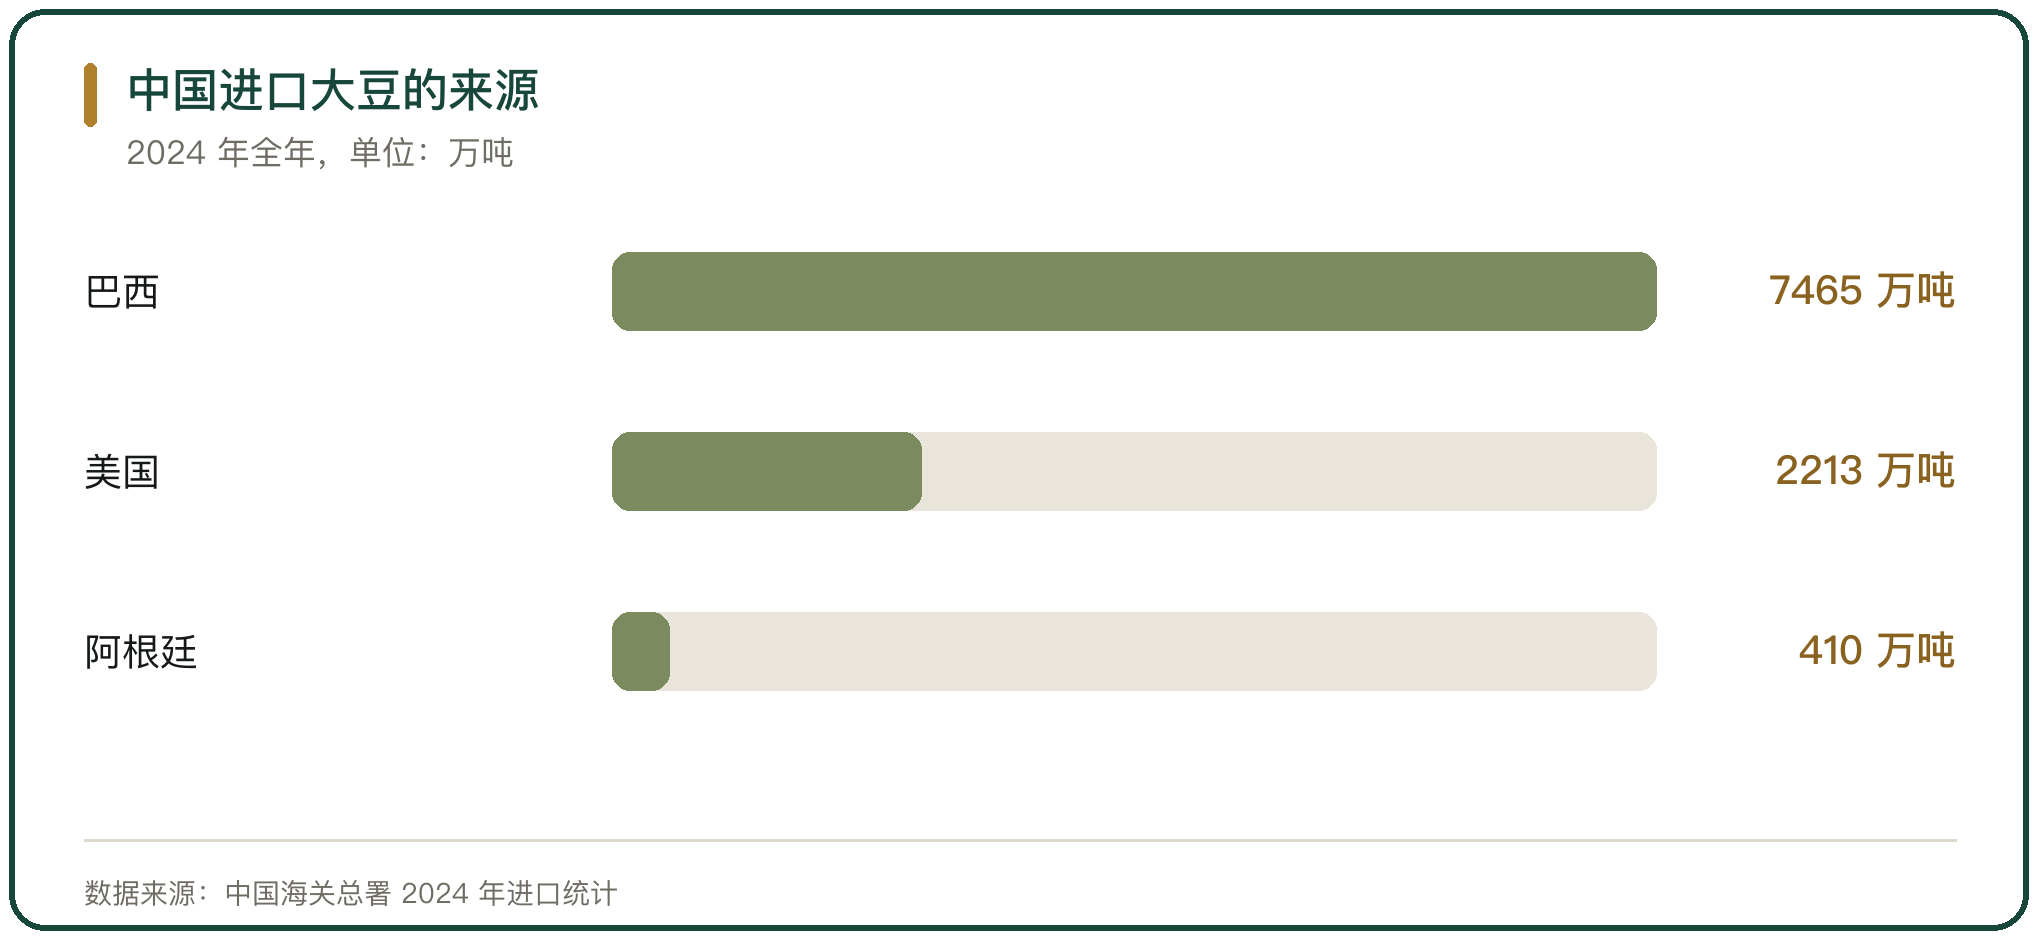
大豆的采购转向是最直接的例子。2024 年中国进口大豆 1.0503 亿吨,其中自巴西进口 7465 万吨、占 71.1%,自美国进口 2213 万吨、占 21.1%,自阿根廷进口 410 万吨。
美国大豆在中国进口里的份额从 2018 年起持续下降。2025 年加征关税后,市场预计 2025 年巴西大豆产量达 1.69 亿吨、出口 1.06 亿吨,可以覆盖中国的进口需求;国家粮油信息中心的判断是,仅进口巴西大豆也能满足国内需求。
关税改变的是进口来源的比例,进口总量仍然取决于国内的产需缺口。
八、压榨环节的成本比较
关税与汇率落到企业端,表现为原料成本的差额。国家粮油信息中心给出的比较里,2025 年 3 月 5 日 4 月船期的巴西大豆每吨 3545 元,美国大豆每吨 4076 元,美国货比巴西货高 531 元。
成本差额直接压到压榨利润上。国内油厂在进口成本上升时倾向于以销定采、滚动小单,把船期与新作上市的时间错开;豆粕与豆油的价格随之传导到饲料与食品环节。
企业的应对集中在采购节奏与套期保值两项操作上。
九、企业的对冲工具
国内企业可用的工具已经从现货扩到期货。2007 年上市的棕榈油期货在 2020 年 12 月 22 日引入境外交易者,是中国首个对外开放的农产品期货品种;利用棕榈油期货套保的企业进口量占中国进口量的 85% 以上,国内 70% 的棕榈油现货贸易采用大连商品交易所的价格进行基差定价。
保险工具同步扩展。2024 年中央财政拨付农业保险保费补贴 547 亿元,支持农业保险保费规模达 1521 亿元、同比增长 6%,为 1.47 亿户次农户提供风险保障超 5 万亿元。
价格风险与产量风险各有对应的工具,覆盖面决定这些工具的实际效果。
十、政策波动的传导顺序
汇率与贸易政策的作用有先后。汇率变化先进到岸成本,关税变化先进入关申报,出口国的禁令与关税先进入国际报价,三者最终都落到企业的采购决策上。
企业能对冲的部分有限。跨境人民币结算、套期保值与产地多元采购分别对应汇率、价格与准入三类风险,2024 年货物贸易人民币结算占比 26.5%、套保比例 27%,两项都还有提升空间。
把政策的传导路径拆清楚,企业在采购节奏上才有腾挪的余地。



写点看法